세 줄 요약
- 확인 구간 왜도 계수는 예측과 반대인 +33.02틱이었다.
- 매매 규칙은 왕복 1틱 비용 뒤 적격 주당 -6.03틱이었다.
- 거래 빈도도 연 14.75건으로 기준 24건보다 낮아 폐기했다.
가설과 결론
H474는 실현 왜도가 높을수록 다음 주 수익률이 낮다고 예측한다. H475는 왜도 하위 20% 매수와 상위 20% 매도가 비용 뒤 적격 주당 2틱을 넘는지 묻는다. H476은 분산과 미국 금리를 통제한다. 세 가설 모두 확증 조건에 미달했다.
용어와 기호
틱은 선물 가격 0.01이다. 실현 왜도는 1분 로그수익률 r과 유효 개수 N으로 계산한 √N × Σr³ / (Σr²)^(3/2)이다. 분산은 Σr², bp는 금리 0.01%포인트다. 적격 주당 손익은 거래하지 않은 주도 0틱으로 포함한 평균이다.
자료
| 자료 | 기간과 표본 | 해상도와 제외 |
|---|---|---|
| 10년 국채선물 | 2017-01-13~2026-10-23, 391주 | 1분봉, 동일 월물 및 일봉 종가 대조 |
| 발견 | 2017~2023, 280주 | 양꼬리 문턱 고정 |
| 확인 | 2024~2026, 111주 | 미국 금리 통제 가능 110주 |
| 3년 국채선물 | 비교, 확인 110주 | 같은 규칙 |
금요일 후보 484주 중 90주는 만기, 월물 또는 분봉 기준으로 제외했고 1주는 종가 대조에서 제외했다. 표본 경계와 청산 조건도 적용했다.
방법
금요일 15:34까지 지난 5세션 분봉으로 신호를 계산한다. 15:45 종가에 진입해 다음 주 금요일 종가에 청산하며 휴장이면 직전 거래일에 청산한다. 발견 구간 문턱은 -0.4331과 +0.2949다. 이 구간 밖에서 한 계약을 반대 방향으로 보유한다. 만기 교체 구간은 제외한다. 월별 블록을 1만 회 복원추출해 한쪽 p를 구하고 세 검정에 Holm 보정을 적용했다.
모델
절편이 있는 선형회귀의 설명변수는 실현 왜도다. 별도 회귀에는 로그 실현 분산과 미국 10년 금리 누적 변화량을 더한다. 관측을 발견과 확인으로 나눠 각각 적합하며 확인 결과를 판정한다. 복잡도나 최적화할 하이퍼파라미터는 없다.
결과
| 확증 검정 | 발견 | 확인 | Holm p |
|---|---|---|---|
| H474 왜도 계수 | -14.87 | +33.02 | 1.00 |
| H475 비용 뒤 주당 틱 | +1.76 | -6.03 | 1.00 |
| H476 통제 뒤 왜도 계수 | -14.17 | +33.87 | 1.00 |
확인 41건의 거래당 손익은 -16.32틱이다. 항상 매수는 주당 -5.76틱, 직전 방향 반전은 +5.56틱이다. 직전 방향 기준선은 첫 종가부터 마지막 종가까지 4개 간격으로 계산했다. 같은 41일에 방향을 무작위로 배정한 탐색 귀무의 평균은 -0.30틱이다.
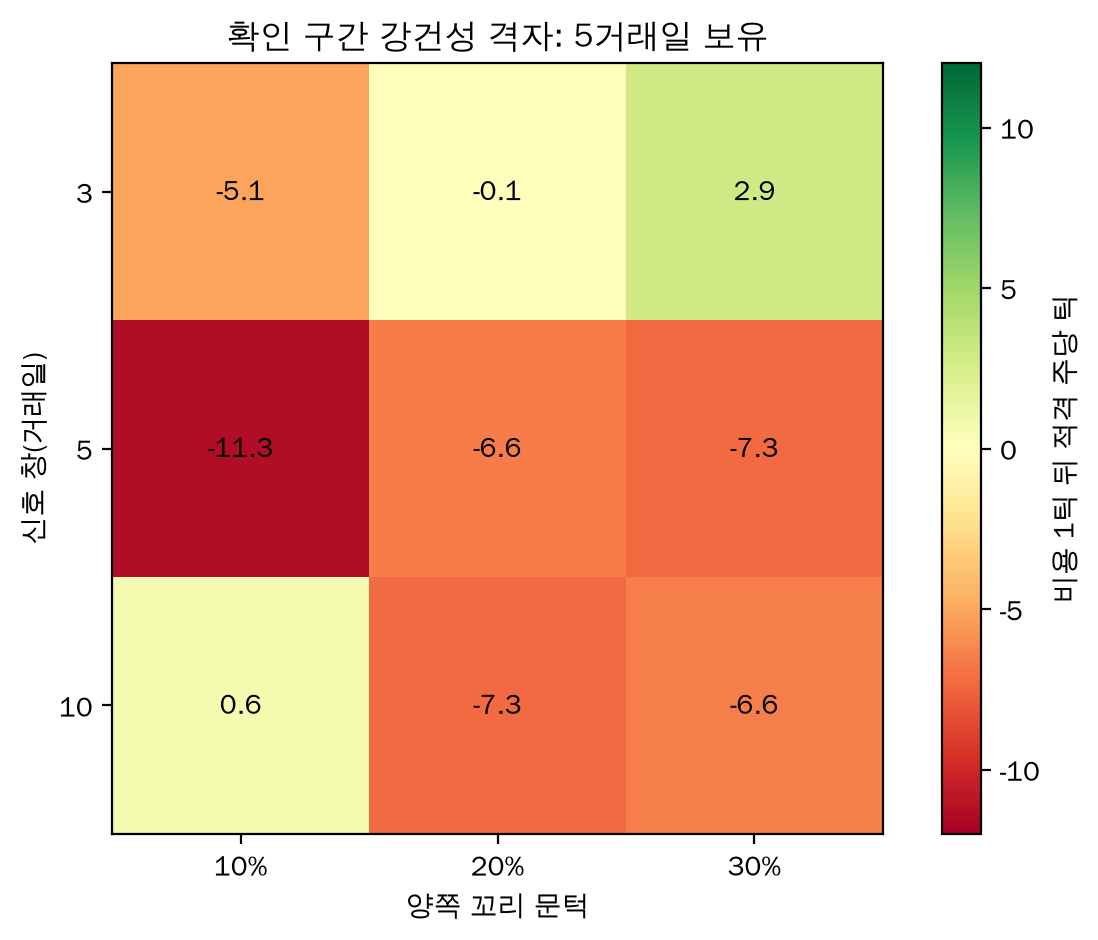
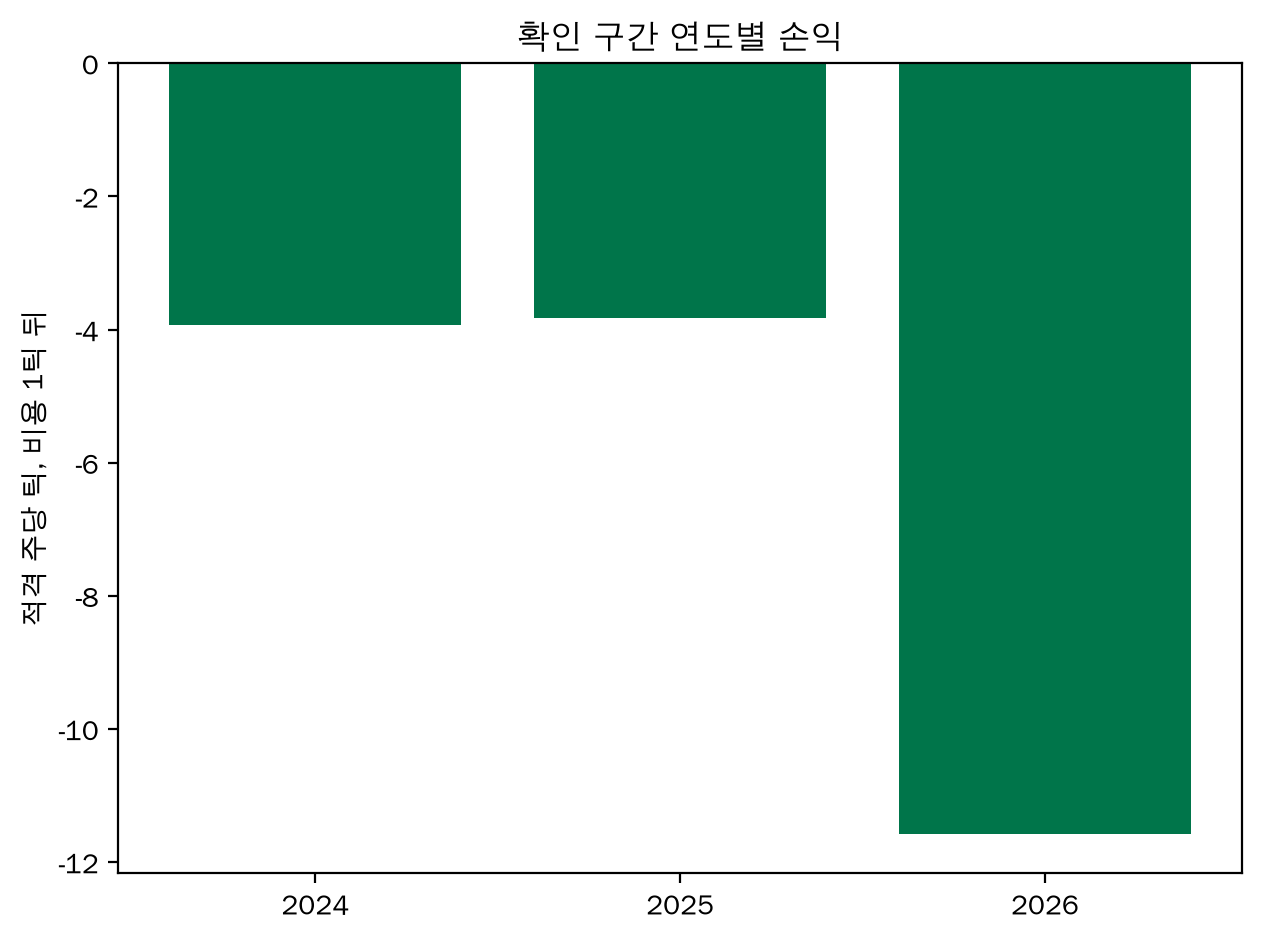
비용 0.5, 1, 2틱의 손익은 각각 -5.84, -6.03, -6.40틱이다. 충격 구간을 제외해도 -4.82틱이다. 5분 수익률로 왜도를 다시 계산하면 -7.75틱, 3선 동일 규칙은 -0.87틱이다. 다음 거래일 개장 후 1분 및 5분 진입은 각각 -4.68, -4.40틱이다.
한계
15:34 봉의 단일가 주문 마감 전 이용 가능성은 확인하지 못했다. 1틱은 3선 기준 비용 가정이며 10선의 실제 스프레드는 더 넓을 수 있다. 미국 금리 풀은 뉴욕 종가 날짜를 한국 다음 날에 맞췄지만 과거 미국 영업일 결측이 남아 있을 수 있다. 지정가 체결률은 대기열 자료가 없어 산출하지 않았다. 월물 원장의 사후 정보 유무와 단축장별 정상 봉 수는 입증하지 못했다. 무작위 방향 귀무는 월 블록 순열이 아닌 독립 방향 무작위화이므로 탐색 결과다.
산출물
정본 실행은 주별 표, 연도별 표, 월별 표, 강건성 격자와 검정 결과를 남긴다. 관련 문헌은 Amaya 외의 2015년 실현 왜도 연구이며 주식 횡단면과 이 실험의 선물 시계열은 다르다.
Appendix
A. 데이터셋 실물
확인 첫 적격 사례는 2024-01-12 신호와 2024-01-19 청산이다. 왜도는 0.200874, 미국 금리 변화는 -7.23bp, 다음 주 가격 변화는 -122틱이다.
B. 모델 입출력 실물
입력은 왜도 0.200874다. 두 문턱 사이이므로 규칙 출력은 관망 0계약이다. 실제 다음 주 가격 변화 -122틱은 관망 주의 손익에 반영되지 않는다.
C. 실험 설정
발견 2017~2023, 확인 2024~2026, 월 블록 bootstrap 10,000회, 난수 시드 183, 왕복 비용 1틱, Holm 가족별 오류율 5%다.