세 줄 요약
- 확인 구간 거래가 3선 13건과 10선 19건에 그쳐 확증 검정을 할 수 없다.
- 비용 1틱 후 건당 평균은 각각 +1.31틱과 +8.63틱이다.
- 연 환산 5.13회와 7.43회로 빈도 기준 24회에도 못 미쳐 보류한다.
가설과 결론
- 가설
- 외국인의 누적 순매수가 과거에 비해 높고 당일 가격 범위가 급증하면 다음 날 매도 수익이 지속된다.
- 결론
- 양의 평균은 관찰됐지만 검정할 거래와 월이 부족하다. 상위와 하위 비교 및 미국 금리 통제도 미판정이다.
용어와 기호
3선과 10선은 각각 3년 및 10년 국채선물이다. 1틱은 가격 0.01이다. 쏠림은 직전 60거래일 외국인 순매수 합을 그보다 앞선 250개 값과 비교한 분위다. 상위는 분위 2/3 이상이면서 누적 순매수가 양인 경우다. 충격 z는 당일 고저 범위에서 직전 20일 평균을 빼고 직전 20일 표본 표준편차로 나눈 값이다. z가 2 이상이면 충격이다. 순손익은 매도 가격에서 청산 가격을 뺀 틱 수에서 왕복 비용을 차감한 값이다.
자료
| 자료 | 기간과 해상도 | 처리 |
|---|---|---|
| 외국인 순매수와 선물 시세 | 2012~2026년 일별 | 신호 이력에 사용, 중복 값이 동일하면 한 행으로 처리 |
| 월물별 선물 시세 | 2016년 말~2026년 일별 | 진입일 시가와 종가가 같은 월물과 일치하는 거래만 사용 |
| 분할 | 발견 2014~2023, 확인 2024~2026 | 월물 확인 조건으로 실제 발견 거래는 2017년부터 |
| 분봉 | 확인 구간 1분 | 시가 일치 거래만 지연 및 지정가 비교 |
방법
신호일 다음 거래일 시가에 매도하고 종가에 청산한다. 진입일이 만기일이거나 월물을 확인할 수 없으면 제외한다. 미국 10년 금리 변화는 뉴욕 날짜의 전일 대비 금리 변화로, 다음 한국 개장 전의 정보다. 확인 기간의 가설 여섯 개를 함께 Holm 보정하도록 계획했다. 월 단위 bootstrap은 거래 20건과 12개월 이상일 때만 시행한다.
모델
학습된 예측 모델은 없다. 60일 합과 250일 분위, 충격 z 문턱을 고정한 조건부 매도 규칙이다. 미국 금리 통제는 절편과 상위군 표시, 금리 변화 및 두 변수의 곱을 넣는 선형회귀로 계획했으나 비교군 부족으로 식별되지 않았다.
결과
| 시장 | 상위 거래 수 | 연 환산 | 비용 전 | 비용 0.5틱 후 | 비용 1틱 후 | 비용 2틱 후 | 충격일 무조건 매도 |
|---|---|---|---|---|---|---|---|
| 3선 | 13 | 5.13 | +2.31 | +1.81 | +1.31 | +0.31 | -1.22 |
| 10선 | 19 | 7.43 | +9.63 | +9.13 | +8.63 | +7.63 | +4.39 |
기준선도 비용 1틱 후다. 직전 날의 시가 대비 종가 방향 추종은 3선 -3.18틱, 10선 -14.34틱이다. 충격일의 월별 임의 매매 방향을 10,000회 추출한 건당 평균 귀무 범위의 5~95%는 각각 -2.96~+0.96틱, -8.98~+7.17틱이다. 이는 상위군과 짝지은 검정이 아니다.
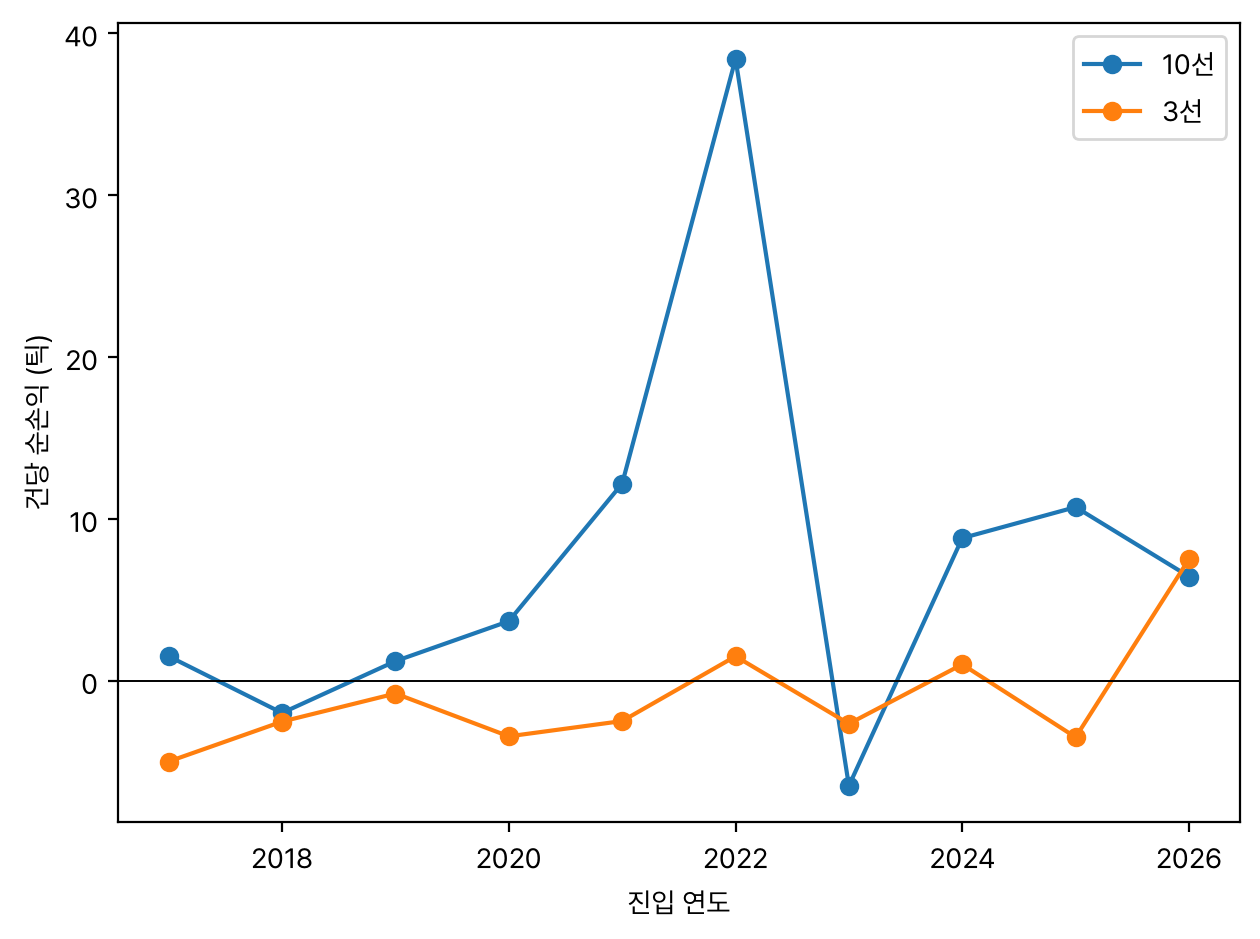
고정 충격 기간을 제외한 확인 구간은 3선 10건에 +2.70틱, 10선 16건에 +12.25틱이다. 하위 쏠림 거래는 각각 1건과 0건이다.
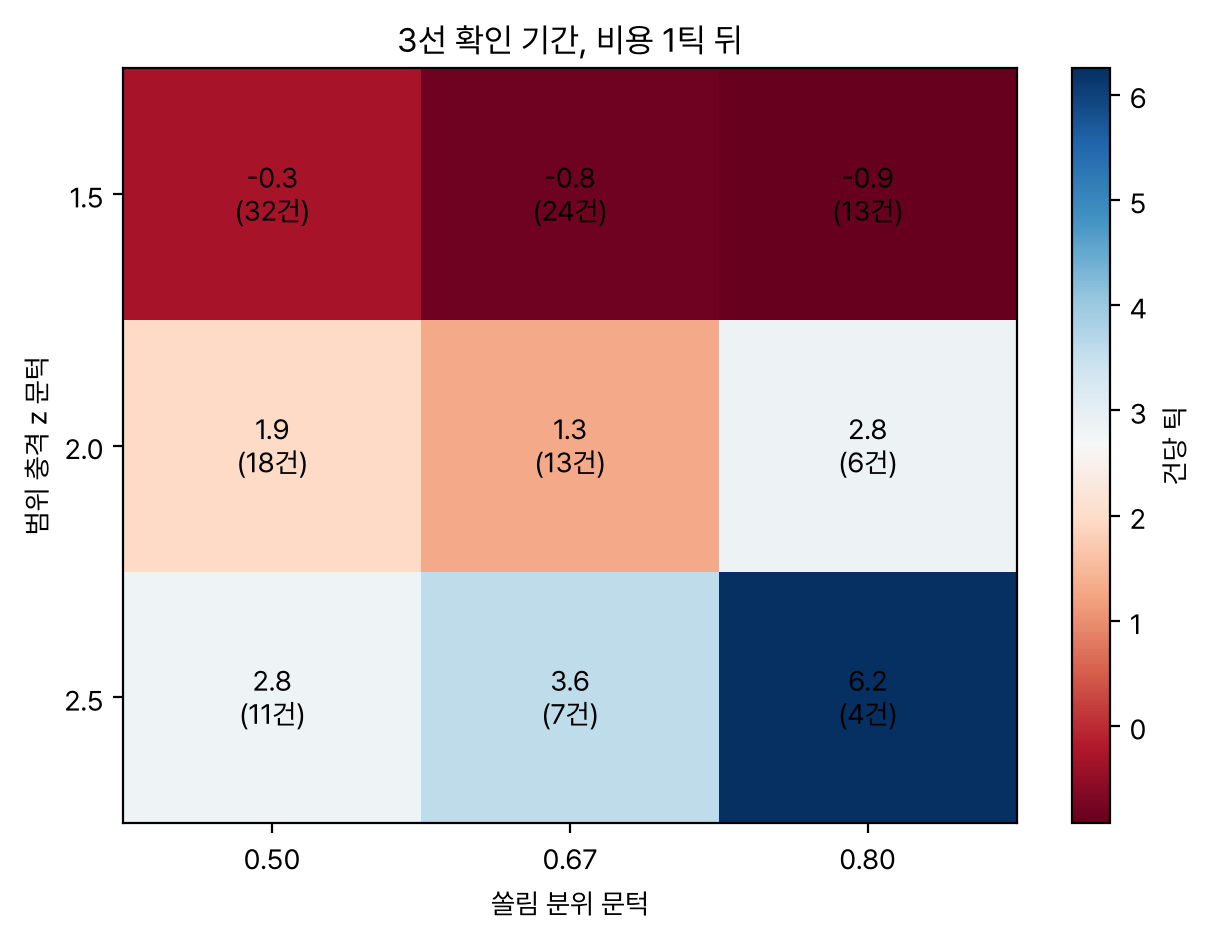
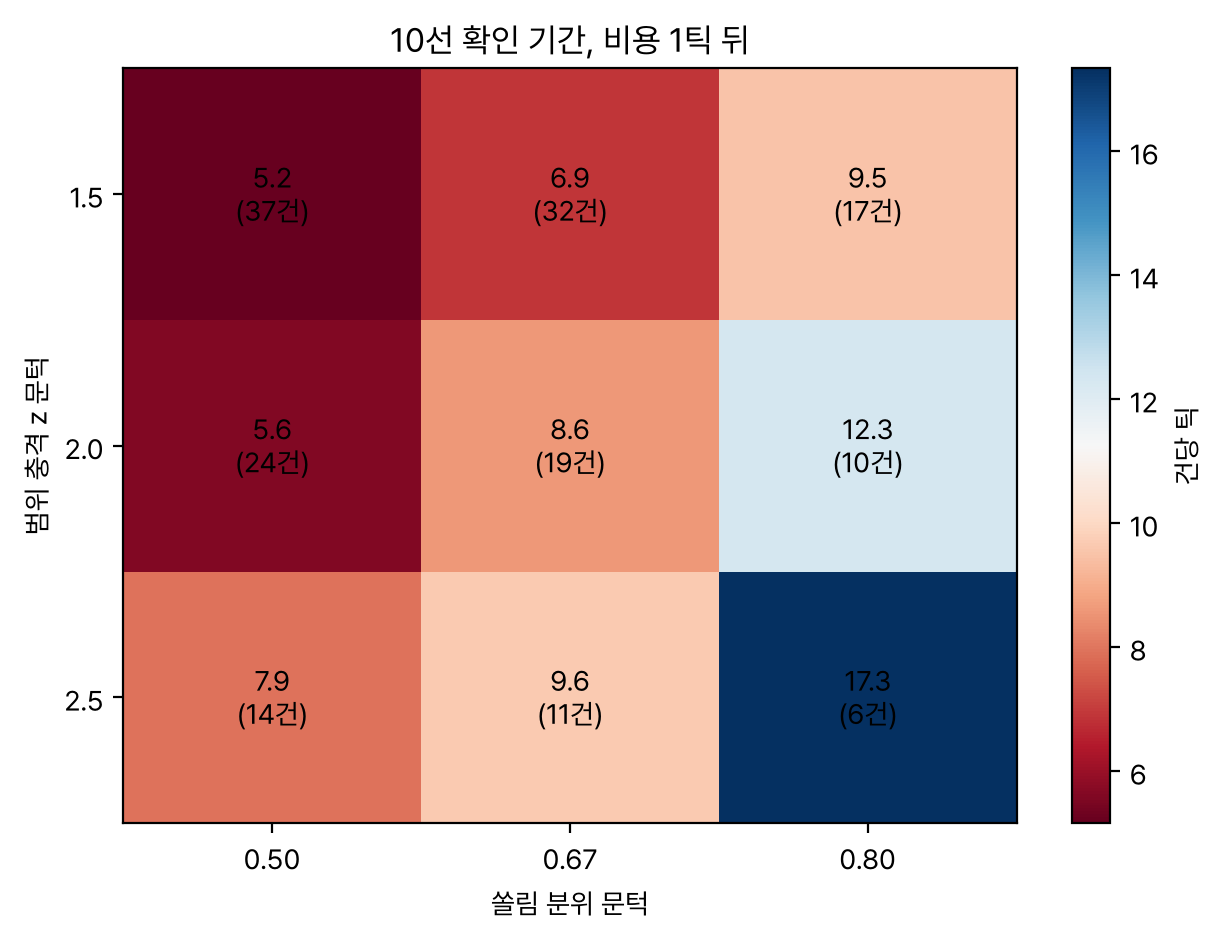
수급 창 40, 60, 90일과 보유 1, 2, 5일을 포함한 전체 격자도 계산했다. 최고 조합을 사후 선택해 성과로 주장하지 않았다. 시가 일치 분봉이 있는 거래에서 1분 지연은 3선 11건 +0.55틱, 10선 17건 +4.00틱이고 5분 지연은 +0.64틱과 +2.29틱이다. 시가보다 1틱 높은 매도 지정가는 가격 도달 기준으로 각각 11/11건, 17/17건이며 건당 +1.18틱과 +5.88틱이다. 미확인 거래를 포함한 체결률은 알 수 없다.
한계
누적 수급은 실제 포지션이 아니며 헤지펀드를 식별하지 못한다. 수급 공표 시각과 시가 주문 체결 가능성은 독립적으로 확인하지 못했다. 분봉 고가 도달은 지정가 체결을 보장하지 않으며 10선 실제 스프레드는 비용 1틱보다 클 수 있다. 신호일 고저와 월물의 완전한 일치도 확인하지 못했다. 미국 금리 통제와 하위군 비교는 관측 부족으로 추정할 수 없다. 양의 평균을 채택 근거로 해석하지 않는다.
산출물
정본에는 일별 패널, 거래별 손익, 검정 가능성, 연도별 결과, 비용과 격자, 실행 민감도 표가 있다. 사후 비교는 새 표본에서 다시 검증해야 한다.
Appendix
A. 데이터셋 실물
2024년 2월 1일 신호의 3선 60일 외국인 누적 순매수는 47,436계약, 과거 분위는 0.736, 충격 z는 2.13이다. 다음 날 시가는 105.04이고 종가는 105.03이다.
B. 규칙 입출력 실물
- 입력
- 상위 분위 0.736, 양의 누적 순매수, z 2.13.
- 출력
- 다음 날 시가에 매도한다.
- 대조
- 가격 하락 1틱에서 비용 1틱을 빼 순손익은 0틱이다.
C. 실험 설정
고정 규칙은 수급 60일, 과거 분위 250일, 상위 2/3, 충격 z 2, 보유 하루다. 비용 민감도는 0.5, 1, 2틱이다. 최소 20건과 12개월을 충족하면 월 블록 bootstrap 10,000회와 여섯 가설 Holm 보정을 쓴다. 난수 시드는 191이다.