세 줄 요약
- 방향 적중률 차이는 +10.4%p지만 Holm 보정 p는 0.286이다.
- 거래 89건의 1틱 비용 후 평균은 +4.70틱이며 보정 p는 0.322다.
- 2025년과 2026년 손익 부호가 다르고 두 확증 가설 모두 검정 문턱을 넘지 못했다.
가설과 결론
- 가설
- H540은 10년 금리의 5영업일 방향 적중률이 기준 자기회귀보다 2%p 넘게 높다는 가설이다. H541은 이 신호의 10년 국채선물 거래가 비용 1틱을 넘는다는 가설이다.
- 결론
- 두 확증 가설의 통계 조건을 충족하지 못해 폐기한다. 추정치가 양수라는 사실과 유의하다는 결론은 다르다.
용어와 기호
- zero-shot
- 이 자료로 모형을 추가 학습하지 않고 사전학습 모형을 쓰는 방식이다.
- 적중률
- 실제 금리 변화가 0이 아닌 표본에서 예측 방향이 실현 방향과 일치한 비율이다.
- AR(1)
- 전일 금리와 절편으로 다음 금리 수준을 설명하는 1차 자기회귀다.
- 틱
- 선물 가격의 최소 단위인 0.01이다.
- bp
- 금리 0.01%p에 해당한다.
- 월 블록 bootstrap
- 같은 달의 관측을 묶어서 반복 복원추출하는 검정이다.
- Holm 보정
- 두 확증 가설을 함께 판정할 때 다중 검정 오류를 조절하는 방법이다.
자료
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 한국은행 ECOS 국고 3년과 5년 | 2000-01-04~2026-11-03 | 일별 각 6,641건 | 공개 금리 예측과 금리 곡선 |
| 국고 10년 | 2000-12-18~2026-11-03 | 일별 6,406건 | 주 확증 대상 |
| 미국 국채 금리 | 2000-01-03~2026-10-30 | 일별 각 7,000행, 결측 289건 | 미국 10년 보정 탐색 |
| 10년 국채선물 일봉과 분봉 | 확인 구간 | 일별 및 1분 | 동일 월물 시가와 실행 비교 |
금리 시계열은 날짜 중복이 없고 미국 금리는 최근 구간 739행이 재조회와 일치했다. 선물 원자료는 외부로 보내지 않았다.
방법과 모델
| 모델 | 입력과 설정 | 역할 |
|---|---|---|
| Chronos-Bolt-small | 최근 512관측, 5일 예측 중앙값, 추가 학습 없음 | 확증 |
| AR(1) | 같은 512관측에 절편을 포함해 적합하고 5번 반복 | 확증 기준선 |
| 동적 Nelson-Siegel | 3년과 5년, 10년 금리. 감쇠 0.0609와 요인별 AR(1) | 비교 |
| 직전 방향과 랜덤워크 | 직전 5일 변화 방향 또는 변화 0 | 비교 |
발견 구간은 2024년 11월 26일까지이고 확인 구간은 공개일 뒤부터 2026년 11월 3일까지다. 주간 마지막 원점의 금리 예측을 다음 거래일 개장에 적용한다. 선물 월물은 원점에 알려진 거래량으로 고르고 동일 월물 시가를 짝짓는다.
결과
| 구분 | 표본 | 결과 | Holm 보정 p |
|---|---|---|---|
| Chronos 방향 적중률 | 96 | 55.2% | 0.286 |
| AR(1) 방향 적중률 | 96 | 44.8% | |
| 1틱 비용 후 거래당 손익 | 89 | +4.70틱 | 0.322 |
방향 차이의 95% 구간은 -4.4~26.0%p이고 거래당 손익 구간은 -15.74~24.87틱이다. 검정은 24개 월 블록을 10,000회 복원추출했다. 0인 실현 변화 1건은 방향 분모에서 뺐다. 동일 월물 가격을 짝짓지 못한 거래 원점 8건은 손익에서 뺐다.
동적 Nelson-Siegel과 직전 방향 기준선의 적중률은 각각 45.8%와 47.9%다. 같은 거래일에서 항상 매수는 -8.90틱, 직전 방향 반복은 +3.08틱, 무작위 방향 한 경로는 -10.43틱이다. 신호 부호를 10,000회 섞은 탐색 귀무의 관측값 이상 비율은 0.386이다. 개별 주간 순열은 시간 의존성을 보존하지 않아 확증 검정이 아니다. 미국 10년 금리를 보정한 탐색판은 56.3%로 2%p 개선 조건에 못 미쳤다. 3년 방향 탐색은 97건에서 60.8%, AR(1)은 43.3%다.
강건성과 실행
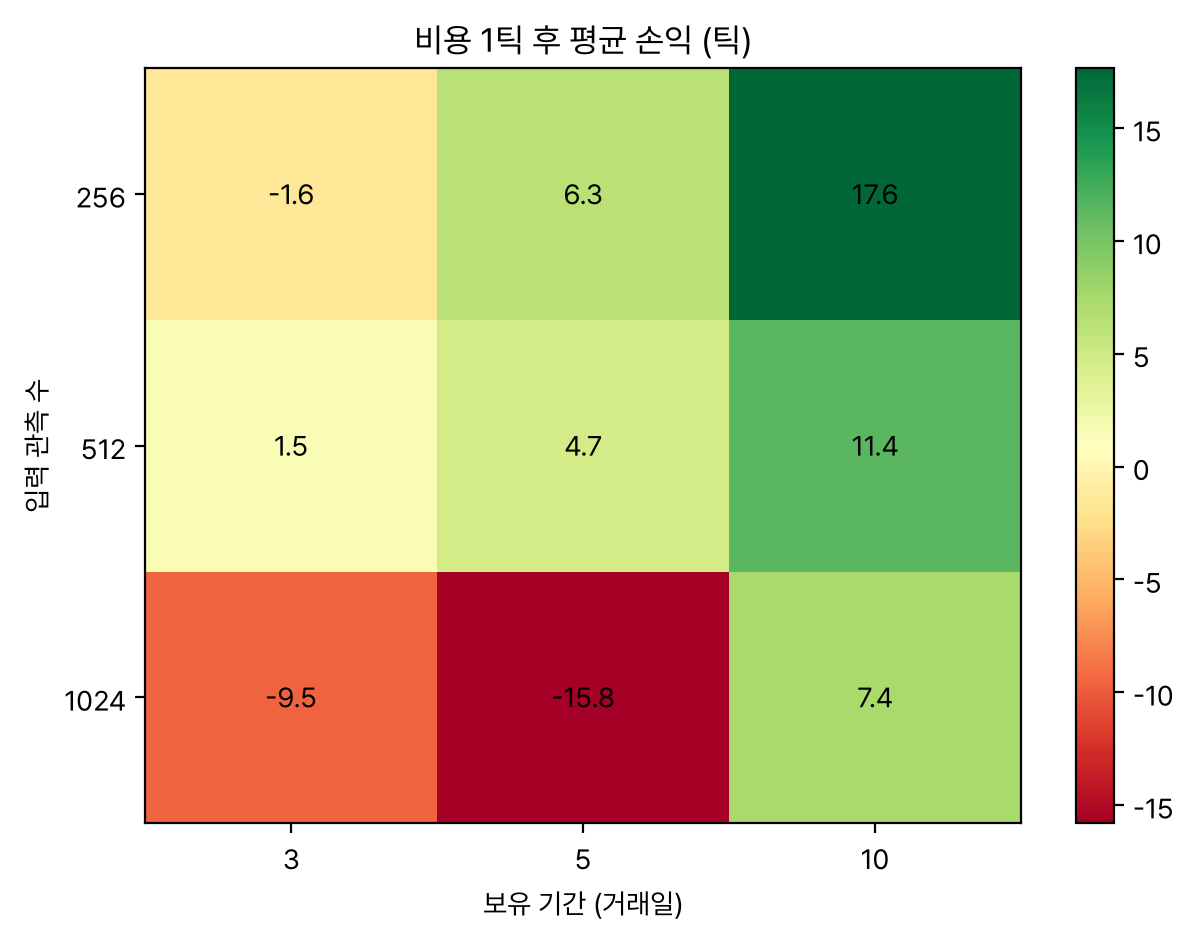
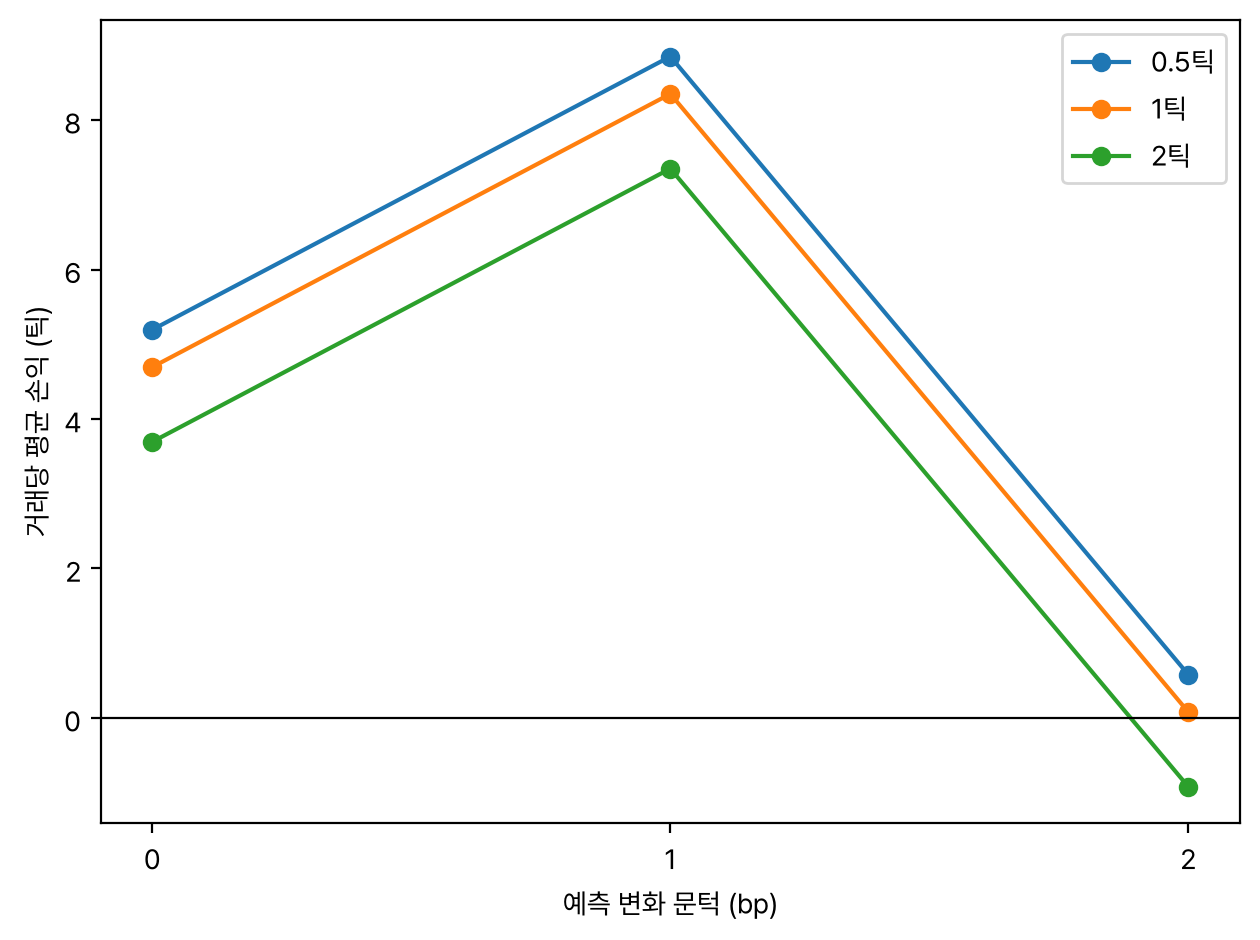
확증 설정의 비용 0.5, 1, 2틱 후 평균은 각각 +5.20, +4.70, +3.70틱이다. 비용 1틱 후 2025년은 47건에 -18.17틱, 2026년은 40건에 +30.07틱이다. 2024년은 2건에 +34.50틱이다. 사전 지정한 충격 기간은 확인 구간 밖이어서 제외 결과는 변하지 않는다.
89건에서 개장 후 1분과 5분 진입은 각각 +3.46틱과 +4.34틱이었다. 1틱 유리한 지정가는 가격 통과 기준 70건이 체결되어 미체결을 0으로 둘 때 신호당 +2.43틱이었다. 대기 순서를 모르는 낙관적 상한이다. 예측 크기 중앙값은 1.55bp이며 실현 금리 변화와의 상관은 0.0002다. 탐색적으로 예측 변화는 국고 금리 수준과 0.44, 미국 10년 금리 5관측 변화와 0.08의 상관을 보였다. 두 변수를 선형 통제한 뒤 실현 변화와의 편상관은 0.03이다. 이 값은 확인 표본의 사후 진단이다.
한계
금리 공표 시각을 확인하지 못해 전일 값을 다음 거래일 08:20에 안다는 가정을 썼다. 사전학습 자료의 확인 기간 포함 여부와 실시간 빈티지 개정은 확인할 수 없다. 10선 실제 비용은 1틱보다 클 수 있다. 월물 교체 가격이 없으면 해당 거래를 제외했고 연말 휴장이나 원점의 선물 일봉 부재도 보수적으로 제외했다.
10일 보유는 매주 진입해 포지션이 겹치며 자본 제약을 반영하지 않는다. 미세조정과 TimesFM은 실행하지 않았다. 3년과 미국 금리 보정 결과는 탐색이고 작은 표본에 다중 비교가 있다.
산출물
공개 자료 출처는 한국은행 ECOS와 FRED다. 발상은 BIS의 BISTRO 연구에서 얻었다. 이 논문은 거시 시계열 예측과 조건부 시나리오를 다루며 이 선물 전략의 수익성을 검증한 것은 아니다.