세 줄 요약
- 전날 밤 뉴욕 종가 기준 미국 10년 금리가 3bp 이상 움직인 다음 한국 세션에서, 금리가 오른 날 시가 직후 3년 선물을 사고 내린 날 팔아 종가 단일가에 청산하면 계약당 평균 +2.83틱(승률 60%, 1,144건)이다.
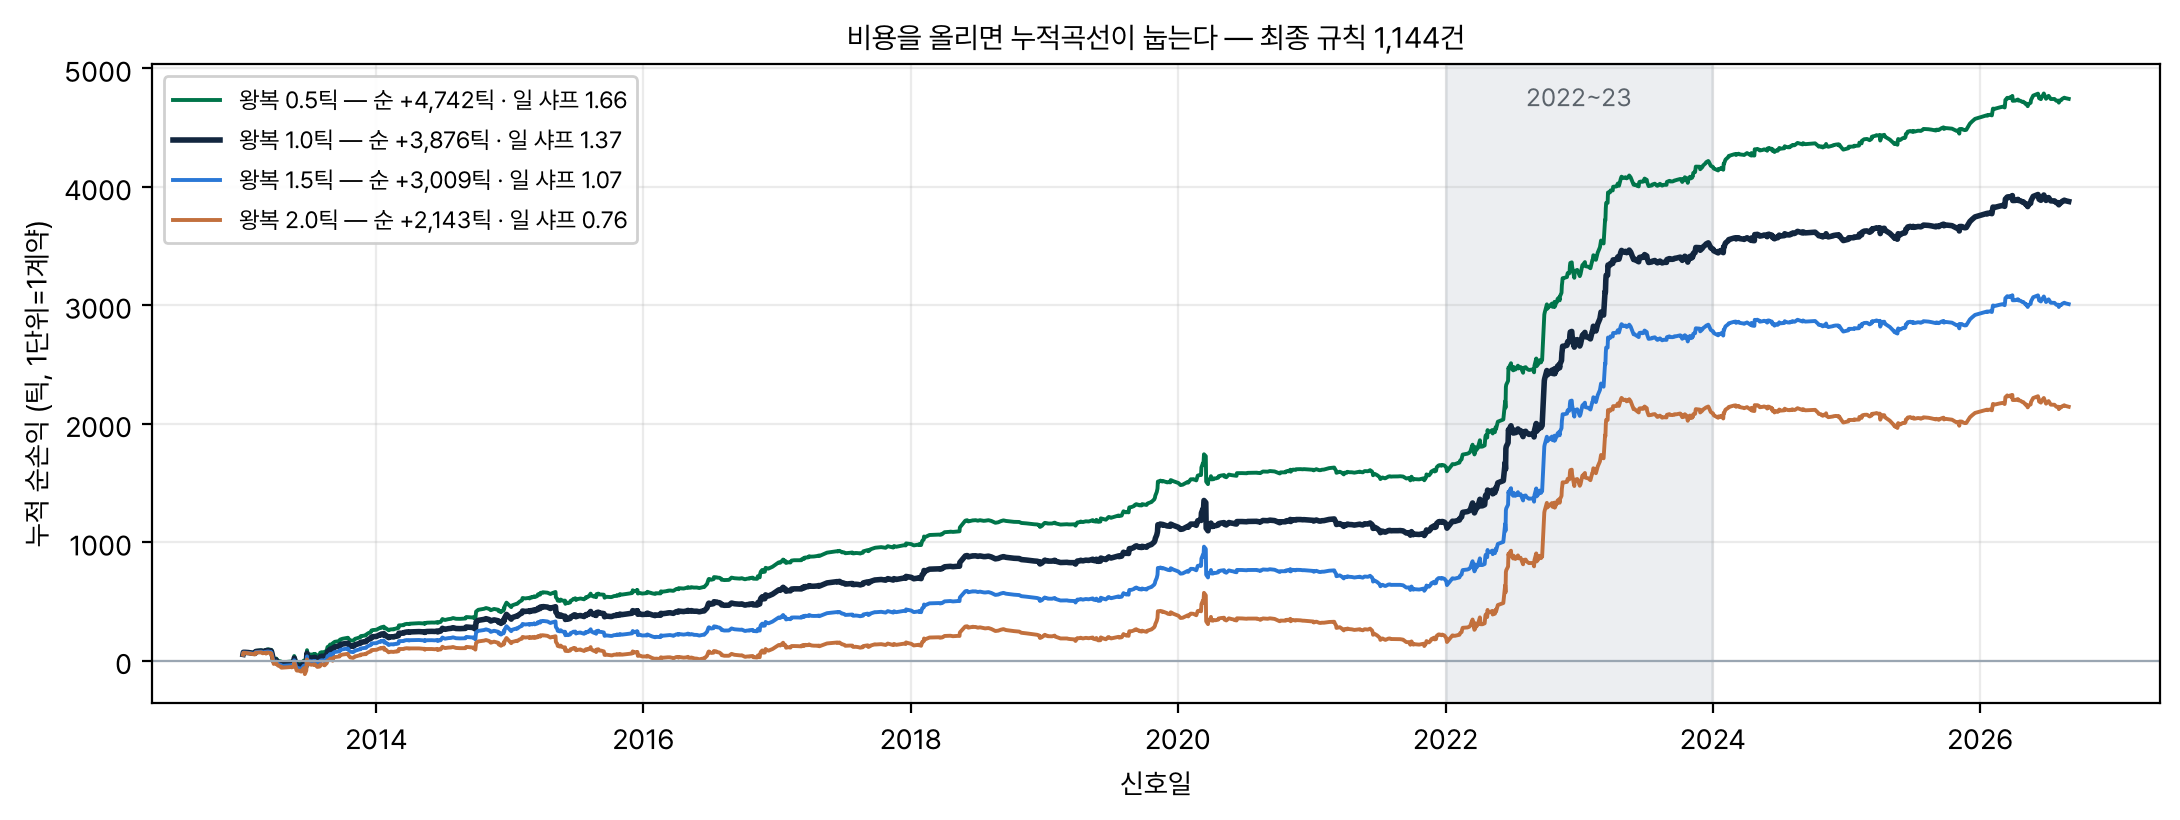
- 왕복 비용 1틱을 빼도 일 샤프가 1.37이고, 신호를 어긋나게 옮긴 귀무 2,500회에서 이만큼 나올 확률은 0.04%다.
- 그러나 5세션, 10세션 보유 방향은 우리 자료 299열 어느 조합으로도 표본 밖에서 예측되지 않았다.
가설과 결론
- 가설
- 3년 국채선물을 매일 아침 추천하는 데 결정적인 자료가 있고, 그 추천은 1~2주 보유를 받칠 수 있다. 구체적으로는 아래 네 가설(H57~H60)이다.
- 결론
- 결정적인 자료는 전날 밤 미국 10년 금리 종가 변화 하나이고, 그것이 받치는 것은 하루(시가→종가) 되돌림까지다. 1~2주 방향은 예측되지 않았다. 규칙은 표본을 본 뒤 조건을 붙였으므로 사후 최고에 가깝고, 진짜 검증은 명세를 고정한 뒤의 기록이다.
- H57 · 지지
- 전날 밤 미국 10년 금리 변화 Δ 가 |Δ|≥3bp 이면 다음 한국 세션의 시가→종가는 금리가 오른 쪽으로 (선물은 상승) 되돌린다.
- H58 · 미지지
- 보유 5세션, 10세션 방향은 자료 전체 특징의 결합이나 단일 특징으로 표본 밖에서 예측된다.
- H59 · 지지
- 가장 중요한 자료는 해외 금리(미국 국채 종가)이고, 국내 자료는 일중과 다일 어느 쪽에서도 추가 정보를 주지 못한다.
- H60 · 판정 불가
- 되돌림은 금통위 결정일과 그 다음 날 약하다. 표본이 66건, 51건이라 가설이 아니라 관망 필터로만 채택했다.
사후 탐색이다. 가설과 규칙은 자료를 본 뒤에 세웠다. 특징 111개로 보유 1, 3, 5, 10세션 손익을 단변량 스캔한 뒤 «일중 되돌림» 을 대상으로 잡았고, 평일 연속 세션 조건, 단위 경계(3, 6, 10bp), 관망 필터 세 가지는 표본을 보고 정했다. 그래서 표본 안 성과는 사후 최고에 가깝다. 표본 밖이라 부를 수 있는 것은 연 단위 재학습의 계수 추정과, 명세를 고정한 시점 뒤의 기록 두 가지뿐이다.
용어와 기호
- 틱
- 국채선물 호가 한 칸(0.01포인트). 3년 선물 1계약당 1만원이다.
- bp
- 금리 0.01%포인트. 3년 선물은 금리 1bp 에 약 2.9틱 움직인다.
- 신호일 s · 세션 t
- s 는 한국 거래일, t 는 s 다음 한국 거래일이다. 특징 행 s 는 «t 개장 전(08:20 KST)» 까지 알려진 정보만 쓴다.
- Δ
- 미국 10년 국채금리의 뉴욕 날짜 s 종가에서 직전 미국 영업일 종가를 뺀 값(bp). 한국 s 밤~t 새벽에 마감하므로 t 개장 전에 알려진다.
- 시가 갭
- t 시가 − s 종가(틱).
- 일중(시가→종가)
- t 시가에 사서 t 종가에 판 매수 1계약 손익(틱). 팔면 부호를 뒤집는다.
- 되돌림(페이드)
- Δ 가 크게 움직인 날 선물이 갭으로 열리고, 장중에 그 일부를 반대로 되돌리는 현상. 규칙은 Δ 가 오른 날(선물 갭하락) 사는 쪽에 선다.
- 단위 u · N0
- |Δ| 가 3bp 미만이면 0(관망), 3~6bp 이면 1, 6~10bp 이면 2, 10bp 이상이면 3. 1단위는 N0 계약이다. 기본 수량은 1, 2, 3단위에 17, 33, 50계약을 거는 사다리이고, 작게 하려면 N0 를 정해 단위 × N0 로 쓴다.
- 관망 필터
- 세션이 신호일의 달력상 다음 날이 아닐 때(주말, 연휴), 금통위 결정일과 그 다음 날, 미국 채권시장 휴장일, 미국 2년 금리가 10년과 반대로 2bp 이상 움직인 날(곡선 뒤틀림)에는 매매하지 않는다.
- 총손익 · 순손익
- 총손익은 비용 전 계약당 시가→종가 손익(틱, 방향 반영). 순손익은 왕복 비용을 뺀 값이고 «단위가중» 은 단위 u 를 곱한 합이다. 기본 왕복 비용은 1.0틱이다.
- 승률
- 총손익이 0 보다 큰 거래의 비율.
- t 값
- 평균 ÷ 표준오차. 거래를 독립으로 본 값이라 월 군집이나 주 군집으로 다시 셈한 값(월 군집 6.85)보다 크다.
- 일 샤프
- 신호가 없는 날을 0 으로 채운 일별 순손익의 평균 ÷ 표준편차 × √250.
- IC
- 예측과 실현의 스피어만 순위상관. 0 이면 무정보이고 일간 자료에서 0.05 를 넘으면 쓸 만하다고 본다.
- 표본 밖(OOS)
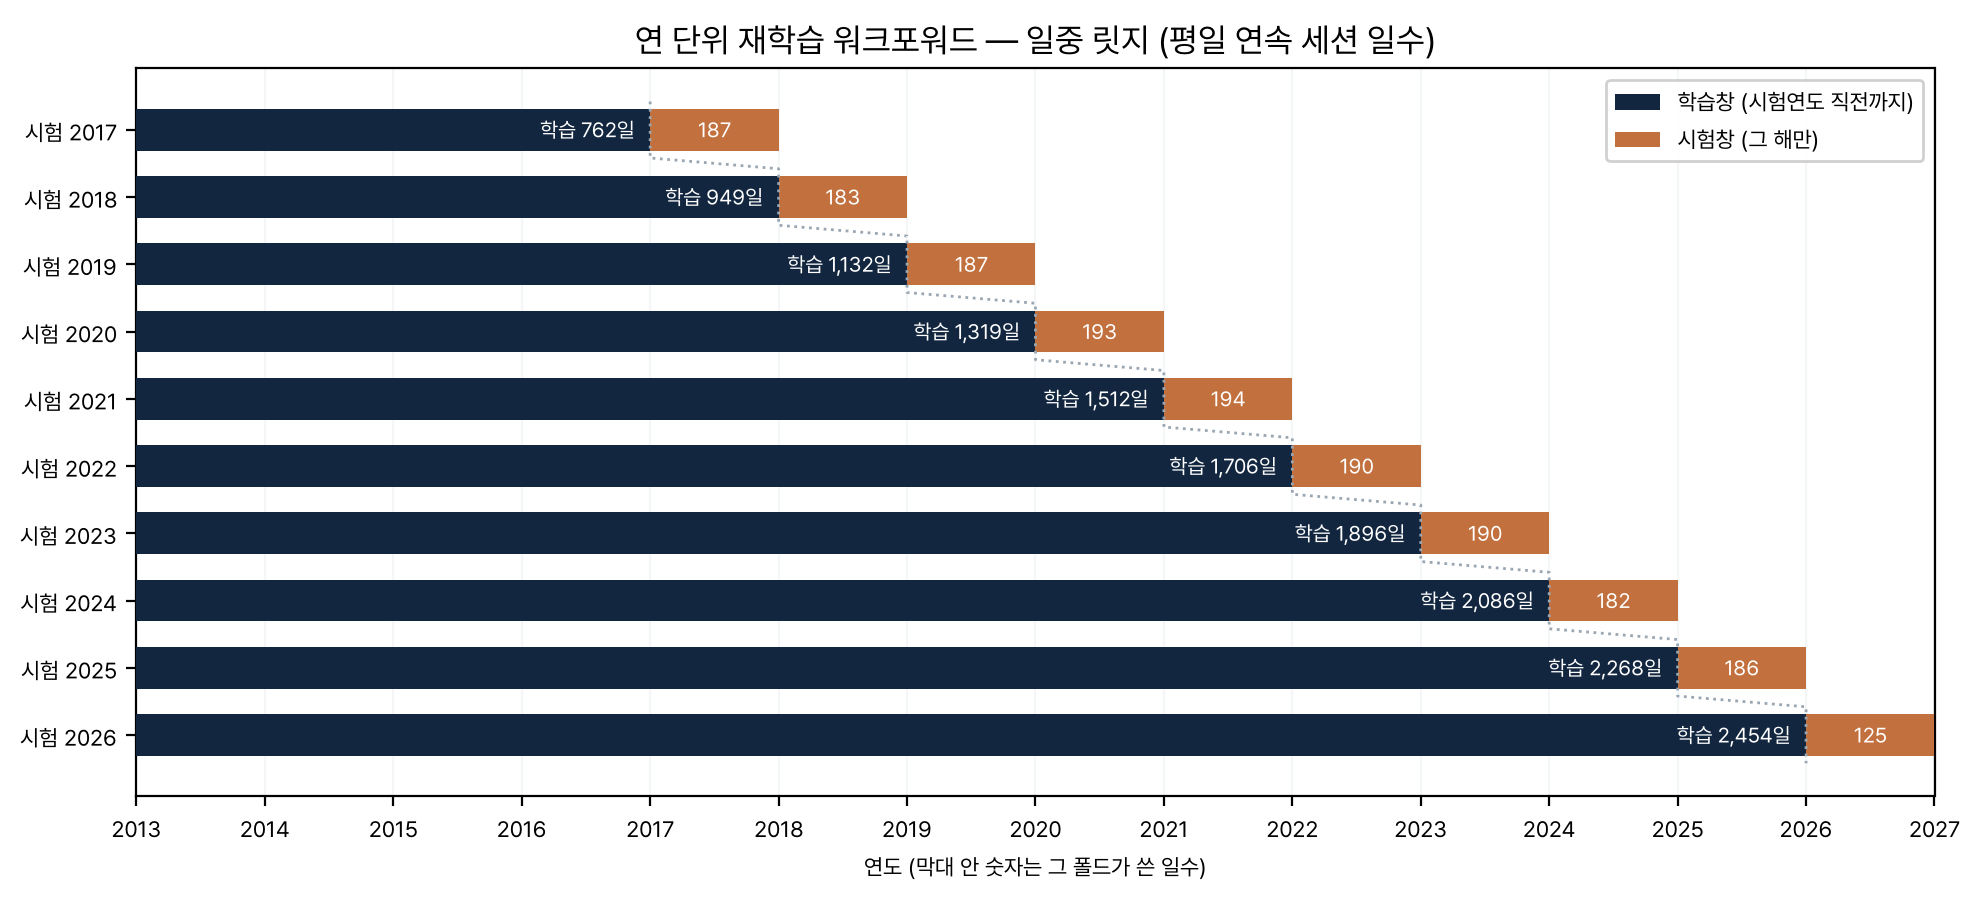
- 학습에 쓰지 않은 기간의 예측. 여기서는 시험 연도 이전 자료로만 적합한 모델이 그 해를 예측한 것을 이어붙인다.
- 워크포워드 · 연 재학습
- 해마다 1월에 시험 연도 이전 전부로 다시 학습하고 그 해를 예측하는 분할. 시험 2017~2026-08.
- 엠바고
- 표적이 n세션 손익이면 시험 첫날 직전 n+2일은 학습에서 뺀다(표적이 시험 기간과 겹치지 않게).
- 순환이동 귀무
- 신호(또는 특징)를 표적에 대해 무작위로 돌려 붙여 같은 절차를 반복한 분포. 원래 관계는 깨지고 자기상관 구조는 남는다. p 는 관측이 귀무에서 그만큼 나올 비율이다.
- 최대 |IC| 귀무
- 특징 228개를 다 훑어 가장 큰 |IC| 를 고르는 절차 전체를 귀무에서 반복한 «최대 |IC|» 의 분포. 많이 훑고 제일 좋은 것을 고르는 편향을 반영한다.
- 릿지
- L2 벌점이 붙은 선형회귀. α 가 클수록 계수를 눌러 붙인다.
- LightGBM
- 그래디언트 부스팅 결정트리. 이전 트리의 잔차를 다음 트리가 맞춘다.
- 직전 60일 변동성
- 신호일까지 60거래일 일 수익률(틱)의 표준편차. 표본 중앙값은 약 9틱이다.
- 동시호가 · 종가 단일가
- 개장(08:45)과 종가(15:35~15:45)에 주문을 모아 한 가격으로 체결하는 방식.
- 손절 · MAE
- 손절은 체결가에서 정한 틱만큼 불리해지면 청산하는 주문. MAE 는 진입 뒤 장중 최대 역행 폭이다.
- 근월물 · 롤
- 만기가 가장 가까운 선물. 손익은 «기준가 대비» 사슬로 이어 롤 점프가 없게 셌다.
자료
| 자료 | 기간 | 해상도 | 규모 | 쓰임 |
|---|---|---|---|---|
| 3년 국채선물 일봉(근월) | 2012-01 ~ 2026-09 | 일 | 한국 거래일 3,618 | 표적(시가→종가, 보유 5·10세션 손익), 롤 안전 사슬 |
| 10년 국채선물 일봉 | 2012-01 ~ 2026-09 | 일 | 같은 달력 | 같은 규칙의 교차 확인 |
| 인포맥스 일별 풀(미국 2·5·10년 금리, 달러지수, 원화, 일본·독일 국채 등) | 2012-01 ~ 2026-09-28 | 일(미국 열은 뉴욕 날짜 종가) | 4,354행 | 신호 Δ. 미국 10년 열은 FRED DGS10 과 일 변화 상관 0.95 |
| 미국 금리 1분(2·5·10년) | 2021-06 ~ 2026-09 | 1분, 한국 시각 | 1,278일 | 갭과 되돌림을 낮(A)·밤(B) 움직임으로 분해 |
| 3년 선물 1분봉 | 2016-08 ~ 2026-09 | 1분 | 신호 966건 중 경로 943건 | 장중 경로, 손절, 진입·청산 시각 |
| 코스콤 체결·호가 틱 | 2026-07-08 ~ 09-28 | 틱 | 48일 | 개장 단일가 체결량, 호가 스프레드·잔량 |
| FRED 공개 시계열(검증용 사본) | 2012 ~ 2026-09 | 일 | 10종 | VIX·기대인플레·실질금리·S&P·WTI·브렌트, 풀 대조. 라이브 신호에는 쓰지 않는다 |
| 이벤트·수급·기사·종목 원장·체결 테이프·신용 표 | 표마다 다름(2005~, 테이프 2022-01~) | 일 | 아래 계열표 | 추가 정보가 있는지 시험 |
| 계열 | 열 | 무엇이 들어 있나 |
|---|---|---|
| G 해외 금리·환율 | 23 | 미국 2·5·10년, 독일, 일본, 원화, 달러지수의 1·5·20일 변화 |
| E 외부 공개(FRED) | 17 | 미국 VIX·기대인플레·실질금리·S&P·WTI |
| P 자체 가격 | 25 | 선물 수익률·변동성·모멘텀·일중 형태·체결 성향 |
| K 국내 금리·커브 | 25 | 국고 커브·스프레드·기준금리 대비·IRS·통안·캐리 |
| F 선물 베이시스·수급 | 38 | 저평·고평·이론갭·투자자별 순매수 1·5·20일·평균단가 |
| X 보조 | 10 | 브렌트 변화, 코스피200 수익률(2022~) |
| C 신용·기관채 스프레드 | 22 | 회사채·은행채·공사채·MBS·지방채 3년 스프레드 |
| EVT 이벤트·정책·입찰·달력 | 51 | 금통위·FOMC·입찰 tail·응찰률·서프라이즈(2020-09~)·달력 |
| LED 종목 원장 수급 | 47 | 외국인·보험·은행·정부·대차·거래 회전(만기 구간별 20일 누적) |
| TXT 기사 논조·주제 | 23 | 채권 마감·채권분석·뉴욕마켓워치 사전 점수 |
| TAPE 현물 체결 테이프 | 18 | 민평 대비 체결 수익률·거래량 z. 2022-01 이후에만 밀집(커버리지 30~36%) |
뉴스 원천은 2026-07-06, 경제지표 캘린더는 2026-08-14 에서 끝난다. 기사 본문 원문은 산출물에 넣지 않았고 점수와 플래그만 남겼다. 2026-07 중순부터 일별 풀에서 미국 영업일 11일이 빠졌고 선물 일봉도 2영업일(09-14, 09-22)이 비었다. 2025-06-10 은 정산가가 0 이라 종가 대신 현재가를 썼다.
분할과 평가 방법
하루짜리 규칙은 신호일 2,575일(평일 연속 세션, 2013-01~2026-08) 전체로 평가한다. 학습이 있는 모델(릿지, LightGBM)은 연 단위 재학습이다. 해마다 1월에 시험 연도 이전의 평일 연속 세션 전부(2013 시작)로 다시 적합하고 그 해를 예측한다. 시험은 2017~2026-08 이다.
| 절차 | 무엇을 보나 |
|---|---|
| 단변량 스캔 | 특징 × 보유 {1, 3, 5, 10}세션의 스피어만 IC. p 는 특징을 표적에 대해 순환이동(≥60일)한 귀무 300회. 시대 3구간(2013-16 · 2017-21 · 2022-26) 부호 일치를 함께 본다 |
| 최대 |IC| 귀무 | 228개 중 최대 |IC| 를 표적을 순환이동한 1,000회의 «최대 |IC|» 분포와 비교. 고르는 절차 전체를 귀무에서 흉내 낸다 |
| 연 재학습 릿지·LightGBM | 계열 단독·전체·계열 제외 비교. 표적은 손익을 직전 60일 일 변동성 × √n 으로 나눈 값 |
| 규칙 평가 | 단위·비용·연도·시대·요일·이벤트별 성과. 순환이동 귀무(설계 전체를 이동), 월 블록 부트스트랩, 중첩 임계값 선택, 손절·경로(MAE)는 1분봉 |
| 실행 가능성 | 코스콤 틱으로 개장 단일가 체결량·스프레드·잔량, 1분봉으로 종가 단일가 체결량 |
| 독립 감사 | 별도 에이전트가 원자료에서 규칙을 처음부터 다시 구현하고, 재현 숫자를 낸 뒤에야 이 저장소 코드와 대조 |
모델
| 모델 | 표적 | 피처 | 설정 |
|---|---|---|---|
| 되돌림 규칙 | t 시가→종가 (방향 반영) | Δ 1개 + 필터 | 임계 3·6·10bp → 단위 0~3(수량 17·33·50계약), 방향 sign(Δ), 종가 단일가 청산, 손절 25틱. 학습 모수 없음 |
| 릿지 회귀 (일중) | 다음 세션 시가→종가 ÷ 직전 60일 변동성 | 해외 6 + 전일 국내 6 = 12열(그 밖 5개 세트는 1·2·6·18·111열) | α=300 · 학습창 중앙값/표준편차로 표준화 후 ±4 절단 · 결측 0 · 표적 ±4 절단 · 연 재학습 |
| 릿지 회귀 (5·10세션) | 시가 진입 n세션째 종가까지 손익 ÷ (60일 변동성 × √n) | 핵심 111열, 계열 실험은 299열 | α=2000 · 표준화·절단 위와 같음 · 엠바고 n+2일 |
| LightGBM 회귀 | 위와 같음 | 핵심 111열 | n_estimators=250 · learning_rate=0.02 · num_leaves=7 · min_child_samples=80 · subsample=0.7(매번) · colsample_bytree=0.5 · reg_lambda=5.0 · max_depth 제한 없음(잎 7 이 정한다) |
| 모멘텀 부호 규칙 | 일 재조정 보유 손익 | 선물 20·60·120·250일 수익률의 부호 | 학습 모수 없음. 회전 비용 반영 |
| 유가·기대인플레 모멘텀 | 일 재조정 보유 손익 | 브렌트 20일·WTI 20일·기대인플레 5일의 250일 롤링 z, 상승 → 매도 | 세 z 의 평균의 부호(또는 z/2 를 ±1 로 절단한 비례). 학습 모수 없음 |
아래 구조도는 마지막 폴드(훈련 2013~2025, 시험 2026)의 학습된 모델 객체에서 그렸다. 그리기 전에 연 재학습 전체를 다시 돌려 표본 밖 IC 가 기록된 값(릿지 일중 +0.199, 릿지 10세션 +0.082, LightGBM 10세션 −0.002)과 같은지 확인했다. 모멘텀 규칙과 유가 규칙은 학습하는 모수가 없어 위 표가 그 명세의 전부다.
되돌림 규칙 — 이 실험의 결론 모델
학습하는 모수가 없다. 미국 10년 금리 변화 Δ 를 세 임계값에서 잘라 수량을 정하고 부호로 방향을 정한다.
릿지 회귀 (일중) — 해외+전일 국내 12열
미국 금리 하나(IC +0.179)보다 조금 낫다(+0.199). 더 넣어도 나아지지 않는다.
릿지 회귀 (10세션) — 핵심 111열
1~2주 방향을 맞히려는 시도다. 표본 밖에서 우연과 구분되지 않는다(IC +0.082, 순환이동 p 0.19).
LightGBM 회귀 (10세션) — 핵심 111열
비선형 상호작용이 있으면 릿지가 놓친 신호를 잡을 수 있다는 가설의 시험이다. 표본 밖 IC 는 0 이다.
n 은 그 노드를 지난 학습 표본 수다.| 분기 위치 \ 피처 | F__net_bank20 | K__msb3_y3 | K__y3_dev250 | F__net_ind20 | K__s30_10 | F__net_ins20 | K__fly3510 | K__irs3_y3_d20 | F__net_trust20 | P__vol20 | F__net_sec20 | K__cd_base | G__us10_2 | K__msb1_base | F__cheap_ticks | K__s30_10_d20 | G__dxy_d20 | F__edge_sec5 | K__s3_2_d20 | G__kr_us_spread | K__s3_2 | K__irs1_cd | K__base_chg120 | P__madist200 | K__irs10_y10 | K__carry_repo | F__dte | P__mom_z250 | K__y3_pct250 | K__cashvol20 | P__volratio | G__krw_d20 | P__chanpos250 | F__gap_pool_bp | P__mom_z60 | K__carry | G__kr_us_spread_d20 | G__bund_d5 | F__net_pens20 | P__ret60 | K__irs3_y3 | G__jgb_d5 | P__ret250 | G__us10_2_d20 | F__net_frn20 | G__us2_d20 | F__mkt_basis | F__gap_basket_bp | P__ret120 | K__s10_3 | F__cal_spread | K__y3_dev60 | G__us10_dev60 | F__edge_frn5 | P__madist50 | P__tape5 | F__rich_ticks | K__d3_20 | K__y3_base | P__mom_z20 | P__chanpos60 | G__dxy_d5 | F__theo_gap | F__basis_resid | F__net_frn5 | F__net_ins5 | P__ret10 | K__s10_3_d20 | G__us2_d5 | G__us10_d5 | G__us10_d20 | G__krw_d5 | G__catchup5 | F__gap_pool_d5 | F__net_sec5 | F__net_bank5 | F__net_trust5 | F__net_pens5 | P__ret20 | P__intra | P__ret5 | P__chanpos20 | P__tape1 | K__d3_5 | G__us10_d1 | F__net_sec1 | F__net_ind1 | F__net_ind5 | F__edge_ind | F__edge_ind5 | P__ret1 | P__ret2 | P__gap | P__closeloc | P__range_z | P__streak | K__d3_1 | G__us2_d1 | G__bund_d1 | G__jgb_d1 | G__krw_d1 | G__dxy_d1 | G__catchup1 | F__theo_gap_d5 | F__net_frn1 | F__net_bank1 | F__net_trust1 | F__net_ins1 | F__net_pens1 | F__edge_frn | F__edge_sec | 합 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 깊이 0 (뿌리) | 29 | 35 | 26 | 14 | 7 | 12 | 12 | 19 | 21 | 0 | 6 | 3 | 2 | 0 | 6 | 1 | 12 | 2 | 3 | 4 | 1 | 0 | 2 | 3 | 0 | 0 | 0 | 0 | 1 | 1 | 5 | 0 | 0 | 1 | 0 | 1 | 0 | 1 | 0 | 0 | 3 | 4 | 2 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 | 2 | 0 | 0 | 1 | 0 | 0 | 1 | 1 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 250 |
| 깊이 1 | 24 | 10 | 21 | 13 | 19 | 16 | 13 | 7 | 3 | 11 | 11 | 4 | 8 | 3 | 2 | 11 | 5 | 8 | 7 | 6 | 4 | 5 | 6 | 7 | 2 | 1 | 2 | 7 | 8 | 4 | 5 | 2 | 2 | 6 | 3 | 1 | 2 | 3 | 2 | 4 | 3 | 6 | 1 | 7 | 1 | 3 | 1 | 2 | 1 | 0 | 2 | 2 | 0 | 0 | 0 | 3 | 2 | 0 | 0 | 0 | 0 | 0 | 2 | 1 | 1 | 0 | 0 | 0 | 1 | 0 | 0 | 2 | 1 | 0 | 0 | 0 | 1 | 2 | 0 | 0 | 0 | 0 | 0 | 1 | 0 | 1 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 326 |
| 깊이 2 | 21 | 18 | 12 | 15 | 13 | 11 | 14 | 7 | 4 | 15 | 8 | 16 | 7 | 13 | 7 | 7 | 5 | 7 | 7 | 3 | 7 | 9 | 5 | 3 | 4 | 11 | 5 | 7 | 4 | 3 | 1 | 6 | 4 | 5 | 6 | 3 | 8 | 6 | 4 | 1 | 1 | 1 | 5 | 0 | 0 | 5 | 4 | 5 | 3 | 2 | 5 | 1 | 1 | 2 | 2 | 1 | 2 | 4 | 3 | 3 | 1 | 1 | 2 | 0 | 0 | 3 | 0 | 2 | 0 | 1 | 1 | 0 | 0 | 1 | 1 | 0 | 1 | 0 | 0 | 1 | 0 | 1 | 0 | 0 | 1 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 380 |
| 깊이 3 | 8 | 13 | 10 | 12 | 9 | 7 | 5 | 4 | 8 | 8 | 8 | 9 | 10 | 8 | 8 | 5 | 3 | 9 | 2 | 7 | 9 | 5 | 3 | 5 | 8 | 6 | 5 | 2 | 3 | 7 | 2 | 7 | 7 | 2 | 3 | 6 | 3 | 4 | 7 | 5 | 4 | 1 | 3 | 3 | 8 | 2 | 4 | 2 | 3 | 4 | 2 | 3 | 2 | 1 | 2 | 1 | 1 | 2 | 2 | 1 | 1 | 2 | 0 | 3 | 2 | 1 | 2 | 1 | 0 | 1 | 0 | 0 | 0 | 2 | 1 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 321 |
| 깊이 4 | 2 | 6 | 4 | 6 | 6 | 8 | 3 | 2 | 3 | 3 | 4 | 4 | 7 | 4 | 4 | 3 | 3 | 0 | 5 | 4 | 3 | 4 | 6 | 2 | 6 | 2 | 7 | 3 | 2 | 3 | 5 | 3 | 3 | 3 | 3 | 3 | 2 | 2 | 1 | 2 | 2 | 0 | 0 | 0 | 2 | 0 | 1 | 1 | 2 | 3 | 0 | 1 | 4 | 3 | 3 | 1 | 1 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 1 | 0 | 1 | 0 | 2 | 1 | 2 | 0 | 0 | 0 | 1 | 1 | 1 | 1 | 1 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 185 |
| 깊이 5 | 1 | 1 | 0 | 1 | 1 | 1 | 4 | 0 | 0 | 1 | 0 | 0 | 0 | 3 | 2 | 1 | 0 | 1 | 1 | 1 | 0 | 1 | 1 | 1 | 1 | 0 | 1 | 0 | 1 | 1 | 0 | 0 | 1 | 0 | 1 | 2 | 1 | 0 | 1 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1 | 2 | 0 | 0 | 1 | 0 | 0 | 0 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 38 |
| 분기 합 | 85 | 83 | 73 | 61 | 55 | 55 | 51 | 39 | 39 | 38 | 37 | 36 | 34 | 31 | 29 | 28 | 28 | 27 | 25 | 25 | 24 | 24 | 23 | 21 | 21 | 20 | 20 | 19 | 19 | 19 | 18 | 18 | 17 | 17 | 16 | 16 | 16 | 16 | 15 | 13 | 13 | 12 | 11 | 11 | 11 | 10 | 10 | 10 | 9 | 9 | 9 | 8 | 8 | 8 | 7 | 7 | 7 | 6 | 5 | 4 | 4 | 4 | 4 | 4 | 4 | 4 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 3 | 2 | 2 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 1,500 |
| 손실 감소(gain) 몫 | 7.9% | 7.3% | 4.8% | 3.3% | 3.7% | 3.2% | 3.0% | 2.2% | 3.4% | 3.3% | 2.3% | 2.6% | 3.0% | 2.2% | 2.1% | 1.9% | 1.4% | 1.6% | 1.3% | 1.6% | 1.7% | 1.6% | 1.4% | 1.5% | 1.5% | 1.3% | 1.2% | 1.5% | 1.2% | 1.2% | 1.0% | 1.3% | 1.2% | 0.9% | 1.1% | 0.9% | 0.9% | 1.0% | 0.8% | 0.7% | 0.7% | 0.6% | 0.6% | 0.5% | 0.7% | 0.5% | 0.7% | 0.7% | 0.6% | 0.6% | 0.4% | 0.5% | 0.4% | 0.6% | 0.4% | 0.5% | 0.5% | 0.4% | 0.4% | 0.2% | 0.3% | 0.2% | 0.3% | 0.2% | 0.2% | 0.2% | 0.1% | 0.2% | 0.1% | 0.2% | 0.1% | 0.1% | 0.1% | 0.2% | 0.1% | 0.1% | 0.1% | 0.2% | 0.1% | 0.1% | 0.0% | 0.1% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 0.0% | 100% |
어느 깊이에서 어느 피처가 몇 번 갈랐나(그루 250개 합).
결과 1 · 하루짜리 되돌림
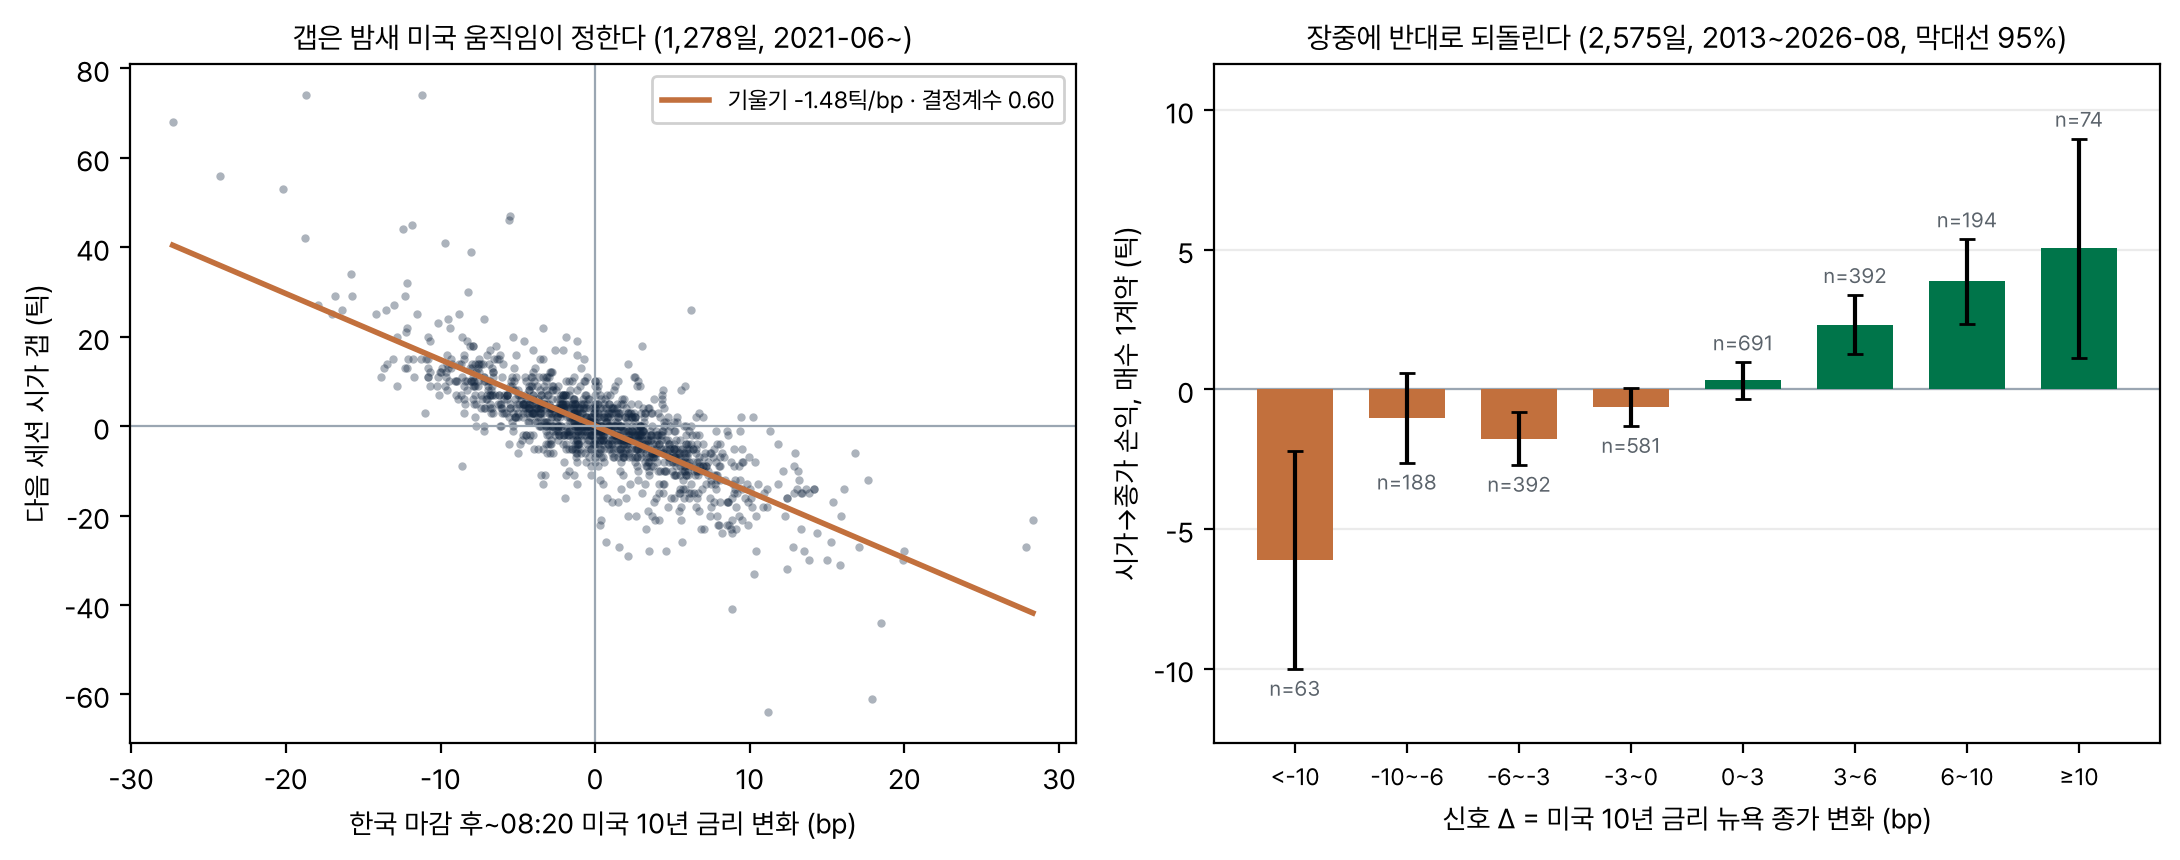
전날 밤 미국 금리는 다음 한국 세션의 시가 갭을 정하고, 갭의 일부는 장중에 되돌아온다.
| 관계 | 추정 | 표본 |
|---|---|---|
| 시가 갭 ~ 풀의 뉴욕 종가 변화 Δ | 기울기 −1.01, 상관 −0.63 | 3,295일 |
| 시가 갭 ~ 한국 마감 후~08:20 미국 10년 변화 B | 기울기 −1.48(t −43.7), 결정계수 0.60 | 1,278일(2021-06~) |
| 시가→종가 ~ Δ | 기울기 +0.32, IC +0.165(p 0.003), 시대 셋 +0.20 / +0.15 / +0.15 | 3,354일 |
| 시가→종가 ~ 한국 장중(07:00~15:45) 미국 변화 A 와 B | A +0.88(t 5.6), B +0.18(t 2.9) | 1,278일(2021-06~) |
되돌림은 «미국 변화로 설명되는 갭» 에만 걸린다. 갭을 미국 Δ 로 설명되는 부분과 잔차로 나누면 예측 갭 계수가 −0.41(t −7.5), 잔차 갭 계수가 −0.04(t −0.6)다. 신호 방향으로 본 평균 갭은 −6.17틱이고 장중에 +2.53틱(갭의 약 41%)을 되돌린다. 메커니즘(개장 단일가의 과잉 반응, 아시아 시간대 미국 금리의 얇은 호가 등)은 식별하지 못했다.
규칙의 성과
| 단위 | 조건 | 필터 전 건수 | 필터 전 평균 | 필터 뒤 건수 | 필터 뒤 평균 | 승률 | 표준편차 |
|---|---|---|---|---|---|---|---|
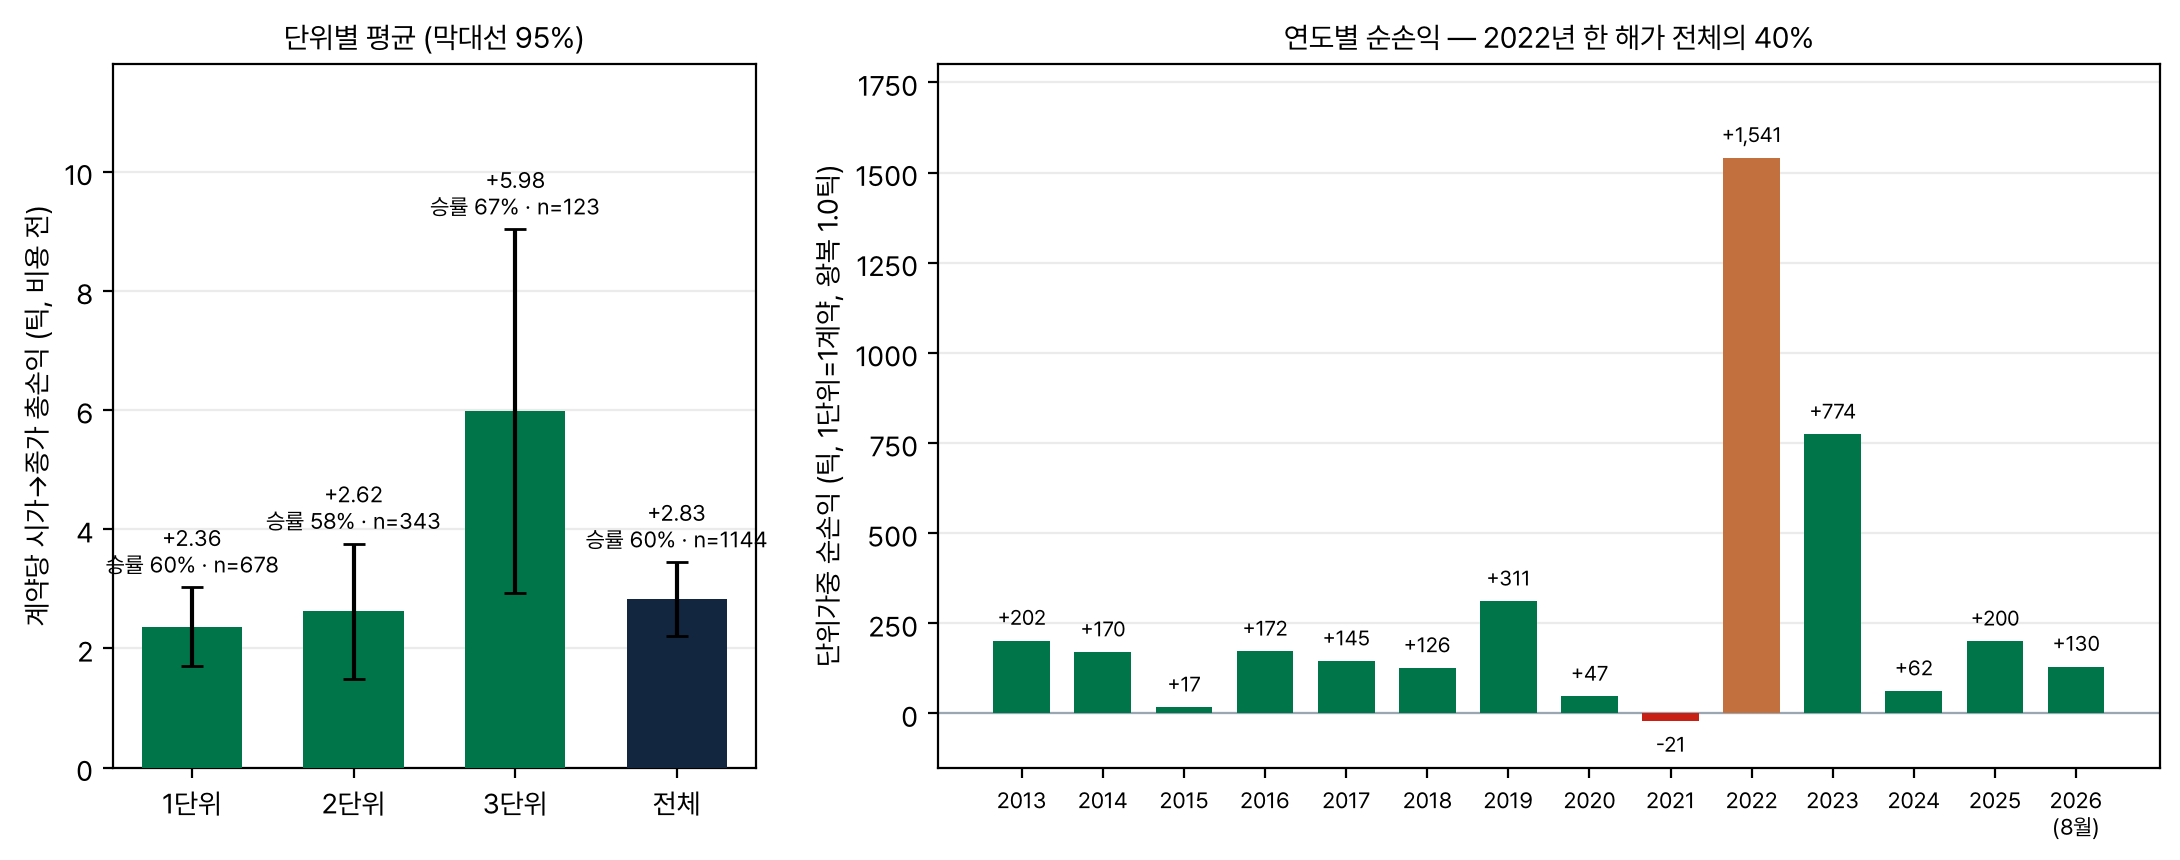
| 1 | 3≤|Δ|<6 | 784 | +2.04 | 678 | +2.36 | 59.9% | 8.8 |
| 2 | 6≤|Δ|<10 | 382 | +2.47 | 343 | +2.62 | 58.3% | 10.7 |
| 3 | |Δ|≥10 | 137 | +5.53 | 123 | +5.98 | 67.5% | 17.3 |
| 전체 | 1,303 (t 8.1) | +2.53 | 1,144 (t 9.0) | +2.83 | 60.2% |
필터로 뺀 159건은 금통위 당일과 다음 날 117건(평균 +0.18틱), 곡선 뒤틀림 36건(+0.53틱), 미국 휴장 5건, 미국 영업일 누락 1건이다. 카드 스크립트와 백테스트는 남은 1,144건에서 단위와 방향이 100% 일치한다(구현 검증). 거래 손익 분포(필터 전, 계약당 총손익)는 1% −27, 5% −13, 25% −3, 중앙 +2, 75% +8, 95% +20, 99% +34틱이다.
| 왕복 비용 | 순손익(틱) | 일 샤프 | 양수 연도 |
|---|---|---|---|
| 0.5틱 | +4,742 | 1.66 | 14/14 |
| 1.0틱(기본) | +3,876 | 1.37 | 13/14 |
| 1.5틱 | +3,009 | 1.07 | 10/14 |
| 2.0틱 | +2,143 | 0.76 | 10/14 |
유의성 검증
| 검정 | 결과 |
|---|---|
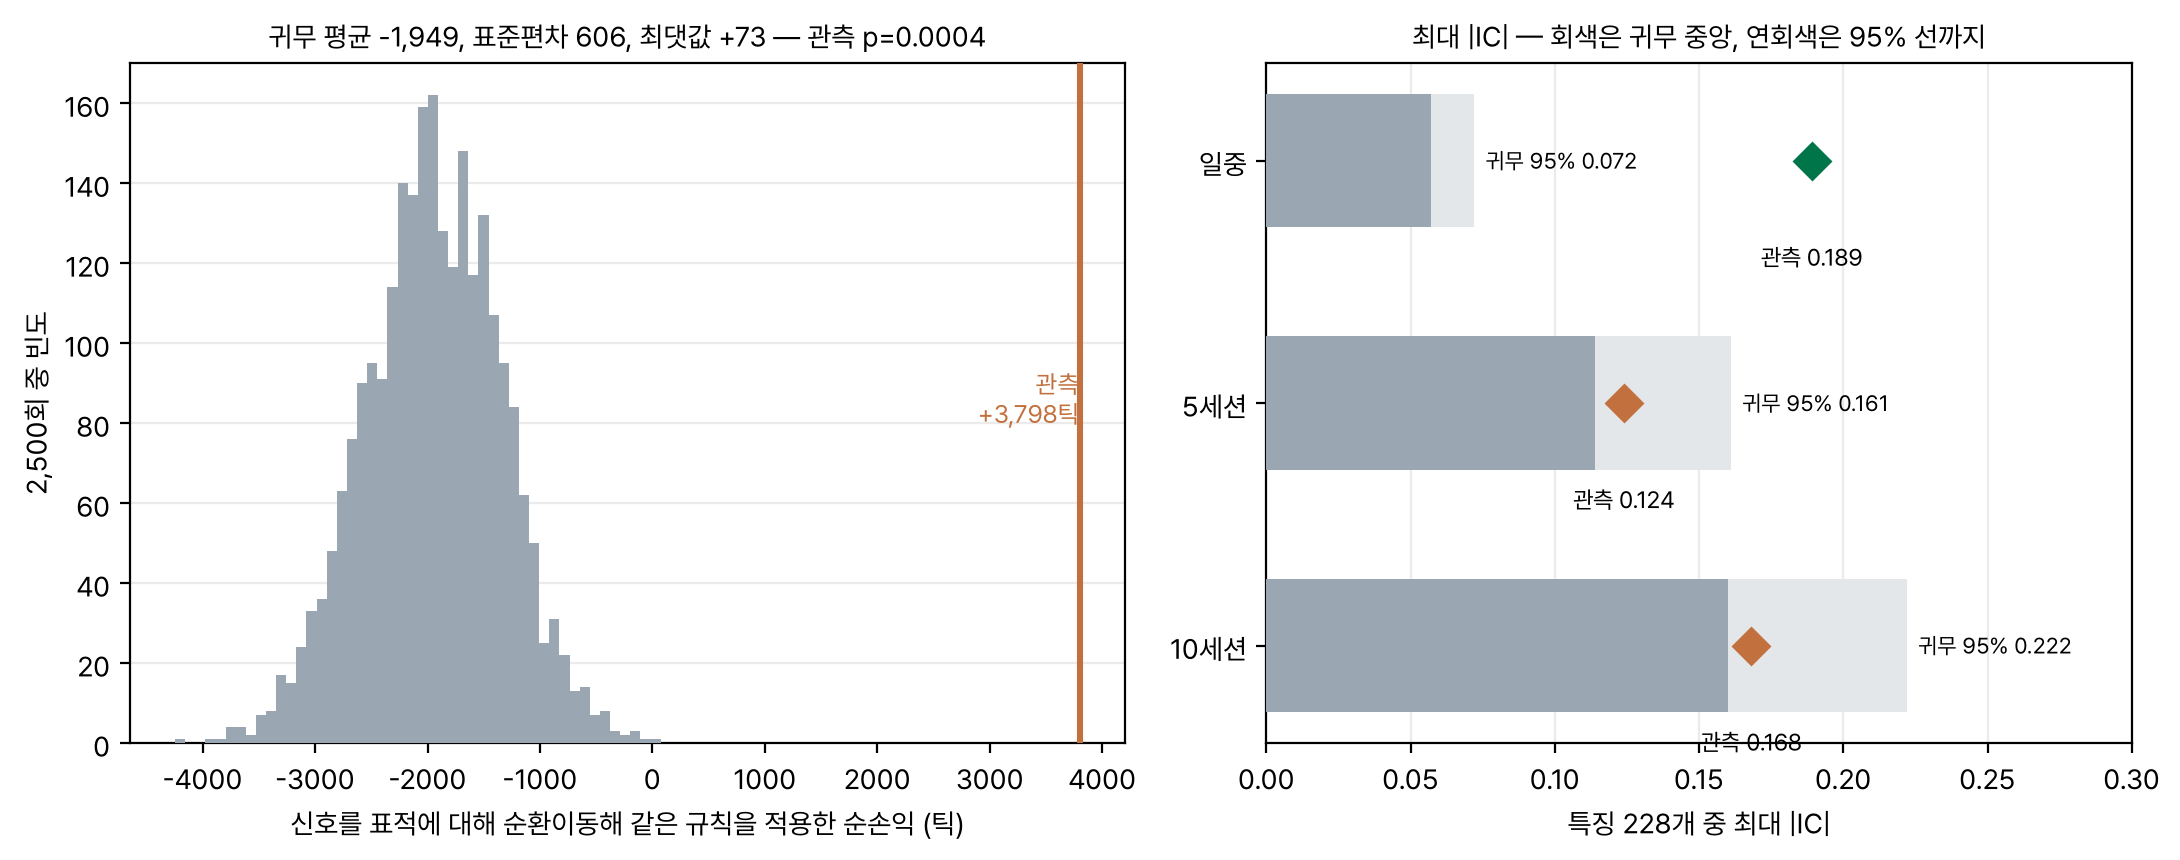
| 신호 순환이동 귀무(2,500회, 설계 전체를 이동) | 귀무 순합 평균 −1,949틱(sd 606), 최댓값 +73틱. 관측 +3,798틱, p=0.0004 |
| 전체 우주 최대 |IC| 귀무(일중) | 228개 특징 최대 |IC| 0.189(미국 10년 1일 변화) 대 귀무 95% 0.072, p=0.001. 95% 를 넘는 특징 6개 중 다섯이 전날 밤 미국 시장의 움직임 |
| 월 블록 부트스트랩(필터 전, 1단위=1계약) | 연 순손익 5·50·95% = +169 · +274 · +403틱, P(연<0)=0 |
| 중첩 임계값 선택(그 해 이전 자료로 2·3·4·5·6·8bp 중 선택, 2016~2026) | 표본 밖 합 +1,575틱, 일 샤프 1.25 |
| 연 재학습 릿지 표본 밖 IC(평일 연속 세션 N=1,817) | 미국 10년 하나 +0.179(10개 연도 모두 양수, 최소 +0.05) · 해외 6개 +0.182 · 해외+전일 국내 12개 +0.199 · 수급 18개까지 +0.186 · 111개 전부 +0.149. 더 넣을수록 좋아지지 않는다 |
| 미국 금리 정의를 바꿔도 | 풀 10년 +2.53 · FRED 10년 +2.23 · 2년 +2.19 · 5년 +2.32 · 30년 +2.24 · 2년·10년 평균 +2.28틱(각 t 5.7~8.1) |
| 10년 국채선물 | 같은 신호로 평균 +7.68틱(승률 58.8%, t 7.7, 14/14 연도). 두 선물 손익 상관이 0.87이라 독립 표본은 아니다 |
| 시대별(필터 전, 총손익 평균) | 2013-16 +2.01 · 2017-21 +1.70 · 2022-23 +5.19 · 2024-26 +1.88. 2022 제외 +2.06(t 7.5), 2022~23 제외 +1.86(t 6.8) |
| 연도별 IC(신호 크기 전부) | 15개 연도 모두 양수. 약한 해는 2020(+0.09)·2024(+0.06)이고 그 두 해에 기울기가 거의 0 이 됐다 |
| 조건 | 건수 | 평균 | 비고 |
|---|---|---|---|
| 다음 세션이 신호일의 달력상 다음 날 | 971 | +2.83 | 규칙의 전제(t 7.4, 14/14 연도) |
| 주말·연휴 낀 세션 | 303 | +0.22 | 시대마다 부호가 다르다(2022-23 −2.5). 관망 |
| 금통위 당일 / 다음 날 | 66 / 51 | +0.23 / +0.12 | 나머지 +2.6, t −1.0 / −1.9. 필터 |
| 2년이 10년과 반대로 ≥2bp | 37 | −0.16 | 나머지 +2.54. 곡선 뒤틀림 필터 |
| 신호일이 월말 마지막 3영업일 | 164 | +0.92 | 나머지 +2.76, t −1.9. 관찰만(필터 아님) |
| 입찰일 / FOMC 반영일 / 만기 5일 이내 | 358 / 65 / 147 | +3.20 / +4.18 / +3.30 | 유의한 차이 없음 |
효과는 변동성에 비례한다. 직전 60일 변동성 3분위별 평균 총손익은 저 +1.50, 중 +2.18, 고 +3.92틱이고 총손익/표준편차는 0.22, 0.24, 0.25 로 같다. 2022년(변동성 중앙 23.7틱)이 이익의 큰 몫을 낸 이유다. 5세션, 10세션으로 들고 가면 우위가 사라진다: 페이드 방향 평균 누적손익은 1세션 +2.83틱, 2세션 +1.57, 3세션 +1.21, 5세션 +1.34, 10세션 +0.50이다. 둘째 세션 일중은 −0.6~−1.1틱(14개 연도 중 11개 음수)이라 미국 충격 쪽으로 되돌아간다. 그래서 하루만 든다.
결과 2 · 1~2주 방향
| 계열 | 열 | 일중 IC (p, 양수 연도) | 5세션 IC (p) | 10세션 IC (p) |
|---|---|---|---|---|
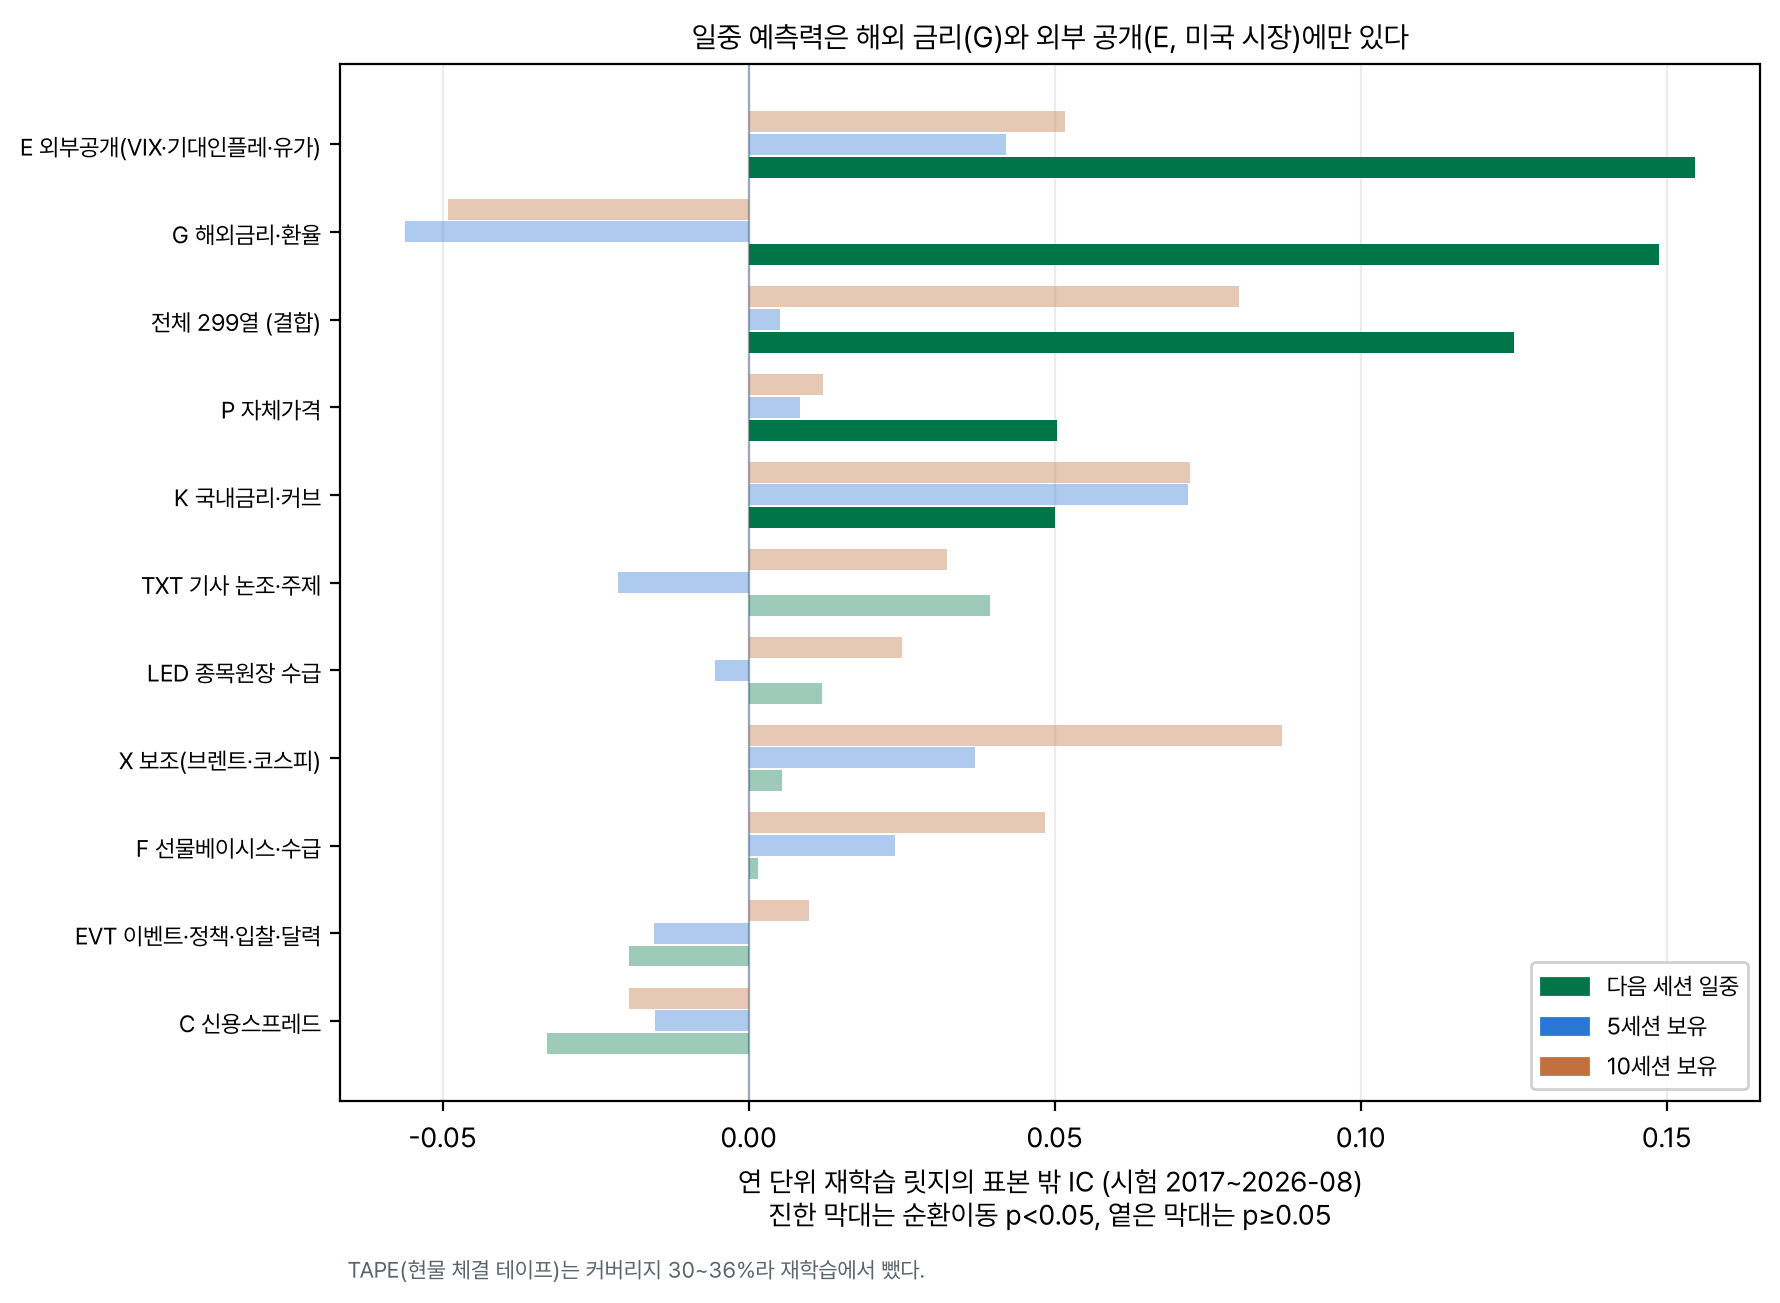
| G 해외 금리·환율 | 23 | +0.149 (0.001, 10/10) | −0.056 (0.23) | −0.049 (0.53) |
| E 외부 공개(FRED) | 17 | +0.155 (0.001, 10/10) | +0.042 (0.42) | +0.052 (0.47) |
| P 자체 가격 | 25 | +0.050 (0.03, 8/10) | +0.008 | +0.012 |
| K 국내 금리·커브 | 25 | +0.050 (0.02, 8/10) | +0.072 (0.13) | +0.072 (0.31) |
| TXT 기사 논조 | 23 | +0.039 (0.10, 8/10) | −0.021 | +0.032 |
| F 선물 베이시스·수급 | 38 | +0.001 (0.96) | +0.024 | +0.048 (0.35) |
| X 보조 | 10 | +0.005 | +0.037 | +0.087 (0.13) |
| C 신용 스프레드 | 22 | −0.033 (0.16) | −0.015 | −0.020 |
| EVT 이벤트·정책·입찰 | 51 | −0.020 (0.45) | −0.016 | +0.010 |
| LED 종목 원장 수급 | 47 | +0.012 (0.59) | −0.006 | +0.025 |
| 전체 결합 | 299 | +0.125 (0.001, 9/10) | +0.005 (0.93) | +0.080 (0.26) |
- 일중 예측의 실체는 미국 종가 변화 하나다. 228개 특징 가운데 귀무 최대 |IC| 95%(0.072)를 넘는 것은 6개다: 미국 10년 1일 변화(+0.189), 2년 1일 변화(+0.138), 실질금리 10년 1일 변화(+0.131), 미국 2년 변화에서 한국 3년 변화를 뺀 값(+0.085), 기대인플레 10년 1일 변화(+0.084), 그리고 전날 «채권분석» 기사 논조(−0.080)로 그 움직임을 서술한 글.
- 국내 수급과 베이시스는 정보가 없다. 선물 투자자별 순매수와 저평, 이론갭의 일중 IC 는 0.001, 종목 원장은 0.012 다.
- 다일(5세션, 10세션)은 어느 계열도 가르지 못했다. 최대 단독 IC 는 K 0.072(5세션), X 0.087(10세션)이고 순환이동 p 는 0.13 이상이다. 전부 합치면 오히려 희석된다.
| 시도 | 결과 | 판정 |
|---|---|---|
| 전체 우주 최대 |IC| 귀무(228개, 표적 순환이동 1,000회) | 5세션: 관측 최대 0.124(통안 3년−국고 3년 스프레드) 대 귀무 중앙 0.114 · 95% 0.161(p 0.31). 10세션: 0.168 대 0.160 · 0.222(p 0.38). 95% 선을 넘는 특징 0개 | 우연 수준 |
| 릿지(전체 결합) | 5세션 IC 0.005(p 0.93), 10세션 0.080(p 0.26). 핵심 111열만 쓰면 10세션 +0.082(p 0.19, 블록 부트스트랩 부호 전략 샤프 90% 구간 [−0.08, +0.90])이지만 열을 늘리면 희석 | 미지지 |
| LightGBM(250그루·잎 7) | 5세션 IC −0.018, 10세션 −0.002 | 무정보 |
| 모멘텀 부호 규칙(20·60·120·250일) | 샤프 +0.26 · −0.09 · +0.08 · +0.27, NW-t ≤ 1.1. 연도별 부호가 뒤집힌다 | 미지지 |
| 유가·기대인플레 모멘텀 | 샤프 0.5~0.6, NW-t 2.2~2.5, 13개 연도 중 9~10개 양수. 그러나 복합 신호는 2024년 이후 합 −63틱, 2026년(유가 93달러) −177틱. 우주 최대 |IC| 귀무 안이고 지금 국면에서 실패 | 채택 안 함 |
| 둘째 날 반대 매매 | 하루 되돌림 다음 날 −0.6~−1.1틱은 비용 1틱과 같거나 작다 | 별도 매매가 못 됨 |
따라서 1~2주 델타를 추천할 통계적 근거는 없다. 다만 «우리가 가진 자료로 못 찾았다» 이지 «없다» 가 아니다. 유효 독립 표본이 5세션 약 670, 10세션 약 335 라 진짜 IC 가 0.05 라면 확인하지 못한다.
실행 가능성과 손절
| 항목 | 값 |
|---|---|
| 호가 스프레드 중앙값 | 1틱(개장 직후·장중·마감 전 모두, 2틱 이상인 날 0). 체결 시점 스프레드가 1틱인 비율 96%(개장 5분 92.7%) |
| 1호가 잔량 중앙값 | 개장 직후 334계약 · 장중 691 · 마감 전 821. 15~45계약은 1호가 안에 들어간다 |
| 개장 단일가(08:45:00~02) 체결량 | 중앙 35계약, 평균 56, 최대 221이고 4분의 1은 0. 시가 체결을 기대하면 안 되고 개장 직후 연속 거래에 시장가로 들어가야 한다. 개장 첫 1분봉 체결량은 중앙 3,685계약 |
| 종가 단일가(15:45 봉) 체결량 | 중앙 8,966계약(일 거래량의 약 5%) |
| 실질 왕복 비용 | 진입 시장가 반호가 0.5 + 종가 단일가(스프레드 없음) + 수수료로 0.6~0.8틱 추정. 표는 1.0틱을 기본으로 했다 |
| 진입 | 시가 | 개장 1분 종가 | 2분 | 5분 | 10분 | 15분 | 30분 |
|---|---|---|---|---|---|---|---|
| 평균 총손익(틱) | +2.52 | +2.48 | +2.34 | +2.17 | +2.04 | +1.97 | +1.79 |
| 불리하게 간 폭 | ≤0 | 0~2 | 2~4 | 4~6 | 6~10 | >10 |
|---|---|---|---|---|---|---|
| 건수 | 503 | 285 | 96 | 32 | 22 | 5 |
| 잔여 총손익(틱) | +2.1 | +1.73 | +3.05 | +2.75 | +4.77 | +12.4 |
시가 갭은 −1.07틱/bp × Δ + 0.58(잔차 표준편차 7.4틱)로 미리 어림할 수 있지만, 예측하지 못한 갭은 되돌림과 무관해 시가가 예상 대역을 벗어나도 접을 이유가 아니다. 개장 5분 종가가 시가보다 불리하게 간 폭은 중앙 0, 90% 3틱, 95% 4틱이다. 잔여 손익은 불리하게 갈수록 줄지 않았지만 4틱을 넘는 59건(6%)은 표본이 작아 우위를 확인할 수 없다. 그래서 카드는 개장가 기준 불리 4틱까지만 진입을 허용한다(매수는 R+4틱 이하, 매도는 R−4틱 이상).
시가→첫 1분 구간은 +0.04틱(t 0.7)이라 이익이 시가 프린트에서 나오지 않는다. 청산은 종가 단일가가 +2.58틱, 15:30 청산 +2.17, 15:20 +2.12 로 종가 단일가가 0.4틱 유리하다. 진입을 개장 첫 1분봉 종가로 하고 청산을 종가 단일가로 하면(왕복 1.0틱) 928건에서 순 +2,832틱, 일 샤프 1.17(1.5틱 0.88, 2.0틱 0.59)이다. 5분 늦게 들어가 15:30 에 나오면 샤프가 1.30 에서 0.86(1.0틱), 0.10(2.0틱)으로 떨어진다. 그래서 5분 안에 들어가고 종가 단일가로 나온다.
| 손절(틱) | 8 | 10 | 12 | 15 | 20 | 25 | 30 | 40 | 없음 |
|---|---|---|---|---|---|---|---|---|---|
| 평균 손익(틱) | +1.10 | +1.73 | +1.92 | +2.29 | +2.50 | +2.65 | +2.63 | +2.64 | +2.52 |
| 최악 한 건 | −9 | −11 | −13 | −16 | −21 | −26 | −31 | −41 | −71 |
10틱 이하 손절은 우위를 깎고 25틱 근처가 최선이다. 진입 뒤 처음 15~60분의 진행 정도는 나머지 구간 손익과 상관이 없어(0.00~0.06) 중간에 익절할 근거가 없다. 변동성이 높은 국면(직전 60일 14.8틱 이상)에서도 25틱 손절이 걸리는 비율은 6.1% 이고 평균 손익은 25틱 +5.05, 손절 없음 +4.86 이다.
| N0 (최대 계약) | 연 기대(전체) | 연 기대(2022~23 제외) | 연 표준편차 | 표본 내 최대낙폭 |
|---|---|---|---|---|
| 3 (9) | +851 | +401 | 597 | −888 |
| 5 (15) | +1,419 | +669 | 995 | −1,480 |
| 10 (30) | +2,837 | +1,338 | 1,990 | −2,960 |
| 기본 사다리 17/33/50 (50) | +4,540 | +2,237 | 3,314 | −4,909 |
«2022~23 제외» 열(연 순손익 133.8틱/단위)이 정상 국면의 현실적 기대다. 기본 사다리(17/33/50)를 왕복 1.5틱으로 보면 연 기대 +3,523(2022~23 제외 +1,300), 최대낙폭 −6,193이고 14년 중 4년이 손실이다. 거래 1건의 표준편차는 약 367만원이며 3단위에서 25틱 손절이 걸리면 −1,250만원(슬리피지 별도)이다. 위험은 변동성에 비례하므로 변동성이 표본 중앙의 1.5~1.8배인 지금은 같은 계약 수의 하루 변동이 그만큼 크다.
독립 감사
별도 에이전트가 원자료(선물 일봉, 풀, 휴장일, 1분봉, 미국채선물 분봉, 코스콤 틱, FRED)에서 규칙을 처음부터 다시 구현하고, 재현 숫자를 낸 뒤에야 이 저장소 코드를 열어 대조했다. 판정: 치명 결함 없음. 누설, 롤, 자료 오류로 효과가 만들어진 흔적이 없다.
| 주장 | 판정 | 비고 |
|---|---|---|
| 신호일 2,575 · 거래 1,303 · 단위 784/382/137 | 재현 | 경계(3/6/10bp 정확히 걸린 날 7/3/1건)는 부동소수 잡음 |
| 평균 2.53, t 8.1, 승률 59.0% | 재현 | 월 군집 t 6.85, 주 군집 t 7.60 |
| 14개 연도 양수 | 재현 | 순 1.0틱 기준으로는 2020(−56)·2021(+7)·2024(+37)가 비용에 사라진다 |
| 일 샤프 1.27 | 정의차 | 1.30~1.32(한국 세션 제로필). 2022 제외 순샤프 1.06, 2022~23 제외 0.89(1.5틱이면 0.45) |
| 풀 = 뉴욕 s 종가 | 재현 | FRED 상관 0.943. 실제 스냅샷은 15:45 ET 근처(FRED 보다 늦음)라 마지막 행은 마감 대비 1bp 안팎 어긋날 수 있다 |
| 신호에 s+1 08:20 이후 정보 혼입 없음 | 재현 | 15:45 ET 이후 표류의 계수 −0.001(SE 0.047). 위약: 신호를 한 세션 미래로 옮기면 −2.07틱(t −7.06) |
| 효과가 설계 탐색의 산물이 아님 | 재현 | 설계 격자 258~774셀에서 주장 셀 t 7.28 대 귀무 최대 |t| 99% 3.2~3.75. 격자 최고 셀(불감대 2bp)은 t 8.33이라 3/6/10 은 튜닝 정점이 아니라 고원 |
| 독립 재구성 | 같은 효과 | 미국 10년 선물 분봉(16:00 ET)으로 만든 신호도 같다(|Δ|>3 규칙 풀 +3.85 · 선물 +3.62틱, 2022~26) |
중대 지적 셋 (모두 한계 절에 반영했다).
1. 손익 집중과 국면 의존: 2022~23 이 총이익의 49%(2022 단독 31.8%), 단위 3 이 39.5%. 단위 3 평균은 2013-19 +4.36, 2020-21 −0.67, 2022-23 +9.17, 2024-26 +2.35틱이라 «크게 벌수록 크게 건다» 는 2020-21 과 2024-26 에서 확인되지 않는다.
2. 비용과 실행에 취약: 저변동기(직전 20세션 실현변동 하위 3분위)는 총 +1.20틱, 순 1.0틱 +0.20이다.
3. 간격=1 분할은 사후 탐색 산물이고 메커니즘 미식별: 간격>1 에서 기울기 0.003틱/bp. 우위 자체를 만들지는 않지만 +2.0 을 +2.53 으로 키운다.
반증 시도에서 깨지지 않았다: 시대 4구간 모두 양수, 요일 화 +3.45, 수 +2.90, 목 +2.16, 금 +1.83, 방향 매수 +3.08(t 6.8), 매도 +1.97(t 4.6), 상위 10건 제외 +2.13(t 7.5), 신호 크기별 평균이 임계값 근방에서 꺾이지 않고 연속이다 (<1bp +0.06, 1~2 +0.37, 2~3 +0.89, 3~4 +1.65, 4~6 +2.33, 6~10 +2.47, ≥10 +5.53). 경미한 사항: 2025-06-10 정산가 0, 풀 결측 때문에 신호일 4개가 빠졌고 Δ 가 뉴욕 이틀에 걸친 거래 1건이 표본에 있다. 최악 12개월 순 −99틱/단위(2015-04~2016-03), 롤링 12개월 순손익이 음수인 창 13.6%, 최대낙폭 −297틱/단위(총이익의 7.8%)다. 2026-07~09 17건은 −0.18틱(t≈0)으로 검정력이 없다.
한계
- 표본 안 탐색이다. 규칙의 조건(평일 연속, 3/6/10bp, 금통위 필터, 곡선 뒤틀림)은 표본을 본 뒤에 붙였다. 워크포워드의 표본 밖은 계수 추정뿐이다.
- 이익이 2022년에 몰려 있다(필터 전 순손익의 42%, 2022~23 합쳐 61%). 정상 국면의 연 기대는 표본 전체의 47% 다(133.8 대 284틱/단위). 2024년은 거의 0(+37틱)이었다.
- 비용과 실행 시점이 결정적이다. 왕복 2틱이면 절반이 사라지고 양수 연도가 10/14 로 준다. 저변동 국면(하위 3분위)의 순 우위는 +0.7틱(1.0틱), +0.2틱(1.5틱)이다.
- 메커니즘을 식별하지 못했다. 한국 장중 시간대의 미국 금리 변화가 다음 날 되돌림을 만든다는 것까지만 확인했다. 개장 제도 변경(2025-10-27부터 08:45 개장) 뒤 74건에서도 유지됐지만 표본이 작다.
- 데이터 운영 구멍. 2026-07 중순부터 미국 영업일 11일과 선물 일봉 2영업일이 빠졌다. 카드는 이를 감지해 관망하거나 수동 입력을 요구하지만 신호 기회를 잃는다.
- 경제지표 캘린더 수집이 2026-08-14 에 끝났고 서프라이즈는 2020-09 이후만 유효하다. 이벤트 계열의 검증력이 약하다.
- 다일 예측의 부재는 «못 찾았다» 이지 «없다» 가 아니다. 통계력이 약하다.
- 기사와 테이프는 사전 방식 점수와 부분 커버리지다. LLM 판독은 검증하지 않았다.
다음 단계와 산출물
모의 검증은 우위를 확인하는 단계가 아니라 절차와 슬리피지를 점검하는 단계다. 거래당 손익 표준편차가 약 11틱이라 신호 10건 평균의 표준오차가 3.5틱, 40건이면 1.7틱, 80건이면 1.2틱이다. 규칙의 기대(+1~3틱)는 이 창들에서 통계적으로 확인되지 않는다. 우위의 근거는 14년 표본과 독립 감사이고, 앞으로의 기록은 «붕괴했는가» 를 보는 용도다.
- 모의: 명세 고정 뒤 첫 적격 세션부터 신호 10건(월 7~8건). 카드는 평일 아침 파일로 남기고 신호 없음도 기록한다.
- 실주문 전 확인 절차(권고, 수량은 처음부터 17/33/50 사다리): 규칙 위반 0건(스톱 미설정, 익일 이월, 관망일 임의 진입), 화면 기준 슬리피지 왕복 평균 ≤ 1.5틱, 같은 입력으로 카드를 다시 돌리면 같은 결정.
- 경보(검토): 최근 40건 평균 순손익 < −1.0틱, 또는 분기 IC 가 두 분기 연속 0.05 미만. 손실 한도는 운용 주체가 정한다.
- 1~2주 델타 포지션에는 규칙이 없다. 수량을 정하지 않고 배경 메모만 낸다.
- 분석과 판정
analysis.md - 사전 계획과 규칙 명세(고정)
protocol.md,config.yaml - 실행 절차(매일 아침 카드)
daily_playbook.md - 자료 총람(225개 표)
data_map.md - 근거 보관(표, 출력, 특징 문서, 감사)
results/20260929_data_map_fade/ - 코드(분석 전체, 아침 카드, 그림)
code/