세 줄 요약
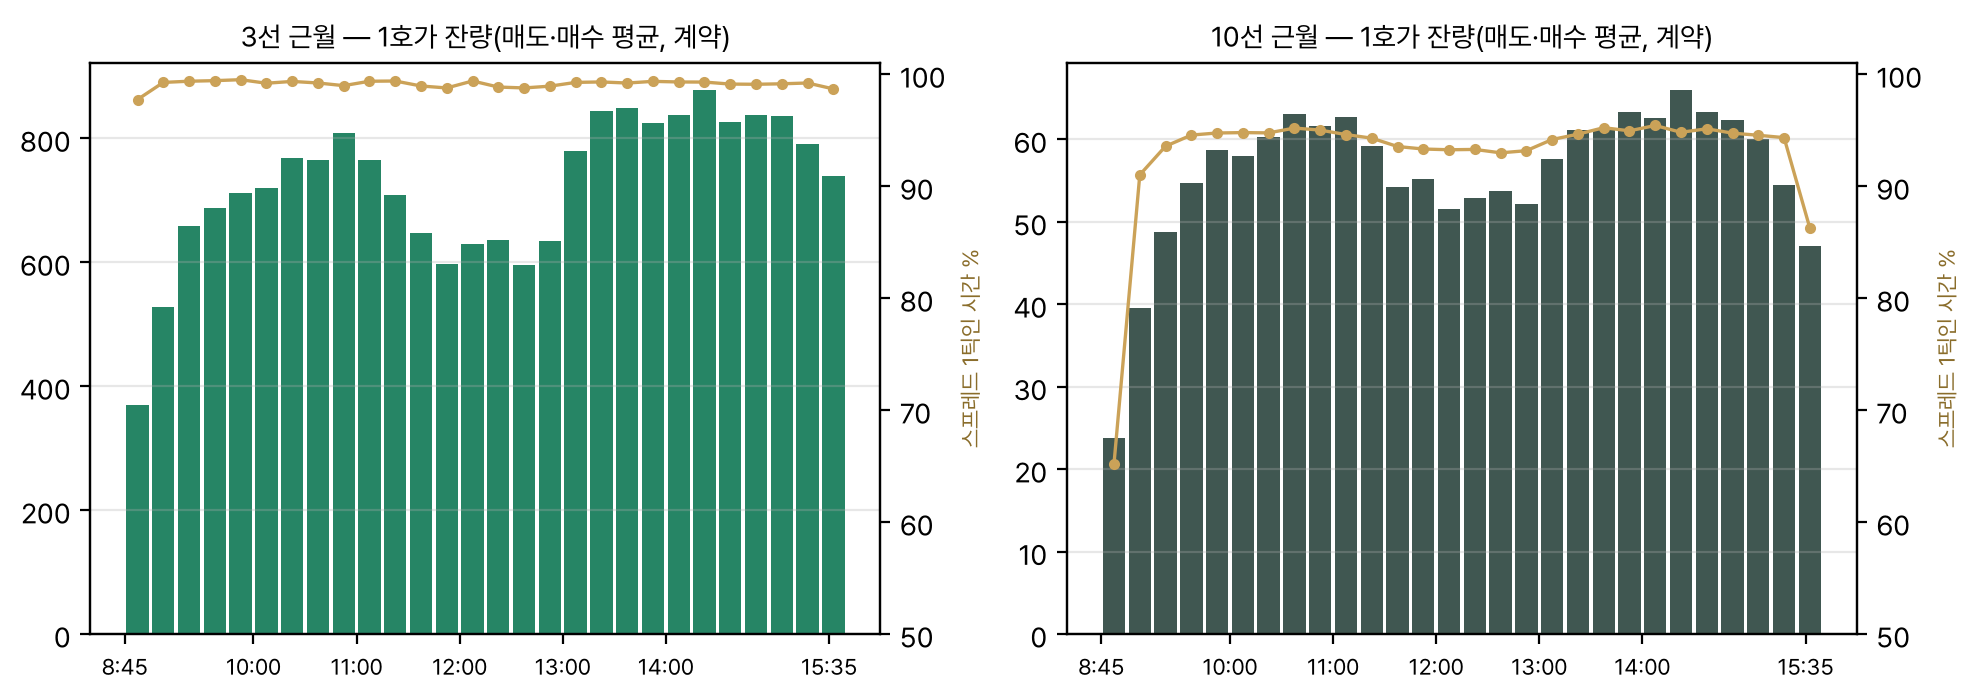
- 국채선물 장중 매매의 비용은 상품과 시각에 따라 크게 다르다. 3년 국채선물(3선)은 1호가에 평균 700계약이 쌓여 있어 50계약을 시장가로 사고팔아도 스프레드 1틱만 치른다.
- 10년 국채선물(10선)은 1호가가 52계약이라 50계약 왕복이 장중 1.40틱, 개장 15분(08:45~09:00)에는 2.80틱이다.
- 지정가로 비용을 줄이려 해도 3선은 대기열이 길어 3분 안에 41%만 체결되고, 체결된 주문은 60초 뒤 평균 0.11틱을 잃는다. 이 숫자들이 트랙 M의 다른 실험이 쓰는 비용표가 된다.
무엇을 물었나
- 측정 질문
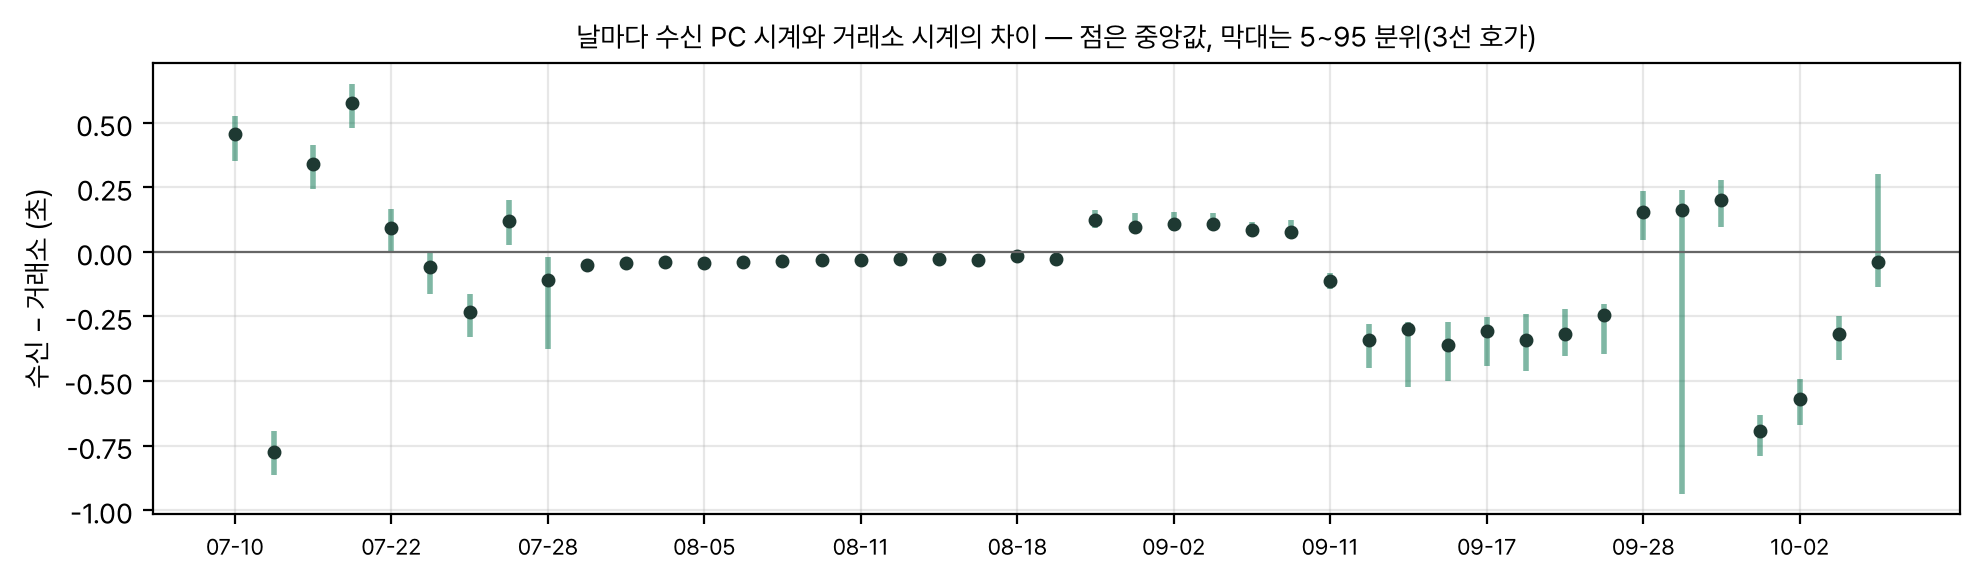
- 3선과 10선 근월에서 시각대별로 호가 스프레드, 잔량(계약과 DV01), 시장가 주문이 호가를 걸어 올라가며 치르는 비용, 체결 뒤 가격 충격과 그 회복, 지정가 주문(최우선 호가 참여)의 체결 확률과 체결 뒤 손익은 얼마인가. 국고채 장내 지표물의 수익률 스프레드와 잔량은 얼마인가. 체결 방향 추정법은 얼마나 맞는가. 수신 PC 시계는 거래소 시계와 얼마나 어긋나는가.
- H105
- 10선 근월 50계약을 시장가로 사고 즉시 시장가로 파는 왕복 비용은 2.71틱 미만이다. 2.71틱은 앞선 실험(3선·10선 페어, 0022)에서 10선 비용이 이 값을 넘으면 페어의 비용 후 이득이 사라지는 손익분기다. 개장(08:45~09:00)과 장중 전체 두 시각대에서 판정한다.
- H106
- 3선 근월 최우선 매수(매도) 호가 맨 뒤에 1계약을 거는 지정가 주문이 3분(180초) 안에 체결될 확률은 50%를 넘는다. 50%는 «갱신이 느린 마켓메이킹이 3분 주기로 성립하려면 절반은 체결돼야 한다»는 설계 요구에서 왔다.
- 왜 이 실험인가
- 외부망에서 계산한 시그널은 파일로 내부망에 건너간다. 그 경로로 할 수 있는 장중 전략은 신호 하나가 몇 틱을 벌어야 하는지가 먼저 정해져야 한다. 지금까지는 «왕복 1틱»을 가정했는데, 10선과 개장 시각에는 그 가정이 맞는지 아무도 재지 않았다.
- 오염 고지
- 사전등록이 아니다. 계획 전에 2026-10-06 하루치 예비값(스프레드 1틱 비율, 1호가 잔량, 체결 크기)과 공용 로더를 만들며 본 날별 분류율을 보았다. 두 가설의 문턱은 이 실험 밖에서 온 값(0022 의 손익분기, 마켓메이킹 설계 요구)이다.
데이터
| 항목 | 값 |
|---|---|
| 국채선물 호가 | 1~5호가 가격·잔량, 총잔량, 호가 건수, 단일가 예상체결가, 거래소 시각(마이크로초). 2~5호가 잔량은 2026-07-21~28, 2026-09-08 이후에만 있다 |
| 국채선물 체결 | 체결가·수량·누적 거래량, 체결 행에 실린 호가. 체결 방향 열은 모든 행이 «매도»라 쓰지 않았다 |
| 국고채 장내(KTS) 호가·체결 | 1~5호가 가격, 수익률, 잔량(천원 액면). 그날 군별 지표 종목(2, 3, 5, 10, 20, 30년)만 |
| 수집된 날 | 2026-07-08 ~ 2026-10-07, 54일 |
| 완전한 날 | 09:00~15:30 호가에 300초 넘는 구멍이 없고 09:00 전에 시작해 15:30 뒤까지 있는 날 — 3선·10선 각 44일 |
| 품질 검사로 뺀 날 | 2026-07-31. 규칙: 상품-날마다 체결 직전 미드에서 2틱 넘게 떨어진 체결이 2% 를 넘거나, 같은 시각·같은 호가의 중복 호가 행이 1% 를 넘으면 뺀다. 그날은 2틱 초과 체결이 3선 42.7%·10선 52.1%, 중복 호가 행이 8.3%·7.9% 였다(다음으로 나쁜 상품-날은 0.61%·0.03%). 파일 안에서 행 번호 순서와 거래소 시각 순서가 어긋나 두 흐름이 섞인 것으로 보인다 |
| 쓴 날 | 3선·10선 각 43일(2026-07-10 ~ 2026-10-07). 2~5호가 잔량이 있는 날 21일 |
| 체결 수 | 3선 188,960건(457만 계약), 10선 417,784건(227만 계약) |
| 근월 | 그날 체결량이 가장 많은 종목. 3선은 2026-09-14, 10선은 2026-09-15 에 12월물로 넘어갔다 |
| 세션 | 연속거래 08:45:00~15:35:00. 개장·종가 단일가는 뺐다. KTS 는 09:00~15:30 |
| DV01 | 그날 종가의 결제 공식 듀레이션으로 계산한 1bp 당 틱 수 × 1만원. 기간 평균 3선 2.85틱/bp(약 2.85만원), 10선 8.27틱/bp(약 8.27만원) |
용어와 기호
- 3선 · 10선
- 한국거래소 3년과 10년 국채선물. 근월은 그날 가장 많이 거래된 월물이다.
- 틱
- 국채선물 호가 한 칸, 0.01포인트. 액면 1억원 계약에서 1틱 = 1만원이다.
- bp
- 베이시스 포인트, 금리 0.01%포인트.
- DV01
- 금리가 1bp 움직일 때 1계약의 손익(원). 잔량을 DV01 로 바꾸면 3선과 10선의 깊이를 같은 금리 위험 단위로 견줄 수 있다.
- 1호가 · 5호가
- 가장 좋은 매도(매수) 가격과 그 잔량이 1호가, 그 뒤 네 단계까지가 2~5호가다.
- 미드
- 매도 1호가와 매수 1호가의 평균.
- 스프레드
- 매도 1호가 − 매수 1호가, 틱. KTS 는 매수 수익률 − 매도 수익률, bp.
- 방향 (s)
- 체결을 일으킨 쪽. 시장가로 산 체결은 +1, 판 체결은 −1. 호가 규칙: 체결 직전 호가에서 매도 1호가 이상이면 +1, 매수 1호가 이하면 −1, 그 사이면 틱 규칙(직전 체결가보다 오르면 +1, 내리면 −1, 같으면 앞 부호)으로 정한다.
- 유효 스프레드
- 2·s·(체결가 − 직전 미드). 시장가 주문이 실제로 치른 왕복 비용의 추정.
- 실현 스프레드 (Δ)
- 2·s·(체결가 − Δ초 뒤 미드). 지정가 쪽(유동성 공급자)이 Δ초 뒤 미드로 정리했다고 볼 때 가져간 몫의 두 배.
- 가격 충격 (Δ)
- 2·s·(Δ초 뒤 미드 − 직전 미드). 체결이 남긴 가격 변화. 유효 = 실현 + 충격 (Huang–Stoll 식 분해).
- 호가 걷기
- q 계약 시장가 주문이 1호가부터 차례로 잔량을 먹으며 내는 평균 체결가. 편도 = |평균가 − 미드|, 즉시 왕복 = 매수 평균가 − 매도 평균가.
- 1호가 초과 체결
- 직전 1호가 잔량보다 크거나 직전 1호가 바깥 가격에서 난 체결.
- 반감기
- 충격 경로가 +1초 값의 절반 아래로 처음 내려가는 경과 시간.
- 세 경계
- 가상의 지정가 주문이 언제 체결됐을지에 대한 세 추정. 비관(가격 관통): 우리 가격 너머에서 체결이 나거나 반대편 1호가가 우리 가격까지 왔을 때. 큐 모형: 그 밖에 우리 가격에서 반대편이 친 체결량이 우리 앞 잔량 + 우리 수량에 닿았을 때(앞 주문의 취소는 반영하지 않아 보수적). 낙관(맨 앞): 우리가 줄 맨 앞이라 반대편 체결량이 우리 수량에 닿았을 때.
- 역선택
- 지정가가 체결된 뒤 가격이 우리에게 불리하게 움직이는 양. 여기서는 체결 뒤 Δ초 미드 − 체결가(우리 방향 +)로 잰다.
- 날 블록 부트스트랩
- 날을 복원추출해 통계량을 2,000번 다시 계산하는 방법. 하루 안의 체결은 서로 독립이 아니므로 추론 단위를 날로 둔다. 표의 [ , ]는 그 95% 구간이다.
- 시간가중
- 호가 상태 하나가 다음 갱신까지 유지된 시간(최대 120초로 자름)을 가중치로 쓴 분포.
어떻게 쟀나
| 측정 | 방법 | 설정 |
|---|---|---|
| 시각대 | 모든 측정을 다섯 구간으로 나눈다 | 개장 08:45~09:00, 오전 09:00~11:00, 점심 11:00~13:00, 오후 13:00~15:20, 마감 전 15:20~15:35 |
| 호가 상태 | 시간가중 스프레드 분포, 1호가·5호가 잔량 중앙값, q 계약이 1호가에 들어가는 시간 비율 | 날마다 계산 후 43일 평균 |
| 스프레드 분해 | 체결마다 유효·실현·충격 | Δ = 10, 60, 300초, Δ초 뒤가 15:35 를 넘는 체결 제외. 크기 1, 2~5, 6~20, 21~50, 51+ |
| 호가 걷기 | 호가 갱신마다 q 계약의 평균 체결가, 시간가중 분위수 | q = 1, 10, 21, 35, 50. 2~5호가 잔량이 있는 21일만. 5호가로 못 채우면 따로 셈 |
| 충격 경로 | 체결 방향 미드 변화의 평균 경로 | +1, 5, 10, 30, 60, 120, 300초. 큰 체결 = 그 상품 체결 크기 상위 10%(3선 59계약·10선 11계약 이상) |
| 지정가 체결 | 08:46~15:25 의 10초마다 최우선 호가 맨 뒤 주문, 세 경계로 체결 시각 | 1, 10, 50계약, 지평 10, 30, 60, 180, 600초. 체결 뒤 +10, 60, 300초 미드로 손익 |
| 방향 추정 보정 | 틱 규칙과 체결 행 호가 스냅샷이 호가 규칙과 맞는 비율 | 날별, 체결 크기별 |
| 시계 | 수신 시각 − 거래소 시각 | 날별 중앙값과 5·95 분위 |
| KTS | 지표물별 시간가중 수익률 스프레드·잔량, 미드 변화·체결 수 | 09:00~15:30, 잔량 단위 천원 → 억원 |
| 불확실성 | 날 블록 부트스트랩 2,000회. 분위수는 날별 히스토그램(0.05틱 칸)을 더해 다시 계산 | 난수 씨앗 20261007 |
호가창의 모양
| 개장 | 오전 | 점심 | 오후 | 마감 전 | 장중 전체 | |
|---|---|---|---|---|---|---|
| 3선 스프레드 1틱인 시간 | 97.7% | 99.3% | 99.1% | 99.2% | 99.1% | 99.2% |
| 3선 1호가 잔량 중앙(계약) | 362 | 688 | 620 | 803 | 755 | 704 [675, 735] |
| 3선 1호가 DV01(만원/bp) | 1,032 | 1,961 | 1,768 | 2,288 | 2,151 | 2,008 |
| 3선 1~5호가 합(계약) | 2,599 | 4,990 | 5,196 | 6,059 | 5,752 | 5,408 |
| 10선 스프레드 1틱인 시간 | 65.2% | 94.2% | 93.6% | 94.9% | 91.2% | 93.1% |
| 10선 평균 스프레드(틱) | 1.35 | 1.06 | 1.06 | 1.05 | 1.09 | 1.07 |
| 10선 1호가 잔량 중앙(계약) | 20 | 51 | 50 | 57 | 47 | 52 [50, 54] |
| 10선 1호가 DV01(만원/bp) | 167 | 424 | 415 | 473 | 387 | 432 |
| 10선 1~5호가 합(계약) | 175 | 438 | 432 | 498 | 391 | 450 |
| 10선 50계약이 1호가에 드는 시간 | 9.7% | 52.0% | 53.7% | 60.5% | 42.6% | 53.6% |
| 10선 21계약이 1호가에 드는 시간 | 42.5% | 86.3% | 87.4% | 89.1% | 81.5% | 85.9% |
시장가 비용과 H105
| 수량 | 개장 | 오전 | 점심 | 오후 | 마감 전 | 장중 전체 | 장중 90분위 |
|---|---|---|---|---|---|---|---|
| 1계약 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 |
| 10계약 | 1.50 | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 1.60 |
| 21계약 | 2.00 [1.85, 2.00] | 1.00 | 1.00 | 1.00 | 1.00 | 1.00 | 1.85 |
| 35계약 | 2.35 [2.25, 2.50] | 1.10 | 1.10 | 1.00 | 1.30 | 1.10 [1.05, 1.15] | 1.95 |
| 50계약 | 2.80 [2.65, 2.95] | 1.40 | 1.40 | 1.30 | 1.60 | 1.40 [1.30, 1.45] | 2.00 |
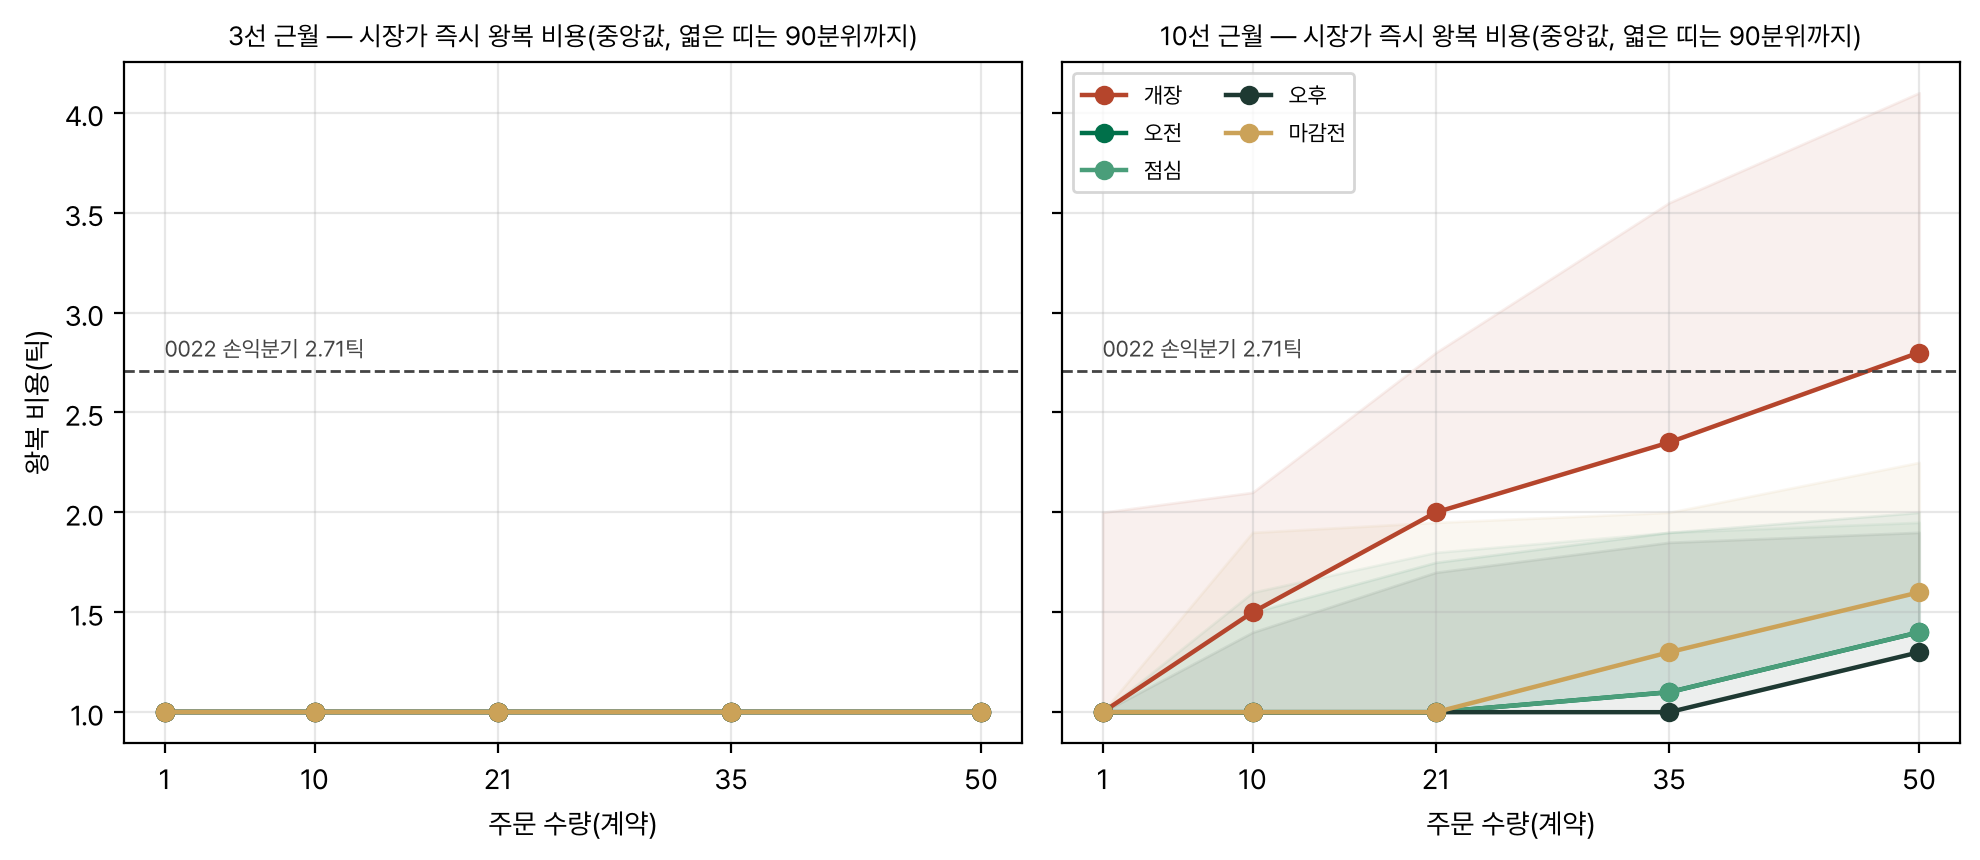
H105 부분 지지. 장중 전체는 중앙값 1.40틱, 구간 상단 1.45틱 < 2.71틱으로 지지한다. 개장 구간은 중앙값 2.80틱, 구간 상단 2.95틱이라 2.71틱 미만을 보이지 못한다.
0022 의 실제 매매에 비추면 결론은 더 편하다. 그 실험은 개장 첫 1분봉 종가에 들어가고 종가 단일가에서 나오며, 10선 다리는 최대 21계약이었다. 10선 21계약의 개장 편도 비용은 중앙 1.00틱(90분위 1.40틱)이고 단일가 청산은 스프레드를 치르지 않는다. 그래서 0022 가 열어 둔 «10선 비용 2.71틱 초과» 시나리오는 21계약 이하에서는 일어나지 않는다. 다만 단일가 청산의 충격은 이 실험이 재지 않았다.
실현 스프레드와 충격
| 상품 · 크기 | 체결 수 | 유효 | 실현 10초 | 충격 10초 | 실현 60초 | 충격 60초 | 실현 300초 | 충격 300초 |
|---|---|---|---|---|---|---|---|---|
| 3선 · 1 | 53,831 | 1.013 | 0.756 | 0.257 | 0.725 | 0.288 | 0.722 | 0.291 |
| 3선 · 2~5 | 43,231 | 1.005 | 0.605 | 0.400 | 0.538 | 0.467 | 0.465 | 0.540 |
| 3선 · 6~20 | 43,435 | 1.006 | 0.306 | 0.700 | 0.273 | 0.734 | 0.278 | 0.728 |
| 3선 · 21~50 | 25,847 | 1.007 | 0.257 | 0.749 | 0.236 | 0.771 | 0.262 | 0.745 |
| 3선 · 51+ | 20,679 | 1.007 | 0.173 | 0.834 | 0.164 | 0.843 | 0.193 | 0.814 |
| 3선 · 전체 | 187,023 | 1.008 | 0.483 | 0.525 | 0.447 [0.420, 0.472] | 0.561 [0.537, 0.588] | 0.437 | 0.571 |
| 10선 · 1 | 174,949 | 1.066 | 0.407 | 0.658 | 0.420 | 0.645 | 0.478 | 0.585 |
| 10선 · 2~5 | 125,812 | 1.071 | 0.216 | 0.855 | 0.254 | 0.817 | 0.238 | 0.833 |
| 10선 · 6~20 | 86,481 | 1.088 | 0.219 | 0.869 | 0.250 | 0.838 | 0.270 | 0.818 |
| 10선 · 21~50 | 15,399 | 1.104 | 0.107 | 0.997 | 0.133 | 0.970 | 0.283 | 0.818 |
| 10선 · 51+ | 2,963 | 1.341 | −0.023 | 1.363 | 0.103 | 1.236 | 0.052 | 1.286 |
| 10선 · 전체 | 405,604 | 1.076 | 0.293 | 0.782 | 0.319 [0.296, 0.342] | 0.756 [0.732, 0.783] | 0.349 | 0.726 |
유효 스프레드는 3선 1.008틱, 10선 1.076틱으로 호가 스프레드와 거의 같다. 시장가 주문은 대부분 1호가 안에서 끝난다. 그 1틱이 60초 뒤에 어떻게 나뉘는지가 중요하다. 3선은 0.56틱이 가격 충격으로 남고 0.45틱이 지정가 쪽의 몫이 된다(지정가 1계약당 +0.22틱). 10선은 충격이 0.76틱이라 지정가 몫이 +0.16틱으로 작다. 큰 체결일수록 충격이 커지고 지정가 몫은 0 으로 줄어든다. 큰 주문은 정보를 싣고 있다.
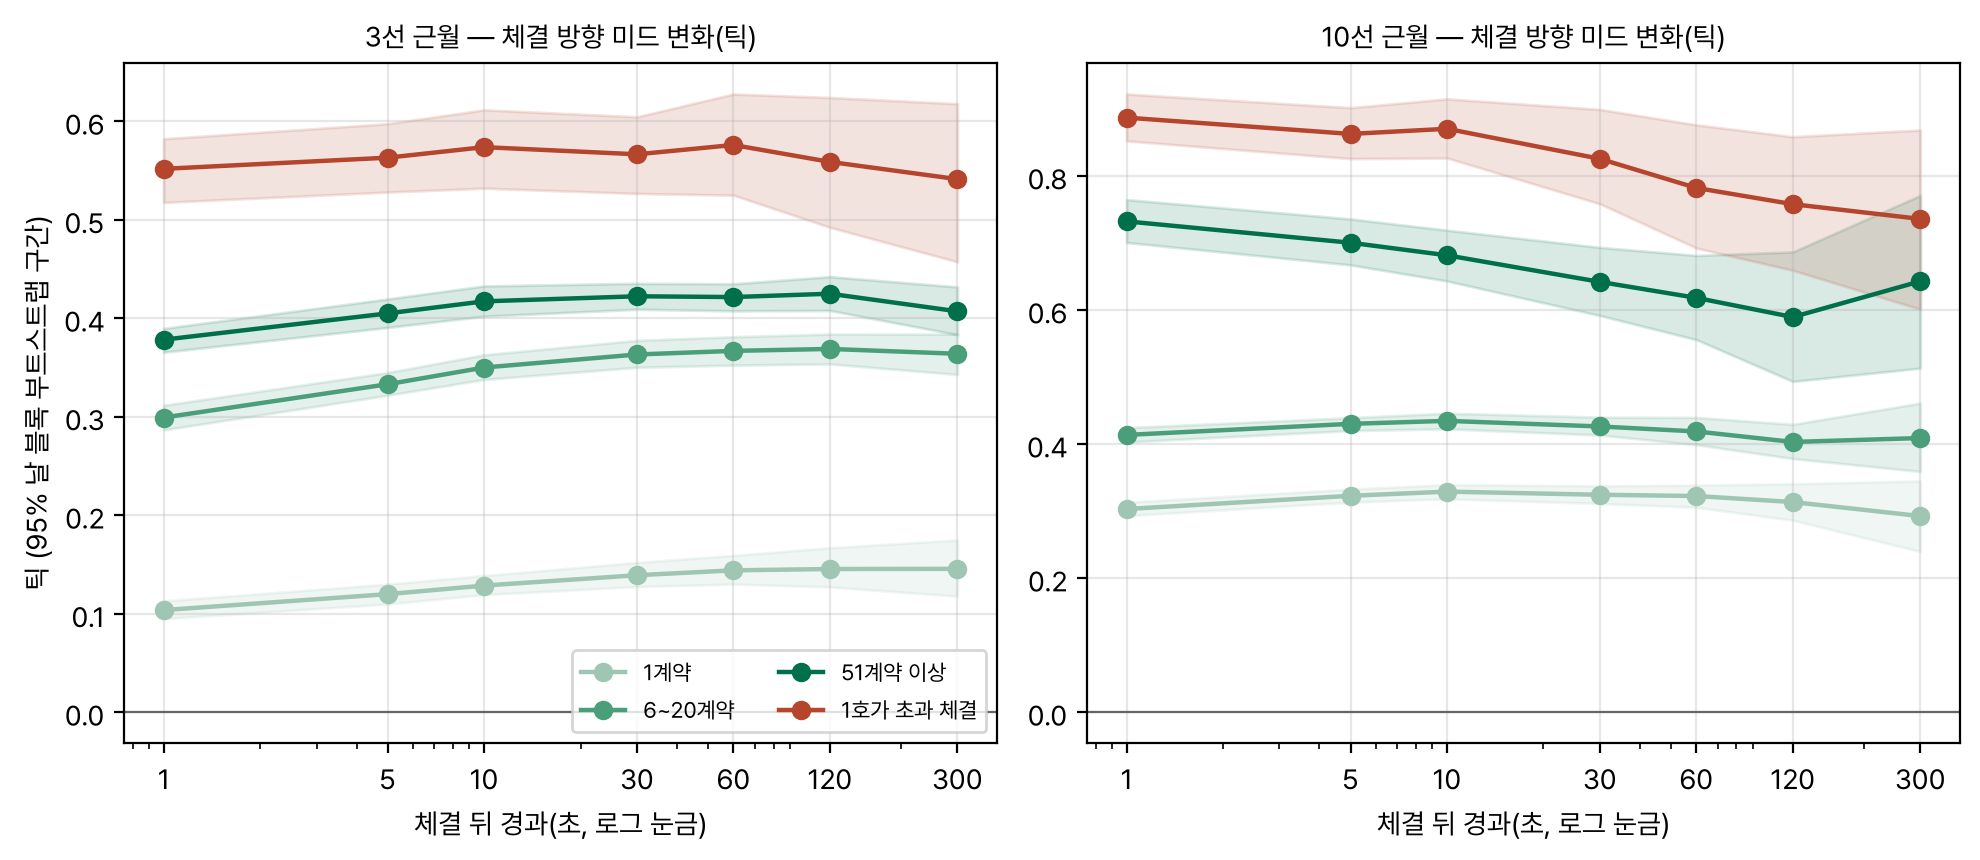
| 상품 · 묶음 | 체결 수 | +1초 | +300초 | 반감기 |
|---|---|---|---|---|
| 3선 · 1계약 | 53,831 | 0.104 | 0.146 | 300초까지 회복 없음 |
| 3선 · 큰 체결(59계약 이상) | 18,877 | 0.373 | 0.403 | 300초까지 회복 없음 |
| 3선 · 1호가 초과 | 2,108 | 0.552 | 0.541 | 300초까지 회복 없음 |
| 10선 · 1계약 | 174,949 | 0.303 | 0.293 | 300초까지 회복 없음 |
| 10선 · 큰 체결(11계약 이상) | 44,688 | 0.467 | 0.398 | 300초까지 회복 없음 |
| 10선 · 1호가 초과 | 14,833 | 0.887 | 0.736 | 300초까지 회복 없음 |
1호가 초과 체결은 3선 체결의 1.1%(거래량의 2.4%), 10선 3.7%(거래량의 7.4%)다. 평균으로 보면 이 시장에서 체결 뒤 되돌림은 없다. «대량 체결 뒤 되돌림»을 노리는 전략은 무조건부 신호로는 성립하지 않고, 잔량이 다시 채워지는지 같은 조건을 붙여야만 찾을 수 있다.
지정가 체결과 H106
| 상품 · 경계 · 수량 | 10초 | 30초 | 60초 | 180초 | 600초 |
|---|---|---|---|---|---|
| 3선 · 낙관(맨 앞) · 1 | 0.310 | 0.541 | 0.687 | 0.852 [0.839, 0.866] | 0.935 |
| 3선 · 큐 모형 · 1 | 0.055 | 0.129 | 0.211 | 0.405 [0.390, 0.420] | 0.639 |
| 3선 · 큐 모형 · 50 | 0.052 | 0.125 | 0.207 | 0.401 | 0.635 |
| 3선 · 비관(가격 관통) · 1 | 0.050 | 0.120 | 0.198 | 0.384 [0.370, 0.399] | 0.618 |
| 10선 · 낙관(맨 앞) · 1 | 0.467 | 0.690 | 0.797 | 0.894 | 0.946 |
| 10선 · 큐 모형 · 1 | 0.217 | 0.414 | 0.551 | 0.735 [0.727, 0.745] | 0.861 |
| 10선 · 큐 모형 · 50 | 0.199 | 0.389 | 0.525 | 0.714 | 0.849 |
| 10선 · 비관(가격 관통) · 1 | 0.197 | 0.385 | 0.521 | 0.708 | 0.845 |
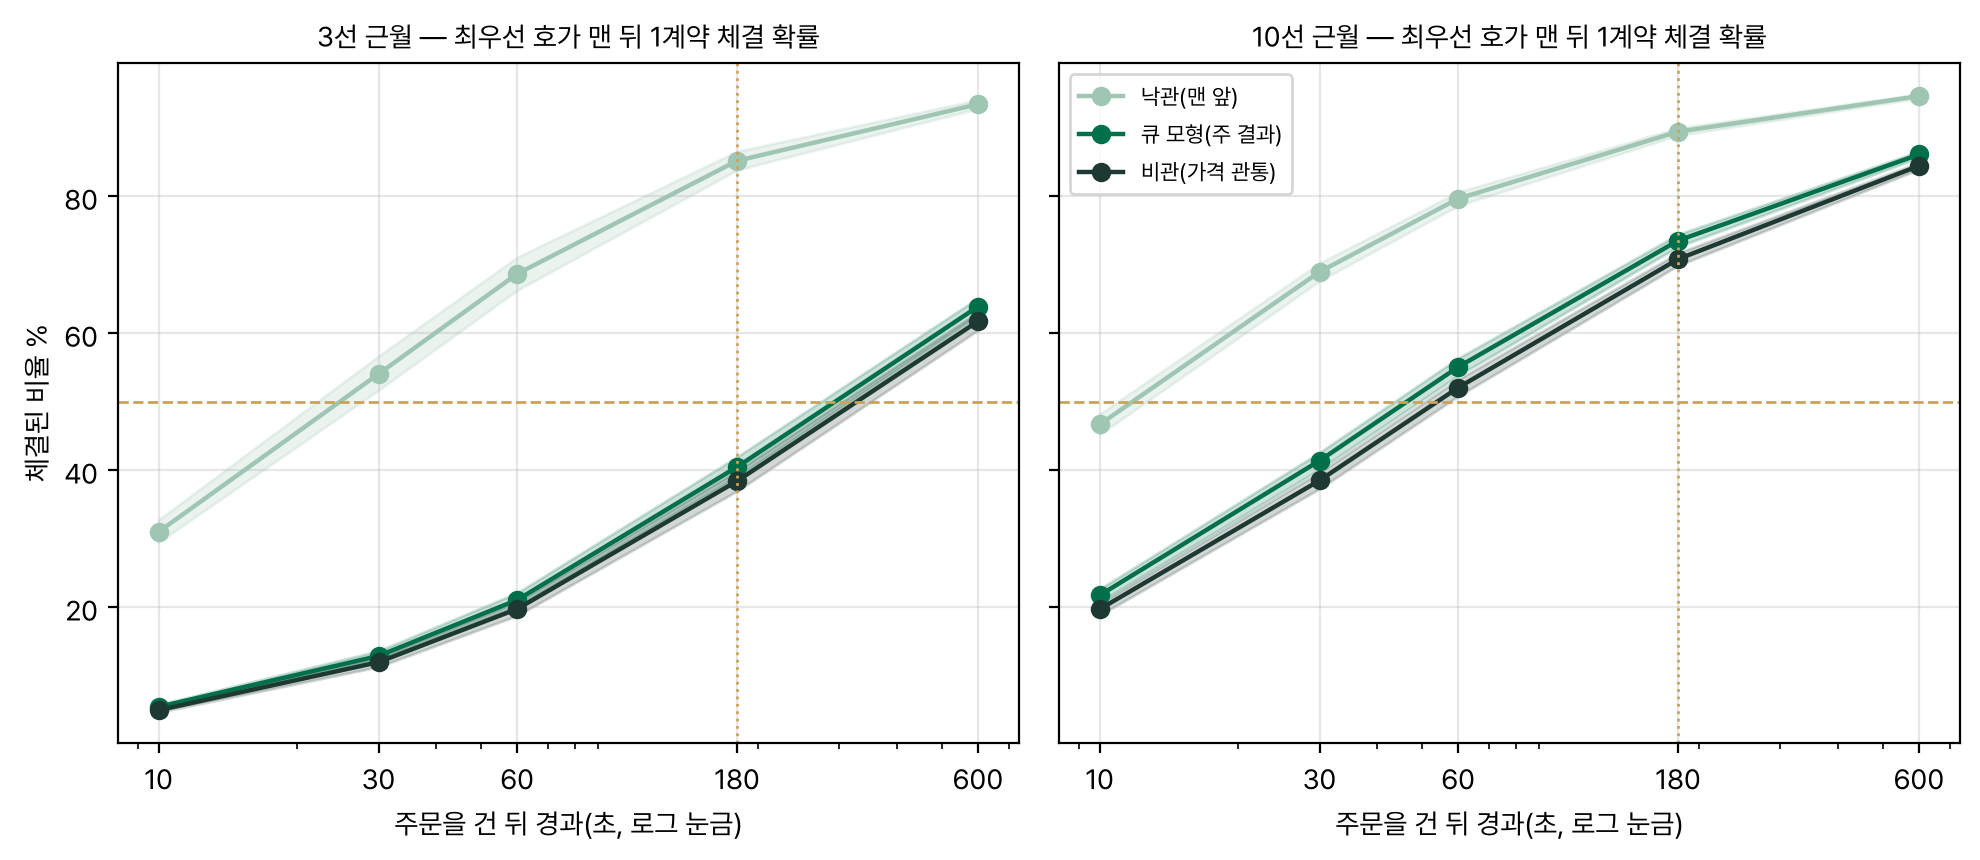
H106 미지지. 3선 큐 모형의 180초 체결 확률 0.405, 구간 하단 0.390 < 0.5. 시각대별로는 개장 0.547, 오전 0.474, 점심 0.309, 오후 0.412, 마감 전 0.489 다. 큐 모형은 우리 앞 주문의 취소를 반영하지 않아 참값은 0.405 와 낙관 경계 0.852 사이 어딘가다. 취소가 많으면 50%를 넘을 수 있지만 지금 자료로는 보일 수 없다.
| 상품 | +10초 | +60초 | +300초 | 60초 역선택(0.5 − 손익) |
|---|---|---|---|---|
| 3선 | −0.182 [−0.198, −0.166] | −0.110 [−0.127, −0.093] | −0.108 [−0.136, −0.080] | 약 0.61 |
| 10선 | −0.212 [−0.226, −0.198] | −0.195 [−0.217, −0.175] | −0.179 [−0.219, −0.142] | 약 0.70 |
평균적인 지정가 쪽은 60초에 +0.22틱(3선)과 +0.16틱(10선)을 가져가는데, 줄 맨 뒤에 선 지정가는 각각 −0.11틱과 −0.20틱을 잃는다. 줄 앞자리의 주문은 작은 흐름에도 체결되고, 맨 뒤의 주문은 큰 흐름이 와서 가격을 밀어낼 때에야 체결되기 때문이다. 줄 위치가 손익의 부호를 정한다. 갱신이 느린 마켓메이킹은 줄 앞자리(호가가 새로 생기는 순간 들어가는 것)를 얻지 못하면 성립하기 어렵고, 파일로 시그널을 보내는 경로로는 그 자리를 얻기 어렵다.
체결 방향 추정과 시계
| 상품 | 틱 규칙 | 체결 행 스냅샷 | 스냅샷으로 못 정함 | 호가 규칙으로 못 정함 | 매수 비율 |
|---|---|---|---|---|---|
| 3선 | 0.809 [0.760, 0.890] | 0.890 [0.826, 0.919] | 3.7% | 1.0% | 52% |
| 10선 | 0.772 [0.740, 0.810] | 0.750 [0.676, 0.802] | 13.4% | 2.9% | 50% |
틱 규칙 일치율은 체결 크기와 함께 오른다(10선 1계약 0.760, 51계약 이상 0.917). 체결 행에 실린 호가는 체결 뒤 호가라 그것으로 방향을 정하면 3선에서 매수가 68%로 치우친다. 호가 없는 과거 체결틱에 틱 규칙을 쓰면 개별 체결 부호의 약 20%가 틀린다. 묶은 값에서 그 오차가 얼마나 상쇄되는지는 따로 재야 한다.
국고채 지표물
| 지표물 | 스프레드 중앙(bp) | 스프레드 평균(bp) | 1호가(억) | 1~5호가 합(억) | 하루 미드 변화 | 하루 체결 | 하루 체결 액면(억) |
|---|---|---|---|---|---|---|---|
| 2년 | 0.53 [0.49, 0.57] | 1.37 | 67 | 617 | 203 | 120 | 2,984 |
| 3년 | 0.25 [0.23, 0.28] | 0.41 | 72 | 704 | 792 | 649 | 15,111 |
| 5년 | 0.31 [0.29, 0.33] | 0.44 | 27 | 278 | 1,019 | 527 | 7,330 |
| 10년 | 0.29 [0.28, 0.30] | 0.37 | 32 | 254 | 1,695 | 592 | 7,301 |
| 20년 | 0.69 [0.66, 0.72] | 1.28 | 13 | 107 | 559 | 108 | 1,323 |
| 30년 | 0.42 [0.40, 0.44] | 0.60 | 14 | 95 | 1,063 | 488 | 5,530 |
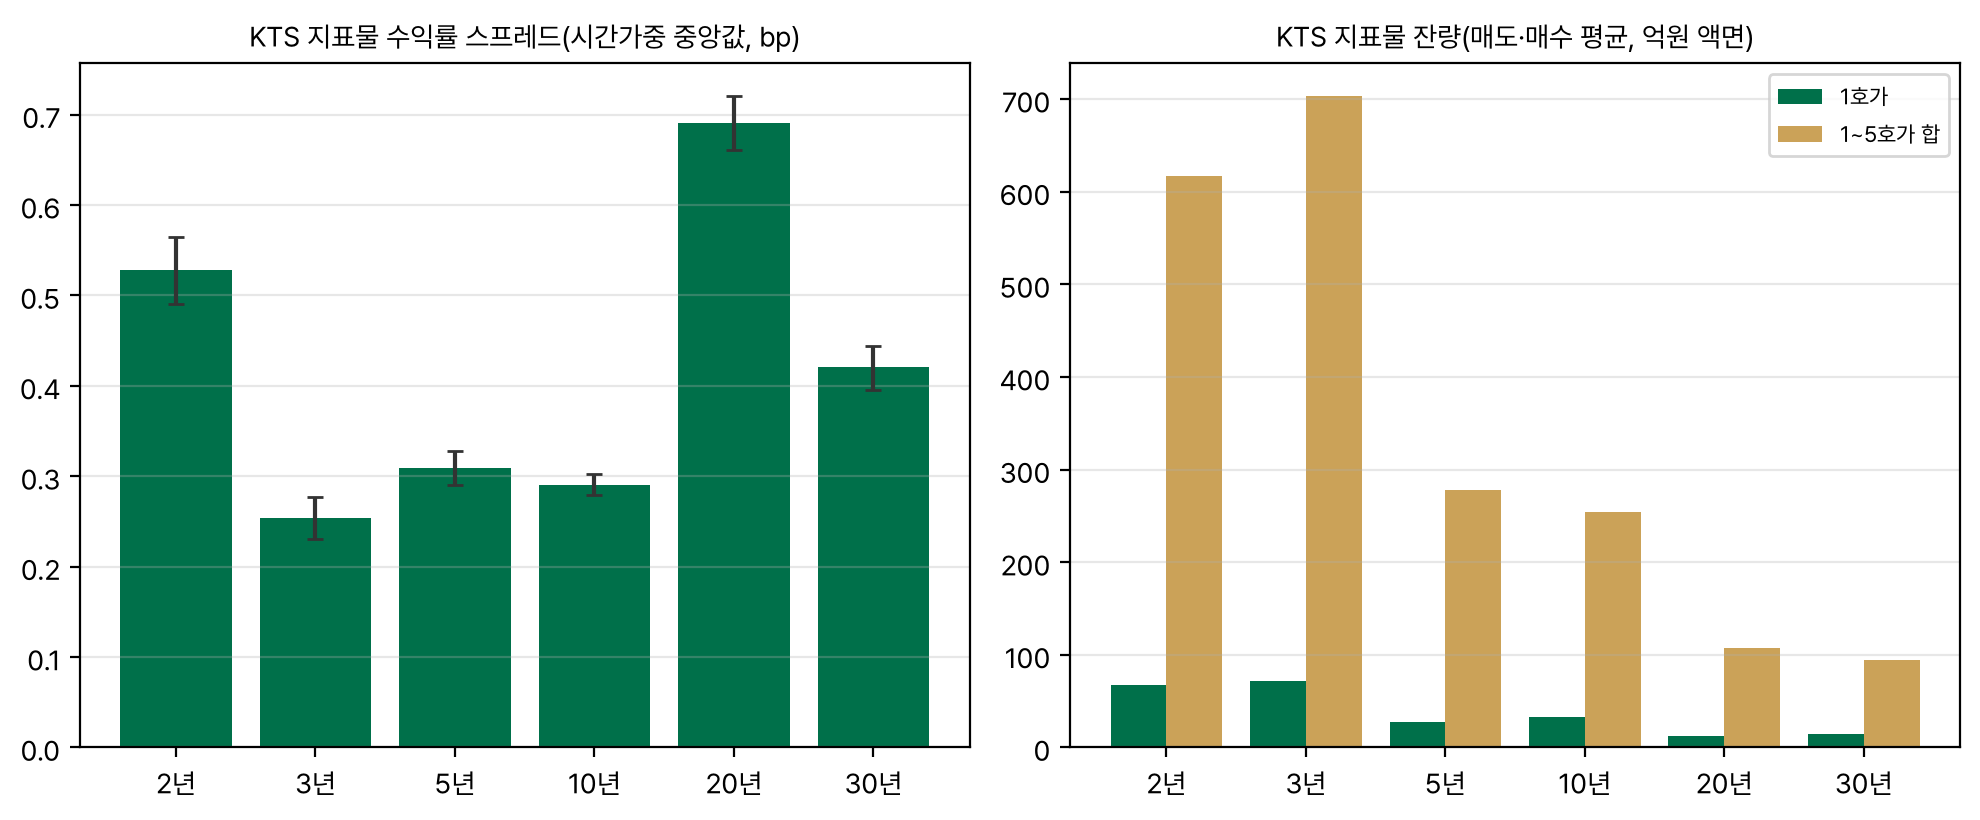
양쪽 호가가 있는 시간은 모든 지표물에서 99% 이상이다. 점심(11:00~13:00) 스프레드가 가장 넓고(3년 0.36bp, 20년 0.82bp) 마감 전이 가장 좁다(3년 0.22bp).
다른 실험에 주는 것
- 비용표. 상품, 시각대, 수량별로 시장가 편도와 왕복의 중앙값과 90분위, 5호가로 못 채우는 비율, 세 경계의 지정가 체결 확률, 60초 역선택이 한 표에 있다(
cost_table.csv). - 호가 불균형과 주문 흐름 신호. 3선은 50계약까지 1틱만 치르면 된다. 10선은 개장 15분을 피하면 21계약까지 1틱이다.
- 갱신이 느린 마켓메이킹. 줄 맨 뒤의 지정가는 역선택에 진다. 성립 조건은 줄 앞자리다.
- 대량 체결 뒤 되돌림. 평균 되돌림이 없다. 조건부 신호만 남는다.
- 지연 실측. 수신 PC 시계로는 안 된다. 시간 동기화나 왕복 측정이 필요하다.
한계
표본이 43일, 2~5호가 잔량은 21일이다. 7~10월 한 계절이고 금통위나 대형 입찰 같은 사건일이 몇 번뿐이다. 분기마다 다시 잰다.
호가 걷기는 호가가 그대로 서 있다고 가정한다. 실제 주문에는 숨은 잔량과 재호가가 반응하므로 위로도 아래로도 어긋날 수 있다.
코스콤 호가 메시지는 체결 메시지보다 수십~수백 밀리초 늦게 오는 경우가 있다. 그래서 직전 호가 밖에서 체결된 것처럼 보이는 체결(3선 0.2%, 10선 2.3%)이 생기고, 1호가 초과 체결 비율에 그만큼 섞여 있다.
지정가 체결은 주문 단위 자료가 없어 세 경계로만 말한다. 우리 주문이 들어가 줄 자체가 바뀌는 효과도 없다. 개장과 종가 단일가의 비용은 재지 않았다.
코스콤 체결 표는 거래소 누적거래량의 약 68%만 담는다(같은 날 벤더 체결틱과 맞대 확인). 그래서 큐 모형과 낙관 경계는 우리 가격에서 소진된 거래량을 덜 센다. 빠진 거래량이 고르게 퍼져 있다고 보고 앞 잔량을 0.68배로 줄여 다시 재면 3선 180초 체결 확률은 0.404 에서 0.420 으로, 10선은 0.734 에서 0.748 로만 오른다. 3선 지정가가 대부분 가격 관통으로 체결되기 때문이고, H106 판정은 그대로다. 체결 크기, 충격, 실현 스프레드도 기록된 체결만 본 값이다.
날 품질 규칙은 2026-07-31 을 본 뒤에 정했다(사후 변경). 처음 쓴 규칙(1틱 넘게 떨어진 체결 20% 초과)과 트랙 M 공통 규칙(2틱 초과 2% 또는 중복 호가 1%)이 같은 날만 빼서 수치는 바이트 단위로 같다.
산출물
- 분석과 판정
experiments/0026_l2_cost_map/analysis.md - 계획
experiments/0026_l2_cost_map/protocol.md - 정본 런
results/20261007_162028_main/ - 비용표
results/20261007_162028_main/cost_table.csv - 코드
code/run.py,code/figures.py - 공용 로더
project_at.micro.l2,project_at.micro.queue