호가창의 순 주문 흐름(OFI)은 가격을 즉시, 깊이에 반비례해 민다. 이것은 확인됐다. 하지만 흐름은 같은 분 안에서 이미 가격에 들어가고, 흐름 자체로는 다음 1~15분을 같은 쪽으로 밀지 못한다. «흐름 없이 움직인 가격은 되돌아간다» 는 정보는 남아 있지만 그 크기가 0.2틱이고 5초 안에 절반이 사라져, 공격 체결로는 거래할 수 없다.
무엇을 물었나
- H110 동시 충격
- 하루마다 «1분 미드 변화 = α + λ × 1분 OFI» 를 적합하면 λ 가 모든 날 양수이고, λ 는 그날 최우선 호가 평균 잔량(깊이)에 반비례한다. 미국 주식에서 Cont, Kukanov, Stoikov(2014)가 본 «λ ≈ c ÷ 깊이» 가 한국 국채선물에서도 성립하는가.
- H111 예측
- 지난 1분과 5분의 OFI 가 다음 1, 5, 15분의 미드 변화와 양의 상관을 갖는가(흐름의 지속). 직전 미드 변화를 통제해도 그런가. 그리고 «OFI 부호를 따라 진입» 하는 단순 규칙이 실제 호가로 체결해도 이익이 남는가.
- H112 긴 역사
- 호가가 없는 2023~2026 벤더 체결틱에서 틱 규칙으로 정한 분당 서명 체결량이 다음 분 수익률을 H111 과 같은 부호로, 유의하게 예측하는가.
- 결론
- H110 지지. H111 미지지. 무조건 상관은 0 근처이거나 음이고, 규칙은 60칸 전부 비용 후 손실이다. H112 는 사전 규칙상 10년만 지지(같은 음의 부호, 네 해 모두), 3년은 부호가 갈렸다. 판정: 폐기(흐름 추종 매매). 충격 계수와 깊이의 관계는 비용 모형 재료로 남긴다.
이 계획은 사전등록이 아니다. 계획을 쓰기 전에 하루치(2026-10-06) 예비값과 공용 로더의 방향 분류율을 보았다. 판정 규칙은 결과를 보기 전에 고정했고, 결과를 본 뒤 바꾼 것(품질 거름망, 견고성 라벨, 사후 탐색 규칙 하나)은 계획서의 사후 변경 표에 적었다.
용어와 기호
- 3선 · 10선
- 한국거래소 3년과 10년 국채선물 근월물. 가격 단위는 포인트(pt).
- 틱
- 호가 한 칸 = 0.01pt. 두 상품 모두 1틱 = 계약당 1만원.
- 1호가 · 깊이 D
- 1호가는 최우선 매수호가(bid)와 최우선 매도호가(ask). 깊이 D 는 1호가 매도 잔량과 매수 잔량의 평균(계약).
- 미드
- (1호가 매수호가 + 1호가 매도호가) ÷ 2. 모든 라벨은 미드의 변화(틱)다. 체결가는 매수호가와 매도호가를 오가며 튀므로(호가 반사) 라벨로 쓰지 않는다.
- OFI
- 주문 흐름 불균형(order flow imbalance). 연속한 두 1호가 상태 사이에서 매수 쪽에 새로 쌓인 잔량에서 매도 쪽에 새로 쌓인 잔량을 뺀 값(계약). 식: e = 1{Pb ≥ Pb′}·qb − 1{Pb ≤ Pb′}·qb′ − 1{Pa ≤ Pa′}·qa + 1{Pa ≥ Pa′}·qa′. Pb·qb 는 지금의 매수호가와 잔량, ′ 는 직전 상태, Pa·qa 는 매도 쪽. 구간 OFI 는 그 구간 e 의 합이다. 양수면 매수 압력이다.
- 호가 규칙 · 틱 규칙
- 체결의 공격 방향을 정하는 방법. 호가 규칙: 체결 직전 매도호가 이상에서 체결되면 매수 주도(+1), 매수호가 이하면 매도 주도(−1). 틱 규칙: 직전 체결가보다 오르면 +1, 내리면 −1, 같으면 직전 부호를 잇는다. 호가가 없는 벤더 체결틱에는 틱 규칙만 쓸 수 있다.
- 서명 체결량 SV
- 방향(+1/−1) × 체결 수량의 구간 합(계약).
- λ
- 가격 충격 계수(Kyle 의 람다). 구간 미드 변화를 구간 OFI 에 회귀한 기울기. 이 리포트는 100계약당 틱으로 적는다.
- k · h · τ · L
- τ 는 신호를 읽는 시각(1분 격자), k 는 신호를 모은 과거 창(분), h 는 미래 보유 시간(분), L 은 신호에서 진입까지의 실행 지연(초).
- R_k · F_h
- R_k = τ 직전 k 분 미드 변화(모멘텀), F_h = τ 부터 h 분 미드 변화(라벨).
- IC
- 정보계수. 하루 안 1분 격자에서 신호와 라벨의 Spearman 순위상관. 날마다 하나를 내고 날들의 평균을 본다.
- 모멘텀 통제 계수
- 날마다 F_h 를 표준화한 OFI 와 표준화한 R_k 에 함께 회귀했을 때 OFI 의 계수(틱 / OFI 표준편차 1). 같은 가격 변화일 때 흐름이 더 컸으면 다음 미드가 어떻게 되는가.
- NW t
- Newey–West t. 날 계열 평균의 t 통계량을, 이웃한 날끼리의 상관(지연 5일까지)을 반영한 표준오차로 계산한 값.
- 날 블록 부트스트랩
- 날을 통째로 복원추출해 통계량을 다시 계산하는 일을 4,000번 되풀이해 95% 구간과 p 를 얻는 방법. 하루 안의 관측은 서로 독립이 아니므로 추론 단위를 날로 둔다.
- Holm 보정
- 여러 칸을 동시에 검정할 때 p 를 순서대로 키워 «하나라도 우연히 걸릴» 확률을 묶는 방법. 규칙 격자 60칸을 한 가족으로 묶었다.
- 원형 이동 귀무
- 하루 안에서 신호 계열을 30분 이상 무작위로 밀어(끝은 앞으로 돌린다) 가격과의 연결을 끊고 같은 격자를 다시 돌린 결과의 최댓값 분포. 격자에서 가장 좋은 칸을 골라 보고할 때 생기는 선택 편향을 잰다.
- 미드 대리값
- 벤더 체결틱용 미드 추정치. 그 분 안의 마지막 매수 주도 체결가와 마지막 매도 주도 체결가의 평균(둘 다 있고 차이가 1틱 이하일 때), 아니면 그 분 마지막 체결가.
- 누적거래량
- 거래소가 체결마다 붙여 보내는 그날의 누적 체결 수량. 중간 체결이 빠져도 다음 행에서 이어지므로 원천의 완전성을 재는 기준으로 쓴다.
데이터
| 표본 | 원천 | 기간 · 크기 | 쓰는 것 | 뺀 것 |
|---|---|---|---|---|
| L2 (H110·H111) | 코스콤 선물 5단계 호가·체결 자체 수집 | 2026-07-10 ~ 10-07 중 43일(상품마다) · 1호가 갱신 하루 약 1.8만(3선)·2.6만(10선) | 1호가 가격·잔량, 체결가·수량, 호가 규칙 방향 | 09:00~15:30 에 5분 넘는 구멍이 있는 날, 2026-07-31(원천에 두 일련번호 공간이 섞여 호가 약 8%·체결 약 10% 가 중복) |
| 벤더 체결틱 (H112) | 인포맥스 국채선물 체결틱 덤프 | 2023-01-02 ~ 2026-08-13, 상품마다 814일 · 3선 565만 행 · 10선 1,339만 행 | 체결 시각(초), 가격, 수량, 미결제약정 | 최종거래일·그 전날·다음날, 미결제약정이 30% 넘게 끊긴 날, 수능일 — 상품마다 59일 |
| 겹치는 기간 | 두 원천 | 2026-07-08 ~ 08-13 중 품질 통과일(3선 16·10선 18일) | 대조와 보정 | — |
분석 구간은 연속 거래 08:46:00~15:34:00 이다. 개장 단일가(08:30~08:45)와 첫 1분, 종가 단일가(15:35~15:45)는 뺀다. 벤더 쪽은 개장 시각(2025-10-24 까지 09:00, 2025-10-27 부터 08:45)의 단일가 체결과 15:35 이후 체결을 뺀다.
원천을 먼저 대조했다
두 원천을 같은 날끼리 맞대다가, 코스콤 체결 표가 체결의 약 3분의 1을 빠뜨린다는 것을 찾았다. 거래소 누적거래량을 기준으로 재면 이렇다.
| 확인 | 3선 | 10선 |
|---|---|---|
| 벤더 수량 합(15:45 단일가 제외) ÷ 누적거래량, 하루 전체가 있는 날 | 1.000 (15일 전부) | 1.000 (17일, 최소 0.99989) |
| 코스콤 체결 표 수량 합 ÷ 누적거래량, L2 43일 중앙값 [최소, 최대] | 0.680 [0.598, 0.852] | 0.673 [0.584, 0.725] |
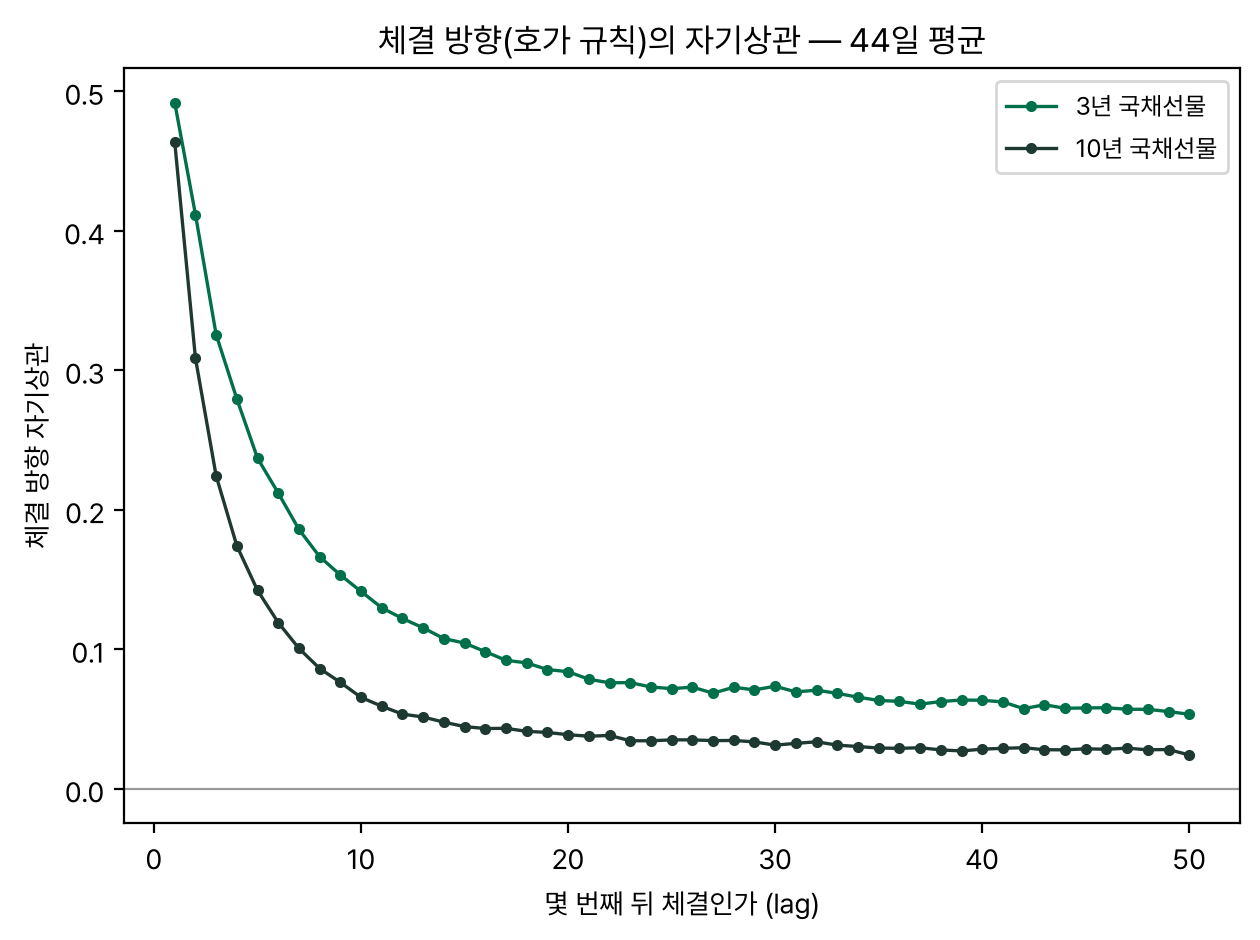
| 체결 행의 체결 뒤 1호가가 ±0.2초 안 호가 흐름에 그대로 있는 비율(중앙값) | 0.069 | 0.079 |
| 같은 초 안 벤더 행 순서 = 덤프 역순일 때 코스콤 순서와 일치 | 1.000 | 0.9998 |
| 틱 규칙 방향과 호가 규칙 방향의 일치(체결 단위) | 0.808 | 0.750 |
| 분당 서명 체결량 상관(벤더 틱 규칙 대 코스콤 호가 규칙) | 0.73 | 0.70 |
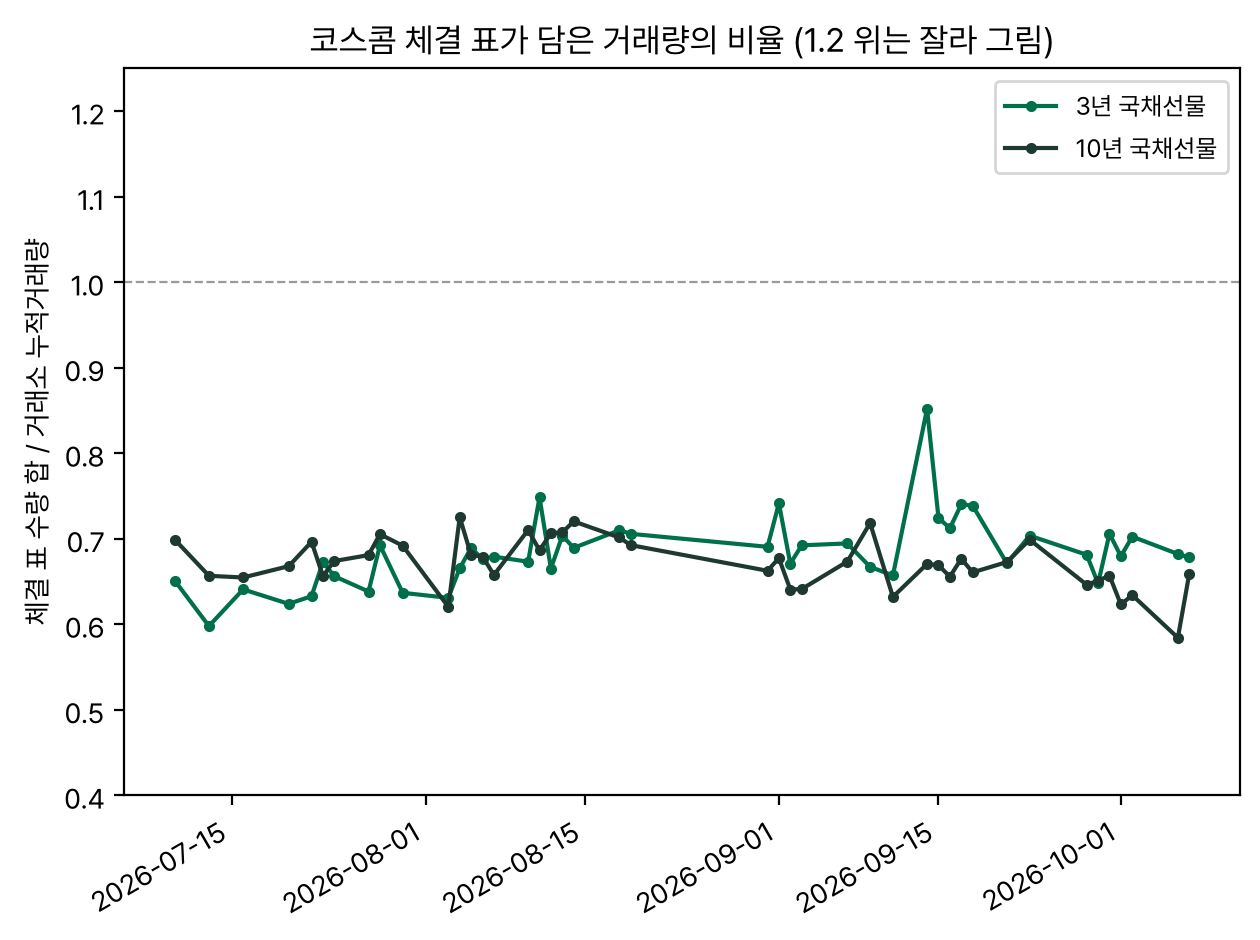
- 벤더 체결틱은 거래소 누적거래량과 한 계약까지 맞는다. 긴 역사(H112)의 체결 자료가 L2 기간 코스콤보다 완전하다.
- 코스콤 호가 흐름도 중간 상태를 건너뛴다. OFI 는 기록된 두 상태 사이의 잔량 순변화를 더하므로 가격이 그 사이에 그대로면 건너뛴 상태가 합을 바꾸지 않지만, 가격이 바뀌었다 돌아온 사이의 흐름은 잃는다. 서명 체결량은 빠진 체결만큼 감쇠된다.
어떻게 쟀나
학습하는 모델은 없다. 날마다 회귀와 순위상관을 내고 날들을 모아 검정한다. 매매 규칙은 사전에 정한 한 가지 형태를 격자로 돌렸다.
| 항목 | 설정 |
|---|---|
| 충격 회귀 | 날마다·구간 Δ ∈ {10초, 1분, 5분} 마다 최소제곱 Δmid(틱) = α + λ·OFI(계약). 주 판정은 1분 |
| 깊이 관계 | 날 사이: log λ = a + b·log D, 날 블록 부트스트랩 4,000회. 날 안: 30분 구간(10초 구간 60개 이상)마다 λ·D, 날 평균을 뺀 뒤 회귀 |
| 예측 격자 | τ = 08:51 ~ 15:34−h 의 매 분, k ∈ {1, 5}분, h ∈ {1, 5, 15}분 |
| IC | 날마다 Spearman, 날 평균의 NW t(지연 5)와 날 블록 95% 구간 |
| 모멘텀 통제 | 날마다 F_h ~ z(OFI_k) + z(R_k) 의 OFI 계수, 날 평균의 NW t |
| 규칙 신호 | |OFI_k(τ)| 가 그날 이전 날들 |OFI_k| 의 80 분위를 넘으면 sign(OFI_k) 방향. 첫날은 거래 없음 |
| 규칙 체결 | τ+L 에 반대편 1호가로 진입(매수면 매도호가), τ+L+h 에 반대편 1호가로 청산. 미드 체결 없음. 1계약. 청산 전 신호는 버린다 |
| 규칙 격자 | k 2 × h 3 × L ∈ {0, 5, 30, 60, 180}초 = 상품마다 30칸, 두 상품 60칸 |
| 규칙 판정 | 거래당 평균(Σ손익 ÷ Σ거래)의 날 블록 p, 60칸 Holm, 원형 이동 귀무 200회의 최댓값 95 분위 |
| 벤더 보정 | L2 43일에 코스콤 체결로 «벤더 방식»(틱 규칙 + 미드 대리값)을 재현해 진짜(호가 규칙 + 진짜 미드)와 IC 를 비교 |
사전 판정 규칙. H110 지지: 1분 λ 가 두 상품 모든 날 양수, 그리고 log λ ~ log D 기울기의 95% 구간이 0 아래. H111 지지: (a) k=1, h=1 OFI IC 가 양이고 NW t ≥ 2, (b) 모멘텀 통제 뒤 OFI 계수의 NW t ≥ 2, (c) 규칙 격자에 Holm p < 0.05 이면서 비용 후 양인 칸이 있고 관측 최댓값이 원형 이동 귀무 95 분위를 넘는다. H112 지지: 미드 대리값 라벨의 h=1 IC 부호가 H111 (a) 와 같고 NW t ≥ 2, 같은 부호인 해가 넷 중 셋 이상.
흐름은 가격을 즉시 민다 (H110)
| 상품 | Δ | λ>0 인 날 | λ 중앙값 [사분위] (100계약당 틱) | R² 중앙값 | D 중앙값 (계약) | log λ ~ log D 기울기 [95%] |
|---|---|---|---|---|---|---|
| 3선 | 10초 | 43/43 | 0.064 [0.060, 0.068] | 0.48 | 712 | −0.43 [−0.72, −0.14] |
| 3선 | 1분 | 43/43 | 0.054 [0.051, 0.057] | 0.66 | 716 | −0.65 [−0.84, −0.47] |
| 3선 | 5분 | 43/43 | 0.048 [0.045, 0.053] | 0.82 | 695 | −0.74 [−0.94, −0.55] |
| 10선 | 10초 | 43/43 | 0.621 [0.579, 0.687] | 0.65 | 54.6 | −0.85 [−0.97, −0.76] |
| 10선 | 1분 | 43/43 | 0.622 [0.562, 0.681] | 0.81 | 54.9 | −0.98 [−1.09, −0.87] |
| 10선 | 5분 | 43/43 | 0.583 [0.525, 0.660] | 0.85 | 55.9 | −1.04 [−1.18, −0.88] |
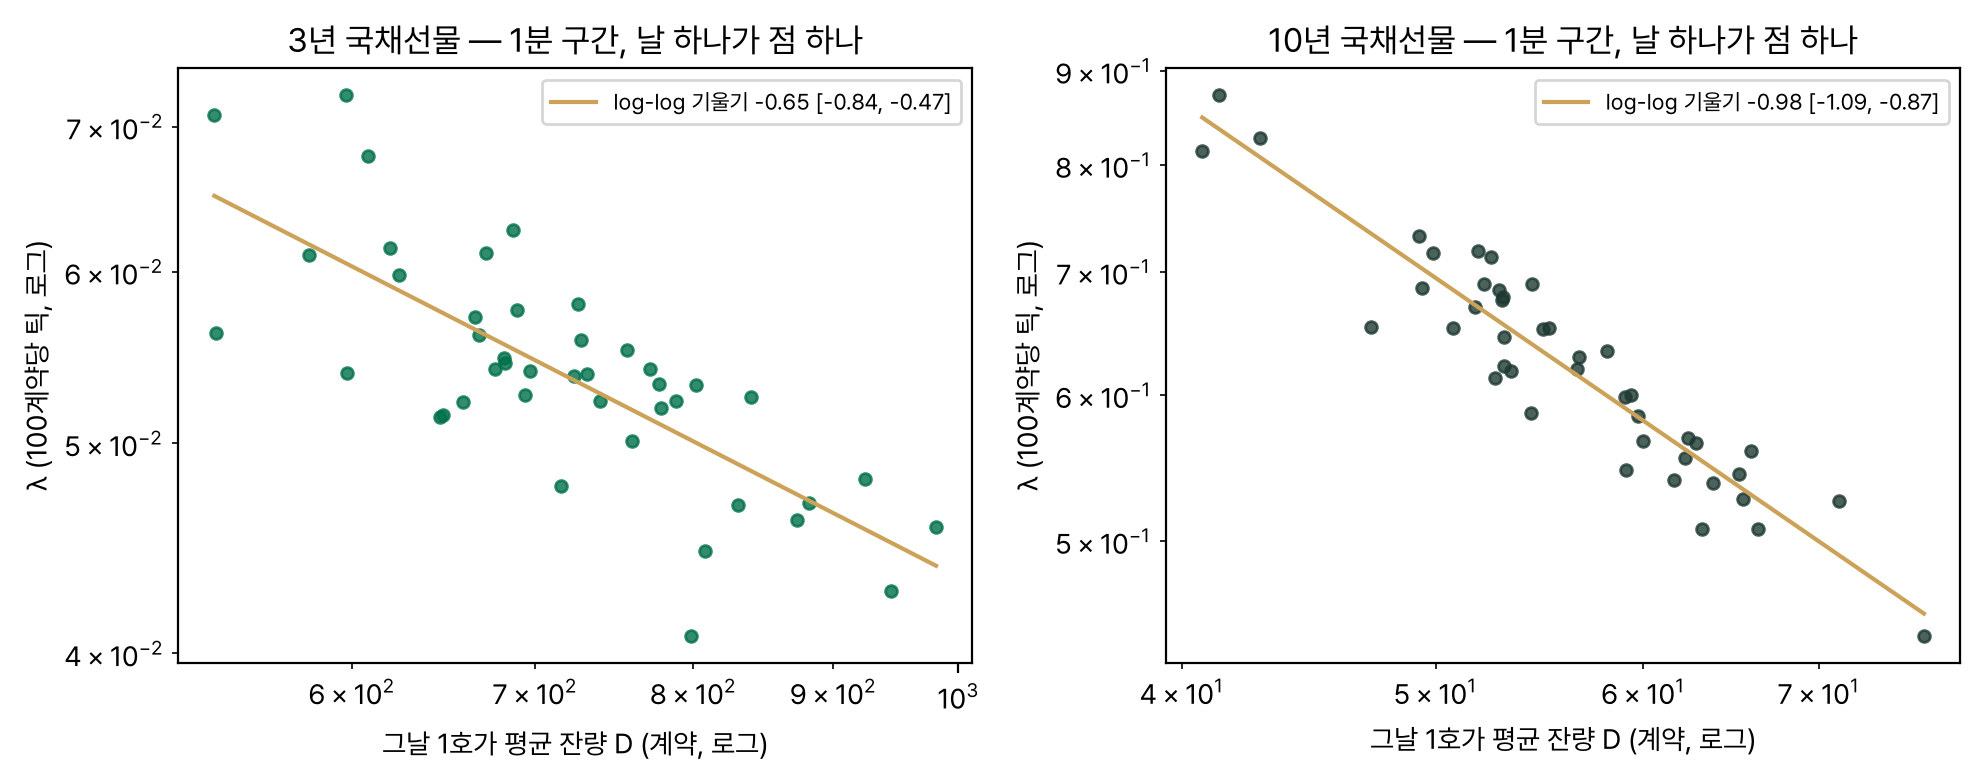
- 10선의 λ 는 3선의 약 11.5배, 1호가 깊이는 약 13분의 1이다. 깊이 차이가 충격 차이를 거의 다 설명한다.
- 같은 1분을 서명 체결량으로 설명하면 R² 가 3선 0.26, 10선 0.30 이다. 호가 잔량의 변화(OFI)가 체결보다 가격을 훨씬 잘 설명한다. 체결 표가 체결의 3분의 1을 빠뜨리는 것도 한 이유다.
흐름은 다음 분을 예측하나 (H111)
| 상품 | k·h (분) | OFI | 서명 체결량 | 직전 미드 변화 | 모멘텀 통제 OFI 계수 | 통제 계수가 양인 날 |
|---|---|---|---|---|---|---|
| 3선 | 1·1 | +0.011 (1.47) | +0.028 (4.59) | −0.146 (−13.6) | +0.164 (31.9) | 43/43 |
| 3선 | 1·5 | +0.002 (0.30) | +0.003 (0.32) | −0.098 (−13.9) | +0.173 (15.5) | 42/43 |
| 3선 | 1·15 | −0.025 (−3.57) | −0.008 (−1.08) | −0.073 (−11.4) | +0.132 (7.5) | 36/43 |
| 3선 | 5·1 | −0.011 (−2.06) | — | −0.097 (−12.6) | +0.195 (19.9) | 42/43 |
| 3선 | 5·5 | −0.038 (−3.39) | — | −0.089 (−8.5) | +0.160 (4.8) | 32/43 |
| 3선 | 5·15 | −0.058 (−3.81) | — | −0.082 (−5.5) | +0.097 (1.8) | 25/43 |
| 10선 | 1·1 | −0.016 (−2.41) | −0.019 (−3.75) | −0.059 (−8.3) | +0.249 (9.7) | 39/43 |
| 10선 | 1·5 | −0.017 (−3.07) | −0.020 (−2.44) | −0.032 (−5.7) | +0.150 (2.1) | 27/43 |
| 10선 | 1·15 | −0.025 (−3.00) | −0.020 (−1.45) | −0.033 (−4.0) | +0.121 (1.3) | 21/43 |
| 10선 | 5·1 | −0.015 (−2.76) | — | −0.031 (−5.5) | +0.128 (3.1) | 33/43 |
| 10선 | 5·5 | −0.040 (−2.85) | — | −0.040 (−2.9) | −0.075 (−0.7) | 19/43 |
| 10선 | 5·15 | −0.048 (−3.35) | — | −0.044 (−3.4) | −0.280 (−1.3) | 15/43 |
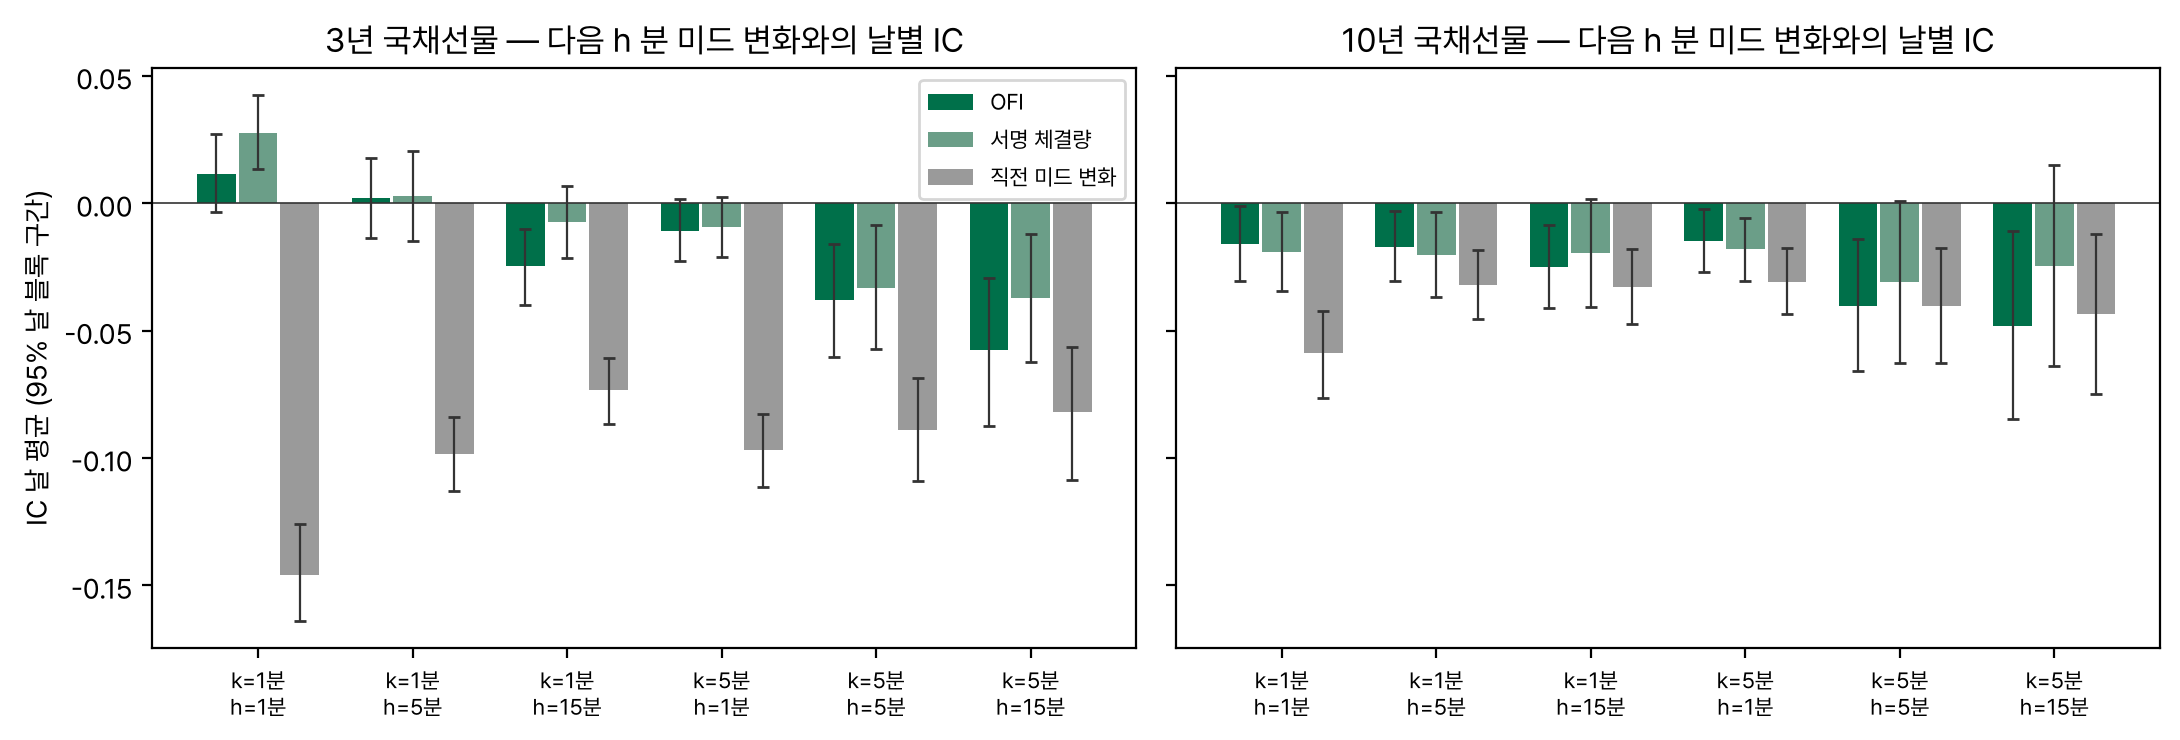
- 사전 판정 (a)는 두 상품 모두 성립하지 않는다(3선 t 1.47, 10선은 음수). (b)는 성립한다.
- 직전 1분 미드 변화가 다음 1분과 강하게 음의 관계다. 1틱 스프레드 상태의 미드만 이은 «깨끗한 미드» 로 라벨을 바꿔도 값이 같다(1분 격자에서 스프레드가 1틱을 넘는 비율은 3선 0.7%, 10선 6.4%). 되돌림은 스프레드가 잠깐 벌어지는 잡음이 아니라, 호가 한 칸이 큰 상품에서 미드가 한 칸 넘어갔다 돌아오는 움직임이다.
- 그래서 OFI 와 직전 변화를 같이 넣으면 «흐름 없이 움직인 가격은 되돌아가고, 흐름이 받쳐 준 가격은 남는다» 는 모양이 된다. 그것이 모멘텀 통제 계수의 양수다.
따라가는 규칙은 비용을 넘나 (H111)
| 상품 | k·h | 하루 거래(L=5초) | 비용 후 | 비용 전 |
|---|---|---|---|---|
| 3선 | 1·1 | 62.9 | −1.05 · −1.05 · −1.01 · −1.00 · −0.98 | −0.04 · −0.04 · −0.00 · +0.00 · +0.02 |
| 3선 | 1·5 | 35.9 | −1.08 · −1.06 · −1.04 · −1.04 · −1.03 | −0.07 · −0.06 · −0.03 · −0.03 · −0.02 |
| 3선 | 1·15 | 17.8 | −1.13 · −1.11 · −1.07 · −1.05 · −0.99 | −0.12 · −0.11 · −0.06 · −0.04 · +0.02 |
| 3선 | 5·1 | 50.2 | −1.02 · −1.03 · −1.01 · −1.00 · −1.00 | −0.01 · −0.02 · −0.00 · +0.01 · +0.01 |
| 3선 | 5·5 | 24.9 | −1.04 · −1.07 · −1.06 · −1.05 · −1.02 | −0.03 · −0.07 · −0.06 · −0.04 · −0.01 |
| 3선 | 5·15 | 14.0 | −1.05 · −1.06 · −1.03 · −1.01 · −0.86 | −0.04 · −0.05 · −0.03 · −0.00 · +0.14 |
| 10선 | 1·1 | 63.1 | −1.11 · −1.11 · −1.04 · −0.97 · −1.05 | −0.06 · −0.06 · +0.01 · +0.08 · +0.01 |
| 10선 | 1·5 | 35.7 | −1.05 · −1.05 · −1.07 · −1.05 · −1.06 | +0.01 · +0.00 · −0.02 · +0.01 · +0.00 |
| 10선 | 1·15 | 18.0 | −1.00 · −1.03 · −0.95 · −0.88 · −1.02 | +0.06 · +0.02 · +0.11 · +0.16 · +0.05 |
| 10선 | 5·1 | 50.7 | −1.10 · −1.13 · −1.07 · −1.07 · −1.02 | −0.04 · −0.08 · −0.02 · −0.01 · +0.04 |
| 10선 | 5·5 | 26.3 | −1.20 · −1.24 · −1.25 · −1.24 · −1.16 | −0.15 · −0.18 · −0.20 · −0.18 · −0.10 |
| 10선 | 5·15 | 14.7 | −1.32 · −1.30 · −1.32 · −1.37 · −1.33 | −0.25 · −0.24 · −0.27 · −0.31 · −0.26 |
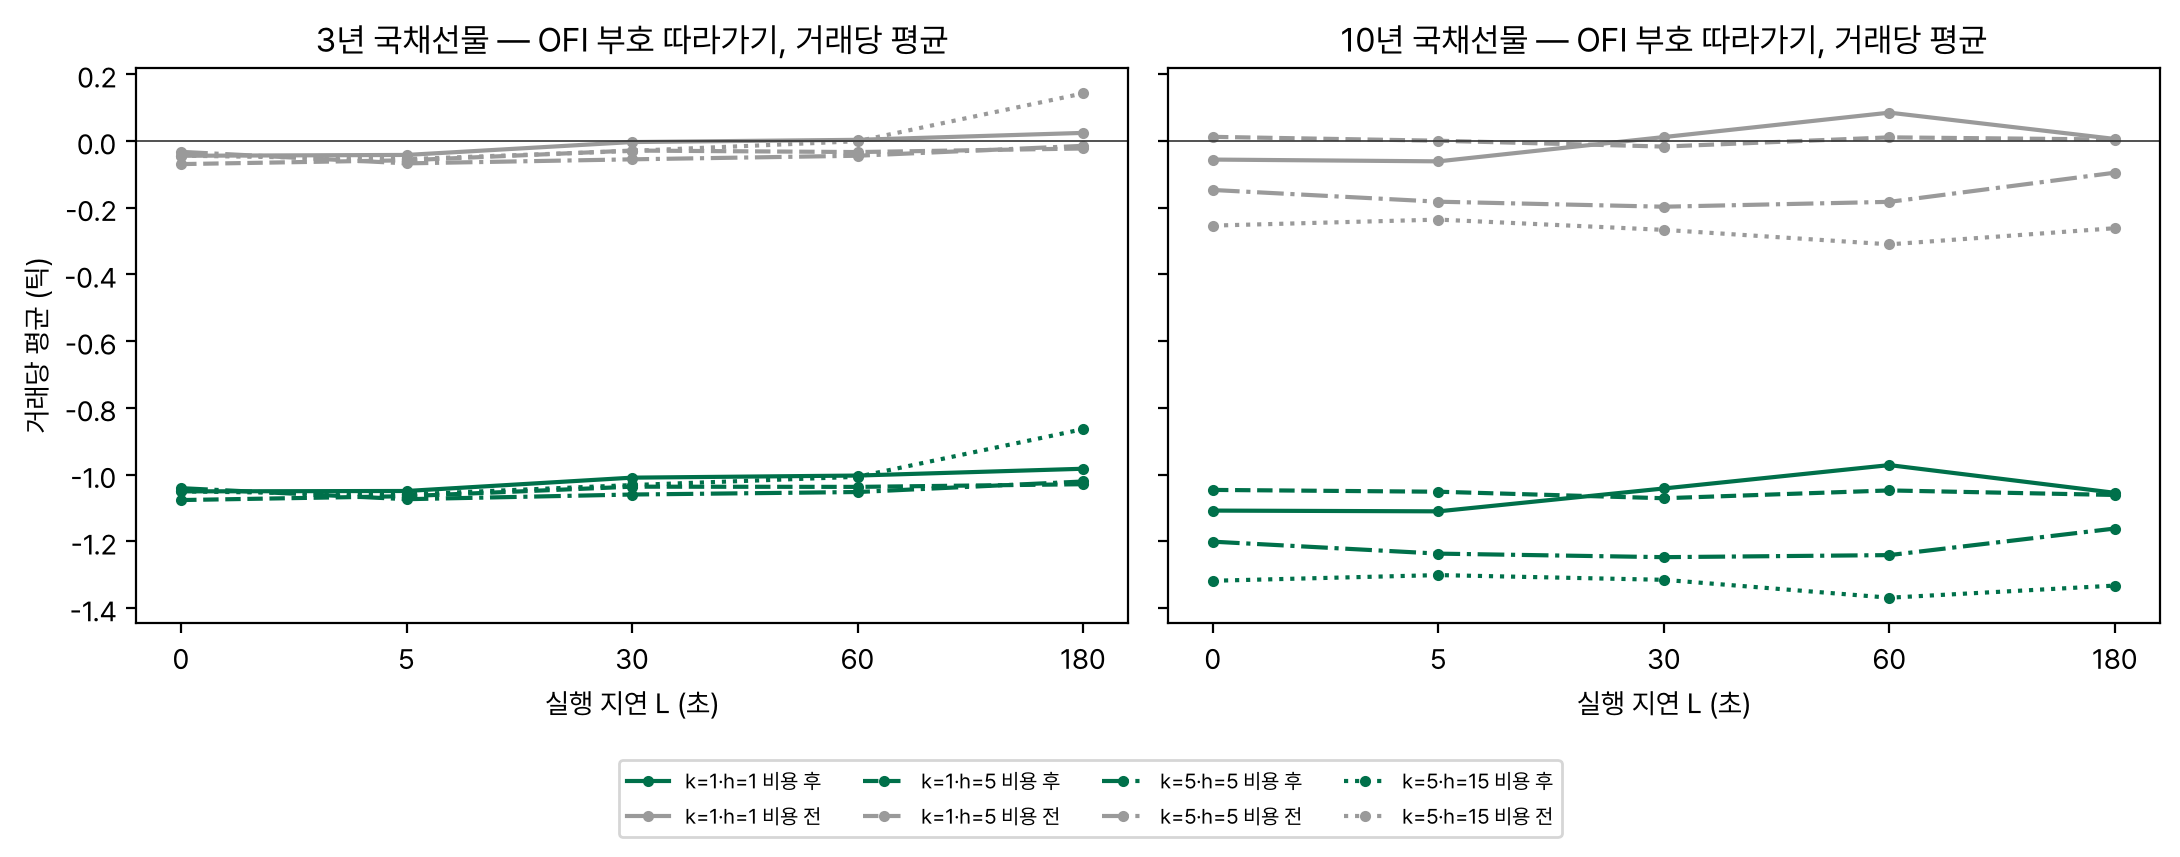
- 60칸 비용 후 범위 −1.37 ~ −0.86틱, 비용 전 −0.31 ~ +0.16틱. Holm 보정 p < 0.05 이면서 비용 후 양인 칸은 0개다.
- 원형 이동 귀무: 관측 최댓값 −0.864틱, 귀무 중앙 −0.814, 95 분위 −0.586, p 0.685. 진짜 신호 시점이 무작위 시점보다 오히려 나쁘다.
사후 탐색(판정 밖). 모멘텀 통제 계수를 보고 나서 «가격이 흐름으로 설명되는 것보다 더 움직였으면 되돌린다» 규칙을 하나 더 돌렸다 (잔차 u = R_k − λ̂·OFI_k, λ̂ 는 그날 이전 날들 기울기 평균, |u| 가 이전 날들 80 분위를 넘으면 −sign(u) 방향). k=1, h=1 의 비용 전 거래당 틱은 L = 0, 5, 30, 60초에 3선 +0.22, +0.13, +0.03, +0.00, 10선 +0.21, +0.12, +0.02, −0.01 이고, 비용 후는 전부 −0.79 ~ −1.08틱이다. 정보는 있지만 지연 0 에서도 왕복 비용의 5분의 1이고, 5초 뒤 절반, 30초 뒤 거의 사라진다.
긴 역사에서 같은가 (H112)
| 상품 | h | 미드 대리값 IC | 종가 IC | 직전 변화 IC | 모멘텀 통제 계수 |
|---|---|---|---|---|---|
| 3선 | 1분 | −0.022 (−6.1) | −0.062 (−23.6) | −0.234 (−47.4) | +0.111 (42.9) |
| 3선 | 5분 | −0.046 (−15.3) | −0.065 (−22.6) | −0.178 (−38.9) | +0.087 (21.8) |
| 3선 | 15분 | −0.040 (−13.6) | −0.054 (−18.9) | −0.129 (−32.7) | +0.075 (13.0) |
| 10선 | 1분 | −0.012 (−5.5) | −0.037 (−18.3) | −0.109 (−33.4) | +0.109 (19.0) |
| 10선 | 5분 | −0.021 (−9.5) | −0.031 (−13.5) | −0.067 (−26.1) | +0.077 (6.5) |
| 10선 | 15분 | −0.021 (−8.9) | −0.027 (−11.1) | −0.050 (−22.8) | +0.036 (2.0) |
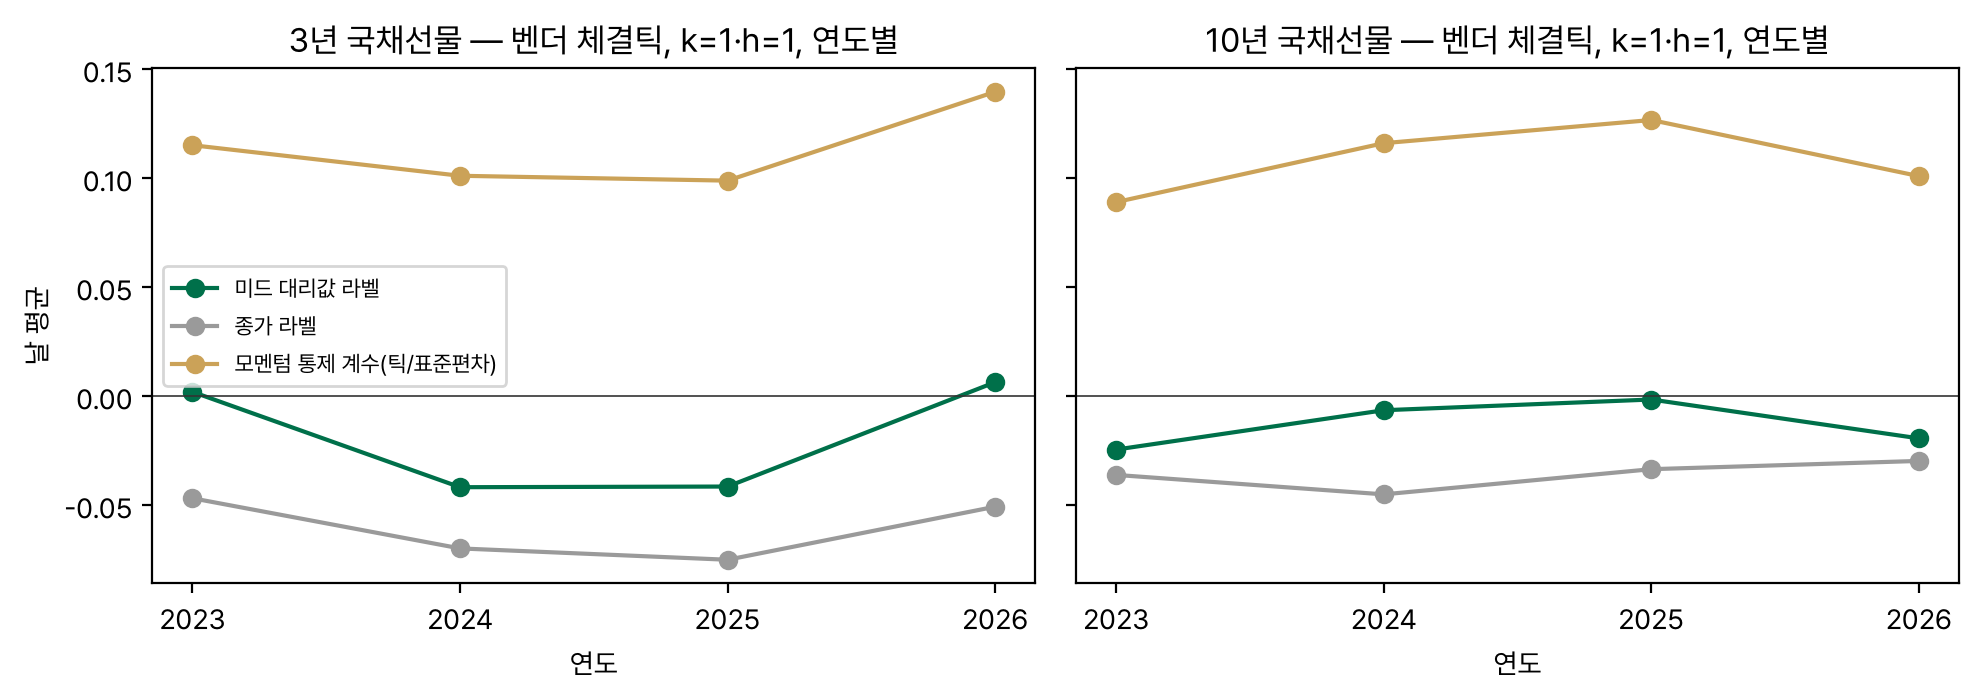
- 사전 판정. 3선은 L2 의 OFI IC 부호(+0.011)와 벤더 미드 대리값 IC 부호(−0.022)가 갈려 미지지. 10선은 둘 다 음수이고 네 해(−0.025, −0.007, −0.002, −0.019) 모두 음수라 지지. 이 «지지» 는 흐름이 이어진다는 뜻이 아니라 «무조건 흐름은 다음 1분을 같은 쪽으로 밀지 않는다» 는 같은 결론이 두 표본에서 나왔다는 뜻이다.
- 보정. L2 43일에서 벤더 방식(틱 규칙 + 미드 대리값)의 k=1, h=1 IC 는 3선 +0.011, 진짜(호가 규칙 + 진짜 미드) +0.028. 10선은 −0.019 대 −0.019 로 같다. 미드 대리값 1분 변화와 진짜 미드 1분 변화의 상관은 3선 0.59, 10선 0.87 이다. 3선 대리값은 IC 를 약 0.017 낮추므로, 3선의 부호 불일치는 «뒤집혔다» 보다 «둘 다 0 근처» 에 가깝다.
- 동시 충격. 분 미드 대리값 변화를 서명 체결량에 회귀한 λ 는 814일 모두 양수, 중앙값 3선 0.052, 10선 0.733(100계약당 틱). 연도별 중앙값 10선 1.17(2023) → 0.51 → 0.51 → 0.84(2026). 날 거래량과의 log-log 기울기는 10선 −0.46 [−0.57, −0.36], 3선 +0.11 [+0.005, +0.23].
해석
- 가격은 흐름에 즉시, 깊이에 반비례해 반응한다. 이것은 실행 비용 모형의 재료다. 우리 주문이 미드를 얼마나 미는지 그 순간 1호가 깊이로 예측할 수 있다. 10선 50계약은 1분 기준 약 0.3틱, 3선 50계약은 약 0.03틱이다(1분 λ 중앙값 × 0.5).
- 흐름 자체는 다음 분을 예측하지 못한다. 흐름은 같은 분 안에서 이미 가격에 들어간다. 남는 것은 «흐름 없이 움직인 가격의 되돌림» 인데, 그것도 0.2틱 크기이고 수 초 안에 사라진다.
- 공격 체결로는 거래할 수 없다. 왕복 1틱을 내는 순간 끝난다. 이 정보를 쓸 수 있는 형태가 있다면 스프레드를 내지 않고 받는 쪽(수동 호가)이고, 그것은 이 실험의 질문 밖이다.
한계
- L2 는 43일이다. 충격 계수의 방향은 분명하지만 수준은 표본이 100일이 되면 다시 잰다.
- 코스콤 체결 표는 체결의 약 32% 를 빠뜨리고, 호가 흐름도 중간 상태를 건너뛴다. 서명 체결량과 체결 부호 자기상관은 기록된 체결에서 잰 값이다.
- 규칙은 반대편 1호가 한 단계에 1계약이 체결된다고 봤다. 수량이 1호가 잔량을 넘으면 비용은 더 크다.
- 3선 벤더 미드 대리값은 진짜 미드와의 상관이 0.59 로 낮아, 3선 긴 역사 IC 의 수준이 약 0.02 아래로 치우친다. 부호 판정이 그 크기에 걸려 있다.
- H112 판정 규칙(«H111 (a) 와 같은 부호») 은 H111 (a) 가 0 근처일 때 의미가 약하다.
산출물
- 분석과 판정
analysis.md - 계획과 사후 변경
protocol.md - 정본 런
results/20261007_162157_main/ - 진입점
code/run.py - 그림
code/figures.py→paper/assets/