개장 갭과 개장 뒤 5분 수익의 상관은 미국 신호가 없는 날 3년 −0.142, 10년 −0.139 로 음이고 해마다 거의 같은 부호다. 개장 단일가의 과잉반응은 있다(H130a 지지). 그러나 되돌림은 10틱 갭에 약 0.7틱이라, 갭을 거스르는 진입은 1분봉 24칸과 체결틱 36칸 어디에서도 왕복 1틱 비용 뒤 유의한 이익을 내지 못했다(H130b 미지지). 종가 단일가 직전 예상체결가는 18일 모두 종가와 같았다(H128 지지). 마감 전 호가 불균형은 20분 모멘텀 규칙을 넘지 못했고(H129 미지지), 종가 단일가 청산은 15:34:59 반대 호가 청산보다 평균 반 스프레드(3년 +0.51틱, 10년 +0.66틱) 유리했지만 불균형으로 청산 시각을 고르는 규칙은 이득을 더하지 못했다(H131 일부 지지). 코스콤 표본이 39일뿐이라 실험은 진행중이고, 개장 갭 페이드는 접는다.
무엇을 물었나
국채선물은 하루 두 번 단일가로 가격을 정한다. 08:30~08:45 에 주문을 모아 08:45 에 한 가격으로 체결하는 개장 단일가와, 15:35~15:45 에 모아 15:45 에 체결하는 종가 단일가다. 주문이 한꺼번에 몰리는 이 두 순간은 정보가 아니라 주문 불균형이 가격을 밀 수 있는 자리라, 단일가 가격이 직후 연속거래에서 되돌아오는지, 그리고 그 관계로 당일 안에 끝나는 매매를 할 수 있는지를 물었다.
- H130
- 개장 단일가 가격은 갭 방향으로 지나치게 움직였다가 첫 몇 분 안에 되돌아온다. (a) 존재: 갭과 개장 뒤 수익의 상관이 음이다. (b) 거래: 갭을 거스르는 진입이 왕복 비용 뒤에도 양의 평균 손익을 낸다.
- H128
- 단일가 접수 중 예상체결가는 체결가로 수렴하고, 종가 단일가 직전 마지막 예상체결가는 15:34:59 미드보다 종가를 잘 맞힌다.
- H129
- 15:25~15:34 의 호가 불균형, 주문 흐름 불균형, 서명 체결량을 20분 모멘텀 규칙에 더하면 «15:35 직전 체결가 대비 종가 방향» 적중률이 오른다. 같은 질문을 이 저장소가 앞서 다섯 번 시도해 실패했으므로 사전 확률이 낮은 탐색이다.
- H131
- 당일 청산할 포지션은 15:34:59 반대 호가보다 종가 단일가에서 청산하는 편이 유리하고, 마감 전 불균형 부호로 둘 중 무엇을 고를지 정하면 더 유리하다.
계획(protocol.md)은 결과를 계산하기 전에 고정했다. 사전등록은 아니다. 계획 전에 하루치 호가 예비값과 앞선 실패들, 두 가지 엇갈린 개장 물량 숫자를 알고 있었고, 그 사실을 계획서에 적었다.
용어와 기호
- 3년·10년 국채선물
- 한국거래소 국채선물 근월물(만기가 가장 가까운 월물). 가격 단위는 pt, 호가 한 칸은 0.01pt 다.
- 틱
- 호가 한 칸 = 0.01pt. 계약당 1만원. 이 리포트의 손익과 오차는 모두 틱이다.
- 단일가(동시호가)
- 일정 시간 주문을 모았다가 매수와 매도가 가장 많이 맞는 한 가격으로 한꺼번에 체결하는 방식. 개장 08:45, 종가 15:45(개장은 2025-10-24 까지 09:00, 종가 단일가 15:45 는 2016-08-01 부터).
- 연속거래
- 08:45~15:35 사이, 들어온 주문이 반대편 호가와 바로 체결되는 방식.
- 예상체결가(EXP)
- 단일가 접수 중 «지금 마감하면 체결될 가격». 거래소가 접수 내내 알린다.
- 1호가 · 미드 · 스프레드
- 가장 좋은 매도 호가(매도1호가)와 매수 호가(매수1호가). 미드 = 둘의 평균, 스프레드 = 둘의 차이(틱).
- 반대 호가 체결
- 바로 체결되게 주문을 내면 사는 사람은 매도1호가에, 파는 사람은 매수1호가에 체결된다. 미드에서 체결된다고 가정하지 않는다.
- O · C₋₁ · g
- O 는 개장 단일가 가격, C₋₁ 는 직전 세션 종가(종가 단일가 가격), g = (O − C₋₁)/틱 는 개장 갭.
- P(m) · rₘ
- P(m) 은 개장 뒤 m 분까지의 마지막 체결가, rₘ = (P(m) − O)/틱 는 개장 뒤 m 분 수익. m ∈ {1, 5, 15, 30}.
- ρ(g, rₘ) · β
- 날마다 한 쌍(g, rₘ)의 피어슨 상관과 기울기(rₘ 를 g 에 회귀한 계수, 틱/틱). 음이면 갭이 클수록 개장 뒤 반대로 움직인다.
- 조용한 날 · 미국 신호일
- 전날 밤 미국 10년 국채 금리 하루 변화의 절댓값이 3bp 미만인 날과 3bp 이상인 날. 미국 신호일에는 전날 밤 미국 움직임을 한국 세션이 되돌리는 알려진 효과가 섞이므로, 단일가 자체의 과잉반응은 조용한 날로 판정한다.
- bp
- 금리 0.01%포인트.
- 갭 페이드
- 갭을 거스르는 진입. 갭이 위면 팔고 아래면 산다. 방향 −sign(g).
- L · X
- L 은 개장 뒤 진입까지 기다린 시간(지연), X 는 개장 뒤 청산 시각(분).
- OBI
- 1호가 불균형 = (매수1호가 잔량 − 매도1호가 잔량)/(둘의 합). +1 에 가까우면 사려는 쪽이 두텁다. 컷오프 전 60초 시간가중 평균을 쓴다.
- OFI
- 주문 흐름 불균형(Cont–Kukanov–Stoikov 정의). 1호가가 바뀔 때마다 매수 쪽 잔량 증가와 가격 상승을 +, 매도 쪽을 − 로 더한 순 주문 흐름(계약).
- 서명 체결량
- 매수 쪽이 먼저 친 체결량 − 매도 쪽이 먼저 친 체결량. 누가 먼저 쳤는지는 체결 직전 호가와 체결가를 비교해 정한다(체결가 ≥ 매도1호가면 매수 공격).
- 20분 모멘텀 규칙
- 컷오프 시각 가격이 20분 전보다 높으면 «종가가 오른다», 낮으면 «내린다», 같으면 적응 상수.
- 적응 상수
- 직전 120 유효일에서 더 많았던 방향을 그대로 내는 기준선.
- 날 블록 부트스트랩
- 날(또는 사건) 단위로 복원 추출해 평균과 상관을 2,000번 다시 계산한 분포. 95% 구간은 2.5% 와 97.5% 분위다. 하루 안의 값들은 독립이 아니어서 날을 단위로 한다.
- Holm 보정
- 여러 칸을 동시에 검정할 때 우연히 하나가 유의하게 나오는 것을 막는 p 값 보정. 가장 작은 p 에 칸 수를 곱하는 식으로 차례로 엄격하게 본다.
- McNemar 정확검정
- 같은 날 두 규칙의 적중 여부를 짝지어, 한쪽만 맞힌 날의 수가 반반에서 벗어나는지 이항검정으로 본다.
- 윌콕슨 부호순위 검정
- 같은 날의 두 오차를 짝지어 차이의 부호와 크기 순위로 한쪽이 체계적으로 작은지 보는 비모수 검정.
- A
- 청산 시각 이득 = (종가 단일가 청산가 − 15:34:59 반대 호가 청산가)/틱, 보유 방향 기준. 양이면 종가 단일가가 유리하다.
데이터
| 자료 | 내용 | 기간 | 표본 | 쓴 곳 |
|---|---|---|---|---|
| 근월 연결 1분봉 | 1분 봉의 시가·고가·저가·종가·거래량. 봉 시각은 끝 시각(08:46 봉 = 08:45~08:46). 첫 봉 시가 = 개장 단일가 가격, 15:45 봉 종가 = 종가 단일가 가격. 자체 연결 봉에 빈 2026-07~08 은 벤더 1분봉으로 채웠다 | 2012-01 ~ 2026-10-06 | 3년 3,459 · 10년 3,474세션 | H130, H131 긴 역사 |
| 초 단위 체결틱 | 체결 하나하나의 시각(초)·가격·수량. 단일가 체결이 한 행으로 들어 있다 | 2023-01 ~ 2026-08-13 | 약 860일 | 개장 가격 확인, 초 단위 진입 |
| 코스콤 5단계 호가·체결 | 거래소 시각(마이크로초)의 1~5호가 가격·잔량, 체결, 예상체결가(일부 날) | 2026-07 ~ 2026-10 | 39일 (예상체결가 18~19일) | 개장 물량, H128·H129·H131, 실제 호가 대조 |
| 미국 10년 금리 사건표 | 세션별 전날 밤 미국 10년 금리 변화(bp)와 되돌림 카드 통과 여부 | 2013-01 ~ | 미국 변화가 있는 세션 약 2,100 | 조용한 날·미국 신호일 분리, H131 보유 방향 |
| 사유 | 3년 | 10년 | 왜 |
|---|---|---|---|
| 롤 날(최종거래일과 다음 세션) | 116 | 118 | 연결 봉이 계약을 갈아타며 갭에 월물 차이가 들어간다 |
| 지연 개장(연초 첫 거래일 등) | 20 | 20 | 첫 봉이 정규 개장 시각이 아니다 |
| 수능일 | 10 | 10 | 장을 1시간 늦게 열고 16:45 에 닫는다 |
| 마지막 봉 부재 | 19 | 1 | 종가 단일가 봉이 없다 |
| 테너 혼입 | 0 | 1 | 벤더 표의 2026-07-24 10년 봉 420개가 전부 3년 값이었다 |
| 코스콤 손상일 | 2026-07-31 | 그날 파일에 전날 세션이 같은 날짜로 다시 들어 있다(연속거래 체결의 43~52% 가 미드에서 2틱 밖, 호가 행 8% 중복). 품질 규칙(2틱 밖 > 2% 또는 중복 > 1%)으로도 걸린다 | |
| 종가 1분봉 미수집 | 2026-10-07 | 그날 종가 봉이 아직 없다 | |
방법
모델을 학습하지 않는다. 상관, 평균 차이와 미리 정한 규칙만 비교한다. 비교 격자와 판정 문턱은 결과 전에 고정했다.
| 가설 | 측정 | 격자·기준선 | 검정 | 지지 조건 |
|---|---|---|---|---|
| H130a | ρ(g, rₘ), β | m ∈ {1, 5, 15, 30}, 조용한 날·미국 신호일·전체 | 날 블록 부트스트랩 2,000회 | 조용한 날 ρ(g, r₅) 95% 구간이 0 아래 + 음수인 해 ≥ 60% + 2012~2018·2019~2026 두 기간 같은 부호 |
| H130b | 갭 페이드 순손익(틱/계약) | 1분봉 L ∈ {1, 3}분 × X ∈ {15, 30, 45}분 × 갭 조건 {|g| ≥ 1틱, |g| ≥ 75% 분위} × 2상품 = 24칸. 보조: 체결틱 L ∈ {30, 60, 180}초 36칸, 코스콤 실제 호가 36칸 | 날 부트스트랩 단측 p, 24칸 Holm | 한 칸 이상 Holm p < 0.05 이고 그 칸이 조용한 날에도 양 |
| H128 | |EXP(τ) − 체결가|, 종가 예측 오차 | τ = 체결까지 남은 30초 칸. 비교: 15:34:59 미드 | 윌콕슨 부호순위(단측) | 마지막 EXP 오차 < 미드 오차, p < 0.05 |
| H129 | sign(종가 − 15:35 직전 체결가) 적중률, 0틱 제외 | 컷오프 15:34:00(주)·15:34:59(상한). 규칙: 20분 모멘텀, 적응 상수, OBI, OFI, 서명 체결량, 다수결 | McNemar 정확검정(대 모멘텀) | p < 0.05 로 모멘텀을 넘는 규칙 |
| H131 | A(매수 보유·매도 보유·평균), 불균형 규칙의 «항상 단일가» 대비 개선 | 연속 청산 = 15:34:59 반대 1호가, 단일가 청산 = 종가. 규칙: 불균형이 보유 방향과 같으면 단일가, 반대면 연속 | 날 블록 부트스트랩 | 95% 구간이 0 위 |
| 항목 | 값 |
|---|---|
| 페이드 비용(1분봉·체결틱) | 왕복 1틱(진입·청산 각 반 스프레드, 스프레드 1틱 가정) |
| 큰 갭 문턱(|g| 75% 분위, 전 표본) | 3년 7틱 · 10년 26틱 |
| 부트스트랩 | 2,000회(갭 구간별 평균 1,000회), 시드 7 |
| OBI 창 | 컷오프 전 60초, 시간가중 |
| OFI·서명 체결량 창 | 15:25:00 ~ 컷오프 |
| 적응 상수 창 | 직전 120 유효일(1분봉 긴 역사) |
| 긴 역사 청산 비교의 반 스프레드 | 0.5틱 가정(1분봉 종가는 체결가라 호가가 없다) |
개장 단일가 확인: 어느 숫자가 단일가인가
결과의 바탕이 되는 «개장가» 가 정말 단일가 가격인지, 단일가에 얼마나 체결되는지를 세 원천으로 맞댔다.
| 항목 | 3년 | 10년 |
|---|---|---|
| 1분봉 첫 봉 시가 = 체결틱의 개장 단일가 체결가 | 99.7% (864일) | 99.8% (865일) |
| 코스콤 당일 시가 필드 = 1분봉 시가 (불일치는 롤 날과 테너 혼입뿐) | 37/39일 | 37/39일 |
| 마지막 예상체결가 = 개장가 | 19/19일 | 18/19일 |
| 개장 단일가 물량 중앙 — 09:00 개장기(2023-01~2025-10) | 1,760계약 | 654계약 |
| 같은 것 — 08:45 개장기(2025-10-27~2026-08) | 949계약 | 301계약 |
| 같은 것 — 코스콤 누적거래량으로 잰 값(39일) | 852계약 | 250계약 |
| 개장 직후 3초의 연속거래 체결량 중앙 | 92계약 | 28계약 |
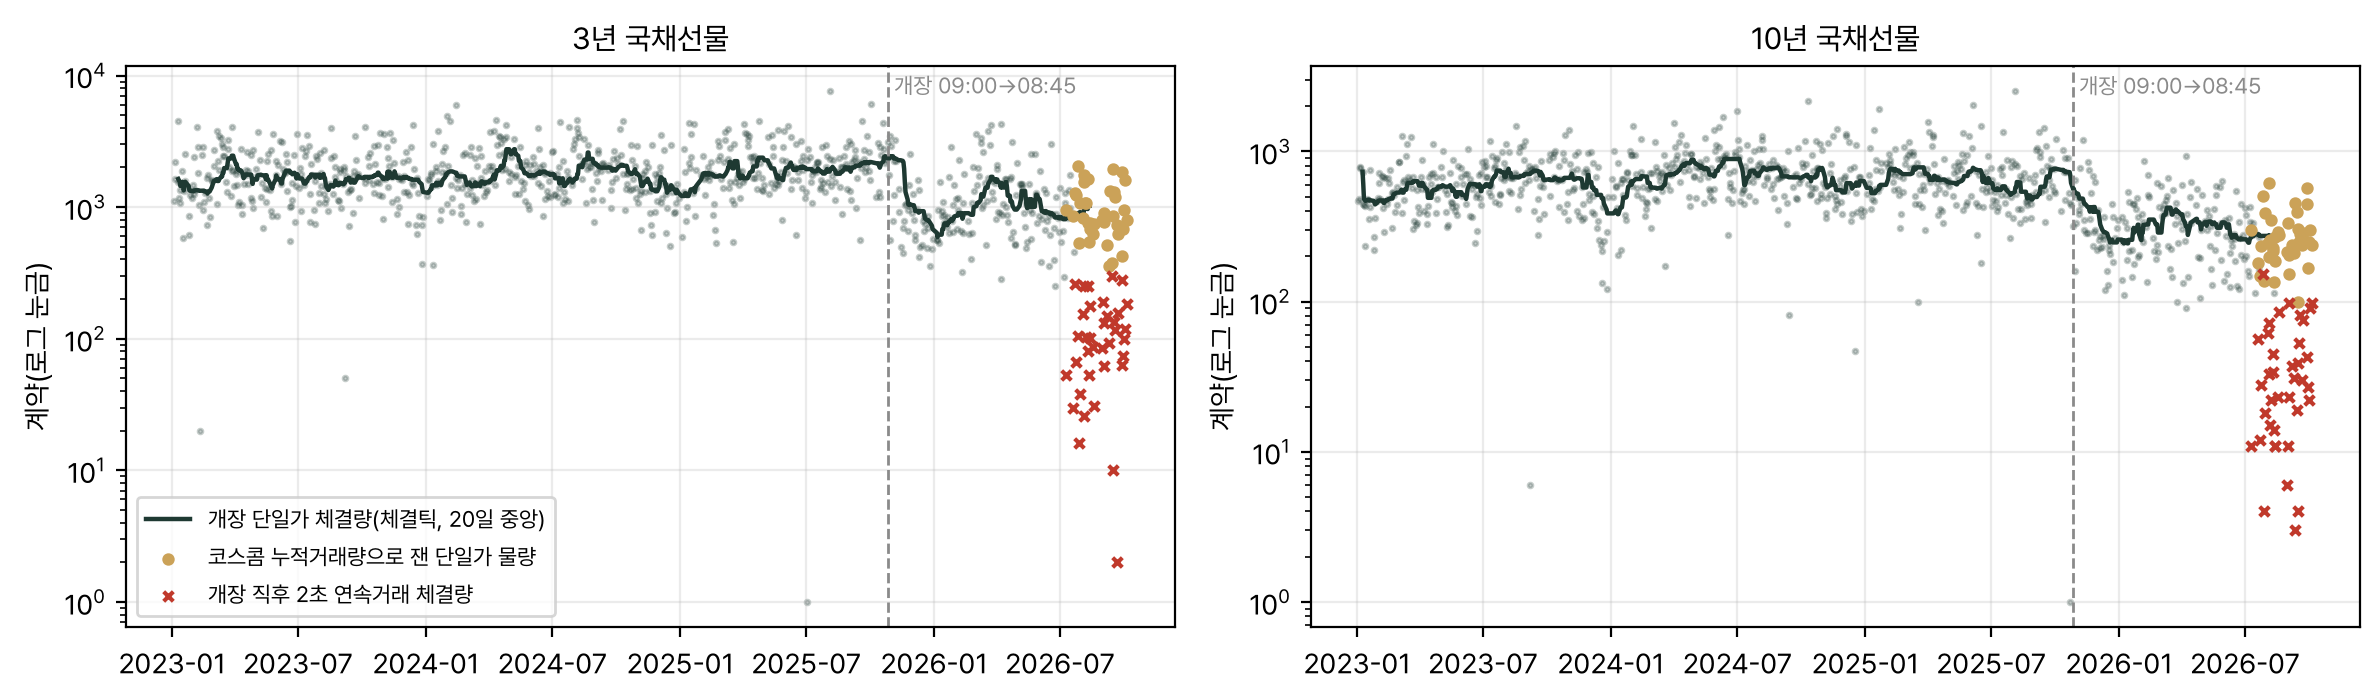
코스콤 체결틱에는 단일가 체결 행이 없다. 개장과 종가 둘 다다. 개장 단일가 물량은 첫 연속거래 행의 누적거래량에서 그 행의 체결량을 뺀 값으로만 드러난다. 그래서 체결 행만 더해 «개장 단일가 수십 계약» 이라고 잰 값은 단일가가 아니라 개장 직후 몇 초의 연속거래를 잰 것이다. 또 벤더 체결틱은 같은 초 안의 체결을 늦은 것부터 적는다. 개장 초에서 파일상 마지막 행이 시간상 첫 체결, 곧 단일가다(코스콤 값과 3년 12일 중 9일, 10년 13일 중 5일 정확히 같고 나머지는 1~45계약 차이).
개장 과잉반응: 갭과 개장 뒤 수익의 상관
| 상품 | 날 | n | r₁ | r₅ [95%] | r₁₅ | r₃₀ | β(r₅~g) |
|---|---|---|---|---|---|---|---|
| 3년 | 조용한 날 | 1,017 | −0.080 | −0.142 [−0.229, −0.054] | −0.071 | −0.011 | −0.067 |
| 3년 | 미국 신호일 | 1,121 | −0.052 | −0.194 [−0.284, −0.096] | −0.126 | −0.147 | −0.047 |
| 3년 | 전체 | 3,459 | −0.061 | −0.139 [−0.205, −0.071] | −0.093 | −0.091 | −0.040 |
| 10년 | 조용한 날 | 1,024 | −0.090 | −0.139 [−0.229, −0.042] | −0.115 | −0.098 | −0.073 |
| 10년 | 미국 신호일 | 1,126 | +0.022 | −0.048 [−0.163, +0.058] | −0.062 | −0.106 | −0.014 |
| 10년 | 전체 | 3,474 | +0.008 | −0.053 [−0.114, +0.011] | −0.047 | −0.066 | −0.017 |
| 조건 | 3년 | 10년 |
|---|---|---|
| 95% 구간이 0 아래 | 예 | 예 |
| 음수인 해 | 13/14 (2022 만 +0.19) | 11/14 (2021·2022·2024 양) |
| 2012~2018 | −0.121 [−0.217, −0.027] | −0.159 [−0.249, −0.069] |
| 2019~2026 | −0.151 [−0.269, −0.033] | −0.128 [−0.263, +0.016] |
| 판정 | 지지 | 지지 |
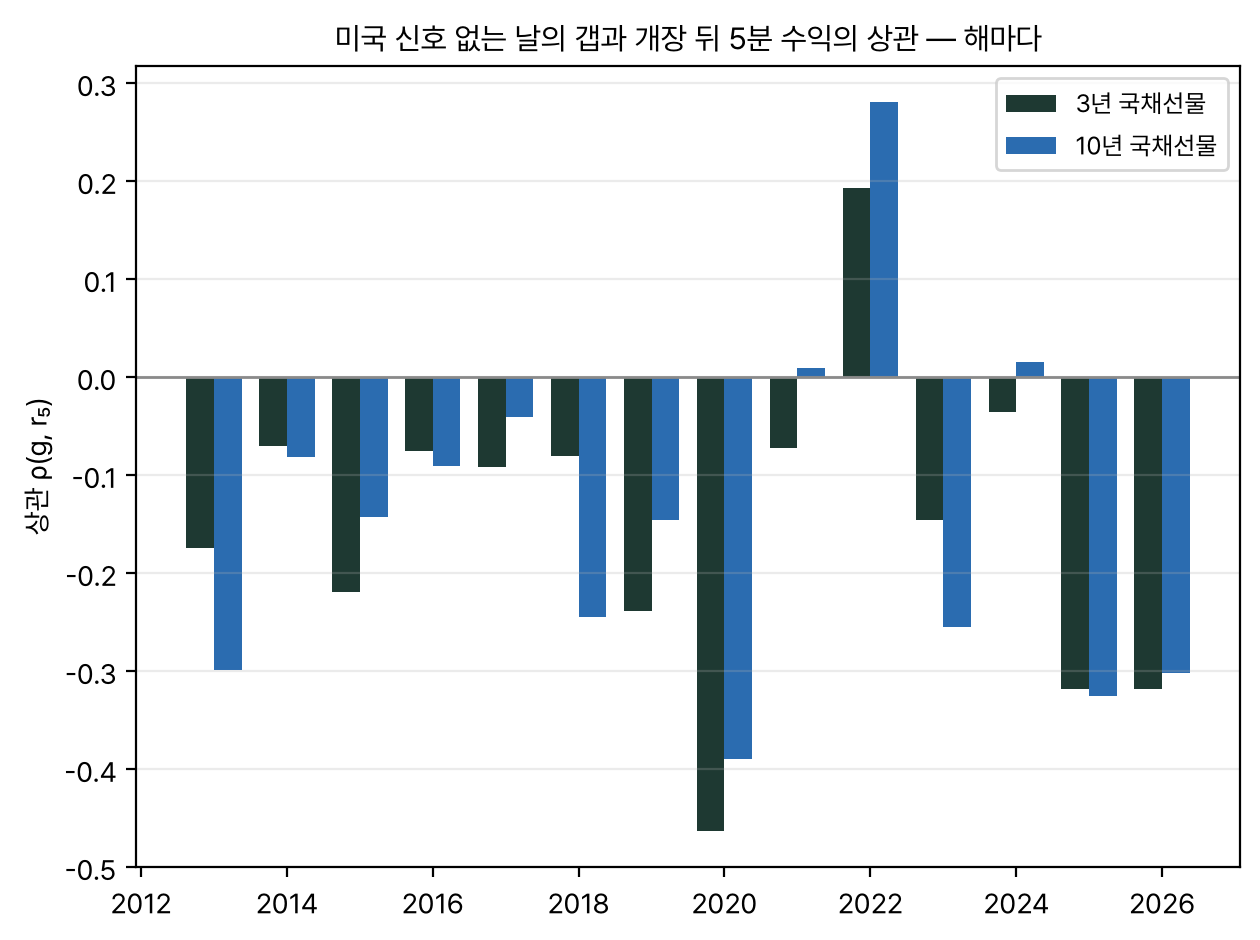
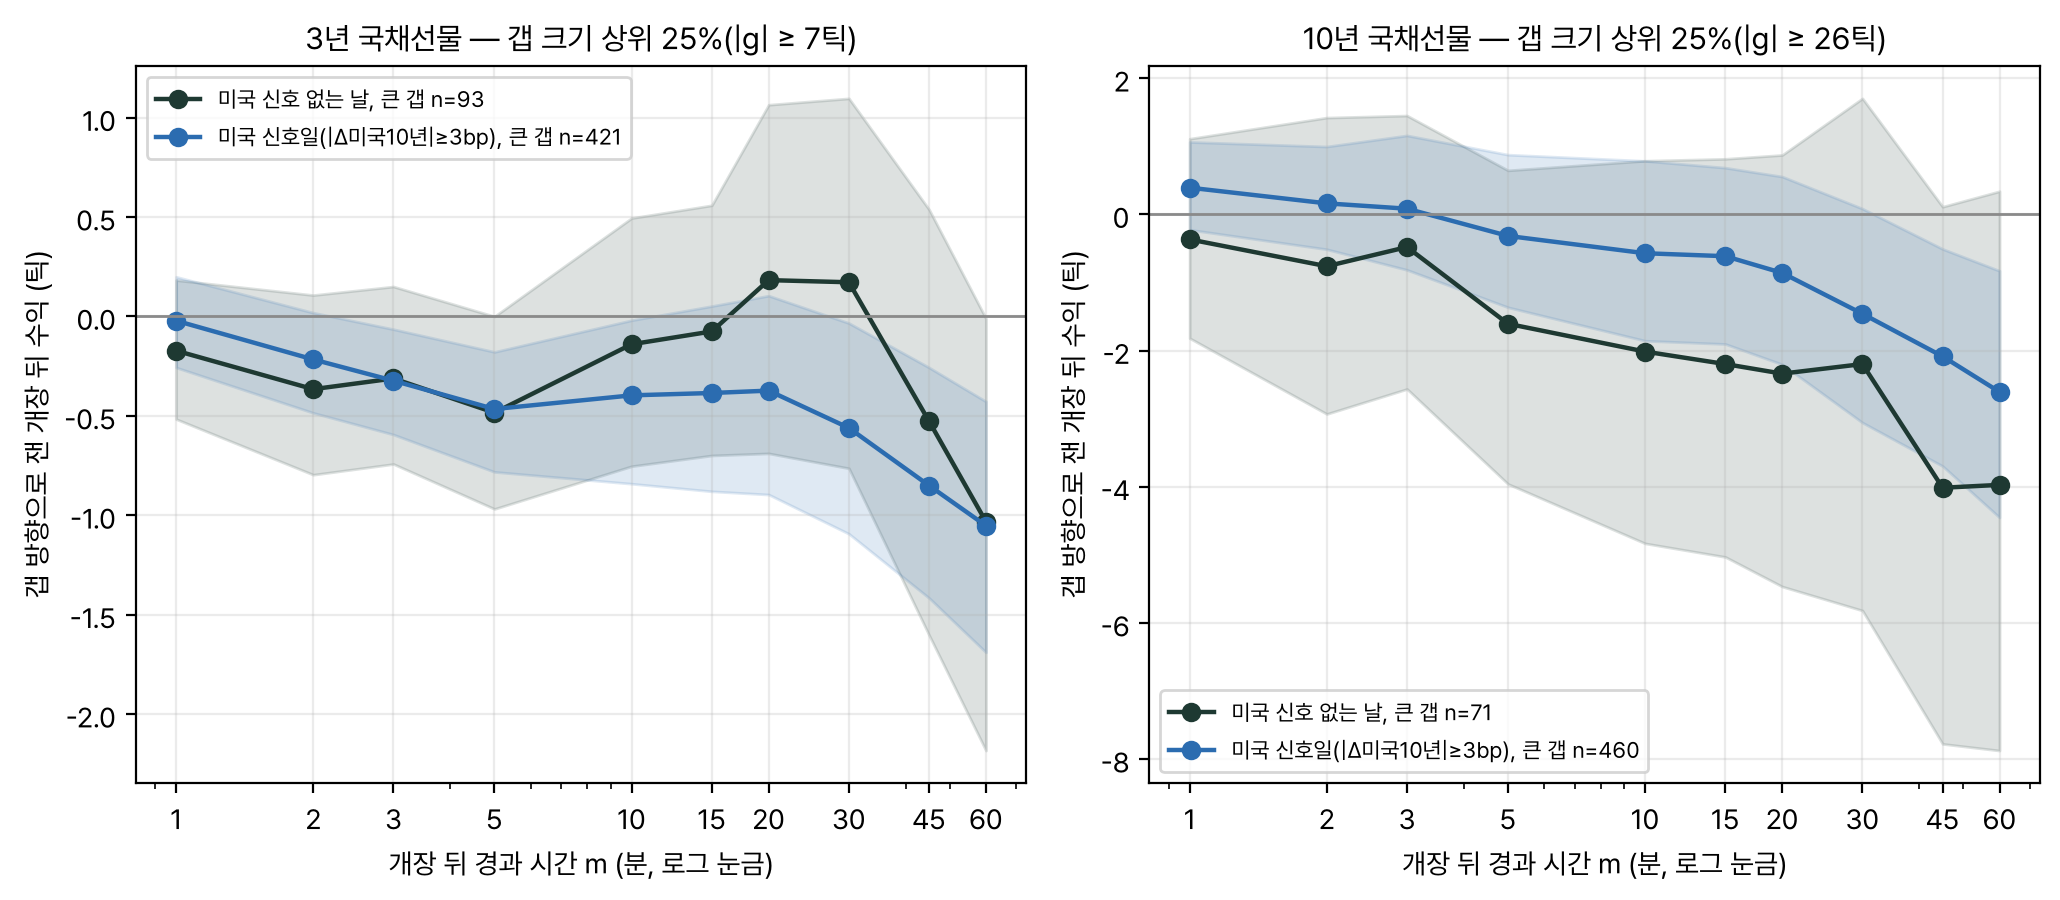
되돌림의 크기는 갭에 비례해 커지지 않는다. 3년 조용한 날의 갭 방향 r₅ 평균은 1~2틱 갭 −0.20, 3~5틱 −0.43, 6~10틱 −0.11, 11~20틱(27일) −0.85 틱으로, 대체로 1틱 안이다. 단일가가 만든 «지나친 몫» 은 몇 분 안에 연속거래가 거두는 호가 한 칸 안팎의 오차라는 뜻이다.
비용 뒤의 갭 페이드
갭을 거스르는 방향(−sign(g))으로 개장 + L 에 들어가 개장 + X 에 나온다. 1분봉과 체결틱은 체결가 기준 손익에서 왕복 1틱을 뺐고, 코스콤 날은 실제 반대 호가로 들어가고 나왔다(진입 시점 평균 스프레드 3년 1.03틱, 10년 1.41틱).
| 원천 | 칸 수 | 3년 최고 순손익(틱) | 10년 최고 순손익(틱) | Holm p < 0.05 |
|---|---|---|---|---|
| 1분봉 2012~2026 | 24 | −0.57 (L 1분 · X 45분 · 큰 갭) | +0.55 [+0.06, +1.00] (L 1분 · X 45분 · 갭 ≥ 1, 보정 전 p 0.016 → 보정 후 0.40, 조용한 날만 −0.13) | 없음 |
| 체결틱 2023~2026-08 | 36 | −0.52 | +0.05 | 없음 |
| 코스콤 39일 · 실제 호가 | 36 | +0.11 [−1.43, +1.63] | +0.31 [−3.67, +4.19] | 판정 대상 아님 |
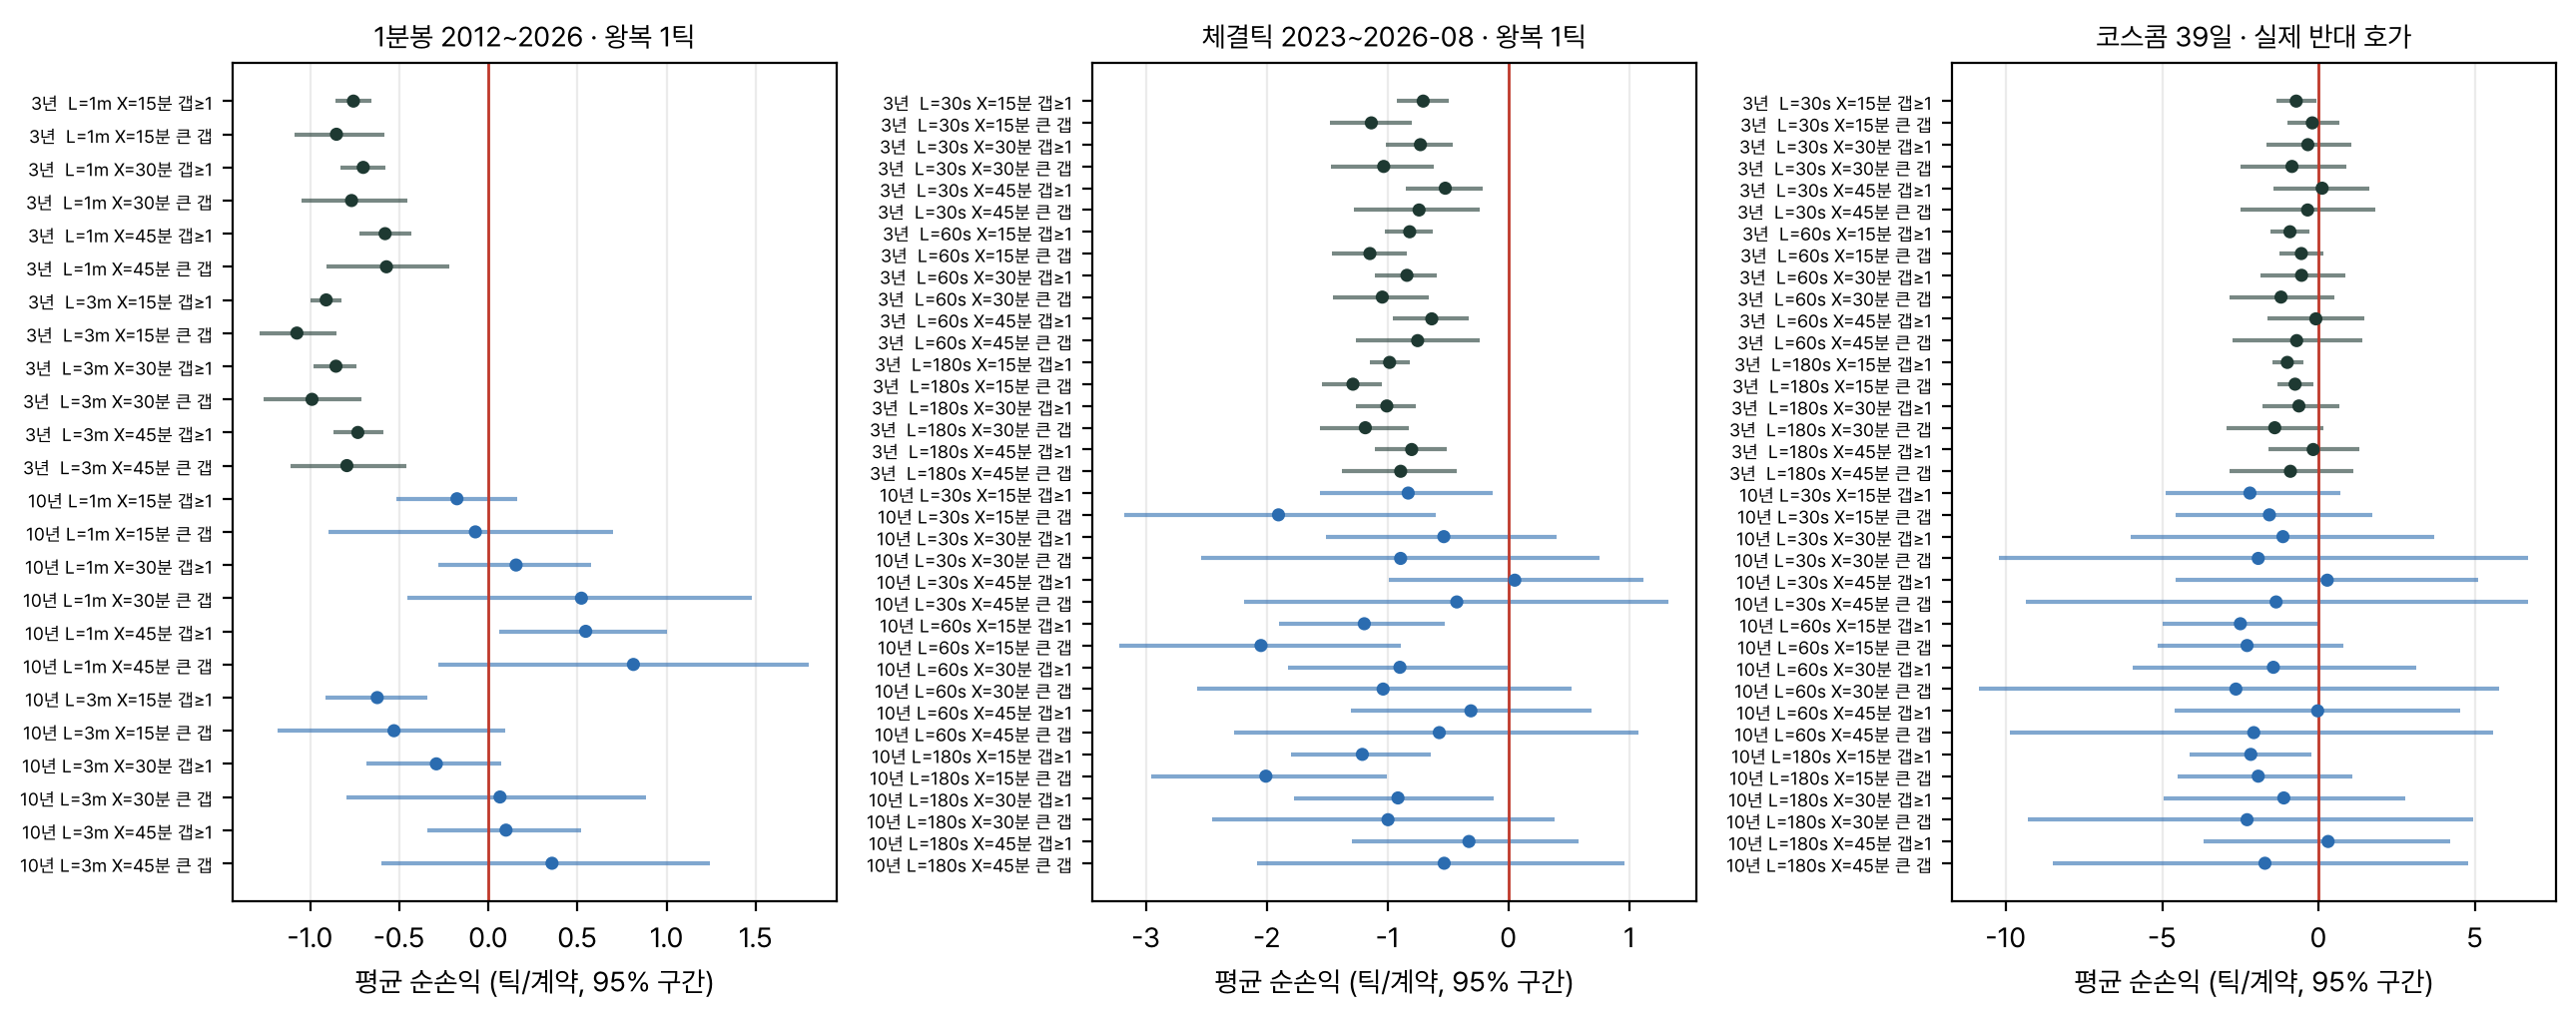
H130b 미지지. 과잉반응은 있지만 되돌림이 스프레드 한 칸보다 작아, 연속거래에서 반대 호가로 체결하는 매매로는 거둘 수 없다. 개장 갭 페이드는 접는다.
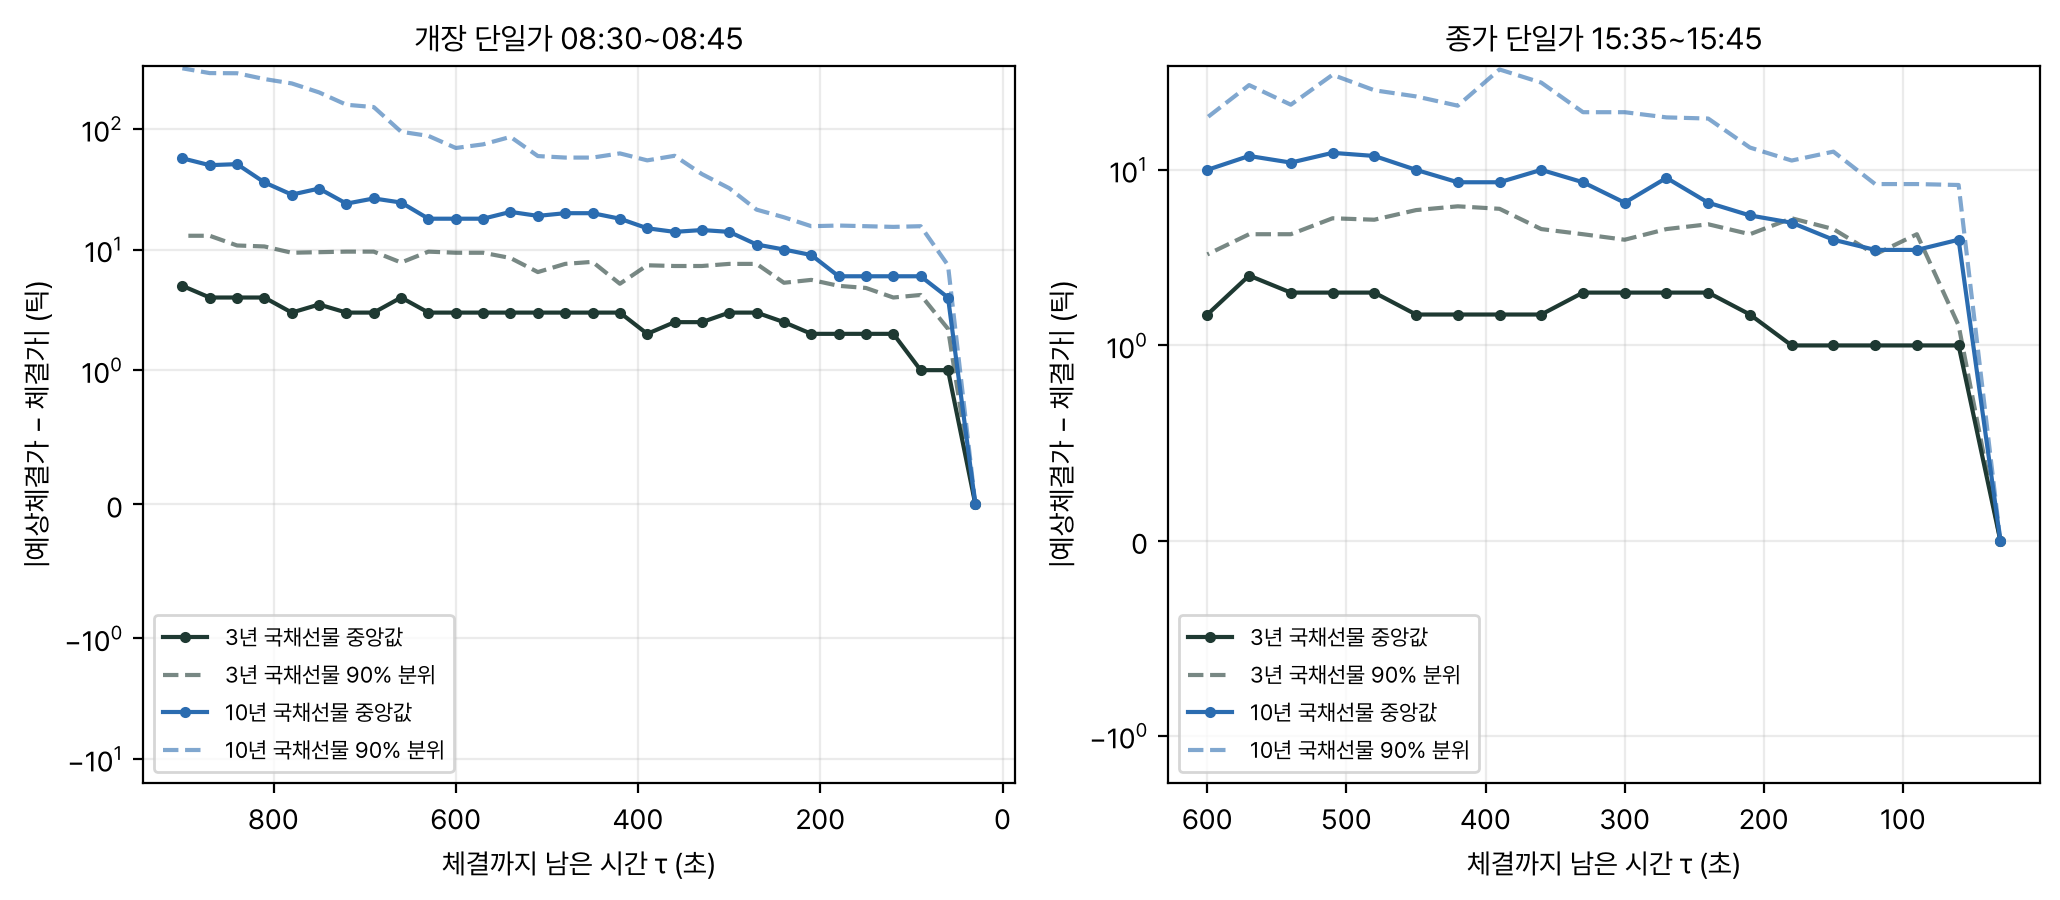
예상체결가 수렴
| τ | 900 | 600 | 300 | 180 | 120 | 60 | 30 |
|---|---|---|---|---|---|---|---|
| 개장 · 3년 | 5 | 3 | 3 | 2 | 2 | 1 | 0 |
| 개장 · 10년 | 57 | 18 | 14 | 6 | 6 | 4 | 0 |
| 종가 · 3년 | — | 1.5 | 2 | 1 | 1 | 1 | 0 |
| 종가 · 10년 | — | 10 | 6.5 | 5 | 3.5 | 4 | 0 |
| 종가 방향 적중 · 3년 (EXP 대 15:35 직전 체결가) | — | 85.7% | 100% | — | 100% | 100% | 100% |
| 종가 방향 적중 · 10년 | — | 50.0% | 71.4% | — | 78.6% | 84.6% | 100% |
| 예측값 | 3년 | 10년 |
|---|---|---|
| 마지막 예상체결가 | 0.00 (18/18 일치) | 0.00 (18/18) |
| 15:34:59 미드 | 1.92 | 5.83 |
| 15:35 직전 체결가 | 2.00 | 5.83 |
| 윌콕슨 부호순위 p(예상체결가 < 미드) | 9.4e-5 | 9.7e-5 |
H128 지지. 다만 단일가 접수 중에는 연속거래가 없고 단일가 안의 체결은 모두 같은 가격이라, 이 정보로 이익을 낼 수는 없다. 15:34:59 까지 내야 하는 방향 예측에도 쓸 수 없다(예상체결가는 15:35 부터 나온다).
마감 전 불균형과 종가 단일가 방향
| 규칙 | 3년 15:34:00 | 3년 15:34:59 | 10년 15:34:00 | 10년 15:34:59 |
|---|---|---|---|---|
| 20분 모멘텀 | 54.3% | 62.9% | 64.7% | 55.9% |
| 적응 상수 | 68.6% (0.30) | 68.6% (0.79) | 47.1% (0.21) | 47.1% (0.61) |
| OBI 부호 | 54.3% (1.00) | 28.6% (0.012) | 58.8% (0.81) | 64.7% (0.63) |
| OFI 부호 | 65.7% (0.34) | 54.3% (0.55) | 44.1% (0.065) | 47.1% (0.38) |
| 서명 체결량 부호 | 62.9% (0.55) | 62.9% (1.00) | 47.1% (0.11) | 47.1% (0.51) |
| 다수결(모멘텀·OBI·OFI) | 60.0% (0.69) | 48.6% (0.063) | 64.7% (1.00) | 52.9% (1.00) |
| 유효일 · 상승 비율 | 35일 · 31% | 34일 · 53% | ||
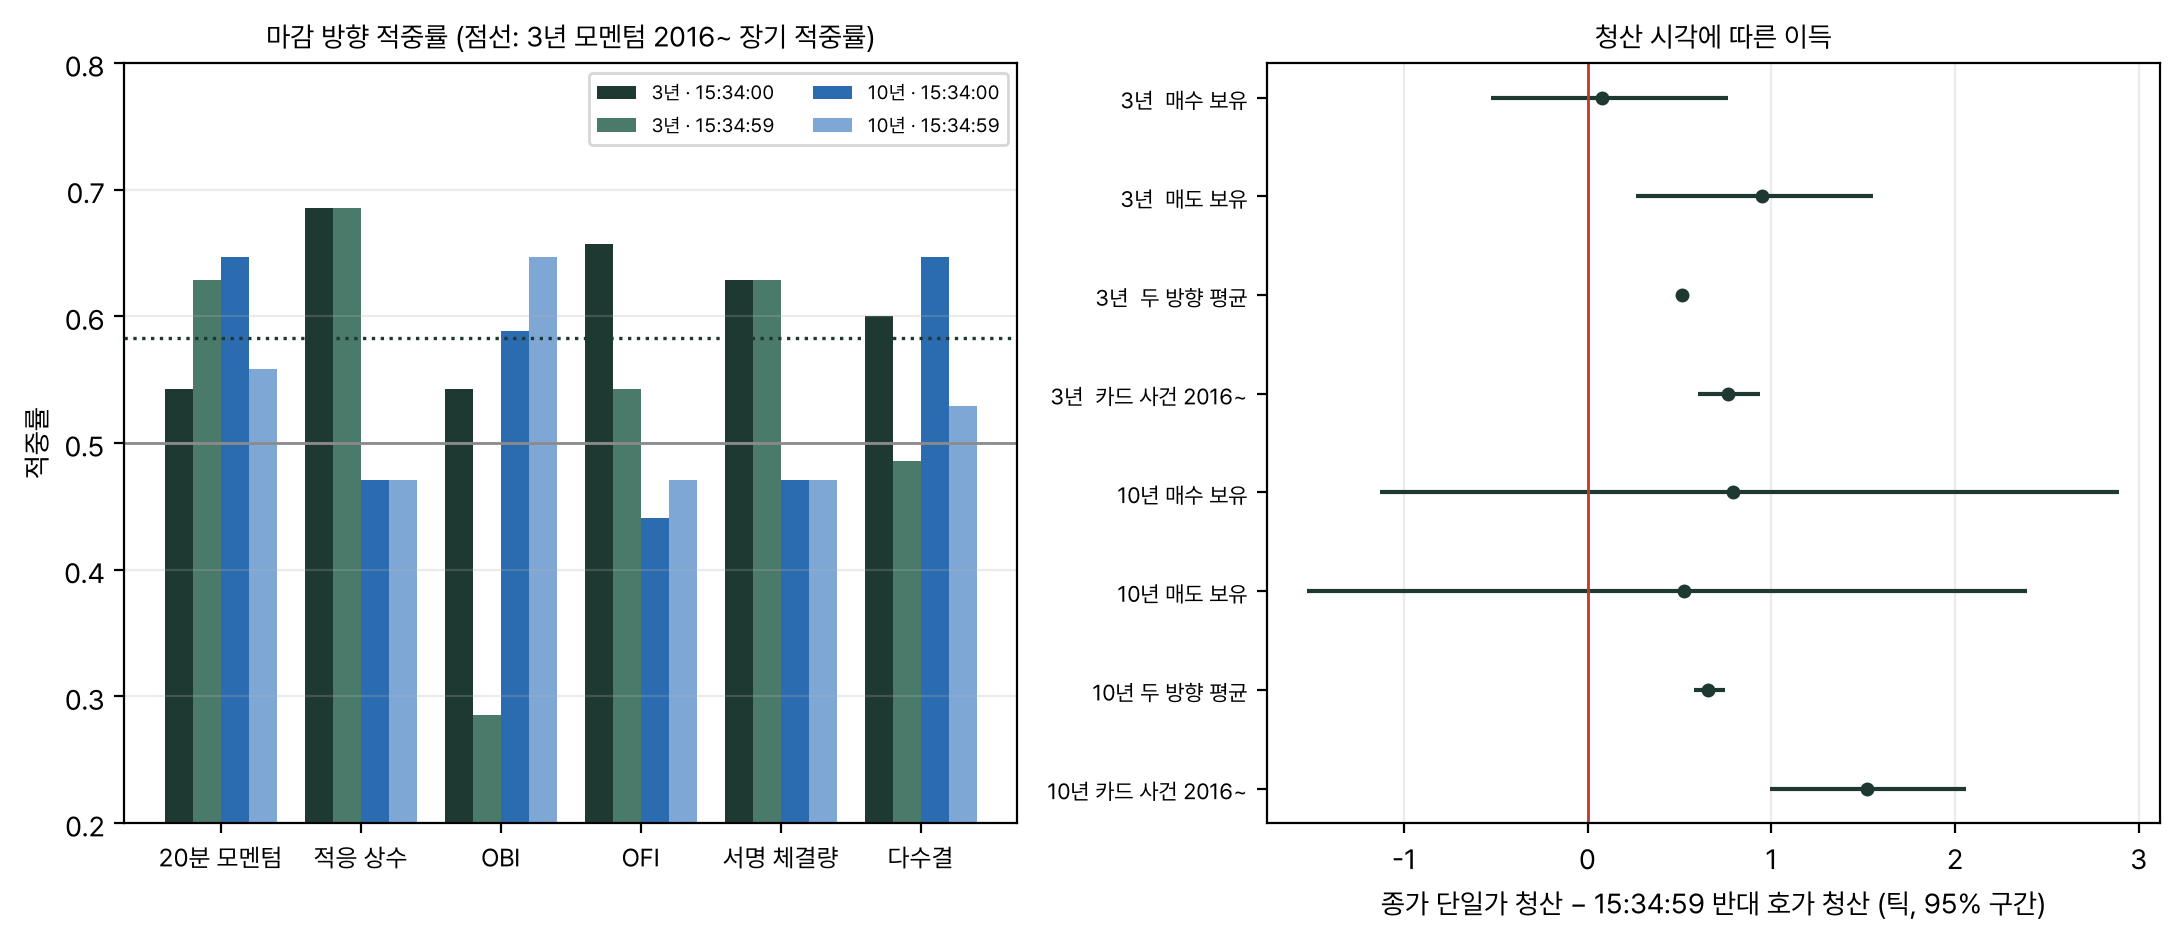
이 표본(유효일 약 35일)에서 McNemar 검정이 5% 에서 잡는 최소 적중률 차이는 약 23%p 다(불일치 비율 30% 가정). 긴 역사(1분봉, 2016-09~)에서 20분 모멘텀은 3년 58.3%(1,831일), 10년 54.5%(2,156일), 적응 상수는 54.1% 와 51.5% 였다. 코스콤 표본의 35일은 3년 모멘텀에 불리한 날들이었다(54.3%).
H129 미지지. 3년 15:34:59 OBI 부호가 28.6% 로 유의하게 나쁜 것(부호를 뒤집으면 71.4%)은 결과를 본 뒤의 관찰이다. 열 번을 비교했으므로 Holm 보정하면 p 약 0.12 다. «마감 직전 1호가 불균형은 종가 단일가 방향의 반대를 가리킨다» 는 100일 표본에서 새 가설로 따로 검정할 거리로만 남긴다.
청산 시각: 연속거래 대 종가 단일가
| 항목 | 3년 | 10년 |
|---|---|---|
| 매수 보유 | +0.08 [−0.53, +0.76] | +0.79 [−1.13, +2.90] |
| 매도 보유 | +0.95 [+0.26, +1.55] | +0.53 [−1.53, +2.39] |
| 두 방향 평균 | +0.51 [+0.50, +0.54] | +0.66 [+0.58, +0.75] |
| 15:34:59 평균 스프레드 | 1.03틱 | 1.32틱 |
| OBI 규칙의 «항상 단일가» 대비 개선 | −0.09 [−0.43, +0.25] | −0.13 [−1.12, +0.83] |
| OFI 규칙 | +0.03 [−0.29, +0.36] | −0.84 [−1.86, +0.12] |
| 서명 체결량 규칙 | +0.05 [−0.28, +0.34] | −0.50 [−1.47, +0.51] |
| 긴 역사 — 미국 금리 되돌림 사건(2016~)의 보유 방향 | +0.76 [+0.60, +0.94] · 808건 · 11개 해 중 10개 양 | +1.52 [+1.00, +2.06] · 813건 · 9개 해 양 |
두 방향 평균 이득은 반 스프레드를 아끼는 기계적 이득이다(단일가는 스프레드를 내지 않는다). 방향별 이득은 그 기간 시장 흐름에 따라 갈렸다(코스콤 35일 중 종가 상승 31%). 긴 역사 행은 1분봉 종가로 잰 값에 반 스프레드 0.5틱을 더한 것이고, 그것을 빼면 보유 방향으로 종가까지 더 움직인 몫이 3년 +0.26틱, 10년 +1.02틱이다. 되돌림 사건의 포지션은 마감 단일가까지 들고 가는 편이 낫다.
H131: «종가 단일가 청산이 유리하다» 지지, «불균형 부호로 청산 시각을 고른다» 미지지.
한계
H128, H129, H131 은 코스콤 39일(예상체결가 18~19일)뿐이다. 구간이 넓고, 롤 주간과 한 방향으로 움직인 2026-07~08 이 섞여 있다. 코스콤 날이 100일 쌓이면 다시 판정한다.
1분봉과 체결틱 페이드 손익은 체결가 기준에 왕복 1틱 가정이다. 실제 호가로 잰 진입 스프레드는 10년 1.41틱이라 10년 비용은 더 크다. 결론(H130b 미지지)을 더 굳히는 방향이다.
큰 갭 문턱은 전 표본 분위로 정했다(진입 규칙에 미래 정보가 아주 조금 들어 있다). 결과가 손실이라 판정에는 영향이 없다. 미국 신호일 분리는 사건표에 미국 변화가 있는 날만 가능해, 약 3분의 1(미국 휴일 다음 날 등)은 «전체» 에만 들어 있다.
벤더 체결틱의 같은 초 안 순서를 뒤집어 읽은 것은 코스콤과 맞대어 확인한 규칙이지 벤더 문서로 확인한 것이 아니다.
산출물
- 계획과 사후 변경
experiments/0030_auction_micro/protocol.md - 분석과 판정
experiments/0030_auction_micro/analysis.md - 정본 런
results/20261007_162419_auction/ - 진입점
code/run.py→code/figures.py - 그림
paper/assets/fig01~fig06