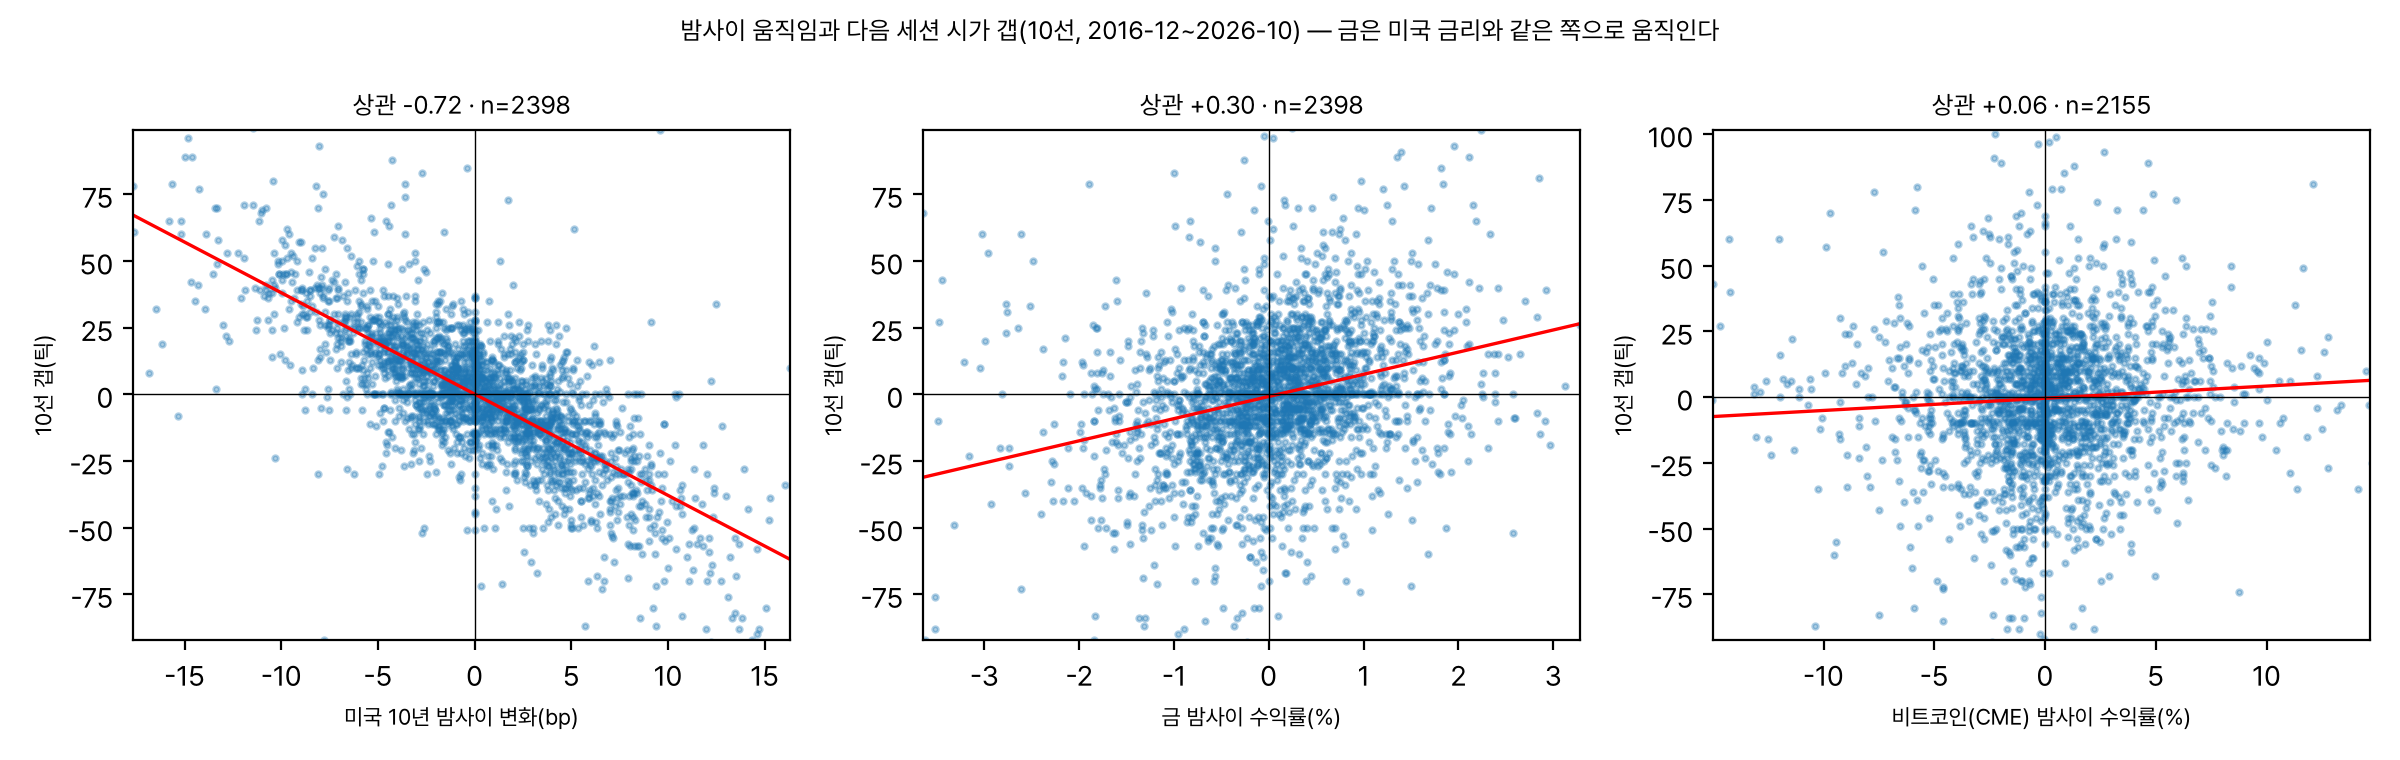
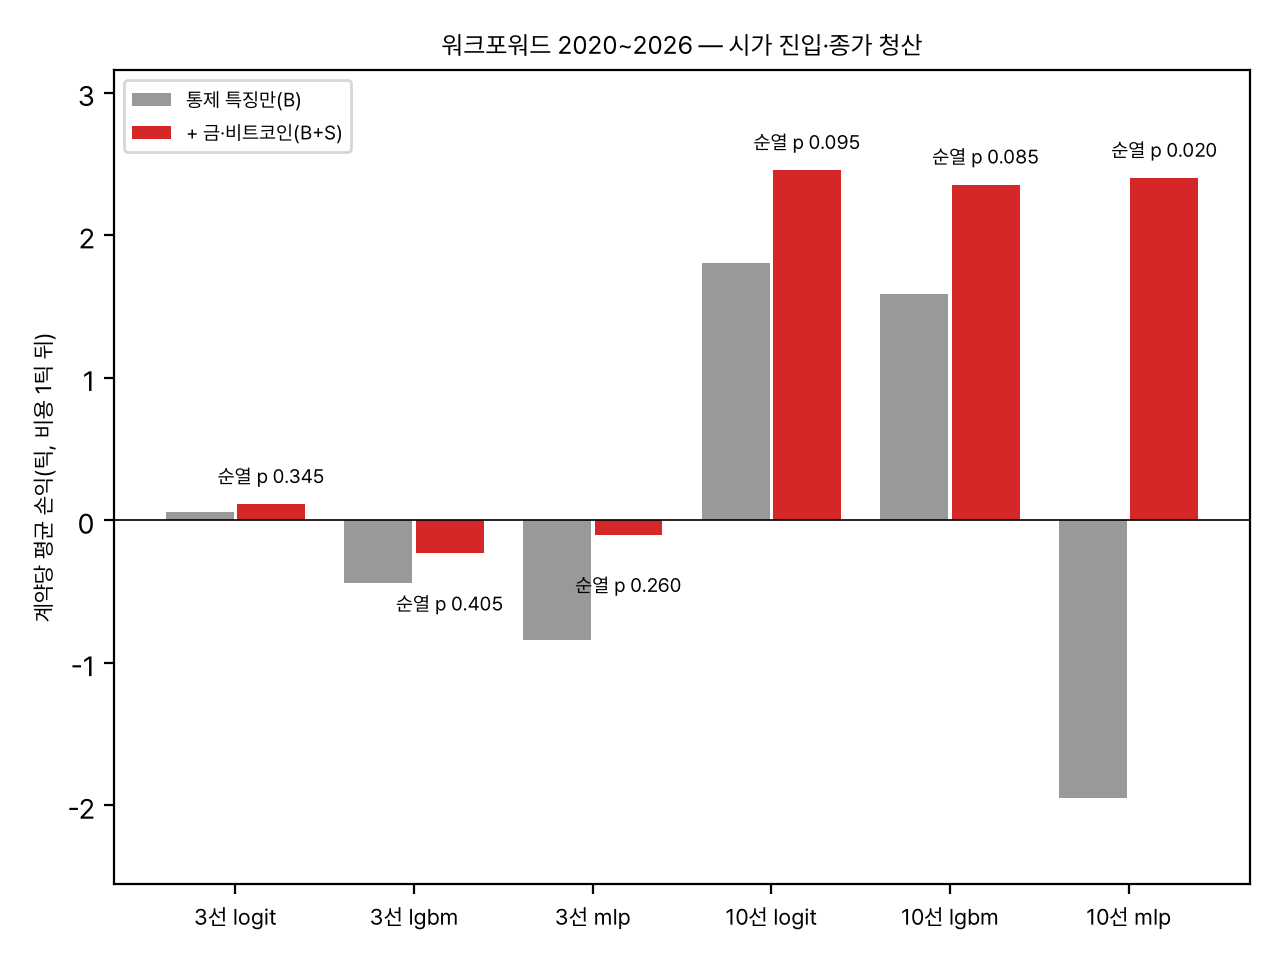
금의 밤사이 수익률은 다음 세션 10년 국채선물 시가 갭과 상관 +0.30(3년 +0.29), 비트코인은 +0.06 이다. 그러나 미국 10년, 2년 금리, 달러인덱스, 나스닥 밤사이 변화를 먼저 넣으면 금과 비트코인이 갭에 더하는 설명력은 결정계수 0.002(10선 p 0.012, 3선 p 0.18)로 줄고, 매매할 수 있는 장중(시가→종가) 움직임에는 더하는 것이 없다(p 0.29, 0.39). AI 는 10년 국채선물에서 금과 비트코인을 더한 세 모델 모두 비용 1틱 뒤 계약당 +2.35~+2.46틱을 냈고, 사전에 정한 통과 규칙(순열 p < 0.10, 손익 구간 하한 > 0)을 넘었다. 하지만 같은 특징을 빼도 미국 금리만으로 +1.80틱이 나오고, seed 를 바꾸면 금과 비트코인의 몫은 중앙값 +0.2~+0.8틱이며, 금리 충격이 컸던 2022 년을 빼면 어느 모델의 손익 구간도 0 을 넘지 못한다. 3년 국채선물에서는 어느 모델도 비용 뒤 이익이 없다.
가설과 결론
- 물음
- 금이나 비트코인 같은 «안전자산» 과 3년, 10년 국채선물 사이에 어떤 관계든 있는가. 있다면 그것을 AI 로 학습해 선물을 매매할 수 있는가.
- 결론
- 관계는 있다. 금은 미국 금리가 내릴 때 오르는 경로로 국채선물 갭과 함께 움직이고, 미국 금리 위에도 갭 정보를 조금 더한다. 비트코인은 거의 관계가 없다. 매매할 수 있는 장중 구간에서는 금과 비트코인이 미국 금리가 이미 아는 것 이상을 주지 못한다. AI 의 10선 이익은 대부분 미국 금리 특징에서 오고, 금과 비트코인의 추가 몫은 seed 와 2022 년에 기대어 있다.
| 번호 | 가설 | 판정 | 근거 |
|---|---|---|---|
| H140 | 금 밤사이 수익률과 10선 갭 G 는 양의 상관, 비트코인과는 음의 상관(|ρ| ≥ 0.05, p < 0.05) | 기각 | 금 +0.295(p < 0.001) · 비트코인 +0.064 — 부호가 예상과 반대 |
| H141 | 금·비트코인이 통제 위에 G 를 더 설명한다(HAC Wald p < 0.05) | 통과 | 10선 ΔR² 0.0019, p 0.012 · 3선 ΔR² 0.0008, p 0.18 |
| H142 | 금·비트코인이 통제 위에 장중 D 를 설명한다 — 주 가설(매매) | 기각 | 10선 p 0.29 · 3선 p 0.39 |
| H143 | 워크포워드 B+S 가 B 보다 낫다: 순열 p < 0.10 이고 B+S 비용 뒤 손익 구간 하한 > 0 — 주 가설(AI) | 통과(형식) | 10선 로지스틱 p 0.095 · LightGBM 0.085 · MLP 0.020, 세 모델 모두 하한 > 0. 결과 4 의 점검에서 약해진다 |
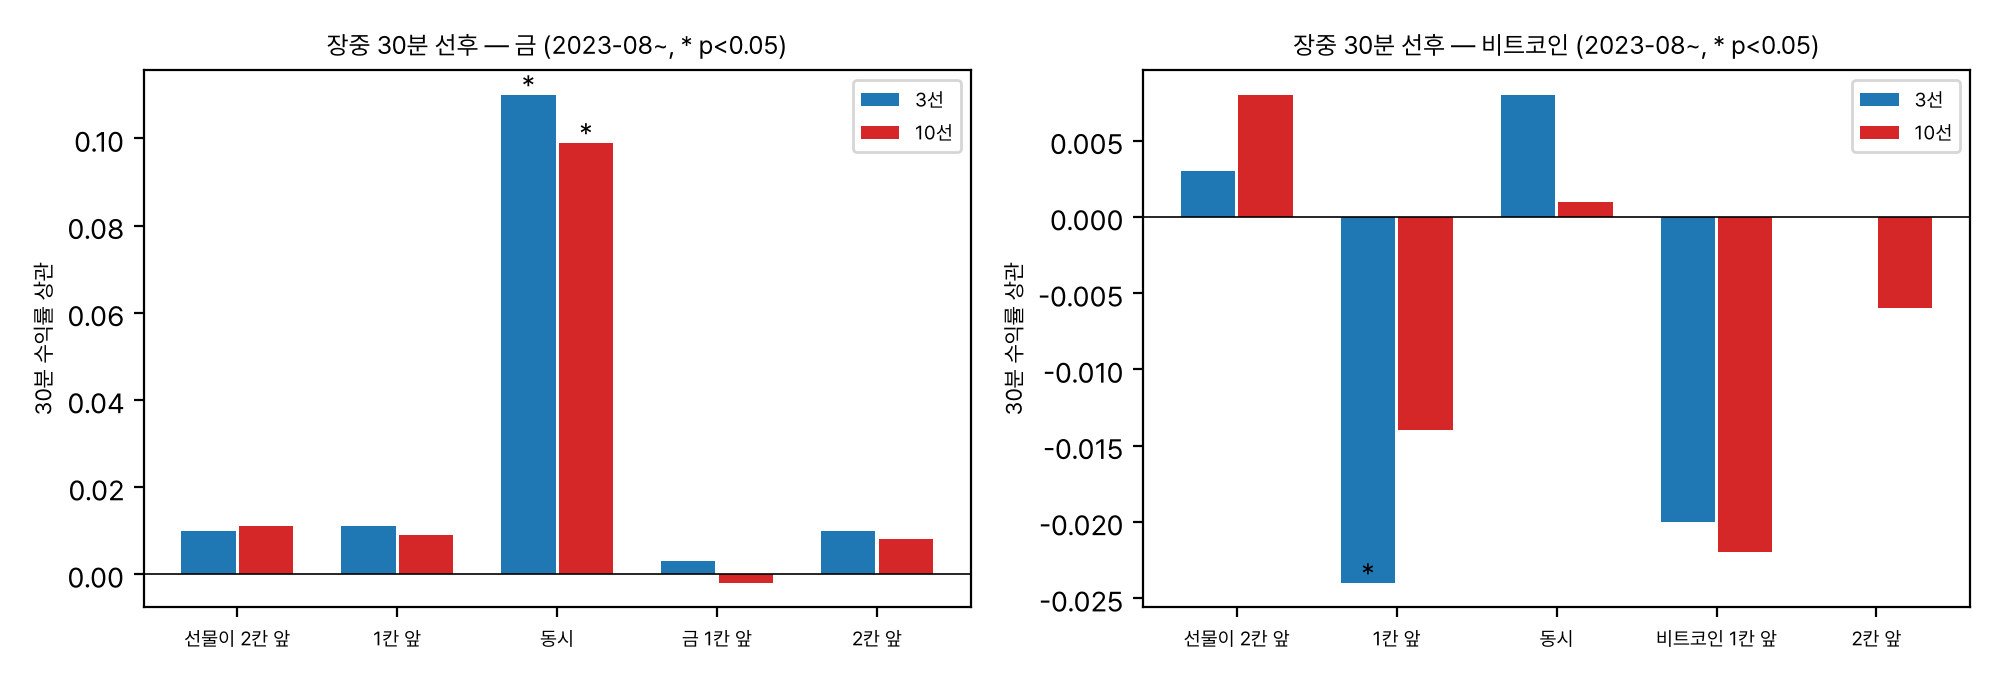
| H144 | 장중 30분: 금·비트코인이 국채선물을 한 칸 앞선다(p < 0.05) | 기각 | 시차 +1 상관 −0.02~+0.003, 최소 p 0.064 |
| H145 | 2017~2021 과 2022~2026 에서 밤사이 계수 부호가 같다 | 통과 | G·D, 3선·10선, 금·비트코인 8쌍 모두 같은 부호 |
용어와 기호
- 3선 · 10선
- 한국거래소 3년, 10년 국채선물. 이 리포트의 가격은 월물을 이어 붙이며 롤 차이를 조정한 연결 가격이다.
- 틱
- 국채선물 가격의 최소 단위 0.01. 손익과 G, D, C 는 모두 틱으로 적는다.
- G (갭)
- 시가(s) − 종가(s−1). s 는 한국 거래일, s−1 은 그 직전 거래일이다.
- D (장중)
- 종가(s) − 시가(s). 시가에 들어가 종가에 나오는 매매가 얻는 값이라 «매매 가능한» 목표다.
- C (종가 대비)
- 종가(s) − 종가(s−1) = G + D.
- 밤사이 수익률
- 미국(뉴욕, 시카고) 날짜가 s 보다 이른 마지막 종가와, s−1 보다 이른 마지막 종가 사이의 로그 수익률(%). 금리는 bp 변화. 모두 한국 s 일 07:00 전에 확정된다.
- B (통제 묶음)
- 미국 10년, 2년 금리와 달러인덱스, 나스닥 선물의 밤사이 변화, 당일 갭 G, 전날 D 와 G, 요일(sin, cos). 9열.
- S (안전자산 묶음)
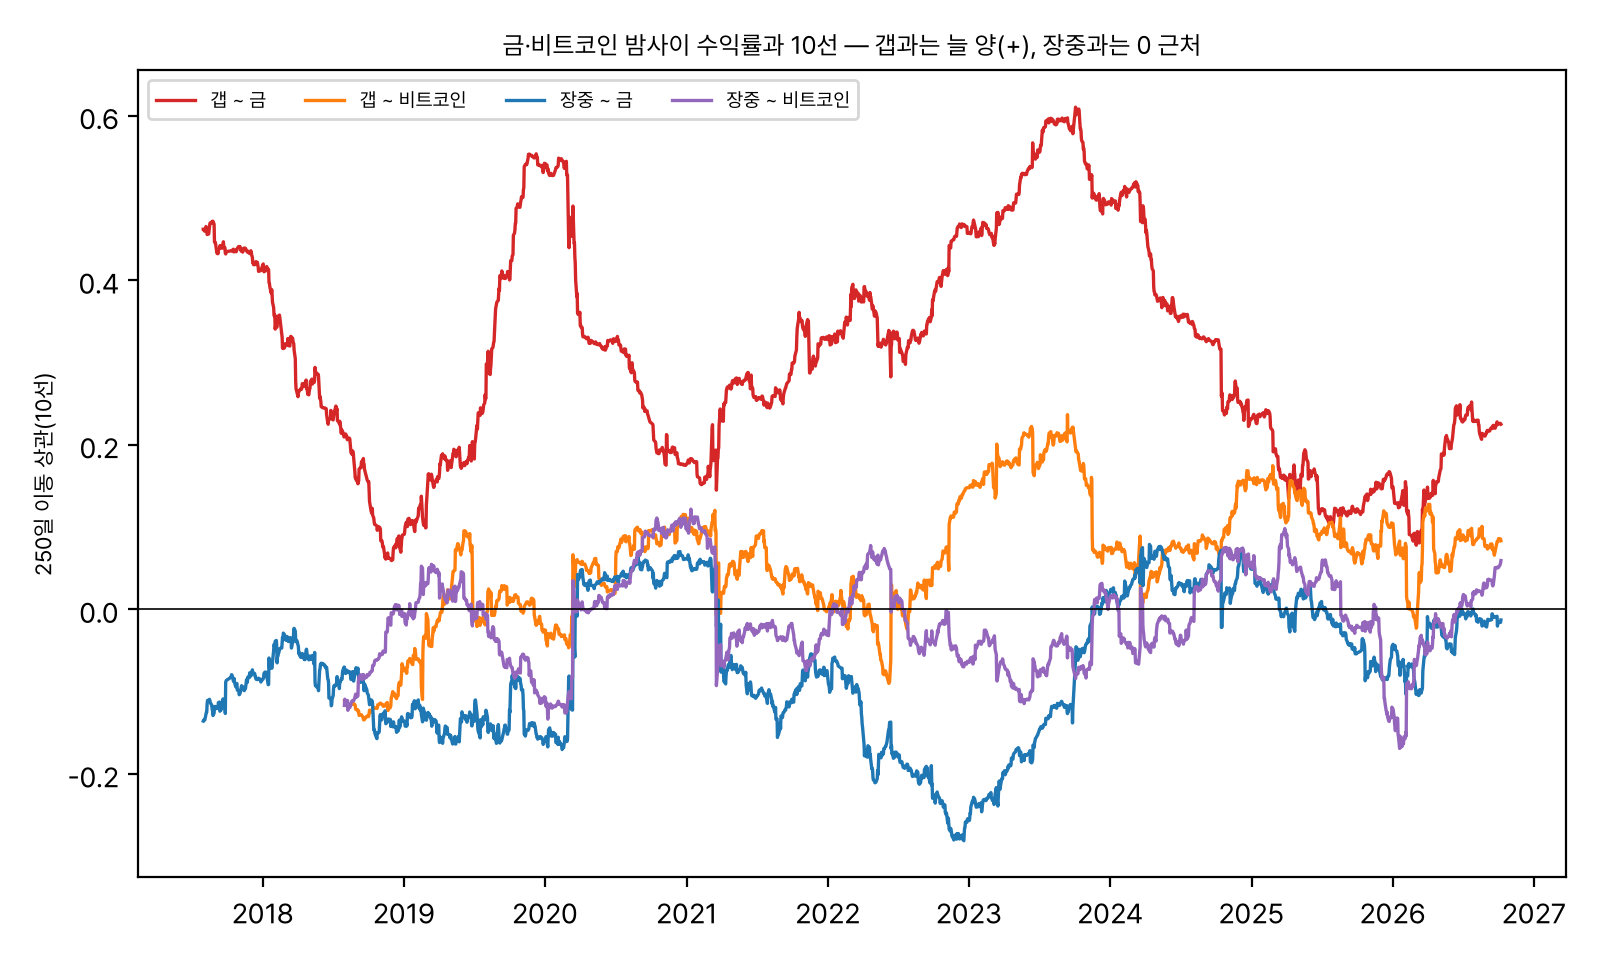
- 금과 비트코인의 밤사이 수익률, 5일과 20일 누적 수익률, 20일 변동성, 국채선물 C 와 금 수익률의 250일 상관(전날까지). 9열.
- ρ
- 피어슨 상관계수.
- HAC
- 자기상관과 이분산에 강한 표준오차(뉴이-웨스트, 시차 5). t 와 p 는 이것으로 낸다.
- ΔR² (증분 결정계수)
- B 의 밤사이 4열만 넣은 회귀 대비 금과 비트코인을 더했을 때 결정계수가 늘어난 양. 유의성은 두 계수가 0 인지 보는 HAC Wald 검정으로 잰다.
- 워크포워드
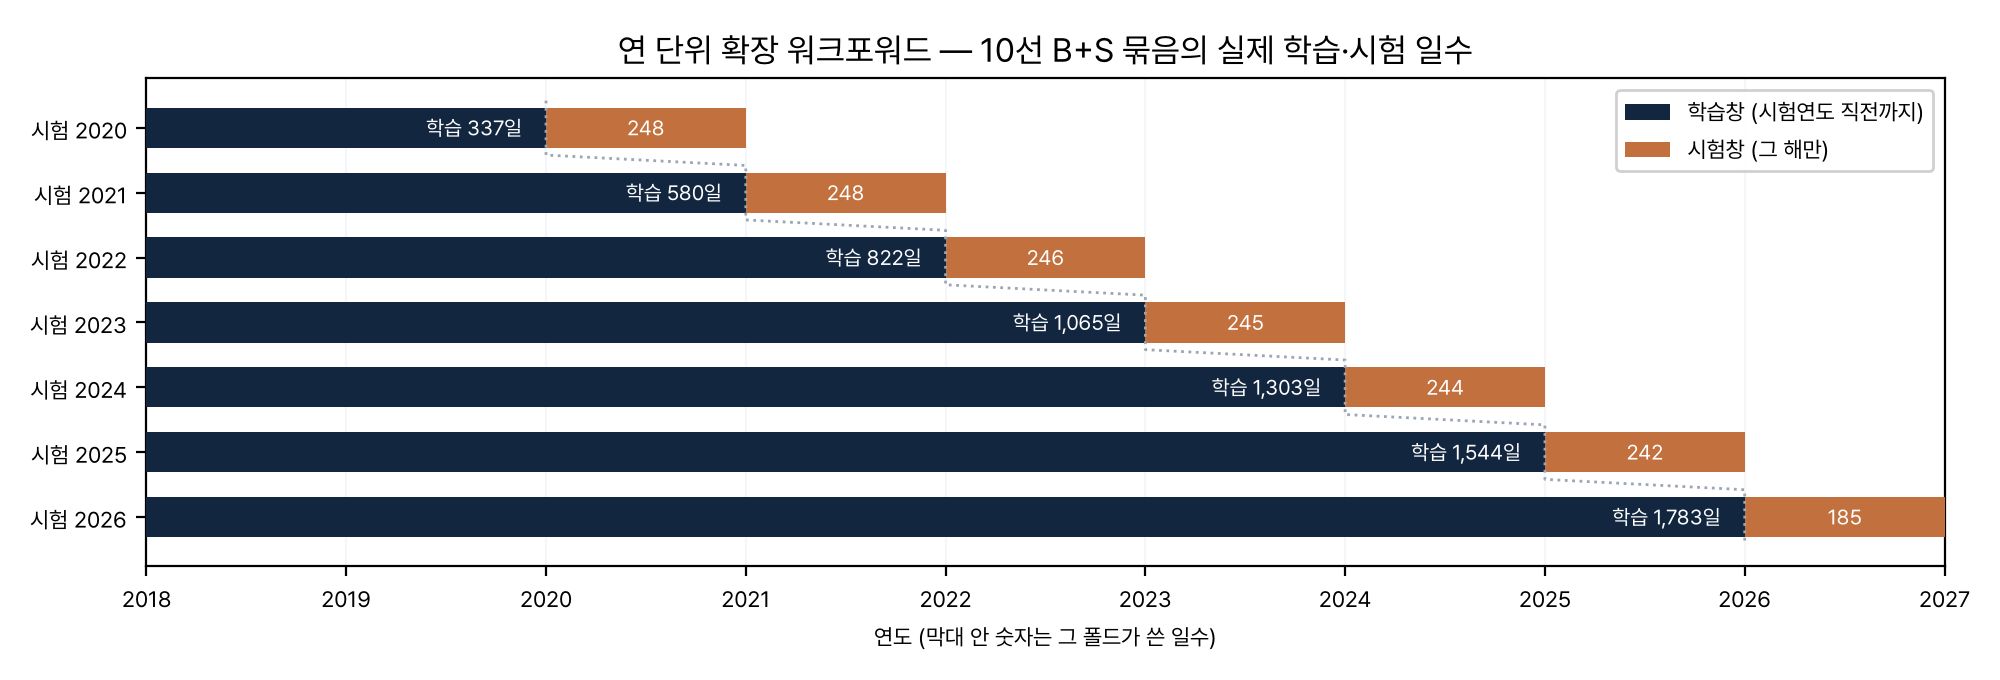
- 시험연도 y 마다 y 년 1월 1일 전의 모든 날로 학습하고 y 년 한 해를 예측한다. 학습창은 해마다 길어진다(연 단위 확장창).
- 적중률
- D ≠ 0 인 날 중 예측 방향(P > 0.5 면 상승)이 맞은 비율.
- AUC
- 예측 확률이 상승한 날을 하락한 날보다 높게 매길 확률. 0.5 가 무작위.
- 손익 π
- 방향(+1 매수, −1 매도) × D − 1틱. 1틱은 왕복 비용 가정이다. 한 계약 기준.
- 블록 부트스트랩
- 날짜를 20일 덩어리로 다시 뽑아 평균의 95% 구간을 낸다. 붙어 있는 날의 상관을 보존한다.
- 순열 p
- S 열만 날짜 사이에서 무작위로 섞고(B 와 D 는 그대로) 같은 워크포워드를 200번 다시 돌린 «B+S − B» 손익 차의 분포에서 관측값 이상이 나온 비율.
- seed
- LightGBM 의 표본과 열 추출, 그리고 MLP 의 초기 가중치를 정하는 난수 씨앗.
자료
| 자료 | 원천 | 기간 | 해상도 | 행 | 쓰임 |
|---|---|---|---|---|---|
| 금 현물 XAUUSD | 인포맥스 단말 IMDH FX:XAUUSD 뉴욕 중간가 종가 | 2015-01~2026-10 | 일 · 30분 | 3,073 · 33,665 | 밤사이 특징(S), 30분 창·장중 선후 |
| CME 비트코인 선물 | 단말 FRN:CME$BTC 연결 | 2017-12~ / 30분 2023-07~ | 일 / 30분 | 2,216 / 39,167 | 밤사이 특징(S), 30분 창과 장중 선후 |
| 업비트 비트코인(원) | 단말 FX:BTCKRWUPB | 2017-09~ | 일 | 3,304 | 동행 점검만(날짜 경계 미확인이라 이틀 늦춤) |
| KRX 금현물 · 금 ETF | 단말 FRN:KRX:GOLDSP / 인포맥스 API 132030 | 2015-01~ / 2010-10~ | 일(15:30) | 2,888 / 3,941 | 같은 날 동행(예측에는 쓰지 않는다) |
| 나스닥-100 선물 | 단말 FRN:CME$NQ | 2015~ | 일 | 2,964 | 통제(B) |
| 미국 2·10년 금리 · 달러인덱스 | 저장소 일별 풀(뉴욕 날짜 종가) | 2015~ | 일 | — | 통제(B) |
| 3선 · 10선 | 계약별 1분봉 이음(롤 조정) | 2016-12-20~2026-10-08 | 일(시가, 종가) · 30분 | 2,399일 · 11,033칸 | 목표 G, D, C, 장중 선후 |
정렬. 금 일봉은 뉴욕 17:00, CME 비트코인과 나스닥은 시카고 16:00 에 닫힌다. 30분봉과 맞대 보니 둘 다 한국 시각으로 다음날 06:00~07:00 이다. 그래서 한국 s 일의 밤사이 값은 미국 날짜가 s 보다 이른 종가만 쓴다. 이 창은 직전 한국 장 일부(06:00~15:45)를 포함하지만 s 의 시가(09:00, 2025-10-27 부터 08:45) 전에 끝난다. 정확한 창(직전 종가 15:45 → 당일 시가)은 30분봉이 있는 2023-08 이후 651일에서 따로 쟀다. 30분봉의 서머타임 겹침 한 시간은 뒤 값을 남겼다. 국채선물 자료에는 2025-06 에 열린 야간장이 없어 주간장만 본다.
양성 대조. 정렬이 맞다면 미국 10년 밤사이 변화가 3선 갭을 강하게 설명해야 한다. 기울기 −1.05틱/bp, 결정계수 0.42 로 그랬다.
분할과 평가 방법
- AI 표본B 와 S 가 모두 있는 날. 2018-08-10(금과 10선의 250일 상관이 150일을 채운 날)부터이고, 두 묶음이 같은 날을 쓴다
- 분할연 단위 확장 워크포워드, 시험 2020~2026 7개 폴드, 시험일 1,658일
- 표준화폴드마다 학습창의 평균과 표준편차로만
- 매매P(D > 0) > 0.5 면 시가 매수, 아니면 시가 매도, 종가 청산, 비용 왕복 1틱
- 유의성B+S − B 날 짝 차이의 20일 블록 부트스트랩, S 열 순열 200회(프로토콜은 500회, 시간 때문에 200회로 줄였다)
- GPU쓰지 않았다. 학습 행이 2천 미만인 표 자료라 CPU 로 한 폴드가 1초 안에 끝난다
모델
세 계열을 결과를 보기 전에 고정했다. 로지스틱은 «선형으로 충분한가» 의 기준선이고, LightGBM 은 특징 사이의 조건 관계(예: 미국 금리가 크게 움직인 날에만 금이 의미 있다)를, MLP 는 매끄러운 비선형 결합을 잡으려고 넣었다. 셋 모두 같은 두 특징 묶음(B, B+S)과 같은 분할로 학습한다.
| 모델 | 학습하는 것 | 하이퍼파라미터 |
|---|---|---|
| L2 로지스틱 회귀 | 표준화 특징의 선형 결합 → P(D > 0) | C = 0.3(L2 벌점의 역수), solver lbfgs, max_iter 2000 |
| LightGBM 분류 | 얕은 결정트리 200그루의 합 → 로그오즈 | max_depth 3, num_leaves 31(기본, 깊이 3 이라 실제 상한 8), n_estimators 200, learning_rate 0.03, min_child_samples(= min_data_in_leaf) 40, subsample 0.8(매 반복), colsample_bytree 0.8, random_state 0, n_jobs 1 |
| MLP 분류 | 은닉 32 → 16(ReLU) → 시그모이드 출력 | hidden_layer_sizes (32, 16), alpha 1e-3, solver adam, learning_rate_init 0.001, early_stopping(검증 10%, 10회), max_iter 500, random_state 0 |
아래 그림은 모두 10선 B+S 묶음의 마지막 폴드(학습 ~2025, 시험 2026)에서 실제로 학습된 모델이다. 그리기 전에 워크포워드를 다시 돌려 커밋된 예측 확률과 같은지(허용 1e-9) 확인했다.
L2 로지스틱 — 10선 B+S, 마지막 폴드
LightGBM — 10선 B+S, 마지막 폴드
| 분기 위치 \ 피처 | 나스닥 밤사이(%) | 미국10년 밤사이(bp) | 전날 갭(틱) | 금·10선 250일 상관 | 금 밤사이(%) | 금 5일 누적 | 비트코인 밤사이(%) | 달러인덱스 밤사이(%) | 전날 장중 D(틱) | 금 20일 변동성 | 비트코인 20일 변동성 | 당일 갭 G(틱) | 비트코인 5일 누적 | 금 20일 누적 | 비트코인 20일 누적 | 미국2년 밤사이(bp) | 요일 sin | 요일 cos | 합 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 깊이 0 (뿌리) | 14 | 30 | 12 | 8 | 12 | 8 | 20 | 6 | 17 | 16 | 10 | 6 | 11 | 4 | 7 | 10 | 9 | 0 | 200 |
| 깊이 1 | 25 | 18 | 24 | 22 | 28 | 25 | 15 | 17 | 23 | 17 | 20 | 20 | 21 | 17 | 13 | 16 | 10 | 1 | 332 |
| 깊이 2 | 42 | 29 | 41 | 43 | 29 | 36 | 30 | 40 | 22 | 29 | 32 | 32 | 26 | 29 | 25 | 15 | 14 | 3 | 517 |
| 분기 합 | 81 | 77 | 77 | 73 | 69 | 69 | 65 | 63 | 62 | 62 | 62 | 58 | 58 | 50 | 45 | 41 | 33 | 4 | 1,049 |
| 손실 감소(gain) 몫 | 7.5% | 10.8% | 8.4% | 7.8% | 6.8% | 5.8% | 5.5% | 5.3% | 5.8% | 5.7% | 5.4% | 4.4% | 5.2% | 4.1% | 3.5% | 4.1% | 3.4% | 0.2% | 100% |
어느 특징이 어느 깊이에서 몇 번 쓰였는지 센 표다.
MLP — 10선 B+S, 마지막 폴드
결과 1 · 동행과 밤사이
| 목표 | 금 ρ | 비트코인 ρ | 통제만 R² | +금·비트코인 ΔR² | Wald p |
|---|---|---|---|---|---|
| 3선 G | +0.292 (<0.001) | +0.074 (0.015) | 0.579 | 0.0008 | 0.18 |
| 10선 G | +0.295 (<0.001) | +0.064 (0.016) | 0.562 | 0.0019 | 0.012 |
| 3선 D | −0.042 (0.13) | −0.021 (0.45) | 0.018 | 0.0012 | 0.39 |
| 10선 D | −0.059 (0.018) | −0.010 (0.72) | 0.017 | 0.0013 | 0.29 |
| 3선 C | +0.157 (<0.001) | +0.032 (0.14) | 같은 날 금 ETF ρ +0.231 · KRX 금현물 +0.094 | ||
| 10선 C | +0.150 (<0.001) | +0.035 (0.17) | 같은 날 금 ETF ρ +0.208 · KRX 금현물 +0.105 | ||
금 하나만 넣으면 갭 분산의 8.5% 를 설명하지만, 미국 금리와 달러, 나스닥이 먼저 들어가면 0.2% 만 남는다. 10선 장중 D 와 금의 −0.059 는 «갭이 장중에 되돌려진다» 는 것을 금이 대신 보여 주는 것이고, 통제를 넣으면 사라진다(p 0.29). 두 구간(2017~2021, 2022~2026)에서 계수 부호는 모두 같았다(H145).
결과 2 · 정확한 30분 창과 장중 선후
| 목표 | 통제만 R² | ΔR² | Wald p | 금 계수(틱 / 1%) | 비트코인 계수 |
|---|---|---|---|---|---|
| 3선 G | 0.509 | 0.023 | 0.019 | +1.06 (t 2.76) | +0.12 (t 1.10) |
| 10선 G | 0.482 | 0.017 | 0.022 | +3.36 (t 2.74) | +0.19 (t 0.55) |
| 3선 D | 0.014 | 0.001 | 0.72 | +0.14 | +0.10 |
| 10선 D | 0.006 | 0.002 | 0.63 | −0.62 | +0.43 |
창을 정확히 맞추면 금은 미국 금리 위에 갭 정보를 더 뚜렷하게 더한다(10선 금 1% 상승 → 갭 +3.4틱). 그 정보는 시가에 이미 가격에 들어가 있어, 시가에 들어가는 매매로는 얻을 수 없다. 장중 같은 시간의 금 수익률은 3선 장중과 ρ +0.16 으로 함께 움직이지만(동행), 앞서지는 않는다.
결과 3 · 워크포워드 AI 매매
| 종목 · 모델 | B 적중률 · 손익 | B+S 적중률 · 손익 | B+S 손익 구간 | 차(B+S − B)와 구간 | 순열 p |
|---|---|---|---|---|---|
| 3선 로지스틱 | 0.550 · +0.06 | 0.549 · +0.11 | −0.46~+0.85 | +0.05 (−0.42~+0.60) | 0.35 |
| 3선 LightGBM | 0.519 · −0.44 | 0.534 · −0.23 | −0.79~+0.38 | +0.21 (−0.27~+0.67) | 0.41 |
| 3선 MLP | 0.504 · −0.84 | 0.530 · −0.10 | −0.66~+0.64 | +0.74 (−0.06~+1.68) | 0.26 |
| 10선 로지스틱 | 0.541 · +1.80 | 0.537 · +2.46 | +0.78~+4.25 | +0.65 (−0.79~+1.99) | 0.095 |
| 10선 LightGBM | 0.524 · +1.59 | 0.532 · +2.35 | +0.68~+4.19 | +0.76 (−0.78~+2.19) | 0.085 |
| 10선 MLP | 0.481 · −1.95 | 0.541 · +2.40 | +0.64~+4.20 | +4.35 (+2.20~+6.70) | 0.020 |
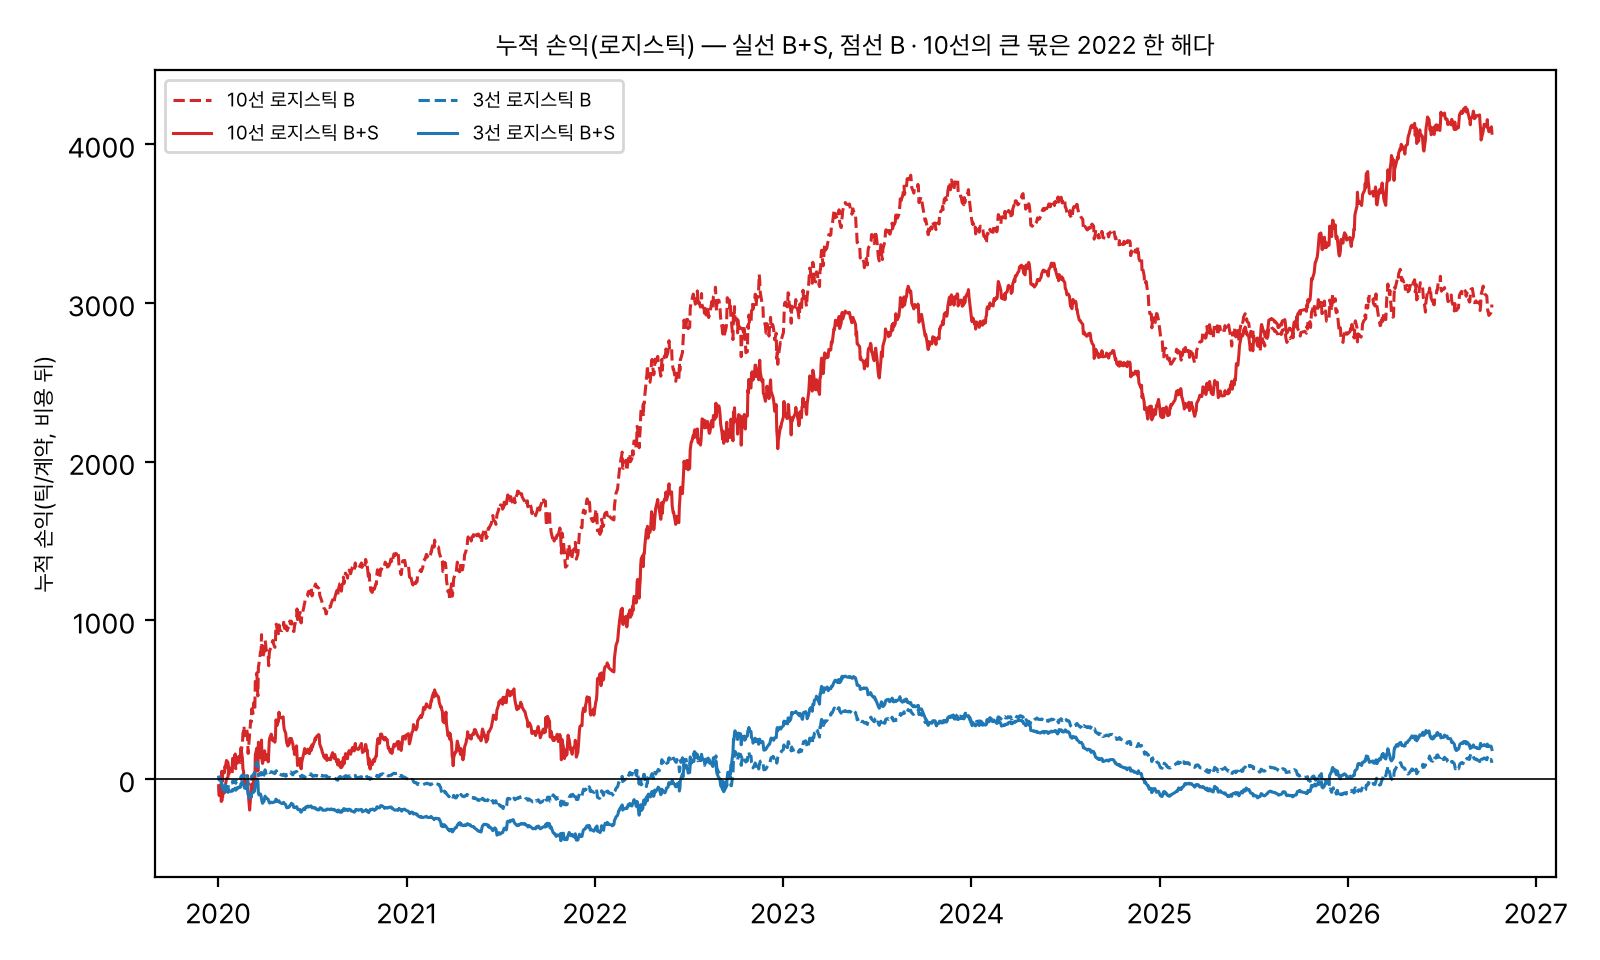
사전 규칙대로면 10선 세 모델이 모두 H143 을 넘는다. 그러나 표를 가로로 읽으면 이익의 대부분은 B 에서 온다. 10선 로지스틱은 금과 비트코인 없이도 +1.80틱(구간 +0.08~+3.63)이다. 날 짝 차이의 구간은 로지스틱과 LightGBM 모두 0 을 포함한다. MLP 의 +4.35 는 B 만 넣은 MLP 가 −1.95틱으로 무너진 탓이 크다(결과 4). 여섯 조합 중 하나라도 넘으면 통과로 정한 규칙이라 여섯 번 시도의 다중 비교를 보정하지 않았다. 본페로니로 0.10/6 = 0.017 을 기준으로 하면 남는 것은 MLP 하나다.
결과 4 · 강건성 점검(탐색)
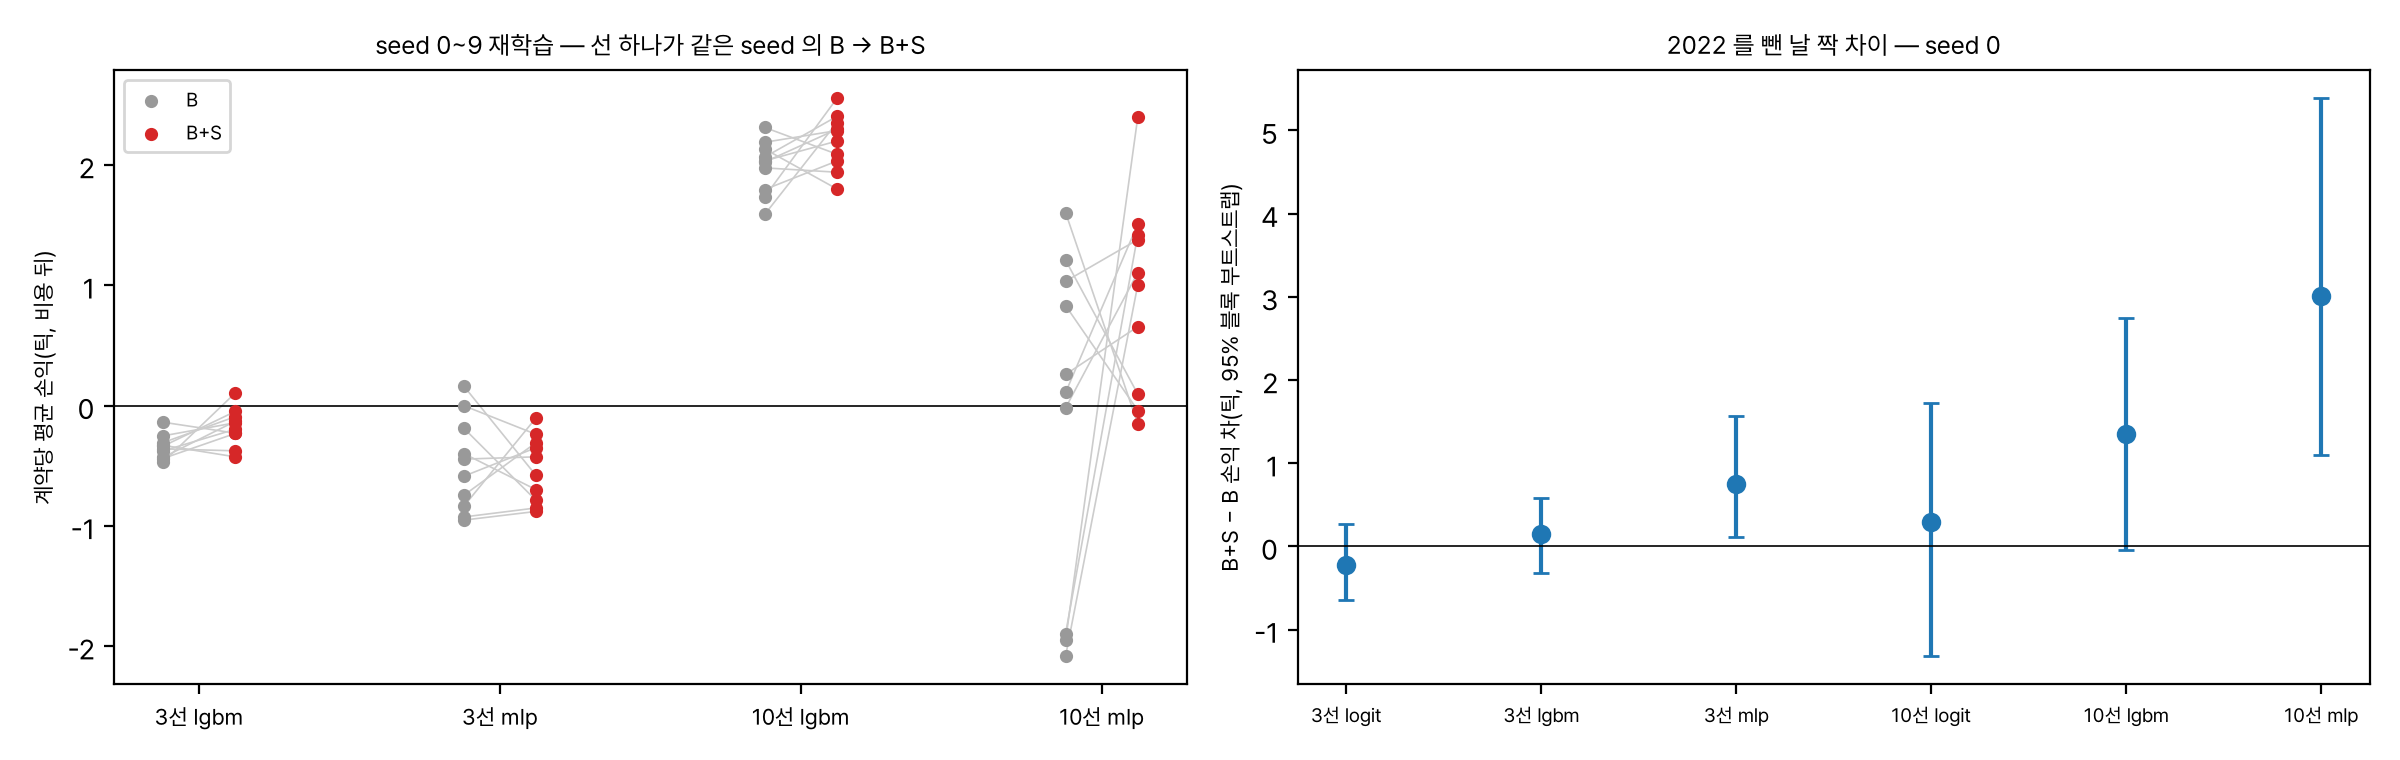
사전등록 밖이다. H143 이 형식상 통과해서, 그 통과가 무엇에 기대는지 결과를 본 뒤 세 가지를 쟀다. code/robust.py, results/robust.json.
| 점검 | 3선 | 10선 |
|---|---|---|
| seed 10개 — LightGBM 중앙값 B → B+S (B+S 가 나은 seed) | −0.35 → −0.17 (7/10) | +2.03 → +2.24 (7/10), 차 중앙값 +0.20 |
| seed 10개 — MLP 중앙값 B → B+S | −0.52 → −0.50 (6/10) | +0.18 → +1.06 (7/10), 차 중앙값 +0.76 · seed 마다 B −2.1~+1.6 |
| 2022 제외 — 로지스틱 B / B+S / 차 | −0.11 / −0.33 / −0.22 | +1.29 (−0.47~+3.13) / +1.58 (−0.05~+3.31) / +0.29 (−1.32~+1.73) |
| 2022 제외 — LightGBM 차 | +0.15 (−0.32~+0.58) | +1.35 (−0.04~+2.75) |
| 2022 제외 — MLP 차 | +0.76 (+0.11~+1.57) | +3.01 (+1.10~+5.39), B+S 자체는 +1.15 (−0.48~+2.88) |
| 나눠 넣기(로지스틱) — B + 금 특징만, 차 | −0.23 (−0.65~+0.18) | +0.25 (−1.18~+1.51) |
| 나눠 넣기(로지스틱) — B + 비트코인 특징만, 차 | +0.08 (−0.25~+0.45) | +0.04 (−0.94~+0.94) |
정리하면 셋이다. (1) seed 0 의 MLP B 는 seed 열 개 중 아래에서 두 번째였다. 사전등록 런의 +4.35 는 운이 큰 몫이다. (2) 2022 를 빼면 어느 모델의 B+S 손익 구간도 0 을 넘지 못한다. 차이 구간이 0 위에 남는 것은 B 가 약한 MLP 뿐이다. (3) 금과 비트코인을 따로 넣으면 어느 쪽도 구간이 0 을 포함한다.
한계와 다음
비용 1틱 왕복은 10선의 장중 시장가 체결에 비해 낙관 쪽일 수 있다. 국채선물 가격은 주간장(시가 08:45/09:00 ~ 15:45)만 있다. 2025-06 에 열린 야간장 자료가 없어, 금이 갭에 더하는 정보를 «한국 야간장에서 미리 잡는» 매매는 재지 못했다. 금 30분봉은 2024-01, 비트코인 30분봉은 2023-07 부터라 정확한 창의 표본이 651일이다. 업비트 비트코인은 날짜 경계를 몰라 이틀 늦춘 동행 점검에만 썼다.
- 남는 후보야간장. 금 밤사이 움직임이 한국 야간장 국채선물보다 먼저 움직이는지, 야간장 분봉을 받으면 정확한 창으로 다시 잰다
- 접는 것주간장 시가→종가 매매의 특징으로 금과 비트코인을 더하는 것. 미국 금리 위에 강건한 몫이 없다
- AI 자체10선 시가→종가 AI 가 버는 것은 미국 금리 밤사이 되돌림이다. 그것을 쓰려면 금과 비트코인 없이 B 만으로 사전등록해 앞으로의 기록을 쌓는 편이 깨끗하다
산출물
- 계획과 가설
protocol.md - 분석과 판정
analysis.md - 자료 수집
code/fetch_api.py,code/terminal_pull.py,code/win_pull.py - 일별, 30분 표
results/daily.parquet,results/overnight30.parquet,results/intraday30.parquet - 회귀와 상관
results/analyze.json,results/rolling_corr.csv - 워크포워드 AI
results/ml.json,results/ml_preds.parquet,results/folds.csv - 강건성 점검
results/robust.json - 그림
code/render.py,code/render_model.py
Appendix
A. 데이터셋 실물(results/daily.parquet 마지막 네 거래일)
| s | 3선 시가 / 종가 | 3선 G / D | 10선 시가 / 종가 | 10선 G / D | 미국10년 / 2년 | 달러 / 나스닥 | 금 / 비트코인 | 금 ETF |
|---|---|---|---|---|---|---|---|---|
| 2026-10-02 | 102.57 / 102.64 | +21 / +7 | 104.61 / 104.84 | +49 / +23 | −4.5 / −9.8 | +0.541 / +0.201 | +0.489 / +1.302 | −0.107 |
| 2026-10-06 | 102.58 / 102.63 | −6 / +5 | 104.51 / 104.68 | −33 / +17 | +3.1 / +3.4 | −0.096 / +1.795 | −0.911 / +1.146 | −1.353 |
| 2026-10-07 | 102.63 / 102.57 | 0 / −6 | 104.80 / 104.64 | +12 / −16 | +1.0 / −2.7 | −0.079 / +0.527 | +0.599 / −0.169 | +0.022 |
| 2026-10-08 | 102.64 / 102.50 | +7 / −14 | 104.79 / 104.40 | +15 / −39 | +0.1 / −3.0 | +0.421 / −0.258 | −1.295 / −2.644 | −0.412 |
B. 모델 입출력 실물(10선, 2026-10-08)
- Request meta
- 10선, 시험연도 2026 폴드(학습 ~2025-12-30). 시가 08:45 에 결정하고 종가 15:45 에 청산한다.
- Input (B)
on_ust10 0.1 · on_ust2 −3.0 · on_dxy 0.4213 · on_nq −0.2576 · G 15 · D_prev −16 · G_prev 12 · dow_s −0.5878 · dow_c −0.809- Input (S)
on_xau −1.2947 · on_btc −2.6435 · xau_m5 −1.7181 · xau_m20 −6.5075 · btc_m5 −0.382 · btc_m20 7.4973 · xau_vol20 1.3506 · btc_vol20 2.8376 · corr_xau_250 0.1421- Model response
- P(D > 0): 로지스틱 B 0.4796, B+S 0.5008 | LightGBM B 0.4600, B+S 0.4500 | MLP B 0.5076, B+S 0.4828
- Ground truth check
- D = −39틱. 매도를 고른 모델(로지스틱 B, LightGBM 둘, MLP B+S)은 +38틱, 매수를 고른 모델(로지스틱 B+S, MLP B)은 −40틱.
C. 실험 설정
- 특징 B
on_ust10, on_ust2, on_dxy, on_nq, G, D_prev, G_prev, dow_s, dow_c - 특징 S
on_xau, on_btc, xau_m5, xau_m20, btc_m5, btc_m20, xau_vol20, btc_vol20, corr_xau_250 - 목표y = 1[D > 0], D = 0 인 날은 학습에서 뺀다
- 분할시험 2020~2026, 학습은 2018-08-10 부터 시험연도 직전까지(첫 폴드 337일, 마지막 1,783일), 학습 300일 미만 폴드는 건너뛴다(해당 없음)
- 비용왕복 1틱, 계약 1개, 매일 매매(관망 없음)
- 회귀OLS + HAC 시차 5, 증분은 같은 표본에서 통제 4열 대 통제 + 금과 비트코인
- 부트스트랩20일 블록, 2,000회, seed 0
- 순열S 9열에 같은 행 순열, 200회, seed 0~199