3년 국채선물을 사고 10년 국채선물을 같은 DV01 만큼 파는 스티프너에 다섯 자료를 더했다. FX 스왑으로 본 외국인 재정거래 유인, 통안채 공급,
기재부 국고채 바이백과 교환, 추경, 한국은행 국고채 단순매입이다. 같은 날과 같은 달의 설명, 특징 하나씩의 예측력, 사건 뒤 움직임, 걷기 전진 AI 의 증분을
결과 전에 고정한 가설로 쟀다. 다섯 자료 모두 귀무를 넘는 설명 증분이나 예측 증분을 주지 못했다.
사전등록 H153~H158 미지지3,626 거래일 · 시험 2016~2026순환이동 귀무 릿지 100 · LightGBM 20 · 계열 최대 39가설 H153~H158
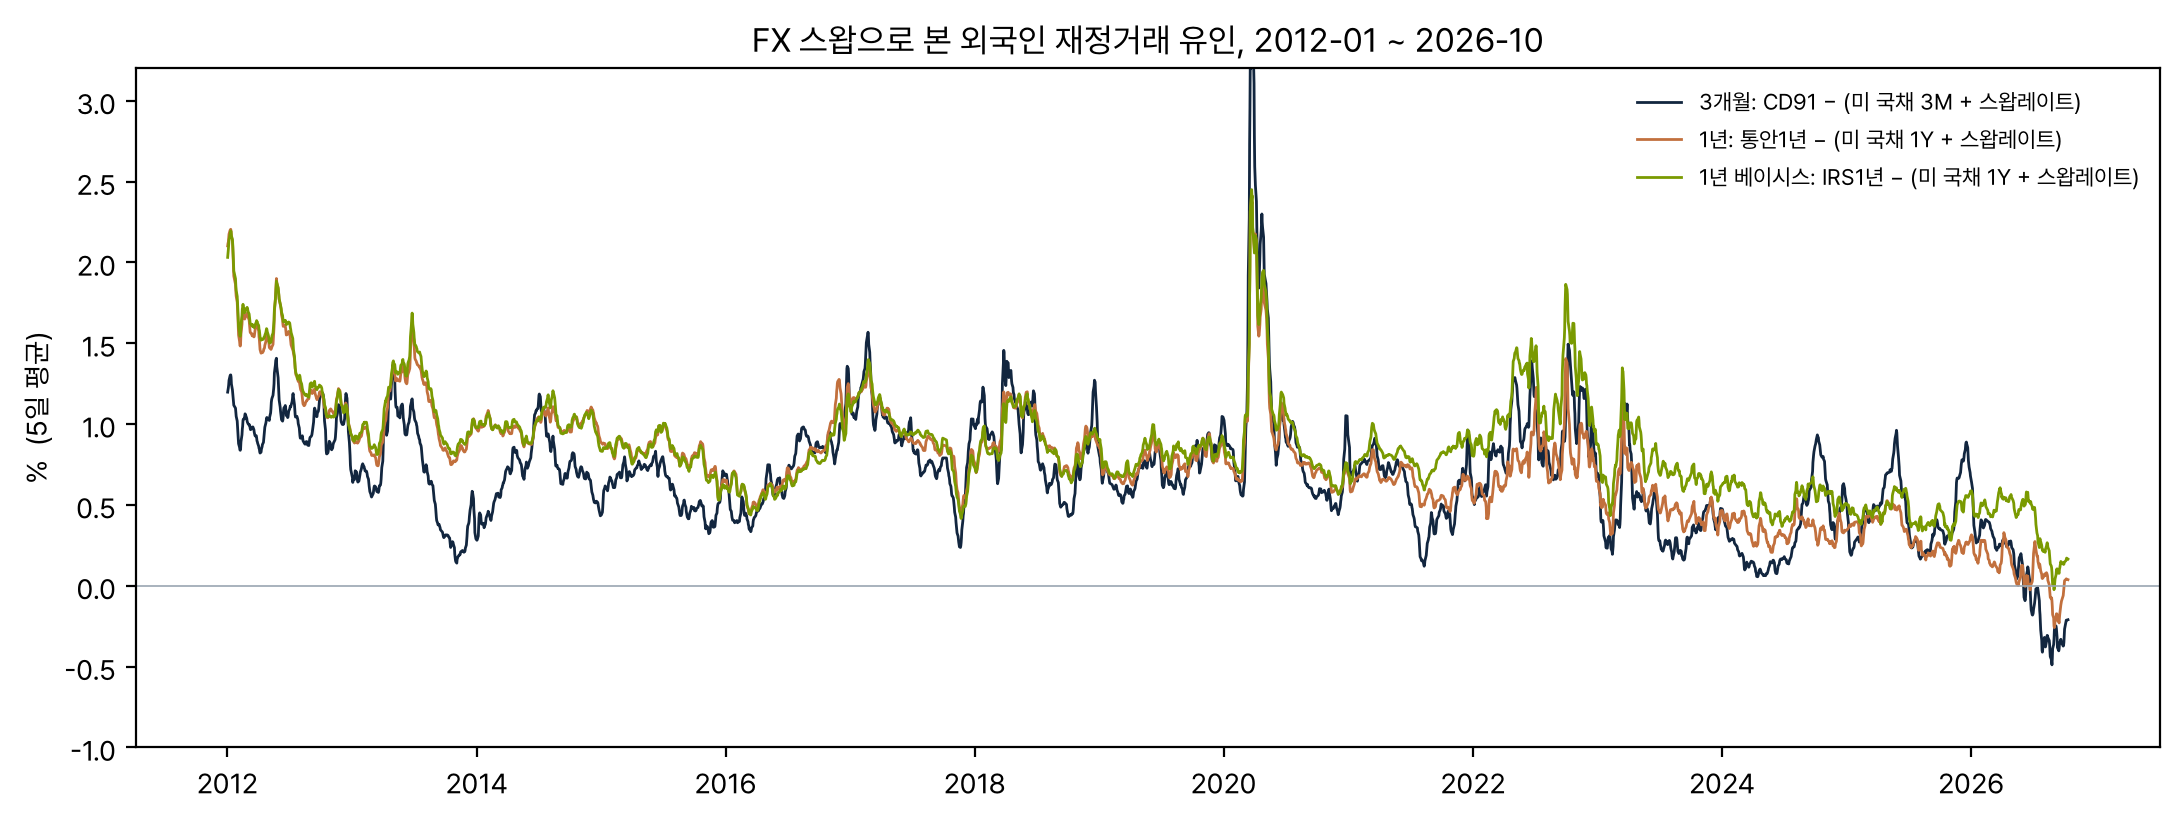
재정거래 유인은 2012년 연평균 1.0% 에서 2026년 0.05% 로 내려왔고, 2026-10-12 3개월 유인은 −0.19% 다. 이 유인의 20세션 변화는 기대대로 다음 20세션 스티프닝과 양의 순위 상관(+0.088)이었지만
귀무 p 0.079 로 경계에 그쳤다. 새 묶음 넷을 더한 같은 날 R² 는 0.306 → 0.309(p 0.31), 걷기 전진 앙상블의 순위 상관은 T5 0.164 → 0.161, T20 0.115 → 0.102 로 오히려 낮아졌다.
추경 발표 뒤 10세션은 기대(스티픈)와 반대로 −1.46bp, 한은 단순매입 전후는 기대(플랫)와 반대로 +0.70bp 였다. 계열을 하나씩 더하면 재정거래 유인만 T20 을 올렸지만(+0.015),
다섯 중 최고를 고른 것까지 값을 매긴 귀무에서 p 0.28 이었다.
가설과 결론
질문
3선, 10선 스티프너에 FX 스왑 재정거래 유인, 통안채 공급, 국고 바이백, 추경, 한은 단순매입을 더하면 (a) 커브 변화를 같은 날과 같은 달에 더 설명하는가, (b) 미리 알려 주는가, (c) 걷기 전진 AI 의 예측이 나아지는가.
가설
새 특징과 표적을 맞대기 전에 계획서를 커밋했다(39623db). H153: 동행 R² 증분이 귀무를 넘는다. H154: 재정거래 유인 20세션 변화 → T20, T5 양의 상관.
H155: 통안 2년, 3년 60세션 공급 → T20 음의 상관. H156: 잔존 3년 이하 바이백 60세션 → T20 양의 상관. H157: 추경 발표 뒤 10세션 스티픈, 단순매입 전후 플랫.
H158(주): 152 + 46 특징 걷기 전진의 앙상블 순위 상관이 152 특징보다 높고 새 계열 순환이동 귀무(릿지, LightGBM) 모두 p < 0.05.
결론
H153~H158 모두 미지지. H153 p 0.31(일별), 0.29(20세션). H154 p 0.079, 0.081(Holm 0.31), H155 p 0.39, H156 은 부호 반대. H157 추경 [0,+10] −1.46bp(기대 반대), 단순매입 [−2,+5] +0.70bp(기대 반대).
H158 앙상블 ΔIC T5 −0.004, T20 −0.013, 릿지 귀무 p 0.19, 0.61. 앞선 152개 특징의 결론은 커브가 대부분 같은 날 함께 오는 요인으로 움직이고 예측 정보는 작다는 것이었다. 이 다섯 자료는 그 결론을 바꾸지 않는다.
용어와 기호
스티프너 1단위3선 매수 + 10선 매도, 다리마다 DV01 1원/bp. 손익(bp) = 3선 가격 변화 × 10⁶ / d₃ − 10선 가격 변화 × 10⁶ / d₁₀. 양수 = 커브가 가팔라졌다(3년 상대 강세)
DV01 (d₃, d₁₀)금리 1bp 변화당 계약 가격 변화(원). KRX 결제가격 산식을 내재수익률에서 중앙 차분
s · e신호일 s(한국 거래일), 진입 세션 e = s 다음 거래일. 판단은 e 개장 전에 끝난다
T1 · T5 · T20e 시가에서 각각 e 종가, s+5 종가, s+20 종가까지의 스티프너 손익
재정거래 유인원화 금리 − (미 국채 금리 + 스왑레이트). 양수면 달러를 스왑해 원화채를 산 외국인이 미 국채보다 더 번다. arb3m 은 CD91 과 3개월, arb1y 는 통안 1년과 1년
베이시스 basis1yIRS 1년 − (미 국채 1년 + sr1y). 스왑 시장의 원화 금리와 FX 스왑에 내재한 원화 금리의 차
바이백 · 교환기재부 국고채 조기상환(만기 전 매입)과, 오래된 종목을 사고 새 종목을 주는 교환
단순매입한국은행이 국고채를 시장에서 사는 공개시장 조작
IC시험 구간 예측(또는 특징)과 실현 손익의 스피어만 순위 상관. ΔIC = 새 특징을 더한 판 − 앞선 152 특징 판
순환이동 귀무시계열을 250세션 이상 통째로 돌려 표적과의 짝을 끊고 같은 계산을 다시 한 분포. 자기상관은 남는다
R · L · E릿지, LightGBM, 앙상블(R, L 예측을 각자 학습창 적합값 안 백분위로 바꿔 평균)
Shapley R²요인 묶음을 넣는 모든 순서에 대해 그 묶음이 더한 R² 의 평균. 묶음 몫의 합 = 총 R²
자료
새 자료의 원천과 시점. 앞선 152개 특징(커브 상태, 표적 이력, 정책, 해외, 선물/현물 투자자 수급, 입찰 일정, 베이시스, 달력)은 그대로 쓴다.
계열
원천
기간
시점 규칙
FX 재정거래 유인 (22)
인포맥스 데이터 API 서울외국환중개 15:30 원/달러 현물, 1M, 3M, 6M, 1Y 스왑포인트, 일별 풀 CD91, 통안 1년, IRS 1년, FRED 미 국채 3개월과 1년
2012-01 ~
s 15:30 스왑, s 종가 금리, 미국은 e 개장 전 마지막 뉴욕 종가
통안채 공급 (13)
통안채 입찰 원장(경쟁입찰, 정례모집, 중도환매 낙찰금액), 통안채 발행정보(만기)
2015-04 ~ · 순공급 2018-01 ~
입찰 결과는 입찰일 낮에 공표, s 당일까지
국고 바이백·교환 (6)
국채 입찰 원장 구분 «조기환매»·«조기환매(교환)», 종목명 만기로 잔존 계산
2015-04 ~
입찰일 당일까지
추경 (3)
기재부 보도자료·언론으로 만든 사건 표 17건: 정부 첫 공식 발표일·정부안 적자국채
2013 ~ 2026
발표일 장 마감 뒤에 안다
한은 단순매입 (2)
언론·한은 공고로 만든 사건 표 16회 + 결과 공고 자체 수집
2020-03 ~ 2026-09
입찰일 당일까지
정제. 스왑포인트 응답은 날짜마다 결제일이 빈 쌍둥이 행이 와서 버렸고, 호가가 0 인 18일은 결측으로 뒀다. 2020-03-17 3개월 스왑포인트 −9원(스왑레이트 −2.7%)은
실제 달러 조달 경색이라 남겼다. 60세션 합은 원장 시작(2015-01) 뒤 창이 찰 때까지 비우고 2015-04 부터 쓴다. 통안 순공급은 2015 이전 발행분의 만기 물량을 몰라 2018-01 부터다.
사건 표에서 날짜를 확인하지 못한 1행(2021년 6월 하순 단순매입)은 뺐다.
새 특징 46개. 전체 정의는 results/20261014_panel/feature_dict_new.csv.
계열
개수
예
FX 재정거래 유인
22
sr3m, sr1y, 기울기, arb3m, arb1y, basis1y 수준, 5/20세션 변화(bp), 250세션 z, 원/달러 5일 변화
MS 통안 공급
13
2·3년 / 91일~1년 총발행 20·60세션 합(조원), 순공급(발행 − 중도환매 − 만기), 중도환매 60세션, 장기 비중, 장기 응찰률과 그 변화
BB 국고 바이백
6
잔존 3년 이하 바이백 20·60세션 합과 z, 잔존 5년 초과 바이백+교환 20·60세션 합, 교환 60세션
SB 추경
3
마지막 발표 뒤 세션 수(60 상한), 발표 뒤 20세션 창, 60세션 안 적자국채 증액(조원)
OP 한은 단순매입
2
60세션 매입 합(조원), 입찰 뒤 20세션 창
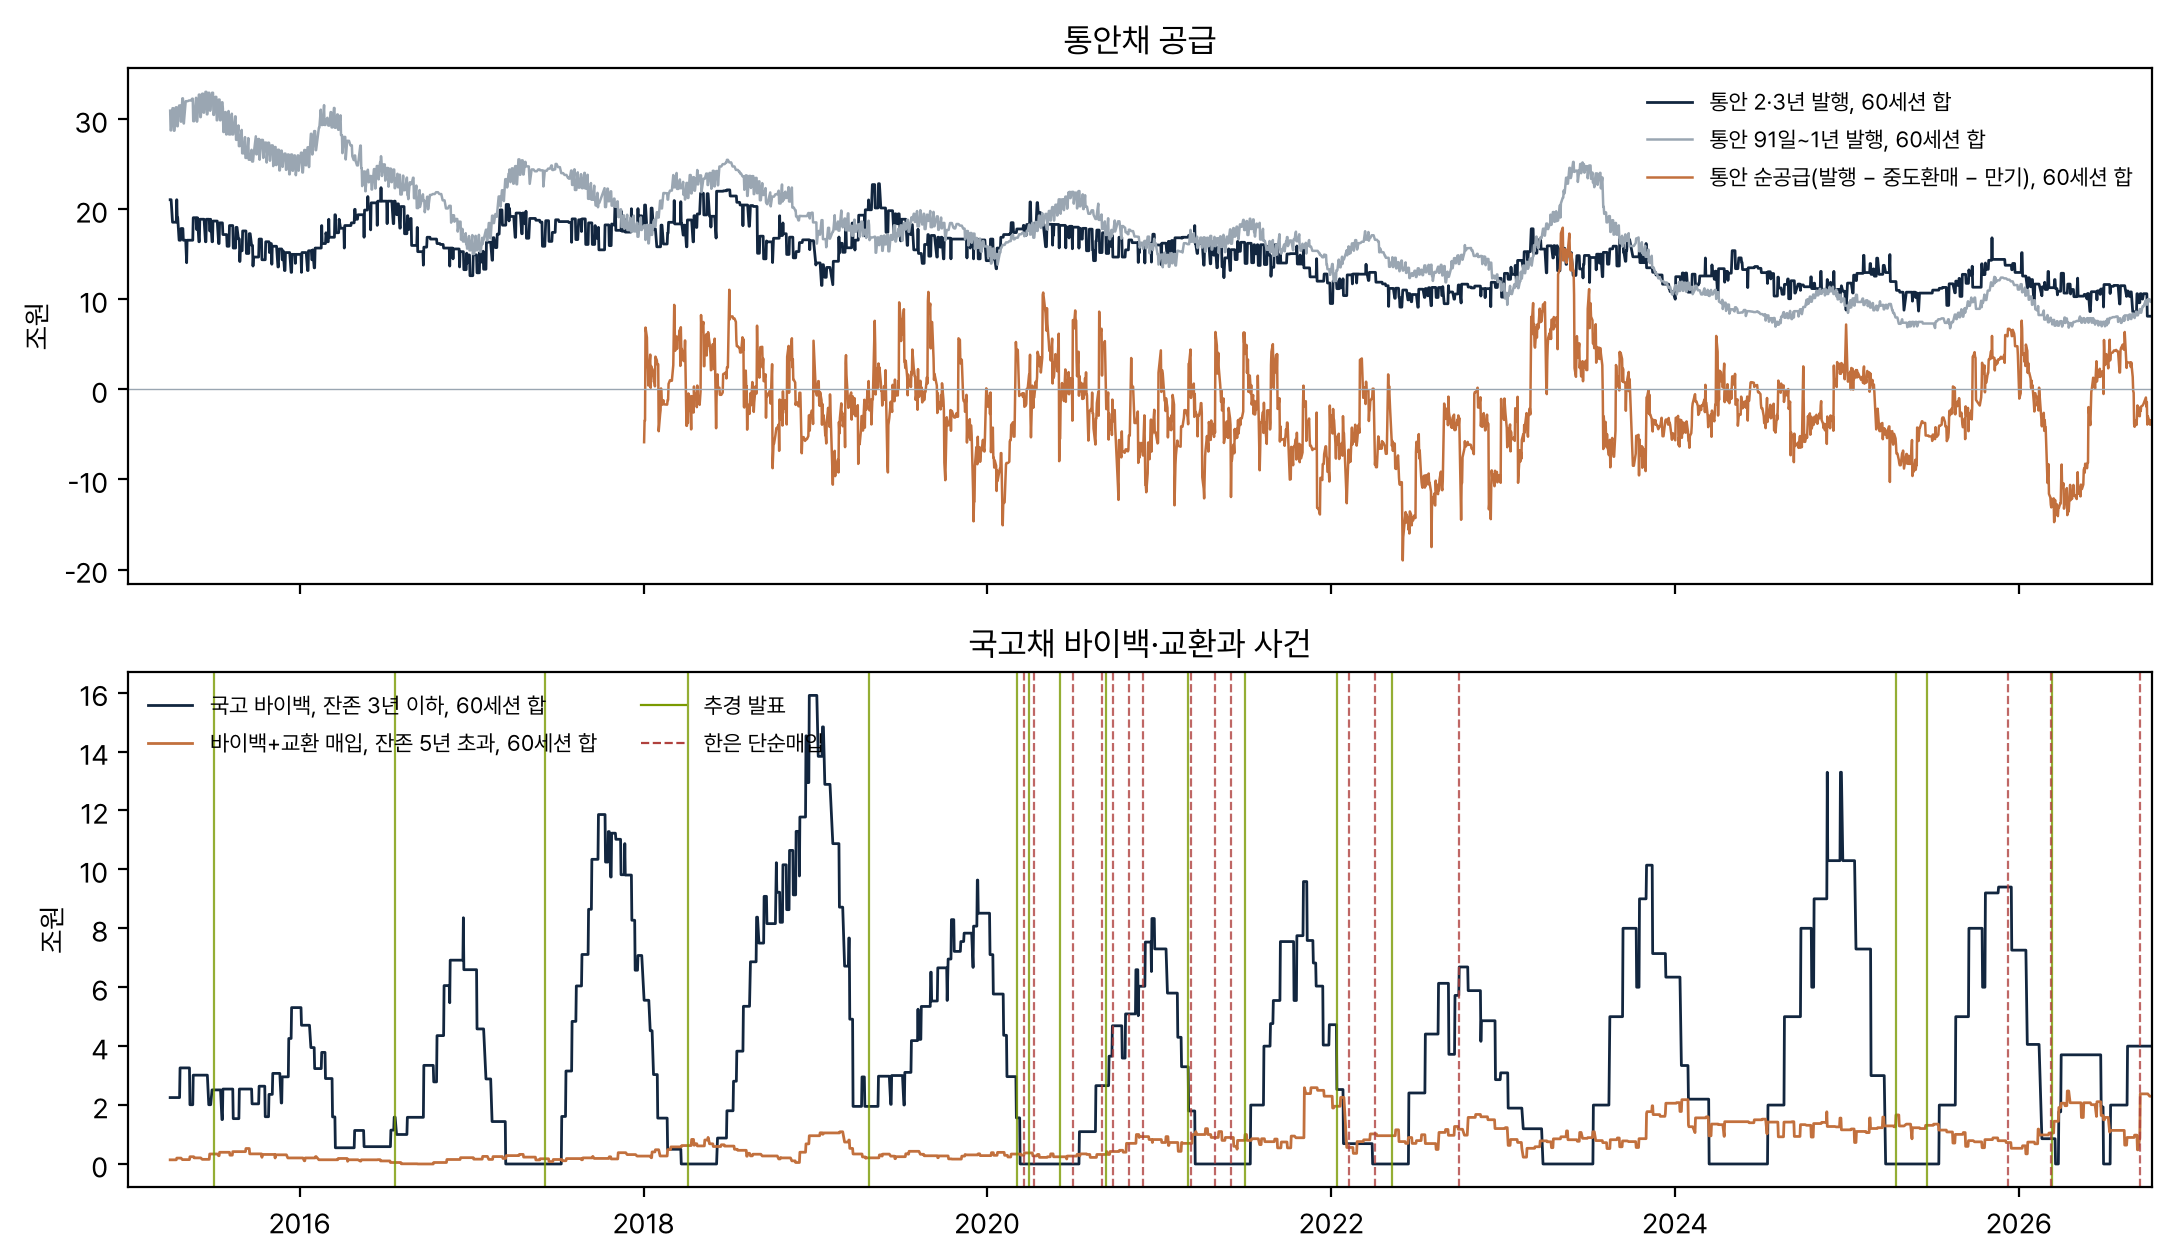
그림 1. FX 스왑으로 본 재정거래 유인(5일 평균). 2012년 1~2% 에서 2017~2020년 0.7~1.0%, 2023~2025년 0.3~0.5% 로 내려왔고 2026년 하반기 3개월 유인은 음수다. 2020-03 의 치솟음은 스왑포인트 급락(달러 조달 경색) 때문이다.그림 2. 위: 통안 공급 60세션 합. 2년, 3년 발행이 2015년 약 18조에서 2026년 약 10조로 줄었다. 아래: 국고 바이백 60세션 합과 사건일(초록 실선 추경 발표 17건, 빨강 점선 한은 단순매입 16회). 바이백은 해마다 하반기에 몰린다.
방법
H153 동행 증분. 일별 스티프너 종가→종가 손익을 같은 창의 요인에 OLS 로 회귀한다. 앞선 8묶음(레벨, 밤사이 미국, 독일과 일본, 원화와 VIX, 외국인, 증권/은행, 보험/연기금/투신의 선물 커브 수급, 입찰일과 금통위일)에
새 4묶음(3개월, 1년 스왑레이트 당일 변화 / 통안 장기, 단기 발행과 중도환매 당일 물량 / 잔존 3년 이하, 5년 초과 바이백 당일 물량 / 추경 발표, 단순매입 사건일 더미)을 더한다.
증분 R² 의 귀무는 새 열 전체를 함께 순환이동한 1,000회다. 20세션 겹치지 않는 묶음 142개에서도 같은 방식으로 따로 잰다.
H154~H156 특징 하나씩. 시험 구간(2016-01-04~)에서 특징 값(s)과 표적의 스피어만 상관. 귀무는 특징 순위를 250~(n−250) 세션 돌린 2,000회, 기대 방향 한쪽 p. 주 검정 넷은 Holm 으로 묶는다.
나머지 46 특징 × 3 표적(138개)은 귀무 500회로 탐색 표만 낸다.
H157 사건 연구. 추경: 발표일 d 를 포함한 첫 세션 i 에서 종가(d−1)→종가(d+10) 누적. 단순매입: 입찰일 종가(d−3)→종가(d+5) 누적. 귀무는 사건 ±20세션 밖에서 같은 수의 날짜를 무작위로 뽑은 10,000회다.
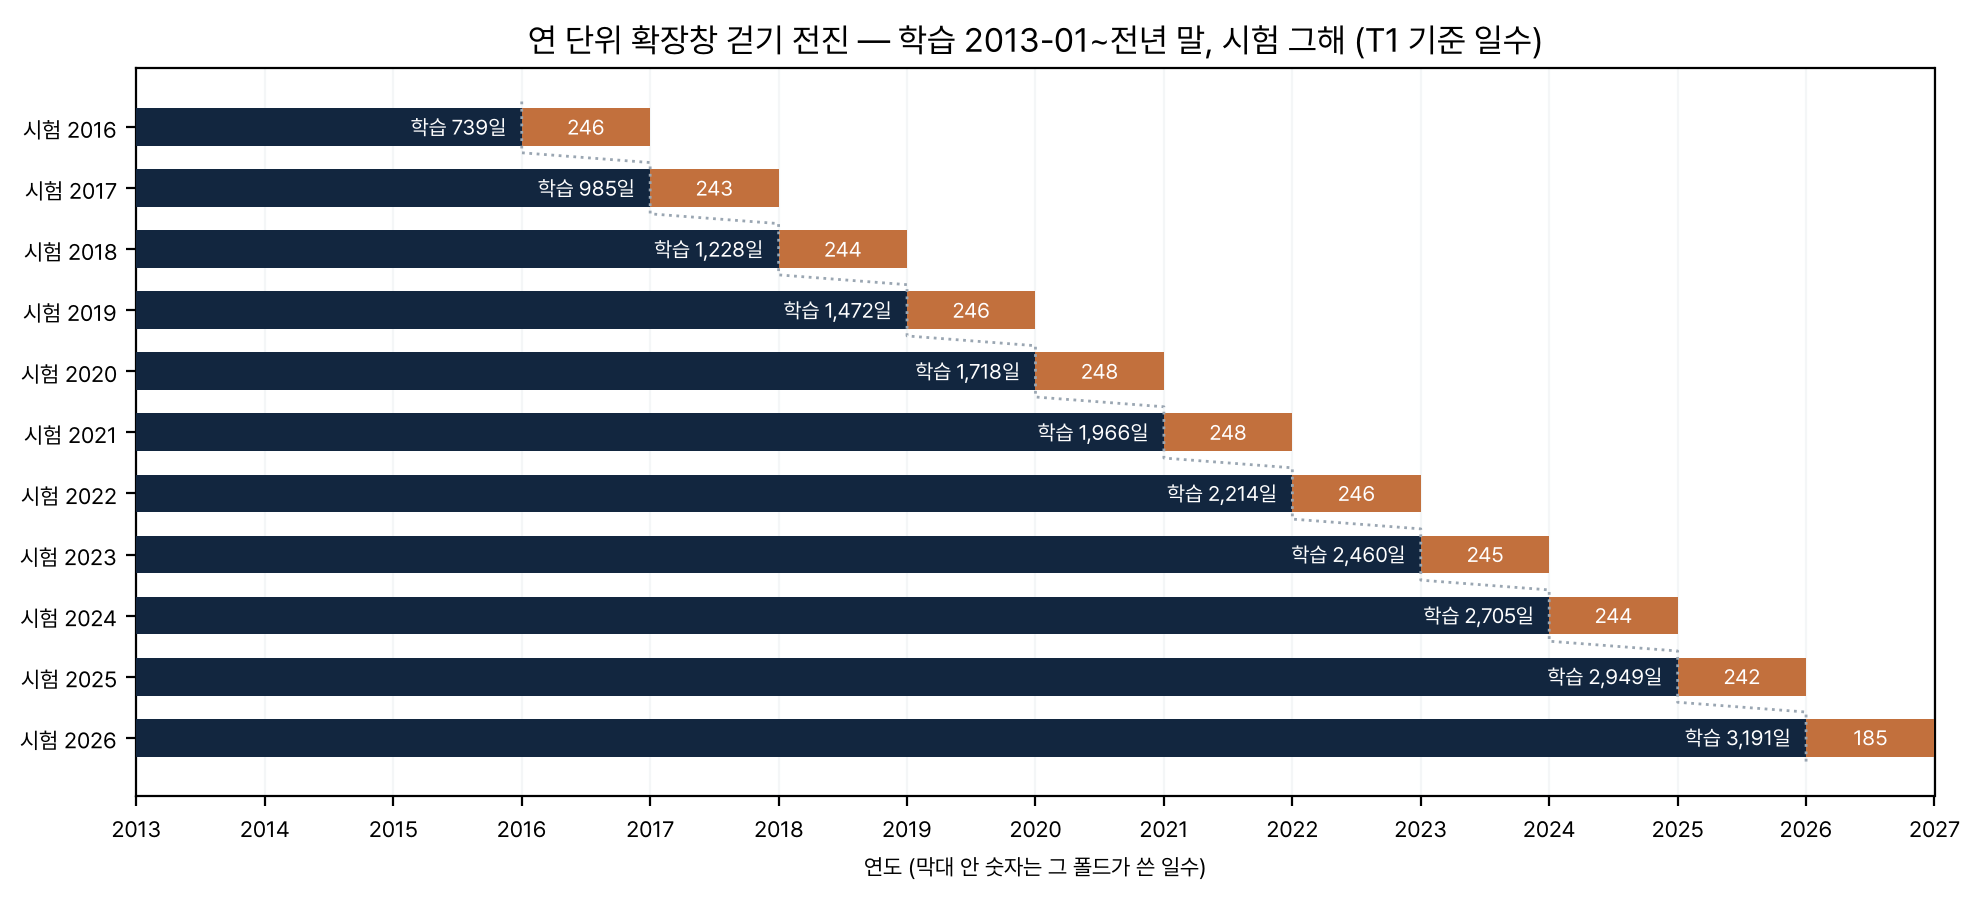
H158 걷기 전진. 시험 연도 Y(2016~2026)마다 2013-01-02 부터 «표적 창이 Y 전에 끝나는» 행으로 학습하고 Y 년 신호일을 예측한다. 앞선 152 특징 판과 같은 엔진, 연도, 시드, 초매개변수에 새 46 특징만 더했다.
귀무는 새 46열을 함께 [250, n−250] 세션 순환이동한 판으로 걷기 전진 전체를 다시 돌린 분포(릿지 100회, LightGBM 단일 시드 20회)다. 관측값도 단일 시드 판끼리 뺀다.
그림 3. 걷기 전진 분할. 행 하나가 시험 연도 하나다. 짙은 막대가 학습창, 주황 막대가 시험창이며 겹치지 않는다. 숫자는 T1 이 실제로 쓴 일수다.
모델
앞선 152 특징 판과 같은 모델을 그대로 썼다(비교가 목적이라 바꾸지 않았다). 릿지는 «선형으로 충분한가» 의 기준, LightGBM 은 특징 사이 조건 관계, 앙상블 E 는 두 모델의 서로 다른 오차를 섞는다.
아래 구조도는 T20 의 마지막 폴드(학습 2013~2025, 시험 2026, 특징 198개) 모델이다. 그리기 전에 다시 학습해 커밋된 2026년 예측을 그대로 내는지 확인했다.
릿지 R — T20, 마지막 폴드
재현 확인을 거친 마지막 폴드의 실제 단계와 숫자다.막대 길이는 학습된 계수다. 색은 특징 계열이다. 계수가 큰 16개만 그렸다.
LightGBM L — T20, 마지막 폴드 (시드 0)
세팅(상한)과 실현값(실제 깊이·잎 수)을 나란히 적었다. 런의 예측은 시드 5개 평균이고 그림은 시드 0이다.첫 트리의 실제 분기 조건과 잎값(bp 기여)이다.마지막 트리. 학습률 0.02 라 잎값이 첫 트리보다 작다.
깊이 × 특징별 분기 수 — 400그루 전체
분기 위치 \ 피처
CV_fly31030
TG_mom20
MS_btc_long
CV_y10_d60
CV_slopevol20
GL_slope_gap_d20
FX_sr_slope
PO_since
FL_pens_curve20
TG_mom60
CB_ins_tilt60
CB_am_tilt20
CV_y3
CV_curv
GL_us5s30
SU_tilt20
BB_long20
GL_acmtp10
BB_front60
CB_amp_long20_z
CV_fslope
GL_kwtp_d20
GL_dxy_d20
FX_sr3m_z
CV_ss3_d20
CB_frn_tilt60
CB_amp_tilt60
CV_y3_z
CB_frn_long20_z
FX_arb1y
FX_arb1y_z
BB_front20_z
CV_slope_d20
GL_krus10
CV_y3_d60
FL_frn_lvl20
MS_net_long60
PO_base_d250
CA_dte
MS_red60
CV_slope_z
TG_vol20
FL_ind_curve20
CV_fslope_gap
GL_acmtp10_d20
TG_mom5
CV_curv_d20
GL_slope_gap
CB_am_tilt60
BB_exch60
FL_sec_lvl20
FL_ins_curve20
FX_arb3m_d20
CV_s3_m1
TG_oc
FL_frn_curve5
FL_pens_curve5
BA_mb_diff
FX_arb3m
MS_short20
MS_net_long20
CB_frn_tilt20
MS_btc_long_d60
CV_beta60
FL_trust_curve20
PO_cd_base
GL_us2_d20
GL_bei10_d20
GL_bund_d20
FL_frn_curve20
CV_slope
CV_slope_d5
FL_sec_curve20
CB_bank_tilt20
CB_am_long20_z
MS_long60
BB_long60
PO_y3_base
PO_m1_base_d20
FX_sr1y
FX_sr3m_d20
FX_basis1y_z
CV_y3_d5
FX_arb1y_d20
GL_us5s30_d20
CB_amp_tilt20
MS_net_all20
CV_slope_d60
CV_swap_slope
PO_m1_base
FL_ins_curve5
CB_am_tilt5
BB_front20
GL_us2s10s
FL_volratio_z
BA_tg_diff
SU_long5
FX_basis1y
FX_basis1y_d20
CV_s30_10_d20
CV_s3_m1_d20
CV_y3_d20
CV_y10_d20
TG_mom1
PO_base
GL_us2s10s_d20
GL_krw_d20
FL_frn_curve20_z
FL_aggr3
FX_sr1y_z
MS_long_share60
FL_sec_curve5
CB_ins_tilt20
MS_long20
OP_amt60
CV_carry
GL_vix
CB_bank_tilt60
MS_short60
MS_long20_z
SB_size60
CV_slope_d1
CV_s30_10
PO_cycle
FL_frn_lvl5
CB_frn_tilt5
CB_bank_long20_z
FX_sr3m
SB_since
GL_us3m10
FL_bank_curve20
FL_bank_lvl20
FL_pens_curve1
CB_ins_long20_z
FX_sr3m_d5
CV_ss10_d20
GL_us2s10s_d1
GL_real10_d20
FL_ins_curve1
FL_ind_curve5
FL_oi10_d5
FL_aggr10
CB_amp_tilt5
SU_short5
SU_next_long
FX_sr1y_d20
FX_arb3m_d5
FX_arb3m_z
MS_net_all60
CV_y3_d1
CV_y10_d1
CV_y10_d5
TG_gap
PO_mpc_days
PO_mpc_e
GL_us10_d1
GL_us2_d1
GL_us2s10s_d5
GL_us10_d5
GL_us2_d5
GL_us10_d20
GL_us5s30_d1
GL_bei10_d1
GL_real10_d1
GL_vix_d1
GL_vix_d5
GL_bund_d1
GL_dxy_d1
GL_jgb_d1
GL_jgb_d20
GL_krw_d1
FL_frn_curve1
FL_sec_curve1
FL_sec_lvl5
FL_bank_curve1
FL_bank_curve5
FL_bank_lvl5
FL_trust_curve1
FL_trust_curve5
FL_ind_curve1
FL_oi3_d5
BA_tg_diff_d5
CA_rollwin
CA_qend
CA_dec
CA_mend
CA_dow
CA_gapdays
CB_ins_tilt5
CB_bank_tilt5
SU_e_long
SU_e_any
FX_sr1y_d5
FX_arb1y_d5
FX_basis1y_d5
FX_spot_d5
SB_win20
OP_win20
합
깊이 0 (뿌리)
9
30
6
4
9
17
12
2
2
15
6
10
0
0
13
8
10
6
7
7
2
1
2
0
19
1
0
0
0
15
15
1
5
0
0
11
7
0
0
1
4
1
9
3
3
16
3
1
0
1
1
0
3
0
8
3
11
1
4
0
2
1
2
0
0
0
2
0
1
0
0
11
2
2
2
0
0
0
2
0
3
0
2
0
0
0
0
2
0
0
6
7
0
0
1
0
3
0
1
0
0
1
0
3
0
0
0
0
3
0
0
3
3
1
0
0
1
0
1
0
0
3
0
0
0
1
0
0
0
0
0
0
2
0
0
0
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
400
깊이 1
22
20
17
18
17
10
9
10
18
11
4
6
17
9
11
7
8
10
10
6
9
13
6
3
5
10
3
2
4
6
6
6
3
3
8
7
8
6
2
1
4
6
8
3
5
1
4
4
5
1
5
3
3
5
4
2
3
3
6
4
3
4
5
3
3
7
0
0
2
5
0
1
1
1
1
4
6
7
0
0
1
2
2
1
0
2
1
4
2
0
2
0
0
0
1
2
1
0
3
1
0
0
1
1
1
1
0
0
1
0
0
0
0
0
0
2
0
0
1
1
0
0
1
1
0
1
0
0
0
0
0
0
0
0
0
0
0
0
1
0
0
0
0
1
0
0
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
523
깊이 2
19
14
20
14
16
14
13
9
14
4
10
6
10
12
5
9
8
6
6
10
9
13
11
11
2
9
8
9
5
5
3
7
8
3
11
4
7
7
2
8
7
6
1
6
7
2
7
6
6
8
4
7
3
1
2
4
1
4
2
4
1
5
2
2
3
3
4
0
5
2
8
0
4
3
3
1
2
3
4
3
5
2
2
1
6
2
2
1
3
3
0
1
4
4
0
1
2
3
1
5
2
1
1
2
4
3
1
3
0
1
1
1
1
0
2
1
2
1
1
1
2
0
1
0
2
1
1
1
0
0
1
0
0
2
2
0
0
1
0
1
0
0
0
0
1
0
0
0
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
601
깊이 3
23
2
11
8
5
5
7
10
6
3
12
13
6
10
4
8
6
9
9
7
7
4
7
13
4
9
10
12
14
1
4
9
5
15
3
1
2
6
12
7
2
5
2
7
1
1
4
4
5
3
2
6
5
7
2
6
1
5
2
6
8
2
3
2
3
2
4
8
3
5
3
0
2
3
1
3
3
1
5
3
2
2
3
5
2
3
2
0
2
4
0
0
0
1
4
2
1
1
2
0
1
3
1
0
0
0
1
2
1
1
2
0
0
1
3
0
1
1
0
2
0
0
1
2
0
0
0
2
1
1
0
0
0
0
0
1
0
0
0
0
1
0
0
0
0
1
0
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
516
깊이 4
6
2
4
8
5
4
6
8
1
3
5
3
5
4
4
5
5
4
2
2
5
1
3
3
0
1
6
5
4
0
0
3
5
3
3
2
0
2
7
5
3
3
2
2
4
0
0
3
2
3
3
1
3
3
0
1
0
3
1
1
1
1
3
5
3
1
1
3
1
1
1
0
3
3
4
3
0
0
0
4
0
4
1
2
0
2
3
0
1
1
0
0
4
2
0
2
0
2
0
0
3
1
3
0
1
1
4
1
1
4
3
0
1
3
0
1
0
2
1
0
2
0
0
0
0
0
1
0
1
1
1
2
0
0
0
0
0
0
0
0
0
1
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
284
깊이 5
2
1
0
2
1
0
0
5
1
3
2
1
0
2
0
0
0
0
1
1
0
0
2
1
0
0
2
0
1
1
0
1
0
2
0
0
1
3
1
1
2
1
0
0
1
0
0
0
0
2
2
0
0
0
0
0
0
0
1
1
1
2
0
2
2
0
2
2
1
0
0
0
0
0
1
1
1
0
0
1
0
1
0
1
1
0
1
1
0
0
0
0
0
0
1
0
0
1
0
0
0
0
0
0
0
1
0
0
0
0
0
1
0
0
0
0
0
0
0
0
0
0
0
0
1
0
1
0
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
76
분기 합
81
69
58
54
53
50
47
44
42
39
39
39
38
37
37
37
37
35
35
33
32
32
31
31
30
30
29
28
28
28
28
27
26
26
25
25
25
24
24
23
22
22
22
21
21
20
18
18
18
18
17
17
17
16
16
16
16
16
16
16
16
15
15
14
14
13
13
13
13
13
12
12
12
12
12
12
12
11
11
11
11
11
10
10
9
9
9
8
8
8
8
8
8
7
7
7
7
7
7
6
6
6
6
6
6
6
6
6
6
6
6
5
5
5
5
4
4
4
4
4
4
3
3
3
3
3
3
3
3
2
2
2
2
2
2
1
1
1
1
1
1
1
1
1
1
1
1
1
1
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
0
2,400
손실 감소(gain) 몫
3.9%
4.1%
2.4%
1.8%
2.6%
2.4%
2.0%
2.2%
1.6%
1.6%
1.5%
1.8%
1.8%
1.4%
1.8%
1.1%
1.3%
3.0%
1.2%
1.2%
1.0%
1.0%
0.9%
1.1%
1.2%
2.0%
1.7%
1.1%
1.2%
2.9%
2.4%
1.2%
1.1%
1.2%
1.3%
1.4%
0.8%
0.9%
0.8%
0.7%
0.7%
1.3%
0.9%
0.7%
0.6%
0.4%
0.5%
0.8%
0.7%
0.9%
0.7%
0.3%
0.5%
0.7%
0.3%
0.6%
0.4%
0.5%
1.0%
0.7%
0.6%
0.5%
0.6%
0.3%
0.3%
0.5%
0.7%
0.6%
0.4%
0.5%
0.7%
0.3%
0.4%
0.3%
0.5%
0.5%
0.4%
0.3%
0.4%
0.6%
0.2%
0.7%
0.2%
0.4%
0.4%
0.3%
0.2%
0.4%
0.3%
0.3%
0.1%
0.4%
0.2%
0.2%
0.2%
0.2%
0.1%
0.3%
0.4%
0.2%
0.2%
0.2%
0.2%
0.1%
0.6%
0.2%
0.2%
0.3%
0.2%
0.1%
0.4%
0.2%
0.1%
0.2%
0.2%
0.1%
0.1%
0.1%
0.1%
0.1%
0.1%
0.1%
0.2%
0.1%
0.1%
0.1%
0.1%
0.2%
0.1%
0.1%
0.1%
0.1%
0.0%
0.1%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
0.0%
100%
어느 특징이 어느 깊이에서 몇 번 쓰였는지 센 표다.
결과 1 · 같은 날·같은 달 설명 (H153 미지지)
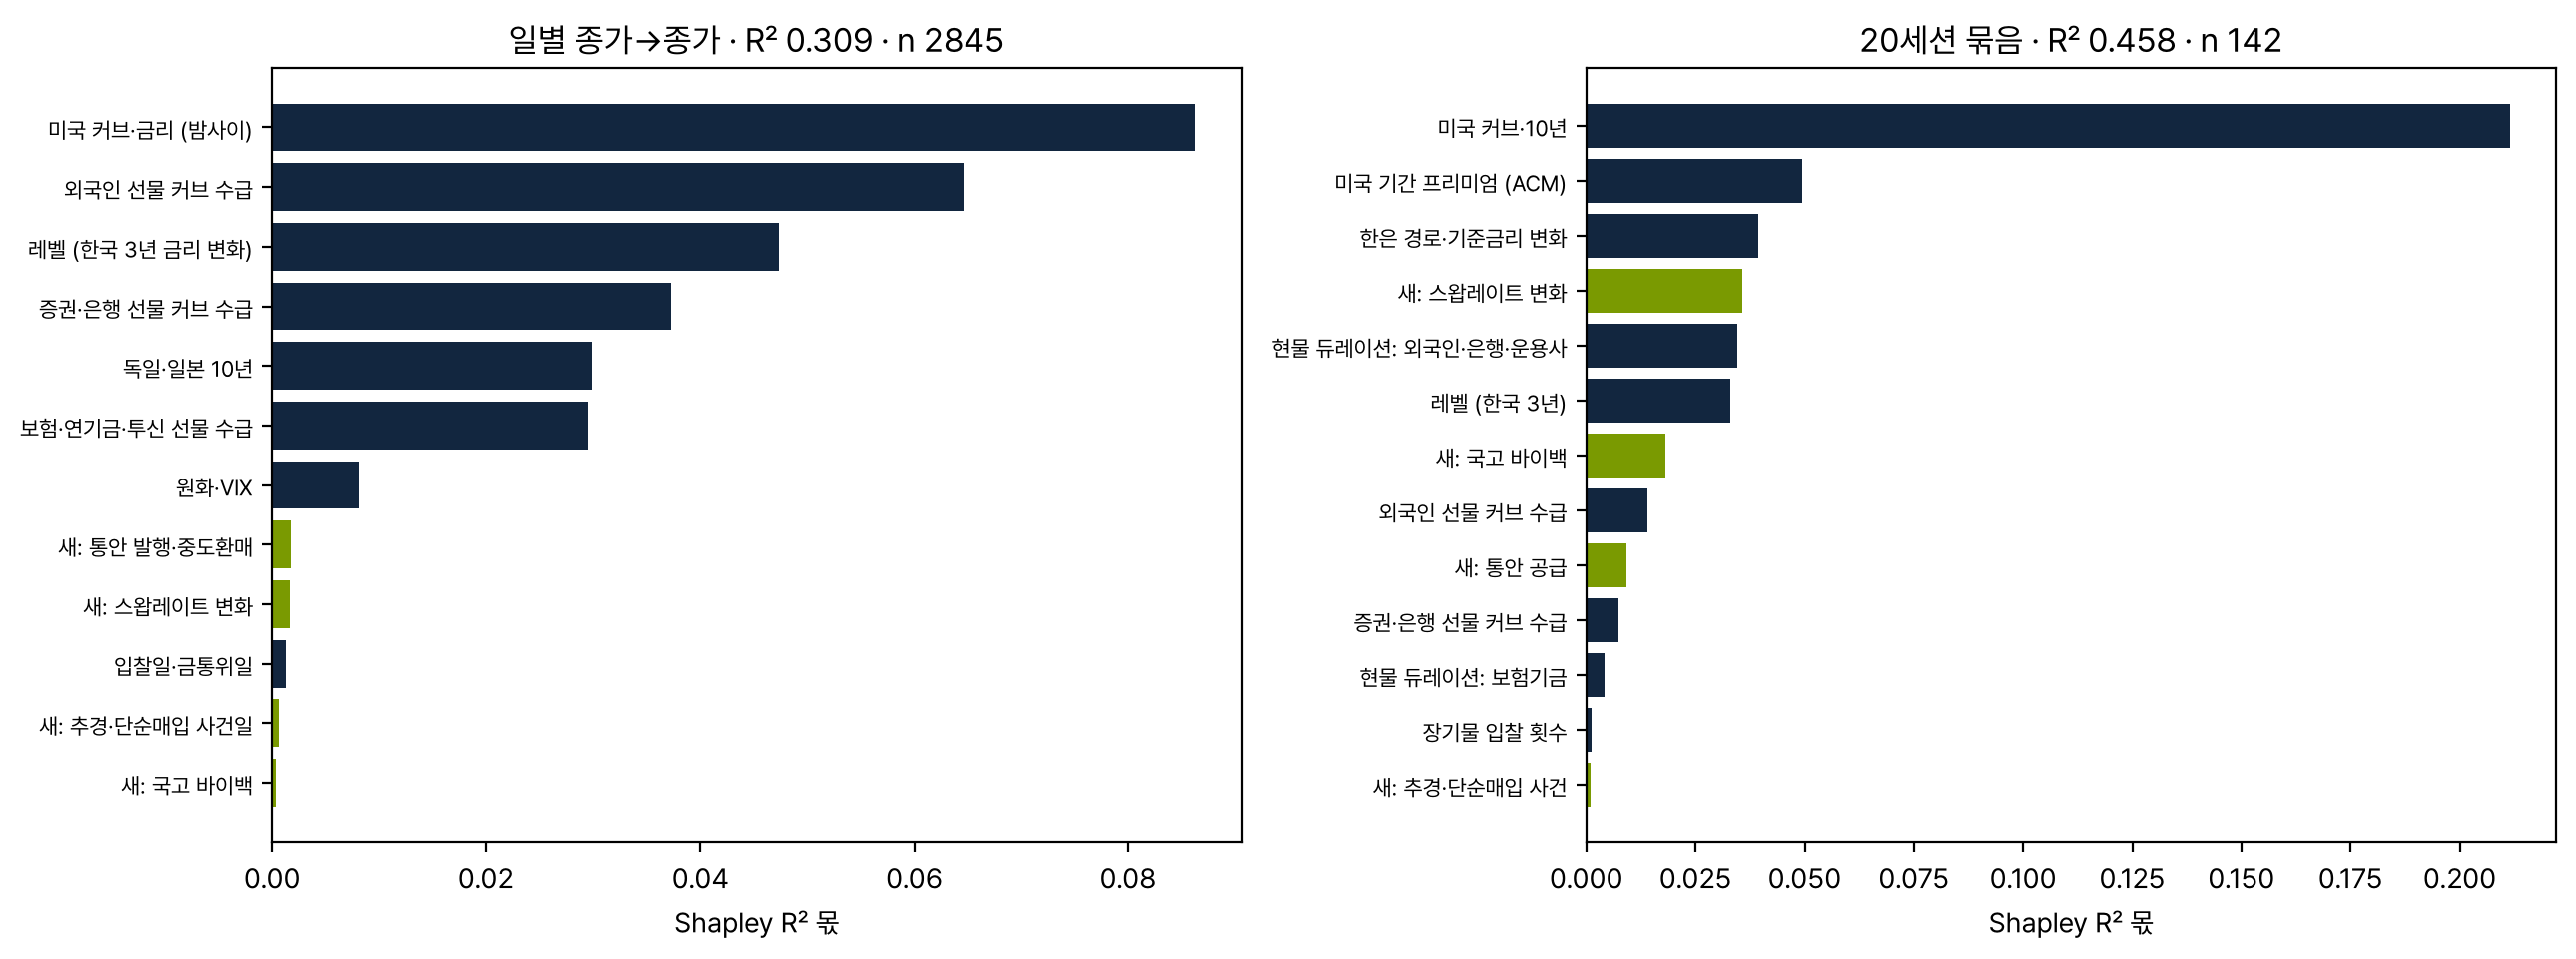
그림 4. 앞선 묶음(남색)과 새 묶음(초록)의 Shapley R² 몫. 왼쪽 일별 2,845일, 오른쪽 20세션 묶음 142개(2015-03~).
새 묶음을 더한 R² 증분과 순환이동 귀무 1,000회 (results/20261014_explain/shapley.json)
판
앞선 R²
+새 R²
증분
귀무 평균
귀무 95%
p
일별, 새 4묶음 함께
0.306
0.309
0.0026
0.0022
0.0043
0.31
일별, 스왑레이트 변화만
0.306
—
0.0004
—
—
0.40
일별, 통안 발행과 중도환매만
0.306
—
0.0012
—
—
0.20
일별, 바이백만
0.306
—
0.0007
—
—
0.25
일별, 추경과 단순매입 사건일만
0.306
—
0.0003
—
—
0.51
20세션 묶음, 새 4묶음 함께
0.410
0.458
0.049
0.036
0.070
0.29
일별로는 새 묶음 넷을 합쳐 1.4%. 통안 0.6%, 스왑레이트 0.5%, 사건일 0.2%, 바이백 0.1%. 밤사이 미국(28%), 외국인 선물 수급(21%), 레벨(15%)의 순서는 그대로다.
20세션 묶음에서는 스왑레이트 변화가 7.8%. 미국 커브와 10년 46%, 기간 프리미엄 11%, 한은 경로 9% 다음이다. 바이백 3.9%, 통안 2.0%. 그러나 묶음 142개에 변수 6개를 더한 증분은 귀무 95%(0.070) 안이다.
밤사이 갭에서 스왑레이트 변화는 2.7%(미국 80% 다음)다. 장중에는 0.3% 다.
결과 2 · 특징 하나씩 (H154~H156 미지지)
주 검정 넷. 시험 구간 2016-01-04~, 특징 순환이동 귀무 2,000회 (results/20261014_uni/metrics_uni.json)
가설
특징 → 표적
기대
n
순위 상관
귀무 sd
p
Holm
H154a
재정거래 유인 1년 20세션 변화 → T20
+
2,616
+0.088
0.061
0.079
0.31
H154b
같은 특징 → T5
+
2,631
+0.051
0.033
0.081
0.31
H155
통안 2·3년 60세션 발행 → T20
−
2,618
−0.032
0.061
0.39
0.77
H156
잔존 3년 이하 바이백 60세션 → T20
+
2,618
−0.030
0.080
0.69
0.77
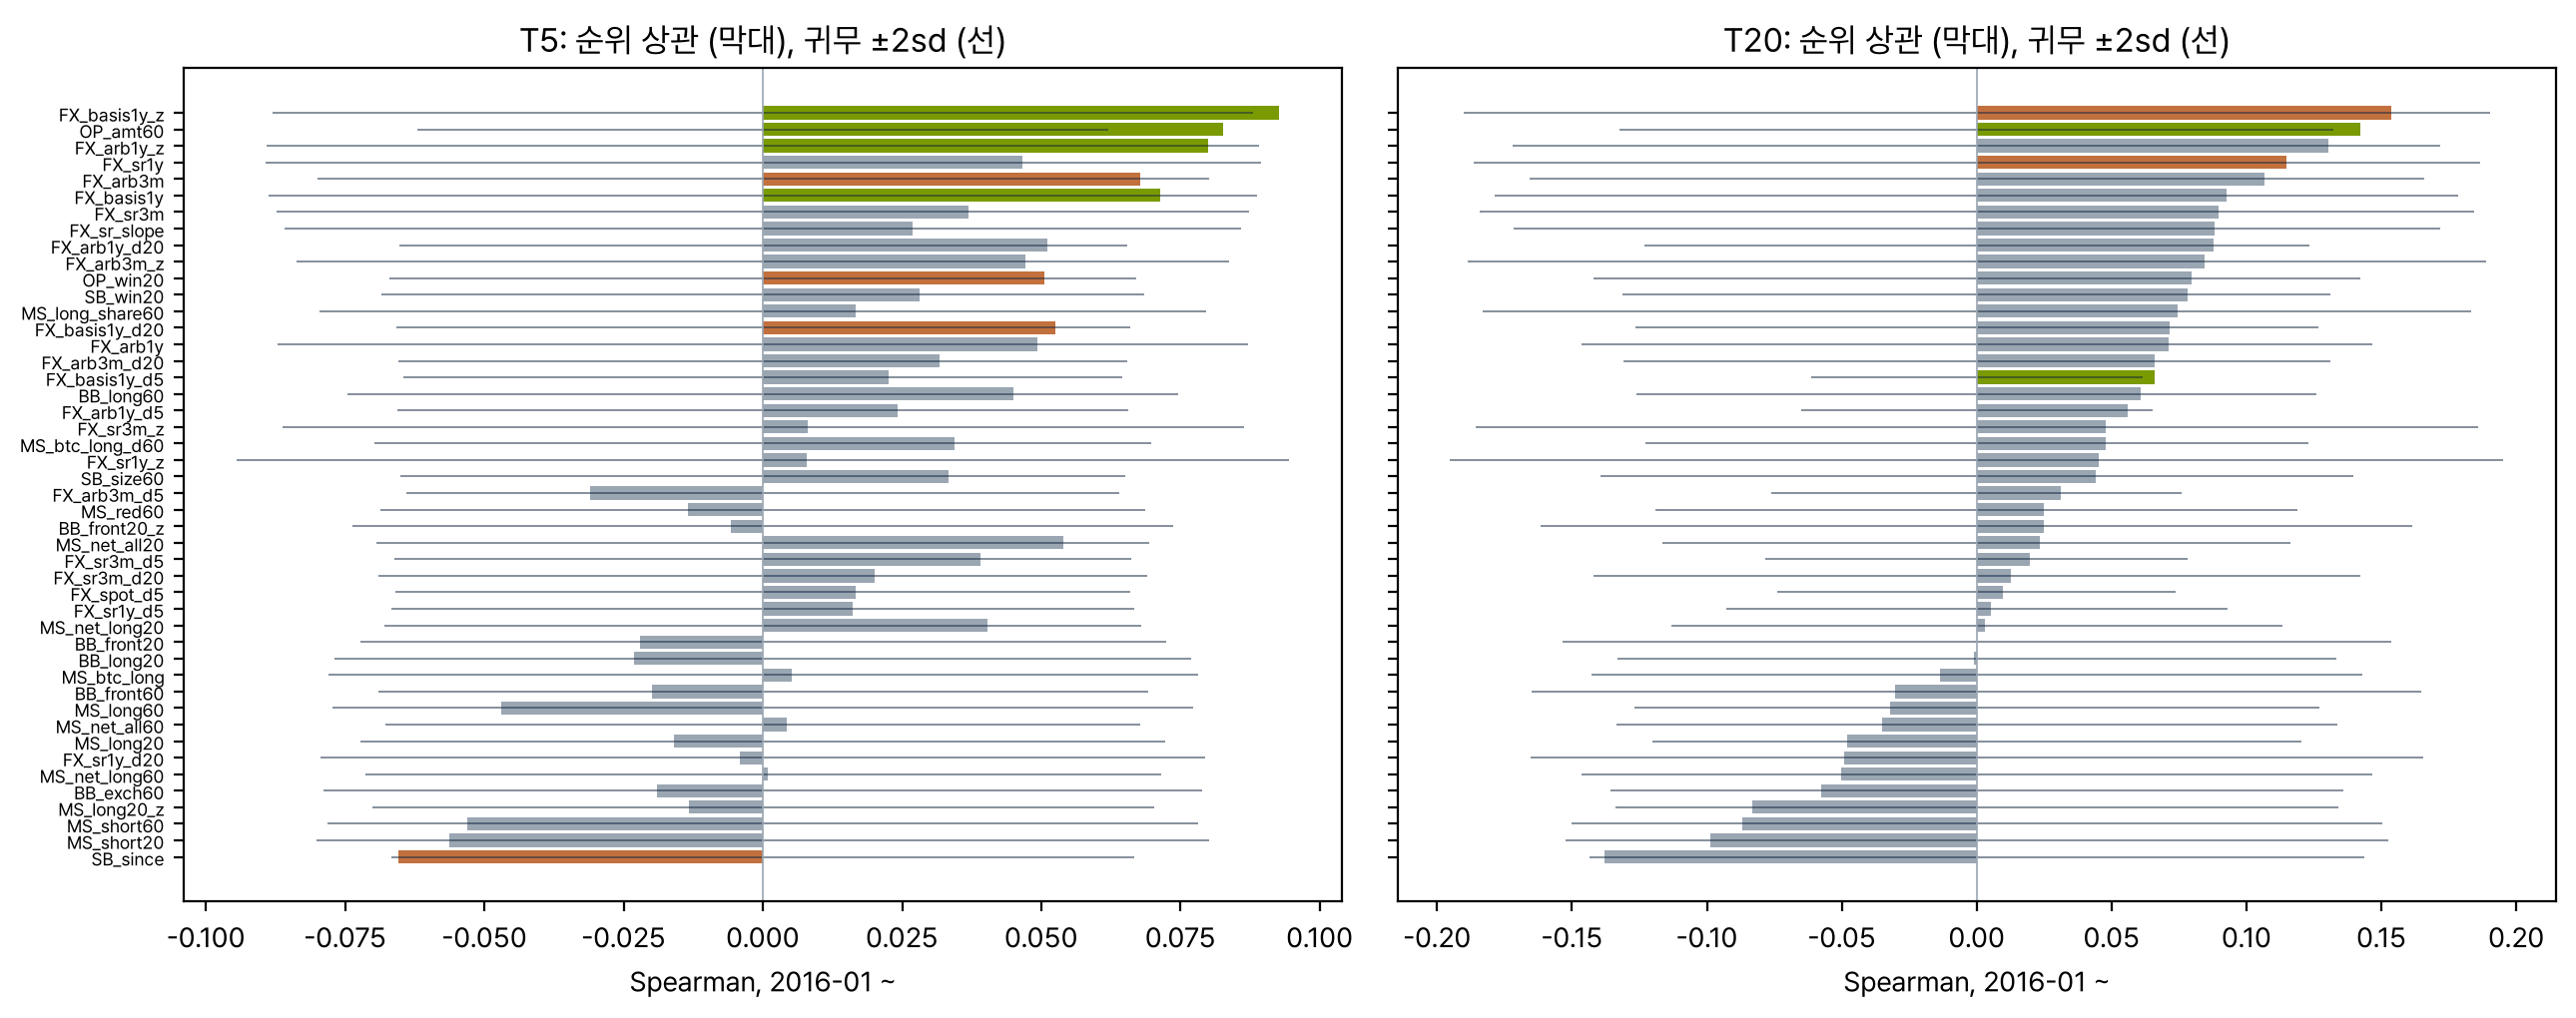
그림 5. 새 특징 46개의 순위 상관(막대)과 귀무 ±2 표준편차(선). 초록 양쪽 p < 0.05, 주황 < 0.10, 회색 그 밖(138개 검정, 다중 검정 미보정, 탐색). 순서는 T20 상관 기준.
재정거래 유인은 기대한 부호다. 유인이 20세션 동안 커지면 다음 20세션 3년이 상대 강세였다. 그러나 귀무 sd 0.061 에 비해 +0.088 은 1.4 sd 다.
탐색 표에서 귀무 최소 p(0.004)에 닿은 것은 basis1y 수준과 z → T5(+0.071, +0.093), 단순매입 60세션 합 → T1, T5, T20(+0.046, +0.083, +0.142), 바이백 앞단 → T1(−0.038), 추경 뒤 세션 수 → T1(−0.035) 이다.
138개에서 우연히 이 자리에 올 개수는 1개 안팎이다. 단순매입 합은 2020~2022 매입 군집 하나에 기댄다.
결과 3 · 사건 연구 (H157 미지지)
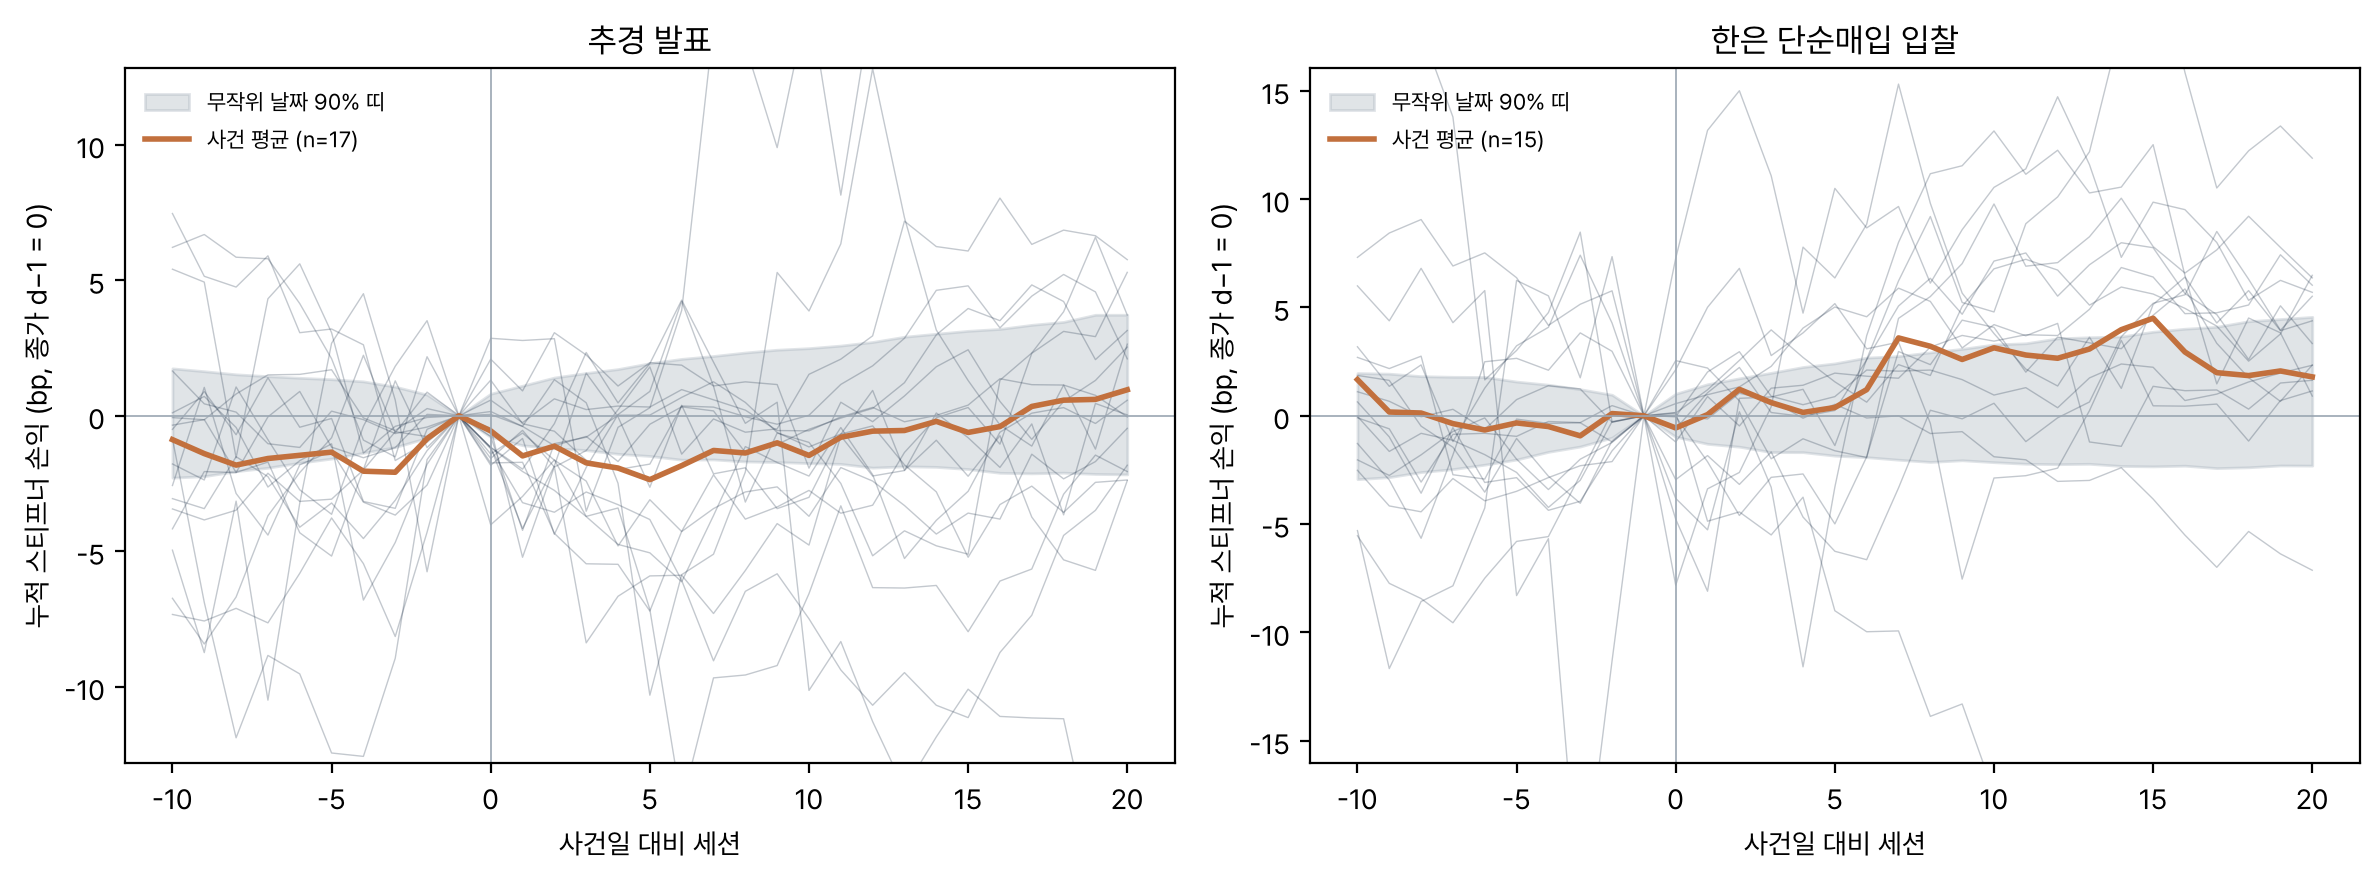
그림 6. 사건일 대비 누적 스티프너 손익(종가 d−1 = 0). 가는 선이 사건 하나, 주황이 평균, 회색 띠가 무작위 날짜 평균의 90% 범위다. 단순매입 2026-09-14 는 20세션 뒤가 아직 없어 그림에서 빠졌다(표에는 쓸 수 있는 창까지 넣었다).
사건 평균 누적 스티프너 손익(bp)과 무작위 날짜 10,000회 (results/20261014_events/metrics_events.json)
사건
건수
창
평균
스티픈 비율
무작위 평균 ± sd
p (기대 쪽)
추경 발표
17
[0, +10] 판정
−1.46
24%
+0.38 ± 1.32
0.92
[0, +5]
−2.36
41%
+0.18 ± 1.02
0.99 (반대쪽 0.008)
[0, +20]
+0.96
59%
+0.59 ± 1.76
0.42
[−10, −1]
+0.63
47%
+0.24 ± 1.26
0.38
추경 국회 통과
17
[0, +10]
+1.20
59%
+0.21 ± 1.31
0.22
한은 단순매입
16
[−2, +5] 판정
+0.70
62%
+0.23 ± 1.26
0.64
[−10, −3]
−2.03
50%
+0.22 ± 1.25
(반대쪽 0.036)
[0, +20]
+1.80
81%
+0.81 ± 1.85
0.30
추경 발표 직후는 플래트닝. 첫 5세션 −2.4bp 로 기대와 반대였다. 17건 중 7건이 적자국채 없는 추경이다. 문헌 조사가 모은 2022-05-11(«적자국채 없음») 사례는 3년 −11.8bp, 10년 −13.4bp 로 금리가 내렸는데도 10년이 더 내려 플래트닝(−1.6bp)이었다. 금리가 내리면 스티픈이라는 평소 관계와 반대라, 추경 발표에는 공급 말고 다른 이유(경기나 재정 신호)가 섞인다.
단순매입은 약세 뒤에 들어왔다. 입찰 전 7세션 동안 −2.0bp(플래트닝)였고, 입찰 뒤 20세션은 81% 가 스티픈이었지만 무작위 평균과 구분되지 않는다.
사건 수가 적어 검정력이 낮다는 것을 계획서에 미리 적었다.
결과 4 · 걷기 전진 증분 (H158 미지지)
시험 구간(2016-01~2026-10), 같은 날 짝지은 비교 (results/20261014_wf/metrics_wf.json). 비용 뒤는 매일 새로 진입해 왕복 1틱씩 문 거래당 평균.
표적
모델
IC 152
IC 152+46
ΔIC
비용 뒤 bp/거래 152 → 152+46
T1
E
+0.099
+0.100
+0.001
−0.310 → −0.323
T5
R / L
+0.143 / +0.153
+0.147 / +0.150
+0.004 / −0.004
−0.076 → −0.116 / −0.088 → −0.145
T5
E
+0.164
+0.161
−0.004
+0.018 → −0.020
T20
R / L
+0.093 / +0.113
+0.060 / +0.149
−0.033 / +0.037
+0.144 → −0.067 / +0.159 → +0.278
T20
E
+0.115
+0.102
−0.013
+0.012 → −0.052
새 46열 순환이동 귀무 (results/20261014_wf/metrics_null_R.json, metrics_null_L.json)
귀무
표적
관측 ΔIC
귀무 평균
귀무 95%
p
릿지 100회
T5
+0.004
−0.010
+0.009
0.19
릿지 100회
T20
−0.033
−0.022
+0.024
0.61
LightGBM 단일 시드 20회
T5
−0.006
−0.014
+0.002
0.33
LightGBM 단일 시드 20회
T20
+0.027
−0.025
+0.013
0.048
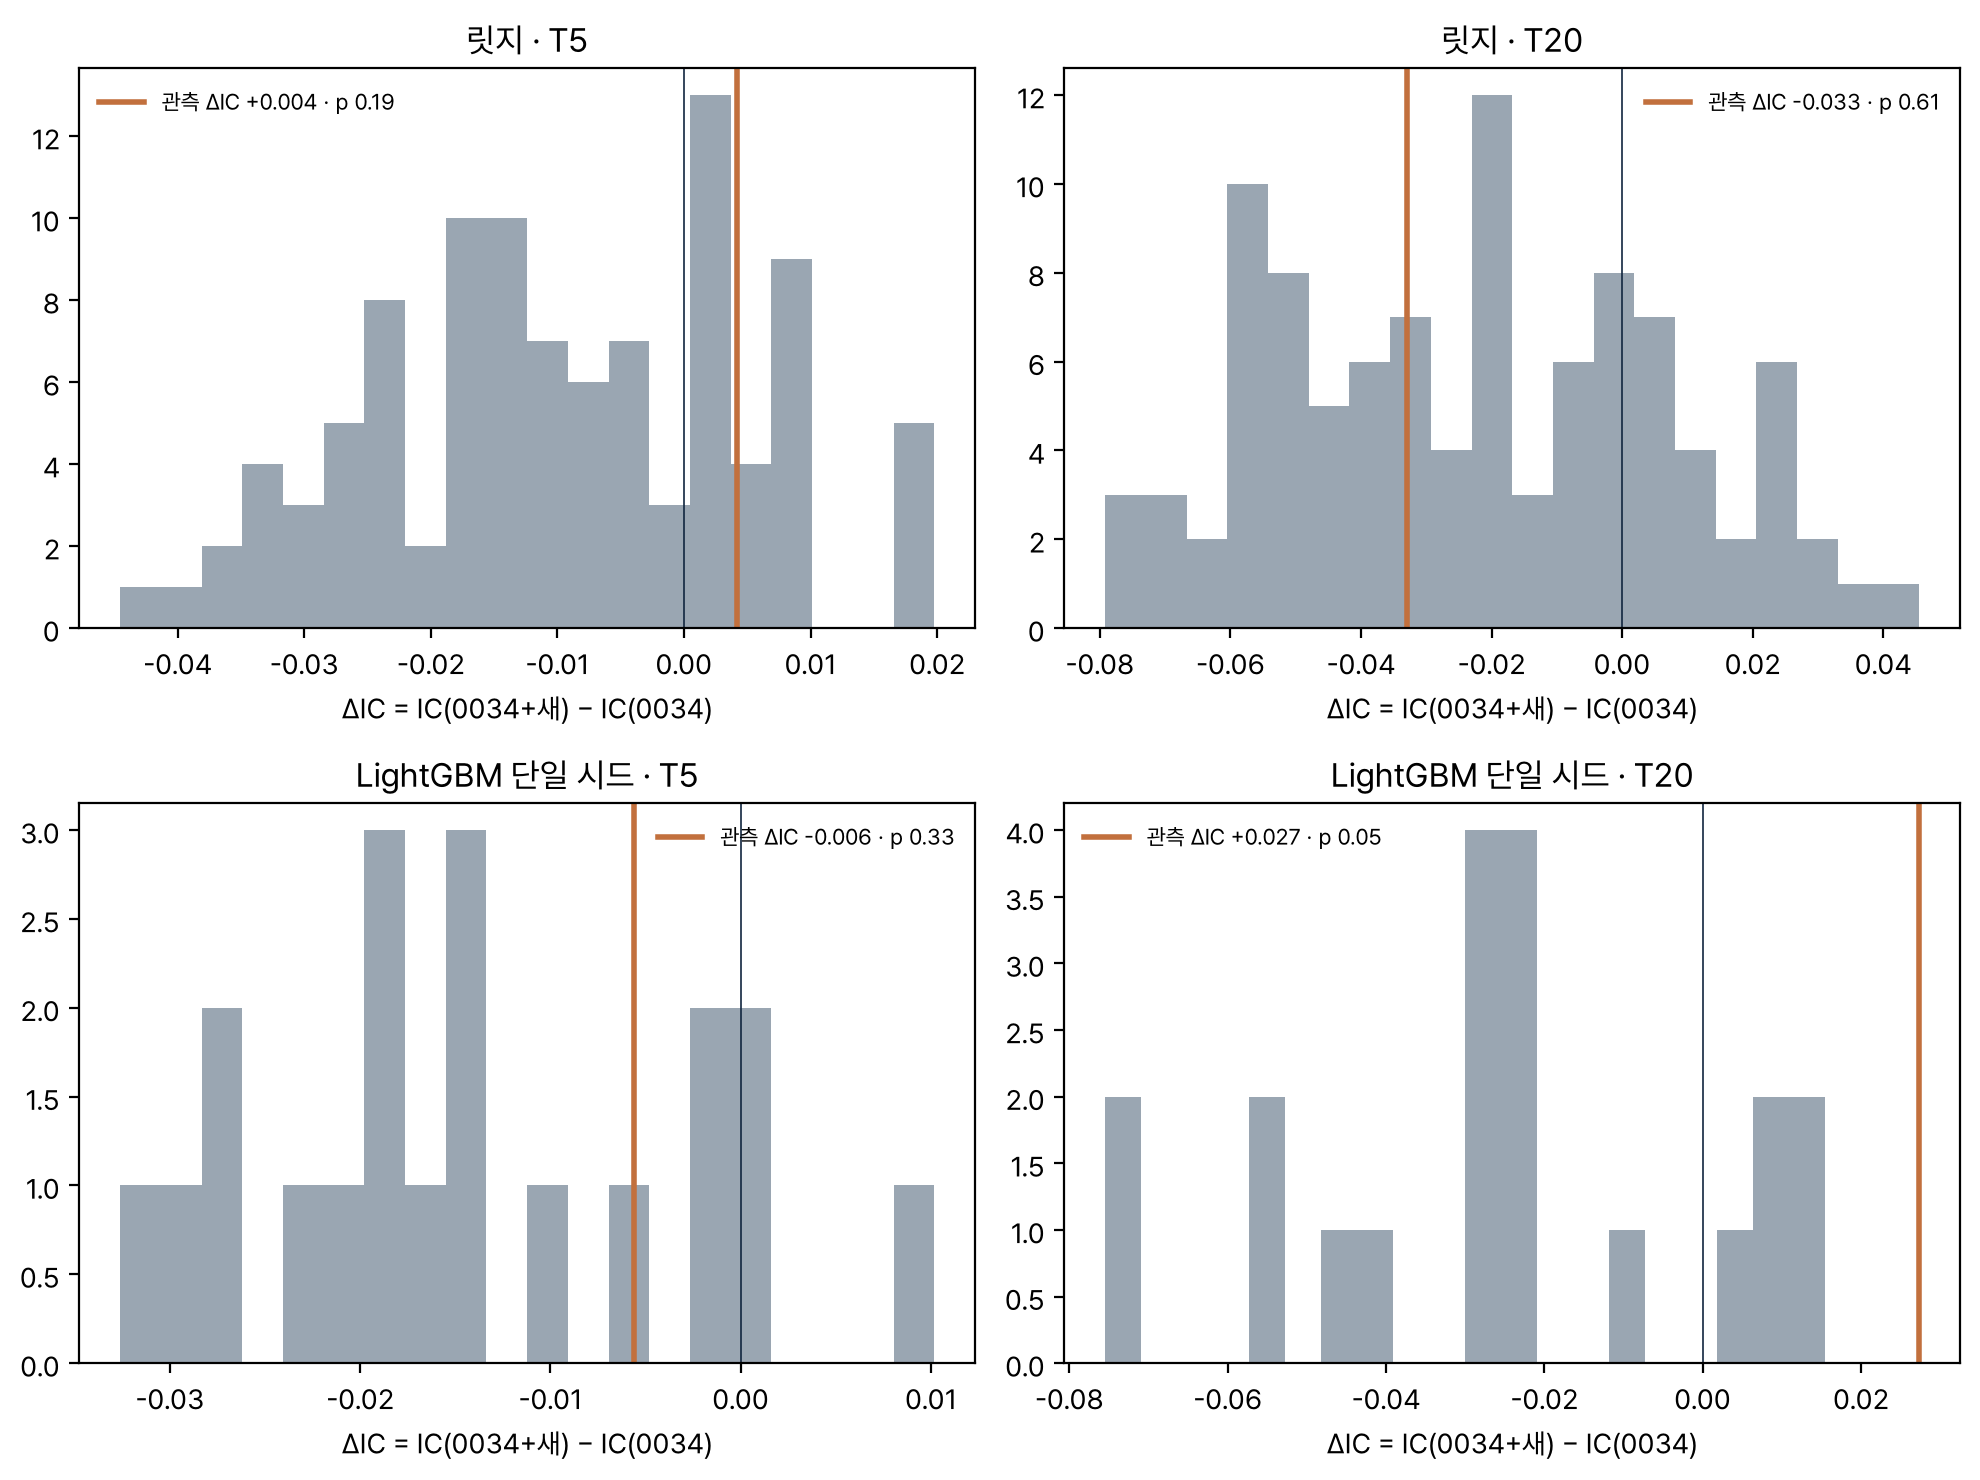
그림 7. 새 46열을 함께 순환이동해 걷기 전진을 다시 돌린 ΔIC 분포(회색)와 관측값(주황). 귀무 평균이 음수다. 쓸모없는 열을 46개 더하면 그것만으로 IC 가 깎인다.
판정 첫 조건(E 의 ΔIC > 0)부터 못 넘었다. 두 표적 모두 앙상블의 순위 상관이 낮아졌다.
LightGBM T20 만 올랐다(p 0.048, 20회 중 0회). 같은 열에서 릿지는 크게 떨어졌다. 2015 이전에 비어 중앙값으로 채운 공급 열, 국면마다 부호가 바뀌는 관계가 선형 모델을 흔들었다. 귀무 20회는 가능한 최소 p 가 0.048 이라 이 하나로 결론을 세우지 않는다.
탐색
계열을 하나씩 더한 판(2시드, 앙상블 E 의 IC). 비교 기준은 같은 2시드 152 특징 판.
판
T5
T20
152 특징만
0.165
0.115
새 46 특징만
0.076
0.054
152 + 재정거래 유인
0.160
0.130
152 + 통안 공급
0.155
0.102
152 + 바이백
0.149
0.083
152 + 추경
0.156
0.112
152 + 단순매입
0.160
0.112
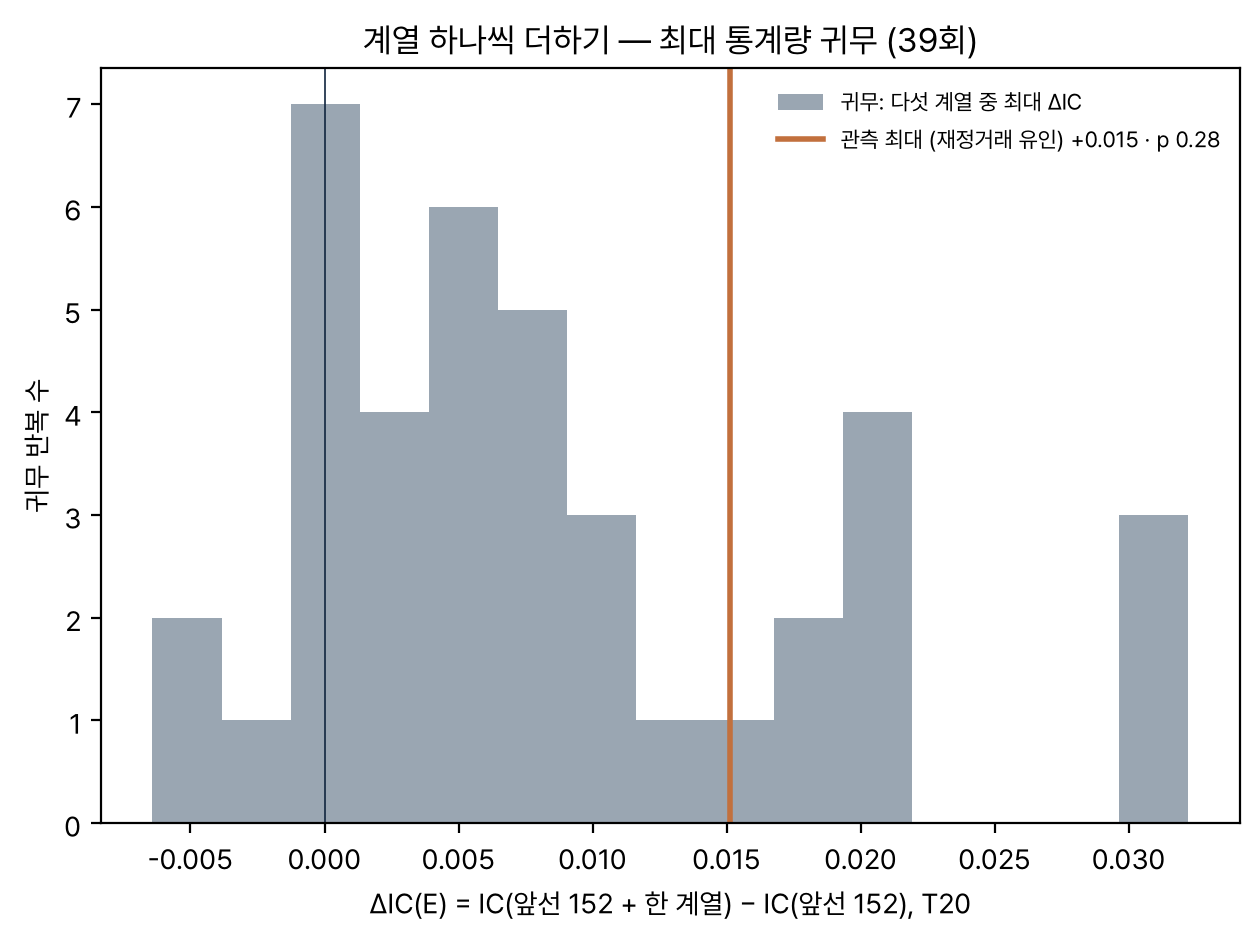
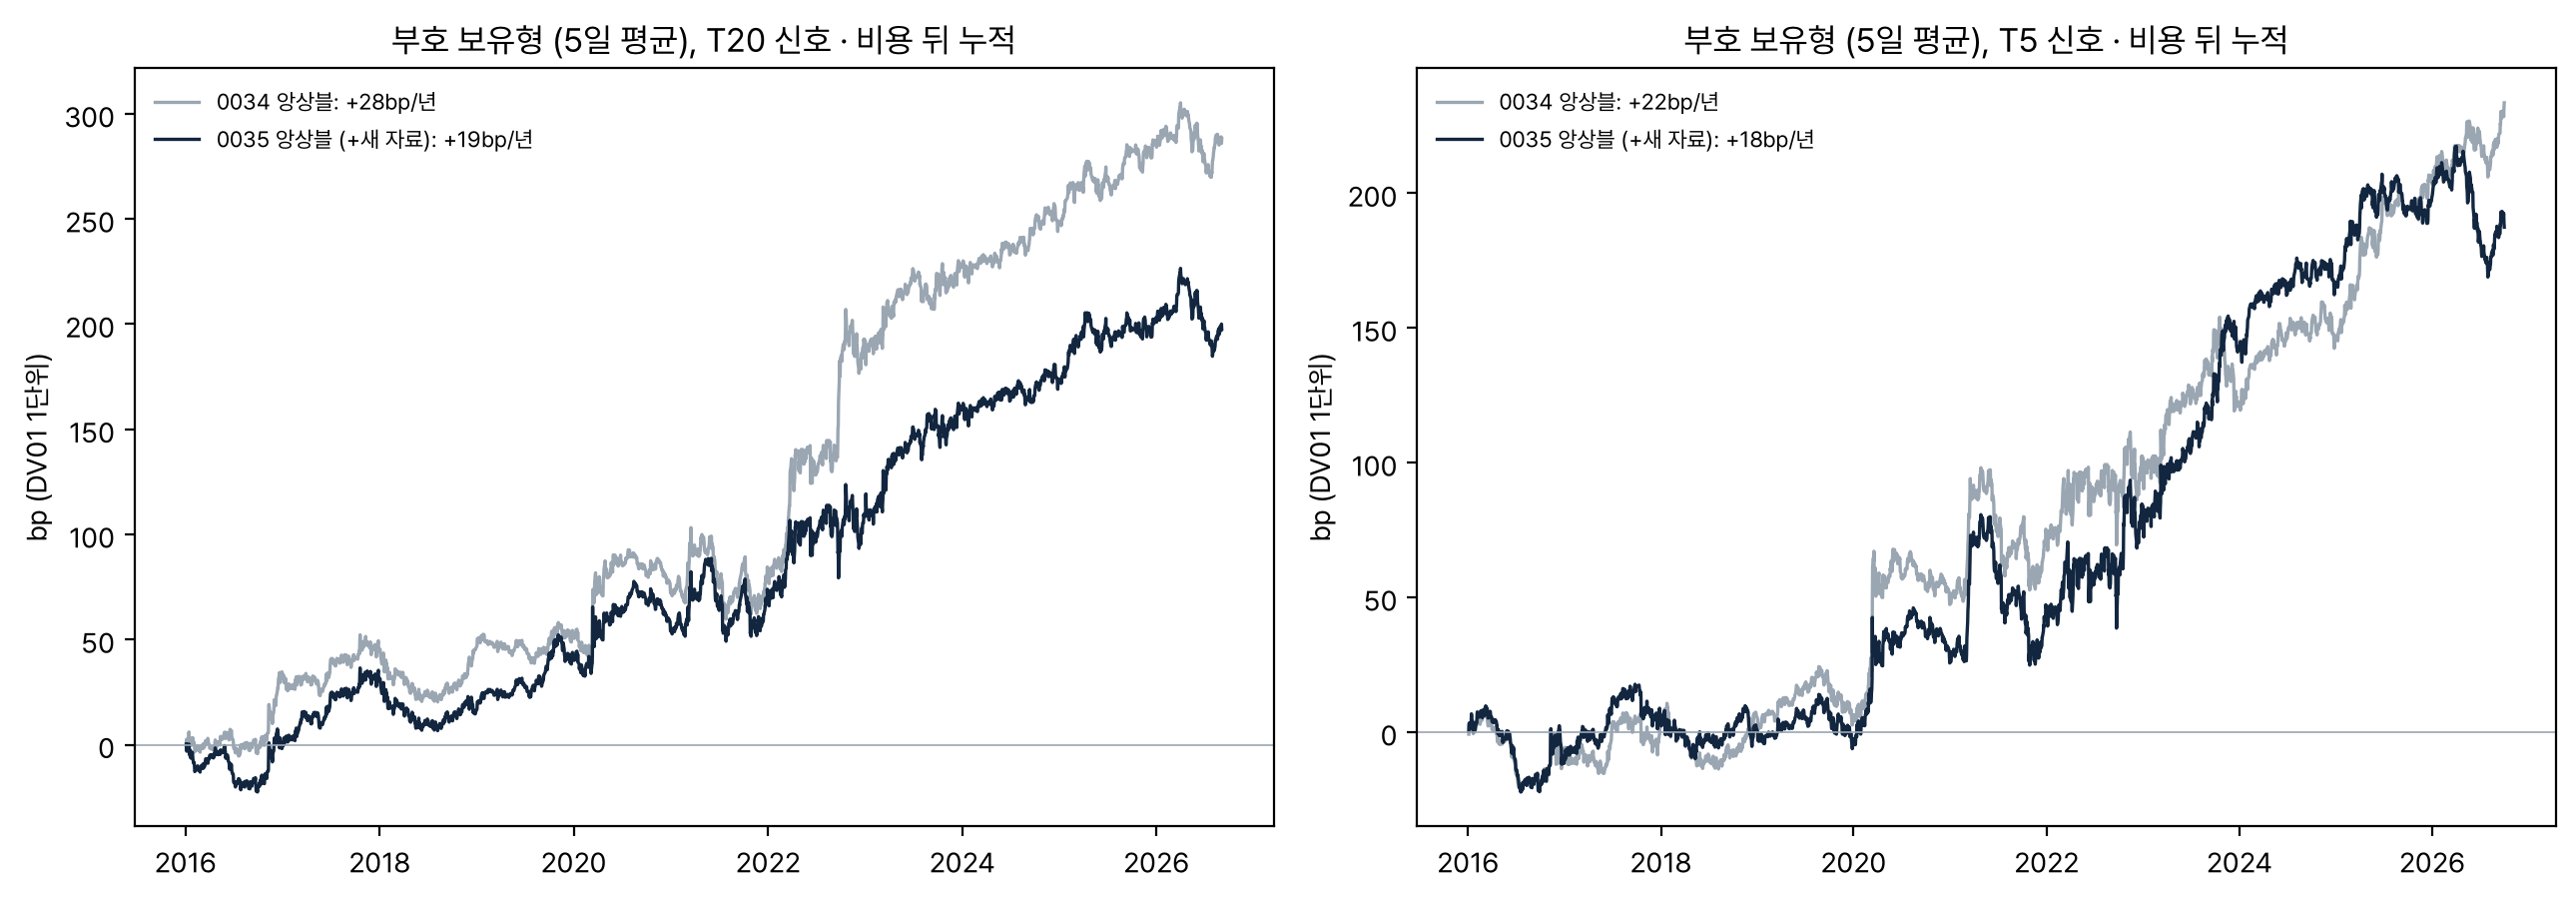
그림 8. 새 열을 함께 순환이동한 뒤 계열마다 다시 학습해 다섯 계열 중 최대 ΔIC 를 모은 귀무 39회. 관측 최대(재정거래 유인 +0.015)는 귀무 최대 평균 +0.009, 95% +0.031 안이다(p 0.28). 재정거래 유인 하나만 보면 p 0.15.그림 9. 예측의 5일 평균 부호를 들고 있다가 바뀔 때만 바꾸는 규칙(결과를 본 뒤 만든 탐색 규칙)의 비용 뒤 누적. T20: 152+46 특징 연 +18.9bp/DV01(샤프 0.55, 11년 중 8년 플러스) vs 152 특징 +27.5(0.80, 11/11). T5: +17.8 vs +22.2.
한계와 다음
장기 CRS. 3년, 5년, 10년 원화 CRS 와 IRS−CRS 베이시스는 데이터 API 에 없고 단말 엑셀 연결(금리_CRS)로만 받을 수 있어 넣지 못했다. 1년 베이시스는 FX 스왑 내재 금리로 대신했다. 유인 정의. 한국은행 공식 지표는 통안 3개월 − SOFR 3개월을 쓴다. 여기서는 2012 부터 끊기지 않는 CD91 과 미 국채 3개월을 써서 수준이 20~30bp 다르다. 변화의 방향은 같다. 사건 수. 추경 17건과 단순매입 16회는 사건 연구로 효과 크기 2bp 를 가려내기에 적다. 추경 적자국채는 정부안 기준이다. 국면. 공급 자료는 2015 부터라 독립 국면이 적다. 2026 의 재정거래 유인 음수 국면은 표본에 처음 나온 영역이다. 다음. 커브 예측 정보의 주된 원천은 여전히 앞선 152 특징이다. 재정거래 유인은 같은 날과 같은 달의 설명(20세션 7.8%)과 기대 부호는 보였으니, 장기 CRS 를 장 마감 뒤 단말로 받아 1년, 3년, 5년 베이시스로 다시 재 볼 수 있다.
산출물
계획과 가설protocol.md (커밋 39623db, 새 특징과 표적을 맞대기 전)
분석과 판정analysis.md
문헌과 사실 조사results/20261014_research/lit_supply_arb.md(출처 108개), chugyeong_events.csv, bok_outright.csv
152+46 판: 릿지 −1.300bp, LightGBM +2.139bp, E −0.106(플래트너). 152 판: 릿지 +0.287bp, LightGBM +3.210bp, E +0.124(스티프너)
Ground truth check
실현 T20 = −4.257bp(플래트닝). 152+46 판 E 는 맞혔고 152 판 E 는 틀렸다(비용 0.469bp). 재정거래 유인이 20세션 동안 33bp 줄어든 날이다. 그러나 시험 구간 전체에서 152+46 판 E 의 순위 상관은 더 낮았다. 하루가 아니라 표의 숫자로 판정한다.
C. 실험 설정
표본패널 2012-01-02 ~ 2026-10-12 3,626일, 학습 시작 2013-01-02, 시험 2016~2026
표적T1 = e 시가→e 종가, T5, T20 = e 시가→s+h 종가, 스티프너 bp. 학습만 1%, 99% 분위로 자름. 학습 행은 s ≤ (Y 첫 거래일 − h − 1)
스왑포인트인포맥스 데이터 API /api/usdkrw/smb1530, term ∈ {SP, 1M, 3M, 6M, 1Y}, 반년씩(호출당 1,000행 상한), 빈 행과 0 호가 제거