세 줄 요약
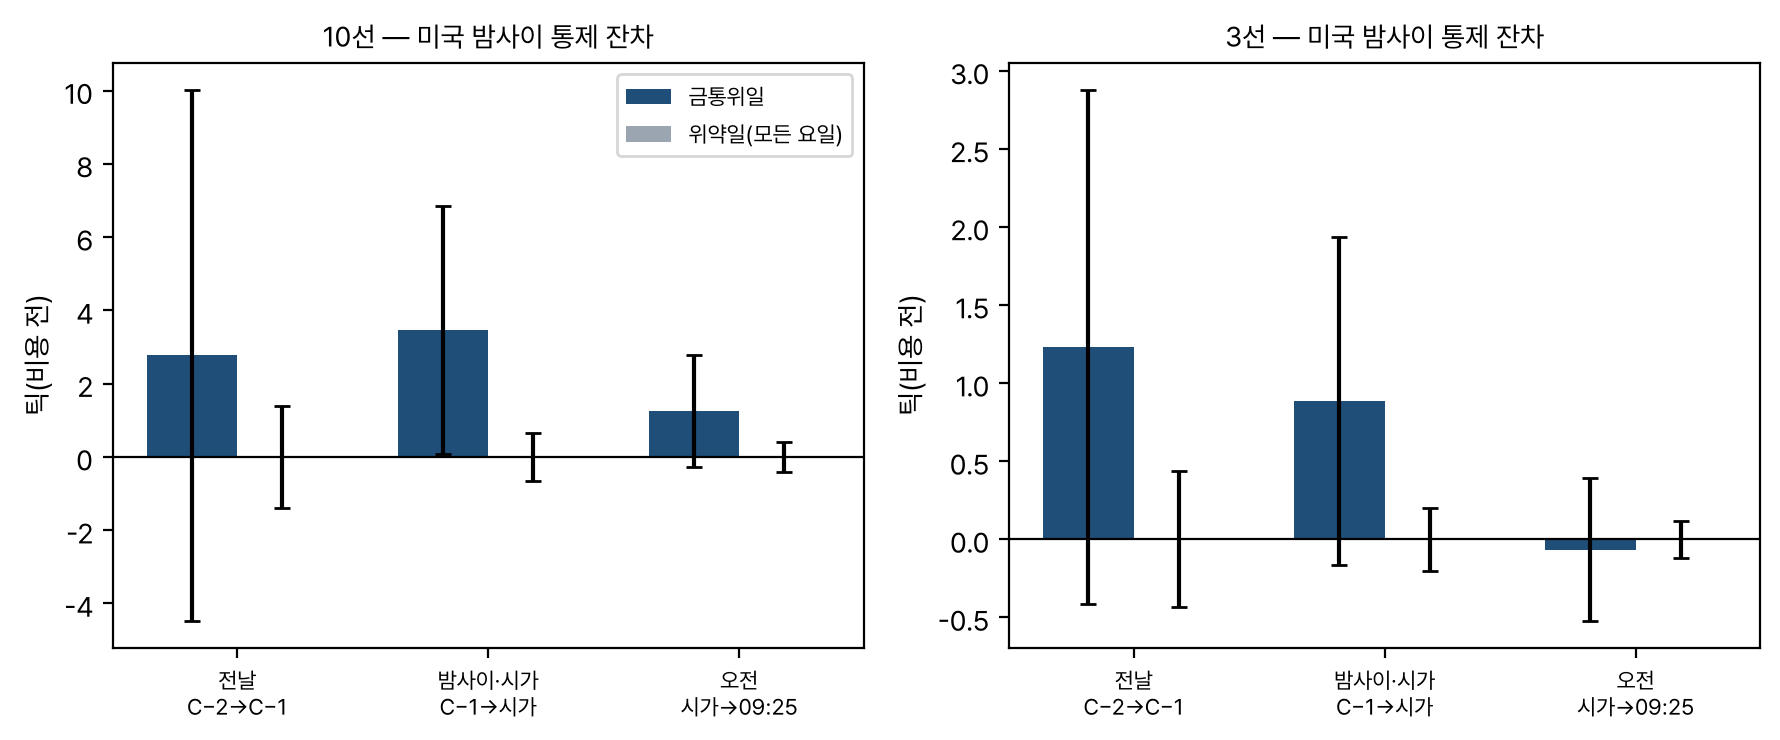
- 10선의 «전날 종가 → 금통위일 09:25» 움직임에서 전날 밤 미 국채 2년과 10년 변화로 설명되는 몫을 빼도 +4.51틱(중앙 +2.42, 부호 뒤집기 p 0.013, Holm 0.038)이 남는다.
- 그중 +3.47틱이 전날 종가 → 시가 단일가에 있고 개장 → 09:25 는 +1.24틱으로 위약일과 갈리지 않는다. 시장이 인하를 기대하든 인상을 기대하든 잔차는 양수다(+6.1, +6.4, +1.2).
- 전날부터 시작하지는 않고, 국고채 입찰이 겹친 회의에서 오히려 크다(예측 반대). 2020 이후에 몰려 있다(전반 +1.7, 후반 +8.8).
가설과 결론
- 질문
- 금통위 결정 전 10년 국채선물 강세는 미국 밤사이 금리로 설명되는가, 아니면 한국 쪽 원천이 있는가. 있다면 어느 창에, 어떤 회의에서 큰가.
- 가설
- 계획서를 결과 전에 커밋했다(a35e4a3). H165 미국 통제 잔차 W_pre 평균 > 0. H166 전날(C−2→C−1) 잔차 > 0. H167 개장 → 09:25 평균이 위약일보다 큼. H168 입찰이 겹치지 않은 회의의 잔차가 겹친 회의보다 큼. H170 기대 방향 삼분위 모두 잔차 > 0. H165~H167 은 10선에서 Holm(3개) α 0.05, H168 α 0.10, H170 은 점추정 부호.
- 결론
- H165 지지(Holm 0.038), H170 지지. H166과 H167 미지지(Holm 0.29), H168 예측과 반대. 강세는 한국 쪽 원천이 있고 밤사이와 시가에 붙으며 기대 방향의 선반영이 아니다. 결정 위험을 결정 전에 덜어내는 수요와 맞는 모양이다.
용어와 기호
- s, C(s)거래일 s(금통위일이면 회의일)와 그날 주간 세션 마지막 1분봉 종가
- W_preC(s−1) → s 09:25, 틱(0.01 포인트 = 계약당 1만원)
- W_gap, W_mornC(s−1) → s 첫 봉(시가 단일가), s 첫 봉 → 09:25. W_pre = W_gap + W_morn
- W_prevC(s−2) → C(s−1)
- ΔUS10, ΔUS2s 직전 뉴욕 종가 − s−1 직전 뉴욕 종가(bp). C(s−1) 뒤 s 개장 전에 들어오는 미국 정보 그대로
- 잔차창 − (a + b·ΔUS10 + c·ΔUS2), 계수는 위약일에서만 적합
- E통안 1년(s−1) − 그때 기준금리(bp). 시장이 본 다음 결정 방향의 대리
- 입찰 겹침s 또는 s+1 에 국고채 경쟁입찰(전 만기)
- 위약일금통위일과 그 앞뒤 거래일을 뺀 모든 거래일
자료
| 자료 | 기간 | 해상도 | 행·회 | 비고 |
|---|---|---|---|---|
| 3선·10선 연결 1분봉 | 2012-01-02 ~ 2026-10-15 | 1분 | 금통위 139일 · 위약일 3,207일 | W_pre 는 09:25 봉이 있는 137일 |
| 미 국채 2·10년 종가 | 2010 ~ 2026-10-15 | 일(뉴욕 날짜) | 139일 모두 있음 | 한국 s 에는 뉴욕 날짜 s−1 이하만 쓴다 |
| 통안 1년 · 기준금리 | 2012 ~ 2026 | 일 · 회의 | 139일 모두 있음 | E 계산 |
| 국고채 입찰 원장 | 2015-02-11 ~ 2026-10-16 | 입찰 | 2015 이후 회의 중 겹침 34회 | H168 은 2015 이후 |
모델: 미국 통제 회귀
창마다 위약일에서 최소제곱으로 창 = a + b·ΔUS10 + c·ΔUS2 를 적합하고, 그 계수를 금통위일에 적용해 잔차를 낸다. 금통위일 잔차가 자기 통제를 적합하는 데 쓰이지 않게 하려는 것이다.
W_pre 의 적합 계수(틱/bp)는 아래와 같다. 미 10년이 1bp 오르면 다음 아침 10선이 약 3.2틱 약해진다.
| 계약 | a(상수) | b(ΔUS10) | c(ΔUS2) |
|---|---|---|---|
| 10선 | 0.82 | −3.21 | −0.66 |
| 3선 | 0.41 | −0.45 | −0.76 |
결과
| 가설 | 10선 | Holm | 판정 | 3선(보조) |
|---|---|---|---|---|
| H165 W_pre 잔차 > 0 | +4.51(중앙 +2.42), p 0.013, n 137 | 0.038 | 지지 | +0.75, p 0.10 |
| H166 W_prev 잔차 > 0 | +2.77(중앙 +6.42), p 0.23 | 0.29 | 미지지 | +1.23, p 0.07 |
| H167 W_morn 금통위 > 위약일 | +1.34 대 +0.28, p 0.15 | 0.29 | 미지지 | 0.00 대 +0.08 |
| H168 입찰 없음 > 겹침 | +1.06(67회) 대 +9.86(34회), p 0.94 | — | 반대 방향 | −0.02 대 +2.03 |
| H170 E 삼분위 모두 > 0 | 인하 기대 +6.05 · 중립 +6.36 · 인상 기대 +1.15 | — | 지지 | +0.90 · +1.16 · +0.19 |
- 창 분해(10선)W_gap 잔차 +3.47, W_morn 잔차 +1.24. 3선 +0.89, −0.07
- 시대(10선 H165)전반(2012~2019) +1.65, 후반(2020~) +8.77. 3선 −0.05, +1.93
- E 범위인하 기대 −62.5 ~ +0.4bp, 중립 +1.0 ~ +17.0, 인상 기대 +17.4 ~ +118.5 (각 45~46회)
한계와 다음
이미 본 크기. 10선 «전날 종가 → 09:25» 의 크기 자체는 앞 실험에서 탐색으로 본 값이다. 여기서 확증한 것은 «미국을 빼도 남는가» 와 창 분해다.
위약일. 모든 요일을 위약일로 썼다. 금통위는 대부분 목요일이라 요일 효과는 따로 확인해야 한다(뒤 실험에서 같은 요일로 비교하면 경계로 내려갔다).
시대 집중. 2020 이후에 몰려 있어 금리 변동성 국면 효과를 배제하지 못했다.
입찰 겹침. 34회뿐이고 예측과 반대라 기제를 말할 수 없다.
다음. 이 시가 갭 몫을 그대로 잡는 데스크 규칙(전날 종가 단일가 매수 → 시가 단일가 매도)을 비용 뒤로 재고, 위험 이전과 불확실성 기제를 시험한다.
산출물
- 계획과 가설
protocol.md(커밋 a35e4a3, 결과 전) - 분석과 판정
analysis.md - 코드
code/drift.py(창, 통제, 검정),code/render_figures.py - 런
results/20261017T010723Z_main/의days.csv(거래일 전부, 두 계약),tests.json
Appendix
A. 데이터셋 실물: 10선 금통위 네 회의
| day | 결정 | W_prev | W_gap | W_morn | W_pre | ΔUS10 | ΔUS2 | E | 입찰 | W_pre 잔차 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2026-04-10 | 동결 | −28 | 17 | −10 | 7 | −1.8 | −1.7 | 35.8 | True | −0.72 |
| 2026-05-28 | 동결 | −34 | −3 | 17 | 14 | −0.2 | 0.5 | 48.5 | False | 12.87 |
| 2026-07-16 | 인상 | 13 | 13 | −5 | 8 | 0.0 | 0.0 | 80.0 | True | 7.18 |
| 2026-08-27 | 인상 | 29 | −3 | −8 | −11 | 1.7 | 3.7 | 52.0 | False | −3.92 |
B. 모델 입출력 실물: 2026-07-16
- Request meta
- 10선 W_pre 회귀(위약일 적합), a 0.82, b −3.21, c −0.66
- Input
- ΔUS10 0.0bp, ΔUS2 0.0bp, W_pre +8틱
- Model response
- 미국 몫 예측 = 0.82 − 3.21·0.0 − 0.66·0.0 = +0.82틱
- Ground truth check
- 잔차 = 8 − 0.82 = +7.18틱(표의 값)
C. 실험 설정
- 표본2012-01-01 ~ 2026-10-15, 전반과 후반 경계 2020-01-01, 입찰 원장 시작 2015-02-11
- 확증 계약10선 (3선 보조)
- 검정부호 뒤집기 순열 20,000회(seed 0), 두 표본 순열 20,000회(seed 1), Holm 3개(H165~H167) α 0.05, H168 α 0.10