세 줄 요약
- 수요일 10선 세션은 원래 +1.34틱으로 강하다(모든 요일 위약일은 −0.43). FOMC 성명 전 수요일은 +6.60틱(중앙 +9)으로 여전히 5.3틱 크지만 두 표본 순열 p 0.066, Holm 0.13 으로 사전 기준을 넘지 못한다.
- NFP 발표 전 금요일 세션은 +0.92 대 +0.66틱으로 다른 금요일과 같다(p 0.46).
- 사건 전 강세가 있다면 «지표 발표» 가 아니라 «정책 금리 결정» 앞이고, 그것도 5% 언저리다.
가설과 결론
- 질문
- (1) FOMC 전 10선 강세는 요일 착시인가. (2) 같은 모양이 다른 큰 정례 미국 발표(NFP) 앞에도 있는가.
- 가설
- 계획서를 결과 전에 커밋했다(7784af0). H176: 10선 NFP 금요일 세션 평균 > 다른 금요일. H177: 10선 FOMC 전 수요일 세션 평균 > 다른 수요일. Holm 2개, α 0.05.
- 결론
- 둘 다 미지지. 앞 실험의 FOMC 전 강세 지지는 요일을 맞추면 경계(p 0.066)로 내려간다. NFP 앞에는 없다. 반증 시도가 제 역할을 했다.
용어와 기호
- W_day한국 주간 세션 첫 봉 → 마지막 봉, 틱(0.01 포인트 = 계약당 1만원)
- FOMC 전 세션FOMC 성명(뉴욕 회의 마지막 날 14:00 ET = 한국 다음 날 03~04시) 전 마지막 한국 세션. 114회 중 수요일 102회만 쓴다
- NFP 금요일BLS 규칙(12일이 든 일~토 주의 토요일 + 20일)으로 만든 고용 발표 금요일. 발표는 그날 21:30/22:30 KST
- 대조일금통위 ±1, FOMC 전 세션과 다음 날, NFP 금요일이 아닌 날 중 같은 요일
자료
| 자료 | 기간 | 해상도 | 사건 · 대조 | 비고 |
|---|---|---|---|---|
| 10선·3선 연결 1분봉 | 2012-01-02 ~ 2026-10-15 | 1분 | FOMC 수 102 · 대조 수 508 | — |
| NFP 일정(규칙) | 2012 ~ 2026 | 월 | NFP 금 166 · 대조 금 435 | 셧다운 지연은 고치지 않음 |
| 연준 정례회의 일정 | 2012 ~ 2026 | 회의 | 120 | federalreserve.gov |
학습하는 모델은 없다. 사건일 평균과 같은 요일 대조일 평균의 차이를 두 표본 순열(20,000회, 단측)로 검정했다.
결과
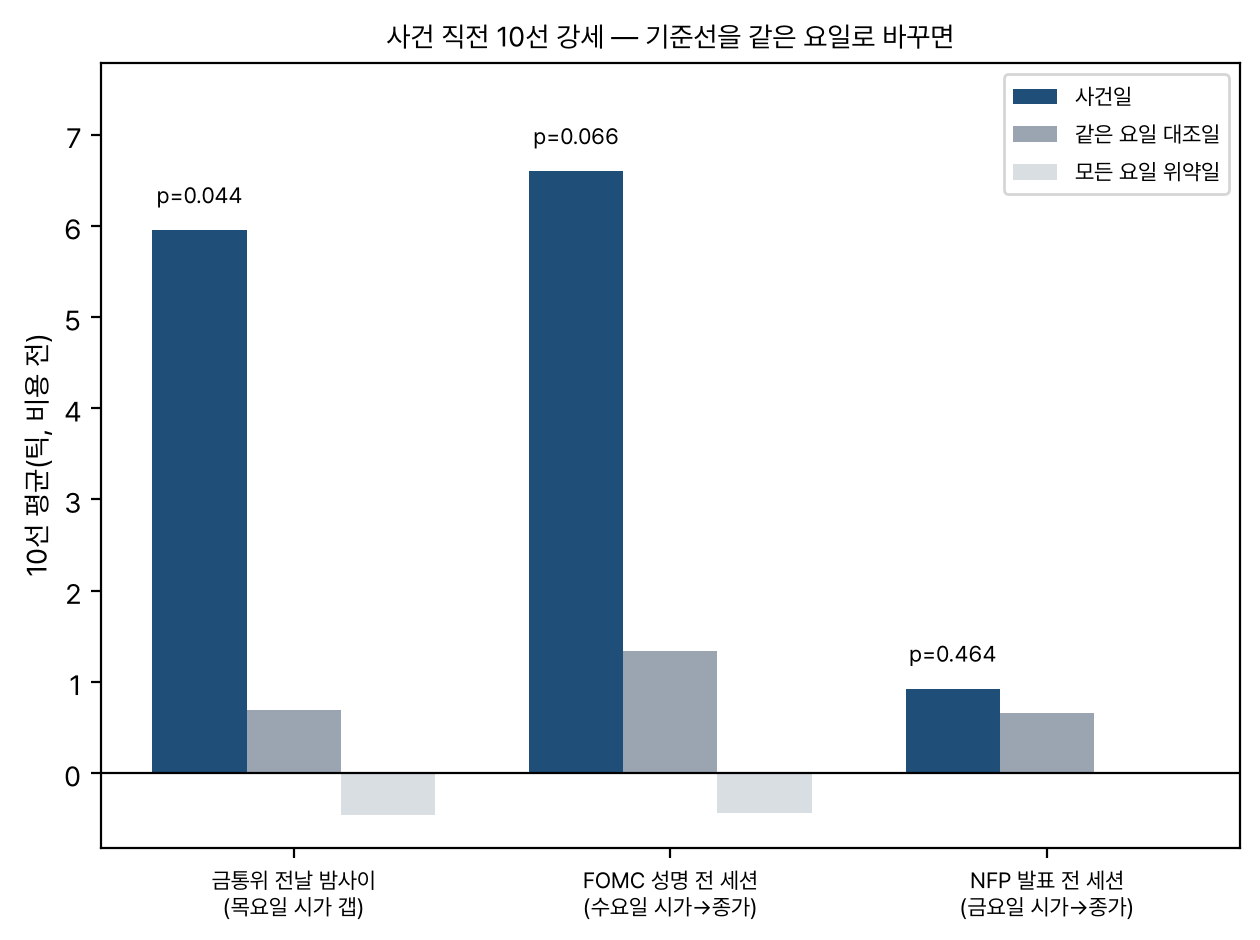
| 가설 | 사건 평균 | 중앙 | 대조 평균 | p | Holm | 판정 | 3선 |
|---|---|---|---|---|---|---|---|
| H176 NFP 금요일 | +0.92 | 0 | +0.66 | 0.464 | 0.46 | 미지지 | +0.01 대 +0.38 |
| H177 FOMC 전 수요일 | +6.60 | +9 | +1.34 | 0.066 | 0.13 | 미지지 | +1.45 대 +0.45, p 0.16 |
- NFP 시대10선 전반 −1.38, 후반 +3.58
탐색: 두 규칙 장부
이미 본 두 효과의 합이라 확증이 아니다. 금통위 규칙(전날 종가 단일가 10선 매수 → 금통위일 시가 단일가 매도, 그 밤 FOMC 성명이면 건너뜀) + FOMC 전 세션 규칙 (F 시가 단일가 매수 → F 종가 단일가 매도), 각 왕복 0.5틱. 요일 효과를 빼지 않은 숫자다.
- 사건, 평균251 사건, 사건당 +6.09틱(금통위 +5.71, FOMC +6.55)
- 변동, 샤프표준편차 24.8, 사건당 샤프 0.25
- 최악−71.5틱(2014-12-17)
- 연도15년 중 13년 양수(2012 −55.5, 2021 −34.5 합계틱)
한계와 다음
NFP 일정. 실제 공표일이 아니라 규칙으로 만들었다. 셧다운으로 미뤄진 달(2013-10 등)은 틀렸을 수 있다. 다만 예측을 돕는 쪽이 아니라 잡음 쪽이다.
힘. FOMC 수요일 102회에서 5틱 차이는 5% 경계에 걸린다. 효과가 없다는 증거가 아니다.
다음. 같은 요일 반증을 금통위(대부분 목요일)에 해야 한다. 다음 실험에서 한다.
산출물
- 계획과 가설
protocol.md(커밋 7784af0, 결과 전) - 분석과 판정
analysis.md - 코드
code/eve.py,code/render_figures.py - 런
results/20261017T012959Z_main/의days.csv,tests.json
Appendix
A. 데이터셋 실물: NFP 규칙 일정 예
| 기준 달 | 12일 | 그 주 토요일 | NFP 금요일 |
|---|---|---|---|
| 2026-09 | 토 | 09-12 | 10-02 |
| 2026-10 | 월 | 10-17 | 11-06 |
B. 비교 입출력 실물
- Request meta
- H177, 10선, 수요일만, 두 표본 순열
- Input
- FOMC 전 수요일 W_day 102개, 대조 수요일 W_day 508개
- Model response
- 평균 차이 +5.26틱, 순열 p 0.066
- Ground truth check
- Holm(2개) 0.13 > 0.05 이므로 미지지
C. 실험 설정
- 표본2012-01-01 ~ 2026-10-15, 전반과 후반 경계 2020-01-01
- 검정두 표본 순열 20,000회(seed 1), Holm 2개, α 0.05
- 장부 비용각 규칙 왕복 0.5틱