세 줄 요약
- 10선 저평가의 하루 변화는 금통위 전날 수요일 평균 −0.007틱(대조 수요일 +0.003), 당일 목요일 +0.21틱(대조 목요일 −0.37)이고 중앙값은 둘 다 0이다.
- 두 표본 순열 단측에 Holm 보정을 하면 H191 0.49, H192 0.37 로 둘 다 미지지다.
- 선물과 현물의 상대 가격에 결정 위험 헤지의 흔적이 없다. 베이시스 수렴 거래로 잡을 것이 없어 폐기한다.
가설과 결론
- 질문
- 결정 전 10선 강세가 선물로 한 헤지의 설정과 해소라면, 그 흔적이 가격 수준보다 먼저 선물과 현물 바스켓의 상대 가격에 남는가.
- 가설
- 계획서를 결과 전에 커밋했다(86e0838). H191: 10선, 금통위 전날 수요일의 dC 평균 < 대조 수요일(전날 선물이 싸진다). H192: 10선, 금통위 당일 목요일의 dC 평균 > 대조 목요일(당일 제자리로 온다). 둘 다 두 표본 순열 단측, Holm(2개) α 0.05.
- 쓰임
- 지지되면 방향 위험 없이 거는 베이시스 수렴 거래(선물 매수, 현물 매도)의 근거가 된다.
- 결론
- 폐기. 저평가는 금통위 앞뒤로 대조일과 다르게 움직이지 않는다. 결정 전 강세가 있다면 선물만의 헤지 수요가 아니라 금리 수준 전체의 움직임으로 읽힌다.
용어와 기호
- 10선 · 3선
- 10년 및 3년 국채선물(한국거래소). 10선이 확증 검정 대상이고 3선은 보고만 한다.
- 현물 바스켓 이론가
- 선물의 기초가 되는 국고채 현물 묶음의 가격에서 계산한 선물의 이론 가격. 민간 평가사 평가금리(민평, 장 마감 뒤 평가) 기반이다.
- 저평가
- 선물 종가 − 현물 바스켓 이론가, ×100 해서 틱. 음수 = 선물이 이론가보다 싸다.
- 베이시스
- 선물과 현물(이론가)의 가격 차. 이 리포트에서는 저평가와 같은 뜻으로 쓴다.
- 틱
- 0.01 포인트. 국채선물 한 계약에서 1만원.
- dC(d)
- 저평가(d) − 저평가(d−1). 그날 선물이 현물 대비 싸졌으면 음수, 비싸졌으면 양수.
- 금통위
- 한국은행 금융통화위원회의 기준금리 결정 회의. 대부분 목요일이다.
- 금통위 전날 · 당일
- 결정일 직전 거래일과 결정일. 검정은 가장 흔한 요일(전날 수요일, 당일 목요일)로만 한다.
- 대조일
- 금통위 결정일 ±1 거래일, FOMC(미국 연준 공개시장위원회) 성명 전 세션과 다음 날, NFP(미국 비농업 고용 발표) 금요일이 아닌 날 중 같은 요일.
- 두 표본 순열 검정
- 사건일과 대조일의 꼬리표를 20,000번 무작위로 섞어 평균 차이가 관측값 이상으로 나올 비율을 p 로 삼는다. 단측.
- Holm
- 가설 여러 개를 함께 검정할 때 p 를 작은 것부터 차례로 보정하는 방법. 여기서는 H191 과 H192 두 개.
- 전반 · 후반
- 2020-01-01 앞과 뒤. 사건 평균 − 대조 평균을 따로 보고만 한다.
자료
| 자료 | 기간 | 해상도 | 회 · 일 | 쓰임 |
|---|---|---|---|---|
| 선물 일봉 베이시스 표(10선·3선, 저평가 열) | 2012 ~ 2026-10-15 | 일별 | — | dC 계산. 같은 날 중복 행은 마지막 것만 쓴다 |
| 금통위 결정일 | 2012 ~ 2026 | 일 | 전날 수요일 100 · 당일 목요일 101 | 사건일 |
| FOMC 결정일 · NFP 등 일정 | 2012 ~ 2026 | 일 | — | 대조일에서 빼는 날 |
| 대조일(같은 요일) | 2012 ~ 2026-10-15 | 일 | 수요일 507 · 목요일 499 | 비교 기준 |
사건일 표본은 2012-02-08 ~ 2026-08-27 이다. 결측(전날 저평가가 없어 dC 를 못 만드는 날)은 비교에서 뺐다. 전반과 후반의 분할은 보고용이고 검정은 전 기간 하나로 한다.
비교 방법
| 가설 | 사건일 | 대조일 | 대립가설 | 검정 |
|---|---|---|---|---|
| H191 | 금통위 전날 수요일 | 대조 수요일 | 사건 dC 평균 < 대조 | 두 표본 순열 20,000회, 단측 |
| H192 | 금통위 당일 목요일 | 대조 목요일 | 사건 dC 평균 > 대조 | 두 표본 순열 20,000회, 단측 |
같은 요일끼리만 비교해 요일마다 다른 베이시스 움직임이 섞이지 않게 했다. 판정은 10선 두 가설에 Holm(2개) α 0.05 를 적용한 값으로만 내린다.
결과
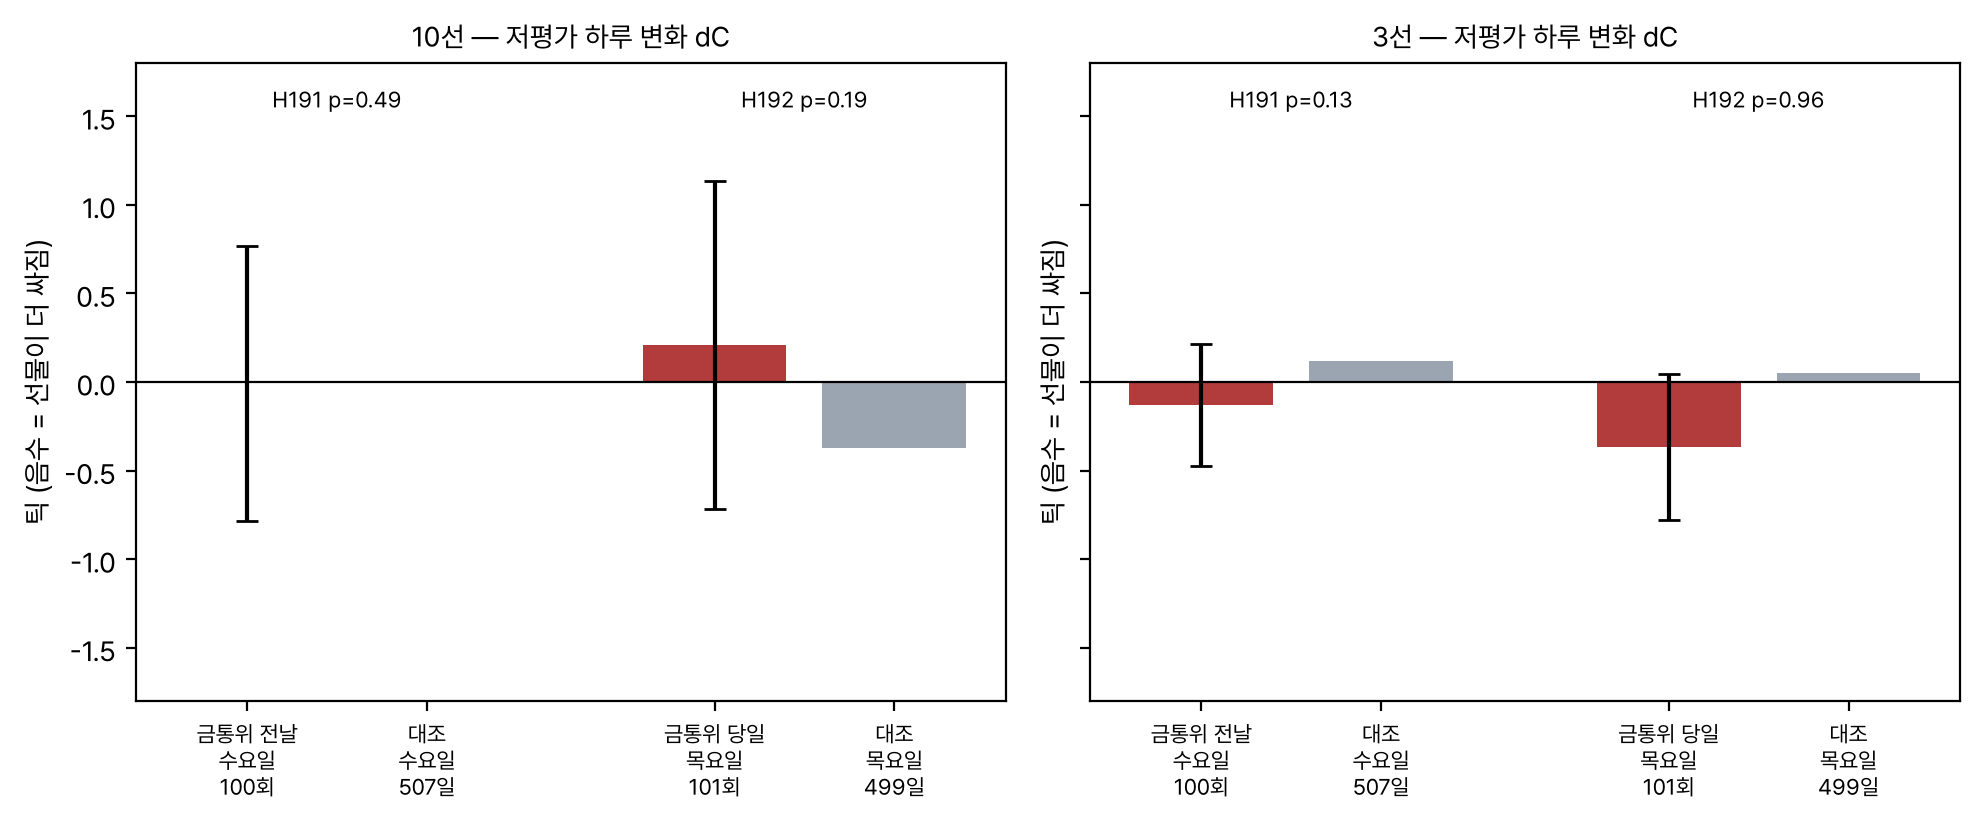
10선 판정
| 가설 | 사건일 평균(중앙) | 대조일 평균 | p | Holm p |
|---|---|---|---|---|
| H191 전날 저평가 변화 < 대조 수요일 | −0.007 (0) | +0.003 | 0.49 | 0.49 |
| H192 당일 저평가 변화 > 대조 목요일 | +0.21 (0) | −0.37 | 0.19 | 0.37 |
전날 선물이 싸지는 모양은 없다(−0.007 대 +0.003). 당일은 예측 방향(+0.21 대 −0.37)이지만 95% 구간이 0 을 넓게 덮고 Holm p 0.37 이다. 두 가설 모두 미지지다. 10선 베이시스에 헤지를 설정하고 해소한 흔적이 없다.
3선과 전반·후반
| 계약 · 가설 | 사건일 평균(중앙) | 대조일 평균 | p | 차이 전반 / 후반 |
|---|---|---|---|---|
| 10선 H191 | −0.007 (0) | +0.003 | 0.49 | −0.72 / +0.90 |
| 10선 H192 | +0.21 (0) | −0.37 | 0.19 | +0.99 / −0.01 |
| 3선 H191 | −0.13 (0) | +0.12 | 0.13 | −0.44 / +0.01 |
| 3선 H192 | −0.37 (0) | +0.05 | 0.96 | −0.07 / −0.91 |
3선은 전날 예측 방향(−0.13 대 +0.12)이지만 p 0.13 이고, 당일은 예측과 반대로 더 싸진다(−0.37 대 +0.05). 10선의 전반과 후반 차이는 부호가 서로 뒤집혀 한 시기에 몰린 효과도 보이지 않는다. 보조 계약과 기간 분할에서도 일관된 헤지 모양은 없다.
한계
시각 어긋남. 이론가는 민평(장 마감 뒤 평가) 기반이고 선물 종가는 15:45 라 시각이 어긋난다. 모든 날에 같은 어긋남이라 비교에는 편향이 아니라 잡음으로 들어간다.
해상도. 사건일 dC 의 중앙값이 0 이다. 일별 저평가로는 하루 안에 생겼다 사라지는 작은 헤지 흔적을 볼 해상도가 부족할 수 있다.
요일 제한. 가장 흔한 요일(전날 수요일, 당일 목요일)만 검정했다. 다른 요일에 열린 회의는 빠진다.
산출물
- 계획·가설
protocol.md(커밋 86e0838, 결과 전) - 분석·판정
analysis.md - 코드
code/basis.py,code/render_figures.py - 런
results/20261018T030034Z_main/(days.csv,tests.json)
Appendix
A. 데이터셋 실물
days.csv 는 사건일 행만 담는다(계약 2 × 가설 2, 402행): dC(틱), wd(요일, 월=0), contract(10선, 3선), test(H191, H192), eve와 mpc(전날과 당일 표시), 그리고 재사용한 일정 표의 열(fomc, nfp, control 등). 대조일 행은 담지 않고 평균만 tests.json 에 있다.
B. 비교 입출력 실물
- Request meta
- H191, H192, 10선, 같은 요일만, 두 표본 순열 20,000회, Holm(2개)
- Input
- H191: 금통위 전날 수요일 dC 100개와 대조 수요일 dC 507개. H192: 금통위 목요일 dC 101개와 대조 목요일 dC 499개
- Model response
- H191 평균 −0.007 대 +0.003, 단측 p 0.49. H192 평균 +0.21 대 −0.37, 단측 p 0.19
- Ground truth check
- Holm p 0.49, 0.37 > 0.05 이므로 둘 다 미지지, 폐기
C. 실험 설정
- 표본2012-01-01 ~ 2026-10-15, 전반과 후반의 경계 2020-01-01
- 검정두 표본 순열 20,000회, 단측, α 0.05, Holm(10선 H191, H192)
- 단위저평가 ×100 = 틱