세 줄 요약
- 기사 본문을 여건에 견줘 읽은 톤으로 나누면, 비둘기 기사 뒤 3년 국채선물은 평균 +3.54틱, 매파 기사 뒤는 −1.04틱 움직였다. 그 차이(θ) +4.58틱은 우연으로는 나오기 어렵다(순열 검정 p 0.0016, 40개 창을 함께 본 보정 p 0.027). 같은 사건을 제목 사전 톤으로 나누면 차이는 +0.19틱이다. 10년 국채선물도 같은 방향이다(θ +8.55틱, p 0.005. 같은 사건이라 독립 증거는 아니다).
- 움직임은 기사가 뜬 분 바로 뒤 1분 안에 대부분 생긴다. 1분봉 기준으로 기사 2분 뒤에 들어가면 왕복 비용을 빼고 한 번에 평균 3선 −0.95틱, 10선 −1.00틱을 잃는다.
- 신호는 있지만 1분봉 진입으로는 이미 늦어서 판정은 «보류» 다. 채점자가 2021~2026년 실제 금리 경로를 알고 있을 수 있다는 점은 이 실험이 막지 못했다.
무엇을 물었나
질문은 둘이다. 금통위원 발언 기사 뒤 3선 가격이 발언 톤의 부호대로 움직이는가. 그리고 제목만 보는 사전 점수보다, 본문을 다 읽고 그때의 여건에 견준 LLM 점수가 그 움직임을 더 잘 가르는가. 회의가 없는 날뿐 아니라 금통위 회의가 있는 날도 함께 본다. 결과를 보기 전에 가설 넷과 판정 문턱을 고정했다.
| 가설 | 내용 | 결과 | 판정 |
|---|---|---|---|
| H206 | 비둘기 기사 뒤 평균이 매파 기사 뒤보다 높다(θ > 0) | θ +4.58틱 · p 0.0016 · 두 기간 부호 같음(+7.06 · +2.57) | 지지 |
| H207 | LLM 톤의 θ 가 같은 규칙의 제목 사전 톤 θ 보다 크다 | 차이 +4.39틱(95% 구간 +0.16 ~ +10.25) · p 0.020 | 지지 |
| H208 | 기사 직전 대비 2분 뒤 가격의 비둘기 − 매파 차이 > 0 | +2.79틱 · p 0.0004 · 두 기간 부호 같음(+3.40 · +2.30) | 지지 |
| H209 | 기사 2분 뒤 톤 방향 진입 규칙이 비용 1틱 뒤에도 이긴다 | 평균 −0.95틱 · 승률 40% · p 0.955 | 미지지 |
| 가설 | 결과 | 판정 | 새 증거인가 |
|---|---|---|---|
| H206(10) | θ +8.55틱 · p 0.005 · 두 기간 부호 같음(+12.86 · +5.04) | 지지 | 아니다 — 이미 본 값을 판정란에 옮김 |
| H207(10) | 차이 +9.46틱(95% 구간 +0.48 ~ +22.5) · p 0.018. 제목 사전 톤 θ −0.91(p 0.41) | 지지 | 그렇다 |
| H208(10) | +4.64틱 · p 0.008 · 두 기간 부호 같음(+5.10 · +4.24) | 지지 | 아니다 |
| H209(10) | 평균 −1.00틱(왕복 1.4틱) · 승률 44% · p 0.78 | 미지지 | 아니다 |
10선은 처음 계획에서 «보고만» 이었는데, 결과를 본 뒤 사용자 지시(2026-10-22)로 같은 문턱의 보조 판정으로 올렸다. 위 표에서 새 증거는 H207(10) 하나뿐이고, 나머지는 이미 보았던 숫자를 옮겨 적은 것이다. 3선과 10선은 같은 126개 사건이라 둘을 합쳐 «증거가 두 배» 라고 읽으면 안 된다.
용어와 기호
- 3선 · 10선
- 3년 및 10년 국채선물. 그날 거래량이 가장 많은 월물(근월물)의 1분봉 종가를 쓴다
- 틱
- 0.01 포인트 = 계약당 1만원. 3년 국채선물에서 1틱은 금리로 약 0.35bp
- DV01 · bp
- bp 는 금리 0.01%p. DV01 은 금리가 1bp 움직일 때 계약 하나의 가치가 바뀌는 금액이다. 3선 2.83만원, 10선 8.18만원(선물 가격식으로 2026-10-01 에 잰 값, 기간 내내 고정한 근사). 1틱이 1만원이므로 1틱은 금리로 3선 0.353bp, 10선 0.122bp 다. 틱은 두 계약에서 같은 크기의 움직임이 아니라서, 비교할 때만 bp 로 바꿔 쓴다
- 왕복 비용
- 한 번 사고파는 데 드는 비용. 3선 1틱, 10선 1.4틱으로 잡았다(호가 스프레드 한 칸)
- 비둘기 · 매파
- 완화(금리 인하) 쪽 또는 긴축(금리 인상) 쪽 신호. 비둘기 발언이면 금리가 내리고 국채선물 가격이 올라야 한다
- 1002
- 인포맥스 단말의 뉴스 화면 번호. 기사 제목과 게시 시각을 준다. 제목을 누르면 열리는 본문 창이 부르는 서버 호출이 있고, 이 실험은 그 호출을 백그라운드로 불러 본문을 받았다
- t0
- 기사 게시 시각을 분으로 내린 것
- A · B
- A 는 기사 직전 10분(t0 − 10 ~ t0 − 1) 1분봉 종가 평균, B 는 기사 뒤 t분부터 t + X − 1분까지의 1분봉 종가 평균
- Δ
- B − A, 틱 단위. + 면 가격이 올랐다(금리가 내렸다). 비둘기 쪽 반응이다
- θ
- 비둘기 기사 Δ 평균 − 매파 기사 Δ 평균. 톤이 방향을 정한다면 θ > 0
- 이중차분(DiD)
- 두 번 빼기. 기사 전후 차이(Δ)를 한 번, 비둘기와 매파 사이를 한 번 뺀다. 두 묶음에 함께 생긴 움직임(시간대 효과 등)은 두 번째 뺄셈에서 사라진다
- 제목 사전 톤(룰베이스)
- 기사 제목의 단어를 사전에 따라 세어 1~5 로 매긴 점수(3 이 중립). 이 실험에서는 비교 팔이다
- tone_abs
- LLM 이 매긴 «발언 자체» 의 톤, 1(뚜렷한 비둘기) ~ 5(뚜렷한 매파). 그때의 여건을 따지지 않는다
- tone_rel
- LLM 이 매긴 «기대 대비» 톤. 발언 직전 시장과 전문가, 여론이 그리던 금리 경로에 비해 이 발언이 경로를 어느 쪽으로 고치게 하는가. 1은 뚜렷이 더 완화, 3은 기대와 같음, 5는 뚜렷이 더 긴축이다. 이 실험의 본 점수이고, 2 이하를 비둘기, 4 이상을 매파로 본다
- speaker_ok
- 기사 본문에 그 위원 본인이 직접 한 말이 있는가(참/거짓). 다른 사람이 옮긴 재인용이나 기자의 전망만 있으면 거짓이고, 거짓이면 톤을 3 으로 둔다
- 여건 묶음
- 기사마다 붙인 «그 기사가 나오기 전까지 공개돼 있던 자료» 모음. 구성은 3절 표
- 내재금리
- 국채선물 가격을 표준물(5% 이표 채권, 반기 지급)의 만기수익률로 환산한 값. 현물 금리가 아니라 선물이 가격에 넣은 금리 수준의 근사다
- p
- 톤과 가격이 아무 관계가 없을 때 이만큼 큰 θ 가 우연히 나올 확률. 5% 아래면 보통 «유의하다» 고 한다
- 순열 검정
- 톤 표시를 무작위로 섞어 θ 를 다시 계산하길 반복해, 진짜 θ 가 그 분포에서 얼마나 드문지 본다
- maxT 보정
- 창 40개를 함께 볼 때, 섞은 표시에서 «40개 중 가장 좋은 창» 이 얼마나 자주 나오는지로 p 를 보정하는 방법. 보정 p 는 p_FWER 로 적는다
- 95% 구간
- 거래일을 다시 뽑아 10,000번 계산한 값의 가운데 95%. 0 을 품으면 «0 과 구분 안 됨»
- 탐색
- 결과를 본 뒤 찾은 것. 판정에 쓰지 않고, 다음 실험에서 미리 정해 확인할 후보로만 쓴다
어떻게 쟀나
자료
| 항목 | 내용 |
|---|---|
| 발언 기사 | 금통위원 트래커(별도 프로젝트)가 모은 2021년 이후 발언 기사 2,318건. 제목이 «이름 "인용"» 꼴이거나 본문에 «이름 … 말했다» 문장이 있어 그 위원 본인 발언으로 연결된 것만. 재인용과 전망 기사는 뺀다 |
| 본문 | 2,318건 모두 받았다. 1002 기사 2,201건은 1002 화면이 기사를 열 때 부르는 본문 호출로, 연합인포맥스 웹 기사 117건(2026-08 이후)은 트래커가 받아 둔 웹 본문으로. 기사 본문 원문은 이 페이지와 저장소에 싣지 않는다 |
| 채점 대상 | 그중 평일 09:10 ~ 15:15 게시 1,917건. 회의일 기사는 금리 결정 속보 15분 뒤부터만(기사 직전 10분 기준 구간이 결정 직후 급변을 피하도록). 모두 채점했고, 위원 본인 발언이 아니라고 본 기사(speaker_ok 거짓)는 18건 |
| 사건 | 위원·거래일마다 첫 극성 기사 하나(같은 말이 몰려 나와도 한 번만 센다): 129건(비둘기 39 · 매파 90, 회의일 45건). 기사 직전 10분 가격이 있는 126건(비둘기 38 · 매파 88)이 주 셀 표본. 이창용 총재 71건, 신현송 14건, 이주열 14건, 그 외 27건. 연도별 2021 15 · 2022 20 · 2023 21 · 2024 25 · 2025 22 · 2026 23건 |
| 대조군 | 위원·거래일마다 첫 중립(tone_rel 3) 기사 238건(가격 있는 233건) |
| 가격 | 3선·10선 근월물 1분봉 종가, 주간장(09:00 ~ 15:35) 2021-01-04 ~ 2026-10-20. 시각 τ 의 가격은 «그날 τ 이하 마지막 1분봉 종가» |
| 비교 팔 | 제목 사전 톤(룰베이스): 같은 선정 규칙, LLM 채점 없이 트래커의 톤 점수를 그대로 써서 사건 132건(비둘기 58 · 매파 74) |
본문을 가져온 방법
사람은 1002 화면에서 제목을 눌러 본문 창을 연다. 그 창은 인포맥스 뉴스 서버에 기사 ID 로 본문을 묻는 호출을 한다. 이 실험은 화면을 띄우거나 클릭을 흉내 내지 않고 같은 호출을 직접 불렀다.
- 기사 ID 찾기
- 트래커 표에는 제목과 게시 분만 있다. 1002 목록 호출을 게시 분 2분 뒤 시점부터 거꾸로 넘기며 같은 제목(한글과 영숫자만 비교)을 찾는다
- 본문 받기
- 찾은 ID 로 본문 호출을 불러 본문, 요약, 기자, 원문 ID 를 받는다. 기사 하나에 호출 약 2번
- 속도·재시도
- 요청 사이 2초 이상, 오류가 나면 최대 30초 간격으로 다시 시도. 끊겨도 받은 기사는 건너뛰고 이어 받는다
- 제외
- 응답에 들어 있는 열람자 식별자와 조회 수는 저장하지 않는다
- 결과
- 2,318건 모두 본문을 받았다. 못 찾은 기사 0건, 본문이 비어 있던 기사 0건. 회의일 기자간담회 속보 대부분은 본문이 제목 한 줄이다
LLM 이 톤을 매긴 방법
| 항목 | 값 |
|---|---|
| 채점자 | Claude Sonnet 5.5. Claude Code 서브에이전트가 한 배치씩 맡아 읽고 결과 파일을 쓴다 |
| 배치 | 180개, 배치당 12건 이하. 한 배치에는 같은 날 기사가 둘 이상 들어가지 않는다 |
| 입력 | 기사 한 건 = 게시 시각 · 위원 · 제목 · 본문 앞 2,500자 · 그 위원의 직전 120일 발언 제목(최근 8개) · 여건 묶음 |
| 출력 | 기사 한 건당 JSON 한 줄: speaker_ok · tone_abs(1~5) · tone_rel(1~5) · 요소별 방향(물가·성장·금융안정·환율·가이던스, −2 ~ +2, 언급 없으면 비움) · 근거(80자 이내) |
| 극성 기준 | tone_rel ≤ 2 비둘기(+1), ≥ 4 매파(−1), 3 중립 |
| 지침 | 채점 지침 한 파일을 채점 전에 고정해 커밋했다. 가격 결과를 알려 주지 않고, 기사 뒤 실제 금리·시장 결과에 대한 지식을 쓰지 말라고 적었다. 다른 파일·웹을 열지 못하게 했다 |
| 샘플링 | 서브에이전트 기본값. 온도 등은 따로 고정하지 않았다(같은 입력을 다시 채점하면 점수가 조금 달라질 수 있다) |
| 형식 점검 | 배치마다 키가 빠짐없이 한 번씩 있는지, 값이 범위 안인지 점검했다. 180개 모두 통과 |
| 칸 | 담는 것 | 무엇을 대신하나 |
|---|---|---|
| 정책 상태 | 기준금리 · 직전 결정(날짜·결정·bp) · 소수의견 · 다음 회의 날짜 · 그날이 회의일인지 | 금리 경로의 출발점 |
| 전문가 예측 | 다음 회의에 대한 그때까지의 설문(금투협·언론) 응답 비율과 기관 전망, 최근 8건 | «기대» 의 기준선 |
| 시장 가격 | 3선·10선 내재금리(직전 거래일 종가)와 5·20거래일 변화 | 시장이 가격에 넣은 금리 경로 |
| 시황 | 직전 거래일 [채권-마감] 앞 800자, 당일 이른 [채권-오전] 앞 400자(기사 게시 분 이전에 나온 것만) | 그날 시장의 분위기 |
| 경제·여론 제목 | 직전 21일의 물가 · 고용 · 경제 전망 · 주택가격 · 가계대출 · 소비자심리 · 기대인플레 · 금리 전망 · 주간 시황 제목. 국내 기사만, 질의마다 최근 3개 | 경제 상황과 국민 정서 |
| 위원 이력 | 같은 위원의 직전 120일 발언 제목 최근 8개 | 그 위원의 평소 입장 |
- 기사 예시
- 2022-07-13 11:16 이창용 «물가 흐름 전망 벗어나지 않는다면 25bp 점진적 인상 바람직»(빅스텝 금리 인상 결정 직후 기자간담회)
- tone_abs 4
- 발언 자체는 인상을 말하므로 매파 쪽
- tone_rel 2
- 시장이 연속 빅스텝을 우려하던 터라, 25bp 점진적 인상을 말한 것은 기대보다 완화 쪽. 채점자가 적은 근거: «연속 빅스텝 우려 속 점진적 25bp 인상 바람직 언급 → 시장 우려보다 완화»
사건과 측정
- A
- 기사가 뜬 분 직전 10분의 1분봉 종가 평균
- B(t, X)
- 기사 뒤 t분부터 t+X−1분까지의 1분봉 종가 평균. t 는 0, 1, 2, 3, 5, 10, 15, 30분, X 는 5, 10, 15, 30, 60분으로 40가지 창
- 주 셀
- t = 2분, X = 15분, 3선 하나가 판정용. 기사 시각이 분 단위라 t0 + 1 에 닫히는 봉은 기사 전 거래를 담을 수 있어서, 기사 뒤임이 확실한 첫 봉인 t0 + 2 부터 잰다
- 빠른 셀(H208)
- 기사 직전 종가 P(t0 − 1) 대비 2분 뒤 종가 P(t0 + 2) 의 차이로 만든 θ. 1~2분 안의 움직임을 본다
- 규칙(H209)
- 기사 2분 뒤 봉 종가에 톤 방향으로 1계약(비둘기면 매수), 17분 뒤 봉 종가에 청산, 왕복 비용 3선 1틱, 10선 1.4틱
검정과 판정 기준
- θ (H206)
- 같은 해와 같은 날 유형(회의일/비회의일) 안에서 톤 표시를 5,000번 섞는 순열 검정, 단측 p < 0.05 이고 2021~2023 과 2024~2026 두 기간에서 θ 부호가 같아야 지지. 회의일 기사는 결정 방향과 톤이 엮여 있어서 날 유형 사이에 표시가 섞이지 않게 했다
- LLM 대 사전 톤 (H207)
- 두 팔의 거래일을 함께 다시 뽑는 bootstrap 10,000회로 θ_LLM − θ_사전 ≤ 0 인 비율 < 0.05
- 빠른 셀 (H208)
- H206 과 같은 순열과 두 기간 문턱
- 규칙 (H209)
- 거래일 묶음 bootstrap 10,000회, 단측 p < 0.05
- 10선 판
- 10선에도 H206~H209 와 같은 문턱과 절차를 쓴다. 이 확장은 결과를 본 뒤 사용자 지시로 추가했고, 계획서에 먼저 적어 커밋한 뒤 돌렸다. 같은 위원이 같은 분에 낸 기사가 여럿일 때 «첫 기사» 는 기사 키 순으로 고정했다
- 창 40개
- maxT 순열 5,000회로 보정한 p_FWER. 격자의 다른 셀은 이것으로만 읽는다
- 위약일 · 사전 추세
- 기사가 없는 날 같은 시각에 같은 방식으로 재서 시간대 효과를 본다(사건마다 20일). 기사 30~11분 전 대비 직전 10분의 차이로 기사 전에 먼저 움직였는지 본다. 둘 다 판정에는 안 쓴다
결과
톤 방향
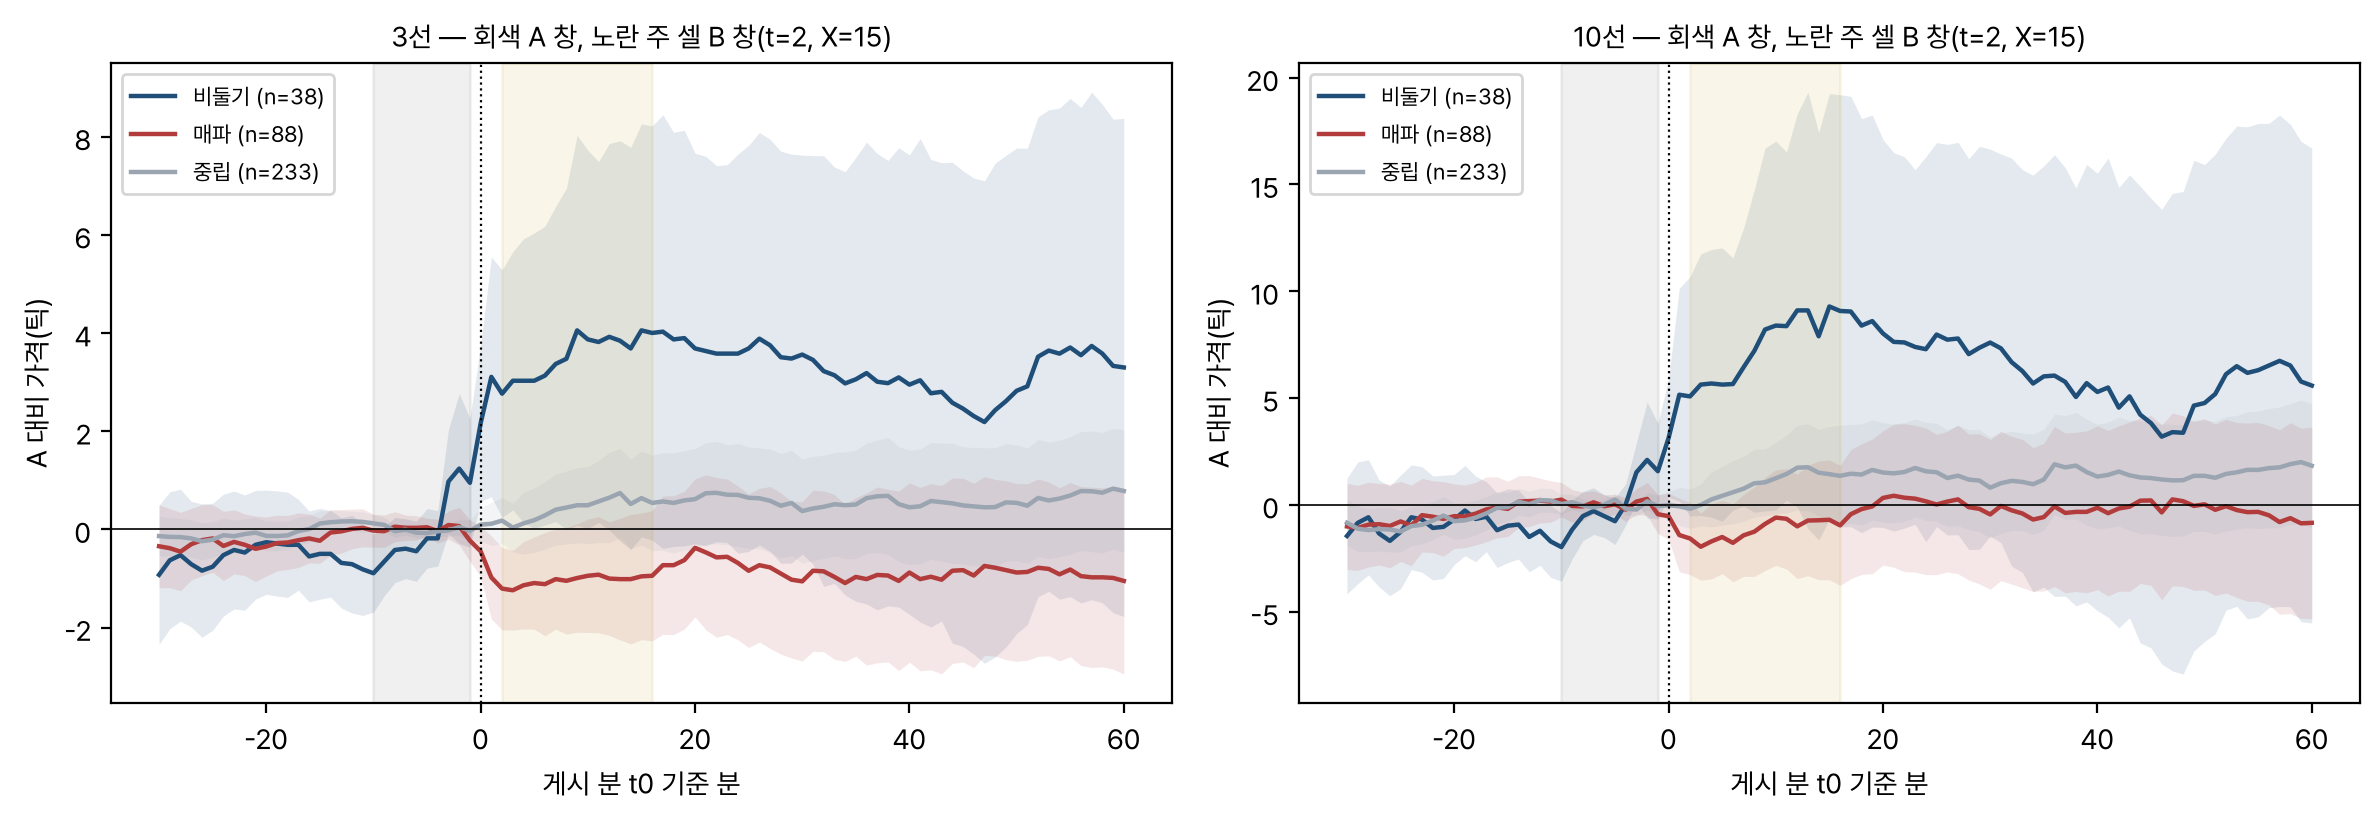
| 기사 | 건수 | 평균 Δ(틱) |
|---|---|---|
| 비둘기 | 38 | +3.54 |
| 매파 | 88 | −1.04 |
| 중립(대조) | 233 | +0.42 |
| θ = 비둘기 − 매파 | +4.58 (95% 구간 +1.67 ~ +8.77) |
방향은 가설대로이고 두 기간에서도 같다(2021~2023 +7.06, 2024~2026 +2.57). 기사가 없는 날 같은 시각의 평균은 +0.03틱이라 시간대 때문에 생긴 몫은 없다. 기사 전에 먼저 움직인 흔적도 없다(사전 추세 p 0.65). 10선도 θ +8.55틱(표준오차 4.11, p 0.005)으로 방향이 같다. 틱 숫자는 3선보다 크지만 이것은 단위 때문이다. 아래 «10선으로 본 같은 질문» 에서 다룬다.
우연과 구분되나
«톤 표시를 아무렇게나 붙여도 θ 가 +4.58 만큼 나오는가» 를 물었다. 같은 해와 같은 날 유형 안에서 표시를 섞은 5,000번 중 그 이상이 나온 비율이 0.16% 였다(p 0.0016).
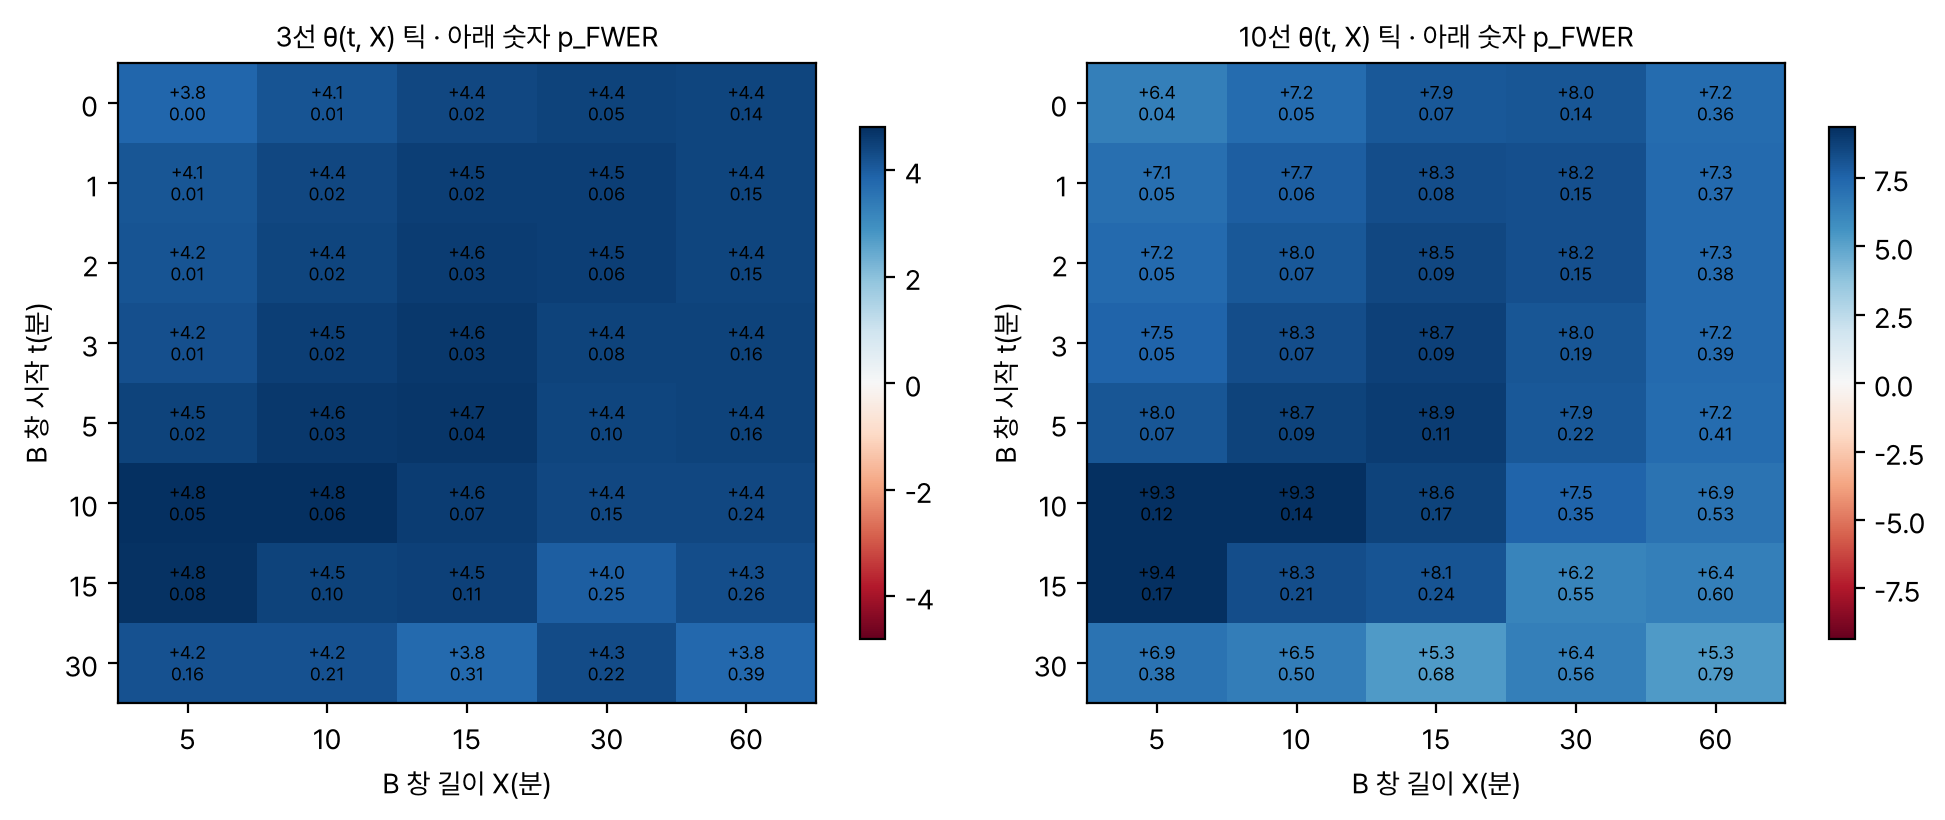
창을 40개나 보면 그중 하나쯤은 우연히 좋아 보인다. maxT 로 보정해도 기사 2분 뒤 이후에 시작하는 창 중 10개가 통과한다. 주 셀의 보정 p 는 0.027 이다.
언제 움직이나 (탐색)
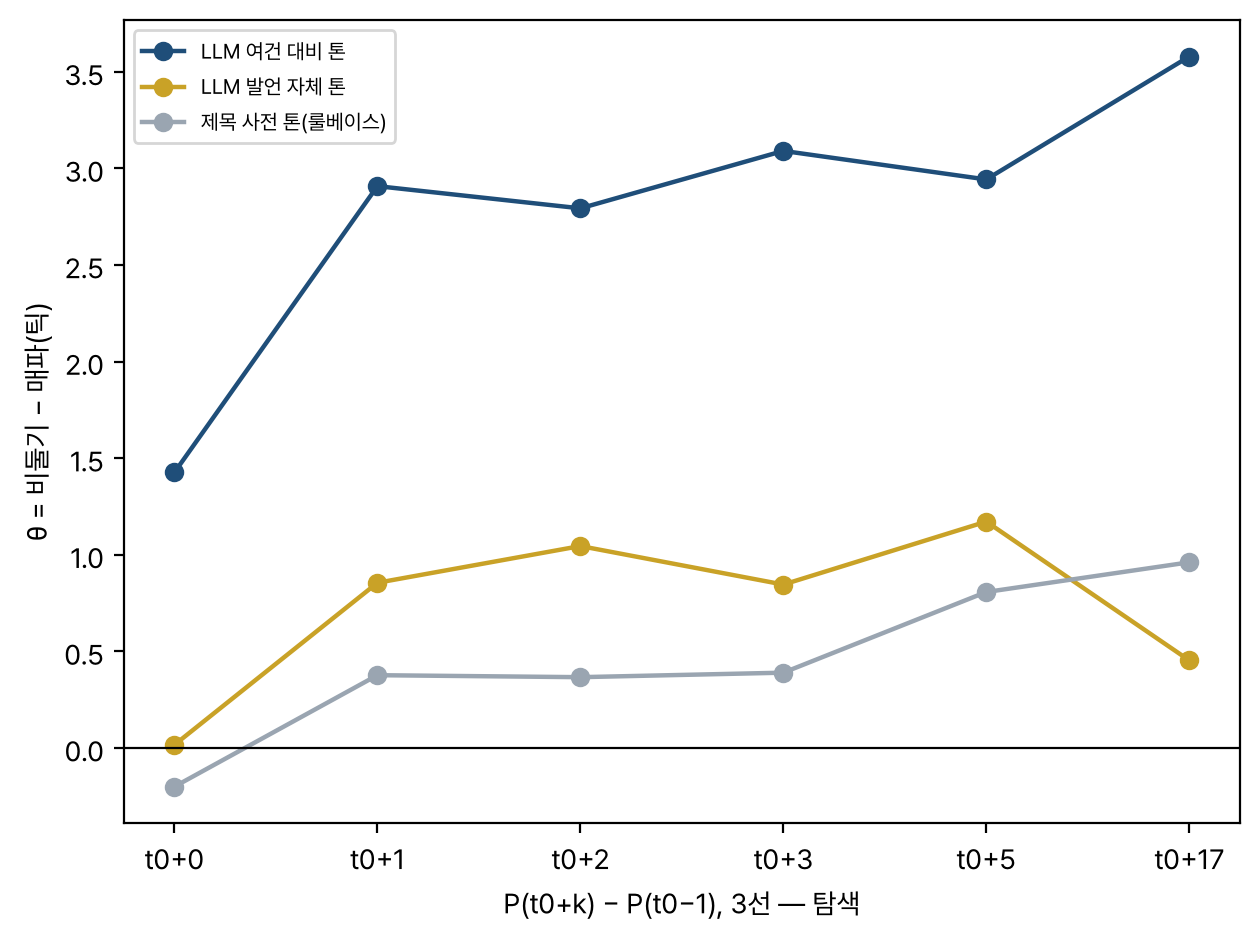
| 시점 | t0 (게시 분 끝) | 1분 뒤 | 2분 뒤 | 3분 뒤 | 5분 뒤 | 17분 뒤 |
|---|---|---|---|---|---|---|
| 여건에 견준 톤 | +1.43 | +2.91 | +2.79 | +3.09 | +2.94 | +3.58 |
| 발언 자체 톤 | +0.02 | +0.85 | +1.04 | +0.85 | +1.17 | +0.45 |
| 제목 사전 톤 | −0.20 | +0.38 | +0.37 | +0.39 | +0.81 | +0.96 |
반응의 대부분은 게시 분 뒤 1분 안에 생긴다. 그 뒤 17분까지 θ 는 거의 늘지 않는다. 1분봉으로 2분 뒤 진입하면 움직임이 이미 끝난 뒤에 들어가는 셈이다.
제목 사전 톤 및 발언 자체 톤과 비교
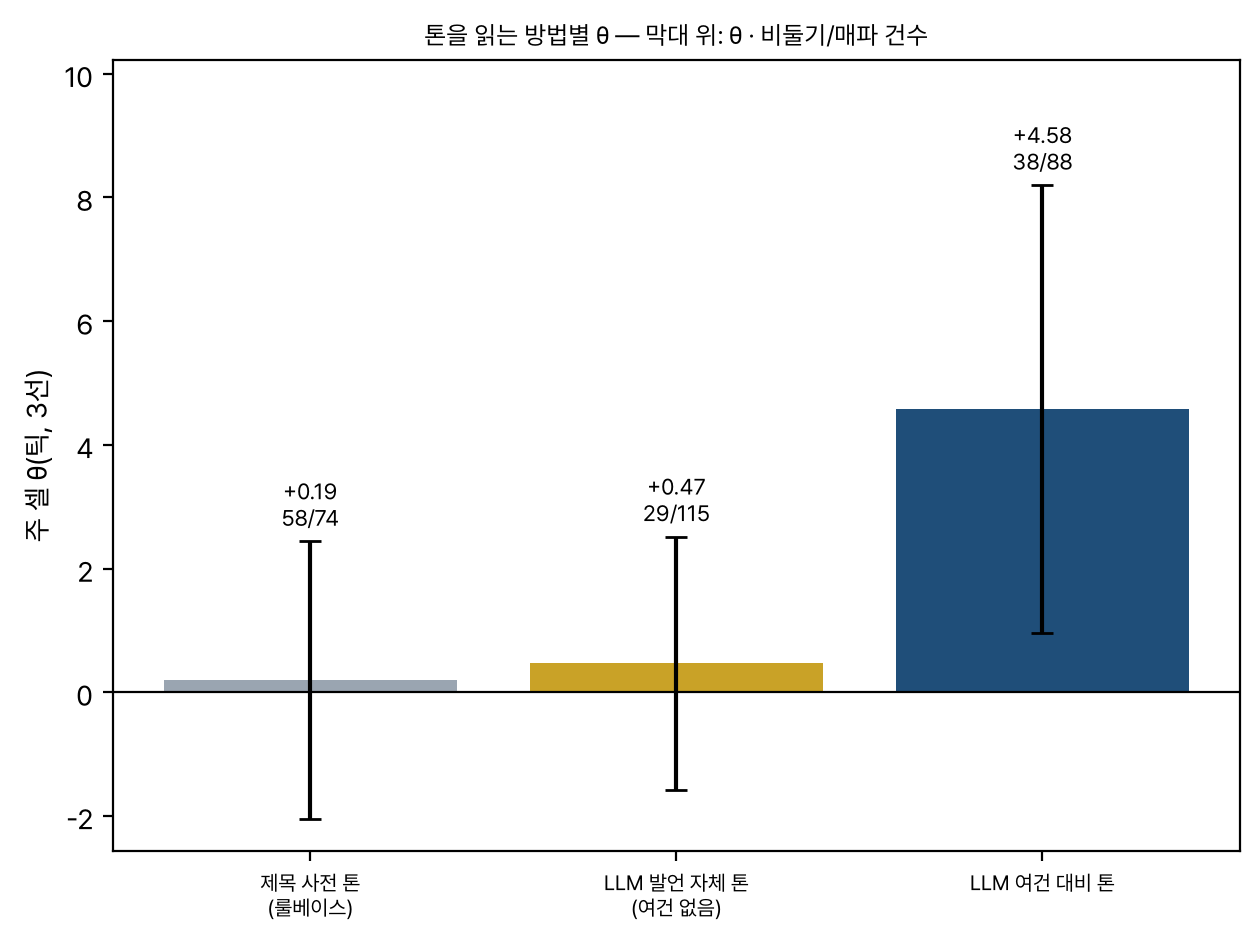
H207: 여건에 견준 LLM 톤의 θ 가 제목 사전 톤의 θ 보다 +4.39틱 크다(95% 구간 +0.16 ~ +10.25, p 0.020). 여건 없이 발언 자체만 읽은 LLM 톤은 +0.47틱(p 0.088)이다. 같은 LLM 이 같은 본문을 읽어도 여건에 견주었을 때만 가격을 가른다.
바로 매매하면
| 지표 | 3선 | 10선 |
|---|---|---|
| 평균 순손익(왕복 비용 뒤, 틱) | −0.95 | −1.00 |
| 비용 전 평균(틱) | +0.05 | +0.40 |
| 이긴 비율 | 40% | 44% |
| 95% 구간(틱) | −2.04 ~ +0.14 | −3.42 ~ +1.55 |
| 두 기간(2021~2023 · 2024~2026) | −0.88 · −1.01 | −0.17 · −1.66 |
비용을 빼기 전에도 +0.05틱이다. 움직임이 진입 전에 끝났기 때문이다. H209 는 지지되지 않았다.
10선으로 본 같은 질문
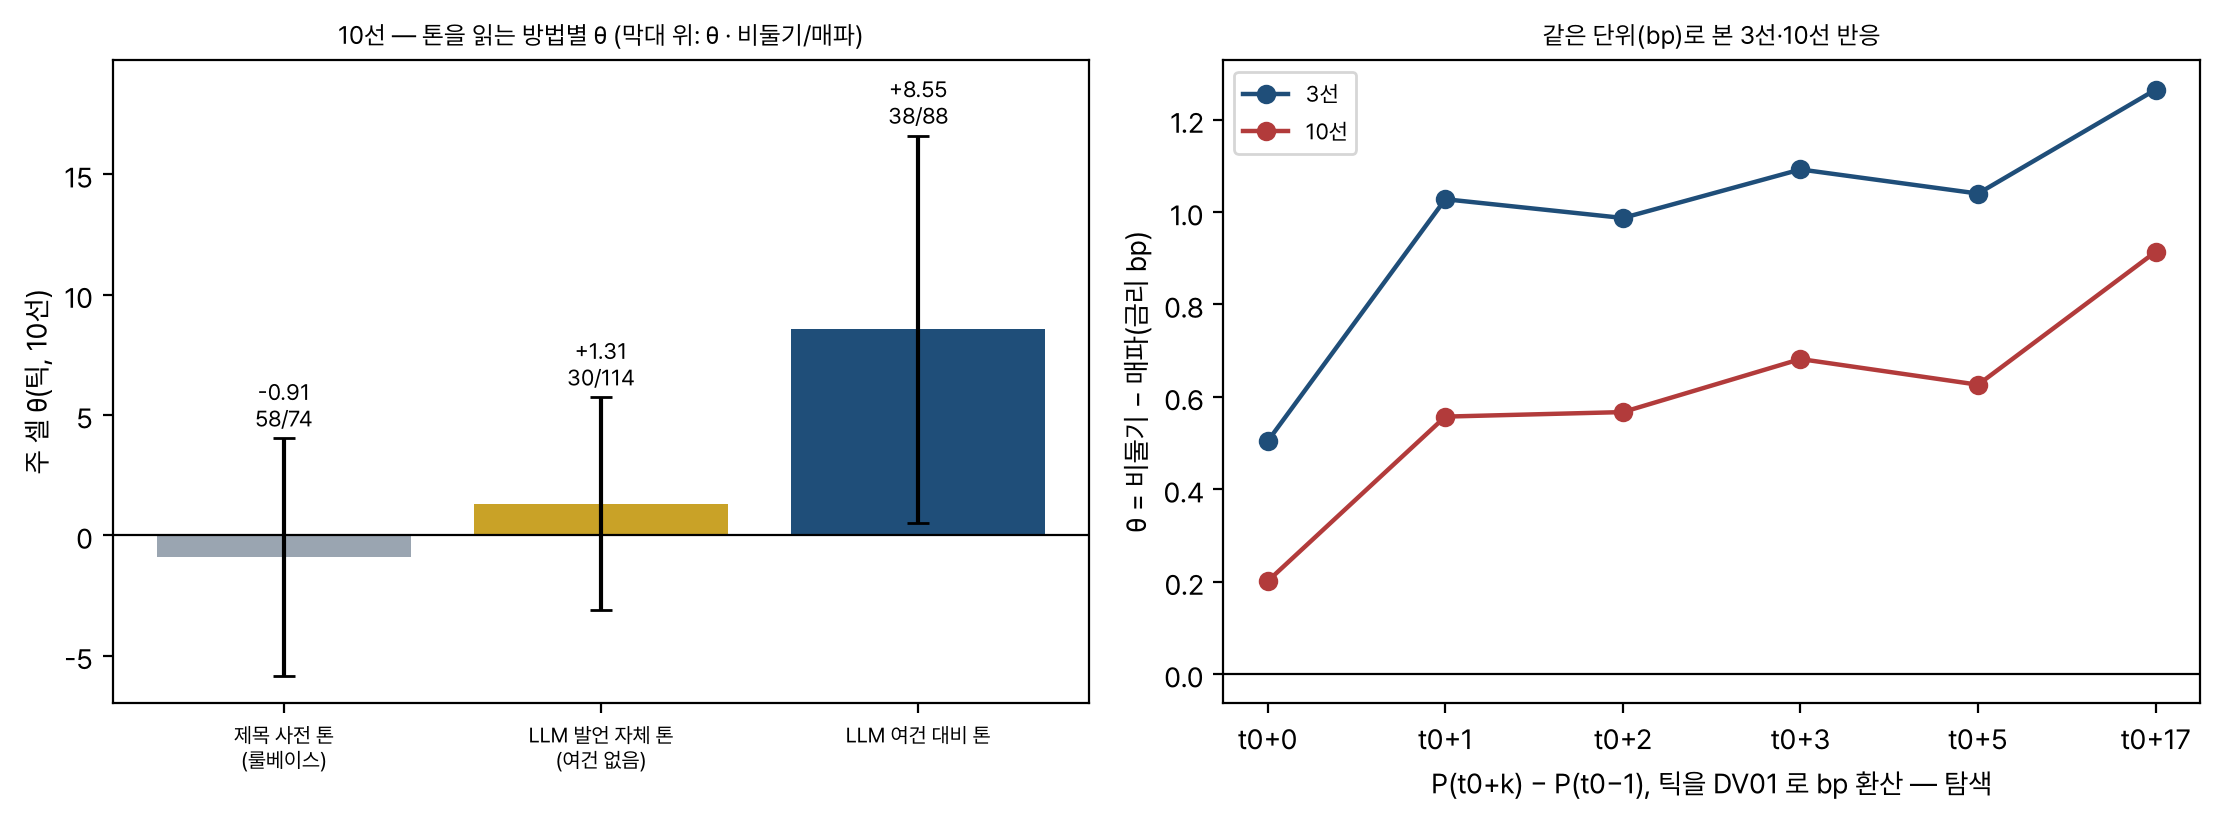
| 3선 | 10선 | |
|---|---|---|
| 주 셀 θ(틱) | +4.58 (95% +1.67 ~ +8.77) | +8.55 (95% +1.99 ~ +17.9) |
| 순열 p · 창 40개 보정 p | 0.0016 · 0.027 | 0.005 · 0.086 |
| 기사 2분 뒤 창 중 보정 후 통과 | 10개 | 0개 |
| 주 셀 θ(금리 bp) | +1.62 (95% +0.59 ~ +3.10) | +1.05 (95% +0.24 ~ +2.19) |
| 빠른 셀 θ(bp) | +0.99 | +0.57 |
| 규칙: 비용 전 평균(bp) | +0.02 | +0.05 |
| 규칙: 왕복 비용(bp) | 0.35 | 0.17 |
| 규칙: 비용 뒤 평균(bp) | −0.34 | −0.12 |
방향은 같고 금리로는 3선이 더 크다. 10선의 θ 가 틱으로 두 배쯤 커 보이는 것은 1틱이 10선에서 금리로 더 작기(0.122bp 대 0.353bp) 때문이다. 같은 단위로 바꾸면 10선의 반응은 3선의 0.65배(주 셀), 0.57배(빠른 셀)다. 발언 톤이 금리 경로 기대를 고치는 만큼 단기 쪽이 더 크게 움직인다는 읽기와 맞지만, 이 실험이 그 이유를 직접 가른 것은 아니다.
톤을 읽는 방법별 차이도 10선에서 같다. 여건에 견준 LLM 톤 +8.55, 발언 자체 톤 +1.31(p 0.071), 제목 사전 톤 −0.91(p 0.41)이다. H207(10)은 +9.46틱(95% 구간 +0.48 ~ +22.5, p 0.018)으로 지지된다. 구간이 넓어서 하한이 0 에 붙어 있다.
덜 단단한 점. 창 40개를 함께 본 보정에서 10선의 주 셀은 p 0.086 이고 기사 2분 뒤 이후 창은 하나도 통과하지 못한다(가장 작은 보정 p 0.040, 기사 직후 5분 창). 두 계약의 사건별 Δ 상관이 0.95 이고 부호가 같은 사건이 91% 라서 10선이 3선과 독립으로 확인해 준 것은 아니다. 10선 층별(탐색)로는 회의일 +12.3(17/28, p 0.048), 비회의일 +5.1(21/60, p 0.020), 이창용 +10.8, 그 외 +4.9로 3선과 같은 모양이고, 2025년만 −1.8(5/17)이다. 규칙은 10선도 비용 뒤 −1.00틱으로 이기지 못한다. 비용을 금리로 바꾸면 10선이 절반 값(0.17bp 대 0.35bp)이라 손실이 작지만(−0.12bp 대 −0.34bp) 여전히 음수다.
LLM 이 몇 초 만에 판단하면 승산이 있나
실제 매매에서는 기사가 뜬 뒤 LLM 이 톤을 판단해 주문까지 가는 시간이 곧 진입 지연이다. 이 리포트의 데이터는 1분봉이라 초 단위 진입은 직접 재지 않았다. 아래 앞쪽 숫자는 초 단위 체결틱으로 따로 한 후속 점검(87건, 3년 국채선물)을 참고로 옮긴 것이고, 뒤쪽은 실시간 채점기를 돌리며 잰 시간이다.
| 진입 지연 d | 비용 전 평균(틱) | 비용 뒤 |
|---|---|---|
| 0초(이론상 최대) | 약 +0.65 | 비용 1틱을 못 넘음 |
| 30초 | +0.24 | −0.76틱 · 승률 37% · p 0.996 |
| 60초 이상 | −0.2 ~ +0.1 | 사실상 0 |
결론: 몇 초로 줄여도 승산이 없다. 지연을 0초로 줄여도 비용 전 수익이 비용의 3분의 2 수준이라 비용 뒤에는 진다. 이유는 LLM 이 느려서가 아니라 1002 에 기사가 올라오기 전에 가격이 이미 움직이기 때문이다. 게시 전후 2분 동안 톤 방향으로 움직인 +1.48틱 중 약 3분의 2(+0.98틱)가 게시 초 앞에 있었다. 톤을 읽는 속도를 높여도 이 몫은 얻지 못한다.
- LLM 호출 한 번
- 기사 본문과 여건을 넣고 점수를 받기까지 중앙값 6.2초(5.1 ~ 13.1초, 28건, Sonnet 5.5, 도구 없이 호출)
- 기사를 보고 채점기가 집어 가기까지
- 1002 에 게시된 뒤 수집기가 행을 본 것은 중앙값 3초(대부분 1~4초, 가끔 1~2분). 채점기는 20초 간격으로 새 기사를 훑는다
- 기사 게시부터 점수가 나올 때까지
- 평상시로 깨끗하게 잰 두 건이 54초와 109초다. 이 값은 20초 점검 간격, 시황 목록 갱신(몇 초~수십 초), 본문 내려받기, 호출 6초를 합한 것이다. 같은 날 처음 켠 뒤 밀린 기사를 처리한 건 26건은 수백~수천 초지만 가동 지연이라 평상시 값이 아니다
- 이 값의 한계
- 평상시 표본이 두 건뿐이라 «평균 1분 안팎» 이상으로는 말할 수 없다. 호출 시간만 따로 보면 6초 안팎이다
정리하면 지금 구조에서 기사 게시부터 점수까지 약 1분이다. 진입 지연 60초 이상 구간에서 비용 전 수익이 이미 0 근처이므로, 현재 속도로 따라 들어가는 매매는 기대값이 없다. 호출을 6초에 맞추고 점검 간격을 줄여 20초 안으로 당겨도 이득은 최대 +0.65틱(비용 1틱 미만)이다. 이 질문에서 남은 길은 1002 보다 먼저 오는 원천(생중계 자막, 통신사 속보, 호가 변화)에서 읽는 것이다. 이 실험은 그 원천을 확인하지 못했다.
나눠 본 결과 (탐색)
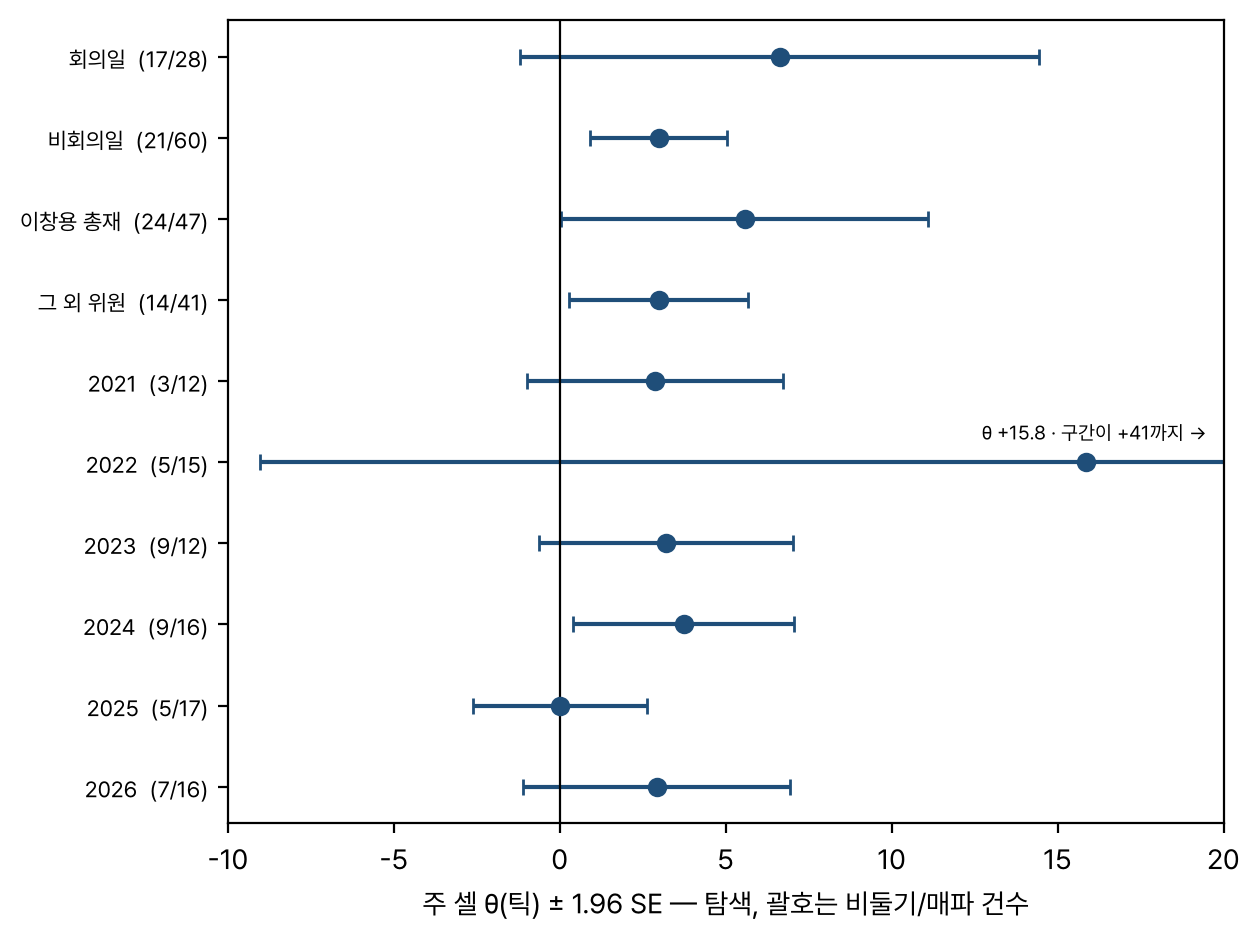
- 회의일 · 비회의일
- θ +6.62(17/28, p 0.025)와 +2.97(21/60, p 0.006). 둘 다 양수다
- 이창용 · 그 외 위원
- +5.57(24/47)과 +2.98(14/41). 위원이 달라도 방향이 같다
- 연도
- 2022 +15.9(5/15)가 가장 크고 2025 +0.01(5/17)이 가장 작다
- 기사 종류
- 제목 기사 +5.03(32/75, p 0.002), 속보 +2.25(6/13, p 0.16)
- 사건 정의를 바꾸면
- 극성 기사 전부(첫 기사 규칙 없이, 662건) +2.31(p < 0.001). 앞뒤 1시간에 다른 발언 기사가 없는 고립 사건 +2.84(10/19, p 0.31)
왜 그런가
같은 말도 기대에 견주면 방향이 달라진다
발언 자체의 톤(tone_abs)과 여건에 견준 톤(tone_rel)은 77% 의 기사에서 같은 점수이고 23% 에서 갈린다. 앞의 기사 예시가 갈리는 경우의 모양이다. 25bp 인상을 말한 것은 발언 자체로는 매파 쪽(4)이지만, 시장이 연속 빅스텝을 걱정하던 날에는 기대보다 완화 쪽(2)이다. 두 점수의 θ 가 +0.47 대 +4.58 로 벌어진 것은 «가격이 따라가는 것은 말의 방향이 아니라 기대와의 차이» 라는 읽기와 맞는다. 다만 이 갈림이 θ 차이의 원인이라고 가르는 검정은 하지 않았다. 제목 사전 톤이 0 에 가까운 것도, 사전이 «상승», «확대» 같은 단어를 매파로 세며 여건을 모른다는 점과 맞을 뿐 원인으로 가른 것은 아니다.
사전 톤과 LLM 톤의 방향이 반대인 13건
사건 126건 중 두 점수의 방향이 부호까지 반대인 것은 13건이다. 그 전부를 아래에 적는다(고른 것이 아니라 전부). Δ 는 판정용 창의 가격 변화이고, LLM 이 비둘기로 읽었으면 +, 매파로 읽었으면 −가 맞는 방향이다.
| 게시 | 기사 제목 | 사전 톤 | LLM 톤(기대 대비) | LLM 이 적은 근거 | Δ(틱) |
|---|---|---|---|---|---|
| 2022-11-04 | 신성환 금통위원 "연준 과소긴축 위험 말하지만 신흥국은 과잉긴축 우려" | 4.0 | 2 (발언 자체 2) | 신흥국 과잉긴축 우려, 10월 25bp 소수의견 위원 평소 입장 대비 조금 완화 쪽 | +10.0 |
| 2022-12-20 | 이창용 "아직 금리인하 논의 시기상조…확실한 근거 필요" | 2.0 | 4 (발언 자체 4) | 내년 인하 전망·침체 강세 대비 인하 논의 시기상조 → 조금 긴축 | -1.3 |
| 2023-02-21 | 이창용 "中리오픈·우크라 양상따라 물가 얼마나 빨리 둔화할지 예단 어려워" | 2.0 | 4 (발언 자체 4) | 시장 동결 기대 속 물가 둔화 속도 예단 어렵다며 경계 유지 → 조금 긴축 | +2.2 |
| 2023-06-19 | 이창용 "호주·캐나다 물가상승률 5% 넘어…우리와 상당히 다른 상황" | 4.0 | 2 (발언 자체 3) | 매파 중앙은행 우려 시장에서 우리는 타국과 다르다 → 조금 완화 쪽 | +7.8 |
| 2023-10-06 | 유상대 한은 부총재 "아직 긴축 수준 높일 상황 아냐" | 4.0 | 2 (발언 자체 3) | 시장 금리 급등 뒤 «긴축 더 높일 상황 아냐»·변동성 일시적 → 조금 완화 쪽 | -1.9 |
| 2024-02-01 | 이창용 "美 물가 우리보다 더 빠르게 안정될 가능성…IMF도 2.2% 예상" | 2.0 | 4 (발언 자체 4) | 미국이 더 빨리 안정 시사, 3월 인하 기대 이미 후퇴 중 한은은 더 늦다는 쪽 → 조금 긴축 | -1.2 |
| 2024-04-12 | 이창용 "총재 포함 금통위원 전부, 하반기 금리인하 예단 어렵다" | 2.0 | 4 (발언 자체 4) | 인하 시기 가을로 이미 후퇴했으나 총재 포함 전원 하반기 인하 예단 어렵다 → 조금 긴축 쪽 | -6.6 |
| 2024-07-11 | 이창용 "기준금리 동결, 금통위원 전원일치 결정" | 2.0 | 4 (발언 자체 3) | 동결 예상이나 소수의견 기대 속 전원일치, 통방문 매파 해석 → 조금 긴축 쪽 | -5.3 |
| 2024-12-23 | 이창용 "비기축통화국, 물가안정 더해 금융안정까지 고려해야" | 2.0 | 4 (발언 자체 4) | 1월 인하 기대 속 금융안정·환율 고려 강조, 인하 여지 제약 → 조금 긴축 쪽 | -0.6 |
| 2025-01-02 | 이수형 금통위원 "한은, 물가·금융안정·경제성장 순으로 초점" | 2.0 | 4 (발언 자체 4) | 인하 기대 속 상충 시 물가·금융안정 우선, 경제 낙관 → 기대보다 덜 비둘기 | +1.8 |
| 2025-02-18 | 이창용 "물가 상승률은 안정…높은 물가 수준은 금리로 해결 어려워" | 4.0 | 2 (발언 자체 2) | 2월 인하 전망 우세 속 물가 안정 인정·금리로 물가수준 해결 한계 → 조금 완화 쪽 | +0.1 |
| 2025-04-17 | 이창용 "연준, 시장기대와 달리 향후 금리 인하에 신중한 입장 표시 중" | 2.0 | 4 (발언 자체 3) | 시장은 5월 인하·연내 다회 인하 반영, 연준 신중 언급은 기대보다 덜 비둘기 → 조금 긴축 쪽 | -0.8 |
| 2025-08-28 | *이창용 "금리 인하 시기, 경기 상·하방 요인 좀 더 점검 후 결정" | 2.0 | 4 (발언 자체 3) | 10월 인하 시사가 컨센서스였으나 시기 점검 후 결정만 언급 → 조금 긴축 쪽 | -1.8 |
13건에서 가격은 LLM 쪽 방향으로 평균 +2.27틱(방향 보정 후) 움직였다. 사전 톤이 중립인데 LLM 은 극성으로 읽은 76건에서도 +1.77틱이다. 사전 톤과 LLM 이 같은 방향으로 읽은 37건은 +1.67틱이다. 건수가 작아서 탐색으로만 읽는다.
움직임이 1분 안에 끝나는 이유
발언이 기사로 뜨기 전에 시장 참가자가 이미 같은 말을 화면과 중계로 보고 있었다는 읽기가 가능하다. 이 실험은 그것을 직접 재지 않았다. 확인된 것은 게시 분 뒤 1분 안에 θ 의 대부분이 생기고 그 뒤 17분까지 거의 늘지 않는다는 사실까지다.
한계
채점자의 사후 지식. 채점자(Claude)는 2021~2026년의 실제 금리 경로를 학습 지식으로 알 수 있다. 지침으로 쓰지 말라고만 했고 막을 수는 없다. 여건에 견준 톤이 사후 지식에 끌렸다면 θ 가 부풀었을 수 있다. 2022년 θ 가 +15.9 로 가장 큰 것이 이 우려와 맞닿아 있다.
서로 다른 날 기사가 한 배치에. 한 배치에 같은 날 기사를 한 배치에 넣지 않았지만, 다른 날 기사는 함께 있다. 지침으로 서로 참고하지 못하게 했을 뿐 물리적으로 막은 것은 아니다.
표본. 주 셀 126건(비둘기 38)이고 이창용 총재가 71건이다. 연도별, 층별 결론은 못 낸다.
시각. 기사 게시 분이지 발언 시각이 아니다. 반응이 1분 안에 끝나므로 분 단위로는 잴 수 없는 구간이 가장 크다.
체결. 봉 종가 체결을 가정했다. 기사 직후에는 호가가 벌어질 수 있어 실제 비용은 더 크다.
10선 판정의 지위. 10선 H206, H208, H209 는 결과를 본 뒤 같은 문턱으로 판정란에 올렸고 새 증거는 H207(10) 하나다. DV01 은 한 날(2026-10-01)의 값으로 기간 내내 고정했다(근사). 같은 사건이라 3선과 독립 증거가 아니다.
채점 입력을 고친 뒤의 결과. 이 리포트의 수치는 모두 기사마다 자기 게시 분 이전 자료만 넣어 채점한 결과다. 이 입력은 첫 채점 결과를 본 뒤에 고쳤다(가설과 문턱은 그대로). 입력을 고르는 일이 결과를 본 뒤였다는 점은 남는다.
다음 실험
- 1. 초 단위 진입
- 반응이 1분 안에 끝나므로, 기사 게시 초와 초 단위 체결 자료로 «게시 뒤 몇 초에 진입, 몇 분 보유» 를 미리 정해 검정한다. 1분봉으로는 이 질문에 답할 수 없다.
- 2. 표본 밖 장부
- 사후 지식을 막기 위해, 앞으로 나오는 발언 기사를 나오는 대로 같은 지침으로 채점해 쌓고 규칙을 잠근 채 판정한다.
산출물
- 계획
protocol.md,config.yaml(채점 전 커밋 911e513, f1c103f, 수정 cef6a68, 10선 확장 계획 e5bfcdb, 8171ea2) - 분석·판정
analysis.md - 본문·여건 수집
code/fetch_bodies.py,code/fetch_context.py - 채점 입력·지침·점검
code/build_packs.py,code/score_prompt.md,code/check_scores.py - 분석 코드
code/body_did.py - 그림 코드
code/render_figures.py - 결과 런
results/20261021T230246Z_v2/(events.csv, grid_3선/10선.csv, paths.csv, placebo.csv, tests.json, manifest.json) - 10선 확장 런
results/20261022T090624Z_v2x/: 결과 런과 같은 채점 점수와 같은 판정 규칙에 10선 비교 팔과 bp 환산을 더한 런. tests.json 의h207_10,verdict_10,bp - 기사 본문저장소와 사이트에 싣지 않고 내부 저장소에만 둔다. 이 페이지에는 기사 제목, 점수, 짧은 근거만 있다