세 줄 요약
- 원화가 혼자 1% 약해진 밤에는 3년 국채선물이 시가에서 3.6틱 약하게 열리고, 장중에도 같은 쪽으로 2.6틱 더 간다. 시가가 원화 정보를 다 담지 못한다.
- 그래서 미국 금리 되돌림 매매는 원화 충격이 미국 금리와 반대인 밤에 3.45틱, 같은 밤에 0.97틱을 번다(비용 전, p 0.0005, 14년 중 13년).
- 불일치 밤에 2계약, 일치 밤에 1계약을 거는 규칙 R1 은 왕복 비용 뒤 계약당 +1.68틱, 승률 57% 로 채택 문턱을 넘었다. 다만 이익의 46% 가 2022년이라 표본 밖 장부로 먼저 확인한다.
가설과 결론
2026-10-28 사용자 지시로 시작했다. 환율 자료로 국채선물을 매매하는 기법을 만들되, 정해진 규칙이나 장중 신호로 승률이 높아야 한다. 가설 여덟 개와 판정 문턱을 결과 전에 커밋했고(사전등록), 단말 수집 결과를 보고 계산 기준을 확정한 절(§10)도 결과 전에 함께 잠갔다.
| 가설 | 내용 | 결과 | Holm p | 판정 |
|---|---|---|---|---|
| H216 | 원화 고유 충격 ε 이 3선 시가 갭을 설명한다(ε 계수 < 0) | −3.61틱/%, t −5.5, 확인 구간 −6.04 | 0.007 | 지지 |
| H217 | 미국 금리와 ε 이 불일치한 밤에 되돌림이 1틱 이상 크다 | 3.45 대 0.97틱, 차이 +2.48 | 0.004 | 지지 |
| H218 | 미국이 조용한 밤의 큰 ε 은 장중에 따라간다 | 비용 뒤 +0.56틱, 225건 | 0.018 | 지지 |
| H219 | 달러선물 외국인 5분 흐름이 다음 5분 3선을 앞선다 | 원천 결함 | — | 판정 불가 |
| H220 | 그 흐름을 15분 따라가는 규칙이 비용을 넘는다 | 원천 결함 | — | 판정 불가 |
| H221 | 원·달러 50원 단위 레벨 돌파 뒤 커브가 플랫해진다 | 사건 28, −0.56bp(반대 부호) | 1.0 | 미지지 |
| H222 | 헤지 후 픽업이 커지면 10선이 20세션 강하다 | Spearman −0.05 | 1.0 | 미지지 |
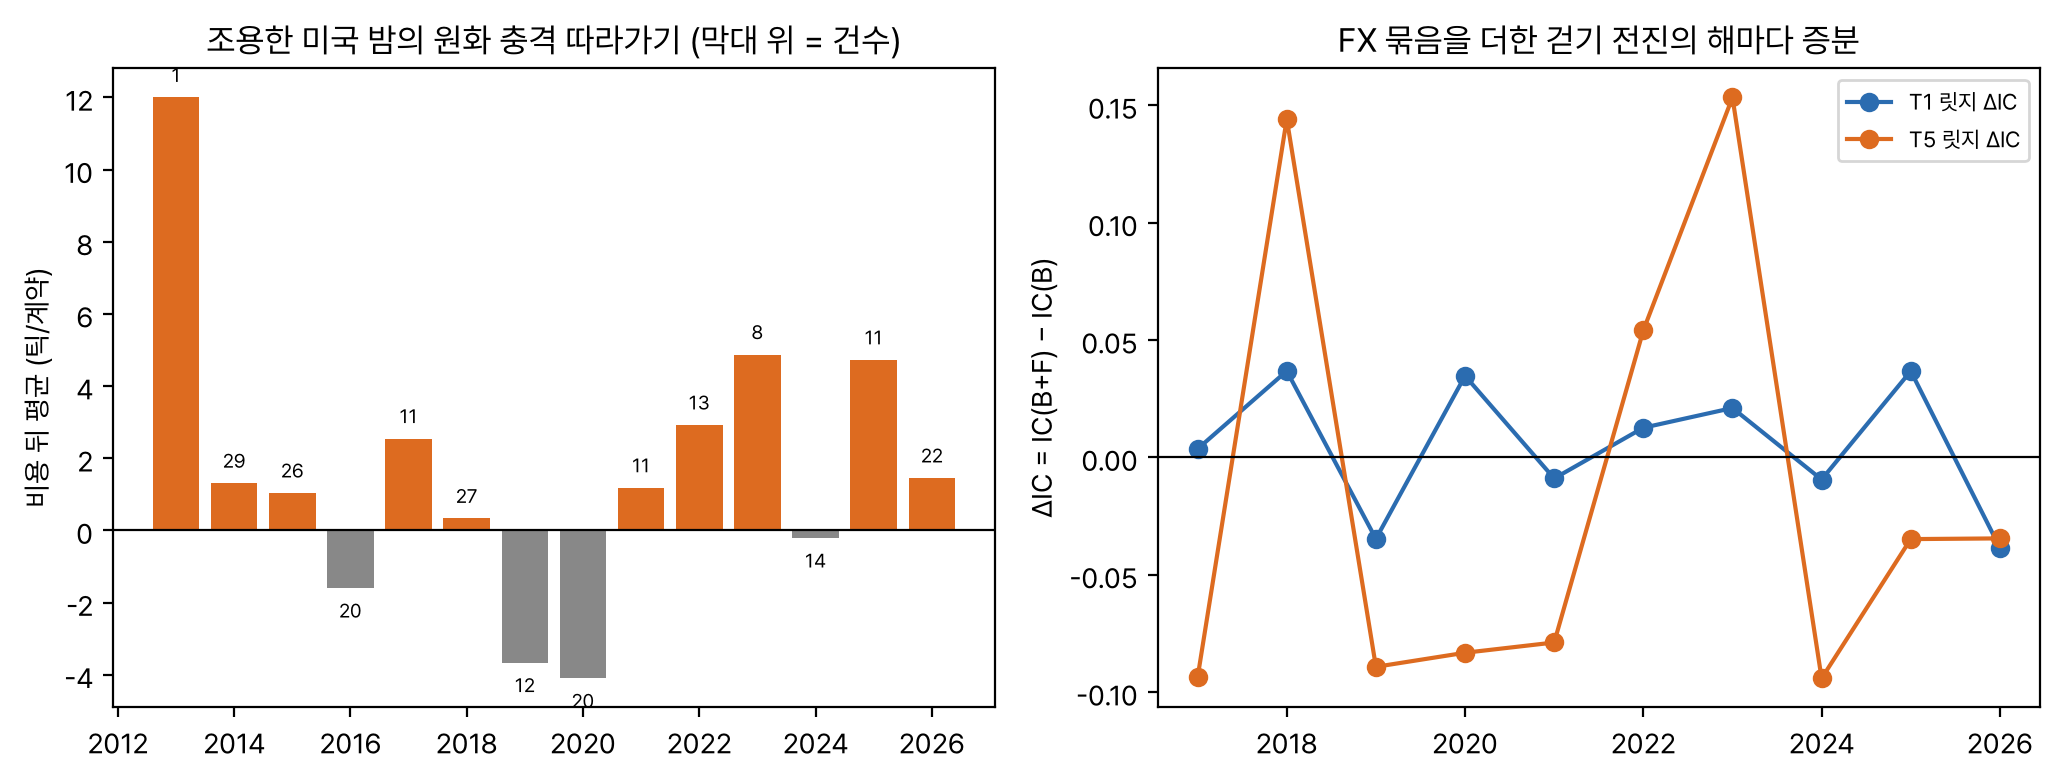
| H223 | 환율 특징 묶음이 걷기 전진 예측을 낫게 한다 | 릿지 ΔIC T1 −0.002, T5 −0.032 | 1.0 | 미지지 |
결론은 이렇다. 환율은 새 방향 예측기가 아니라, 이미 있는 미국 금리 되돌림을 언제 크게 걸지 고르는 필터로 쓸 때 값이 있다. 환율 특징을 모델에 넣어 방향을 맞히려 하면(H223) 아무것도 더하지 못했다.
용어와 기호
- 3선 · 10선
- 3년 및 10년 국채선물 근월물. 틱은 0.01 포인트 = 계약당 1만원
- s · e
- s 는 신호일(한국 거래일), e 는 그다음 한국 거래일(진입 세션)
- 시가 갭 · 장중
- 시가 갭 = e 시가 − s 종가, 장중 = e 종가 − e 시가. 틱 단위, 만기 롤이 걸린 날은 뺀다
- g_us
- 미국 10년 국채금리의 뉴욕 날짜 s 하루 변화(bp, FRED DGS10). 한국 e 개장 전에 알려진다
- NDF
- 역외 차액결제선물환. 1개월물 뉴욕 종가는 한국 시간 새벽 6~7시에 나온다
- g_fx
- 밤사이 원화 변화(%) = 100·ln((NDF 1M 뉴욕 종가 − 1개월 스왑포인트) / 서울 15:30 종가). + 면 원화 약세
- Δdxy
- 달러인덱스의 뉴욕 날짜 s 하루 로그 변화(%)
- ε
- 원화 고유 충격. g_fx 에서 Δdxy 와 g_us 로 설명되는 몫을 뺀 잔차. 계수는 s 이전 250일 회귀로만 정한다
- 되돌림
- 미국 금리가 3bp 이상 오른 밤 뒤 e 시가에 사고(내린 밤은 판다) e 종가에 청산하는 매매. 손익 π = sign(g_us) × 장중
- 불일치 · 일치
- sign(g_us) × sign(ε) < 0 이면 불일치. 미국 금리가 올랐는데 원화는 강했던 밤, 또는 그 반대다
- R1
- 되돌림을 하되 불일치 밤 2계약, 일치 밤 1계약을 거는 규칙
- R2
- |g_us| < 3bp 이고 |ε| 이 직전 250일의 상위 20% 인 밤, ε 방향(원화 약세면 매도)으로 e 시가에 들어가 종가에 청산
- 순환이동 귀무
- 특징 열만 시간축으로 통째로 밀어(60일 이상) 관계를 끊은 뒤 같은 통계를 다시 계산하길 반복해, 진짜 값이 얼마나 드문지 보는 방법
- 월 블록 부트스트랩
- 거래를 달 단위 묶음으로 다시 뽑아 평균의 분포를 만드는 방법
- Holm
- 여러 가설을 함께 볼 때 p 를 작은 것부터 보정해 우연히 하나 걸릴 위험을 막는 방법
- IC · ΔIC
- 예측과 실제 손익의 순위 상관(rank correlation). ΔIC 는 환율 묶음을 더한 모델의 IC 에서 더하지 않은 모델의 IC 를 뺀 값
- Wilson 하한
- 승률의 95% 신뢰구간 아래 끝
자료
| 계열 | 원천 | 기간 | 빈도 | 쓴 곳 |
|---|---|---|---|---|
| 3선·10선 일봉 | 사내 원장 선물일봉(기준가 사슬) | 2012-01 ~ 2026-10-27 | 일 | 모든 표적 |
| NDF 1M 뉴욕 종가 | 인포맥스 단말 | 2012-01-03 ~ 2026-10-27 | 일 | g_fx, ε |
| 원·달러 서울 시가·15:30 종가 | 인포맥스 단말(서울외국환중개) | 2012-01 ~ 2026-10-27 | 일 | g_fx, 레벨 돌파 |
| 야간 종가(02:00 또는 08:59) | 단말 1분봉에서 고름 | 2024-07 ~, 504일 | 일 | H216 견고성 |
| 스왑포인트 1M·1Y | 인포맥스 데이터 API(15:30) | 2012-01 ~ 2026-10-27 | 일 | g_fx 보정, 헤지 후 픽업 |
| 미국 2·5·10년 금리 | FRED | ~ 2026-10-26 | 일 | g_us, 통제 |
| 달러인덱스, 국고·미국 금리, IRS, 통안 1년 | 사내 일별 풀 | 2010 ~ | 일 | Δdxy, 통제 |
| CRS 1·5년, 옵션 ATM 1M, 외국인 코스피·국고 보유 | 인포맥스 단말 | 2012 ~(옵션 2015 ~) | 일 | H222 탐색, H223 |
| 3선 커브 손익(3선 매수·10선 매도 DV01 중립) | 앞선 커브 실험 패널 | 2012 ~ 2026-10-12 | 일 | H221 |
| 달러선물 1분봉 외국인 누적 수급 | 사내 원장 | 2019 ~ 2022-01 | 1분 | H219·H220(결함) |
현물 1분봉은 2024-01-10 부터, 해외 통화 1분봉은 2024-01 ~ 2026-08 만 받을 수 있어 표본 밖 시험(2017 ~)에 쓰지 못했다. 그래서 밤사이 원화의 주 원천은 2012년부터 있는 NDF 뉴욕 종가다.
방법
원화 고유 충격
원화는 달러가 전반적으로 강할 때, 그리고 미국 금리가 오를 때 함께 약해진다. 그 몫은 국채선물이 미국 금리로 이미 받는다. 그래서 g_fx 를 같은 밤의 Δdxy 와 g_us 에 회귀하고 남은 잔차 ε 만 쓴다. 회귀는 s 이전 250일로만 해서 미래 계수를 쓰지 않는다(관측 200개 미만이면 비운다). ε 의 표준편차는 0.33% 다.
검정과 판정 기준
- 표본 분할
- 발견 2013-01 ~ 2019-12, 확인 2020-01 ~ 2026-10. 판정은 전체 표본 검정에 더해 확인 구간 부호가 같아야 한다(H216)
- H216
- 시가 갭을 g_us, ε, Δdxy 에 회귀(HAC 지연 5). ε 을 넣어 늘어난 R² 를 ε 열 순환이동 1,000회와 비교
- H217
- 평일 연속 세션이고 |g_us| ≥ 3bp 인 밤. 불일치 평균 − 일치 평균 ≥ +1틱, 두 묶음을 각각 월 블록으로 2,000회 다시 뽑아 한쪽 p
- H218
- 비용 전 ≥ +0.8틱, 비용 뒤 > 0, ε 열 순환이동 1,000회(분위 선택까지 다시)
- H221
- 2022 ~ 2026 레벨 돌파 사건의 부호 맞춘 커브 손익 ≥ +1bp, 같은 요일 무작위 날 플라시보 2,000회
- H222
- 2016 ~ 헤지 후 픽업 20세션 변화 z 와 10선 20세션 손익의 Spearman > 0, 순환이동 2,000회, 통제 뒤 부분 상관 > 0
- H223
- ΔIC > 0 이 릿지와 GBM seed 5개 모두에서, 그리고 환율 묶음 순환이동 릿지 귀무 200회 p < 0.05. T1·T5 중 작은 p ×2
- 채택 문턱
- 비용 뒤 계약당 ≥ +1틱, 승률 ≥ 55% 이고 Wilson 하한 > 50%, 건수 ≥ 150, 연도 부호 ≥ 5/7 비율, Holm p < 0.05, 앞선 되돌림 매매와 겹침을 뺀 몫도 > 0
- 비용
- 왕복 1틱(스프레드 1틱 = 양쪽 반호가). 시가 진입, 종가 청산
모델
H216 ~ H222 는 학습하는 모델이 없다. 단순회귀와 조건부 평균이고, 회귀 계수는 표에 그대로 싣는다. 학습하는 모델은 H223 의 둘이다.
| 항목 | 값 |
|---|---|
| 학습 구간 | 2013-01-02 ~ 시험 연도 전 해 말, 표적 창이 시험 연도 전에 끝나는 행만(T1 1일, T5 5일 엠바고) |
| B 묶음(9열) | 미국 2·5·10년 밤사이 변화, Δdxy, 3선 전일 변화, 요일 더미 4 |
| F 묶음(15열) | g_fx, ε, ε 5일 합, 1M·1Y 스왑포인트 1일·5일 변화, 원화 20일 실현변동성, 가장 가까운 50원 레벨까지 거리, 옵션 ATM 수준과 5일 변화, CRS1Y − IRS1Y 5일 변화, 외국인 코스피 순매수 5일 합 z, 외국인 국고 보유 비중 20일 변화 |
| 전처리 | 결측은 학습 구간 중위수, 학습 구간 평균과 표준편차로 표준화 |
| 릿지 | α ∈ 10−2 ~ 104 25개, 시계열 5겹 CV 로 선택 |
| GBM | GradientBoostingRegressor, 깊이 3, 학습률 0.05, 트리 300, 부분 표본 0.8, seed 0 ~ 4 |
| 표적 | T1 = e 시가 → e 종가, T5 = e 시가 → s+5 종가(틱) |
결과
시가와 장중
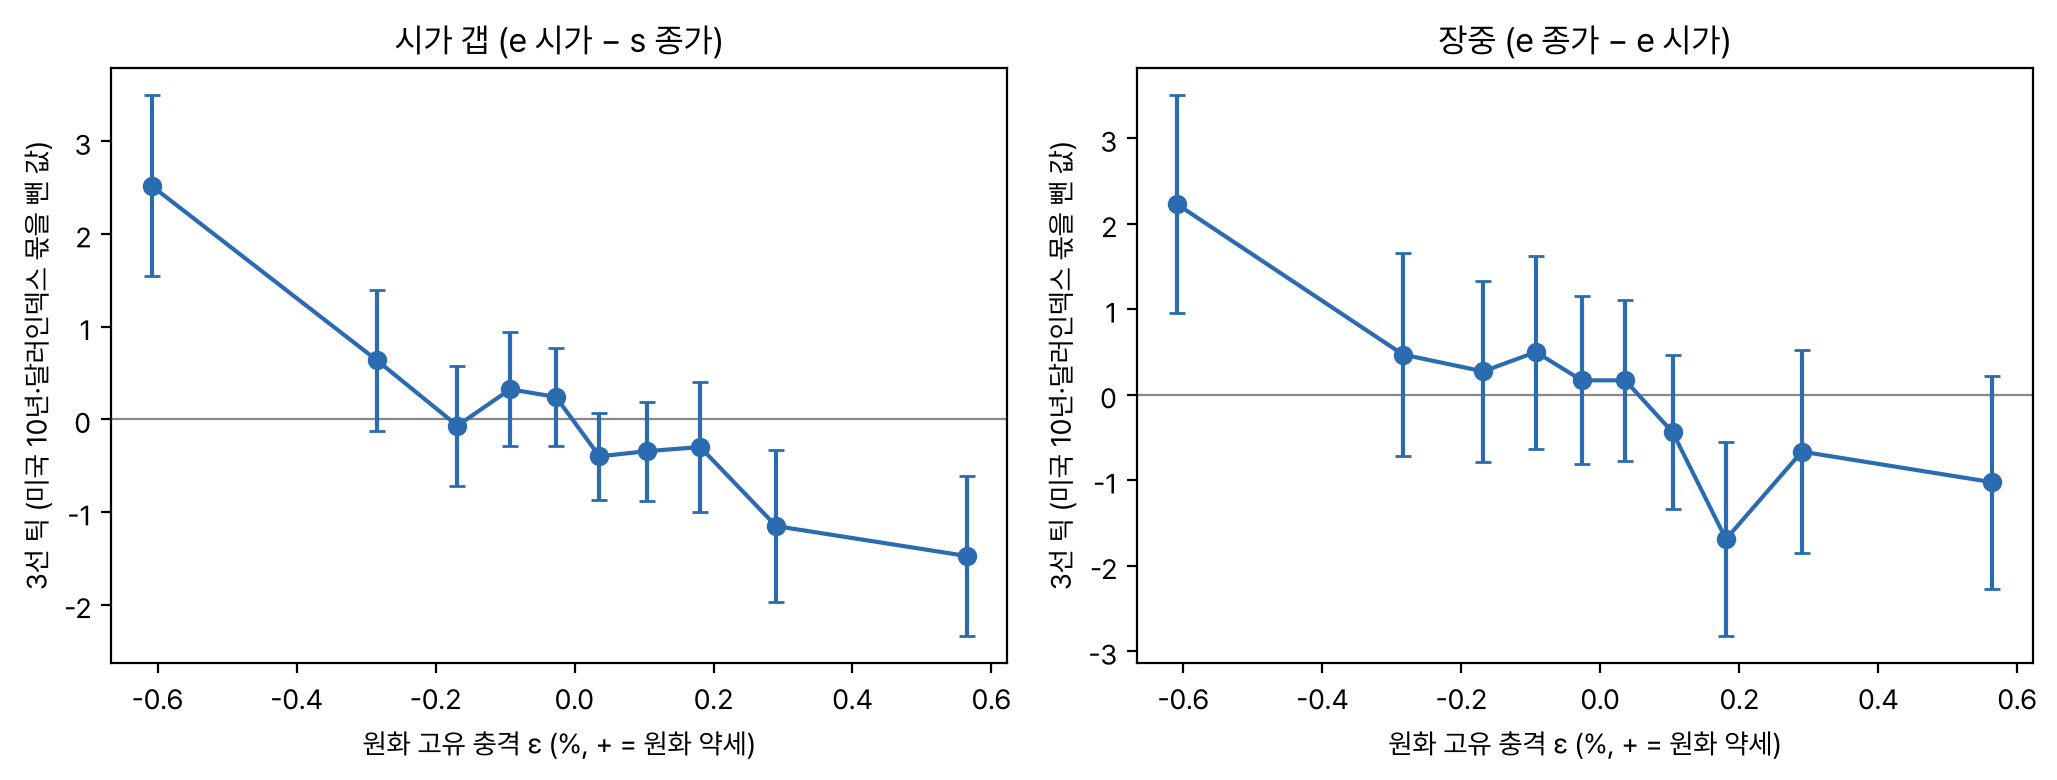
시가 갭 회귀의 ε 계수는 1% 원화 약세당 −3.61틱(HAC t −5.48)이다. ε 을 넣으면 R² 가 0.395 에서 0.415 로 오르고, 순환이동 1,000회 중 이만큼 오른 경우는 없었다(p 0.001). 발견 구간(−0.72, t −1.6)보다 확인 구간(−6.04, t −5.5)에서 훨씬 크다. 원화 거래가 밤으로 늘어난 2024-07 이후 서울 야간 종가로 바꿔도 −5.2(t −3.4)다. 10선은 −9.8(t −6.0)이다.
장중 손익을 같은 변수에 회귀하면(탐색) ε 계수는 −2.64틱(t −4.3)이다. 원화 정보는 시가에 일부만 들어가고 나머지는 장중에 같은 방향으로 이어진다.
불일치 밤 되돌림
| 묶음 | 건수 | 비용 전 평균(틱) | 승률 | |시가 갭|(틱) |
|---|---|---|---|---|
| 불일치 | 692 | 3.45 | 62.6% | 5.8 |
| 일치 | 626 | 0.97 | 51.3% | 7.9 |
| 차이 | +2.48 (p 0.0005) |
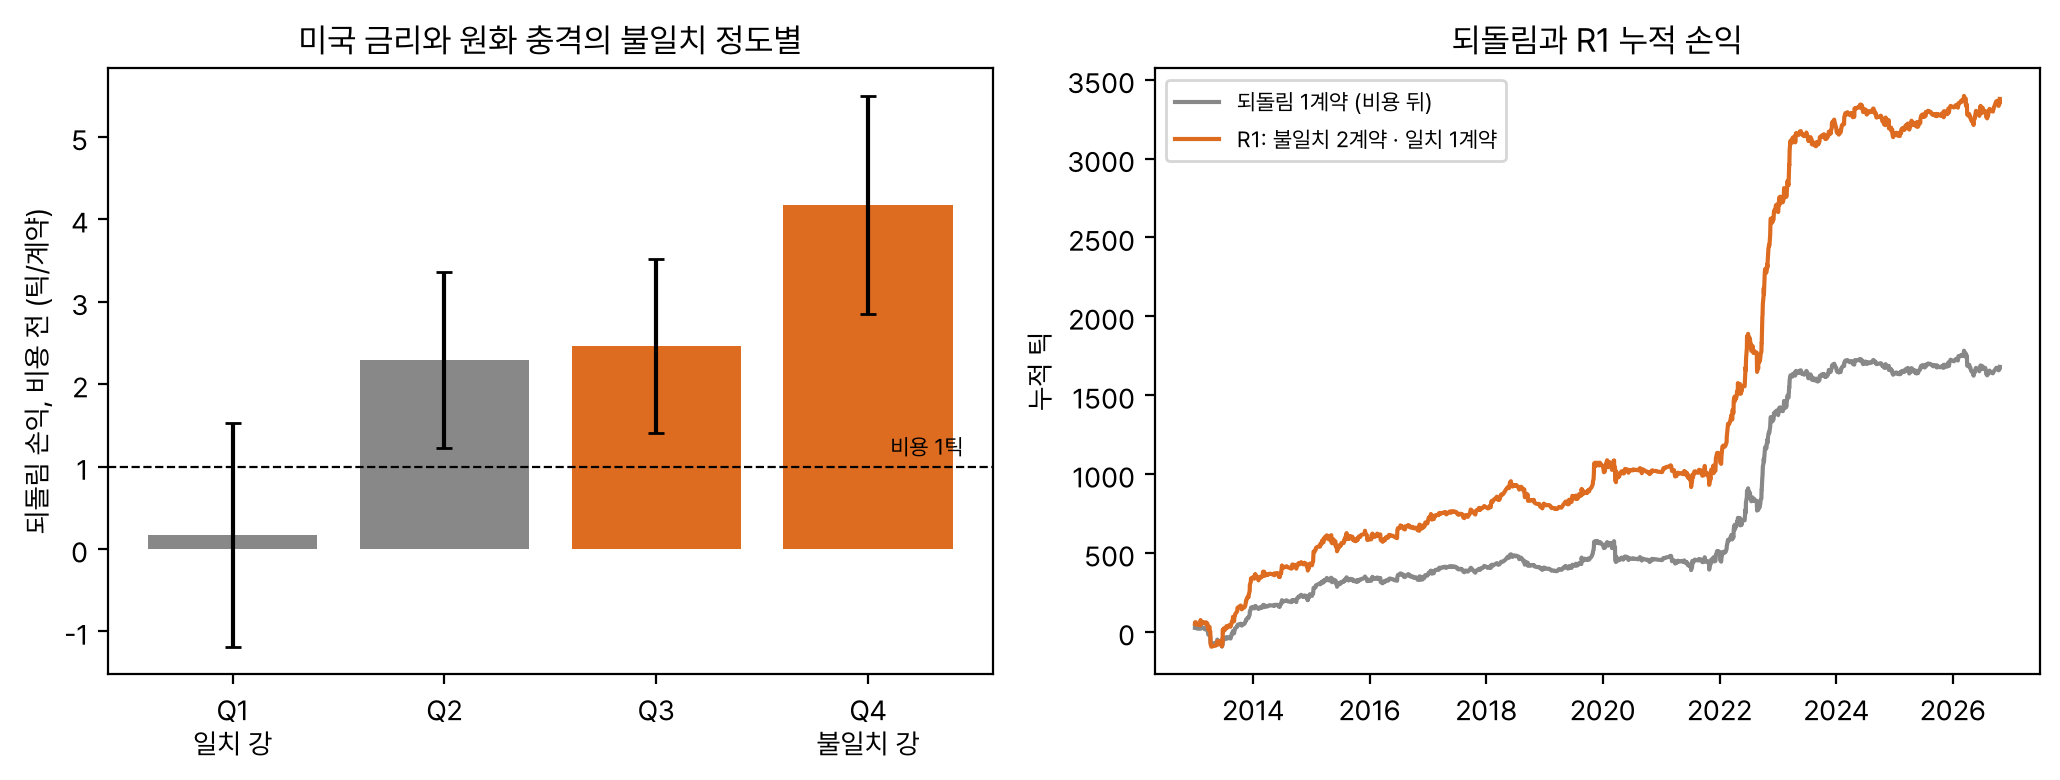
차이는 발견 구간 +1.32, 확인 구간 +3.45 로 두 구간 모두 양수이고, 해마다 보면 14년 중 13년이 양수다(2014 만 −2.1). 4분위로 나누면 0.17 → 2.29 → 2.47 → 4.18틱으로 단조롭다(탐색). 불일치 밤의 시가 갭이 오히려 작으니 «많이 벌어져서 많이 돌아온다» 는 설명은 맞지 않는다. 앞 절과 합치면, 미국 금리가 오른 밤에 원화가 강했다면 되돌림 매수가 원화 추종과 같은 방향이라 이득이 겹친다.
규칙과 채택 문턱
| 항목 | 문턱 | R1 불일치 2계약 | R2 조용한 밤 원화 추종 |
|---|---|---|---|
| 계약당 평균 | ≥ +1.0틱 | +1.68 | +0.56 |
| 승률 | ≥ 55% | 57.1% | 53.8% |
| Wilson 하한 | > 50% | 54.9% | 47.3% |
| 건수 | ≥ 150 | 1,318건(2,010계약) | 225 |
| 연도 양수 | ≥ 5/7 비율 | 12/14 | 10/14 |
| Holm p | < 0.05 | 0.004 | 0.018 |
| 겹침 뺀 몫 | > 0 | +2.45(불일치 몫) | 겹침 없음 |
| 판정 | 통과 | 미달 |
R1 은 되돌림만 했을 때(계약당 +1.27틱)보다 낫다. 그러나 누적 3,378틱 중 46% 가 2022년이고, 2022년을 빼면 계약당 +1.00틱이라 문턱에 겨우 닿는다. 불일치 밤만 거래하면(탐색) 692건, 비용 뒤 +2.45틱, 승률 60.8%, 연 50건, 연율 샤프 1.56 이고 2022년을 빼도 +1.61틱(59.1%)이다.
미지지와 판정 불가
- H221 레벨 돌파
- 2022 ~ 2026 돌파 28건(상향 14, 하향 14). 통안 1년 − 기준금리는 예상대로 +3.2bp 움직였지만 커브는 반대(−0.56bp), 플라시보 p 0.75
- H222 헤지 후 픽업
- 2,523일, Spearman −0.049(p 0.77), 통제 뒤 −0.056. CRS 5년판(탐색)도 +0.023 에 그쳤다
- H223 걷기 전진
- T1: 릿지 IC 0.133 → 0.132(p 0.18), GBM seed 5개 ΔIC +0.001 ~ +0.030 으로 양수였지만 릿지가 음수라 조건 미달. T5: 릿지 ΔIC −0.032(p 0.89), GBM 5개 모두 음수. 환율 정보를 일반 특징으로 넣으면 신호가 묻힌다
- H219·H220 판정 불가
- 달러선물 1분봉의 외국인 누적 수급은 2019 ~ 2022 연도마다 서로 다른 장중 경로가 2 ~ 3개뿐이었다(2020년 248일 중 3개). 같은 경로가 날짜만 바꿔 복사돼 있어 검정할 수 없었다. 진짜 값은 2026-06 ~ 08 의 15일뿐이다
한계
- 진입은 일봉 시가다. 3선 개장 단일가는 보통 수백 계약 넘게 체결되지만 시가 체결을 보장하지는 않는다.
- NDF 뉴욕 종가의 정확한 시각이 원천에 없다. 한국 06:00 ~ 07:00 으로 보고 08:20 판단 전에 알려진다고 가정했다.
- 이익이 2022년처럼 금리 변동이 큰 해에 몰린다. 조용한 해에는 R1 이 되돌림보다 조금 나은 정도다.
- H219·H220 이 결함 원천이라는 사실은 첫 실행에서 알았고, 그 두 가설만 «판정 불가» 로 고쳐 커밋했다. 나머지 판정 규칙은 바꾸지 않았다.
- 다음은 R1 을 표본 밖 장부에 올려 판정 규칙을 미리 잠그고 쌓는 일이다. 장중 환율 선물 투자자 수급은 지금부터 날마다 쌓아야 이력이 생긴다.
산출물
- 계획
protocol.md(사전등록 7d19b3f, 수정 583e289),collection_review.md - 자료 요청과 수집
data_request.md,code/collection/, 원천D:\data\project-at\raw\fx_request\ - 판정 런 코드
code/lib57.py,s1_daily.py,s2_intraday.py,s3_wf.py,s4_verdict.py - 그림 코드
code/render_figures.py - 런
results/20261028T133542_main/ - 런 안의 파일metrics.json, s1_daily.json, s2_intraday.json, s3_wf.json, h217_trades.csv, h218_trades.csv, h221_events.csv
Appendix
A. 데이터셋 실물
일별 패널(data/cache/exp0057/panel.parquet)의 2026-10-20 ~ 26 다섯 행. K 는 서울 15:30 종가, ndf 는 NDF 1M 뉴욕 종가, pt1m 은 1개월 스왑포인트(원).
| s | K | ndf | pt1m | g_fx | Δdxy | g_us | ε | 갭 | 장중 |
|---|---|---|---|---|---|---|---|---|---|
| 2026-10-20 | 1328.1 | 1324.8 | −1.30 | −0.151 | −0.268 | −3 | 0.113 | −3 | 11 |
| 2026-10-21 | 1325.2 | 1324.8 | −1.35 | 0.072 | 0.001 | 1 | 0.087 | −1 | −5 |
| 2026-10-22 | 1324.2 | 1324.6 | −1.20 | 0.121 | −0.073 | −17 | 0.456 | 24 | −17 |
| 2026-10-23 | 1324.6 | 1322.3 | −1.10 | −0.091 | 0.123 | 4 | −0.200 | −5 | 15 |
| 2026-10-26 | 1323.1 | 1324.9 | −1.05 | 0.215 | 0.261 | 0 | 0.067 | −4 | 13 |
B. 모델 입출력 실물
- Request meta
- R1 규칙, 신호일 2026-10-22, 진입 2026-10-23 시가
- Input
- g_us −17bp(미국 금리 하락, 되돌림은 매도), ε +0.456%(원화가 혼자 약함, 원화 추종도 매도), 다음 날이 달력상 바로 다음 날
- Model response
- sign(g_us)·sign(ε) = −1 → 불일치 → 시가 매도 2계약
- Ground truth check
- 장중 −17틱 → 계약당 +17틱, 비용 뒤 +16틱 × 2계약 = +32틱
C. 실험 설정
- 표본2013-01-02 ~ 2026-10-27(2012 는 ε 준비 구간), 발견 ~ 2019-12, 확인 2020-01 ~
- ε 회귀직전 250 관측 OLS(최소 200), 설명변수 Δdxy, g_us
- 되돌림 조건|g_us| ≥ 3bp, e 가 s 의 달력 다음 날, 롤 날 제외
- 비용왕복 1틱(1만원/계약)
- 검정순환이동 1,000 ~ 2,000회(seed 57), 월 블록 부트스트랩 2,000회, 플라시보 2,000회, 걷기 전진 귀무 200회(seed 223), Holm 8개, α 0.05