세 줄 요약
- 규칙 64개 중 2012 ~ 2019 에서 국고 3년 스왑 스프레드 되돌림 하나가 남았다(51건, 비용·캐리 뒤 +1.43bp, 승률 70.6%).
- 2020 ~ 2026 확인 구간에서는 50건, +0.80bp, 승률 60% 였다. 무작위 시점 진입보다는 뚜렷이 낫지만(p 0.001) 0 과 구분될 만큼은 아니다(t 1.2).
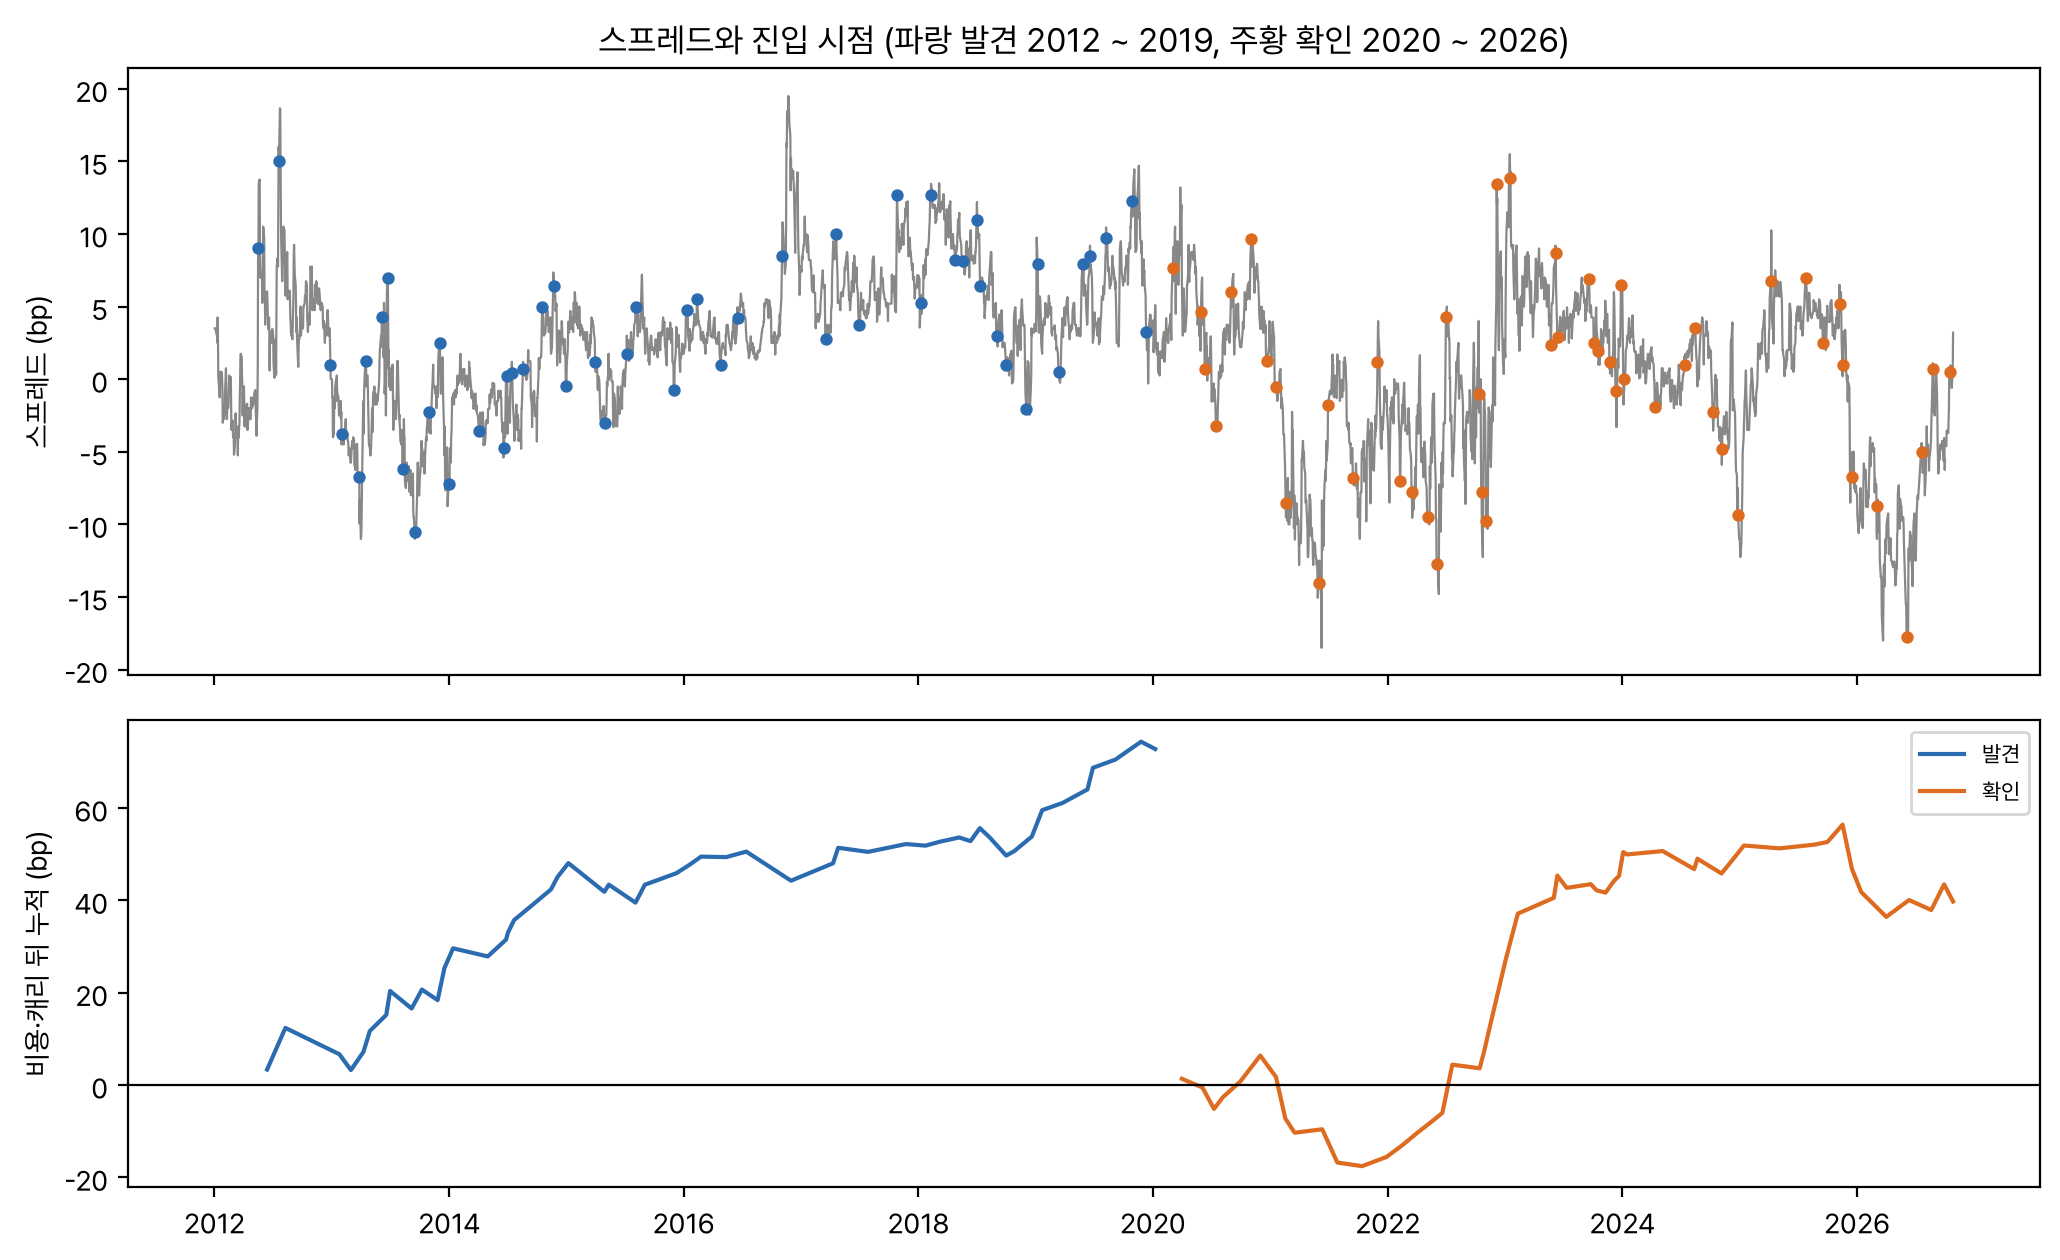
- 스프레드가 −15bp 근처로 추세처럼 내려간 2021 년과 2025 ~ 2026 년에 연달아 졌다. 채택 문턱(승률 하한 50% 초과, 연도 양수 5/7)은 넘지 못했다.
가설과 결론
2026-10-28 사용자 지시(«셋 다 해»)로 시작했다. 규칙을 2012 ~ 2019 에서만 고르고 따로 커밋해 잠근 뒤 2020 ~ 2026 에서 판정했다.
| 가설 | 내용 | 결과 | 판정 |
|---|---|---|---|
| H234 | 잠근 1번 규칙(국고 3년, 창 60일, 문턱 2, 최대 20일, 되돌림)의 확인 구간 평균 > 0 | +0.80bp, 시점 귀무 p 0.001 | 지지, 채택 미달 |
| H235 | 잠근 2번 규칙 | 다른 스프레드에서 후보 없음 | 미지지 |
국고 3년 스왑 스프레드 되돌림은 진입 시점이 의미 있는 독립 후보지만, 아직 «승률 높은» 규칙은 아니다.
용어와 기호
- 스왑 스프레드 S
- 같은 만기 채권 금리 − IRS 금리, bp. 통안 2년, 국고 3·5·10년 넷
- z
- (오늘 S − 직전 L일 평균) / 직전 L일 표준편차. 오늘은 평균에 넣지 않는다
- 되돌림 진입
- |z| ≥ θ 이면 다음 날 종가에 S 가 줄어드는(z > 0) 또는 늘어나는(z < 0) 쪽으로 잡는다. S 가 클 때는 채권 매수와 IRS 지급이다
- 청산
- z 가 0 을 지나면 다음 날 종가, 아니면 진입 뒤 H 거래일 종가
- 캐리
- 채권 매수·IRS 지급 쪽은 (채권 금리 − 레포) − (IRS − CD91) 를 보유일만큼 받는다. 반대쪽은 그만큼 낸다
- 비용
- 왕복 1.5bp(채권과 IRS 를 합쳐 보수적으로)
- 시점 귀무
- z 열을 250일 이상 통째로 밀어 같은 규칙을 1,000번 돌린 분포. «아무 때나 들어가면» 어떤지를 뜻하며, 비용만큼 음수에 중심이 있다
- DV01
- 금리 1bp 변화의 손익. 국고 3년 500억은 약 1,400만원/bp
자료와 방법
- 자료
- 일별 풀 장 마감 금리: 통안 2년, 국고 3·5·10년, IRS 2·3·5·10년, 레포, CD91. 2012-01 ~ 2026-10-27, 결측 0.1% 미만
- 규칙 모음
- 스프레드 4 × 창 L(60, 120) × 문턱 θ(1.5, 2) × 최대 보유 H(10, 20) × 방향(되돌림, 추세) = 64
- 고르기
- 발견 구간에서 건수 ≥ 20, 비용·캐리 뒤 t ≥ 2 인 규칙을 스프레드마다 하나씩 최대 둘. 국고 3년 규칙 둘만 넘어서 하나를 잠갔다
- 판정
- 확인 구간 평균 > 0 이고 시점 귀무 p < 0.05 면 지지. 채택은 승률 ≥ 55%, Wilson 하한 > 50%, 건수 ≥ 30, 연도 양수 ≥ 5/7 를 더한다
- 제외
- CRS 베이시스는 수집한 호가 폭이 중앙값 60bp 라 비용을 정할 수 없어 뺐다
결과
| 항목 | 발견 2012 ~ 2019 | 확인 2020 ~ 2026 |
|---|---|---|
| 건수 | 51 | 50 |
| 스프레드 움직임 | +2.65 | +2.48 |
| 캐리 | +0.28 | −0.19 |
| 비용·캐리 뒤 | +1.43 | +0.80 |
| 승률 | 70.6% | 60.0% (하한 46.2%) |
| t (0 대비) | 3.05 | 1.20 |
| 평균 보유 | 19.1일 | 19.1일 |
확인 구간 연도별 평균은 2020 +0.25, 2021 −2.89, 2022 +4.74, 2023 +2.33, 2024 +0.20, 2025 −1.68, 2026 −0.41bp 다. 스프레드 움직임 몫은 두 구간이 거의 같고(+2.6, +2.5bp), 줄어든 것은 캐리와 손실 해의 크기다. 국고 3년 500억(DV01 약 1,400만원/bp)이면 거래당 +0.8bp 는 약 1,100만원, 한 해 7건 안팎이다.
한계
- 일별 장 마감 금리로 진입·청산했다. 채권과 IRS 를 같은 시각에 맞춰 체결하는 비용과 채권 매도 쪽 대차 비용은 1.5bp 에 묶었다.
- 시점 귀무는 비용만큼 음수에 중심이 있어, «0 보다 크다» 는 검정(t 1.2)보다 관대하다. 판정 규칙은 계획대로 시점 귀무를 썼다.
- 스프레드가 한쪽으로 추세를 탄 해(2021, 2025)에 연달아 진다. 손절이나 추세 거르기는 이번 규칙 모음에 없다.
산출물
- 계획
protocol.md(사전등록 6482184, 잠금 00d117e) - 코드
code/s1_rv.py(발견·확인),code/render_figures.py - 런
results/20261028T150740_discover/,results/20261028T150753_confirm/(H234_trades.csv, metrics.json)
Appendix
A. 데이터셋 실물
2026-10-27 풀 값: 국고 3년 3.762%, IRS 3년 3.730% → 스프레드 +3.2bp. 레포 3.02%, CD91 3.27%. 거래 CSV 는 한 거래가 한 행이고 열은 signal, entry, exit, q(−1 = 스프레드 축소 쪽), move(bp), carry(bp) 다.
B. 모델 입출력 실물
- Request meta
- H234 규칙, 신호일 s 의 장 마감
- Input
- 국고 3년 − IRS 3년 스프레드와 직전 60일 평균·표준편차로 만든 z
- Model response
- z ≥ 2 → 다음 날 종가에 채권 매수·IRS 지급, z ≤ −2 → 반대. z 가 0 을 지나면 다음 날 종가, 늦어도 20 거래일 뒤 청산
- Ground truth check
- 확인 구간 50건, 비용·캐리 뒤 평균 +0.80bp, 중앙값 +0.96, 최악 −9.6, 최고 +15.6bp
C. 실험 설정
- 발견 / 확인2012-01-02 ~ 2019-12-30 / 2020-01-02 ~ 2026-10-27(진입 기준)
- 비용 · 캐리왕복 1.5bp · 레포와 CD91 로 계산
- 검정z 열 순환이동 1,000회(250 ~ N−250, seed 234), Holm 1개