세 줄 요약
- 원래 아이디어는 미국 채권 ETF 의 설정과 환매(상장좌수 변화)를 보는 것이었지만 단말에 그 열이 비어 있어, TLT 거래량의 직전 60일 대비 z × 가격 부호를 수급 대리 x 로 썼다.
- x 의 10선 다음 날 장중 계수는 발견 +0.21틱(t 0.32)으로 부호만 양으로 정해졌고, 확인 구간에서는 −2.81틱(t −2.68)으로 반대 방향이 유의했다. 사전등록 방향의 한쪽 p 는 1.00(0.996)이다.
- 판정은 폐기다. 큰 거래가 실린 TLT 상승 밤에 한국 10선은 시가에 크게 오르고(갭), 확인 구간에서는 장중에 되밀렸다. 미국 장기채 수요가 다음 날 장중까지 이어지는 증거는 없다.
가설과 결론
미국 장기 국채 ETF 로 돈이 몰리면 ETF 운용사는 실제 장기 국채를 사야 하고, 그 수요는 미국 장기 금리를 누르며 다른 나라 장기채 수요로 번질 수 있다. 원안(아이디어 15)은 TLT, IEF, SHY 의 설정과 환매, 그리고 국내 장기 국고채 ETF 흐름을 묶어 이 수요를 직접 재는 것이었다.
설정과 환매 자료를 구할 수 없어서, 이 실험은 «평소보다 큰 거래가 가격 상승과 함께 들어왔다» 를 장기채 수요의 대리로 쓴다. 큰 거래와 상승이 같이 오면 사려는 쪽이 급했다는 뜻이고, 큰 거래와 하락이 같이 오면 팔려는 쪽이 급했다는 뜻이다. 그 압력이 미국 금리 변화 위에 한국 10년 국채선물 다음 날 장중을 더 설명하는지 물었다. 판정 문장에 «대리» 를 적는다.
- 가설
- H262. y = a + bus·g_us + bε·ε + bx·x (HAC 5) 에서 확인 구간 bx 가 발견 구간에서 나온 부호 방향으로 한쪽 p < 0.05 이다. x = z_v·sign(r_TLT).
- 결론
- 미지지, 폐기. 발견 bx = +0.21(t 0.32)로 부호를 양으로 정했고, 확인 bx = −2.81(t −2.68)이다. 사전 방향 한쪽 p 0.996.
| 가설 | 내용 | 결과 | 한쪽 p | 판정 |
|---|---|---|---|---|
| H262 | 확인 구간 bx 가 발견 부호(+) 방향 | −2.81 (t −2.68) | 0.996 | 폐기 |
2차 프로그램 주가설 17개(H259 ~ H275)의 Holm 보정 p 는 1.00 이다. 확인 구간의 음의 계수는 통계적으로 뚜렷하지만, 발견 구간에서 정해진 방향과 반대이고 결과를 본 뒤 방향을 바꾸는 것은 사후 선택이다. 판정은 사전등록대로 폐기이며, 음의 관계는 다음 실험을 위한 관찰로만 남긴다.
용어와 기호
- 10선
- 한국거래소 10년 국채선물. 금리가 오르면 가격이 내린다
- 틱
- 국채선물 가격의 최소 단위 0.01. 계약(액면 1억원)당 1만원
- bp
- 금리 0.01%p
- 세션 s, e
- s 는 정보가 쌓이는 한국 거래일(뉴욕 날짜 s 종가가 나온 날), e 는 그다음 한국 거래일
- y (intra_next10)
- 세션 e 의 10선 시가에서 종가까지의 손익(틱)
- gap_next10
- 10선 s 종가에서 e 시가까지의 갭(틱)
- TLT, IEF, SHY
- 미국 국채 ETF. TLT 는 만기 20년 이상, IEF 는 7 ~ 10년, SHY 는 1 ~ 3년 국채에 투자한다
- 설정과 환매
- ETF 의 좌수가 새로 만들어지거나 없어지는 것. 실제 자금 유출입을 보여 주지만 이 실험에서는 자료가 없었다
- z_v
- 거래량 z. v = log(TLT 거래량), z_v = (v − 직전 60일 평균) / 직전 60일 표준편차(최소 40일). 그날 값은 평균과 표준편차에 넣지 않는다
- r_TLT
- TLT 뉴욕 종가 하루 로그 변화(%). 프로그램 공통 거르기 적용
- x (수급 대리)
- x = z_v·sign(r_TLT). 큰 거래 + 상승이면 큰 양수(수요), 큰 거래 + 하락이면 큰 음수(매도 압력)
- g_us
- 미국 10년 국채금리 하루 변화(bp, 뉴욕 날짜 s)
- ε
- 원화 고유 충격. 밤사이 원화 변화 가운데 달러인덱스와 미국 금리로 설명되지 않는 나머지(직전 250일 롤링 회귀 잔차)
- HAC 표준오차, t
- 자기상관과 이분산을 감안한 Newey-West 표준오차(지연 5). t 는 계수를 표준오차로 나눈 값
- 한쪽 p
- «효과가 0 인데 우연히 사전에 정한 방향으로 이만큼 나올 확률». 반대 방향으로 크면 1 에 가깝다. 정규분포 근사
- ΔR²
- g_us 와 ε 만 쓴 회귀 대비 x 를 넣어 늘어난 설명 비율
- 발견 구간, 확인 구간
- 발견 2013-01 ~ 2022-12 에서 부호를 정하고, 확인 2023-01 ~ 2026-10 에서만 판정한다
- Holm 보정
- 여러 가설을 함께 시험할 때 작은 p 부터 남은 가설 수를 곱해 키워 우연한 통과를 막는 방법
- 롤 날
- 10선 근월물 교체가 걸친 날. 표본에서 뺀다
- 분위
- x 를 작은 값부터 다섯 묶음으로 같은 개수씩 나눈 것
자료
데이터셋과 자료 제약
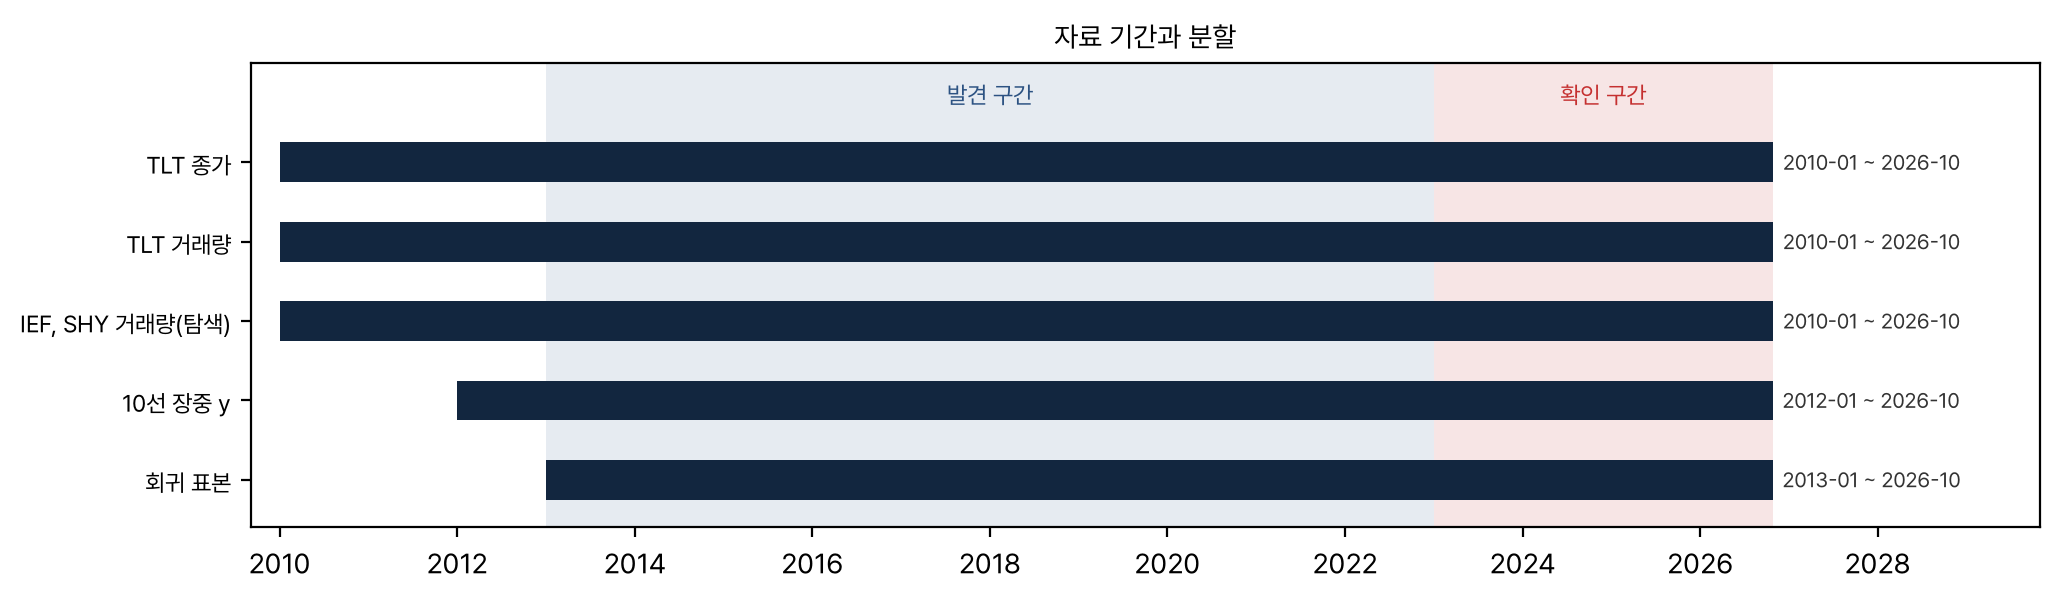
단말에서 미국 ETF 의 상장주식수, 발행주식수, 시가총액 열을 요청했지만 0행이 돌아왔다(2026-10-29 확인). 국내 장기 국고채 ETF 흐름은 아직 수집되지 않았다. 그래서 사전등록 단계에서 원안을 거래량 부호 압력으로 바꿨다. 이 변경은 결과를 보기 전에 프로토콜에 적혔다.
| 자료 | 원천 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|---|
| TLT 종가 | 인포맥스 단말 해외 종가(뉴욕 날짜) | 2010-01 ~ 2026-10 | 일 | r_TLT |
| TLT 거래량 | 인포맥스 단말 | 2010-01 ~ 2026-10 | 일 | z_v |
| IEF, SHY 종가와 거래량 | 인포맥스 단말 | 2010-01 ~ 2026-10 | 일 | 탐색 E1 |
| 미국 10년 금리 | FRED DGS10 | 2013 ~ 2026-10 | 일 | g_us(통제), 탐색 E2 |
| 원화 NDF, 1개월 스왑포인트, 달러인덱스 | 인포맥스 단말 | 2013 ~ 2026-10 | 일 | ε(통제) |
| 10선 시가, 종가 | 인포맥스 단말 일봉(연결) | 2012-01 ~ 2026-10 | 일 | y, 시가 갭 |
표본과 분할
| 항목 | 발견 2013-01 ~ 2022-12 | 확인 2023-01 ~ 2026-10 |
|---|---|---|
| 회귀 표본 | 2,324 | 861 |
| y 표준편차(틱) | 33.2 | 33.3 |
| x 표준편차 | 1.08 | 1.11 |
| |x| > 2 인 날 비율 | 5.6% | 6.1% |
| x 와 g_us 의 상관 | −0.34 | −0.35 |
x 와 미국 10년 금리 변화의 상관이 −0.34 다. TLT 가 오르는 날은 미국 금리가 내리는 날이므로 당연하다. 회귀가 g_us 를 함께 넣는 이유가 이것이다.
언제 무엇을 아는가
| 시각 | 일어나는 일 |
|---|---|
| s 일 15:45 | 한국 10선 정규장 마감 |
| e 일 05:00 ~ 06:00 | 뉴욕 날짜 s 의 TLT 종가와 하루 거래량(뉴욕 16:00), 미국 10년 금리 확정. 여름은 한 시간 이르다 |
| e 일 08:20 이전 | z_v, x 계산(정보 마감) |
| e 일 개장 | 10선 시가(2025-11 까지 09:00, 2025-12 부터 08:45) |
| e 일 15:45 | 10선 종가, y 확정 |
방법
프로그램 공통 규칙
이 실험은 다자산 2차 프로그램(0081 ~)에 속한다. 페이지가 혼자 읽히도록 관련 규칙을 옮긴다.
- 실험마다 주가설 하나. 나머지는 탐색으로 적고 판정에 쓰지 않는다.
- T1 증분 회귀. y 를 g_us, ε 와 새 변수에 회귀(HAC). 발견 구간에서 계수 부호를 정하고, 확인 구간에서 그 방향 한쪽 p < 0.05 이면 지지. 롤 날 제외.
- 분할. 발견 2013-01 ~ 2022-12, 확인 2023-01 ~ 2026-10.
- 2차 Holm. 0081 이후 주가설 p 전체에 Holm 을 건다.
- 이상 체결 거르기. 하루 로그 변화가 직전 250일 표준편차의 10배를 넘으면 기업행위로 보고 결측. |r| > 12% 이고 다음 날 반대로 80% 이상 되돌아가면 잘못 찍힌 값으로 보고 두 날 결측.
- 채택 문턱. 확인 구간 차이 > 0, 블록 p < 0.05, 2차 Holm < 0.05, 확인 연도 다수 양수, 기존 카드와 같은 날짜 손익 상관 0.5 미만. 회귀만 유의하면 «보류(설명력만)».
이 실험의 절차
- 수급 대리. TLT 거래량의 로그를 직전 60일로 표준화해 z_v 를 내고, 가격 변화 부호를 곱해 x 를 만든다.
- 회귀. y 를 g_us, ε, x 에 회귀하고 HAC(지연 5)로 t 를 낸다. 발견, 확인 따로.
- 판정. 발견 bx 의 부호(+) 방향으로 확인 한쪽 p 를 계산한다.
- 탐색(판정에 쓰지 않음). E1 IEF, SHY 에 같은 정의를 쓴 x 와 세 ETF 평균. E2 r_TLT 를 미국 10년 변화에 직전 250일 롤링 회귀한 잔차(가격이 금리보다 더 간 몫). E3 목표를 10선 시가 갭으로. (프로토콜의 30선 장중은 돌리지 않았다.)
모델
모델은 설명 변수 셋의 선형회귀다. x 는 «거래가 얼마나 비정상적으로 컸는가» 에 «어느 쪽이 급했는가» 의 부호를 붙인 값이라 단위가 표준편차다. bx 는 x 가 1 오를 때 다음 날 10선 장중이 몇 틱 달라지는지를 뜻한다. 미국 금리 변화와 원화 충격은 이미 알려진 밤사이 정보를 빼는 통제 변수다.
| 항목 | 값 |
|---|---|
| 목표 y | 10선 e 시가 → e 종가(틱) |
| 설명 변수 | 상수, g_us(bp), ε(%), x |
| 거래량 표준화 창 | 직전 60일(최소 40일), 그날 제외 |
| 추정 | 최소제곱, 구간별 한 번 |
| 표준오차 | Newey-West HAC, 지연 5, Bartlett 가중 |
| 제외 | 10선 롤 날, 변수가 하나라도 없는 날, 거래량 0 인 날 |
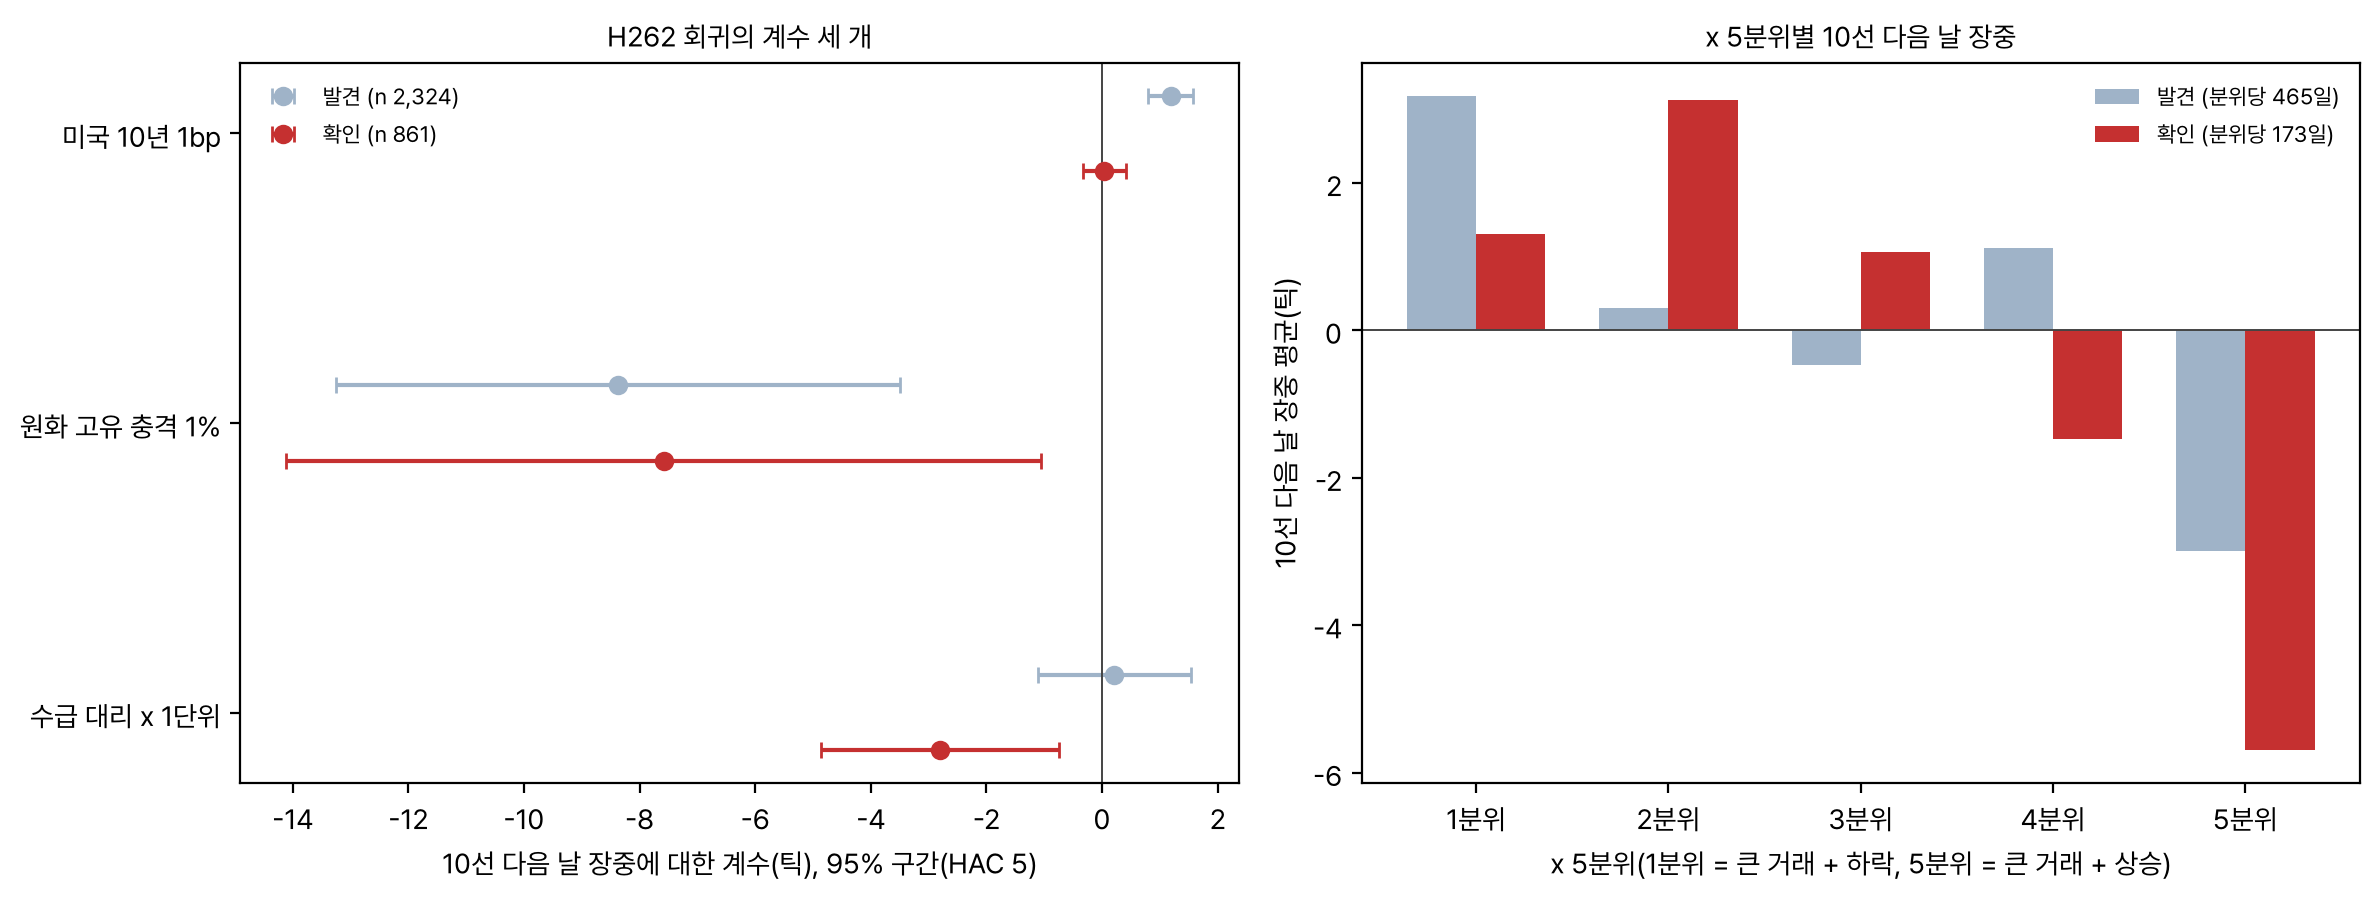
| 변수 | 발견 | 확인 |
|---|---|---|
| 상수 | +0.17 (0.26) | −0.45 (−0.43) |
| g_us, 1bp 당 | +1.18 (5.84) | +0.04 (0.19) |
| ε, 1% 당 | −8.38 (−3.37) | −7.58 (−2.27) |
| x, 1단위당 | +0.21 (0.32) | −2.81 (−2.68) |
| R² | 0.0358 | 0.0149 |
| ΔR²(x 몫) | 0.00004 | 0.0077 |
결과
확증 결과
| 항목 | 발견 2013 ~ 2022 | 확인 2023 ~ 2026-10 |
|---|---|---|
| 표본 | 2,324 | 861 |
| x 계수(틱/단위) | +0.21 (t 0.32) | −2.81 (t −2.68) |
| 한쪽 p(+ 방향) | (부호를 정하는 데 씀) | 0.996 |
| ΔR² | 0.00004 | 0.0077 |
| 2차 Holm 보정 p(17개) | 1.00 |
발견 구간의 t 0.32 는 부호를 정할 근거로는 사실상 동전 던지기였다. 사전등록 규칙은 그래도 그 부호를 쓰게 했고, 확인 구간은 반대쪽으로 갔다. 사전 방향 기준으로는 «효과 없음» 보다 더 나쁜 결과(반대 방향)다.
시가 갭과 연도로 보면
아래는 확증 런과 같은 표본으로 다시 계산한 기술 통계다. 판정에 쓰지 않는다.
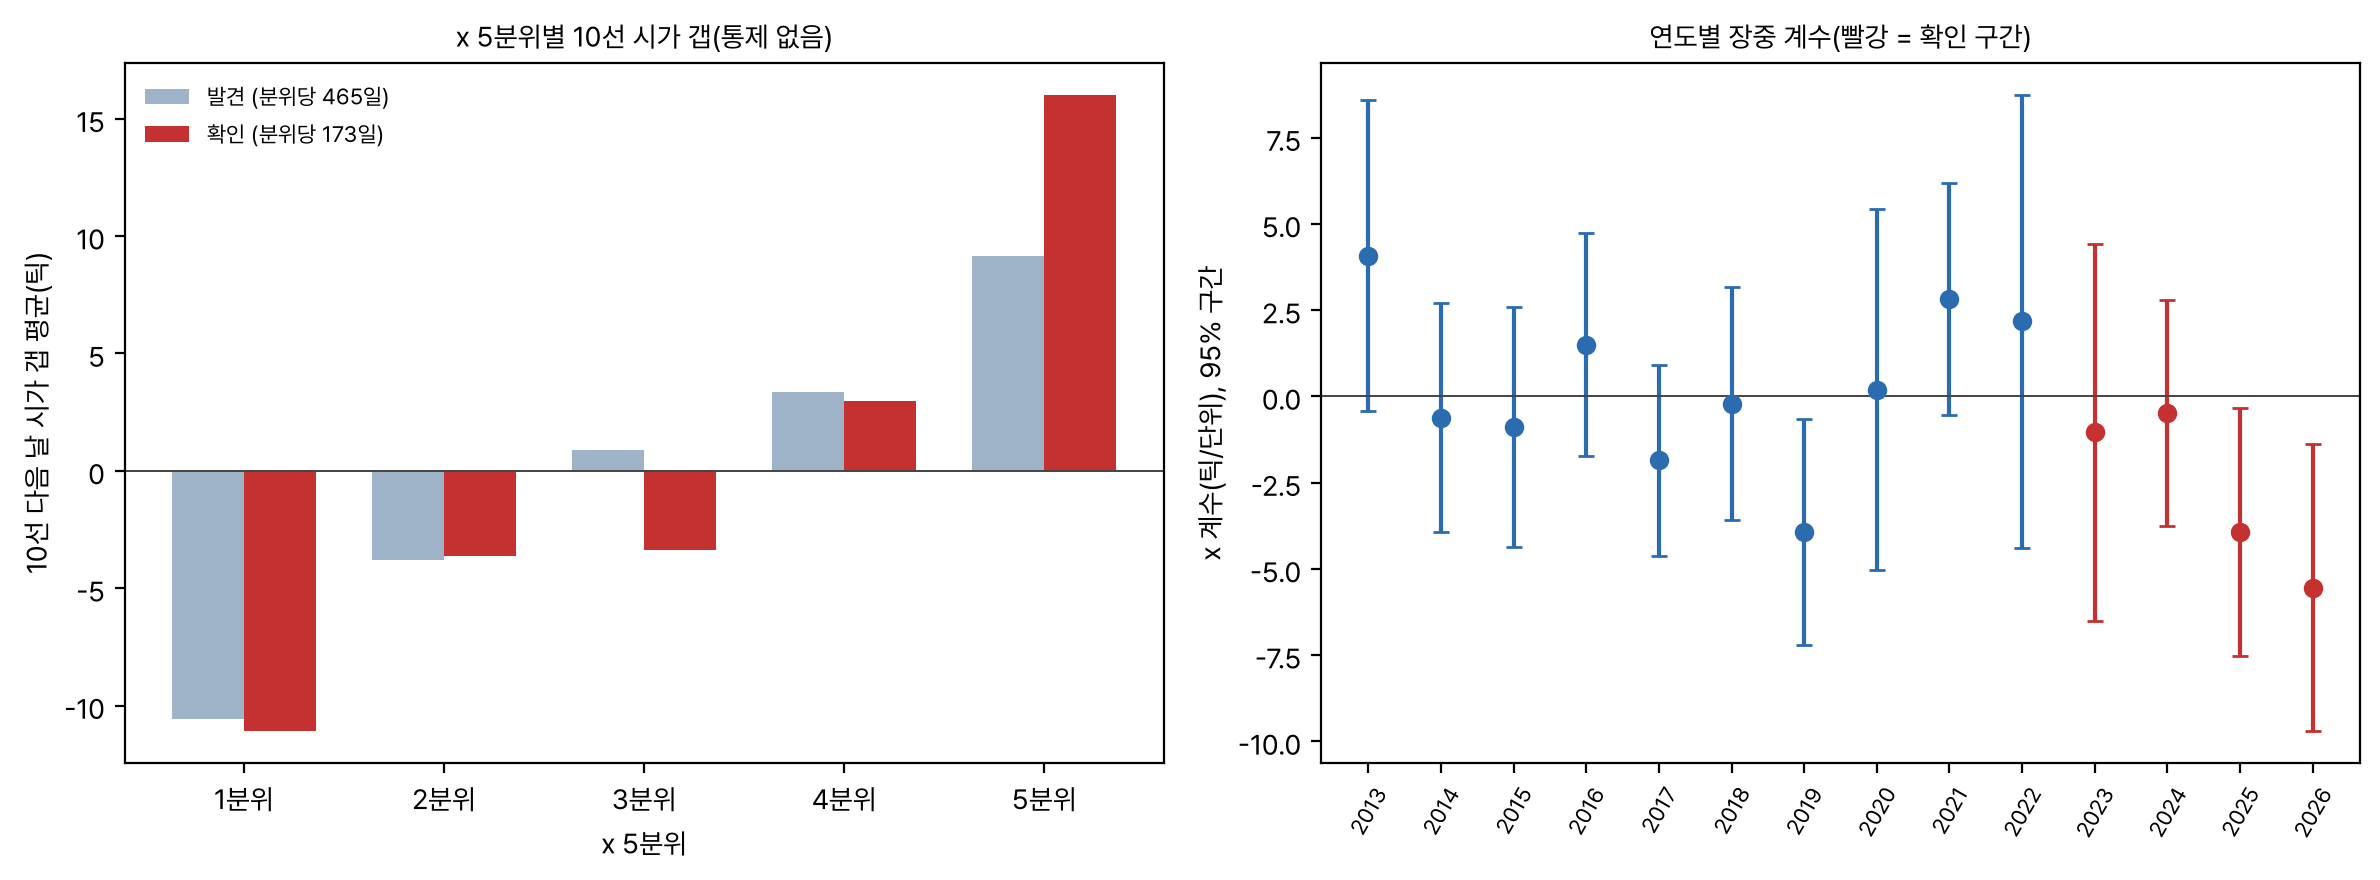
| 분위 | 발견 x 평균 | 발견 장중 | 발견 갭 | 확인 x 평균 | 확인 장중 | 확인 갭 |
|---|---|---|---|---|---|---|
| 1(큰 거래 + 하락) | −1.51 | +3.18 | −10.56 | −1.53 | +1.30 | −11.10 |
| 2 | −0.62 | +0.30 | −3.80 | −0.59 | +3.13 | −3.65 |
| 3 | −0.06 | −0.47 | +0.87 | −0.06 | +1.06 | −3.38 |
| 4 | +0.51 | +1.12 | +3.37 | +0.55 | −1.48 | +2.97 |
| 5(큰 거래 + 상승) | +1.45 | −3.00 | +9.17 | +1.52 | −5.70 | +16.01 |
| 분위당 표본 | 464 ~ 465 | 172 ~ 173 | ||||
| 연도 | 계수 | 연도 | 계수 |
|---|---|---|---|
| 2013 | +4.07 (1.77) | 2020 | +0.19 (0.07) |
| 2014 | −0.62 (−0.36) | 2021 | +2.82 (1.64) |
| 2015 | −0.89 (−0.50) | 2022 | +2.17 (0.65) |
| 2016 | +1.50 (0.91) | 2023 | −1.04 (−0.37) |
| 2017 | −1.86 (−1.32) | 2024 | −0.47 (−0.28) |
| 2018 | −0.21 (−0.12) | 2025 | −3.93 (−2.14) |
| 2019 | −3.93 (−2.35) | 2026(10월까지) | −5.55 (−2.62) |
통제 없는 분위 평균에서 두 구간 모두 5분위의 장중이 가장 낮다. 발견 구간 전체 회귀 계수가 양으로 나온 것은 g_us 를 함께 넣은 뒤의 값이고, 연도별로는 +4 와 −4 사이를 오갔다. 확인 구간 음의 계수는 2025 ~ 2026 년에서 주로 나왔다.
탐색 결과
| 항목 | 발견 | 확인 |
|---|---|---|
| E3 x 의 10선 시가 갭 계수 | +1.25 (2.73) | +0.87 (0.97) |
| E2 TLT 가격이 미국 10년보다 더 간 잔차 | +2.35 (0.93) | −3.94 (−1.09) |
| E1 IEF 같은 정의 | −0.17 (−0.28) | −0.82 (−0.84) |
| E1 SHY 같은 정의 | −0.11 (−0.15) | +2.77 (2.41) |
| E1 세 ETF 평균 | −0.06 (−0.07) | −0.46 (−0.31) |
미국 금리를 통제한 뒤에도 발견 구간에서는 x 가 클수록 한국 10선 시가가 더 올랐다(t 2.73). 만기가 짧은 SHY 는 확인 구간에서 TLT 와 반대 부호로 유의하게 나와, 세 ETF 를 평균하면 서로 지워진다. ETF 마다 부호가 제각각이라 하나의 «채권 ETF 수급» 신호로 묶을 수 없다.
하루를 따라가 보기
뉴욕 날짜 2026-10-22 에 미국 10년 금리가 −17bp 내렸고 TLT 는 +1.85% 올랐다. 거래량은 6,564만 주로 직전 60일 평균보다 크게 많아 z_v = 1.37, 따라서 x = +1.37(수요 압력)이다.
- 다음 날 10선 시가 갭: +89틱. 미국 금리 하락이 시가에 한꺼번에 들어갔다.
- 발견 계수로 본 장중 기대: 0.17 + 1.18 × (−17) − 8.38 × 0.46 + 0.21 × 1.37 ≈ −23.5틱. x 몫은 +0.3틱에 그친다.
- 실제 장중: −55틱. 시가에 오른 몫의 일부를 장중에 되돌렸다.
확인 구간 음의 계수는 이런 날, 즉 «미국 장기채 강세가 시가에 과하게 들어간 뒤 장중 되돌림» 이 x 에도 묻어난 것으로 보인다.
해석
거래량이 크게 실린 TLT 상승 밤은 한국 10선 시가를 끌어올린다. 발견 구간에서는 미국 금리를 통제한 뒤에도 그랬다(갭 t 2.7). 확인 구간에서는 그 뒤 장중에 되밀렸다. 이것은 «미국 장기채 수요가 한국에 이어진다» 가 아니라 «미국 장기채 강세가 한국 시가에 과하게 들어갔다가 되돌아간다» 는 모양이며, 기존 카드(미국 금리 밤사이 변화의 되돌림)와 같은 성질이다. 거래량 대리는 진짜 자금 흐름이 아니므로, 설정과 환매 자료가 생기면 원안대로 다시 해 볼 여지는 남아 있다.
한계
- 대리 변수다. 거래량은 사는 쪽과 파는 쪽이 같이 만든다. 부호는 그날 종가 방향으로만 붙였고, 실제 자금 유출입(설정과 환매)과의 관계는 확인하지 못했다.
- x = z_v·sign(r) 은 거래가 평소보다 적은 날(z_v < 0)에 부호가 뒤집힌다. 조용한 하락 날이 약한 양수가 되는 식이다.
- 발견 구간 계수가 t 0.32 로 부호 결정이 사실상 우연이었다. 이 규칙의 약점이 그대로 드러난 사례다.
- 프로토콜에 적은 탐색 가운데 30선 장중은 돌리지 않았다.
- 확인 구간 음의 계수는 2025 ~ 2026 년에 몰려 있다.
산출물
- 계획
protocol.md(사전등록 a541d3e, §0 자료 제약), 프로그램 규칙은0081_us_sector_etf_vector/protocol.md§1 - 분석
analysis.md - 코드
code/s1_flow.py(확증),code/s_detail.py(기술 통계),code/render_figures.py(그림) - 런
results/20261029T143820_main/(확증),results/20261030T164110_detail/(daily.csv, tlt_inputs.csv, 분위와 연도)
Appendix
A. 데이터셋 실물
tlt_inputs.csv 의 실제 행. 종가는 달러, 거래량은 주, r_TLT 는 %, g_us 는 bp, 갭과 장중은 다음 세션 10선 틱.
| s | 종가 | 거래량 | z_v | r_TLT | x | g_us | 갭 | 장중 |
|---|---|---|---|---|---|---|---|---|
| 2025-04-04 | 92.85 | 92,794,210 | 3.257 | +1.083 | +3.257 | −5 | +50 | −4 |
| 2025-04-07 | 90.05 | 124,987,637 | 3.878 | −3.062 | −3.878 | +14 | −83 | +51 |
| 2025-04-09 | 88.87 | 131,353,453 | 3.450 | +0.587 | +3.450 | +8 | +26 | −8 |
| 2026-10-21 | 80.24 | 36,282,995 | 0.024 | +0.137 | +0.024 | +1 | +2 | +1 |
| 2026-10-22 | 81.74 | 65,635,115 | 1.370 | +1.852 | +1.370 | −17 | +89 | −55 |
| 2026-10-23 | 81.34 | 35,149,579 | −0.078 | −0.491 | +0.078 | +4 | −18 | +55 |
2026-10-23 행은 한계에 적은 성질을 보여 준다. 거래량이 평소보다 조금 적고(z_v −0.078) 가격이 내렸는데 x 는 +0.078 이 된다.
B. 모델 입출력 실물
- Request meta
- 뉴욕 날짜 2026-10-22 종가 뒤, 한국 2026-10-23 08:20 이전 계산. 직전 60일 거래량 창, 발견 구간 계수 사용
- Input
- TLT 종가 81.74(전일 80.24), 거래량 65,635,115주, 직전 60일 로그 거래량 기준 z_v 1.370, r_TLT +1.852%, g_us −17bp, ε +0.456%
- Model response
- x = 1.370 × sign(+1.852) = +1.370. 발견 계수 기대 0.168 + 1.183 × (−17) − 8.377 × 0.456 + 0.214 × 1.370 ≈ −23.5틱(x 몫 +0.3)
- Ground truth check
- 2026-10-23 10선 시가 → 종가 −55틱(시가 갭 +89틱). 장중 방향은 통제 변수 몫과 일치, x 몫은 확인 계수(−2.81) 쪽과 일치
C. 실험 설정
- 수급 대리x = z_v·sign(r_TLT), z_v 는 log 거래량의 직전 60일(최소 40일) 표준화, 거래량 0 은 결측
- 회귀y = intra_next10, 통제 g_us, ε, HAC 지연 5, 10선 롤 날 제외, 매일 표본
- 분할발견 2013-01 ~ 2022-12, 확인 2023-01 ~ 2026-10
- 문턱확인 한쪽 p < 0.05, 2차 프로그램 Holm 함께 보고
- E1IEF, SHY 같은 정의, 세 ETF x 평균
- E2r_TLT 를 g_us 에 직전 250행(최소 200) 롤링 회귀한 잔차
- E3목표를 gap_next10 으로