세 줄 요약
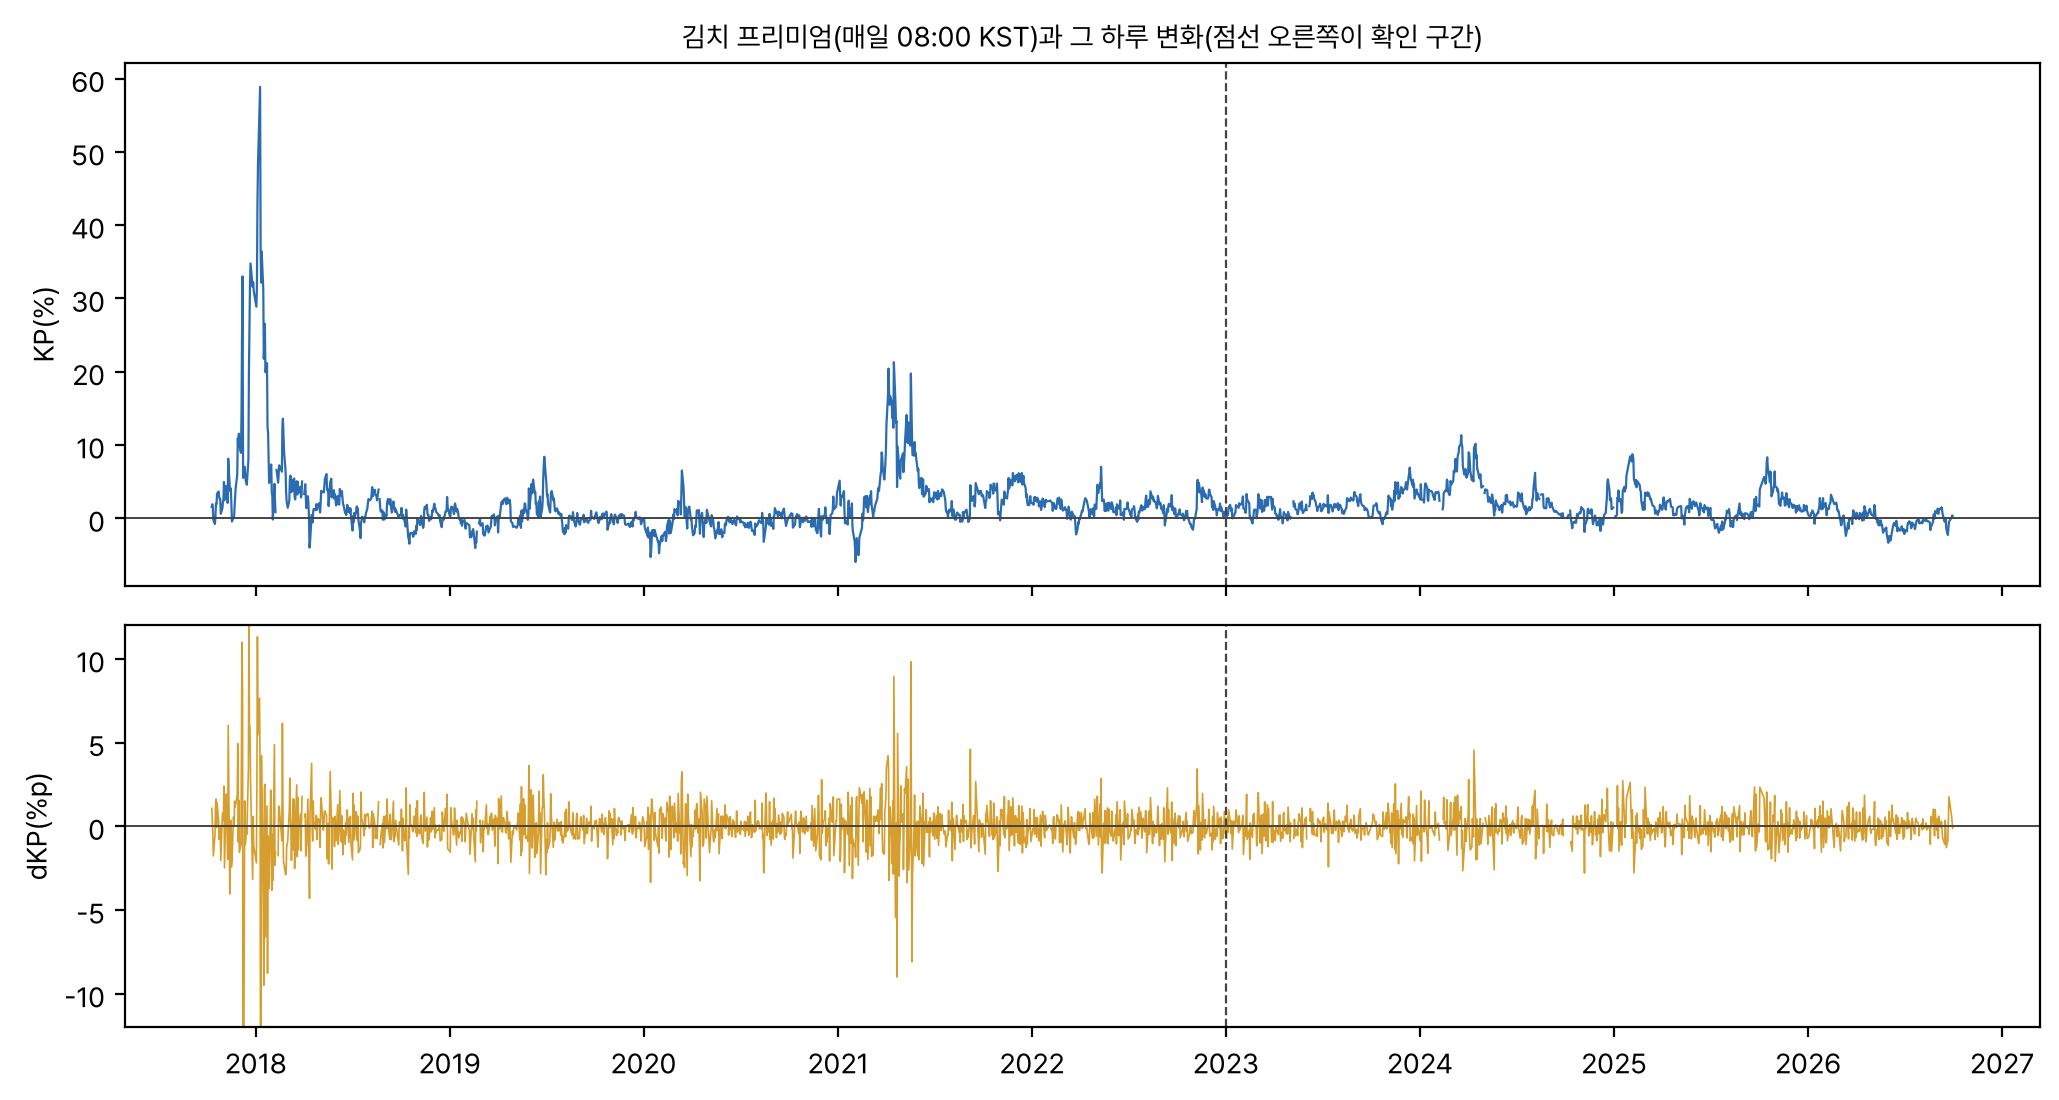
- 업비트 원화 비트코인 가격을 바이낸스 달러(USDT) 가격 × 원/달러 NDF 와 견준 김치 프리미엄은 평균 +2.0%, 범위 −6.0 ~ +58.9%(2018 년 초 과열)였다. 하루 변화의 표준편차는 발견 1.85%p, 확인 0.81%p 다.
- 프리미엄 변화의 3선 다음 장중 계수는 발견 −0.10틱/%p(t −0.77), 확인 −0.31틱/%p(t −0.66)로 부호는 같지만 크기가 없다. 사전등록 방향 한쪽 p 는 0.25, 2차 프로그램 17개 Holm 보정 p 는 1.00 이다.
- 판정은 폐기다. 국내 개인의 코인 위험선호가 커지는 아침에 3선이 아주 약간 약한 쪽이지만 잡음 수준이고, 프리미엄이 크게 바뀐 날만 매매하는 규칙도 발견 구간부터 비용 뒤 손실이었다.
가설과 결론
국내 거래소의 비트코인은 해외보다 비싸게 거래되는 일이 많다. 국내 투자자가 해외 거래소로 원화를 자유롭게 옮기기 어려워 차익거래가 막혀 있기 때문이다. 이 가격 차이(김치 프리미엄)는 국내 개인의 위험선호가 달아오를수록 커지고, 원화를 해외로 빼려는 압력이 커질 때도 커진다. 둘 다 국내 금융 여건의 일부이므로 국내 채권 가격에도 흔적이 있을 수 있다.
이 실험은 매일 아침 08:00 김치 프리미엄이 하루 사이 얼마나 변했는지가, 그날 3년 국채선물 장중 손익을 미국 금리와 원화 충격 위에 더 설명하는지 물었다. 원화 충격을 통제하므로, 남는 것은 «코인 시장에만 보이는 국내 수급과 심리» 다. 아이디어 목록의 59번이다.
- 가설
- H264. y = a + bus·g_us + bε·ε + bx·dKP (HAC 5) 에서 확인 구간 bx 가 발견 구간에서 나온 부호 방향으로 한쪽 p < 0.05 이다. y 는 3선 다음 세션 시가에서 종가까지(틱).
- 결론
- 미지지, 폐기. 발견 bx = −0.103(t −0.77)로 부호를 음으로 정했고, 확인 bx = −0.315(t −0.66), 한쪽 p 0.254.
| 가설 | 내용 | 결과 | 한쪽 p | 판정 |
|---|---|---|---|---|
| H264 | 확인 구간 dKP 계수가 발견 부호(−) 방향 | −0.31틱/%p (t −0.66) | 0.254 | 폐기 |
두 구간 모두 «프리미엄이 오르면 3선이 약하다» 쪽이지만, t 가 1 에도 못 미쳐 방향의 일치도 우연으로 설명된다.
용어와 기호
- 3선, 10선
- 한국거래소 3년, 10년 국채선물. 금리가 오르면 가격이 내린다
- 틱
- 국채선물 가격의 최소 단위 0.01. 계약(액면 1억원)당 1만원
- bp, %p
- bp 는 금리 0.01%p. %p 는 퍼센트 포인트
- 세션 s, e
- s 는 정보가 쌓이는 한국 거래일, e 는 그다음 한국 거래일. 매매는 e 에서만 한다
- y (intra_next3)
- 세션 e 의 3선 시가에서 종가까지의 손익(틱)
- K_KRW(t)
- 업비트 KRW-BTC 1시간봉 종가(원). t 시각에 끝나는 봉
- K_USD(t)
- 바이낸스 BTCUSDT 1시간봉 종가(USDT, 1 USDT ≈ 1달러). 같은 시각에 끝나는 봉
- FX
- 원/달러 NDF 뉴욕 마감 값. e 08:00 의 KP 에는 행 s 의 NDF, s 08:00 의 KP 에는 행 s−1 의 NDF 를 쓴다(그 시각에 알려진 마지막 값)
- KP (김치 프리미엄)
- KP = 100·(K_KRW / (K_USD·FX) − 1), %. 양수면 국내가 비싸다
- dKP
- KP(e 08:00) − KP(s 08:00), %p. 하루(직전 한국 거래일 아침부터 오늘 아침까지) 변화
- KPz
- KP 수준을 직전 60일(최소 40일) 평균과 표준편차로 표준화한 값(탐색용)
- g_us
- 미국 10년 국채금리 하루 변화(bp, 뉴욕 날짜 s)
- ε
- 원화 고유 충격. 밤사이 원화 변화 가운데 달러인덱스와 미국 금리로 설명되지 않는 나머지(직전 250일 롤링 회귀 잔차)
- HAC 표준오차, t
- 자기상관과 이분산을 감안한 Newey-West 표준오차(지연 5). t 는 계수를 표준오차로 나눈 값
- 한쪽 p
- «효과가 0 인데 우연히 사전에 정한 방향으로 이만큼 나올 확률». 정규분포 근사
- 발견 구간, 확인 구간
- 발견 2017-10 ~ 2022-12 에서 부호를 정하고, 확인 2023-01 ~ 2026-09 에서만 판정한다
- Holm 보정
- 여러 가설을 함께 시험할 때 작은 p 부터 남은 가설 수를 곱해 키워 우연한 통과를 막는 방법
- 롤 날
- 3선 근월물 교체가 걸친 날. 표본에서 뺀다
- 분위
- dKP 를 작은 값부터 다섯 묶음으로 같은 개수씩 나눈 것
- 월 블록 부트스트랩
- 건별 손익을 달 단위 묶음으로 복원 추출해 평균의 분포를 5,000번 다시 만드는 검정
자료
데이터셋
| 자료 | 원천 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|---|
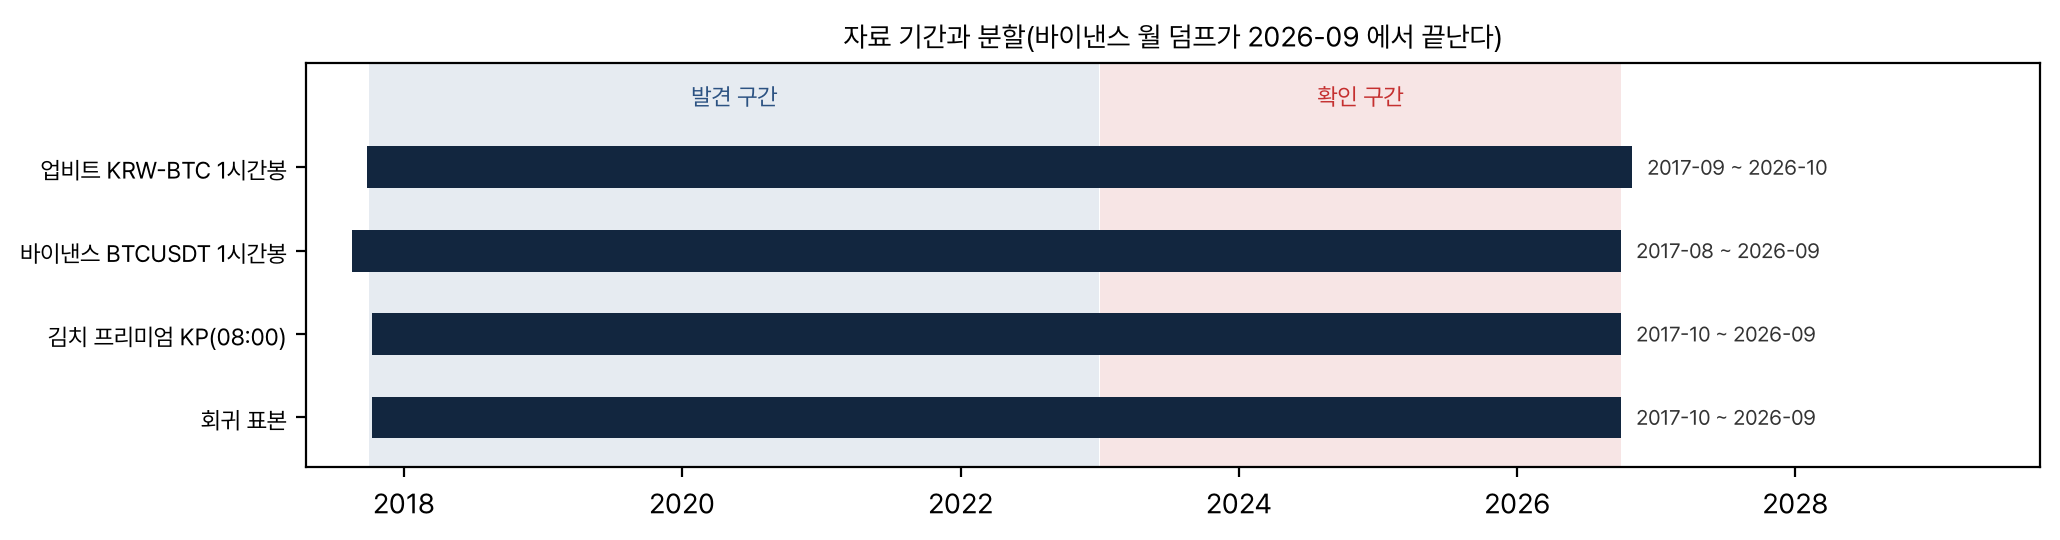
| 업비트 KRW-BTC | 업비트 공개 API(Cloudflare 중계로 수집) | 2017-09 ~ 2026-10 | 1시간봉, 봉 시작 UTC | K_KRW |
| 바이낸스 BTCUSDT | 바이낸스 공개 월 덤프 | 2017-08 ~ 2026-09 | 1시간봉, 봉 시작 UTC | K_USD |
| 원/달러 NDF | 인포맥스 단말(뉴욕 마감) | 2013 ~ 2026-10 | 일 | FX, ε |
| 미국 10년 금리 | FRED DGS10 | 2013 ~ 2026-10 | 일 | g_us(통제) |
| 달러인덱스, 1개월 스왑포인트 | 인포맥스 단말 | 2013 ~ 2026-10 | 일 | ε(통제) |
| 3선, 10선 시가, 종가 | 인포맥스 단말 일봉(연결) | 2012-01 ~ 2026-10 | 일 | y 와 탐색 목표 |
표본과 분할
| 항목 | 발견 2017-10 ~ 2022-12 | 확인 2023-01 ~ 2026-09 |
|---|---|---|
| 회귀 표본 | 1,215 | 840 |
| y 표준편차(틱) | 12.0 | 10.7 |
| dKP 표준편차(%p) | 1.85 | 0.81 |
| KP 연평균 범위(%) | −0.5(2020) ~ +8.1(2017) | −0.1(2026) ~ +2.8(2024) |
언제 무엇을 아는가
| 시각 | 일어나는 일 |
|---|---|
| s 일 08:00 | 전날 아침의 KP(s 08:00) 기록. 07:00 ~ 08:00 봉 종가, NDF 는 행 s−1 값 |
| e 일 06:00 ~ 07:00 | 뉴욕 날짜 s 의 NDF 마감, 미국 10년 금리 확정 |
| e 일 08:00 | KP(e 08:00) 계산. 업비트와 바이낸스 모두 07:00 ~ 08:00(UTC 22:00 ~ 23:00) 봉 종가, NDF 는 행 s 값 |
| e 일 08:20 이전 | dKP 확정(정보 마감) |
| e 일 개장 | 3선 시가(2025-11 까지 09:00, 2025-12 부터 08:45) |
| e 일 15:45 | 3선 종가, y 확정 |
비트코인은 24시간 거래되므로 주말과 휴일에도 값이 있다. dKP 는 «직전 한국 거래일 아침에서 오늘 아침까지» 의 변화라, 월요일 값은 주말 사흘의 변화를 담는다.
방법
프로그램 공통 규칙
이 실험은 다자산 2차 프로그램(0081 ~)에 속한다. 페이지가 혼자 읽히도록 관련 규칙을 옮긴다.
- 실험마다 주가설 하나. 나머지는 탐색으로 적고 판정에 쓰지 않는다.
- T1 증분 회귀. y 를 g_us, ε 와 새 변수에 회귀(HAC). 발견 구간에서 계수 부호를 정하고, 확인 구간에서 그 방향 한쪽 p < 0.05 이면 지지. 롤 날 제외.
- 분할. 발견 2013-01 ~ 2022-12, 확인 2023-01 ~ 2026-10. 자료가 늦게 시작하면 발견은 자료 시작 ~ 2022-12. 이 실험은 2017-10 ~.
- 2차 Holm. 0081 이후 주가설 p 전체에 Holm 을 건다.
- 채택 문턱. 확인 구간 차이 > 0, 블록 p < 0.05, 2차 Holm < 0.05, 확인 연도 다수 양수, 기존 카드와 같은 날짜 손익 상관 0.5 미만.
- 비용. 왕복 1틱(주가설)과 2틱(보고).
이 실험의 절차
- 프리미엄. 한국 거래일마다 e 08:00 과 s 08:00 에 끝나는 1시간봉 종가로 KP 두 개를 계산해 dKP 를 낸다.
- 회귀. y 를 g_us, ε, dKP 에 회귀하고 HAC(지연 5)로 t 를 낸다. 발견, 확인 따로.
- 판정. 발견 계수 부호(−) 방향으로 확인 한쪽 p 를 계산한다.
- 탐색(판정에 쓰지 않음). E1 KP 수준의 60일 z. E2 목표를 10선 장중, 3선 시가 갭, 3선 5일로. E3 |dKP| 가 발견 상위 20%(1.404%p) 인 날 발견 부호 방향(프리미엄 상승이면 매도)으로 3선 시가 진입, 종가 청산.
모델
모델은 설명 변수 셋의 선형회귀다. dKP 가 국내 코인 수급과 심리의 하루 변화를, g_us 와 ε 가 이미 알려진 밤사이 금리와 원화 충격을 맡는다. 원화 충격을 통제하므로 «원화가 약해져 국내 코인이 비싸 보이는» 몫은 대부분 빠진다.
| 항목 | 값 |
|---|---|
| 목표 y | 3선 e 시가 → e 종가(틱) |
| 설명 변수 | 상수, g_us(bp), ε(%), dKP(%p) |
| 시각 | e 08:00, s 08:00 에 끝나는 1시간봉 종가(봉 시작 UTC 22:00) |
| 추정 | 최소제곱, 구간별 한 번 |
| 표준오차 | Newey-West HAC, 지연 5, Bartlett 가중 |
| 제외 | 3선 롤 날, 변수가 하나라도 없는 날 |
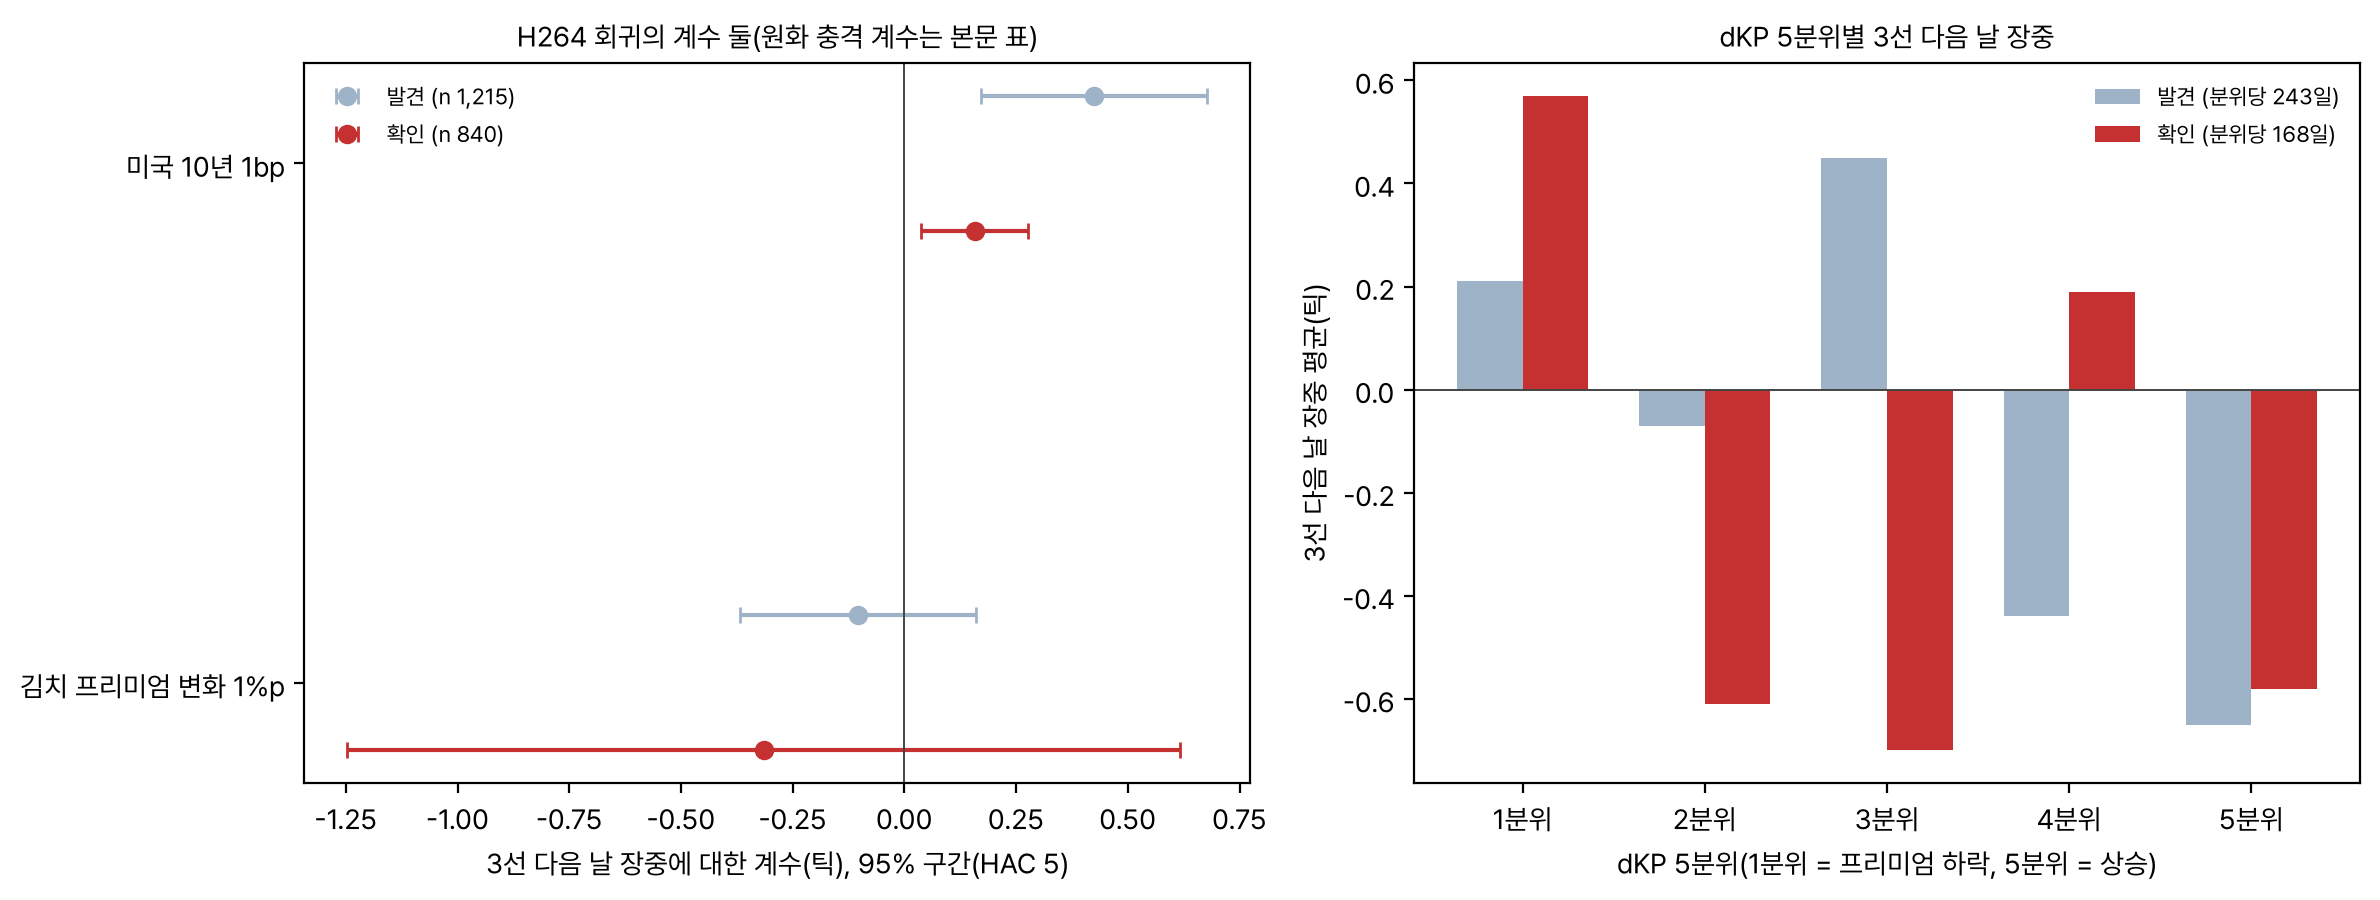
| 변수 | 발견 | 확인 |
|---|---|---|
| 상수 | −0.15 (−0.44) | −0.24 (−0.71) |
| g_us, 1bp 당 | +0.43 (3.29) | +0.16 (2.55) |
| ε, 1% 당 | −4.09 (−3.07) | −2.17 (−2.04) |
| dKP, 1%p 당 | −0.10 (−0.77) | −0.31 (−0.66) |
| R² | 0.0450 | 0.0130 |
| ΔR²(dKP 몫) | 0.0003 | 0.0006 |
결과
확증 결과
| 항목 | 발견 2017-10 ~ 2022 | 확인 2023 ~ 2026-09 |
|---|---|---|
| 표본 | 1,215 | 840 |
| dKP 계수(틱/%p) | −0.10 (t −0.77) | −0.31 (t −0.66) |
| 한쪽 p(− 방향) | (부호를 정하는 데 씀) | 0.254 |
| ΔR² | 0.0003 | 0.0006 |
| 2차 Holm 보정 p(17개) | 1.00 |
확인 구간에서 dKP 가 1 표준편차(0.81%p) 움직일 때 3선 장중 기대 변화는 −0.26틱이다. 3선 장중 표준편차가 약 11틱이므로 하루 흔들림의 40분의 1 정도이고, 1틱 비용에도 한참 못 미친다.
분위와 연도로 보면
아래는 확증 런과 같은 표본으로 다시 계산한 기술 통계다. 판정에 쓰지 않는다.
| 분위 | 발견 dKP 평균 | 발견 y | 확인 dKP 평균 | 확인 y |
|---|---|---|---|---|
| 1(프리미엄 하락) | −1.96 | +0.21 | −1.09 | +0.57 |
| 2 | −0.49 | −0.07 | −0.37 | −0.61 |
| 3 | 0.00 | +0.45 | −0.02 | −0.70 |
| 4 | +0.50 | −0.44 | +0.33 | +0.19 |
| 5(프리미엄 상승) | +1.96 | −0.65 | +1.14 | −0.58 |
| 분위당 표본 | 243 | 168 | ||
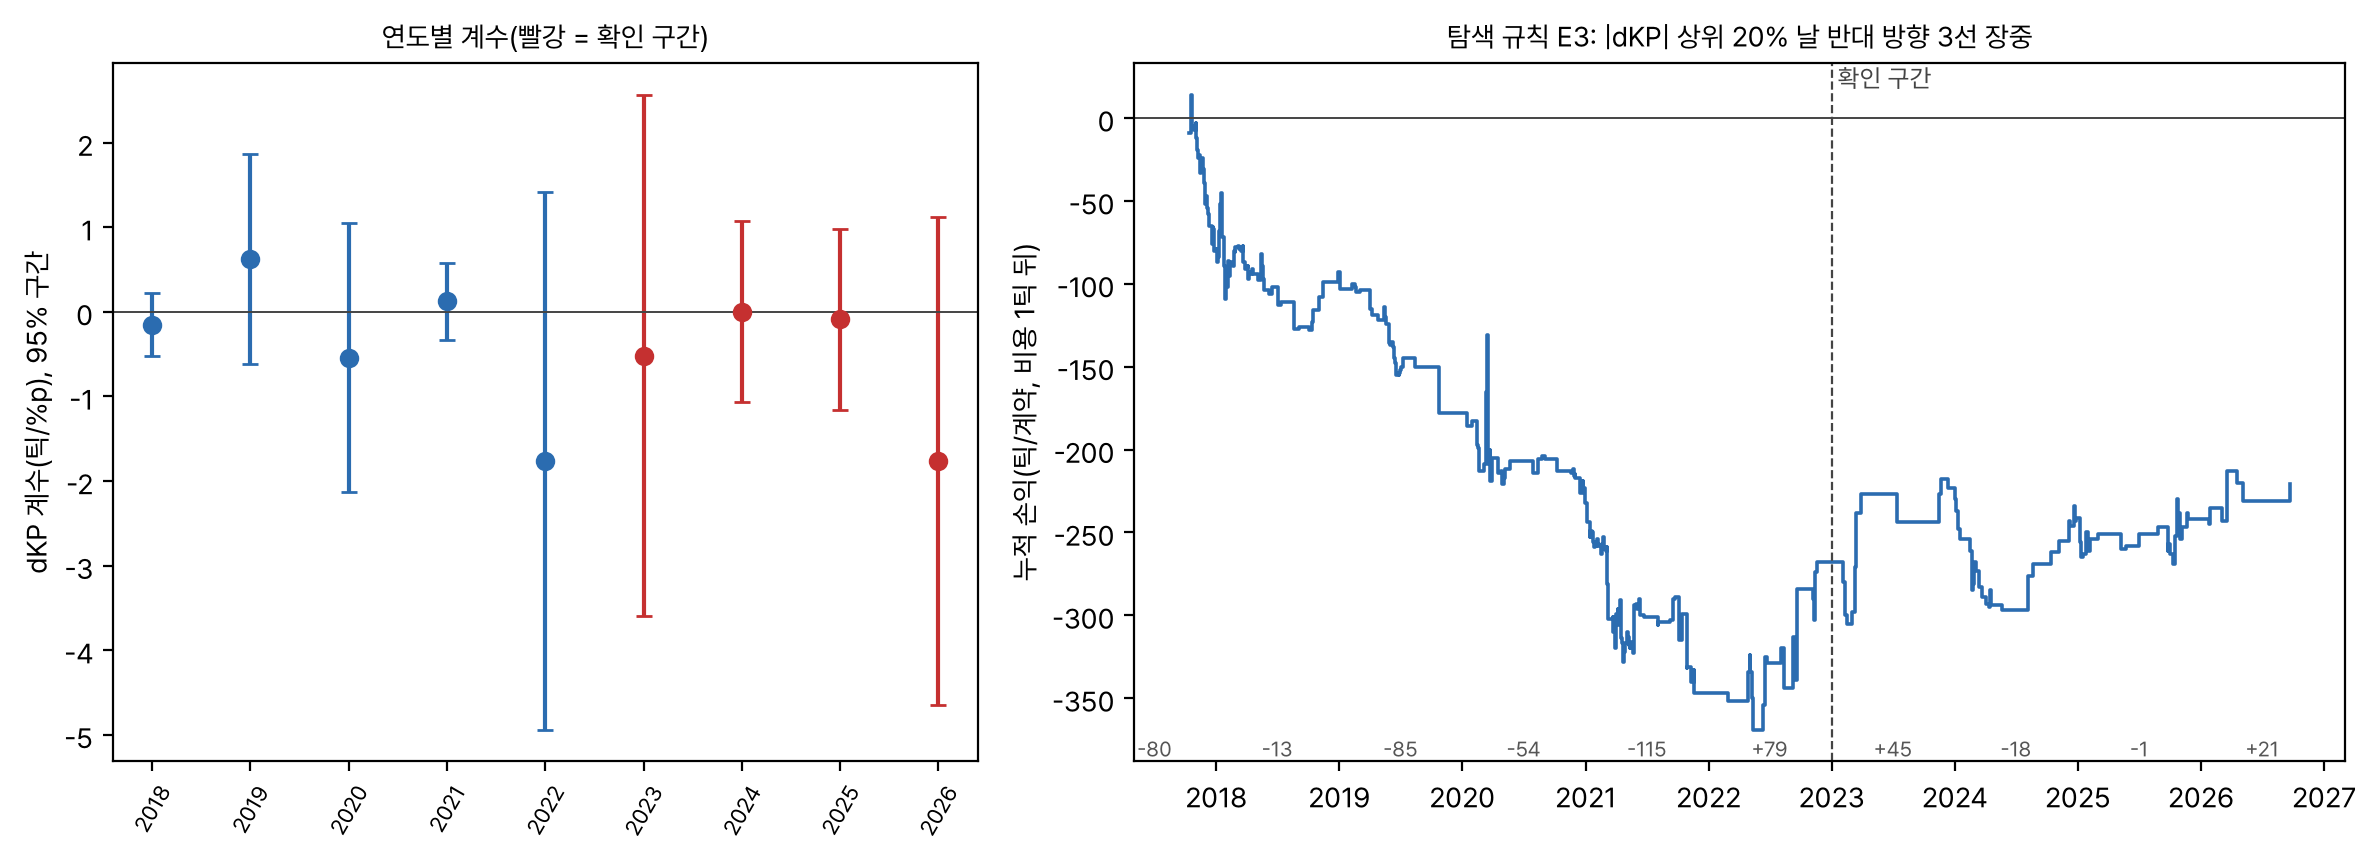
| 연도 | 계수 | 연도 | 계수 |
|---|---|---|---|
| 2018 | −0.15 (−0.80) | 2023 | −0.52 (−0.33) |
| 2019 | +0.63 (0.99) | 2024 | +0.00 (0.00) |
| 2020 | −0.54 (−0.67) | 2025 | −0.09 (−0.17) |
| 2021 | +0.13 (0.54) | 2026(9월까지) | −1.76 (−1.20) |
| 2022 | −1.76 (−1.09) |
탐색 결과
| 항목 | 발견 | 확인 |
|---|---|---|
| E1 KP 수준 z 의 3선 장중 | −0.06 (−0.19) | −0.17 (−0.69) |
| E2 10선 장중 | −0.24 (−0.51) | −1.53 (−1.08) |
| E2 3선 시가 갭 | −0.02 (−0.34) | −0.20 (−0.53) |
| E2 3선 5일 | −0.07 (−0.26) | −0.70 (−0.70) |
| 항목 | 발견 | 확인 |
|---|---|---|
| 거래 수 | 252 | 74 |
| 비용 전 평균 | −0.06 | +1.64 |
| 비용 1틱 뒤 평균 | −1.06 | +0.64 |
| 비용 2틱 뒤 평균 | −2.06 | −0.36 |
| 비용 1틱 뒤 승률 | 42.1% | 51.4% |
| 부트스트랩 한쪽 p, 90% 구간 | 0.33, [−1.75, +3.45] |
어느 목표, 어느 정의로 바꿔도 같은 그림이다. 부호는 대체로 음(프리미엄 상승 뒤 국채선물 약세)이지만 t 가 1 언저리를 넘지 못한다. 확인 구간에서 프리미엄 변동이 줄어 큰 변화 날(문턱 1.404%p)은 연 20일 안팎으로 드물어졌다.
하루를 따라가 보기
확인 구간에서 dKP 가 가장 컸던 날은 행 2024-04-12(다음 세션 2024-04-15 월요일)다. 금요일 아침 KP 5.04% 가 주말 동안 비트코인 급락 속에 월요일 아침 9.60% 로 뛰었다.
- 입력: 업비트 98,668,000원, 바이낸스 65,330.3 USDT, NDF 1,378.0원. KP = 100 × (98,668,000 / (65,330.3 × 1,378.0) − 1) = 9.60%. dKP = +4.56%p.
- 발견 계수로 본 기대: −0.15 + 0.43 × (−6) − 4.09 × (−0.07) − 0.10 × 4.56 ≈ −2.9틱(dKP 몫 −0.5).
- 탐색 규칙: |dKP| ≥ 1.404 이므로 3선 매도.
- 실제: 2024-04-15 3선 장중 +1틱. 규칙은 비용 뒤 −2틱.
프리미엄이 4.6%p 뛴 큰 날에도 3선 장중은 거의 움직이지 않았다.
해석
김치 프리미엄은 국내 코인 시장의 수급과 심리를 잘 보여 주지만, 그 하루 변화가 국내 금리로 이어지는 경로는 보이지 않는다. 국내 개인의 코인 위험선호는 채권 수급의 주체(은행, 보험, 외국인)와 거의 겹치지 않고, 원화 유출 압력은 원화 환율 자체(ε)가 더 직접 보여 준다. 김치 프리미엄은 국내 코인 수급의 지표일 뿐, 채권 가격 정보가 아니다.
한계
- 바이낸스 가격은 USDT 기준이다. USDT 가 달러에서 조금 벗어나는 날에는 KP 에 그 몫이 섞인다.
- NDF 는 뉴욕 마감 값이라 08:00 의 원/달러와 몇 시간 어긋난다. 그 사이 원화 움직임이 KP 에 잡음으로 들어간다.
- 업비트 자료는 공개 API 를 중계로 받았고 일부 시간봉 결측이 있을 수 있다. 결측 날은 표본에서 빠진다.
- 확인 구간은 바이낸스 덤프 끝에 맞춰 2026-09 에서 끝난다.
- 발견 구간 앞부분(2017 ~ 2018 과열기)의 극단값이 계수에 큰 영향을 줄 수 있다. 확인 구간 변동은 그 절반 이하다.
산출물
- 계획
protocol.md(사전등록 006431e), 프로그램 규칙은0081_us_sector_etf_vector/protocol.md§1 - 분석
analysis.md - 코드
code/s1_kp.py(확증),code/s_detail.py(기술 통계),code/render_figures.py(그림) - 런
results/20261029T141042_main/(metrics.json, kp.csv),results/20261030T164834_detail/(daily.csv, kp_inputs.csv, rule_trades.csv)
Appendix
A. 데이터셋 실물
kp_inputs.csv 의 실제 행. 업비트는 원, 바이낸스는 USDT, NDF 는 원, KP 는 %, dKP 는 %p. 행 s 의 값은 다음 세션 e 의 08:00 에 끝나는 봉이다.
| s | e | 업비트 | 바이낸스 | NDF | KP | dKP |
|---|---|---|---|---|---|---|
| 2024-03-04 | 2024-03-05 | 94,940,000 | 67,929.11 | 1,330.00 | 5.085 | +0.514 |
| 2024-03-05 | 2024-03-06 | 90,066,000 | 63,397.99 | 1,334.00 | 6.495 | +1.410 |
| 2024-03-06 | 2024-03-07 | 93,084,000 | 65,916.53 | 1,328.85 | 6.269 | −0.227 |
| 2024-03-08 | 2024-03-11 | 97,260,000 | 68,418.59 | 1,315.00 | 8.102 | +1.769 |
| 2024-03-11 | 2024-03-12 | 100,886,000 | 72,441.11 | 1,309.00 | 6.391 | −1.711 |
| 2024-03-19 | 2024-03-20 | 93,144,000 | 62,633.96 | 1,335.55 | 11.349 | +1.189 |
B. 모델 입출력 실물
- Request meta
- 행 s = 2024-04-12(금), e = 2024-04-15(월) 08:00 KST 봉 종가로 계산, 08:20 이전 확정. 발견 구간 계수 사용
- Input
- e 08:00: 업비트 98,668,000원, 바이낸스 65,330.3 USDT, NDF(행 s) 1,378.0. s 08:00: 업비트 100,661,000원, 바이낸스 70,151.26 USDT, NDF(행 s−1) 1,366.0. g_us −6bp, ε −0.068%
- Model response
- KP(e) = 9.600%, KP(s) = 5.045%, dKP = +4.556%p. 발견 계수 기대 −0.148 + 0.425 × (−6) − 4.090 × (−0.068) − 0.103 × 4.556 ≈ −2.9틱. 탐색 규칙은 3선 매도
- Ground truth check
- 2024-04-15 3선 시가 → 종가 +1틱. 방향 불일치
C. 실험 설정
- 프리미엄KP = 100·(K_KRW / (K_USD·NDF) − 1), 08:00 KST 에 끝나는 1시간봉(UTC 22:00 시작), dKP = KP(e) − KP(s)
- 회귀y = intra_next3, 통제 g_us, ε, HAC 지연 5, 3선 롤 날 제외, 매일 표본
- 분할발견 2017-10-01 ~ 2022-12-31, 확인 2023-01 ~ 2026-09
- 문턱확인 한쪽 p < 0.05, 2차 프로그램 Holm 함께 보고
- E1KP 수준의 직전 60일(최소 40) z
- E3 규칙|dKP| ≥ 1.404%p(발견 80% 분위), 발견 부호 방향, 3선 시가 진입 종가 청산, 왕복 1틱과 2틱, 월 블록 부트스트랩 5,000회(seed 66)