세 줄 요약
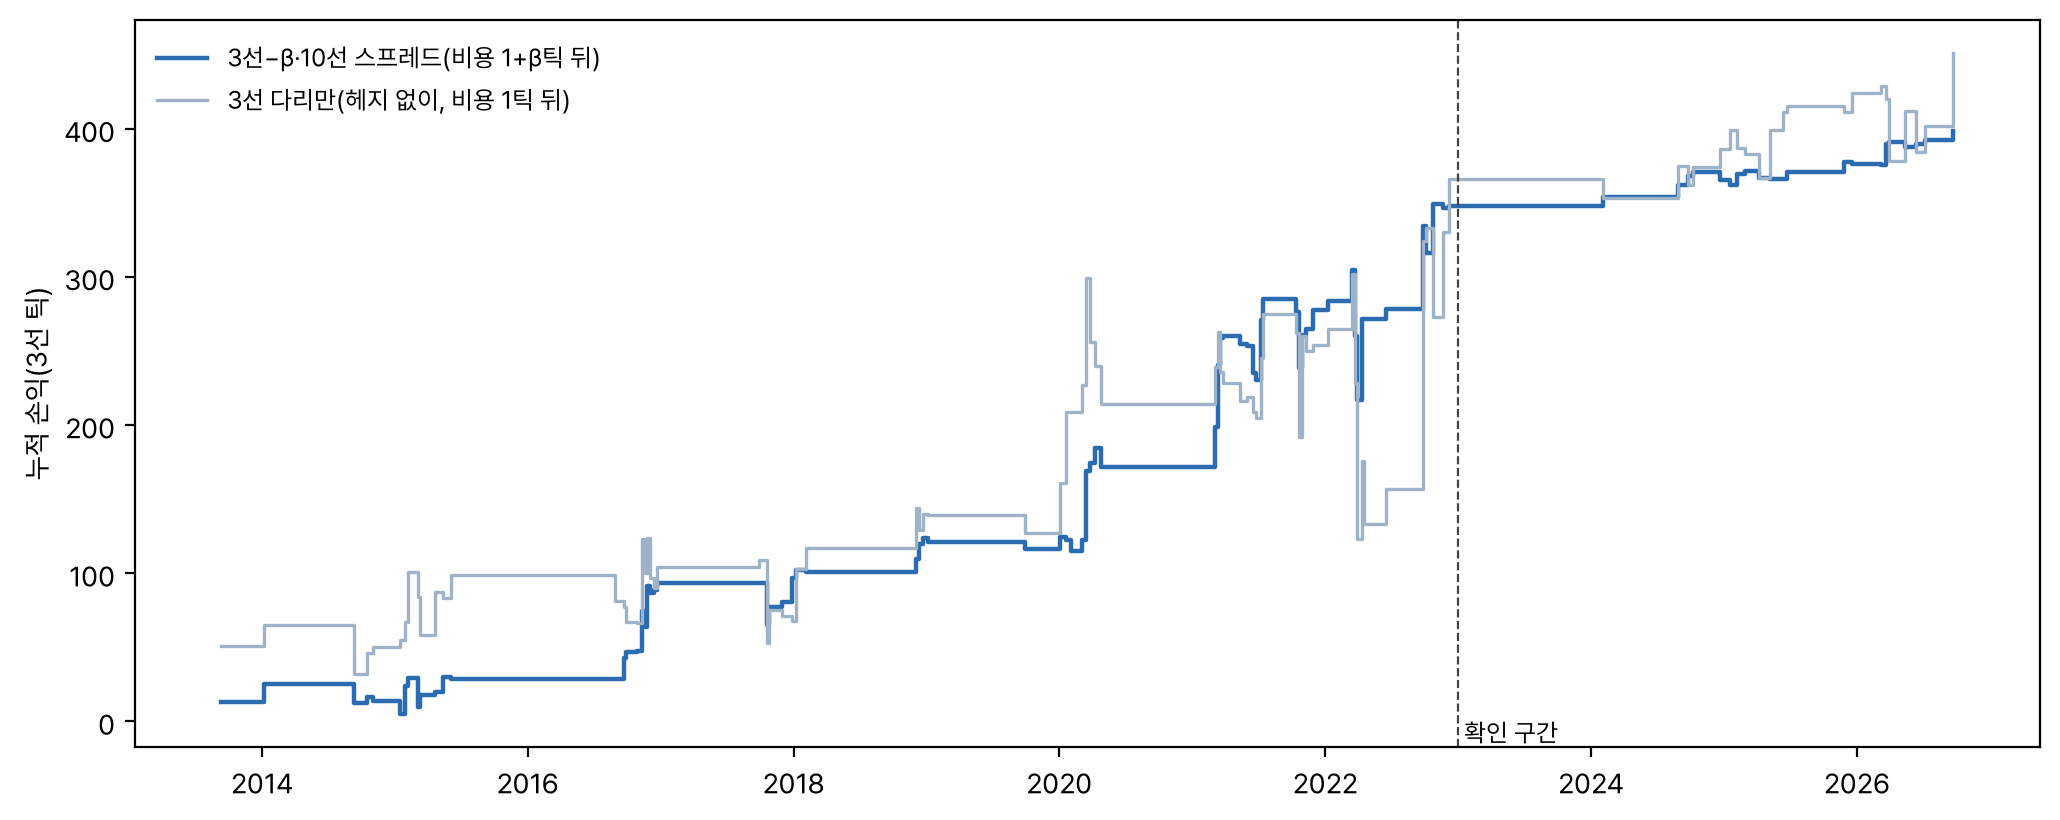
- 3선이 10선으로 복제되지 않는 몫이 5일 누적 2 표준편차를 넘으면 반대로 5일 들고 가는 규칙이 발견 70건 +4.97틱, 확인 21건 +2.43틱(비용 뒤, 승률 67%)으로 두 구간 모두 이겼다. 한쪽 p 0.002.
- 함께 등록한 가설 63개로 Holm 보정하면 0.13 이라 문턱은 넘지 못한다. 확인 구간 거래가 21건뿐이다.
- 짝 실험(3선 장중 고유 몫의 하루 되돌림)과는 신호 상관 0.17, 손익 상관 −0.10 이라 하나로 합치지 않고 두 개의 독립 전략으로 운용하는 것이 낫다.
가설과 결론
2026-10-29 사용자 지시로 다자산 아이디어 목록의 «3선 복제 오차»(아이디어 25)를 돌렸다. 3선과 10선은 같은 국채 금리를 따라 움직이지만, 3선만 따로 움직이는 몫(통화정책 기대, 단기물 수급)이 있다. 그 몫이 짧은 기간에 크게 쌓이면 과했던 부분이 되돌아간다는 가설이다.
| 가설 | 내용 | 결과 | 한쪽 p | 판정 |
|---|---|---|---|---|
| H284 | |z| ≥ 2 인 날 3선 반대, 10선 β 헤지, 5일 보유. 확인 구간 거래당 비용 뒤 평균 > 0 | +2.43틱(21건) | 0.002 | 단독 지지, Holm 미통과 |
사전등록 문턱을 넘었고 발견 구간에서도 같은 크기로 이겼다. 그러나 2026-10-29 하루에 함께 사전등록한 가설 63개 전체로 Holm 보정하면 0.13 이다. 판정은 보류다. 카드로 올릴지는 사용자 결정으로 남긴다.
용어와 기호
- 틱
- 국채선물 가격 0.01. 3선, 10선 모두 계약당 1만원
- 3선, 10선
- 3년, 10년 국채선물 최근월(연결)
- Δ3선, Δ10선
- 하루 종가 변화(틱)
- β
- 직전 250 거래일 Δ3선을 Δ10선에 회귀한 기울기. 10선 1틱이 움직일 때 3선이 평균 몇 틱 움직이는가. 평균 0.25
- 복제 오차 e
- e = Δ3선 − β·Δ10선(틱). 10선으로 설명되지 않는 3선만의 몫. 표준편차 5.5틱
- E5
- 최근 5 거래일 e 의 합
- z
- E5 / 직전 250 거래일 E5 표준편차
- fwd5
- 다음 세션 시가부터 5 거래일 뒤 종가까지의 변화(틱, 만기 교체 조정)
- Holm
- 여러 가설을 함께 검정할 때 쓰는 단계식 보정. 가장 작은 p 에 가설 수를 곱하는 데서 시작한다
자료
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 3선, 10선 연결 일봉(종가 변화, 다음 5일 손익, 만기 교체일) | 2012 ~ 2026-10-27 | 일 | e, z, 손익 |
| 평가 구간 | 2013-09 ~ 2026-10 | 발견 2013 ~ 2022, 확인 2023-01 ~ 2026-10 | |
| 거래 | 발견 70건, 확인 21건(2023 년은 0건) |
방법
- 매일 종가 뒤 β(직전 250일), e, E5, z 를 만든다. 모두 그날까지의 자료만 쓴다.
- |z| ≥ 2 이면 다음 세션 시가에 3선을 −sign(z) 방향으로 1계약, 10선을 반대로 β 계약 잡는다. 3선이 10선보다 많이 오른(z > 0) 몫은 판다.
- 5 거래일 뒤 종가에 모두 청산한다. 보유 중에는 새로 들어가지 않는다(5일에 한 번). 다음 세션이 만기 교체일이면 들어가지 않는다.
- 비용은 3선 왕복 1틱 + 10선 왕복 β 틱. 확인 구간 거래 손익의 월 블록 부트스트랩 5,000회로 한쪽 p 를 낸다.
모델
학습하는 모형은 없다. β 는 매일 직전 250일로 다시 잰 단순 회귀 기울기이고, 문턱(2), 보유 기간(5일), 겹침 금지는 결과 전에 정했다.
결과
확증 결과
| 항목 | 발견 2013 ~ 2022 | 확인 2023 ~ 2026 |
|---|---|---|
| 거래 | 70 | 21 |
| 비용 전 평균(틱) | +5.97 | +3.43 |
| 비용 뒤 평균(틱) | +4.97 | +2.43 |
| 승률 | 63% | 67% |
| 한쪽 p(월 블록 부트스트랩) | 0.002, 90% 구간 +0.74 ~ +3.83 | |
| 63개 Holm 보정 p | 0.13 |
어디서 나오나
| 항목 | 발견 | 확인 |
|---|---|---|
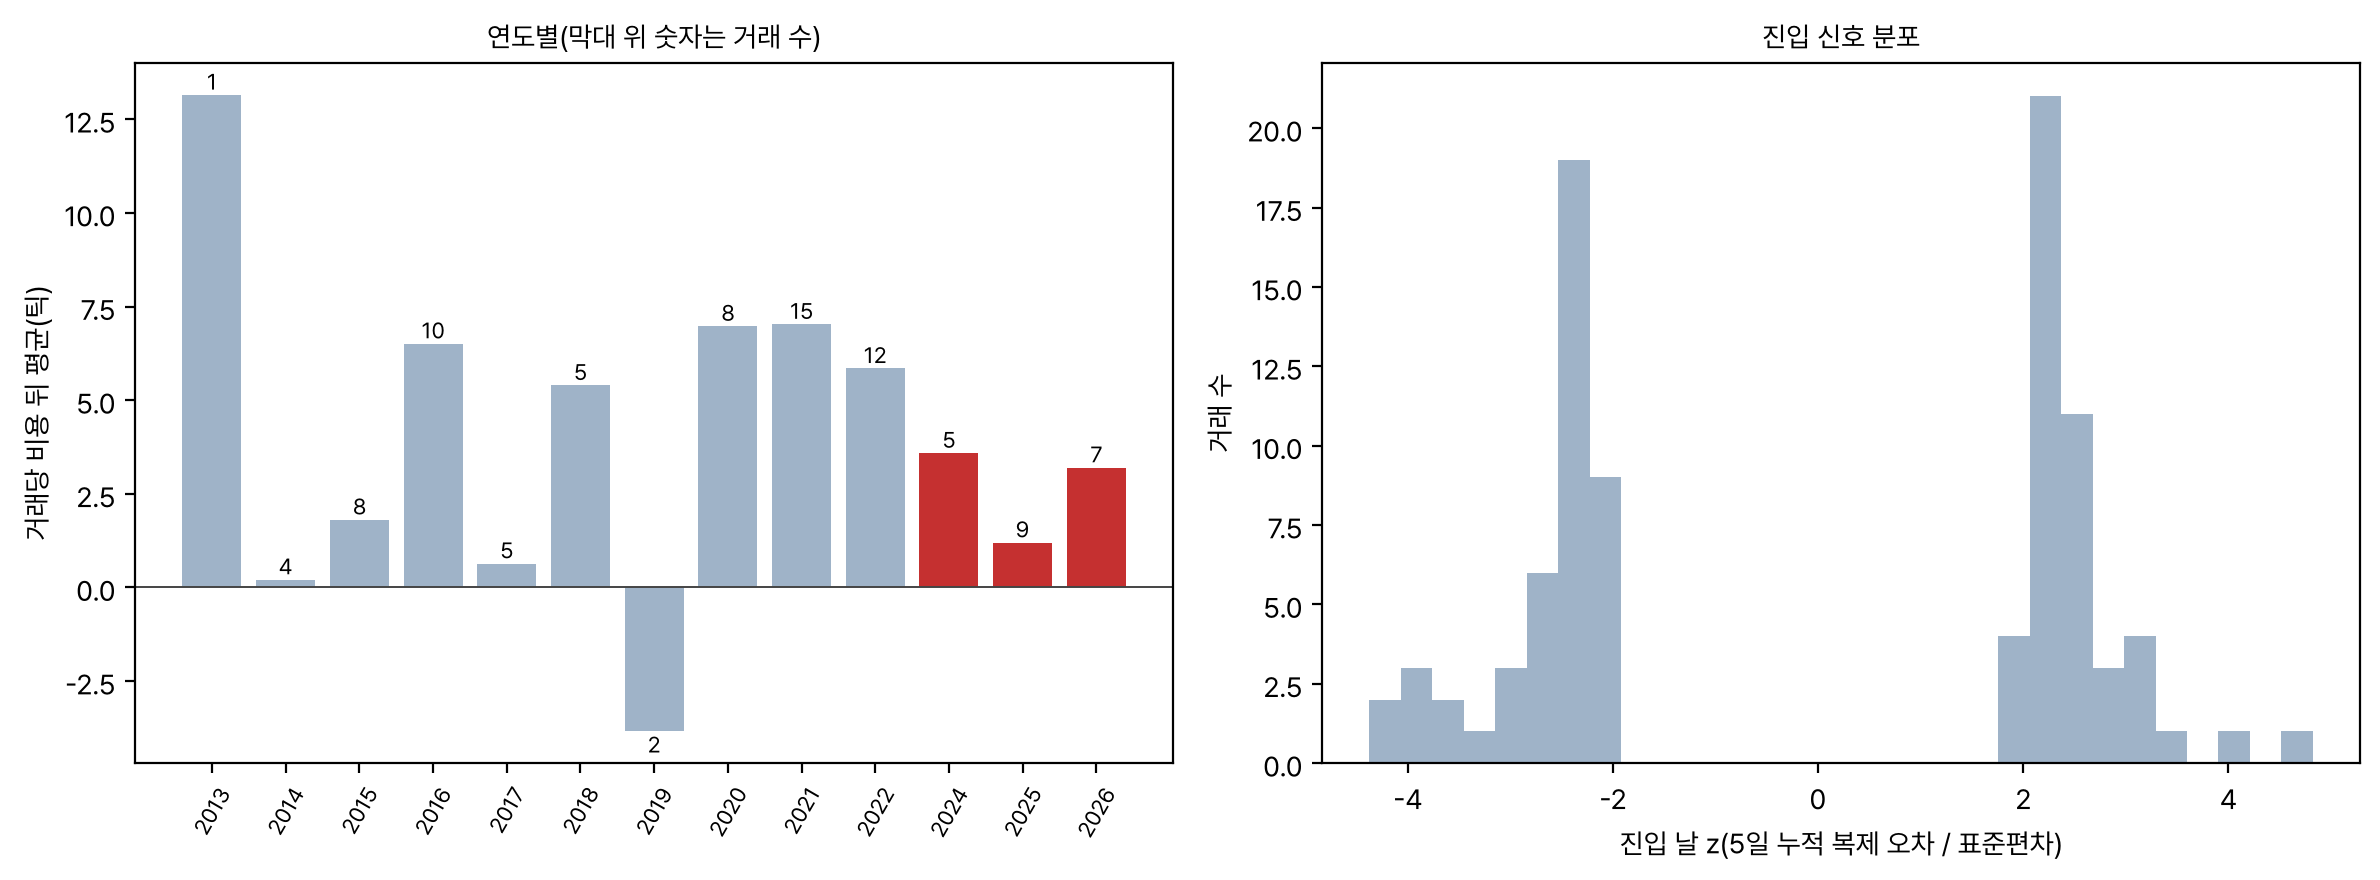
| 3선 매수 쪽(z ≤ −2) 비용 뒤 | 45건 +3.47 | |
| 3선 매도 쪽(z ≥ 2) 비용 뒤 | 46건 +5.27 | |
| 3선 다리 | +6.23 | +5.05 |
| 10선 헤지 다리 | −0.03 | −1.33 |
이익은 거의 다 3선 다리에서 나온다. 10선 헤지는 평균을 보태지 않고(확인 구간은 오히려 −1.33틱) 금리 전체가 움직이는 위험을 걷어 낸다. 헤지 없이 3선만 잡으면 확인 평균은 +4.05틱으로 더 크지만 p 0.20 으로 잡음에 묻힌다. 헤지가 하는 일은 이익을 만드는 것이 아니라 신호를 잡음에서 꺼내는 것이다.
탐색 결과
| 문턱 | 발견 거래, 비용 뒤 | 확인 거래, 비용 뒤 | 확인 p |
|---|---|---|---|
| 1.5 | 129건 +1.27 | 45건 +3.06 | 0.004 |
| 2.0(사전등록) | 70건 +4.97 | 21건 +2.43 | 0.002 |
문턱을 1.5 로 낮춰도 확인 구간 손익과 p 가 비슷하다. 특정 문턱에 기댄 결과가 아니다.
전략 결정
같은 날 사전등록한 짝 실험 «3선 장중 고유 몫 되돌림»(코스피200 선물과 달러선물이 설명하지 못한 3선 장중 움직임이 다음 날 되돌아간다)도 단독으로 유의했다. 두 신호를 하나의 전략으로 합칠지, 따로 운용할지를 2023 ~ 2026 같은 기간에서 쟀다(사후 분석).
| 항목 | 값 |
|---|---|
| 신호 상관(z 와 장중 고유 몫 r) | 0.17 |
| 포지션이 있는 날: 이 실험 / 짝 실험 / 둘 다 | 105 / 117 / 29일 |
| 둘 다 있는 날 방향 일치 | 45% |
| 일별 손익 상관(전체 / 둘 다 있는 날) | −0.10 / −0.29 |
| 지금 되돌림 카드와의 일별 손익 상관 | +0.02(짝 실험 −0.06) |
| 연환산 샤프: 이 실험 / 짝 실험 / 따로 함께 | 0.53 / 0.80 / 0.95 |
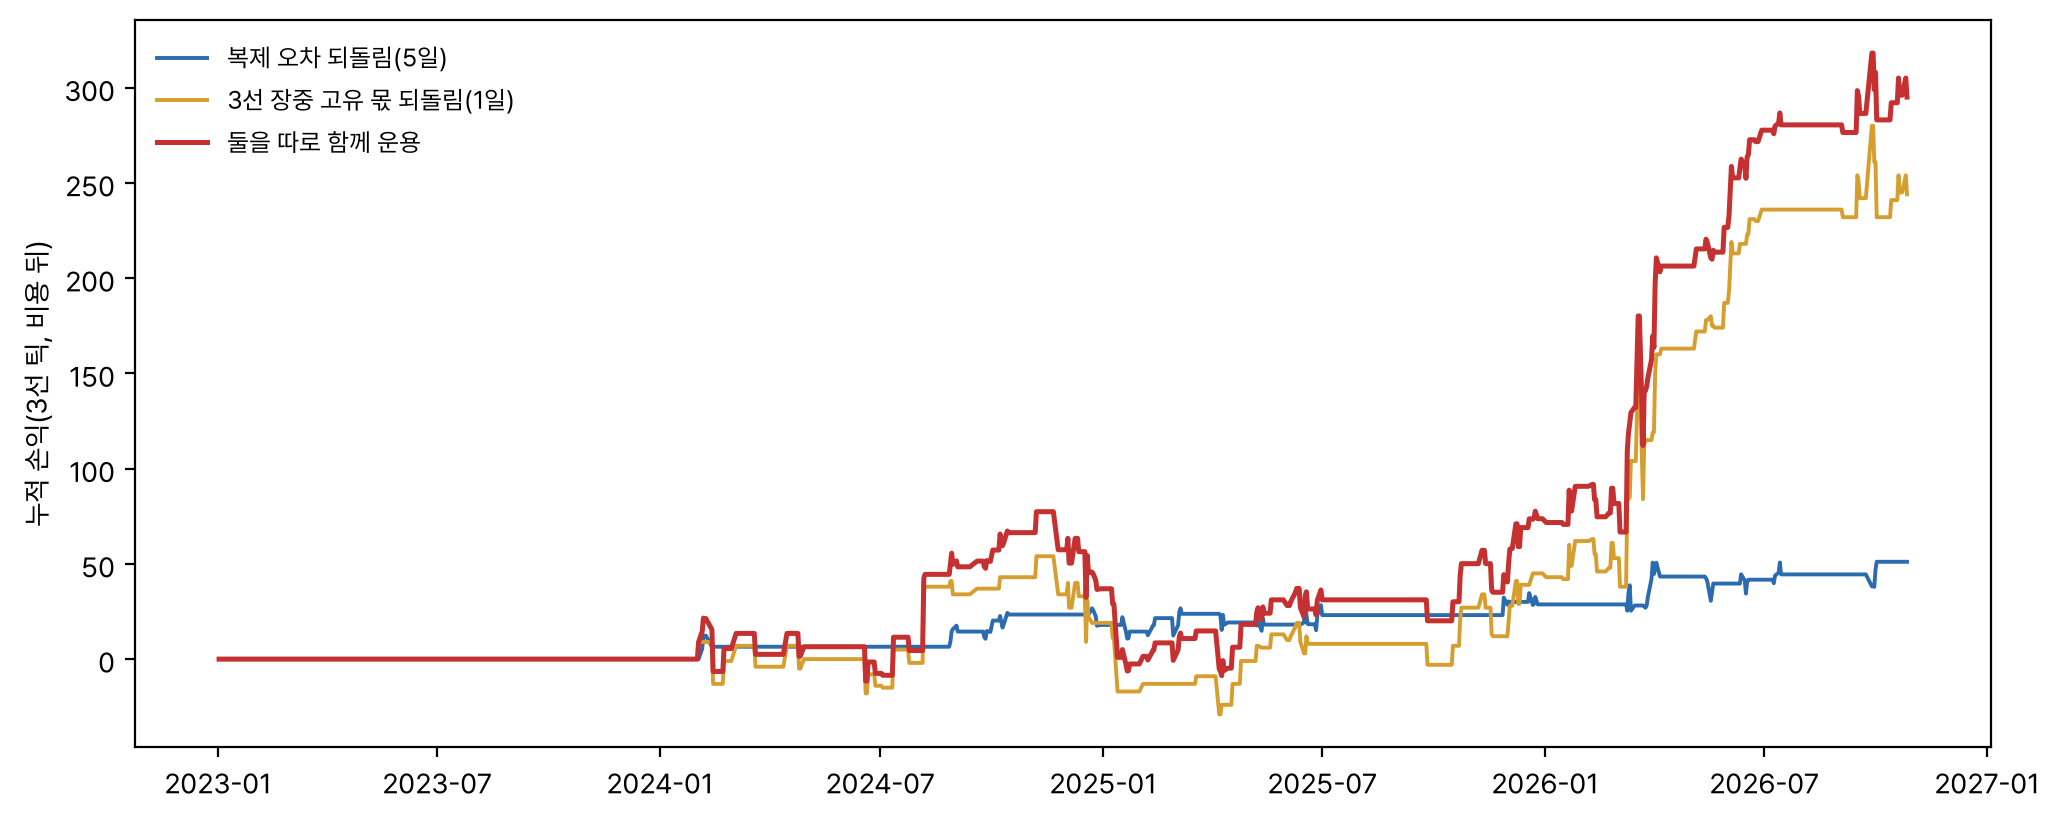
결정: 하나로 합치지 않고 두 개의 독립 전략으로 운용한다. 이유는 셋이다.
- 신호가 다르다. 상관 0.17 이고, 둘 다 포지션을 가질 때 방향이 45% 만 같다. 점수 하나로 합치면 절반의 날에 서로 지워진다.
- 시간 축과 수단이 다르다. 이 실험은 3선과 10선의 상대 괴리를 5일 들고, 짝 실험은 3선 단독을 하루 든다. 사이징과 손절 규칙을 따로 정해야 한다.
- 따로 운용하면 분산 효과가 있다. 일별 손익 상관이 −0.10 이라 합한 샤프(0.95)가 각각(0.53, 0.80)보다 높다. 지금 카드와도 상관이 0 근처라 독립 전략 원칙(기존 전략과 독립)에 맞는다.
한계
- 확인 구간 거래가 21건이다. 2023 년에는 신호가 한 번도 나오지 않았다.
- 63개 동시 검정 Holm 보정 0.13 으로 다중검정을 넘지 못했다.
- 전략 결정의 겹침과 샤프는 두 확증 런 뒤에 같은 자료로 계산한 사후 분석이다.
- 10선 다리는 β(평균 0.25) 계약이라 실제로는 정수 계약 반올림이 필요하다(예: 3선 4계약에 10선 1계약).
산출물
- 계획
protocol.md(사전등록 88b2c97) - 코드
code/s1_replica.py(확증),code/s2_detail.py,code/s3_combine.py(전략 결정),code/render_figures.py - 런
results/20261029T160608_main/,results/*_detail/(trades.csv),results/*_combine/(daily_pnl.csv)
Appendix
A. 데이터셋 실물
거래 표 한 행(진입 판단일, z, β, 3선 다리, 10선 다리, 비용 전, 비용 뒤). 확인 구간 거래 21건의 비용 뒤 손익은 최소 −5.46틱, 최대 +14.02틱이다.
B. 모델 입출력 실물
- Request meta
- 신호일 s 의 종가 뒤. 그날까지의 3선, 10선 종가만
- Input
- 직전 250일 Δ3선, Δ10선 → β. 최근 5일 e 합 E5, 직전 250일 E5 표준편차 → z
- Model response
- |z| ≥ 2 이면 다음 시가에 3선 −sign(z) 1계약, 10선 +sign(z)·β 계약, 5일 뒤 종가 청산
- Ground truth check
- 확인 구간 21건, 비용 뒤 평균 +2.43틱, 승률 67%
C. 실험 설정
- β 창직전 250일(최소 200)
- z 창직전 250일 E5 표준편차
- 문턱, 보유|z| ≥ 2, 5 거래일, 겹침 없음
- 비용3선 왕복 1틱 + 10선 왕복 β 틱
- 검정월 블록 부트스트랩 5,000회, 63개 Holm