세 줄 요약
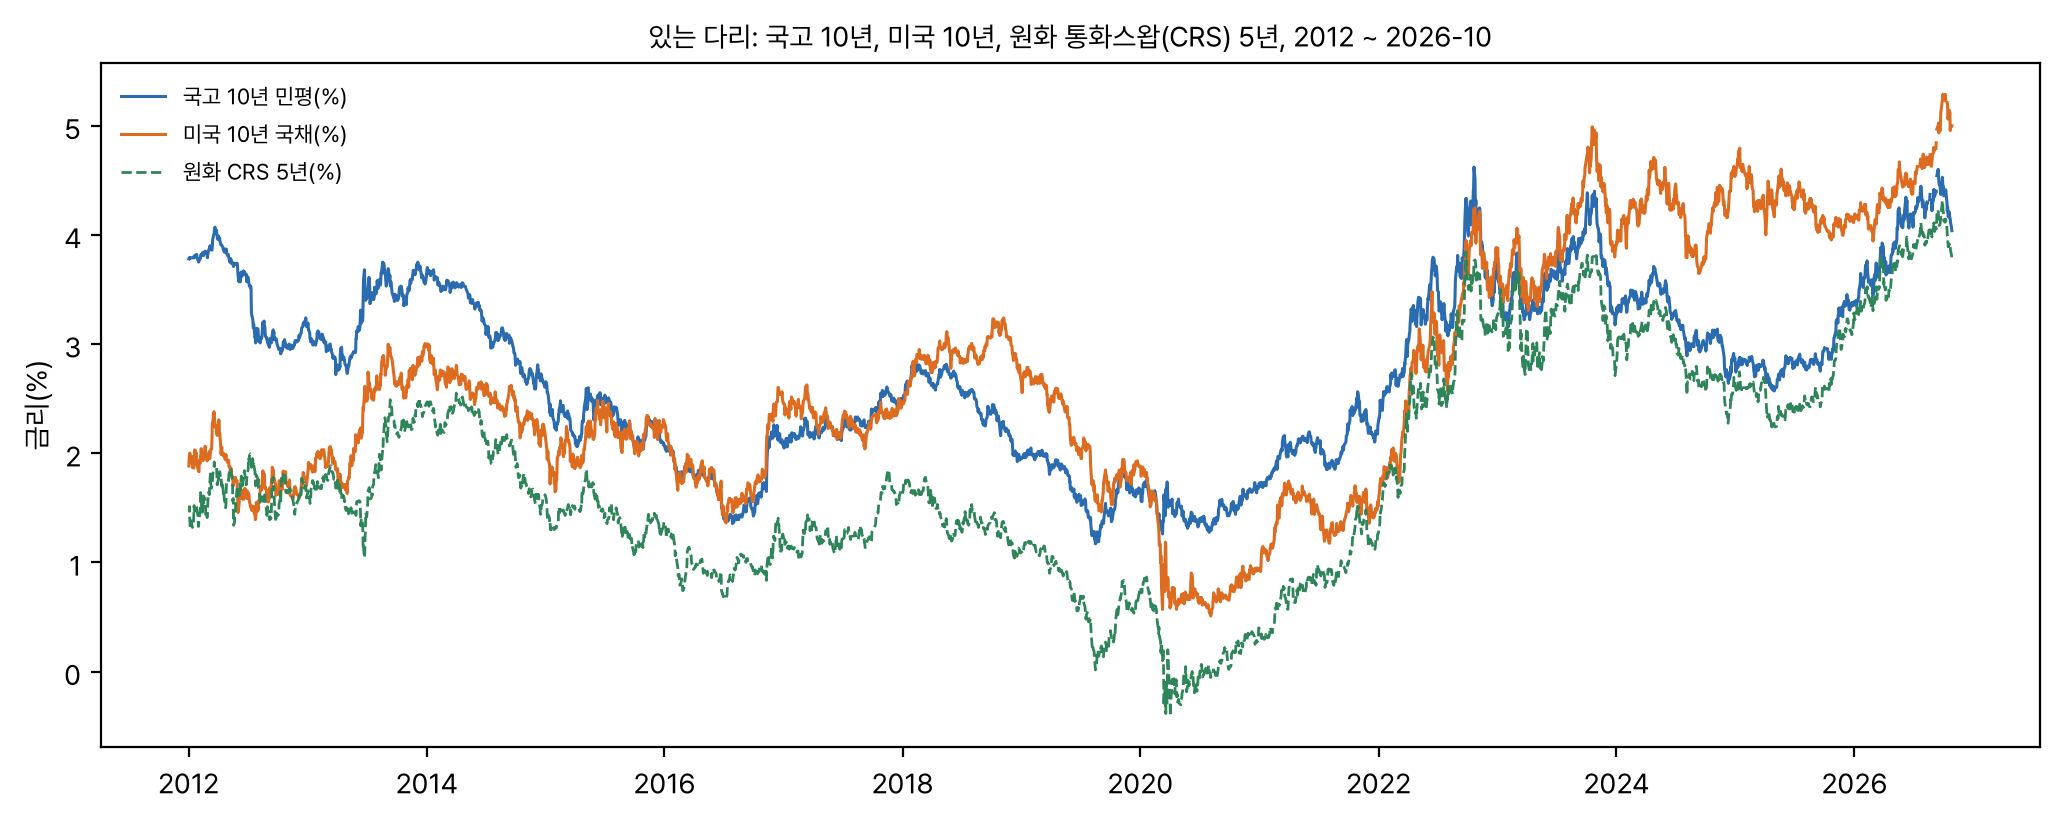
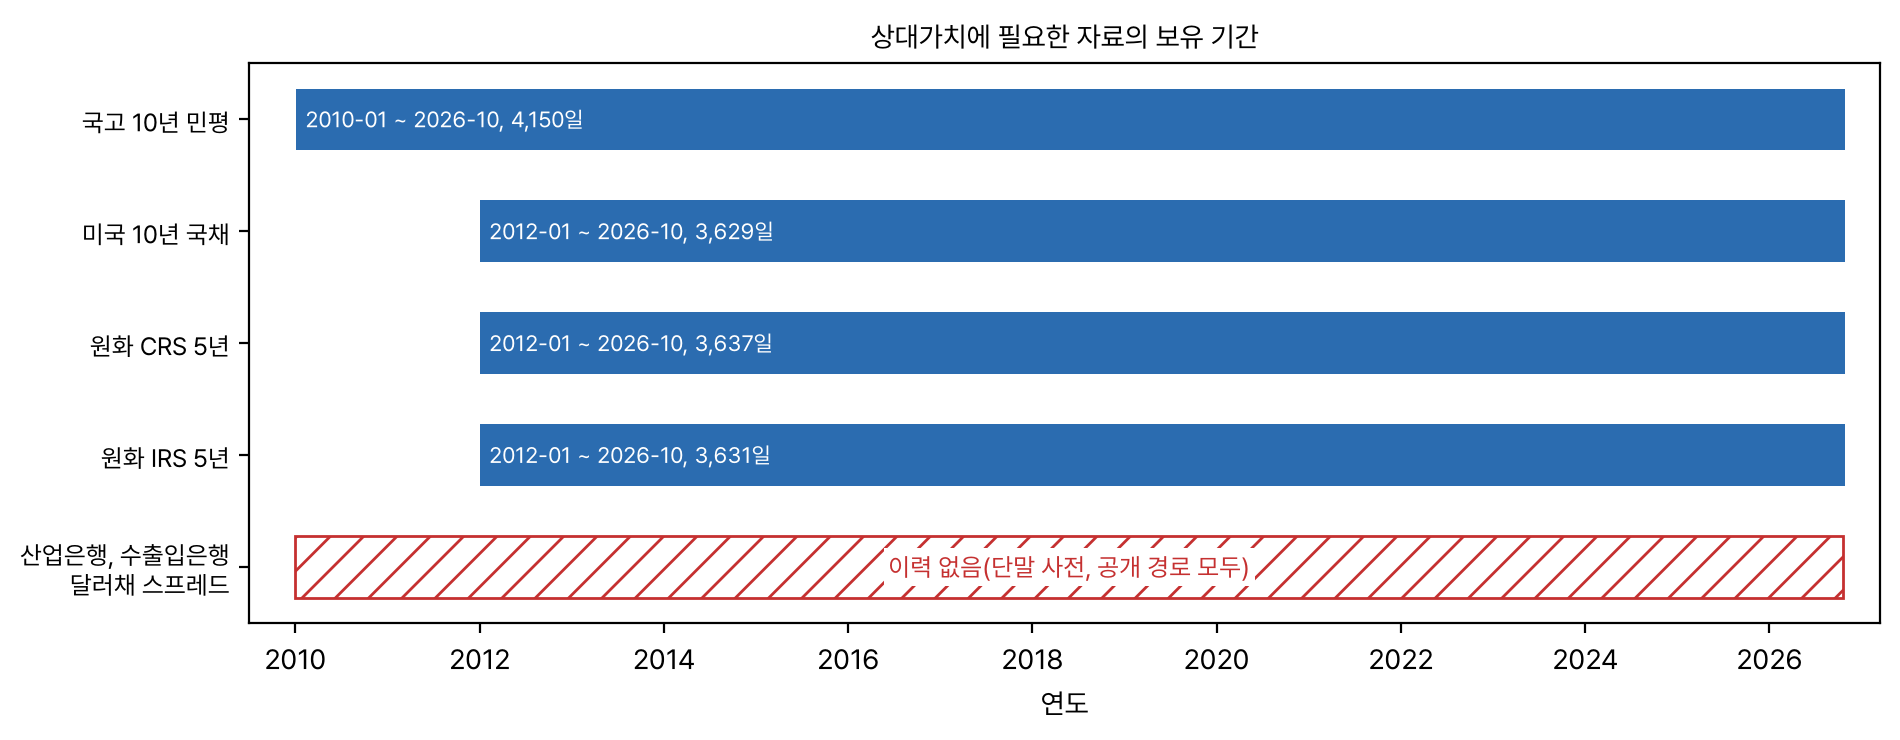
- 한국물 달러채(산업은행, 수출입은행)의 미국 국채 대비 가산금리와 국고 10년의 상대가치를 물으려 했다. 계산에 필요한 다른 다리(국고 10년 민평, 미국 10년, 원화 CRS 5년)는 2012 ~ 2026 년 약 3,600일씩 있다.
- 그러나 핵심 입력인 한국물 달러채 스프레드의 일별 이력을 인포맥스 단말 사전과 공개 경로에서 찾지 못했다(2026-10-29).
- 자료가 없어 가설을 사전등록하지 않았고 실행하지 않았다. 판정은 보류(자료 없음)이며, 결과 수치는 없다.
가설과 결론
산업은행과 수출입은행은 정부가 사실상 보증하는 정책금융기관이고, 해외에서 달러 채권을 자주 발행한다. 이 채권의 금리는 «같은 만기 미국 국채 금리 + 가산금리(스프레드)» 로 매겨진다. 가산금리는 해외 투자자가 한국 정부 신용에 요구하는 값이다. 한편 국고 10년은 국내 투자자가 같은 한국 정부 신용에 원화로 매기는 값이다.
두 값은 통화와 투자자가 다를 뿐 같은 신용을 가리키므로, 통화스왑으로 통화를 맞추면 비교할 수 있다. 해외에서 매기는 한국 신용 가격과 국내 국고 10년 금리가 벌어졌다가 다시 좁혀진다면, 그 차이가 국고 10년이 싸거나 비싼 정도를 알려 주는 상대가치 지표가 될 수 있다. 이것이 이 실험이 물으려던 질문(아이디어 29)이다.
| 항목 | 내용 | 판정 |
|---|---|---|
| 주가설 | 등록하지 않음. 자료가 생기면 사전등록을 다시 쓴다(프로토콜 §3) | 보류(자료 없음) |
판정은 보류다. 효과가 없다는 뜻이 아니라, 시험할 자료가 없다는 뜻이다.
용어와 기호
- 한국물 달러채
- 한국 정부, 공기업, 금융기관이 해외에서 달러로 발행한 채권. 여기서는 산업은행(KDB), 수출입은행(KEXIM) 발행분
- 가산금리(스프레드)
- 달러채 금리 − 같은 만기 미국 국채 금리(bp). 해외 투자자가 발행자 신용에 요구하는 값
- bp
- 0.01%p
- 국고 10년 민평
- 국고채 10년의 민간 채권평가회사 평가 금리 평균. 장 마감 뒤 하루 한 번
- 미국 10년
- 미국 10년 국채 금리(%)
- CRS
- 원화 통화스왑(Cross Currency Swap) 금리. 원화와 달러 현금 흐름을 맞바꿀 때 원화 쪽에 붙는 고정 금리. 달러 자산을 원화로 바꿔 볼 때 쓴다
- IRS
- 원화 이자율스왑 금리. CD 금리와 고정 금리를 맞바꾸는 계약의 고정 금리
- 상대가치
- 두 자산의 가격 차이가 평소 범위에서 벗어났을 때 싼 쪽을 사고 비싼 쪽을 파는 판단
- 사전등록
- 결과를 보기 전에 가설, 자료, 방법, 판정 문턱을
protocol.md에 적고 먼저 커밋하는 절차. 이 실험은 자료가 없어 가설 부분을 비워 두었다 - 보류(자료 없음)
- 실험 목록의 판정 낱말. 시험하지 못한 실험에 쓴다
자료
필요한 자료와 있는 자료
| 자료 | 원천 | 기간 | 해상도 | 쓰임 | 보유 |
|---|---|---|---|---|---|
| 산업은행, 수출입은행 달러채 가산금리(5년, 10년 지표물) | 찾지 못함 | 없음 | 필요: 일 | 해외에서 매기는 한국 신용 | 없음 |
| 국고 10년 민평 | 인포맥스 단말 민평 행렬 | 2010-01 ~ 2026-10 | 일, 4,150행 | 국내 한국 신용 | 있음 |
| 미국 10년 국채 금리 | 저장소 일별 패널 | 2012-01 ~ 2026-10 | 일, 3,629행 | 달러채 금리 = 미국 국채 + 가산금리 | 있음 |
| 원화 CRS 5년 | 인포맥스 단말 | 2012-01 ~ 2026-10 | 일, 3,637행 | 달러 금리를 원화로 환산 | 있음 |
| 원화 IRS 5년 | 인포맥스 단말 | 2012-01 ~ 2026-10 | 일, 3,631행 | 스왑 기준 비교 | 있음 |
찾아본 경로
- 인포맥스 단말 사전과 공개 경로. 프로토콜 §2 의 기록 그대로, 2026-10-29 탐색에서 산업은행과 수출입은행 달러채 가산금리의 일별 이력을 찾지 못했다. 어떤 화면과 코드를 확인했는지는 프로토콜에 따로 적혀 있지 않다.
- 저장소 원자료(이 페이지를 쓰며 다시 확인). 민평 행렬(국채, 금융채, 공사채, 회사채 등)은 모두 원화 채권이다. 금융채 행렬의 산금채는 원화 산업금융채권이라 질문의 달러채가 아니다.
방법
실행하지 않았다. 프로토콜 §2 에 «단말 사전과 공개 경로에서 한국물 달러채 스프레드 이력을 찾지 못했다» 고 적고, §3 에 «실행하지 않는다. 자료가 생기면 사전등록을 다시 쓴다» 고 적었다. 이 페이지의 그림은 결과가 아니라 자료 목록이다. 어떤 성과 변수(국채선물 손익 등)도 읽지 않았다.
자료가 생기면 사전등록 전에 정해야 할 것은 이렇다. 어느 만기와 지표물을 쓸지, 스프레드를 미국 국채 대비로 받을지 스왑 대비로 받을지, 원화 환산에 CRS 몇 년을 쓸지, 그리고 대상이 국고 10년 현물 금리인지 10년 국채선물 손익인지다. 이 결정들은 아직 내리지 않았다.
모델
학습하거나 추정한 모델이 없다. 하이퍼파라미터도 없다.
| 항목 | 값 |
|---|---|
| 모델 | 없음(실행하지 않음) |
| 분할 | 정하지 않음 |
| 문턱 | 정하지 않음 |
결과
결과 수치는 없다. 실험 목록에는 «보류, 자료 없음, 실행하지 않음» 으로 올라 있다. 다중검정 가족(2차와 3차 다자산 주가설)에도 이 실험의 p 값은 들어가지 않는다.
한계
- 탐색은 2026-10-29 하루, 단말 사전과 공개 경로에서 이루어졌다. 다른 데이터 공급자(해외 채권 시세 단말 등)에는 이력이 있을 수 있다.
- 한국물 달러채는 발행 물량과 지표물이 자주 바뀐다. 이력을 구하더라도 지표물을 이어 붙이는 규칙을 따로 정해야 한다.
- 미국 10년과 CRS 의 보유 기간이 2012 년부터인 것은 저장소 일별 패널의 시작일 때문이다. 원천에는 더 긴 이력이 있다.
산출물
- 계획
protocol.md(실행하지 않음을 적은 사전등록) - 코드
code/s_detail.py(자료 목록),code/render_figures.py(그림) - 런
results/20261030T164838_detail/(legs.csv, metrics.json, 자료 목록만)
Appendix
A. 데이터셋 실물
legs.csv 의 실제 행. 열은 날짜, 국고 10년 민평, 미국 10년, 원화 CRS 5년, 원화 IRS 5년(모두 %). 한국물 달러채 스프레드 열은 자료가 없어 만들지 못했다.
| 날짜 | 국고 10년 | 미국 10년 | CRS 5년 | IRS 5년 | 달러채 스프레드 |
|---|---|---|---|---|---|
| 2026-10-21 | 4.150 | 5.122 | 3.885 | 3.873 | 없음 |
| 2026-10-22 | 4.147 | 4.955 | 3.895 | 3.895 | 없음 |
| 2026-10-23 | 4.110 | 4.996 | 3.855 | 3.868 | 없음 |
| 2026-10-26 | 4.067 | 4.990 | 3.815 | 3.838 | 없음 |
| 2026-10-27 | 4.038 | 4.999 | 3.765 | 3.780 | 없음 |
B. 모델 입출력 실물
- Request meta
- 2026-10-29, 한국물 달러채 스프레드 이력 탐색
- Input
- 인포맥스 단말 사전, 공개 경로, 저장소 원자료(민평 행렬)
- Model response
- 해당 없음. 모델을 돌리지 않았다
- Ground truth check
- 해당 없음. 성과 변수를 읽지 않았다
C. 실험 설정
- 상태보류(자료 없음), 실행하지 않음
- 프로그램다자산 3차 묶음(0100 ~ 0150), 아이디어 29
- 다시 열 조건산업은행 또는 수출입은행 달러채 가산금리 일별 이력(최소 수년) 확보 뒤 사전등록을 새로 쓴다