세 줄 요약
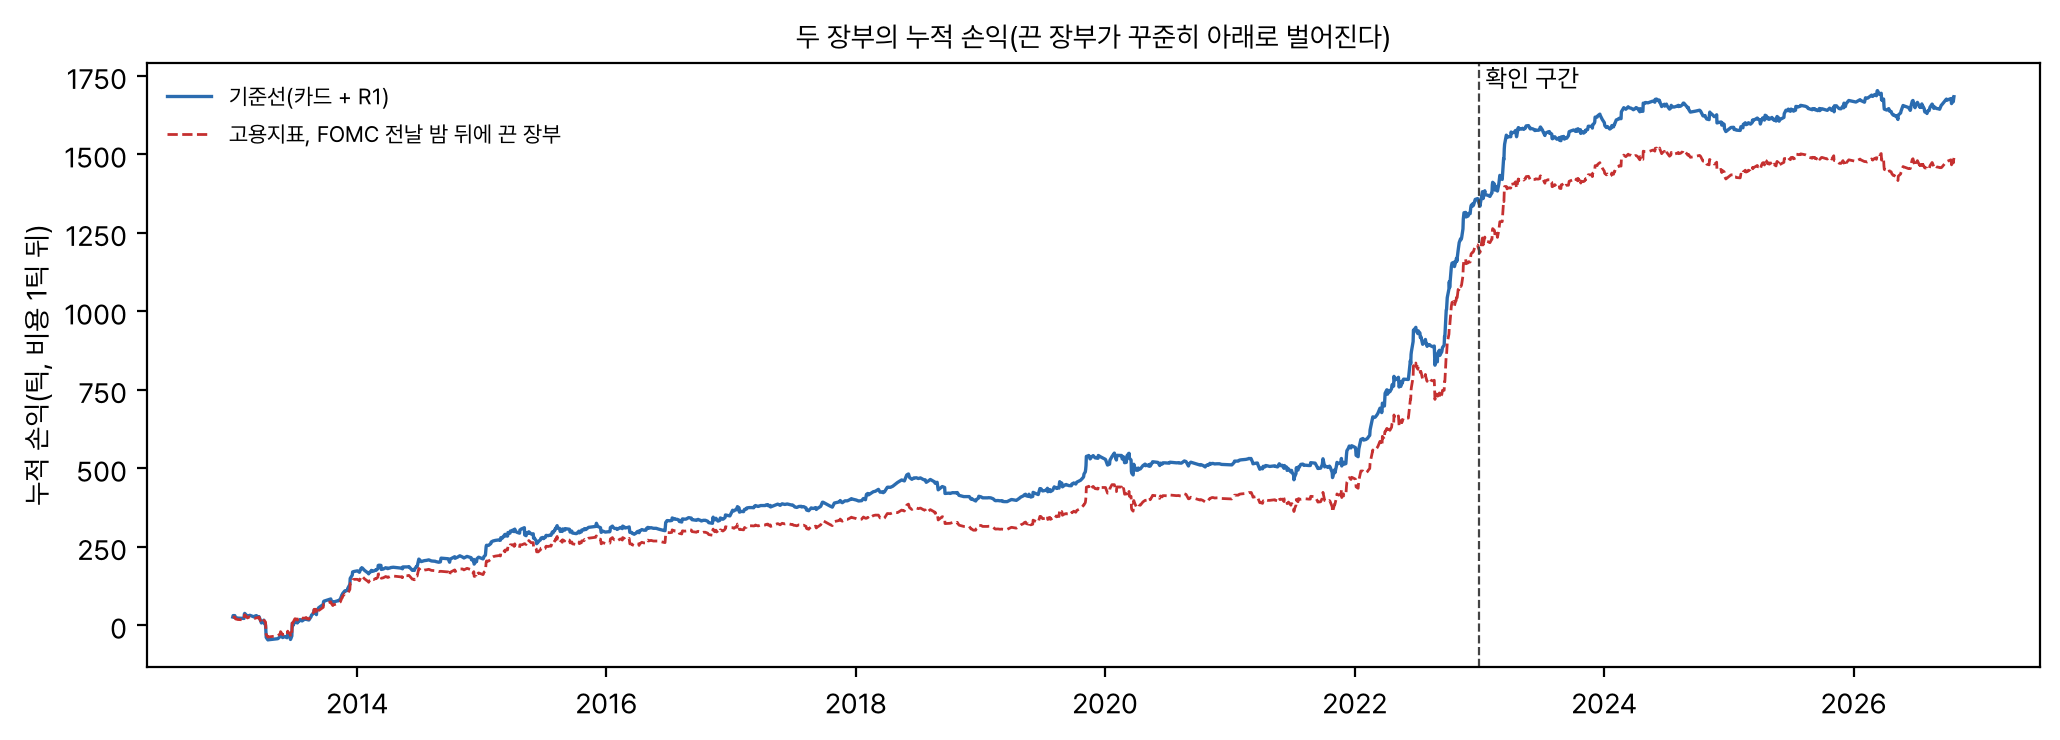
- 고용지표 전날 밤(81일)과 FOMC 결정 전날 밤(41일) 뒤의 카드를 끈 장부는 기준선 대비 일별 손익 차이가 발견 −0.163틱/일(p 0.980), 확인 −0.113틱/일(월 블록 부트스트랩 한쪽 p 0.847) 이다. 끈 편이 나았던 해는 발견 10년 중 2년, 확인 4년 중 1년이다.
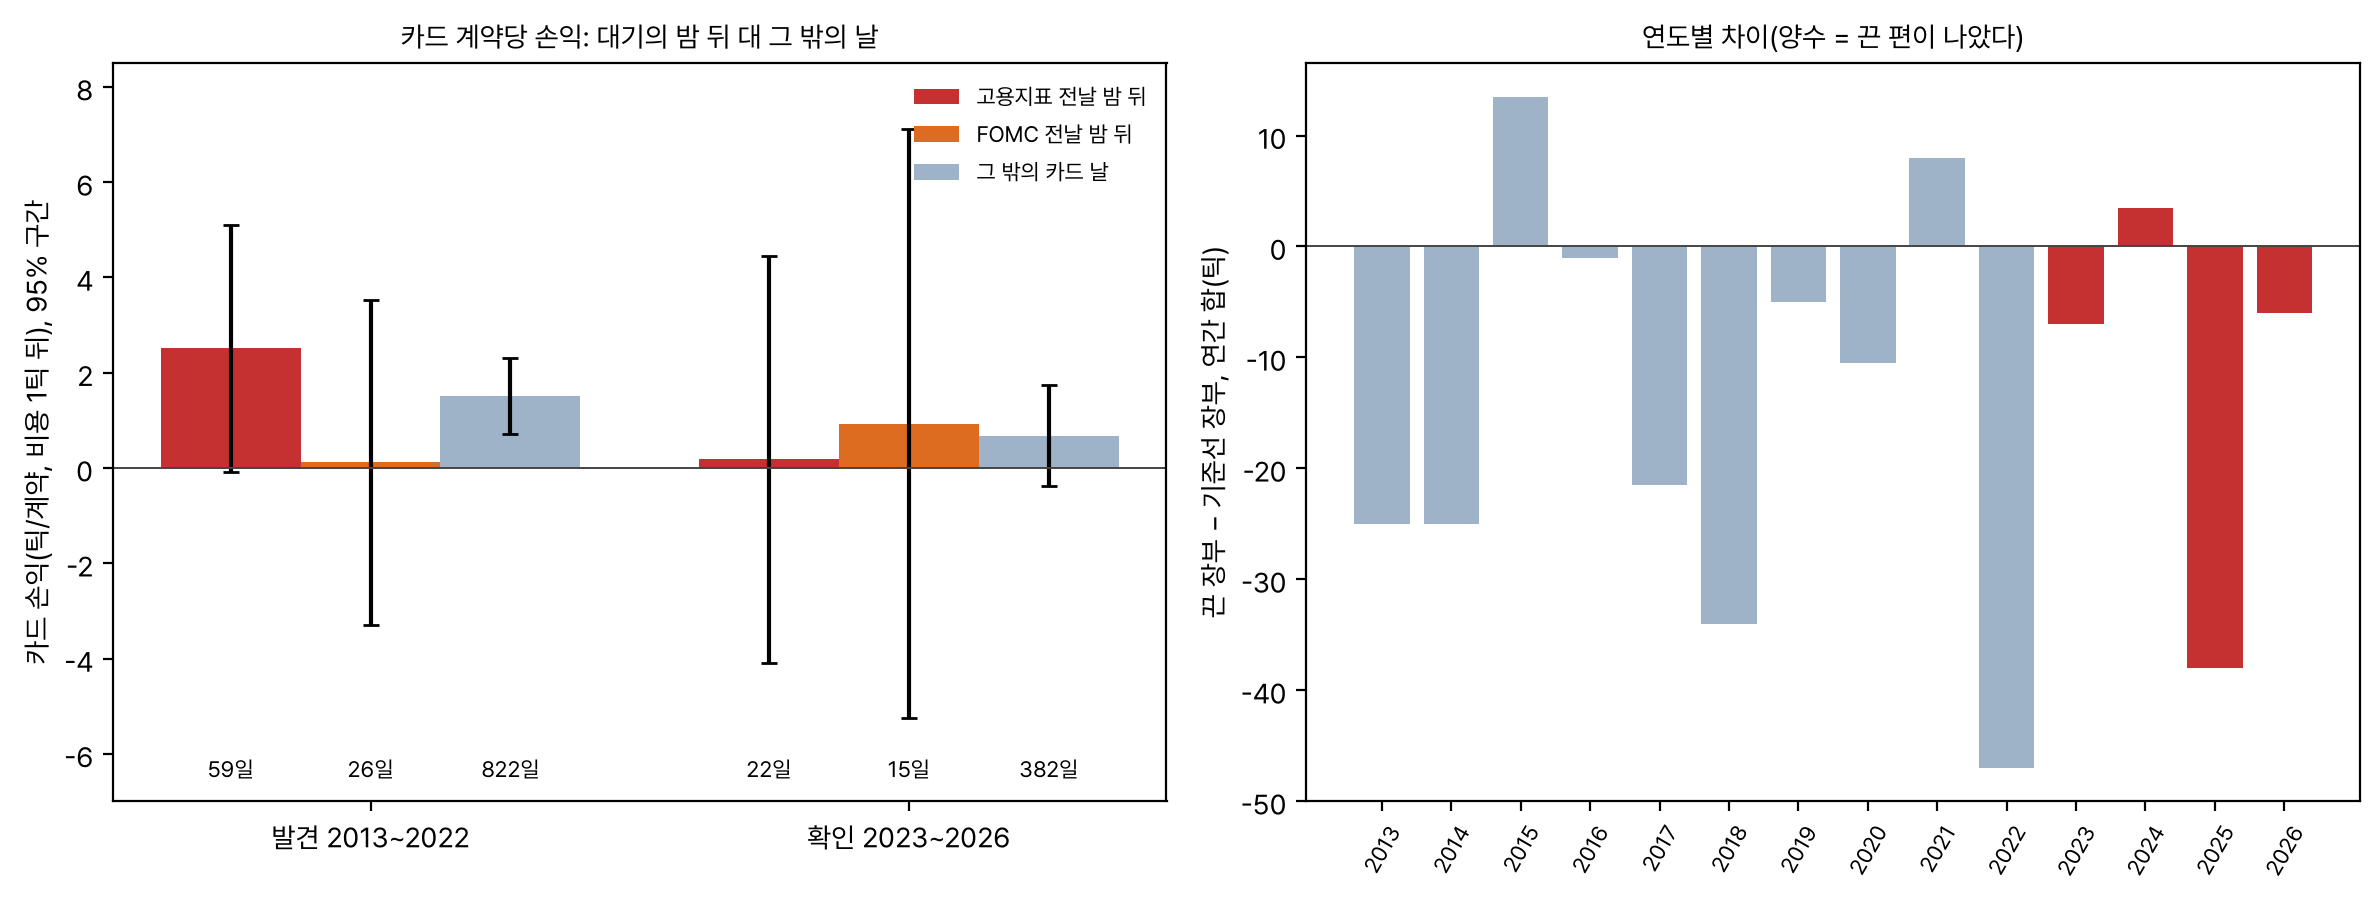
- 그런 날의 카드는 약하지 않았다. 계약당 손익(비용 1틱 뒤)이 발견 +1.78틱(그 밖의 날 +1.51틱), 확인 +0.49틱(그 밖의 날 +0.68틱)으로 평소와 같다.
- «대기의 밤» 도 미국 금리 되돌림은 평소처럼 일어난다. 끄면 이익을 버릴 뿐이고 판정은 폐기다.
가설과 결론
기준선 «카드» 는 미국 10년 금리가 밤사이 3bp 이상 움직인 다음 날, 한국 3년 국채선물(3선)을 그 반대로 시가에 잡고 종가에 청산하는 되돌림 규칙이다. 미국 금리 충격에 한국 시가가 지나치게 반응하고 장중에 일부를 되돌린다는 관찰에 기대고 있다. 계약 수는 원화 충격과의 방향(R1 가중)으로 조절한다.
그런데 미국 고용지표 발표(금요일 아침 뉴욕) 전날이나 FOMC 결정 전날 밤의 금리 움직임은 새 정보라기보다 큰 발표를 앞둔 포지션 조정일 수 있다. 그런 «대기» 움직임은 한국 시장도 크게 따라가지 않아, 시가가 덜 과장되고 되돌림도 약할 것이라는 가설이다. 그렇다면 그 다음 한국 세션에는 카드를 끄는 편이 낫다.
| 가설 | 내용 | 결과 | 한쪽 p | 판정 |
|---|---|---|---|---|
| H316 | 고용지표 전날, FOMC 결정 전날 뉴욕 날짜 s 의 카드를 끈(w = 0) 장부가 기준선(카드 + R1) 장부보다 확인 구간 일별 손익이 크다 | −0.113틱/일(419일) | 0.847 | 미지지, 폐기 |
2차와 3차 다자산 프로그램 주가설 63개의 Holm 보정 p 는 1.00 이다. 두 구간 모두 끈 장부가 나빴다. 발견 구간에서는 90% 구간 전체가 0 아래다.
용어와 기호
- 3선
- 한국거래소 3년 국채선물. 가격으로 거래하며 금리가 오르면 가격이 내린다
- 틱
- 3선 가격의 최소 단위 0.01. 계약(액면 1억원)당 1만원
- 세션 s, e
- s 는 신호가 생기는 날(뉴욕 날짜 s 의 금리 변화), e 는 그 다음 한국 거래일. 매매는 e 에서 한다
- g_us
- 미국 10년 국채금리(FRED DGS10)의 뉴욕 날짜 s 하루 변화(bp). 1bp 는 0.01%p
- ε
- 원화 고유 충격. 밤사이 원화 변화(%) 가운데 달러인덱스와 g_us 로 설명되지 않는 나머지(직전 250일 회귀)
- 카드
- |g_us| ≥ 3bp 이고 e 가 s 다음 달력일이며 롤 날이 아니면, e 시가에 sign(g_us) 방향(미국 금리 상승이면 3선 매수)으로 들어가 e 종가에 청산하는 규칙
- R1 가중 w
- g_us 와 ε 의 부호가 엇갈리면 1계약, 같으면 0.5계약, ε 이 없으면 1계약
- 고용지표 날(NFP)
- 미국 노동통계국(BLS) 고용 보고서 발표일. BLS 규칙(기준월 12일이 든 주 다음 셋째 금요일)으로 정한 날짜 목록을 쓴다
- FOMC 결정일
- 미국 연방공개시장위원회 회의 마지막 날(금리 결정 발표일, 뉴욕 날짜)
- 대기의 밤
- 뉴욕 날짜 s 의 다음 달력일이 고용지표 날이거나 FOMC 결정일인 경우. 그 카드 날이 스위치 대상이다
- 일별 차이 d
- 같은 날짜의 «끈 장부 − 기준선 장부». 카드 날 전체(대상이 아닌 날은 0)의 평균
- 발견 구간, 확인 구간
- 발견 2013-01 ~ 2022-12, 확인 2023-01 ~ 2026-10. 자료에서 정하는 값이 없어 발견 구간도 그대로 보고한다
- 월 블록 부트스트랩, 한쪽 p
- 일별 차이를 달 단위로 묶어 복원추출해 평균 분포를 5,000번 만들고, «진짜 평균이 0 인데 이만큼 양으로 나올 확률» 을 잰다
- Holm 보정
- 여러 가설을 함께 시험할 때 p 를 가설 수에 맞춰 키우는 방법
- 롤
- 3선 최근월물이 바뀌는 날. 카드는 롤 다음 세션에 들어가지 않는다
자료
데이터셋
| 자료 | 원천 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|---|
| 3선 시가, 종가(만기 이어 붙임) | 인포맥스 단말 일봉 | 2013-01 ~ 2026-10 | 일 | 카드 손익 |
| 미국 10년 금리 | FRED DGS10 | 2013 ~ 2026 | 일(뉴욕 날짜) | 카드 신호 g_us |
| 원화 NDF, 스왑포인트, 달러인덱스 | 인포맥스 단말 | 2013 ~ 2026 | 일 | ε, R1 가중 |
| 고용지표 발표일 | BLS 달력 규칙으로 만든 목록(앞선 사건 전날 연구의 공용 코드) | 2012 ~ 2026 | 월 | 스위치 |
| FOMC 결정일 | 연준 회의 일정 목록(회의 마지막 날) | 2013 ~ 2026 | 연 8회 | 스위치 |
| 항목 | 발견 2013 ~ 2022 | 확인 2023-01 ~ 2026-10 |
|---|---|---|
| 고용지표 날, FOMC 결정일 | 120, 80 | 48, 32 |
| 카드 날(기준선 장부의 거래일) | 907 | 419 |
| 고용지표 전날 밤 뒤 카드 | 59 | 22 |
| FOMC 전날 밤 뒤 카드 | 26 | 15 |
| 끄는 날 합계 | 85 | 37 |
| 기준선 장부 합 → 끈 장부 합(틱) | +1,352.5 → +1,205.0 | +330.5 → +283.0 |
언제 무엇을 아는가
| 시각 | 일어나는 일 |
|---|---|
| 목요일(s) 밤 ~ 금요일 새벽 | 뉴욕 목요일 장. 고용지표를 앞둔 미국 금리 움직임 g_us 가 정해진다 |
| 금요일(e) 08:20 | 정보 마감. 내일이 고용지표 날이라는 것은 달력으로 미리 안다 |
| 금요일(e) 개장 ~ 15:45 | 카드 보유 구간. 끈 장부는 들어가지 않는다 |
| 금요일(e) 22:30 | 고용지표 발표(뉴욕 08:30). 카드 보유가 끝난 뒤다 |
FOMC 도 같다. 결정 전날 뉴욕 날짜 s 의 금리 변화로 카드를 세우고, 결정 당일 한국 세션 e 에 보유하며, 결정 발표(뉴욕 14:00, 한국 다음 날 새벽 3 ~ 4시)는 보유가 끝난 뒤에 나온다. 두 경우 모두 카드는 발표 자체의 위험을 지지 않는다.
방법
- 기준선 장부. 2013-01-02 이후 카드 날마다 w × (계약당 손익 − 1틱)을 적는다.
- 대상 날. 카드 날 s 가운데 s 의 다음 달력일이 고용지표 날 목록이나 FOMC 결정일 목록에 있으면 대상으로 표시한다.
- 끈 장부. 대상 날은 w = 0, 나머지는 기준선과 같다.
- 판정(T2, 날짜가 다른 변형). 카드 날의 일별 차이(끈 − 기준선) 평균이 확인 구간에서 0 보다 크고 월 블록 부트스트랩 5,000회 한쪽 p < 0.05 면 지지. 같은 프로그램 Holm 도 함께 적는다.
- 탐색(판정에 쓰지 않음). E1 대상 날 카드 손익.
모델
학습하는 모델은 없다. 기준선 카드와 R1 가중은 고정된 규칙이고, 이 실험은 «대기의 밤 뒤면 0» 이라는 달력 스위치 하나만 더한다. 자료에서 고른 값이 없으므로 발견 구간도 가설의 첫 시험이 된다.
기준선 카드와 R1 가중
| 항목 | 값 |
|---|---|
| 신호 | |g_us| ≥ 3bp(뉴욕 날짜 s) |
| 조건 | e 가 s 다음 달력일, e 가 롤 다음 세션이 아님 |
| 방향 | sign(g_us). 미국 금리가 오른 밤 뒤 3선 매수 |
| 보유 | e 시가 → e 종가 |
| R1 가중 | g_us 와 ε 부호 엇갈림 1, 일치 0.5, ε 결측 1 |
| 비용 | 계약당 왕복 1틱 |
대기의 밤 스위치
| 항목 | 값 |
|---|---|
| 대상 | s + 1 달력일이 고용지표 날(BLS 규칙) 또는 FOMC 결정일 |
| 그날 가중 | w = 0 |
| 나머지 날 | 기준선과 같음 |
| 비교 | 같은 날짜 일별 차이, 카드 날 전체 평균, 비례 조정 없음 |
결과
확증 결과
| 항목 | 발견 2013 ~ 2022 | 확인 2023 ~ 2026 |
|---|---|---|
| 카드 날(기준선), 그 가운데 끈 날 | 907, 85 | 419, 37 |
| 일별 차이 평균(틱/일) | −0.163 | −0.113 |
| 월 블록 부트스트랩 한쪽 p | 0.980 | 0.847 |
| 90% 구간 | [−0.296, −0.030] | [−0.303, +0.057] |
| 차이가 양인 해 | 2 / 10 | 1 / 4 |
| Holm 보정 p(63개) | 1.00 |
발견 구간에서 끈 장부는 10년 동안 147.5틱, 확인 구간에서 47.5틱을 덜 벌었다. 가설과 반대로, 대기의 밤 뒤 카드는 기준선 이익에 꾸준히 보탬이 되었다.
대기의 밤 뒤 카드는 약한가
| 항목 | 발견 고용지표 | 발견 FOMC | 발견 그 밖 | 확인 고용지표 | 확인 FOMC | 확인 그 밖 |
|---|---|---|---|---|---|---|
| 카드 날 | 59 | 26 | 822 | 22 | 15 | 382 |
| 계약당 손익(비용 1틱 뒤) | +2.51 | +0.12 | +1.51 | +0.18 | +0.93 | +0.68 |
| 평균의 표준오차 | 1.32 | 1.74 | 0.41 | 2.18 | 3.16 | 0.54 |
| 평균 |g_us|(bp) | 5.93 | 5.96 | 5.76 | 6.82 | 7.20 | 6.36 |
| 장부 합(틱) | +135.5 | +12.0 | +1,205.0 | +16.5 | +31.0 | +283.0 |
대상 날 전체로는 발견 +1.78틱(85일), 확인 +0.49틱(37일)이다(확증 런 E1 과 같다). 대기의 밤이라고 금리가 덜 움직이지도 않았다. 평균 |g_us| 가 그 밖의 날과 같거나 조금 크다.
| 연도 | 끈 날 | 차이 | 연도 | 끈 날 | 차이 |
|---|---|---|---|---|---|
| 2013 | 8 | −25.0 | 2020 | 11 | −10.5 |
| 2014 | 7 | −25.0 | 2021 | 9 | +8.0 |
| 2015 | 10 | +13.5 | 2022 | 12 | −47.0 |
| 2016 | 6 | −1.0 | 2023 | 12 | −7.0 |
| 2017 | 6 | −21.5 | 2024 | 9 | +3.5 |
| 2018 | 8 | −34.0 | 2025 | 7 | −38.0 |
| 2019 | 8 | −5.0 | 2026(10월까지) | 9 | −6.0 |
하루를 따라가 보기
2026-09-15(뉴욕 날짜 s)는 FOMC 결정(9월 16일) 전날이다. 그날 미국 10년 금리가 +3bp 올랐다.
- 기준선: 미국 금리 상승이라 9월 16일 3선 시가 매수. ε 은 −0.041% 로 g_us 와 엇갈려 w = 1계약.
- 실제: 3선 시가 → 종가 +14틱. 기준선 장부 +13틱.
- 끈 장부: 0틱. 그날 차이 −13틱. 결정을 앞둔 날에도 되돌림은 평소처럼 일어났다.
해석
«발표를 앞둔 대기 움직임은 덜 의미 있다» 는 직관은 되돌림 매매에는 오히려 반대로 작용할 수 있다. 미국 금리가 발표 전에 움직이면 한국 시가는 그 움직임을 그대로 반영하고, 한국 장중에는 새 정보가 없어 일부가 되돌려진다. 이것이 카드가 원래 이용하는 구조이고, 대기의 밤이라고 다르지 않았다. 발표 자체는 한국 장이 끝난 뒤에 나오므로 카드가 그 위험을 지지도 않는다. 끌 날을 찾으려면 «되돌림이 깨지는 날» 의 증거가 필요한데, 대기의 밤은 그런 날이 아니었다.
한계
- 확인 한쪽 p 0.847, 63개 Holm 1.00 이다.
- 고용지표 날은 BLS 규칙으로 만든 목록이다. 정부 셧다운 등으로 발표가 미뤄진 달은 실제 날짜와 다를 수 있다.
- «s + 1 달력일» 로 대상을 찾으므로, 고용지표가 금요일이면 목요일 밤만 잡힌다. 연휴 사이에 낀 경우는 빠질 수 있다.
- 대상 날이 확인 구간 37일뿐이라, 계약당 손익의 표준오차가 2 ~ 3틱으로 크다.
- 카드 손익은 시가 진입 종가 청산, 왕복 1틱 고정이다.
산출물
- 계획
protocol.md(사전등록 88b2c97) - 분석, 판정
analysis.md - 코드
code/s1_dataeve.py(확증),code/s_detail.py(카드 날 장부, 대상 날 통계, 연도),code/render_figures.py(그림) - 런
results/20261029T160608_main/,results/20261030T164653_detail/(ledger.csv)
Appendix
A. 데이터셋 실물
ledger.csv 의 실제 행(대상 날만). 열은 s, e, g_us(bp), ε(%), 3선 e 장중(틱), w, 대상 종류, 기준선, 끈 장부, 차이(틱).
| s | e | g_us | ε | 장중 | w | 대상 | 기준선 | 끈 | 차이 |
|---|---|---|---|---|---|---|---|---|---|
| 2026-05-07 | 2026-05-08 | +5 | +0.135 | +6 | 0.5 | 고용지표 | +2.5 | 0 | −2.5 |
| 2026-06-16 | 2026-06-17 | −4 | +0.008 | +8 | 1 | FOMC | −9 | 0 | +9 |
| 2026-07-28 | 2026-07-29 | −4 | −0.558 | +14 | 0.5 | FOMC | −7.5 | 0 | +7.5 |
| 2026-08-06 | 2026-08-07 | +6 | −0.307 | +9 | 1 | 고용지표 | +8 | 0 | −8 |
| 2026-09-15 | 2026-09-16 | +3 | −0.041 | +14 | 1 | FOMC | +13 | 0 | −13 |
| 2026-10-01 | 2026-10-02 | −5 | −0.294 | +7 | 0.5 | 고용지표 | −4 | 0 | +4 |
B. 모델 입출력 실물
- Request meta
- 뉴욕 날짜 s = 2026-09-15(FOMC 결정 9월 16일 전날), 한국 세션 e = 2026-09-16. 정보 마감 e 일 08:20
- Input
- g_us +3bp(카드 성립), ε −0.041%(엇갈림), e 는 s 다음 달력일, 롤 아님, s + 1 = FOMC 결정일
- Model response
- 기준선: 3선 1계약 매수(e 08:45 시가 → 15:45 종가). 끈 장부: 진입 없음
- Ground truth check
- 3선 e 장중 +14틱. 기준선 +13틱, 끈 장부 0틱, 그날 차이 −13틱
C. 실험 설정
- 기준선|g_us| ≥ 3bp, 다음 달력일 세션, 롤 제외, sign(g_us) 방향, 시가 진입 종가 청산, R1 가중 1 / 0.5, 왕복 1틱
- 스위치s + 1 달력일이 고용지표 날(BLS 규칙) 또는 FOMC 결정일이면 w = 0
- 분할발견 2013-01 ~ 2022-12, 확인 2023-01 ~ 2026-10
- 판정확인 일별 차이 평균 > 0, 월 블록 부트스트랩 5,000회(seed 66) 한쪽 p < 0.05, 2차와 3차 주가설 63개 Holm 함께 보고