3년 국채선물 1분봉 · 다자산 변동성 · 2022-04 ~ 2026-10 · 비용 1틱 뒤 단독 규칙 검정
그날 3년 국채선물 변동 폭을 예측해 추종과 되돌림을 고르면 비용 뒤 남는가
환율 변동성, 미국 금리 충격, MOVE, VKOSPI, 시가 갭으로 그날 3선의 고저 폭을 예측하고, 넓은 날은 첫 30분 방향을 따라가고 좁은 날은 거스르는 규칙을 시험했다. 폭 예측은 어느 정도 맞았지만 방향 선택에는 쓸모가 없었다.
폐기확인 521건, 비용 1틱 뒤 −1.52틱/건블록 부트스트랩 한쪽 p 1.000
세 줄 요약
롤링 회귀로 예측한 그날 3선 폭은 실제 폭과 상관 0.45 ~ 0.47 로 꽤 맞았다. 그러나 그 예측으로 «첫 30분 방향 추종» 과 «되돌림» 을 고른 규칙은 확인 구간 521건 비용 1틱 뒤 −1.52틱/건(비용 전 −0.52틱, 승률 45%), 월 블록 부트스트랩 한쪽 p 1.000 이다.
늘 추종(−0.89틱), 늘 되돌림(−1.11틱)도 모두 진다. 개장 30분 뒤부터 장 마감까지 3선 손익은 첫 30분 방향과 거의 무관하고, 비용 1틱이 그대로 손실이 된다.
폭을 아는 것이 방향을 아는 것은 아니다. 판정은 폐기다. 2차와 3차 프로그램 주가설 63개 Holm 보정 p 도 1.00 이다.
가설과 결론
장중 매매에서 흔히 쓰는 생각이 있다. 변동이 큰 날은 아침에 정해진 방향으로 계속 가는 추세장이 되기 쉽고, 변동이 작은 날은 아침 움직임이 되돌아오는 박스권이 되기 쉽다. 그날 변동 폭을 개장 전에 미리 알 수 있다면, 같은 «첫 30분 방향» 신호를 날마다 다르게(따라가거나 거스르거나) 쓸 수 있다.
3선 폭에 영향을 줄 만한 개장 전 정보는 여럿이다. 환율 변동성, 미국 금리가 밤사이 크게 움직였는지, 미국 채권 변동성 지수(MOVE)와 한국 주식 변동성 지수(VKOSPI)가 평소보다 높은지, 그리고 그날 시가 갭이 큰지. 이 실험은 이것들로 폭을 예측하고 그 예측으로 모드를 고르는 규칙이 비용을 넘는지 물었다.
가설
H318(단독 규칙). 예측 폭이 발견 구간 중앙값 이상이면 개장 +30분에 첫 30분 방향으로, 아니면 반대로 들어가 15:30 에 나오는 규칙의 확인 구간 거래당 비용 1틱 뒤 평균 > 0, 월 블록 부트스트랩 한쪽 p < 0.05
결론
확인 2024-01 ~ 2026-10 521건 −1.52틱/건, p 1.000, 90% 구간 [−2.24, −0.89]. 발견 구간도 −0.74틱. Holm 보정 p 1.00. 판정은 폐기
지수 수준을 그 지수의 직전 250일 중앙값(전날까지)으로 나눈 값. 1 보다 크면 평소보다 불안하다
갭(gap_next3)
3선 e 시가 − s 종가(틱)
롤링 최소제곱
날마다 그 날 이전 250 세션만으로 회귀를 다시 맞추는 방식. 미래 정보가 들어가지 않는다
비용
왕복 1틱(판정), 2틱(보고)
월 블록 부트스트랩, 한쪽 p
거래를 달 단위 묶음으로 5,000회 다시 뽑아 평균의 분포를 만든다. 한쪽 p 는 «참 평균이 0 인데 이만큼 양으로 나올 확률». 같은 달 거래끼리 닮은 것을 감안한다
발견, 확인 구간
분봉 자료가 2022 년부터라 발견 2022-01 ~ 2023-12(문턱 결정), 확인 2024-01 ~ 2026-10(판정)
Holm 보정
여러 가설을 한꺼번에 시험할 때 우연한 통과를 막으려고 p 값을 가설 수에 맞춰 키우는 방법. 같은 프로그램 주가설 63개를 한 가족으로 센다
자료
데이터셋
쓴 자료
자료
원천
기간
해상도
쓰임
3선 1분봉
인포맥스 단말 분봉 저장 표
2021-06 ~ 2026-10
1분, 봉 끝 시각 표기
폭, 첫 30분, 나머지
3선 개장 단일가
같은 분봉의 첫 봉 시가
2022 ~ 2026
일
첫 30분 기준가
3선 일봉
인포맥스 단말 일봉(연결)
2021 ~ 2026
일
|갭|
원/달러 현물
인포맥스 단말
2021 ~ 2026
일, 한국 종가
rv20
미국 10년 금리
FRED DGS10
2021 ~ 2026
일(뉴욕 날짜)
|g_us|
MOVE, VKOSPI
인포맥스 단말 일별 종가
2020 ~ 2026
일
변동성 비율
표본
항목
발견 2022 ~ 2023
확인 2024 ~ 2026-10
첫 거래일
2022-04-08(폭 이력 200 세션이 찬 날)
2024-01-02
거래 수
353
521
그중 추종, 되돌림
181, 172
60, 461
제외
만기 교체가 걸친 날, 분봉 가격이 없는 날(2026-07 ~ 08 대부분 분봉 결측), 첫 30분 변화가 0 인 날(없음)
언제 무엇을 아는가
하루의 흐름(한국 시간)
시각
일어나는 일
s 일 15:45
3선 마감. rv20(원/달러 s 종가까지) 확정
e 일 새벽
뉴욕 날짜 s 의 미국 10년 금리, MOVE, 전날 VKOSPI 확정
e 일 개장(2025-11 까지 09:00, 2025-12 부터 08:45)
개장 단일가로 갭 확정. 이때 다섯 특징이 모두 알려져 예측 폭 계산
개장 +30분
첫 30분 방향 확정, 그 봉 종가에 진입
15:30
15:30 봉 종가에 청산
예측 폭은 개장 갭을 쓰므로 개장 뒤에야 계산된다. 진입은 그보다 30분 뒤라 시각 순서는 맞다.
방법
폭 측정. 매 세션의 1분봉 종가 최고 − 최저를 틱으로 잰다.
폭 예측. 날마다 직전 250 세션(최소 200)으로 폭을 다섯 특징에 회귀하고, 그 계수로 그날 폭을 예측한다.
문턱. 발견 구간 예측 폭의 중앙값(20.94틱)을 잠근다.
매매. 예측 폭 ≥ 문턱이면 첫 30분 방향으로, 아니면 반대로 개장 +30분 봉 종가에 1계약 진입, 15:30 봉 종가 청산. 매일 한 번.
판정. 확인 구간 거래당 비용 1틱 뒤 평균의 월 블록 부트스트랩 5,000회 한쪽 p < 0.05.
탐색(판정에 쓰지 않음). E1 늘 추종, 늘 되돌림.
모델
폭 예측 회귀
모델은 다섯 특징의 선형회귀이고, 날마다 직전 250 세션으로 다시 맞춘다. 변동성 국면이 몇 달 단위로 바뀌므로 고정 계수보다 최근 1년의 관계를 따라가게 한 것이다. 예측값은 폭의 크기만 말하고 방향은 말하지 않는다. 이 예측이 매매에 쓰이는 곳은 «추종이냐 되돌림이냐» 를 가르는 한 번뿐이다.
폭 예측 회귀 설정
항목
값
목표
세션 e 폭(틱)
특징
상수, rv20, |g_us|, MOVE 비율, VKOSPI 비율, |갭|
추정
최소제곱, 행마다 직전 250 행(그날 제외), 최소 200 행
정규화, 규제
없음(원 단위 그대로)
예측 시점
e 개장 직후(갭이 확정된 뒤)
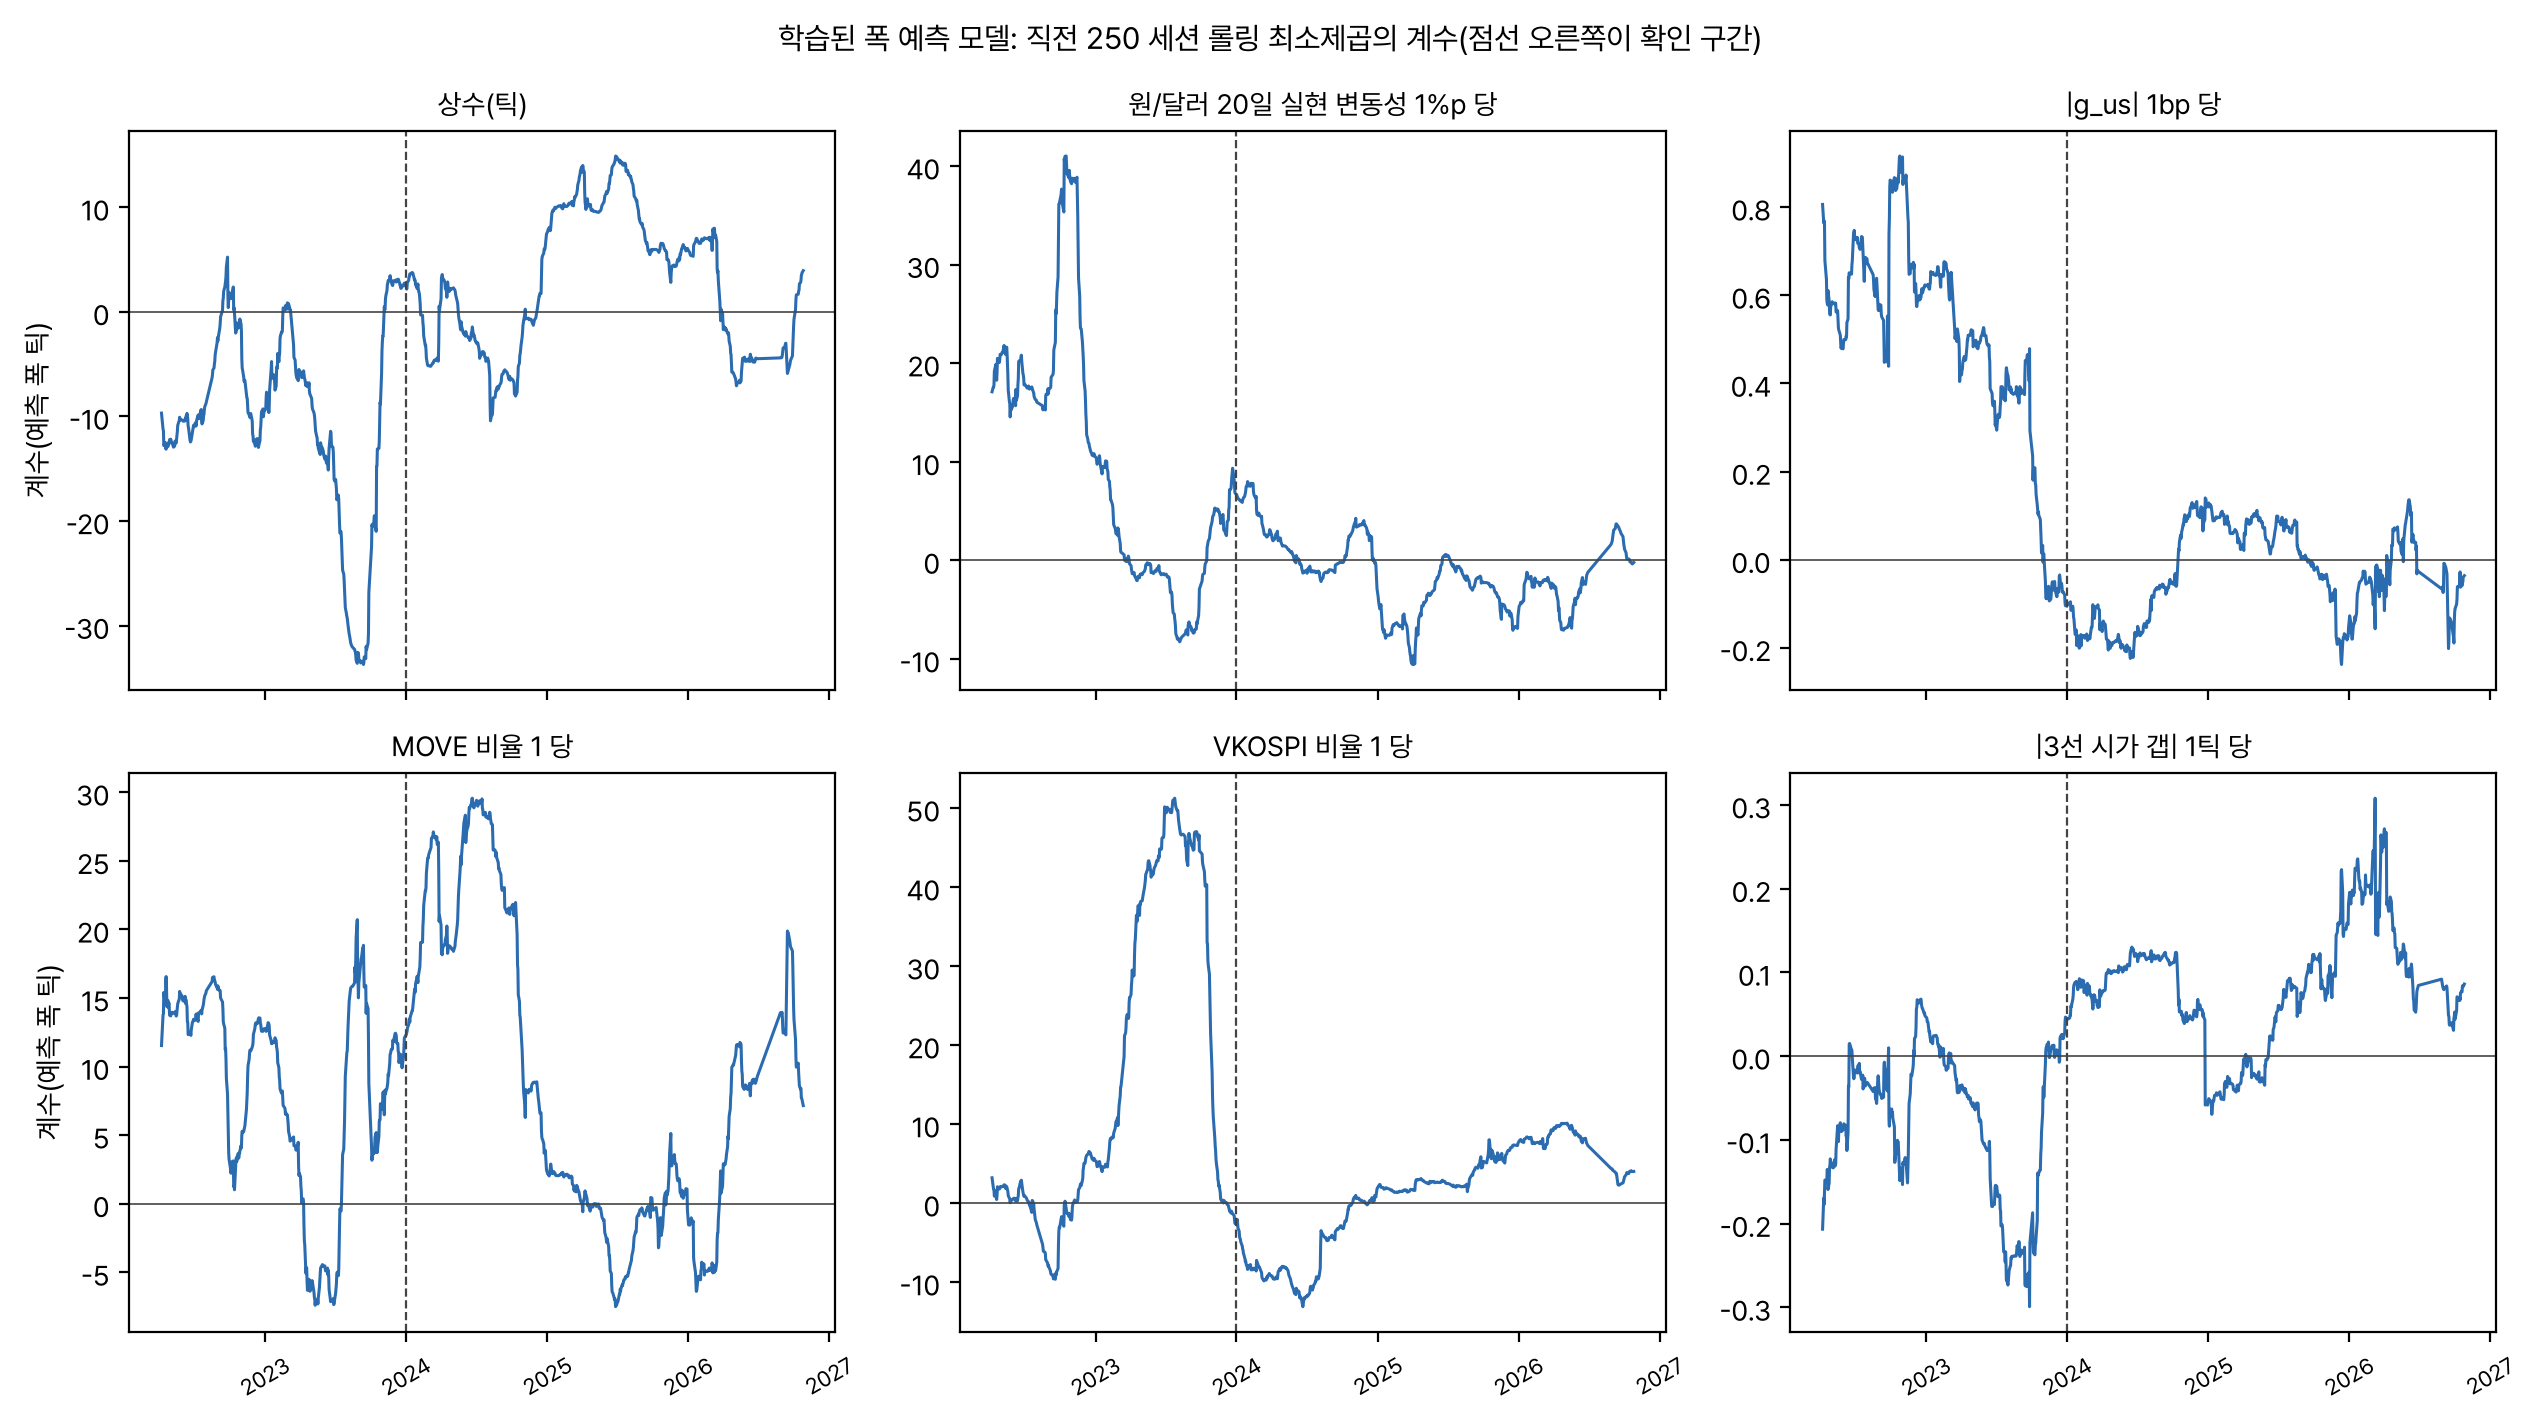
학습된 모델 그대로 그렸다. 날마다 다시 맞춘 계수 여섯 개의 경로다(재적합한 예측이 커밋된 런의 예측과 모든 날 같은 것을 확인했다). 계수가 1년 사이에도 크게 오르내린다. 2023 년에는 VKOSPI 가, 2024 년에는 MOVE 가 폭을 주로 설명했고, 미국 금리 충격의 계수는 2024 년부터 0 근처로 내려왔다.
계수 평균(2022-04 ~ 2026-10 날마다의 계수를 평균, 기술 통계)
특징
상수
rv20
|g_us|
MOVE 비율
VKOSPI 비율
|갭|
평균 계수
−2.27
+2.86
+0.17
+8.34
+6.85
+0.02
매매 규칙
규칙 설정
항목
값
모드 문턱
예측 폭 ≥ 20.94틱(발견 구간 중앙값)이면 추종, 아니면 되돌림
진입
개장 +30분 봉 종가, 1계약
청산
15:30 봉 종가
빈도
매일(만기 교체 날 제외)
비용
왕복 1틱(판정), 2틱(보고)
결과
확증 결과
주가설 H318(런 20261029T160608_main, 틱/건)
항목
발견 2022-04 ~ 2023
확인 2024 ~ 2026-10
거래
353
521
비용 전 평균
+0.26
−0.52
비용 1틱 뒤 평균
−0.74
−1.52
비용 2틱 뒤 평균
−1.74
−2.52
승률(비용 1틱 뒤)
48%
45%
부트스트랩 한쪽 p, 90% 구간
1.000, [−2.24, −0.89]
Holm 보정 p(63개)
1.00
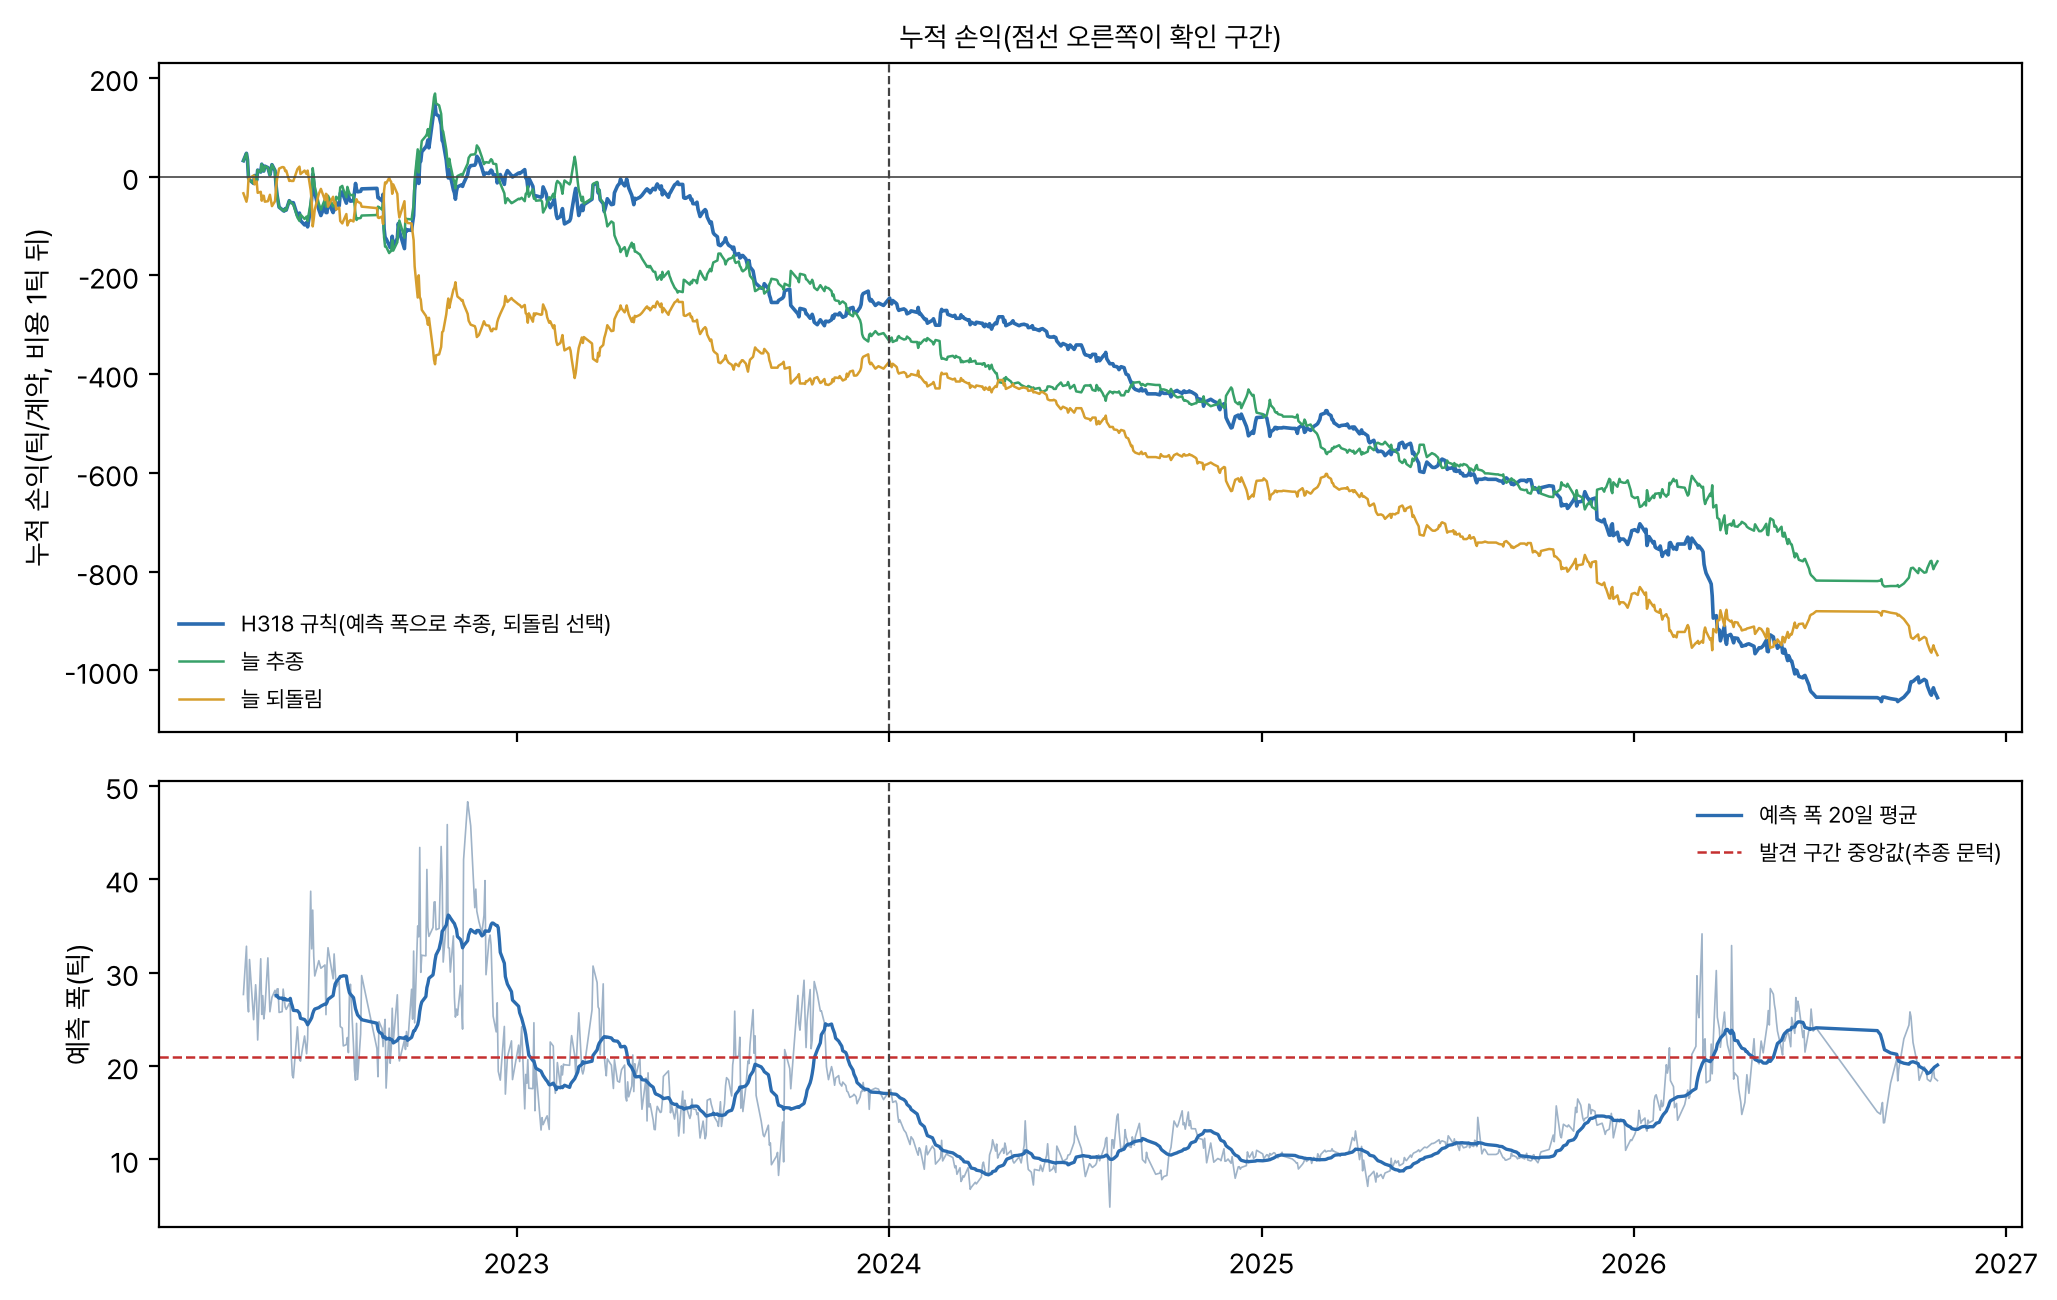
위: H318 규칙, 늘 추종, 늘 되돌림의 누적 손익(비용 1틱 뒤). 세 선이 거의 같은 기울기로 내려간다. 거래마다 1틱씩 내는 비용이 손실의 대부분이다. 아래: 예측 폭과 잠근 문턱. 2024 ~ 2025 년 3선 변동이 줄어 예측 폭이 문턱 아래에 머물렀고, 그래서 확인 구간 거래의 88% 가 되돌림이었다. 2026-07 ~ 08 은 분봉 결측으로 거래가 거의 없다.
비용 전 손익이 확인 구간에서 −0.52틱으로, 방향 선택이 0 보다도 못했다. 거래당 1틱 비용을 넘으려면 방향 선택이 매번 1틱 이상을 벌어야 하는데, 3선 장중 나머지 구간의 움직임은 첫 30분 방향과 거의 무관했다.
폭 예측은 맞았나
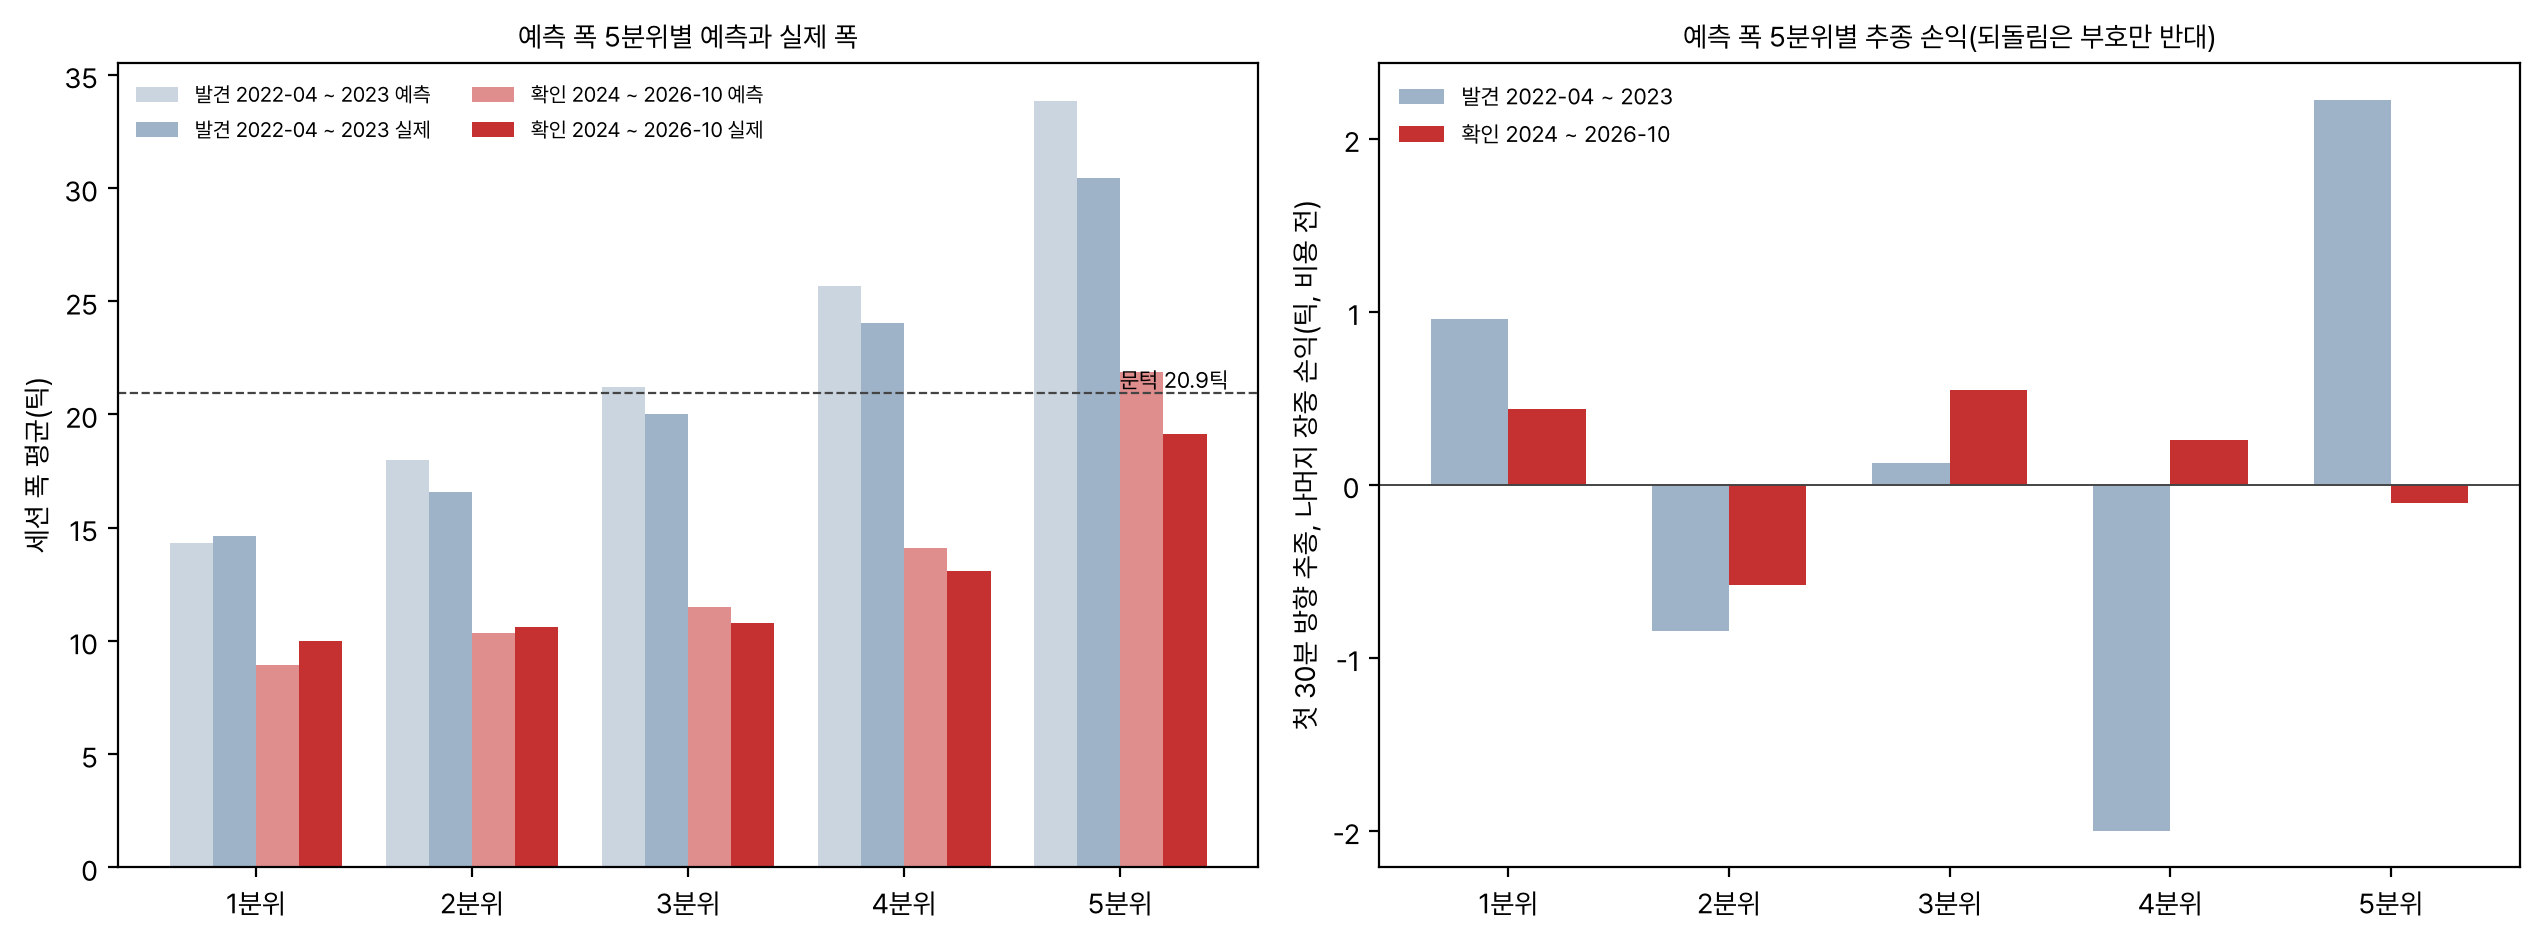
왼쪽: 예측 폭 5분위별 예측과 실제 폭 평균. 두 구간 모두 분위가 오를수록 실제 폭도 커진다(예측과 실제의 상관 발견 0.45, 확인 0.47). 확인 구간에서는 폭 전체가 낮아져 5분위 평균만 문턱 근처다. 오른쪽: 같은 분위에서 첫 30분 방향을 따라간 나머지 장중 손익(비용 전). 분위와 상관없이 ±2틱 안에서 들쭉날쭉해, 넓은 날에 추종이 낫다는 모양이 없다.
예측 폭 5분위별 추종 손익(비용 전, 틱/건, 기술 통계)
분위
발견 예측 폭
발견 추종
확인 예측 폭
확인 추종
1(좁음)
14.3
+0.96
8.9
+0.44
2
18.0
−0.84
10.4
−0.58
3
21.2
+0.13
11.5
+0.55
4
25.7
−2.00
14.1
+0.26
5(넓음)
33.8
+2.23
21.9
−0.11
분위당 표본
70 ~ 71
104 ~ 105
가설이 맞다면 추종 손익이 1분위에서 음, 5분위에서 양이어야 한다. 발견 구간 5분위(+2.23)는 그 방향이지만 4분위(−2.00)가 반대이고, 확인 구간은 모양이 없다.
추종과 되돌림 각각
모드별 성적과 탐색 E1(비용 1틱 뒤, 틱/건)
갈래
발견
확인
확인 p
규칙이 추종을 고른 날
−0.65 (181)
−2.78 (60)
규칙이 되돌림을 고른 날
−0.84 (172)
−1.36 (461)
E1 늘 추종
−0.90 (353)
−0.89 (521)
0.997
E1 늘 되돌림
−1.10 (353)
−1.11 (521)
1.000
늘 추종과 늘 되돌림의 비용 전 손익은 ±0.1틱으로 사실상 0 이다. 첫 30분 방향은 나머지 장중을 예측하지 못하고, 폭 예측으로 둘을 섞어도 0 위로 올라가지 않는다.
연도별
H318 규칙 연도별 합(비용 1틱 뒤, 틱, 기술 통계)
연도
2022(4월부터)
2023
2024
2025
2026(10월까지)
거래
151
202
194
199
128
합
−1
−260
−227
−229
−338
변동이 컸던 2022 년만 손익분기였고, 그 뒤 네 해는 모두 연 −230 ~ −340틱이다.
해석
폭 예측은 쓸 만했다. 변동성 지수와 환율 변동성이 높은 날 3선도 크게 움직인다는 것은 이 자료에서도 분명했다. 그러나 장중 추세냐 박스권이냐는 폭의 크기로 정해지지 않았다. 넓은 날에도 아침 30분의 방향은 오후에 이어지지도 뒤집히지도 않았다. 폭 예측은 손절 폭이나 계약 수를 정하는 데는 쓸 수 있어도, 방향을 고르는 신호는 아니다.
한계
분봉이 2022 년부터라 발견 구간이 21개월(353건)로 짧다.
문턱을 발견 구간 중앙값으로 잠갔는데 확인 구간에 변동이 크게 줄어 거래의 88% 가 되돌림으로 쏠렸다. 문턱을 롤링으로 두었다면 모드 비율은 달랐겠지만, 늘 추종과 늘 되돌림이 모두 지므로 결론은 같다.