10년 국채선물 일봉 · 두바이유, JKM LNG, 원/달러, 미국 10년 · 2018 ~ 2026 · 교역조건 신호 · 보유 위험 조건 포함
한국 수입 에너지 바스켓의 20일 변화로 10년 국채선물을 몇 주 들면 비용 뒤 이익이 남는가
한국이 사 오는 원유와 LNG 값이 원화로 20일 동안 미국 금리로 설명되지 않을 만큼 오르면 교역조건이 나빠지고 물가 압력이 커져 한국 장기 금리가 오를 것으로 보고, 10선을 바스켓 반대 방향으로 최대 20일 들었다. 앞 구간에서 크게 벌고 뒤 구간에서 크게 잃어 평균은 작은 양이다.
보류 · 부호 양, 문턱 미달, 뒤 구간 반전75건, 비용 1틱 뒤 +3.24틱/건블록 부트스트랩 한쪽 p 0.41
세 줄 요약
두바이 0.65, JKM 0.35 원화 바스켓의 20일 변화가 미국 10년 금리 20일 변화로 설명되지 않을 만큼 크면(롤링 250일 잔차 |z| ≥ 1), 매주 마지막 거래일 다음 날 10선을 바스켓 반대로 최대 20일 든 규칙은 75건 비용 1틱 뒤 +3.24틱/건(승률 41%), 월 블록 부트스트랩 한쪽 p 0.41 이다.
2018 ~ 2022 년 41건 +28.7틱, 2023 ~ 2026 년 34건 −27.5틱으로 뒤집혔다. 충격 구간 7건이 +647틱을 벌어, 이를 빼면 비용 2틱 뒤 누적이 +168 에서 −472 로 바뀐다.
부호는 양이나 문턱에 못 미치고 최근 4년이 손실이라 전략으로 쓸 수 없다. 판정은 보류다. 원자재 묶음 Holm 1.00.
가설과 결론
한국은 원유와 LNG 를 거의 다 수입한다. 수입 에너지 값이 원화로 크게 오르면 무역수지가 나빠지고(교역조건 악화) 몇 달 뒤 물가가 오른다. 물가 압력은 한국 장기 금리를 끌어올리고 10선 가격을 낮춘다. 이 경로는 하루 만에 끝나지 않고 몇 주에 걸쳐 나타날 수 있으므로, 시가 갭으로 다 반영되지 않는 «느린 정보» 를 노릴 수 있다.
다만 에너지 값은 미국 금리와 함께 움직이는 일이 많다(세계 경기가 좋으면 둘 다 오른다). 미국 금리 경로는 한국 장에 이미 빠르게 들어오므로, 에너지 값 변화 가운데 미국 금리로 설명되지 않는 몫만 신호로 썼다. 보유가 최대 20일이라 사용자 요구대로 휴장, 만기 교체, 충격 점프를 맞는 조건을 모두 넣었다.
가설
H331. 2018-07 ~ 2026-10 전 건의 비용 1틱 뒤 건당 평균 > 0, 월 블록 부트스트랩 5,000회 한쪽 p < 0.05. 가중, 창, 문턱, 보유가 결과 전에 정해졌고 학습 값이 판정에 맞춰지지 않아 표본 전체를 한 번 평가한다. 예측은 40 ~ 70건, 건당 +3 ~ +10틱
결론
75건 +3.24틱/건, p 0.41, 90% 구간 [−24.3, +34.4]. 원자재 묶음 Holm 1.00. 부호가 양이고 문턱에 못 미쳐 사전 규칙대로 판정은 보류. 뒤 구간에서 크게 뒤집혀 전략 후보는 아니다
주가설
가설
검정
결과
한쪽 p
Holm
판정
H331
비용 1틱 뒤 건당 평균 > 0
+3.24틱 (75건)
0.41
1.00
보류
용어와 기호
10선
한국거래소 10년 국채선물. 가격으로 거래하며 금리가 오르면 가격이 내린다
틱
10선 가격의 최소 단위 0.01. 계약(액면 1억원)당 1만원
bp
0.01%p. 금리 변화의 단위
두바이, JKM
두바이유는 아시아 원유 기준 가격, JKM 은 일본과 한국에 인도되는 LNG 현물 가격(Japan Korea Marker). 둘 다 달러 표시 일별 종가
K
원/달러 현물 환율, 한국 종가
바스켓 b
b_s = 0.65 × log(두바이 × K) + 0.35 × log(JKM × K). 원화로 본 수입 에너지 값의 로그 지수. 가중은 2023 년 한국 원유와 LNG 수입액 비율의 근사로 결과 전에 고정
Δb, Δus
Δb_s = b_s − b_{s−20}(20거래일 로그 변화), Δus_s = 미국 10년 금리 20거래일 변화(bp)
z
직전 250거래일에서 Δb = a + c × Δus 를 맞춘 뒤 s 의 잔차를 그 창 잔차 표준편차로 나눈 값. z > 0 이면 미국 금리로 설명되지 않는 에너지 값 상승
세션 s, e
s 는 신호를 판정한 한국 거래일(그 주의 마지막 거래일), e 는 그 다음 거래일. 진입은 e 시가
R1 휴장 앞 청산
다음 거래일까지 달력 4일 이상이면 그 전 종가에 청산
R2 손절
직전 60거래일 10선 종가 일변화 표준편차의 2.5배. 매일 고가와 저가로 본다. 시가가 넘어 열리면 시가 체결(점프 손절), 아니면 손절선에서 1틱 더 불리하게
R3 교체 전 청산
근월물 교체일 전 거래일 종가에 청산하고 다시 들어가지 않는다
충격 구간
미리 정한 공개 충격 15개의 시작일부터 10거래일. 겹친 건을 따로 보고하고 빼지 않는다
비용
왕복 1틱(판정), 2틱(보고). 손절 미끄러짐 별도
월 블록 부트스트랩, 한쪽 p
건별 손익을 달 단위 묶음으로 5,000회 다시 뽑아 평균의 분포를 만든다. 한쪽 p 는 «참 평균이 0 인데 이만큼 양으로 나올 확률»
Holm 보정
여러 가설을 한꺼번에 시험할 때 우연한 통과를 막으려고 p 값을 가설 수에 맞춰 키우는 방법. 원자재 묶음 주가설을 한 가족으로 센다
카드
이 저장소의 기존 전략(미국 10년 금리 밤사이 3bp 이상 변화 뒤 3선 반대 방향 당일 매매). 독립성 비교에만 쓴다
자료
데이터셋
쓴 자료
자료
원천
기간
해상도
쓰임
두바이유 현물
인포맥스 단말 일별 종가
2010-01 ~ 2026-10
일(뉴욕 날짜)
바스켓 0.65
JKM LNG
인포맥스 단말 일별 종가
2017-06-15 ~ 2026-10
일(뉴욕 날짜)
바스켓 0.35
원/달러 현물
인포맥스 단말(패널 열)
2012 ~ 2026-10
일, 한국 종가
원화 환산
미국 10년 금리
FRED DGS10
2010 ~ 2026-10
일(뉴욕 날짜)
Δus(잔차화)
10선 연결 일봉
인포맥스 단말 일봉
2017 ~ 2026-10
일(시가, 고가, 저가, 종가)
진입, 청산, 손절
석탄도 넣으려 했으나 단말에 코드가 없어(사전 검색과 조회 시도 8개 모두 빈 응답) 바스켓에서 뺐다. JKM 이 2017-06 부터라 20일 변화와 250일 창이 찬 2018-05 에 첫 z 가 나오고, 신호는 2018-07 부터다.
표본(주규칙)
구분
값
2018-07 ~ 2022
41건
2023 ~ 2026-10
34건
10선 매도(z ≥ 1) / 매수(z ≤ −1)
32 / 43건
전체, 평균 보유
75건, 9.6 거래일
언제 무엇을 아는가
하루의 흐름(한국 시간)
시각
일어나는 일
s 일 새벽
뉴욕 날짜 s−1 의 두바이, JKM, 미국 10년 금리 확정. 한국 행 s 에는 이 값까지만 쓴다
s 일 15:45
원/달러 한국 종가 K 확정, 바스켓 b 와 z 계산. s 가 그 주 마지막 거래일이면 판정
e 일 개장
|z| ≥ 1 이면 10선 시가 진입(z > 0 매도, z < 0 매수)
보유 중 매일
손절, 휴장 앞 청산, 교체 전 청산을 본다
e 포함 20번째 거래일 종가
남아 있으면 청산
방법
바스켓과 잔차. 매일 b 와 Δb, Δus 를 만들고, 직전 250거래일(최소 200)로 Δb 를 Δus 에 회귀해 그날 잔차의 z 를 낸다.
신호. 매주 마지막 거래일에만 판정한다. |z| ≥ 1 이고 보유 중이 아니면 다음 거래일 시가에 1계약.
시뮬레이션. 최대 20거래일, R1, R2, R3 적용. 한 번에 한 포지션.
판정. 2018-07 ~ 2026-10 전 건의 비용 1틱 뒤 건당 평균, 월 블록 부트스트랩 5,000회 한쪽 p < 0.05, 원자재 묶음 Holm < 0.05.
보고와 탐색(판정에 쓰지 않음). S1 구간별 성적, S2 충격 구간, S3 위험 조건 변형, S4 휴장 갭, 카드 상관. E1 두바이만, E2 JKM 만, E3 미국 금리 잔차화 없이.
모델
바스켓 신호
학습하는 값은 롤링 회귀의 계수 둘(a, c)뿐이고, 판정에 맞춰 고른 값은 없다. 이 회귀는 «에너지 값 20일 변화 가운데 미국 금리 20일 변화와 함께 움직인 몫» 을 걷어 내는 장치다. 남은 잔차가 한국에 특유한 교역조건 충격이라고 본다.
신호 설정(전부 사전등록)
항목
값
가중
두바이 0.65, JKM 0.35(원화 환산 로그)
변화 창
20거래일
잔차화 회귀
Δb ~ 1 + Δus, 직전 250거래일, 최소 200
z 분모
같은 창 잔차 표준편차(자유도 2 보정)
문턱, 판정 요일
|z| ≥ 1, 매주 마지막 거래일
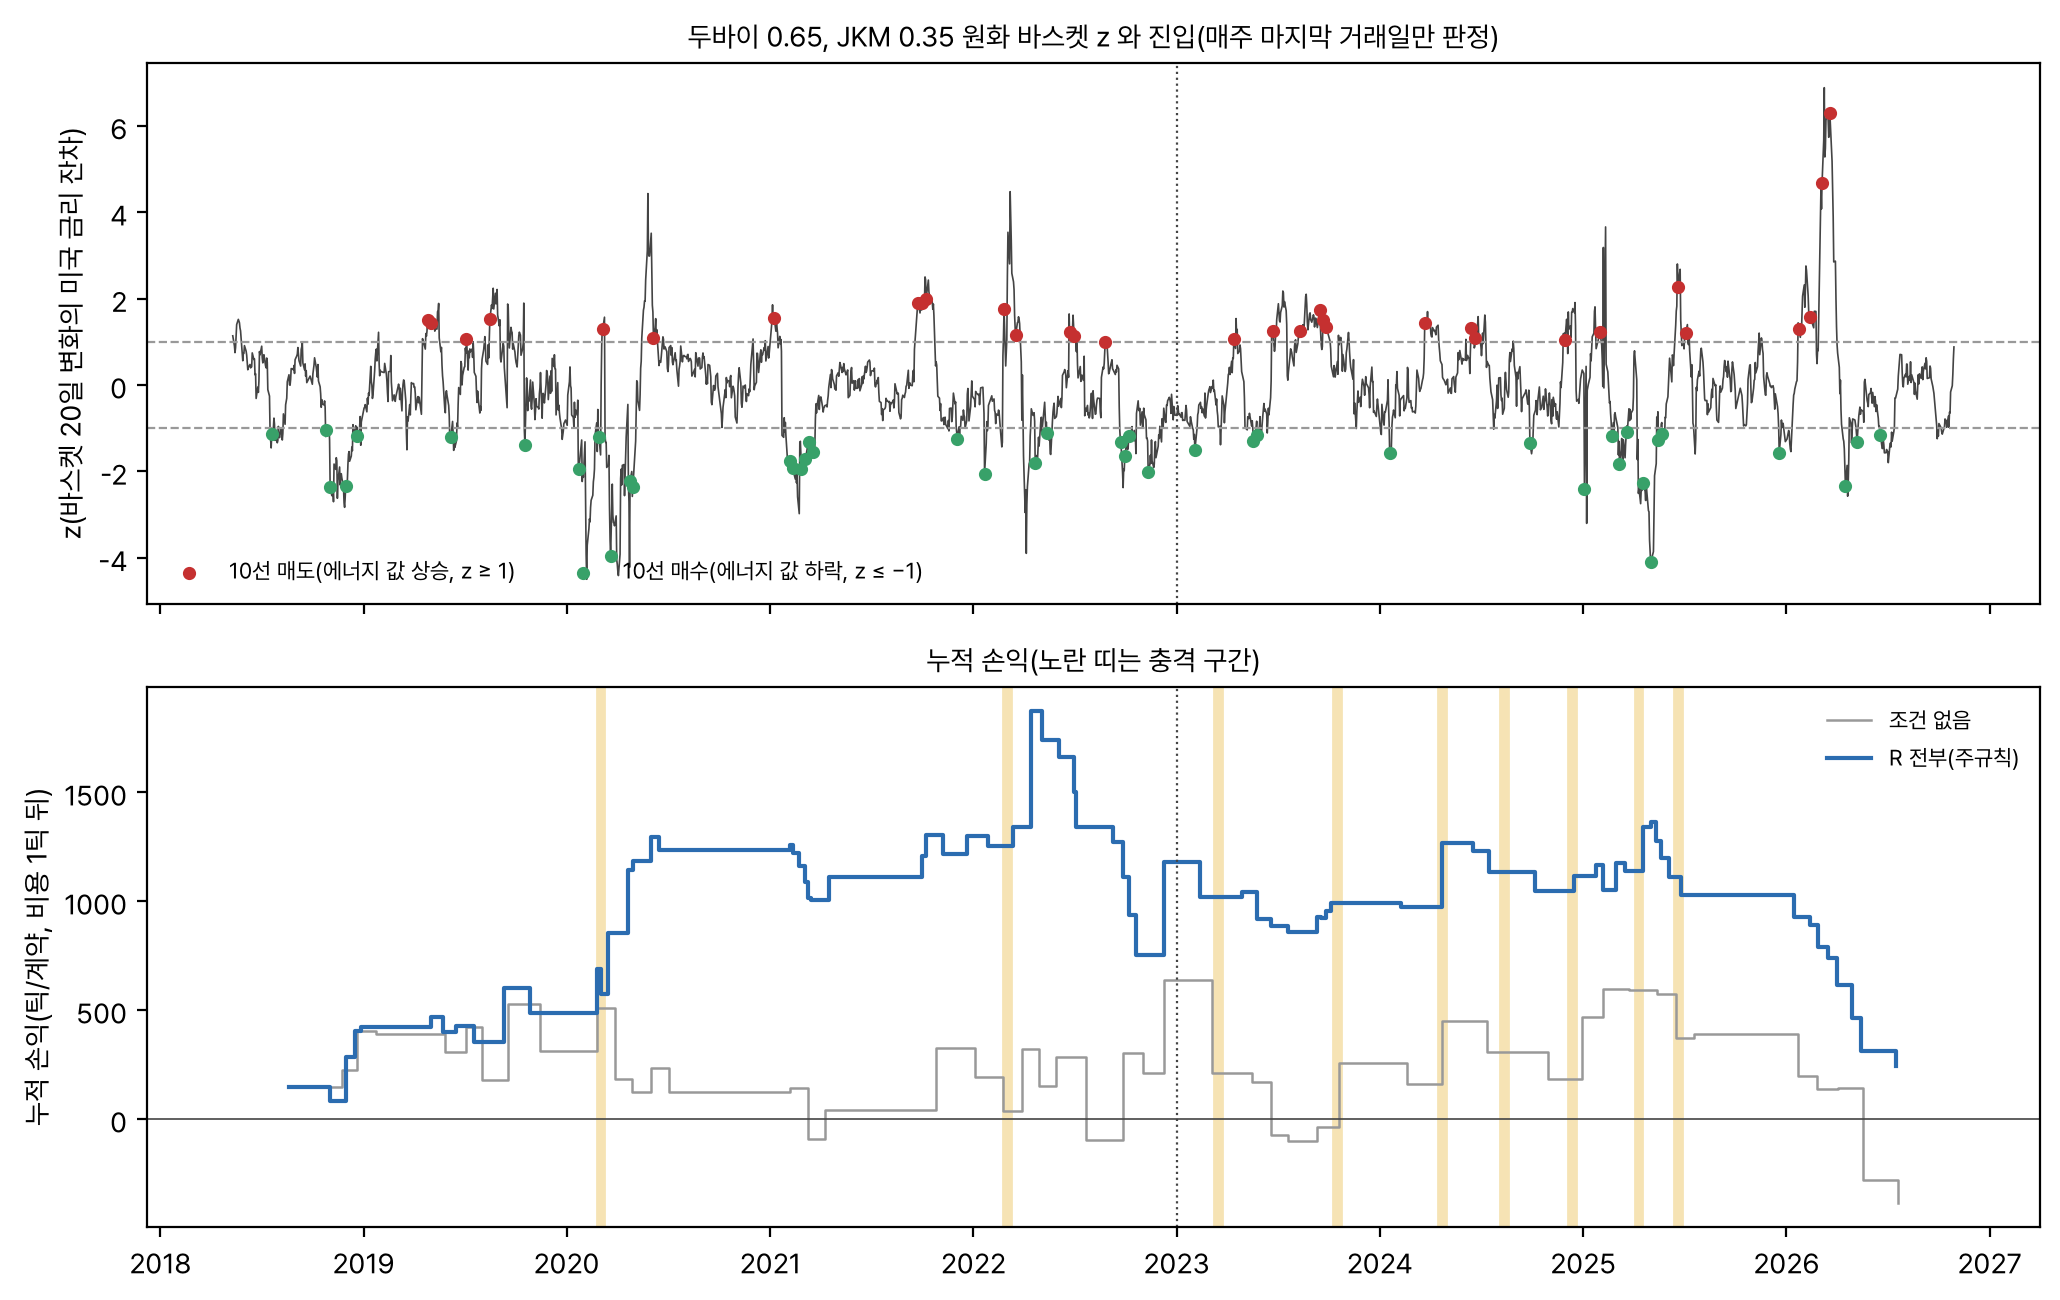
위: 바스켓 z 와 실제 진입(빨강 10선 매도, 초록 매수). 2020 년 코로나 유가 폭락, 2021 ~ 2022 년 에너지 급등, 2026 년 봄 급등이 크게 튄다. 아래: 누적 손익(비용 1틱 뒤)과 충격 구간(노란 띠). 주규칙은 2022 년 중반 +1,870 까지 올랐다가 2023 년 이후 꾸준히 내려와 +243 으로 끝났다. 큰 오름은 대부분 충격 구간 근처에서 생겼다.
매매 규칙과 보유 위험 조건
규칙 설정(전부 사전등록)
항목
값
방향
z ≥ 1 이면 10선 매도, z ≤ −1 이면 매수
진입, 기본 청산
다음 거래일 시가, e 포함 20번째 거래일 종가, 1계약
R1
달력 4일 이상 휴장 앞 종가 청산
R2
2.5σ(60일) 손절, 고가 저가로 판정, 시가 점프는 시가 체결, 그 밖은 손절선 −1틱
R3
교체일 전 거래일 종가 청산(재진입 없음)
비용
왕복 1틱(판정), 2틱(보고)
결과
확증 결과
H331(런 20261030T134101_main, 틱/건)
항목
2018-07 ~ 2022
2023 ~ 2026
전체
건수
41
34
75
비용 1틱 뒤 건당
+28.73
−27.49
+3.24
비용 2틱 뒤 누적
+1,137
−969
+168
승률
49%
32%
41%
양인 해
4 / 5
1 / 4
5 / 9
부트스트랩 한쪽 p, 90% 구간
0.41, [−24.3, +34.4]
건별 표준편차, 최악 1건, 최선 1건
140.4, −181, +533
최대 낙폭
−1,628
청산 사유
손절 26, 휴장 앞 19, 20일 보유 14, 교체 전 13, 점프 손절 3
건별 표준편차가 140틱이라 75건 평균의 표준오차가 16틱이다. +3틱 평균은 우연과 전혀 구별되지 않고, 앞뒤 구간이 정반대다.
어디서 벌고 어디서 잃었나
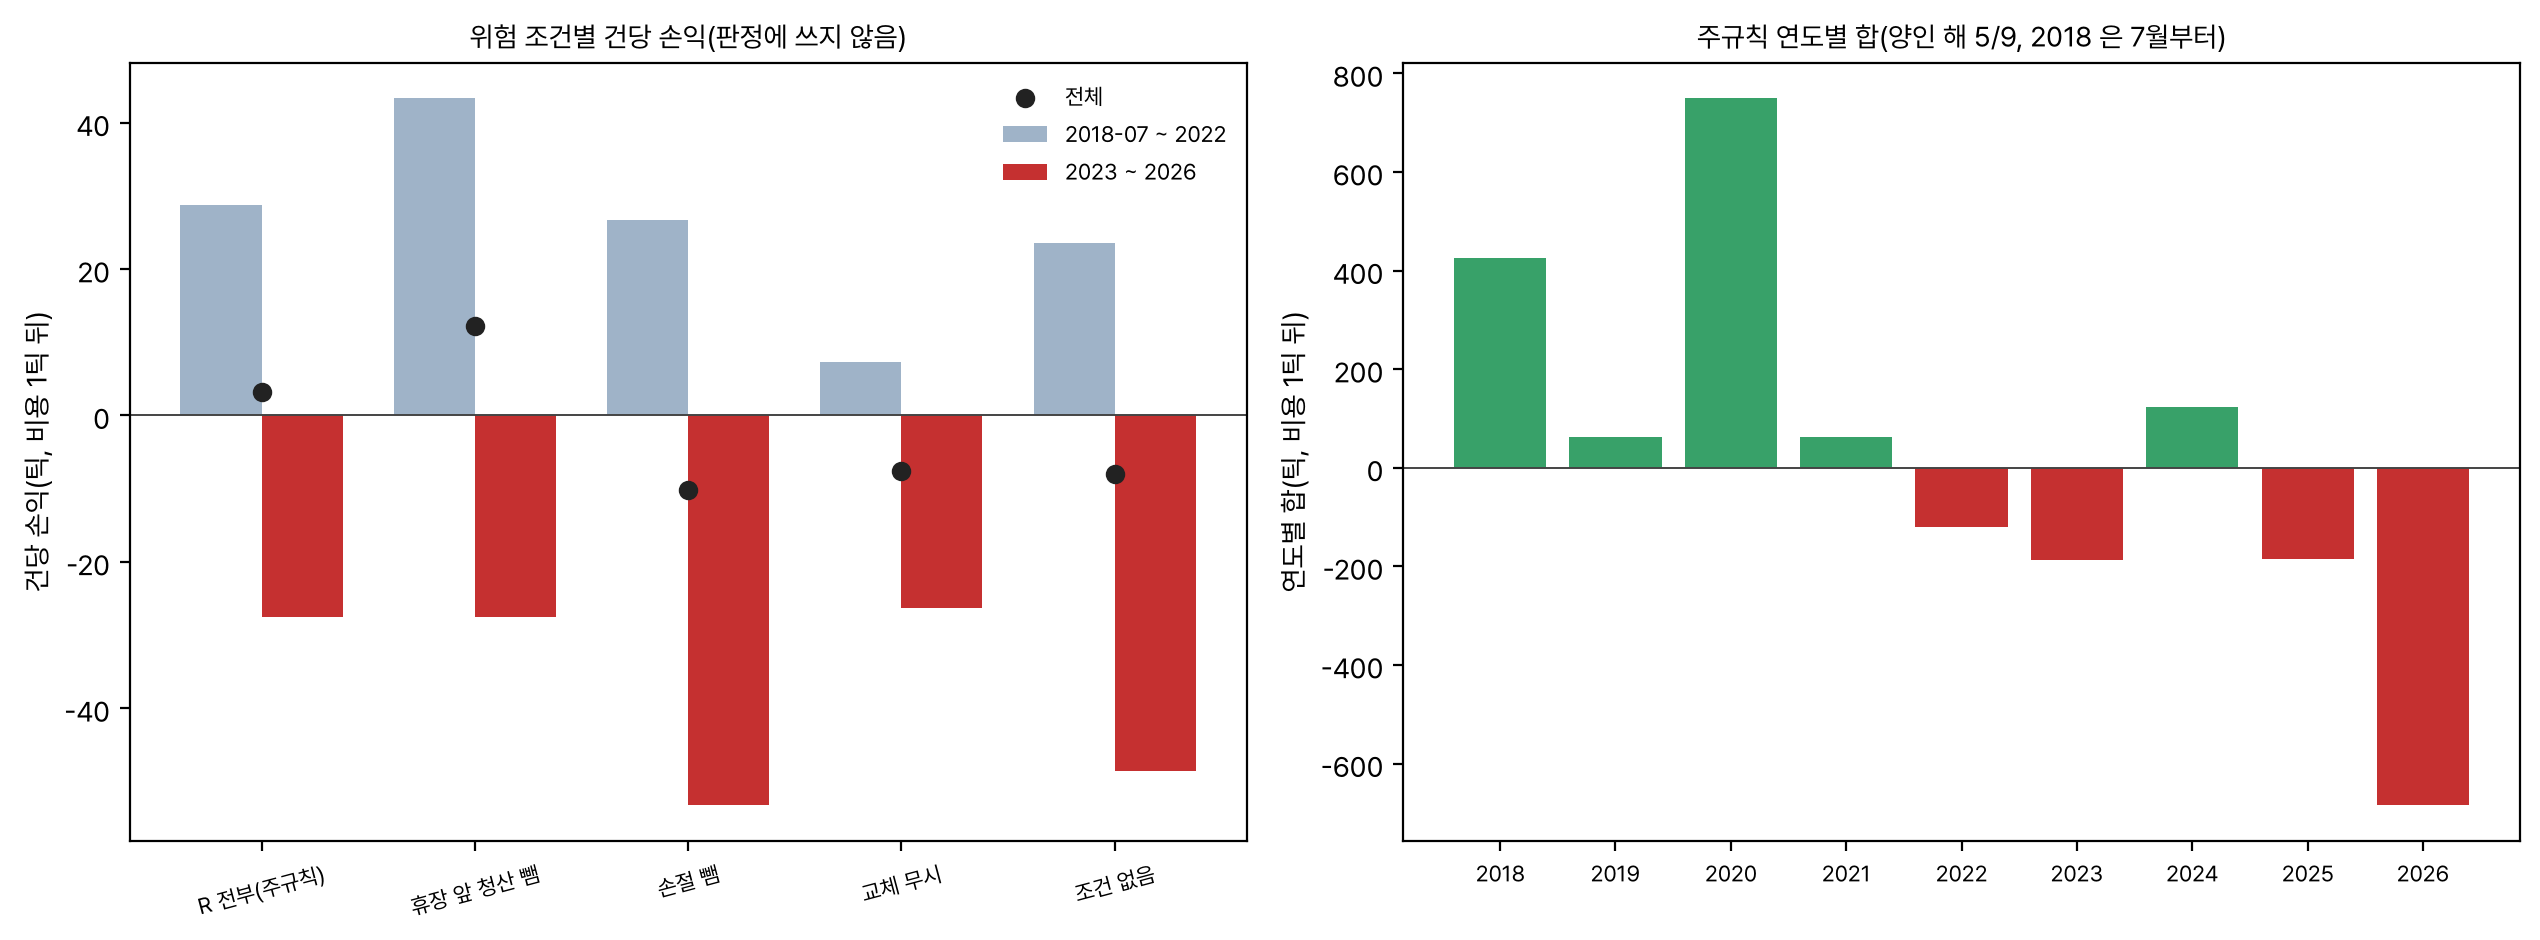
왼쪽: 위험 조건별 구간 건당 손익(막대)과 전체(검은 점). 어느 변형이든 2018 ~ 2022 는 양, 2023 ~ 2026 은 크게 음이다. 오른쪽: 주규칙 연도별 합. 2020 년(+749)과 2018 년(+424)이 이익의 대부분이고 2026 년(−685)이 가장 크게 잃었다.
방향별과 큰 건(비용 1틱 뒤, 기술 통계)
갈래
건수
평균(틱)
에너지 값 상승 뒤 10선 매도(z ≥ 1)
32
+18.2
에너지 값 하락 뒤 10선 매수(z ≤ −1)
43
−7.9
가장 큰 1건(2022-03-18 신호, 매도, 20일 보유)
1
+533
연도별 합(비용 1틱 뒤, 틱)
연도
2018
2019
2020
2021
2022
2023
2024
2025
2026
합
+424
+63
+749
+62
−121
−188
+124
−186
−685
매도 쪽(에너지 값이 올라 한국 금리가 오를 것)은 가설대로 벌었지만 그 이익은 2022 년 러시아 침공 직후 같은 큰 건에 몰려 있다. 매수 쪽은 평균으로 졌다.
위험 조건의 값과 탐색
S3 위험 조건 변형과 탐색(비용 1틱 뒤 건당, 판정에 쓰지 않음)
규칙
건수
2018 ~ 2022
2023 ~ 2026
전체
비용 2틱 뒤 누적
R 전부(주규칙)
75
+28.7
−27.5
+3.2
+168
휴장 앞 청산 뺌
66
+43.3
−27.5
+12.2
+740
손절 뺌
65
+26.8
−53.3
−10.2
−726
교체 무시(연결 가격)
70
+7.4
−26.2
−7.5
−597
조건 없음
48
+23.6
−48.6
−8.0
−433
E1 두바이만
71
+21.8
+1,475
E2 JKM 만
79
−1.4
−186
E3 미국 금리 잔차화 없음
79
−6.5
−592
두바이만 쓴 변형이 가장 좋아 보이지만 결과를 본 뒤의 선택이다. 위험 조건을 하나라도 바꾸면 전체 평균이 음으로 가는 것(손절 뺌, 교체 무시, 조건 없음)도 주규칙의 양이 우연에 가깝다는 신호다.
충격 구간, 휴장, 독립성
S2, S4, 독립성
항목
값
충격 구간과 겹친 건
7건, 합 +647틱(비용 1틱 뒤)
그 내역
코로나 +199, −114, 러시아 침공 +86, 이란 이스라엘 +292, 비상계엄 +68, 상호관세 +201, 이스라엘 이란 공습 −85
비용 2틱 뒤 누적, 충격 건 포함 / 제외
+168 / −472
휴장 앞 청산이 없었다면 나흘 이상 휴장을 넘겼을 건
66건 중 17건
휴장 갭 손익
평균 +12.6, 최악 −99틱
카드와 같은 날 손익 상관(전체 / 겹친 313일)
0.05 / 0.10
사전에 정한 전략 조건 «충격 건 포함 비용 2틱 뒤 누적 양» 은 겨우 충족하지만, 그 양은 충격 구간이 만든 것이다. 충격을 빼면 평범한 날들의 성적은 음이다.
해석
교역조건 신호는 2018 ~ 2022 년, 특히 에너지 값이 크게 출렁인 코로나와 러시아 침공 시기에 가설대로 움직였다. 그러나 2023 년 이후에는 에너지 값과 한국 장기 금리 사이의 연결이 반대로 나타났다. 에너지 충격이 클 때만 통하는 신호라면 매매 빈도가 낮고 손익이 몇 건에 쏠린다. 이 상태로는 전략으로 쓸 수 없다. «두바이 단독» 은 새 사전등록과 다른 기간(2010 ~ 2017, JKM 없이) 검증이 필요하다.
한계
JKM 이 2017-06 부터라 표본이 8년, 75건이다.
석탄이 빠져 실제 수입 에너지 구성과 다르다. 가중도 한 해 수입액의 근사다.
건별 표준편차가 140틱으로 커서 몇 건이 결과를 좌우한다(최선 1건 +533틱).
두바이와 JKM 은 단말 일별 종가이고 뉴욕 날짜 기준이라 아시아 시간 가격과 몇 시간 어긋날 수 있다.