세 줄 요약
- 괴리 G(선물 − 바스켓 이론가)가 직전 20일 평균에서 2 표준편차 넘게 벌어진 날 선물이 싸면 사고 비싸면 판다. 민평이 장 마감 뒤 확정되므로 실행할 수 있는 다음 날 종가 진입은 3선 −0.50틱(182건), 10선 −5.47틱(135건)으로 둘 다 비용 1틱 뒤 음수였다.
- 같은 날 종가에 들어간다고 가정하면 10선 +13.79틱(137건, 10개 연도 모두 양, Holm p 0.0008)이다. 그러나 종가 괴리와 15:30 장중 계산기 괴리의 차이가 하루 괴리 변화만큼 커서(10선 표준편차 6.3틱 대 7.1틱), 이 이익은 15:45 에는 알 수 없는 마감 뒤 민평 정보에서 나온다. 15:30 값으로 신호를 내면 +5.7틱(p 0.13)으로 줄어든다.
- 판정은 보류다. 실행 가능한 규칙은 이기지 못했고, 이긴 규칙은 실행 가정에 기대며 연 14회로 드물다. 탐색으로 찾은 10선 «민평 확정 뒤 다음 날 시가 진입, 종가 청산» 은 비용 뒤 +7.8틱(p 0.002)이라 새 사전등록 후보로 남긴다.
가설과 결론
국채선물 가격은 바스켓(최종 결제에 쓰이는 국고채 두세 종목)의 현물 가격으로 이론가를 계산할 수 있다. 선물이 이론가보다 싸면 저평, 비싸면 고평이라 부른다. 딜러의 자금 부담이 커지는 때 현물과 파생 사이 괴리가 벌어졌다가 메워진다는 해외 연구 정리에서 출발해, 괴리가 크게 벌어진 날 선물만 사고팔아도 이익이 남는지 물었다.
- 가설
- 괴리 G 의 20일 z 가 −2 이하이면 선물 매수, +2 이상이면 매도해 하루 들면 비용 1틱 뒤 건당 평균 손익이 0 보다 크다. 다음 날 종가 진입(규칙 A)으로 3선 H366, 10선 H367, 같은 날 종가 진입(규칙 B)으로 3선 H368, 10선 H369, 네 개를 한 묶음 Holm 으로 본다. 기제로 다음 날 괴리가 메워진다(H370), 그 메움의 60% 이상이 선물 가격 변화다(H371).
- 결론
- H366, H367, H368 은 미지지, H369 는 지지(Holm p 0.0008). H370 은 지지, H371 은 사전 문턱을 넘었지만 선물과 현물이 함께 움직인 결과다. H369 는 15:45 에 마감 뒤 민평 괴리를 안다는 가정에 기대고 연 14회라 판정은 보류다.
| 가설 | 대상 | 진입 | 건당 비용 1틱 뒤 | Holm p | 판정 |
|---|---|---|---|---|---|
| H366 | 3선 | 다음 날 종가 | −0.50틱 | 1.00 | 미지지 |
| H367 | 10선 | 다음 날 종가 | −5.47틱 | 1.00 | 미지지 |
| H368 | 3선 | 같은 날 종가 | +1.34틱 | 0.214 | 미지지 |
| H369 | 10선 | 같은 날 종가 | +13.79틱 | 0.0008 | 지지(실행 가정) |
| H370 | 합계 | 다음 날 괴리 메움 | +2.18틱 | 0.0004 | 지지 |
| H371 | 합계 | 선물 비율 s | 3.51 | 문턱 규칙 | 문턱 통과 |
사전등록 때 다음 날 진입은 0 근처, 같은 날 3선은 비용 뒤 0 근처, 메움은 현물 쪽이 클 것이라고 예측했다. 10선 같은 날 진입의 크기는 예측보다 훨씬 컸다. 그 크기는 선물이 마감한 뒤에야 확정되는 민평이 담은 정보에서 온다.
용어와 기호
- 3선, 10선
- 한국거래소 3년, 10년 국채선물. 이 페이지는 근월물(만기가 가장 가까운 월물)만 쓴다
- 틱
- 가격 최소 단위 0.01. 손익은 모두 1계약당 틱이다
- 바스켓, 민평
- 바스켓은 선물 최종 결제 가격을 정하는 국고채 종목 묶음(3선 세 종목, 10선 두 종목). 민평은 채권 평가사들이 매일 장 마감 뒤 매기는 종목별 평가 수익률의 평균이다
- e11(바스켓 이론 가격)
- 바스켓 민평 평균 수익률을 선물 정산 산식(표면 5%, 6개월 이표 표준물)에 넣은 가격
- c13, d13
- c13 은 만기까지 바스켓을 들고 있을 때의 캐리(이자 수입 − 운용 비용) 몫, d13 은 대차 비용 몫. 둘 다 틱이다. 운용금리는 기준금리 + 10bp, 대차율은 3선 30bp, 10선 40bp 다
- 저평
- 저평 = −100 × (F − e11) + c13 + d13. 양수면 선물이 이론가보다 싸다
- G(괴리)
- G = −저평, 틱. 음수면 선물이 싸고 양수면 비싸다
- F
- 그날 근월 선물 종가(15:45 종가 단일가)
- z
- zt = (Gt − 직전 20거래일 G 평균) ÷ 직전 20거래일 G 표준편차. 창은 t 를 빼고 같은 월물 행만 쓰며, 같은 월물 행이 15개 미만이면 z 가 없다
- D
- 거래 방향. z ≤ −2 이면 +1(선물 매수), z ≥ +2 이면 −1(매도), 아니면 거래 없음
- 규칙 A, 규칙 B
- A 는 t 종가 뒤 확정된 zt 로 t+1 종가에 들어가 t+2 종가에 나온다(실행 가능). B 는 t 종가에 들어가 t+1 종가에 나온다(15:45 에 Gt 를 안다고 가정)
- gross, net1, net2
- gross = D × (청산가 − 진입가) × 100. net1 = gross − 1틱(판정), net2 = gross − 2틱(보고). 1틱은 왕복 비용 가정
- 승률
- net1 이 0 보다 큰 거래의 비율
- 괴리 메움 C
- C = D × (Gt+1 − Gt). 양수면 괴리가 평균 쪽으로 돌아왔다
- 선물 몫, 현물 몫, 캐리 몫
- C 를 나눈 세 조각. 선물 몫 = D × 100 × ΔF, 현물 몫 = −D × 100 × Δe11, 캐리 몫 = −D × Δ(c13 + d13). 세 조각의 합이 C 다
- 선물 비율 s
- 신호일 전체의 Σ 선물 몫 ÷ Σ C. 1 을 넘으면 선물이 괴리보다 더 크게 움직였고 현물이 같은 방향으로 따라갔다는 뜻이다
- 롤 주간, 만기일
- 만기일은 근월물 최종 거래일(3, 6, 9, 12월). 롤 주간은 만기까지 달력 7일 이하인 날로, 거래가 다음 월물로 옮겨 가는 시기다
- 월 블록 부트스트랩
- 거래를 달 단위 묶음으로 나눠 묶음을 복원 추출해 평균을 5,000번 다시 계산하는 방법(seed 165). 한쪽 p 는 평균을 0 으로 옮긴 분포에서 관측 평균 이상이 나온 비율, 90% 구간은 5% 와 95% 분위수다
- Holm 보정
- 여러 가설을 함께 시험할 때 p 값을 가설 수에 맞춰 키우는 방법. 손익 4개, 기제 2개를 각각 한 묶음으로 건다
- g_us
- 한국 거래일 t 종가 뒤부터 t+1 개장 전까지 미국 10년 국채 금리 변화(bp). 보조 통제에만 쓴다
- 0018 카드
- 미국 밤사이 10년 금리가 3bp 이상 움직이면 다음 날 국채선물을 그 반대로 되돌리는 쪽에 거는 기존 데스크 규칙. 같은 신호인지 상관만 본다
- OLS, Newey-West t
- OLS 는 최소제곱 회귀. Newey-West t 는 이웃한 날끼리 닮은 오차를 감안한 표준오차(지연 5)로 나눈 t 값이다
- 충격 구간
- 코로나(2020-02-24), 러시아 우크라이나 침공, SVB 파산, 하마스 이스라엘, 이란 이스라엘, 엔 캐리 청산, 한국 비상계엄, 미국 상호관세, 이스라엘 이란 공습, 아홉 사건 각각의 그날부터 10거래일
자료
데이터셋
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 고저평 일별 자체 계산(3선, 10선 근월) | 2016-12-15 ~ 2026-10-30 | 일, 종가와 그날 민평 기준 | G, F, e11, c13, d13, 월물 코드, 만기일, 잔존일 |
| 벤더 고저평 일별 | 2016-12-15 ~ 2026-08-13 | 일 | 대조. 겹치는 9,303행에서 저평 차이 0 |
| 선물 일봉 3선, 10선 | 2017 ~ 2026-10-30 | 일(시가, 종가) | 거래일 달력, 종가 대조, 탐색의 시가 |
| 장중 고저평 계산 기록 | 2022-01 ~ 2026-07 | 장중 분, 마지막 15:30 | 15:30 장중 괴리(실행 가능성 점검) |
| 다자산 일별 패널의 g_us | 2012 ~ 2026-10-27 | 일 | 보조 통제, 0018 카드 방향 |
고저평 일별은 선물 종가와 바스켓 민평으로 매일 계산한다. 이 계산이 벤더 표를 전 행 그대로 재현하므로 벤더 표가 멈춘 2026-08 이후도 같은 산식으로 이어진다. 선물 손익은 고저평 표의 선물가로 계산했고, 일봉 표의 종가와 신호일 137건 모두 같았다.
표본과 거르기
| 항목 | 3선 | 10선 |
|---|---|---|
| 근월 행(2017-01-02 ~ 2026-10-30) | 2,403 | 2,403 |
| 일봉 달력에 있는데 고저평 표에 없는 날 | 4 | 4 |
| 월물 교체 | 41 | 41 |
| 규칙 A 거래(연평균) | 182(18.5) | 135(13.7) |
| 규칙 B 거래(연평균) | 183(18.6) | 137(13.9) |
| 롤 주간이라 뺀 신호(규칙 B 산식) | 54 | 35 |
2016-12 의 행은 선물가가 일봉 종가와 달라(수정 기록이 있는 날) 쓰지 않았다. 만기일, 롤 주간, 보유 중 월물이 바뀌는 거래, 다음 행이 실제 다음 거래일이 아닌 거래(빈 날), 달력 4일 이상 걸치는 거래는 뺐다.
언제 무엇을 아는가
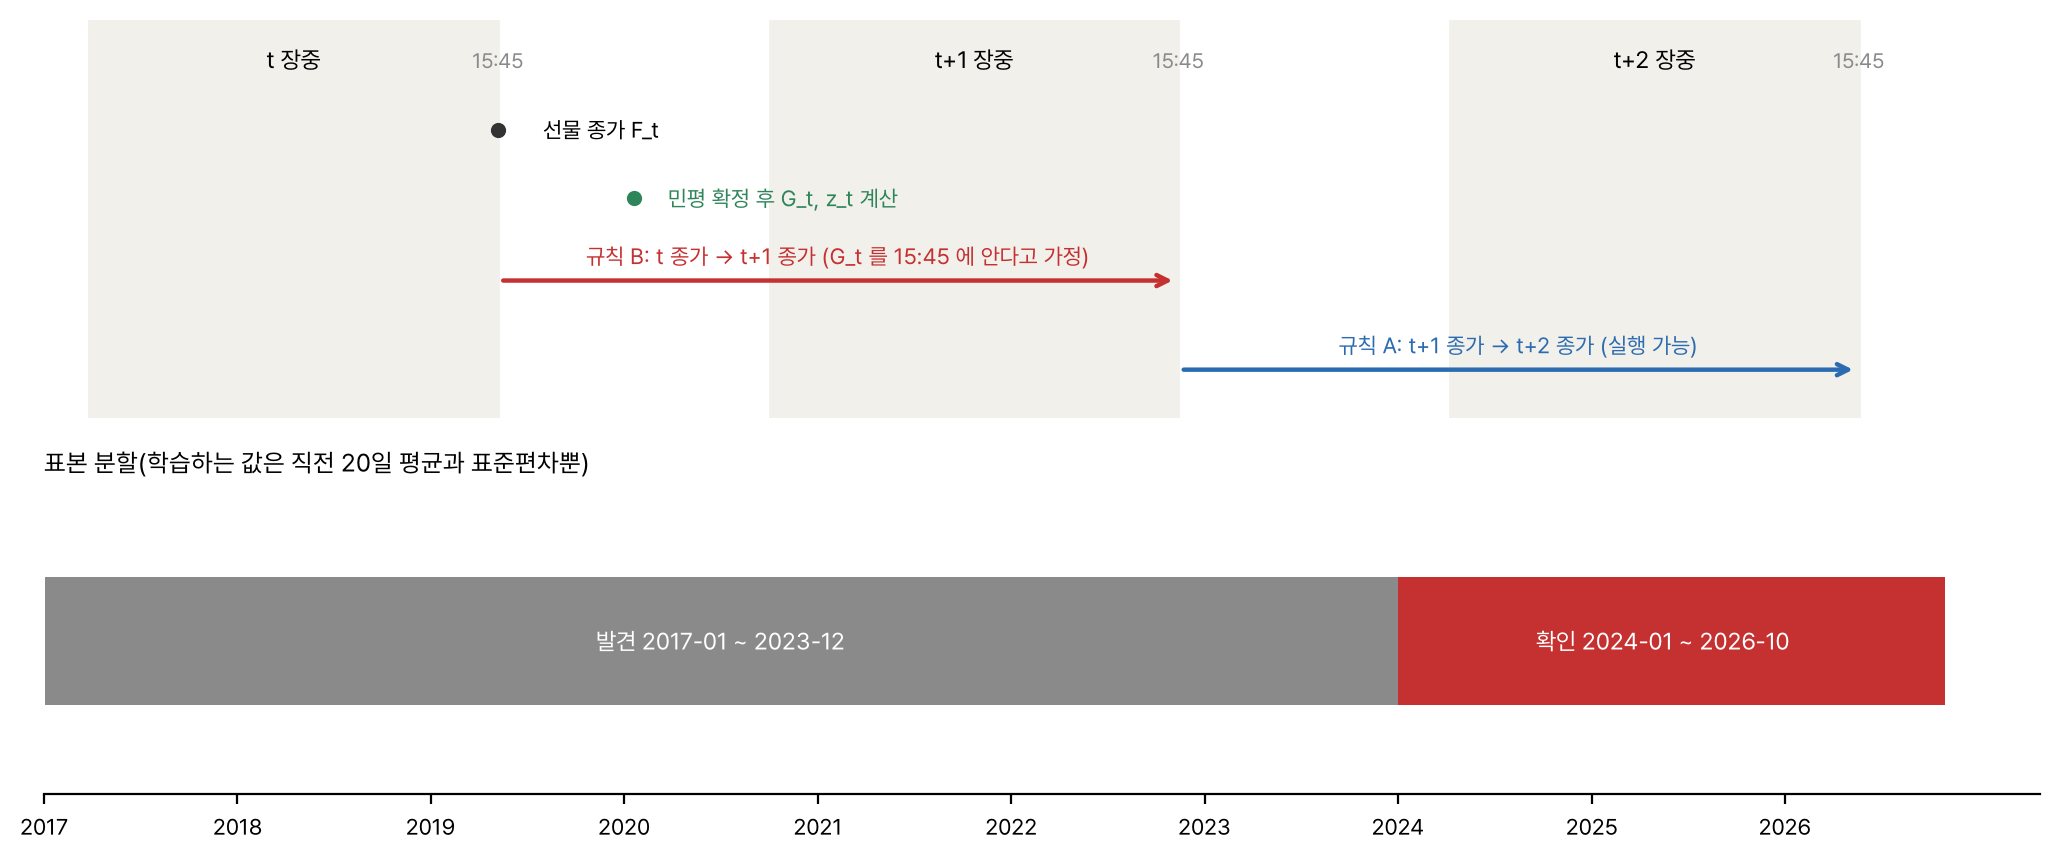
방법
사전등록한 손익 가설 넷을 같은 거래 원장에서 계산한다. 각 가설의 검정은 건당 net1 평균이 0 보다 큰지를 월 블록 부트스트랩 한쪽 p 로 보고, 네 p 를 Holm 으로 보정한다. 채택 조건은 실행 가능한 규칙 A 가 지지되고, 확인 구간 net1 이 양이고, 연도 과반이 양이고, 비용 2틱 뒤 누적이 양이고, 연 24회 이상 신호가 나는 것이다. 규칙 B 만 지지되거나 빈도가 모자라면 보류다.
기제 묶음은 규칙 B 신호일(두 테너 320건)의 다음 날 괴리 변화를 선물, 현물, 캐리 몫으로 나눈다. H370 은 C 평균이 0 보다 큰지(부트스트랩 p, Holm 2), H371 은 s ≥ 0.6 이면서 부트스트랩 5% 분위가 0.5 를 넘는지로 본다. 문턱 2 와 창 20일은 아이디어 단계에서 고정해 고르는 절차가 없으므로 순열 귀무는 다시 돌리지 않았다.
모델
학습하는 모델은 없다. 규칙은 20일 이동 z 문턱 하나다. 오늘의 괴리를 같은 월물의 직전 20일 평균과 표준편차로 표준화하고, ±2 를 넘으면 괴리가 되돌아오는 쪽(선물이 싸면 매수)에 건다. 보조로 쓰는 회귀는 두 개다. 선물 하루 수익을 g_us 하나에 회귀한 기울기 β(3선 −0.76, 10선 −2.82)로 미국 밤사이 몫을 빼는 것, 그리고 탐색에서 다음 날 수익을 z 와 오늘 선물 변화에 함께 회귀한 것이다.
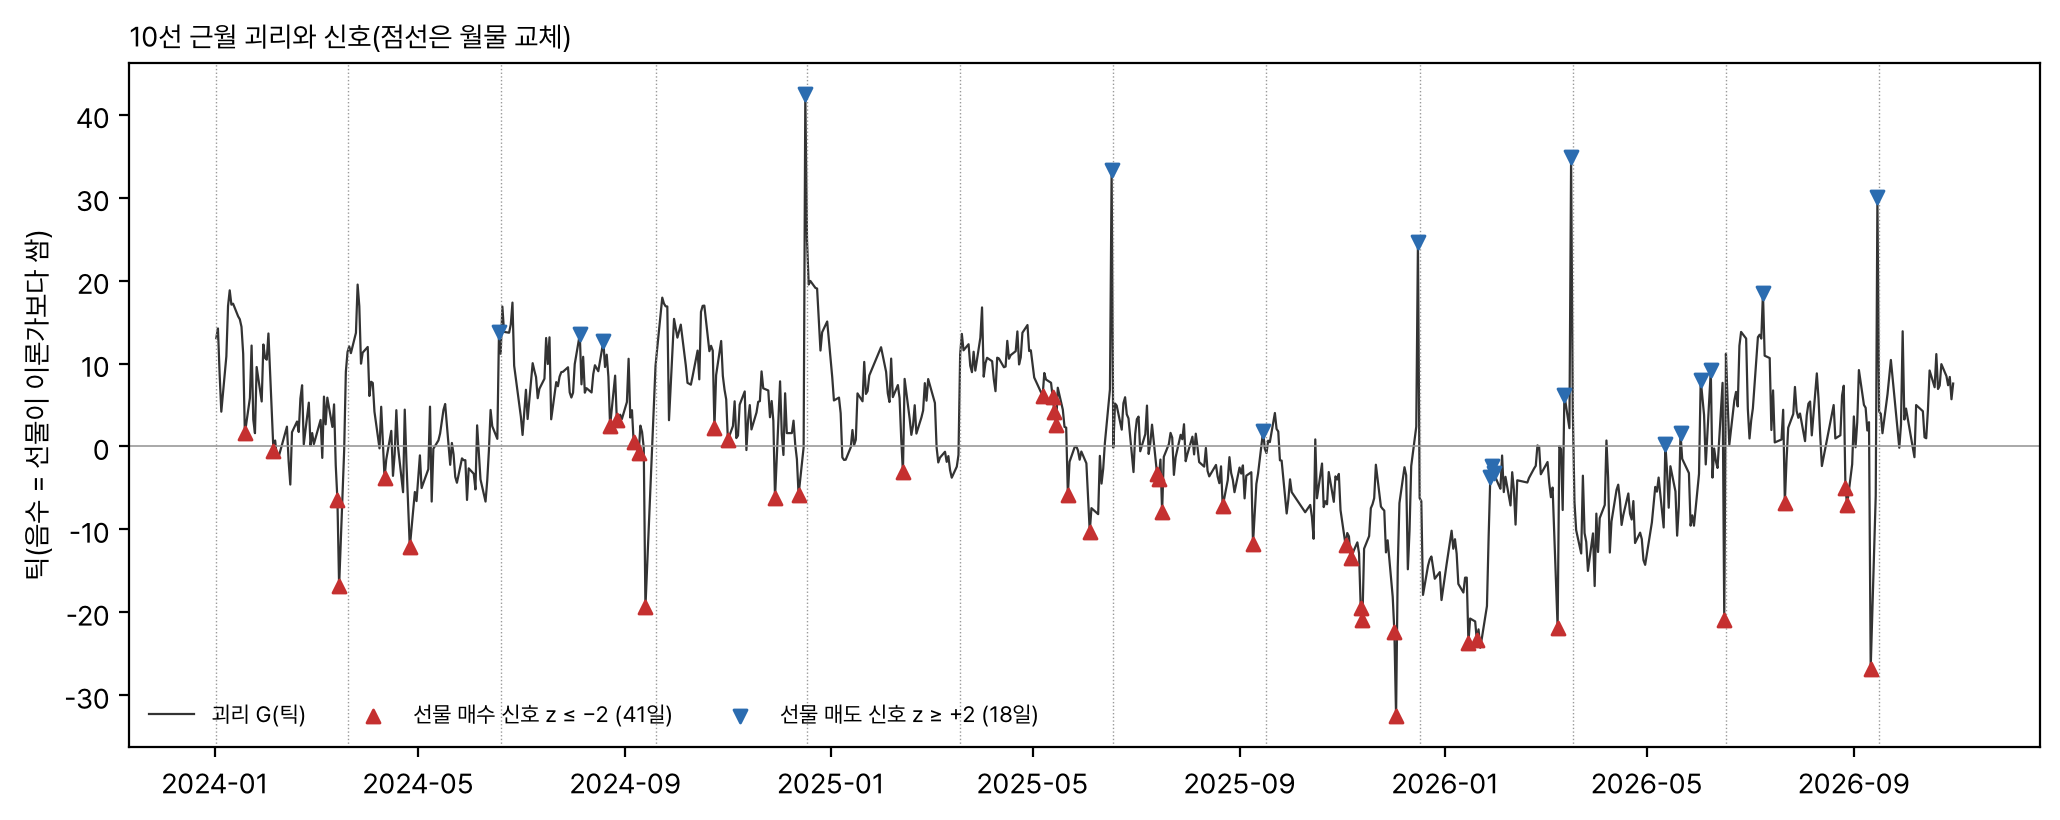
결과
손익 가설
| 가설 | 건수 | 비용 전 | net1 | 90% 구간 | 승률 | 한쪽 p | Holm | 발견 | 확인 | 연도 양 | net2 누적 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| H366 3선 A | 182 | +0.50 | −0.50 | −1.87 ~ +0.84 | 51% | 0.735 | 1.00 | −1.44 | +1.67 | 4/10 | −273 |
| H367 10선 A | 135 | −4.47 | −5.47 | −10.9 ~ +0.1 | 48% | 0.947 | 1.00 | −4.79 | −7.08 | 4/10 | −873 |
| H368 3선 B | 183 | +2.34 | +1.34 | −0.23 ~ +2.87 | 51% | 0.071 | 0.214 | +1.69 | +0.55 | 9/10 | +63 |
| H369 10선 B | 137 | +14.79 | +13.79 | +8.7 ~ +19.2 | 64% | 0.0002 | 0.0008 | +14.33 | +12.57 | 10/10 | +1,752 |
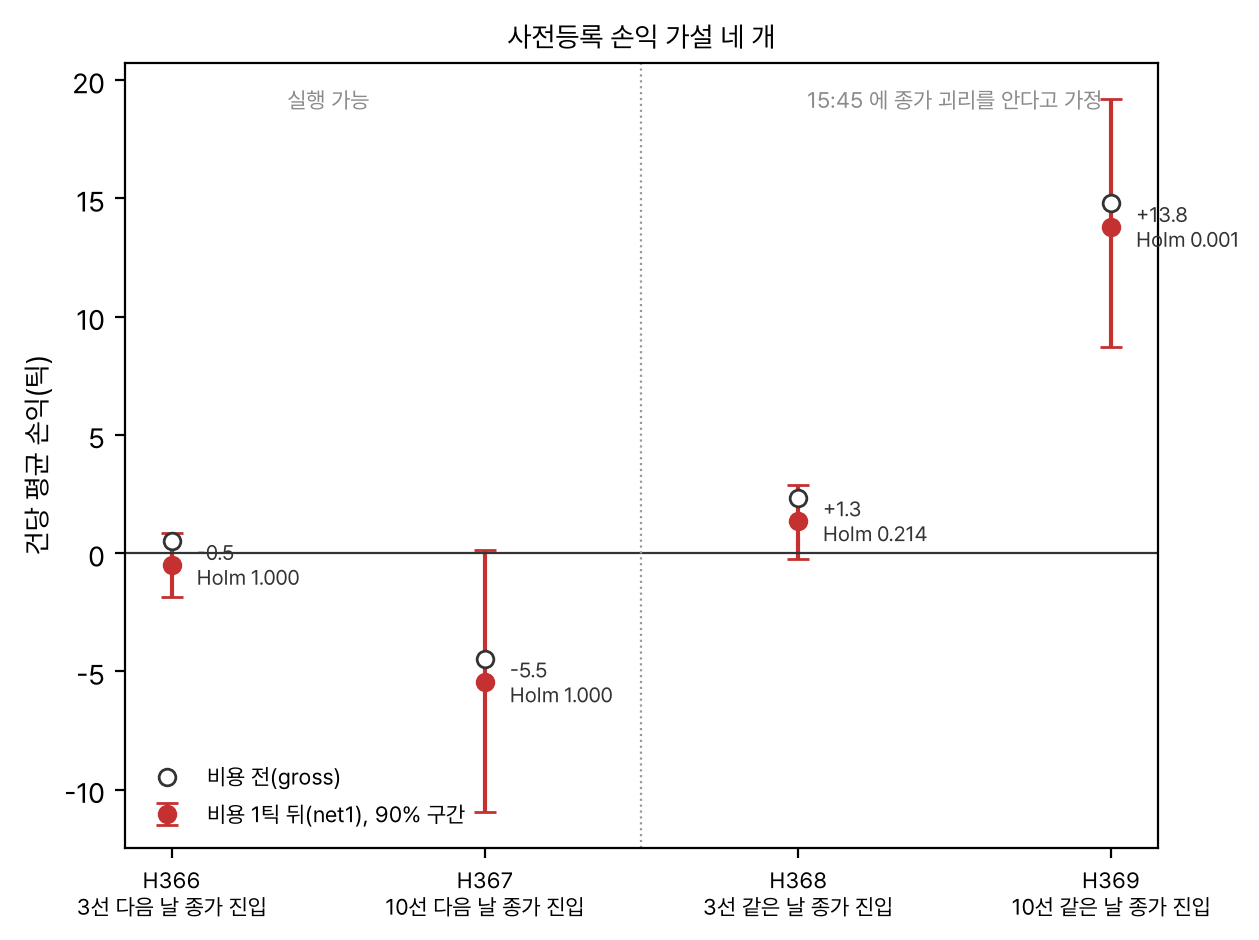
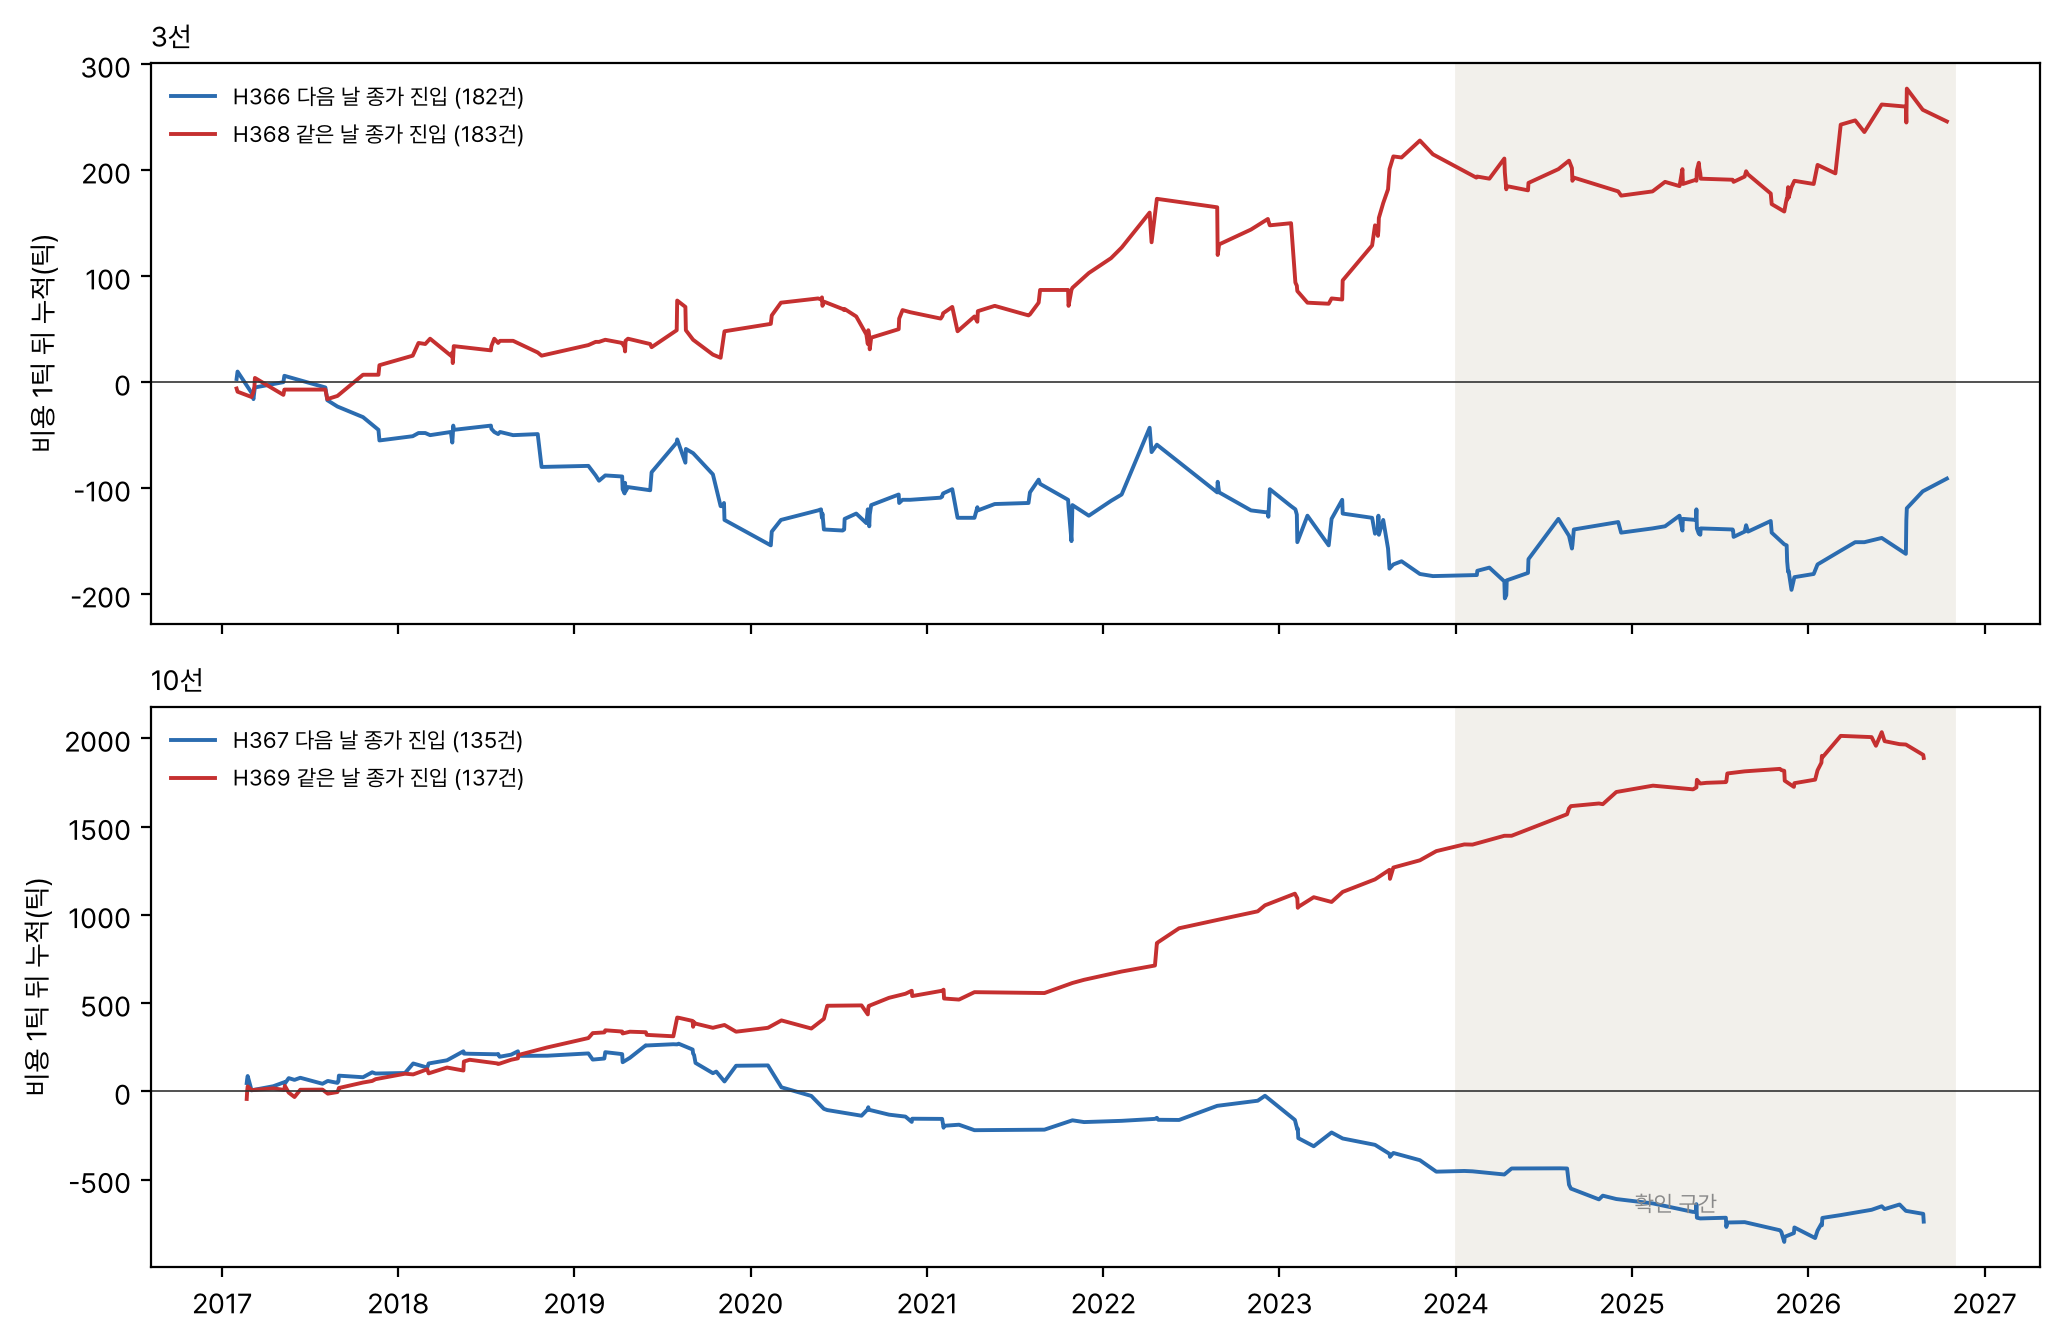
충격 구간 거래를 빼도 결론은 같다(H369 건당 +12.4틱, H367 −4.3틱). g_us 로 미국 밤사이 몫을 빼면 H369 +13.45틱(p 0.0002), H367 −4.98틱이다. 0018 카드와 방향 상관은 −0.16 ~ +0.06 으로 다른 신호다. 같은 신호일 무작위 방향의 기대값은 −1틱이다. 실행 가능한 규칙 A 는 두 상품 모두 이기지 못했다.
괴리는 어떻게 메워지나
| 묶음 | 건수 | C | 선물 몫 | 현물 몫 | 캐리 몫 | s |
|---|---|---|---|---|---|---|
| 합계 | 320 | +2.18 | +7.67 | −5.26 | −0.22 | 3.51(5% 2.52) |
| 3선 | 183 | +0.96 | +2.34 | −1.23 | −0.16 | 2.45 |
| 10선 | 137 | +3.82 | +14.79 | −10.66 | −0.31 | 3.87 |
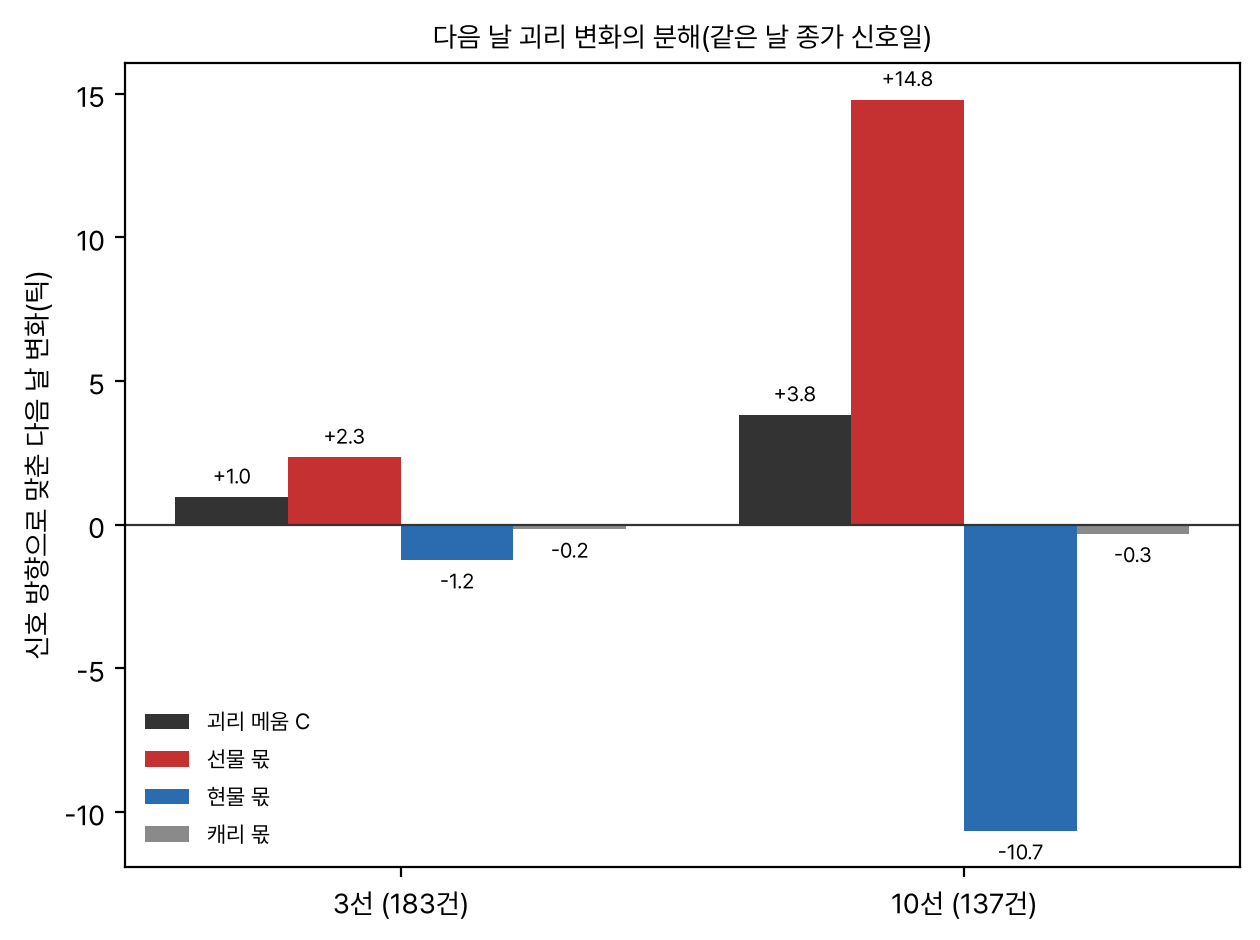
H370 은 지지된다(p 0.0002). H371 은 사전 문턱(s ≥ 0.6)을 넘지만, s 가 3.5 로 1 을 크게 넘는 것은 사전등록한 비율이 이런 공동 움직임을 가르지 못했다는 뜻이다.
종가 괴리는 15:45 에 알 수 있나
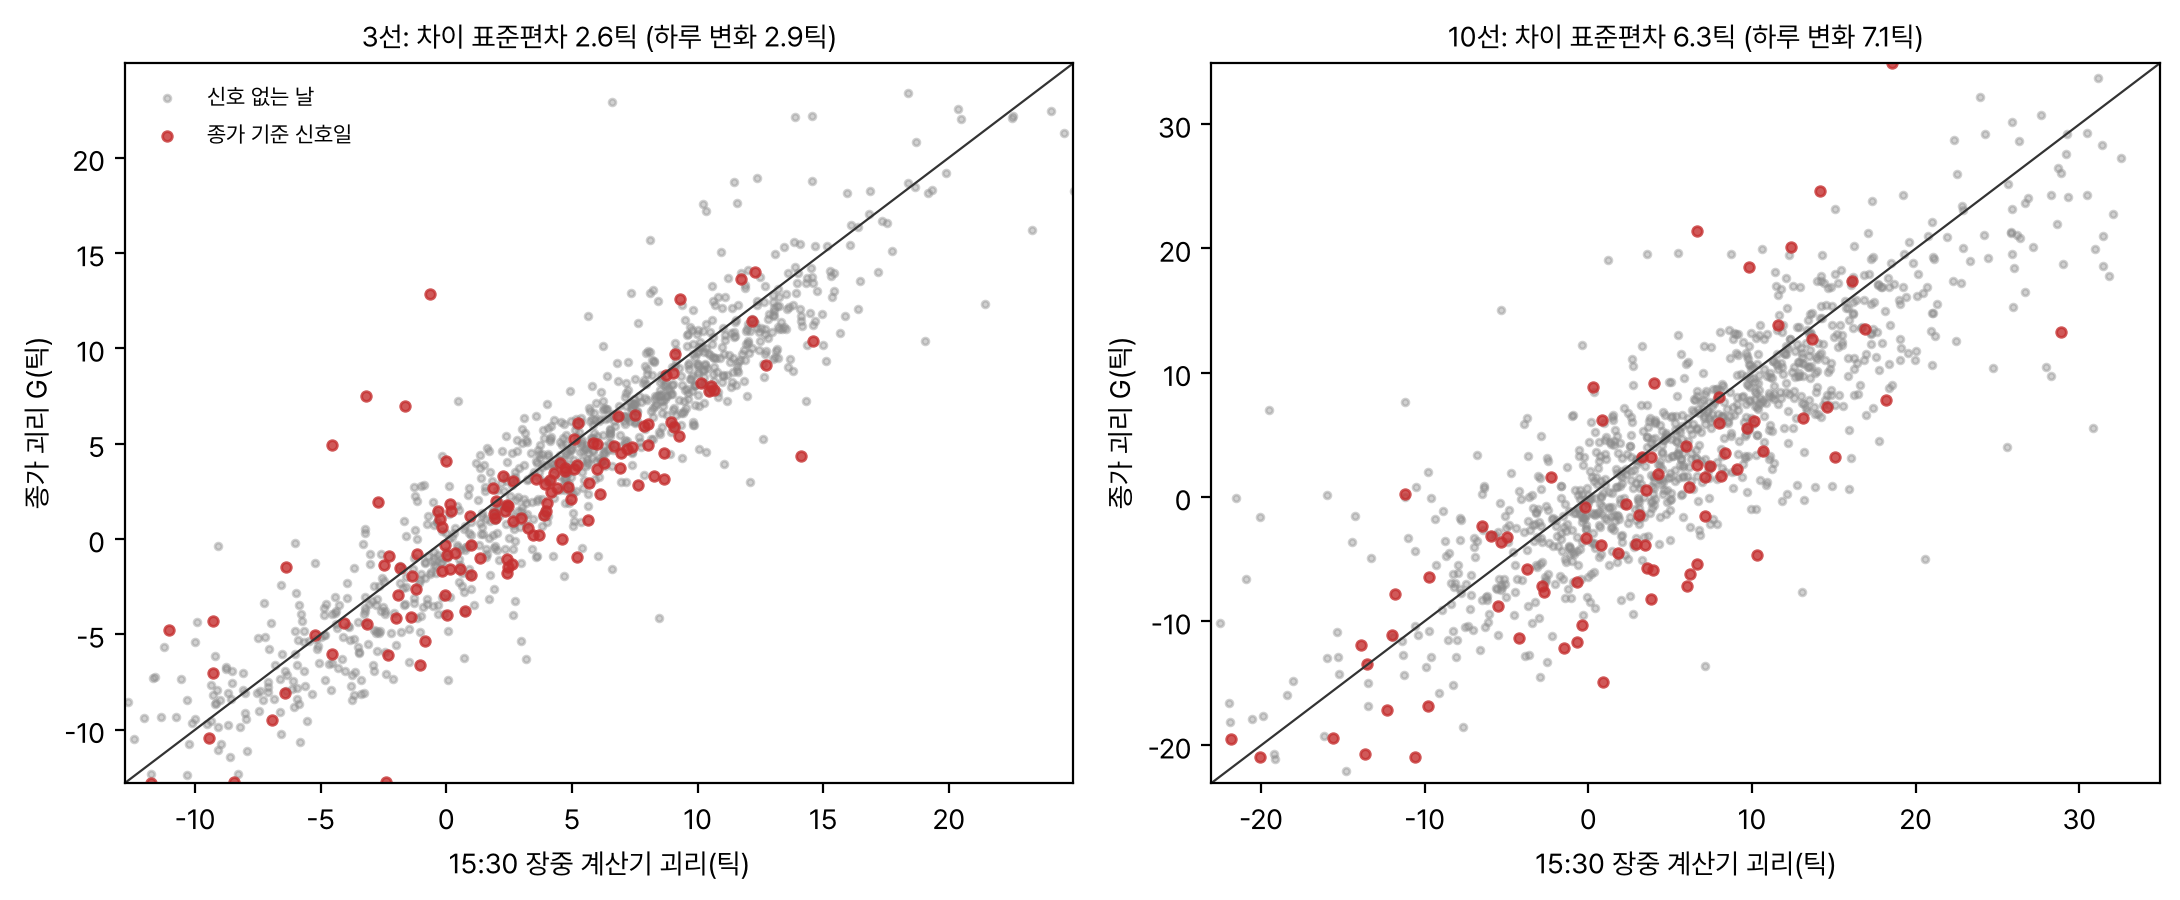
두 값의 차이는 15:30 이후 선물 움직임과 상관 0.12 로 거의 무관하다. 차이는 현물 쪽, 곧 장 마감 뒤 확정되는 민평에서 온다. 15:30 값으로 신호를 내면 종가 신호와 같은 방향으로 겹치는 날이 10선 89일 중 33일뿐이고, 그 신호로 같은 날 종가에 들어가면 10선 62건 +5.71틱(p 0.13), 3선 70건 −0.40틱(p 0.57)이다. H369 의 이익은 15:45 에 알 수 없는 정보에 기댄다.
탐색 결과
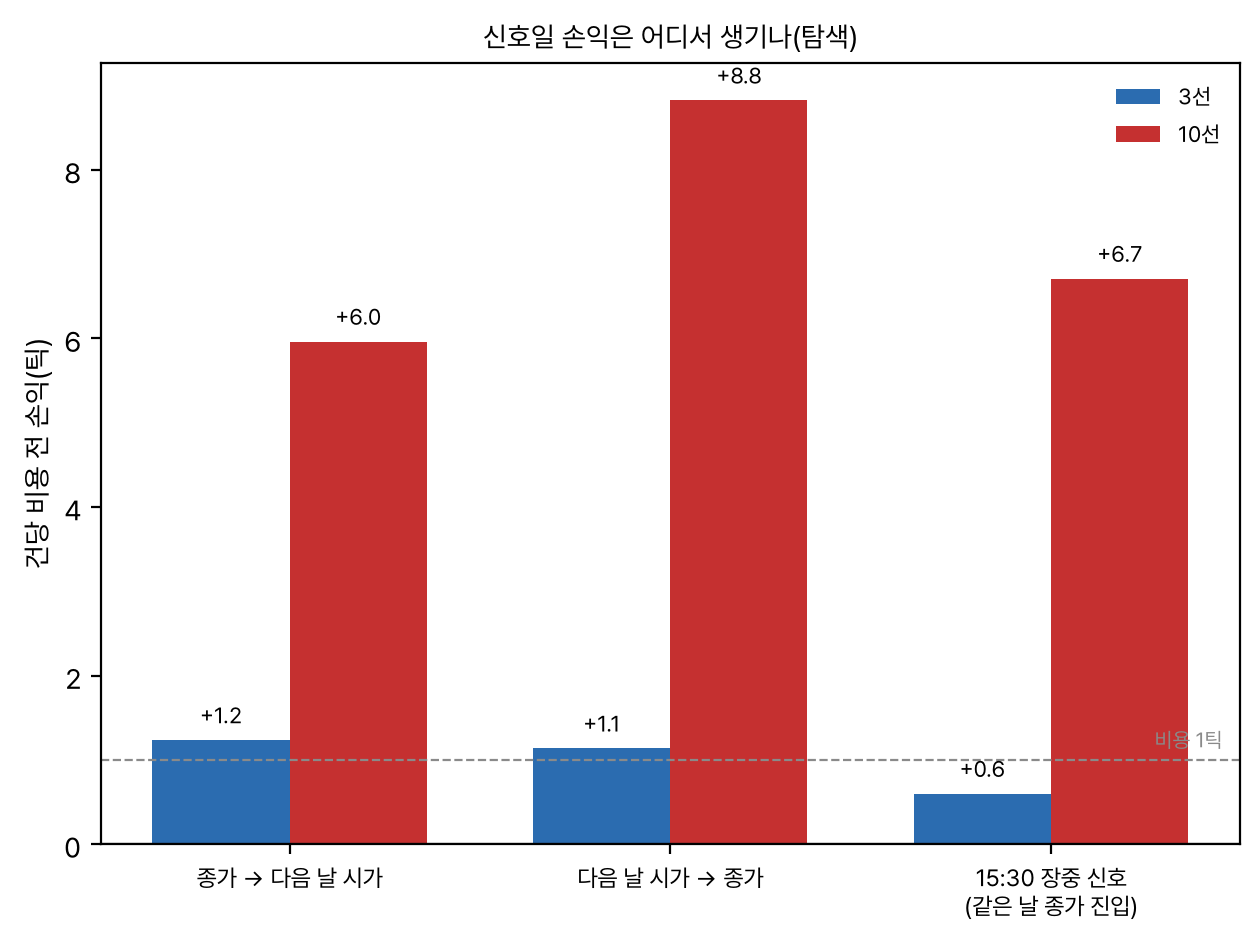
- 다음 날 시가 진입: 10선은 밤사이 +5.96틱, 다음 날 장중 +8.82틱이다. 민평 확정 뒤 밤에 신호를 보고 다음 날 시가 단일가에 들어가 종가에 나오면 비용 1틱 뒤 +7.82틱, 승률 61%, 월 블록 p 0.002(137건)다. 3선은 +0.14틱(p 0.42)이다. 결과를 본 뒤 찾은 구간이다.
- 오늘 움직임 통제: 10선 다음 날 수익을 z 와 오늘 선물 변화에 함께 회귀하면 z 계수 −3.24(Newey-West t −3.3)로 남는다. 단순한 하루 되돌림이 아니다. 3선은 t −1.3 이다.
- 만기 근처: 잔존 8 ~ 20일과 나머지가 비슷하다(10선 규칙 B +10.6 대 +15.2틱). 롤 주간 신호는 3선 −1.48, 10선 −1.46틱으로 효과가 없다.
- 창과 문턱: 10선 규칙 B 는 창 10, 20, 60일과 문턱 1.5, 2, 2.5 아홉 칸 모두 양(+1.9 ~ +22.1틱), 규칙 A 는 3선과 10선 모두 아홉 칸 음이다. 고른 것이 아니라 민감도 확인이다.
해석
괴리가 크게 벌어진 다음 날 괴리는 평균적으로 메워진다. 하지만 메우는 방식은 «선물이 현물을 따라간다» 가 아니다. 종가 괴리는 선물 종가(15:45)와 그보다 늦게 정해지는 민평을 맞대므로, 민평이 담은 마감 뒤 정보가 괴리로 나타난다. 다음 날 선물은 그 정보 쪽으로 크게 움직이고, 현물 이론가도 같은 쪽으로 움직인다. 같은 날 종가 진입은 이 움직임을 미리 잡는 셈이라 실행할 수 없고, 다음 날 종가 진입은 움직임이 끝난 뒤라 10선에서는 오히려 잃는다.
실행 가능한 단서는 10선의 다음 날 장중 몫이다. 민평 확정 뒤 신호를 보고 다음 날 시가 단일가에 들어가는 규칙은 확인할 가치가 있지만, 사전등록 없이 결과를 본 뒤 찾은 것이고 연 14회로 드물다.
한계
- 실행 시점. 규칙 B 는 15:45 에 종가 괴리를 안다고 가정한다. 15:30 장중 값은 이 가정을 받쳐 주지 못한다. 그래서 H369 를 지지로 적되 판정은 보류로 두었다(가장 보수적인 쪽).
- 빈도. 신호는 연 14 ~ 19회로 연 24회 기준에 못 미친다. 문턱을 낮추면 늘지만 결과를 본 뒤의 선택이다.
- 비용. 판정은 3선 기준 왕복 1틱이다. 10선은 실측 스프레드가 더 넓을 수 있어 실제 비용이 더 크다.
- H371 정의. 선물 비율 s 는 선물과 현물이 같은 방향으로 움직이면 1 을 넘는다. 사전 문턱은 넘었지만 원래 질문에 답하는 정의가 아니었다.
- 자료. 10선 바스켓은 두 종목이라 괴리 잡음이 크다. 운용금리는 기준금리 + 10bp 고정 규약이다. 장중 계산기 기록은 2022-01 ~ 2026-07 만 있다.
- 탐색. 시가 진입, 오늘 움직임 통제, 15:30 신호는 사전등록 뒤 결과를 보고 더한 점검이다. 시가는 일봉의 개장 단일가이며 그 체결 가능량은 확인하지 않았다.
- 충격 구간은 아홉 사건만 표본 안에 든다.
산출물
- 정본 런results/20261102T210741_main (metrics.json, cells.csv, trades.csv, panel.csv, decomp.csv, grid.csv, explore.json)
- 코드code/s1.py(본 런), code/s2_explore.py(탐색 점검), code/render_figures.py(그림)
- 문서protocol.md(사전등록, 수정 없음), analysis.md
- 출처Bondnote 공개판 연구 노트 2026-10-16 «Dealers and the Dealer of Last Resort (NY Fed SR933) 와 국채 상대가치의 두 현금 부담»
Appendix
A. 데이터셋 실물
정본 런 일별 패널(panel.csv)의 10선 2026-08-28 행과 그다음 거래일 행. G, cd(= c13 + d13)는 틱, F 와 e11 은 가격이다.
| 일자 | code | F | e11 | cd | G | z | D | 잔존일 |
|---|---|---|---|---|---|---|---|---|
| 2026-08-28 | A6769000 | 105.75 | 105.8954 | −7.4915 | −7.0505 | −3.1306 | +1 | 18 |
| 2026-08-31 | A6769000 | 105.59 | 105.6827 | −7.1211 | −2.1460 | 15 |
규칙 B 거래 원장(trades.csv) 10선의 마지막 다섯 행. ret 은 진입에서 청산까지 가격 변화(틱), gross 와 net1 은 D 를 곱한 손익이다.
| 일자 | G | z | D | 잔존일 | ret | gross | net1 |
|---|---|---|---|---|---|---|---|
| 2026-06-08 | 9.18 | +2.68 | −1 | 8 | +50 | −50 | −51 |
| 2026-07-09 | 18.55 | +2.21 | −1 | 68 | +16 | −16 | −17 |
| 2026-07-22 | −6.78 | −2.72 | +1 | 55 | −1 | −1 | −2 |
| 2026-08-27 | −4.98 | −3.22 | +1 | 19 | −58 | −58 | −59 |
| 2026-08-28 | −7.05 | −3.13 | +1 | 18 | −16 | −16 | −17 |
표본 끝의 다섯 건은 모두 손실이다. 10년 전체로는 137건 중 64% 가 비용 뒤 이익이었지만 거래 하나하나의 흔들림은 ±50틱에 이른다.
B. 모델 입출력 실물
규칙 B(H369)가 2026-08-28 에 받은 입력과 낸 출력, 그리고 다음 날 괴리 분해다.
- Request meta
- 10선 근월 A6769000, 신호일 2026-08-28, 규칙 B(z ≤ −2 이면 매수, 같은 날 종가 진입, 다음 거래일 종가 청산, 비용 1틱)
- Input
- 종가 F = 105.75, 바스켓 이론 가격 e11 = 105.8954, 캐리와 대차 몫 cd = −7.49틱. 괴리 G = 100 × (105.75 − 105.8954) − (−7.49) = −7.05틱(선물이 쌈). 직전 20일 같은 월물 G 로 표준화한 z = −3.13
- Model response
- z ≤ −2 이므로 D = +1, 105.75 에 1계약 매수
- Ground truth check
- 2026-08-31 종가 105.59. gross = (105.59 − 105.75) × 100 = −16틱, net1 = −17틱. 괴리는 −7.05 → −2.15 로 4.90틱 메워졌지만 선물 몫 −16.0, 현물 몫 +21.27, 캐리 몫 −0.37 로, 메운 것은 현물(민평이 내려감)이었다
C. 실험 설정
- 기간2017-01-02 ~ 2026-10-30, 발견 2017 ~ 2023, 확인 2024-01 ~ 2026-10
- 괴리G = −저평(틱), 자체 계산 고저평 근월
- 표준화직전 20거래일(t 제외), 같은 월물만, 최소 15행
- 문턱|z| ≥ 2, z ≤ −2 매수, z ≥ +2 매도
- 진입, 청산규칙 A t+1 종가 → t+2 종가, 규칙 B t 종가 → t+1 종가
- 제외잔존 7일 이하, 만기일, 보유 중 월물 교체, 다음 행이 다음 거래일이 아님, 달력 4일 이상 보유
- 비용왕복 1틱(판정), 2틱(보고)
- 검정월 블록 부트스트랩 5,000회 한쪽 p, seed 165, 손익 4개 Holm, 기제 2개 Holm
- H371 문턱s ≥ 0.6 이고 부트스트랩 5% 분위 > 0.5
- 채택 조건규칙 A 지지, 확인 구간 net1 > 0, 연도 과반 양, 비용 2틱 뒤 누적 양, 연 24회 이상
- 보조g_us 기울기 통제, 0018 카드 상관, 충격 구간 제외, 만기 근처 분리, 창 10/20/60 × 문턱 1.5/2/2.5 격자