세 줄 요약
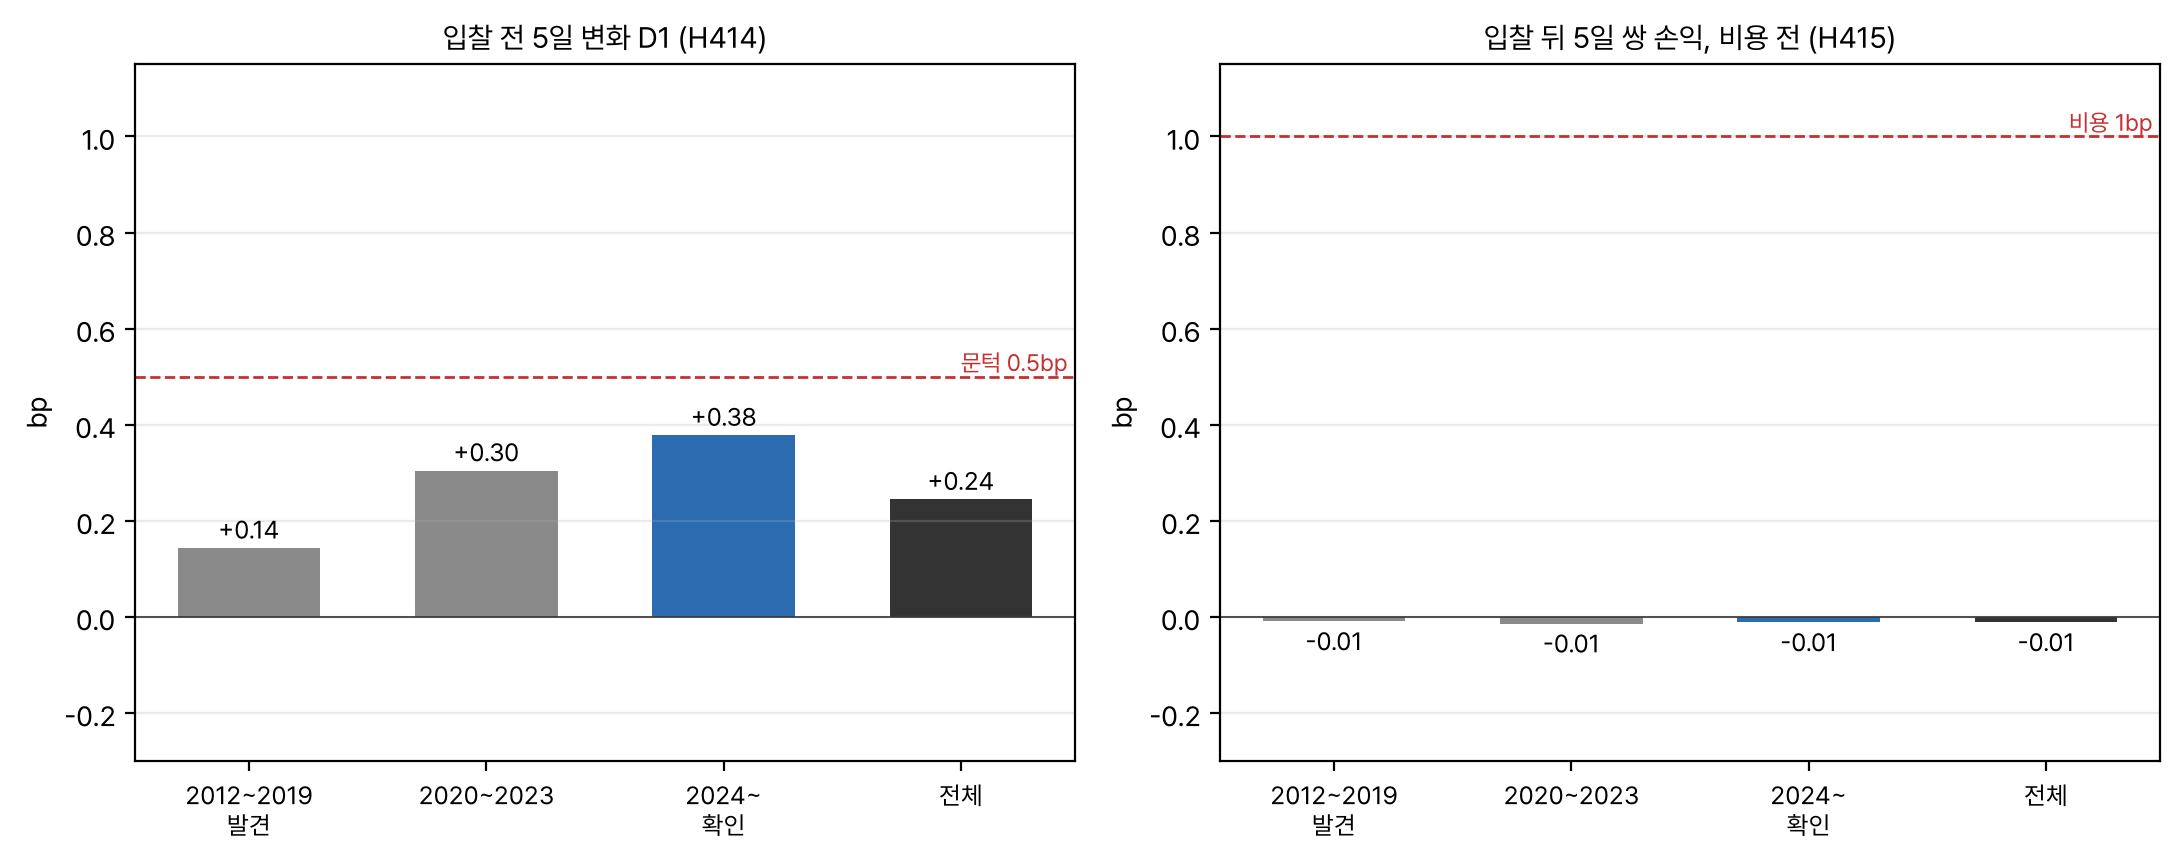
- 재개방 경쟁입찰 807회에서 입찰 종목은 입찰 전 5영업일 동안 이웃 경과물보다 평균 +0.24bp 싸졌다(입찰월 군집 부트스트랩 p < 0.001). 세 구간 모두 양이지만 사전등록한 크기 0.5bp 에 못 미친다.
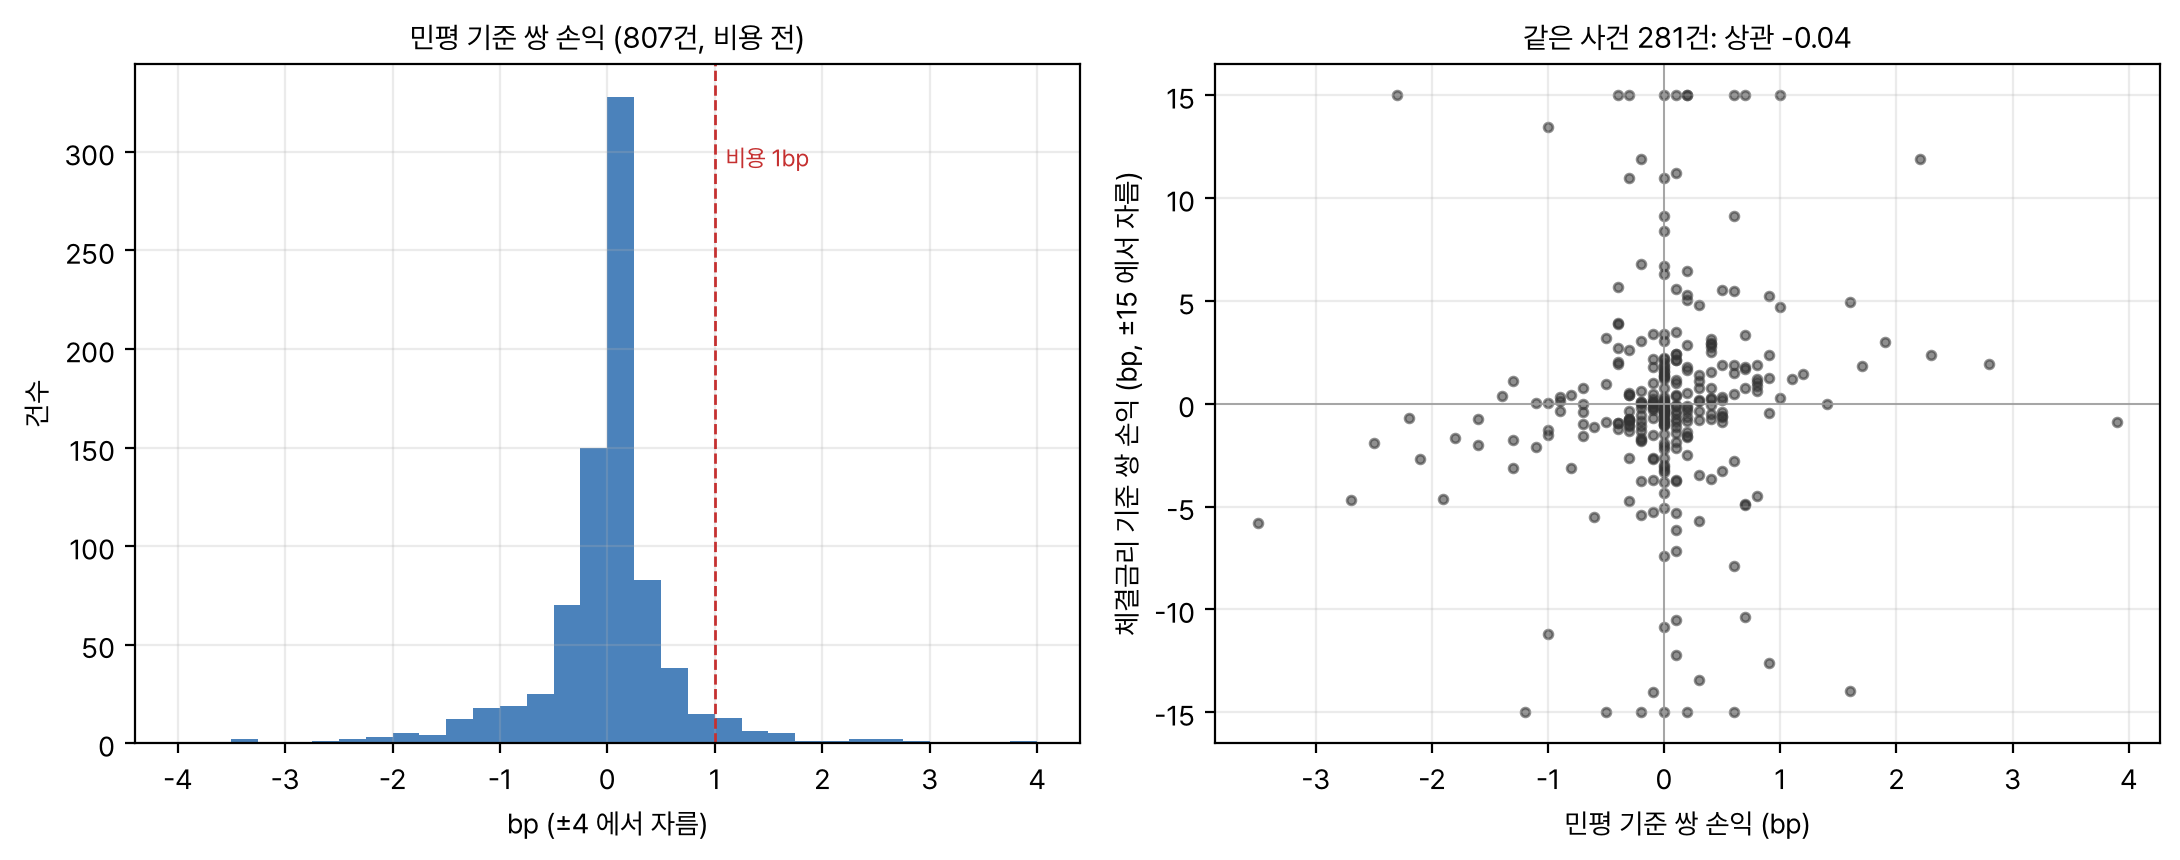
- 입찰일 종가에 «입찰 종목 매수, 이웃 매도» 로 들어가 5영업일 뒤 청산한 쌍 손익은 비용 전 −0.01bp, 비용 1bp 뒤 −1.01bp 다. 입찰 뒤 되돌림이 없다. 체결금리로 다시 잰 281건도 비용 뒤 −0.37bp(p 0.71)다.
- 판정 폐기(H414 ~ H417 미지지). 입찰로 잔액이 는 종목이 이웃보다 조금 싸지는 것은 되돌아오지 않는 수준 이동이고, 크기가 비용에 견줘 너무 작다.
가설과 결론
한 칼럼(Reuters Open Interest, 2026-09)은 같은 발행사, 같은 만기대 회사채 쌍에서 최근 대량 발행물이 수익률로 19bp 높게 거래된 사례를 들어 «공급을 흡수하느라 새 채권이 싸게 붙는다» 고 적었다. 국고채에서도 같은 일이 일어난다면, 매달 입찰로 물량이 더해지는 종목은 입찰 전에 이웃 종목보다 싸지고 입찰 뒤 물량이 소화되면 되돌아올 것이다. 이 되돌림은 금리 방향과 무관한 현물 쌍으로 잡을 수 있다.
사전등록한 확증 가설 넷(Holm 한 묶음)은 이렇다.
- H414: 모든 사건에서 입찰 전 5영업일 변화 D1 의 평균이 양이고 0.5bp 이상이다.
- H415: 모든 사건에서 쌍 손익(비용 1bp 뒤)의 평균이 양이다.
- H416, H417: 재개방만 놓고 H414, H415 와 같다.
결론: 입찰 전 할인은 작게(+0.24bp) 있지만 입찰 뒤 되돌아오지 않는다. 네 가설 모두 미지지이고 폐기한다.
용어와 기호
- 민평
- 민간 채권평가사 세 곳이 매일 장 마감 뒤 매기는 종목별 평가 수익률의 평균. 이 실험의 기본 가격이다.
- 경쟁입찰, 재개방
- 기획재정부가 매달 정해진 만기의 국고채를 파는 입찰. 이미 발행된 종목을 같은 조건으로 더 찍으면 재개방, 새 종목이면 신규 발행이다.
- 입찰 종목 a, 이웃 n
- 그날 입찰 대상 종목과, 규칙(아래 방법)으로 고른 잔존이 가장 가까운 다른 국고채 하나.
- Ta, Tn
- 입찰일 기준 두 종목의 잔존 기간(년).
- t
- 입찰일을 0 으로 둔 영업일 위치. −5 는 5영업일 전, +5 는 5영업일 뒤다.
- St
- (ya,t − yn,t) × 100, 단위 bp. y 는 민평 수익률(%)이다. 양이면 입찰 종목이 이웃보다 싸다.
- D1
- S0 − S−5. 입찰 전 5영업일 동안 입찰 종목이 이웃보다 얼마나 싸졌나.
- 쌍 손익
- 입찰일 종가에 입찰 종목을 DV01 1단위 사고 이웃을 DV01 1단위 판 뒤 +5영업일 종가에 청산한 손익. −(S+5 − S0) bp 다.
- DV01
- 수익률 1bp 변화에 대한 가격 변화. 두 종목의 DV01 을 맞추면 금리 전체가 같이 움직일 때 손익이 0 이다.
- net1, net2
- 쌍 손익에서 왕복 비용 1bp(판정), 2bp(보고)를 뺀 값.
- 입찰월 군집 부트스트랩
- 같은 달의 사건을 한 묶음으로 복원 추출해 평균의 분포를 만든다. 한 달 안 여러 만기 입찰이 같은 시장 흐름을 공유하는 것을 반영한다. 한쪽 p 는 부트스트랩 평균이 0 이하인 비율이다.
- Holm
- 여러 가설을 함께 검정할 때 p 값을 작은 순서로 (m − i) 배 해 가며 올리는 보정. 이 실험은 네 개다.
자료
데이터셋
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 국고채 입찰 원장, 경쟁 행만 | 2012-01 ~ 2026-09 | 입찰 1회 | 사건일, 종목, 만기 구분, 신규 여부, 발행예정액, 낙찰금액, 상장잔액 |
| 종목별 민평 수익률(3사 평균) | 2010-03 ~ 2026-09-11 | 영업일 종가 | St |
| 국고채 종목 기본 정보 | 856종목 | 종목 | 만기일, 스트립 여부 |
| 국고채 체결 내역(장외, 장내) | 2017-03 ~ 2026 | 체결 1건 | 탐색 H419(민평 지연 점검) |
표본과 거르기
| 단계 | 건수 |
|---|---|
| 3, 5, 10, 20, 30년 경쟁입찰(같은 날 같은 종목은 하나로) | 971 |
| 입찰 종목 민평이 −10 ~ 0 에 빠짐(신규 발행 전부, 2015 전 패널에 없는 종목) | −136 |
| 규칙에 맞는 이웃이 없음 | −26 |
| 창이 민평 자료 밖 | −2 |
| 쓴 사건(모두 재개방) | 807 |
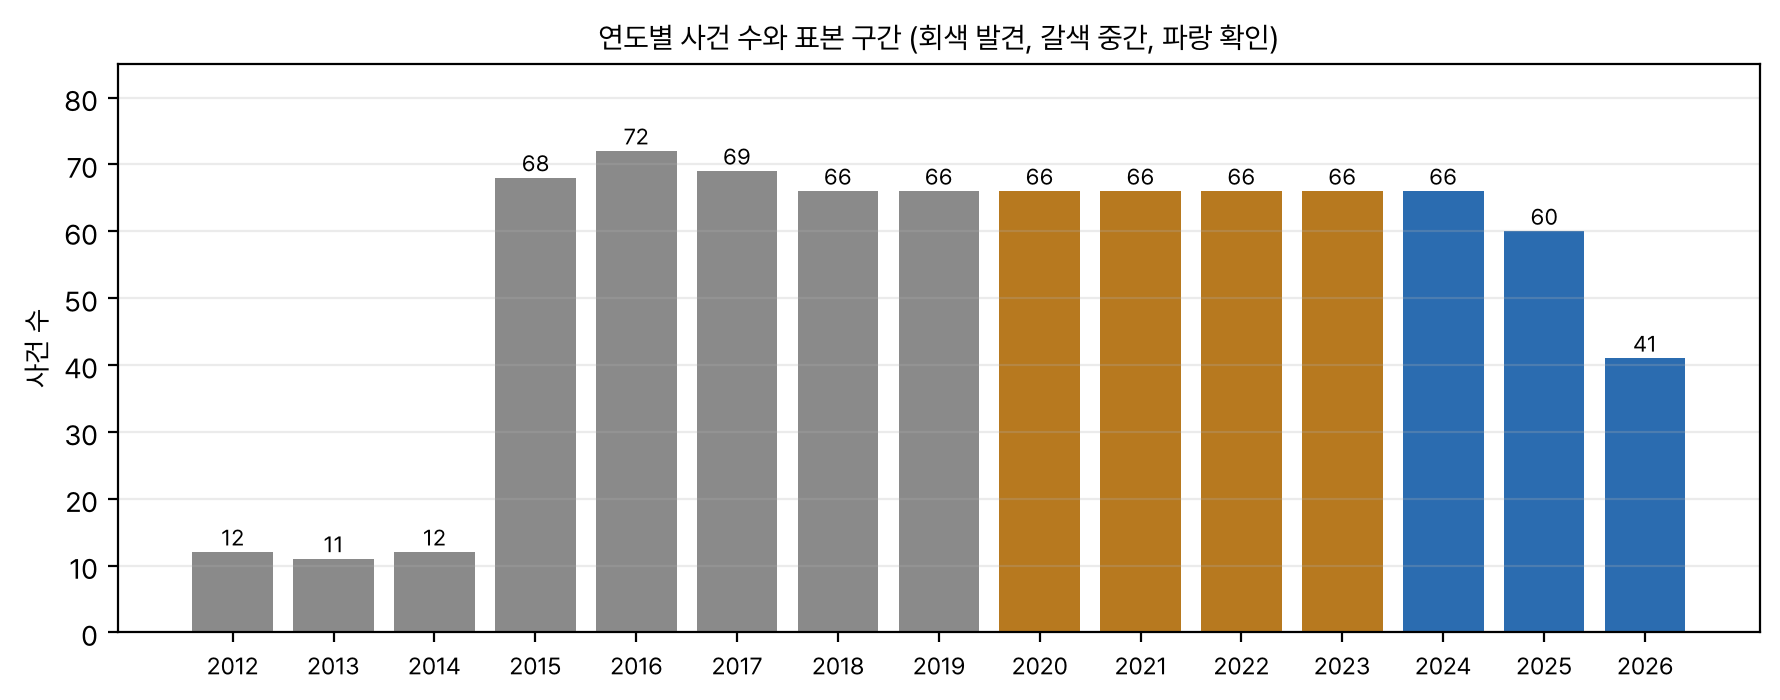
신규 발행 종목은 입찰일에 아직 상장 전이라 민평이 없다. 사전등록 정의대로 이 사건들은 모두 빠졌고, 남은 807회는 모두 재개방이다. 그래서 H416, H417 은 H414, H415 와 같은 표본이 되었다.
언제 무엇을 아는가
입찰 일정과 대상 종목은 전달 말에 공고되므로 −5영업일에 이미 안다. 입찰은 오전에 끝나고 결과가 공개되므로 입찰일 종가의 민평은 입찰 결과를 반영한 값이다. 쌍 진입은 그 종가에 하므로 입찰 결과를 보고 들어가는 것이다. 사건과 이웃을 고르는 조건은 입찰일 종가까지의 정보(−10 ~ 0 영업일의 민평과 입찰 이력)만 쓴다. 보유 중 민평이 빠지면 마지막 민평으로 청산하고, 이웃이 보유 중 입찰 대상이 되면 그 영향은 손익에 그대로 들어간다.
방법
이웃 경과물은 다음 조건을 모두 채우는 국고채 중 입찰일의 잔존이 입찰 종목과 가장 가까운 것 하나다(사전등록, 결과를 본 뒤 바꾸지 않았다).
- 스트립이 아니고 입찰 종목이 아니다.
- 잔존 1년 이상이고 |Tn − Ta| ≤ 0.3 × Ta 다.
- −10 ~ 0 영업일에 민평이 모두 있다.
- 그 자신이 −10 ~ 0 영업일 안에 경쟁입찰 대상이 아니었다(입찰일 뒤의 입찰은 보지 않는다).
동률이면 표준코드가 작은 쪽을 고른다. 실제로 고른 이웃과의 잔존 차는 평균 0.56년, 중앙 0.50년이다.
검정은 입찰월 군집 부트스트랩 10,000회(seed 173)의 한쪽 p 이고, 네 확증 가설에 Holm 을 건다. H414, H416 은 Holm p < 0.05 와 함께 평균 ≥ 0.5bp 를 요구한다. 전략 채택은 H415 나 H417 이 지지되고, 확인 구간 net1 평균이 양이고, 연도 과반이 양이고, 충격 구간을 포함한 net2 누적이 양이고, 연 24건 이상일 때로 정했다.
모델
학습하는 모델은 없다. 정해진 규칙을 사건마다 그대로 적용하는 사건연구다. 그래서 모델 구조도 대신 규칙을 표로 적는다.
| 항목 | 값 |
|---|---|
| 신호 | 국고채 3, 5, 10, 20, 30년 경쟁입찰이 있는 날(조건 없이 매번) |
| 진입 | 입찰일 종가(민평). 입찰 종목 DV01 1단위 매수, 이웃 DV01 1단위 매도 |
| 청산 | +5영업일 종가(민평) |
| 손익 | −(S+5 − S0) bp. 캐리와 롤다운 차이는 넣지 않음 |
| 비용 | 왕복 1bp(판정), 2bp(보고). 종목당 호가 폭 0.5bp 가정 |
| 빈도 | 연 55건(2015 이후 연 60 ~ 72건) |
결과
확증 결과
| 가설 | 측정 | 건수 | 평균 | 90% 구간 | 한쪽 p | Holm | 문턱 | 지지 |
|---|---|---|---|---|---|---|---|---|
| H414 | D1 | 807 | +0.24 | [0.19, 0.30] | <0.001 | <0.001 | ≥ 0.5 | 아니오(크기 미달) |
| H415 | 쌍 손익 net1 | 807 | −1.01 | [−1.04, −0.98] | 1.00 | 1.00 | > 0 | 아니오 |
| H416 | D1, 재개방 | 807 | +0.24 | [0.19, 0.30] | <0.001 | <0.001 | ≥ 0.5 | 아니오(크기 미달) |
| H417 | 쌍 손익 net1, 재개방 | 807 | −1.01 | [−1.04, −0.98] | 1.00 | 1.00 | > 0 | 아니오 |
| 구간 | 건수 | D1 | 쌍 손익(비용 전) | net1 | net2 누적 |
|---|---|---|---|---|---|
| 2012 ~ 2019(발견) | 376 | +0.14 | −0.01 | −1.01 | −756 |
| 2020 ~ 2023 | 264 | +0.30 | −0.01 | −1.01 | −532 |
| 2024 ~(확인) | 167 | +0.38 | −0.01 | −1.01 | −336 |
채택 조건은 빈도(연 55건)만 채웠다. 확인 구간 net1 −1.01bp, 연도별 net1 양 0/15, net2 누적 −1,623bp 다.
사건 시점 경로
만기와 충격 구간
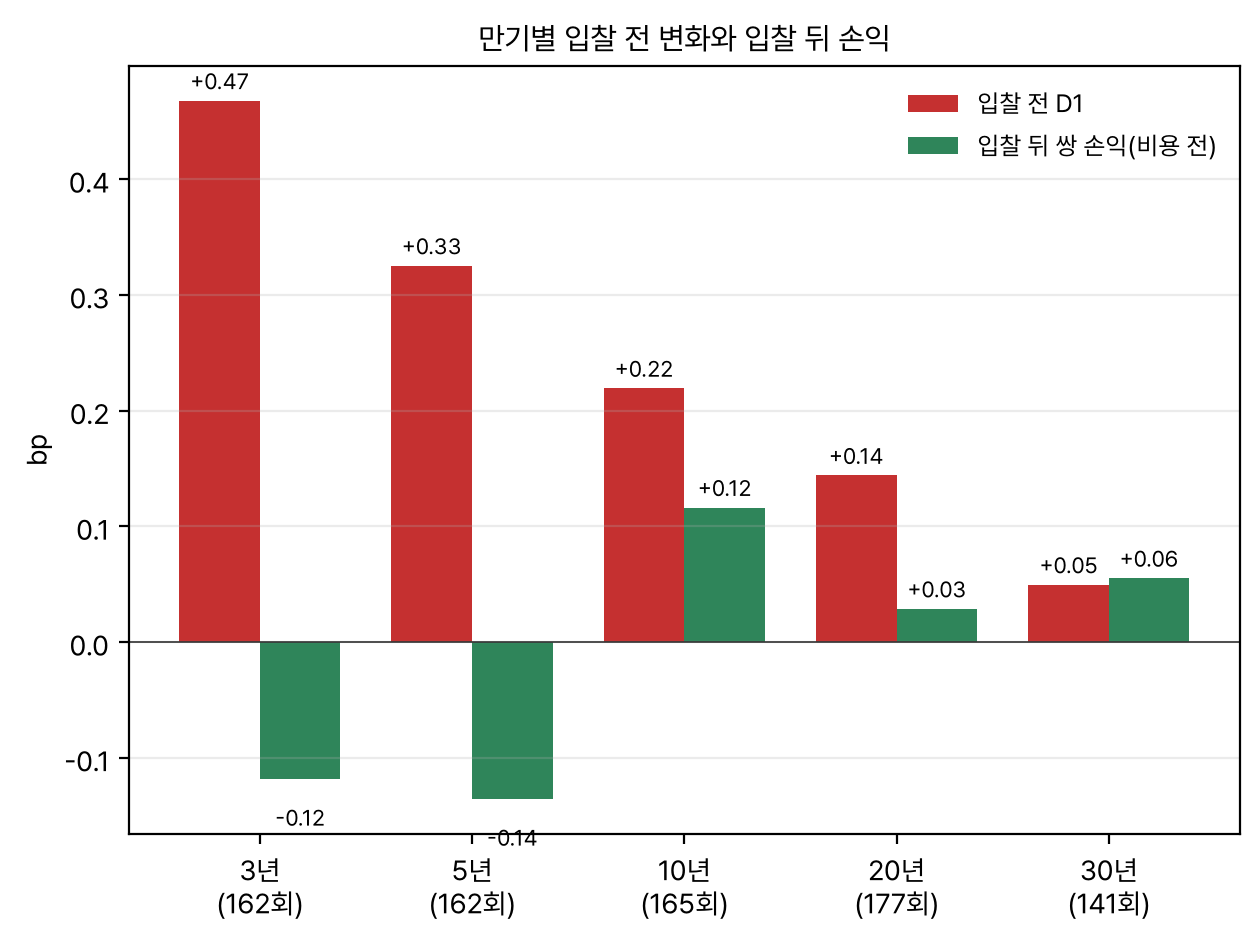
- 충격 구간(공개 날짜 15개, 시작일부터 10영업일)과 −5 ~ +5 창이 겹친 71건을 빼면 D1 +0.24bp, net1 −1.02bp, net2 누적 −1,487bp 다. 결론이 같다.
- 보유 기간을 바꿔도(탐색) +1, +3, +5, +10 영업일 쌍 손익(비용 전)은 −0.003, −0.008, −0.011, −0.027bp 다.
탐색 결과
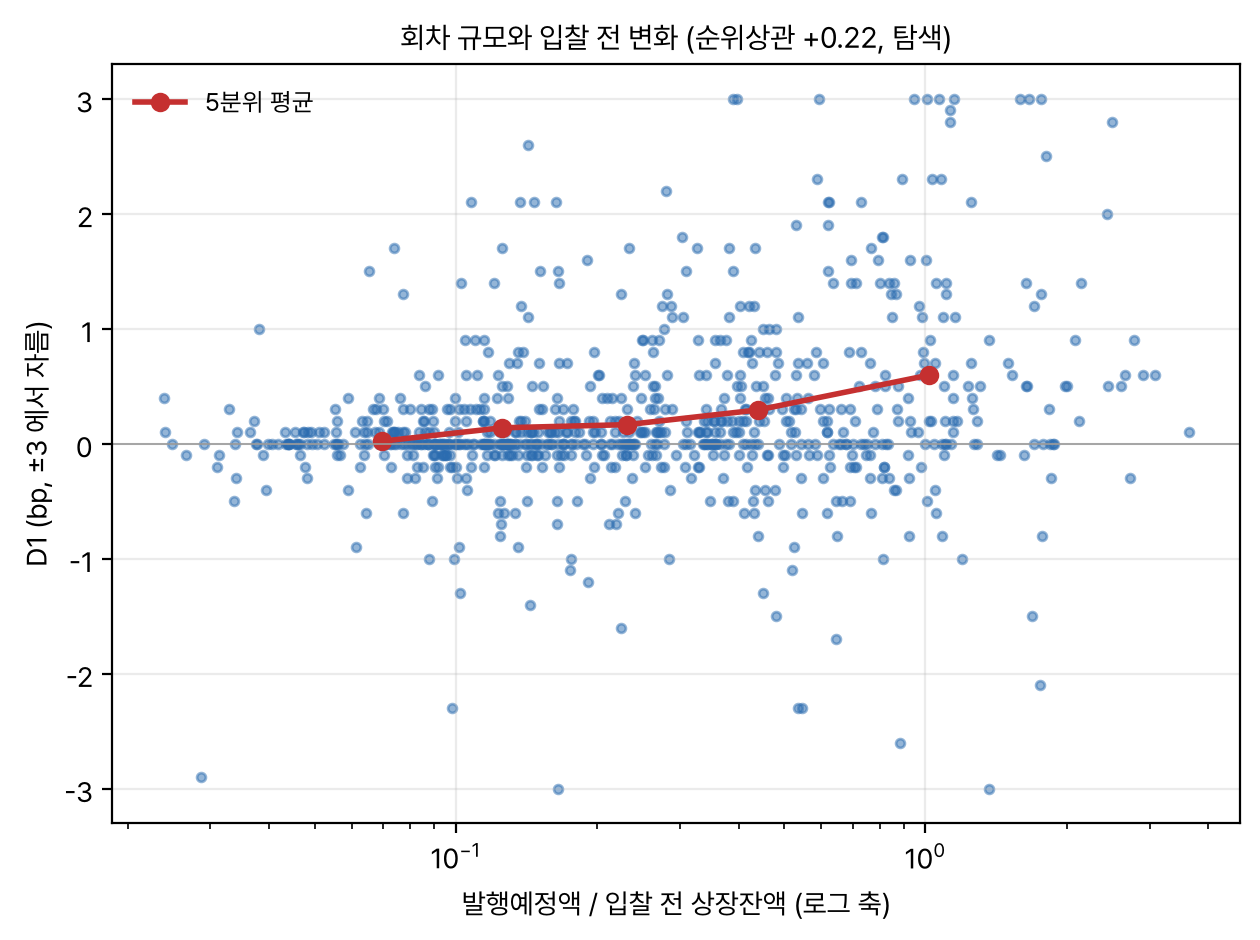
H418 (회차 규모): 발행예정액 ÷ 입찰 전 상장잔액(상장잔액 − 낙찰금액)이 클수록 D1 이 크다. 스피어만 순위상관 +0.22(807건, 군집 부트스트랩 한쪽 p < 0.001). 5분위로 나누면 비율 중앙 0.07 인 분위의 D1 이 +0.02bp, 1.02 인 분위가 +0.60bp 다. 기존 잔액에 견줘 많이 찍는 회차일수록 입찰 전에 더 싸진다. 그래도 가장 큰 분위조차 1bp 에 못 미친다.
H419 (체결금리 점검): 민평이 입찰 종목의 움직임을 늦게 반영할 수 있어, 입찰일과 +5일에 두 종목 모두 체결이 있는 281건에서 거래량 가중 매매수익률로 쌍 손익을 다시 쟀다. 비용 전 평균 +0.63bp, 중앙 −0.07bp, 비용 1bp 뒤 −0.37bp(p 0.71)다. 입찰일 체결 기준 스프레드가 민평보다 평균 0.66bp 높아 민평이 할인을 덜 보여 줄 가능성은 있지만, 체결 기준으로도 비용 뒤 이익은 없다.
해석
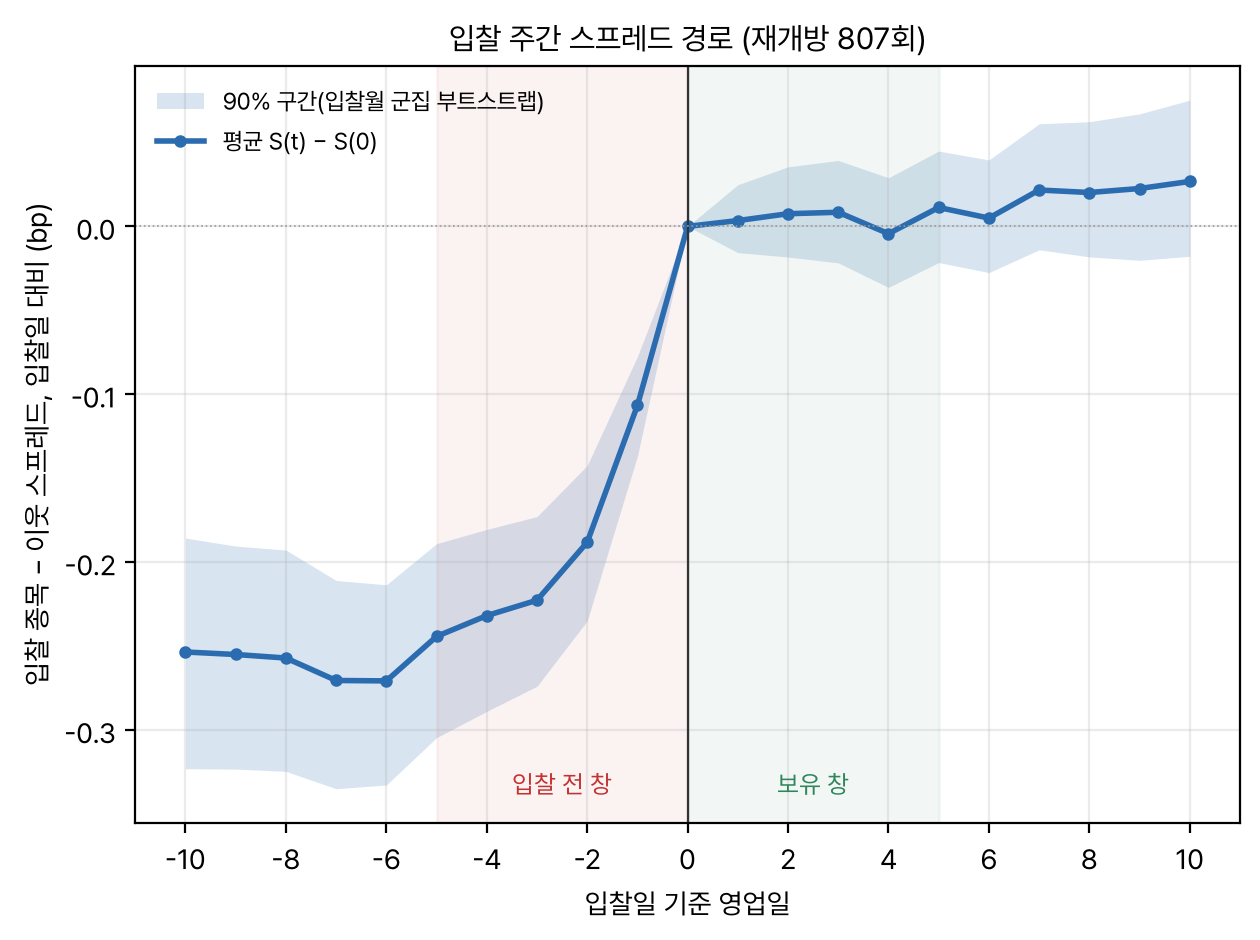
민평 기준 쌍 스프레드는 입찰 다음 날 평균 0.15bp(절댓값) 움직이고 32% 는 전혀 움직이지 않는다. 입찰 종목은 입찰 주간에 이웃보다 꾸준히 조금 싸지지만, 이것은 입찰 뒤 되돌아오는 일시적 압력이 아니라 잔액이 늘어난 만큼 상대 금리가 한 단계 오르는 수준 이동으로 보인다. 회차 규모가 클수록 이동이 큰 것(H418)도 이 해석과 맞는다. 되돌림이 없으니 입찰일에 들어가는 쌍은 벌 것이 없고, 입찰 전 이동을 미리 잡는 방향(5일 전 입찰 종목 매도)도 평균 0.24bp 로 비용 1bp 를 넘지 못한다(−0.76bp).
한계
- 결과를 본 뒤 고친 정의가 있다. 처음 정의는 사건과 이웃을 고를 때 입찰일 뒤 5영업일의 민평 유무와 이웃의 입찰 여부를 썼다. 진입 때 모르는 정보라 입찰일까지의 정보만 쓰도록 고쳐 다시 돌렸고, 사건, 이웃, 손익이 한 건도 바뀌지 않았다. 이 페이지의 수치는 고친 정의의 런이다.
- 민평 종가에 실제로 체결할 수 있는지는 따로 검증하지 않았다.
- 신규 발행을 재지 못했다. 신규 종목은 입찰일 전에 민평이 없어 모두 빠졌다. 출처가 말한 «새 채권 할인» 은 이 실험에서 재개방으로만 대신했다. 신규 발행의 입찰 전 할인은 발행 전 호가가 있어야 잴 수 있다.
- 민평은 평가사가 커브로 맞춘 값이라 종목 간 움직임이 작고 늦을 수 있다. 체결금리 점검은 281건이고 소액 체결 잡음이 크다. 호가 자료로 진입가를 잡으면 달라질 수 있다.
- 비용 1bp(판정), 2bp(보고)는 종목당 호가 폭 0.5bp 가정이다. 비지표 경과물과 20, 30년은 실제 폭이 더 넓을 수 있다. 비용 전 손익부터 0 이라 비용 가정이 결론을 바꾸지는 않는다.
- 캐리와 롤다운 차이는 넣지 않았다(5영업일, 잔존 차 평균 0.56년).
- 2012 ~ 2014 는 민평 자료의 종목이 적어 연 11 ~ 12건만 남았다.
- 이웃 선택 규칙은 사전등록 하나만 썼고 다른 규칙은 시험하지 않았다.
- 출처 칼럼 원문은 접근이 막혀 요약본으로만 확인했다.
산출물
- 분석과 판정
analysis.md - 사전등록
protocol.md(수정 1회, 아래 한계 참조) - 정본 런
results/20261102T232051_main/:metrics.json,events.csv(사건 807행),paths.csv(사건 시점 경로),trade_check.csv(체결금리 점검 281행) - 코드
code/s1.py(본 런),code/render_figures.py(그림, 그리기 전에 H414, H415 평균을 metrics.json 과 대조)
Appendix
A. 데이터셋 실물
정본 런 사건 표(events.csv)의 실제 행 셋(2025-01, 소수 둘째 자리 반올림). 발행예정액과 잔액 단위는 백만원이다.
| 입찰일 | 입찰 종목 | 만기 | 이웃 | Ta | Tn | S−5 | S0 | S+5 | D1 | 쌍 손익 | 예정액 ÷ 잔액 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025-01-07 | 국고02750-5409(24-8) | 30 | 국고03250-5403(24-2) | 29.67 | 29.17 | −2.0 | −1.9 | −1.9 | +0.1 | 0.0 | 0.39 |
| 2025-01-13 | 국고02875-2712(24-12) | 3 | 국고02375-2712(17-7) | 2.90 | 2.90 | −12.8 | −9.8 | −9.3 | +3.0 | −0.5 | 1.76 |
| 2025-01-14 | 국고03000-2909(24-7) | 5 | 국고01375-2912(19-8) | 4.65 | 4.90 | −10.8 | −6.8 | −6.5 | +4.0 | −0.3 | 0.40 |
열 뜻: S 는 입찰 종목 − 이웃 민평(bp), D1 = S0 − S−5, 쌍 손익 = −(S+5 − S0), 예정액 ÷ 잔액은 발행예정액 ÷ (상장잔액 − 낙찰금액).
B. 모델 입출력 실물
규칙 P 가 2025-01-13 3년 재개방에서 실제로 받은 입력과 낸 출력이다.
- Request meta
- 2025-01-13 경쟁입찰, 국고02875-2712(24-12) 3년 재개방, 발행예정액 2조 5,000억원, 입찰 전 상장잔액 1조 4,170억원
- Input
- 이웃 후보 중 잔존이 같은(2.90년, 만기 2027-12-10) 국고02375-2712(17-7) 선택. 민평 스프레드 S: −5일 −12.8bp, 입찰일 −9.8bp
- Model response
- D1 = −9.8 − (−12.8) = +3.0bp(입찰 종목이 이웃보다 3bp 싸짐). 입찰일 종가에 입찰 종목 DV01 1단위 매수, 이웃 DV01 1단위 매도
- Ground truth check
- +5영업일(2025-01-20) S = −9.3bp. 쌍 손익 = −(−9.3 − (−9.8)) = −0.5bp, net1 = −1.5bp. 입찰 전 3bp 싸진 뒤 되돌아오지 않고 0.5bp 더 싸졌다(경로는 +2일에 −9.3 에서 멈춤)
C. 실험 설정
- 사건국고채 3, 5, 10, 20, 30년 경쟁입찰, 2012-01 ~ 2026-09-01(민평 자료 끝 2026-09-11 에서 +5일이 들어가는 마지막 입찰)
- 가격민평 3사 평균 수익률, 영업일 종가
- 이웃잔존 최근접, 차 ≤ 0.3 Ta, 잔존 1년 이상, 스트립 아님, −10 ~ 0 민평 있음, 그 창에 자기 입찰 없음, 보유 중 결측은 마지막 민평으로 청산, 동률은 표준코드 작은 쪽
- 입찰 전 창−5 → 0 영업일
- 보유0 → +5 영업일(민감도 +1, +3, +10 은 탐색)
- 비용왕복 1bp(판정), 2bp(보고)
- 검정입찰월 군집 부트스트랩 10,000회 한쪽 p, seed 173, 확증 4개 Holm, H414 와 H416 은 평균 ≥ 0.5bp 추가
- 분할 보고2012 ~ 2019, 2020 ~ 2023, 2024 ~ 2026-09
- 채택 조건H415 또는 H417 지지, 확인 구간 net1 > 0, 연도 과반 양, 충격 구간 포함 net2 누적 양, 연 24건 이상
- 충격 구간공개 날짜 15개, 시작일부터 10영업일, −5 ~ +5 창과 겹친 사건
- 체결금리 점검장외와 장내 체결, 종목별 일 거래량 가중 매매수익률, 2017-03 이후