세 줄 요약
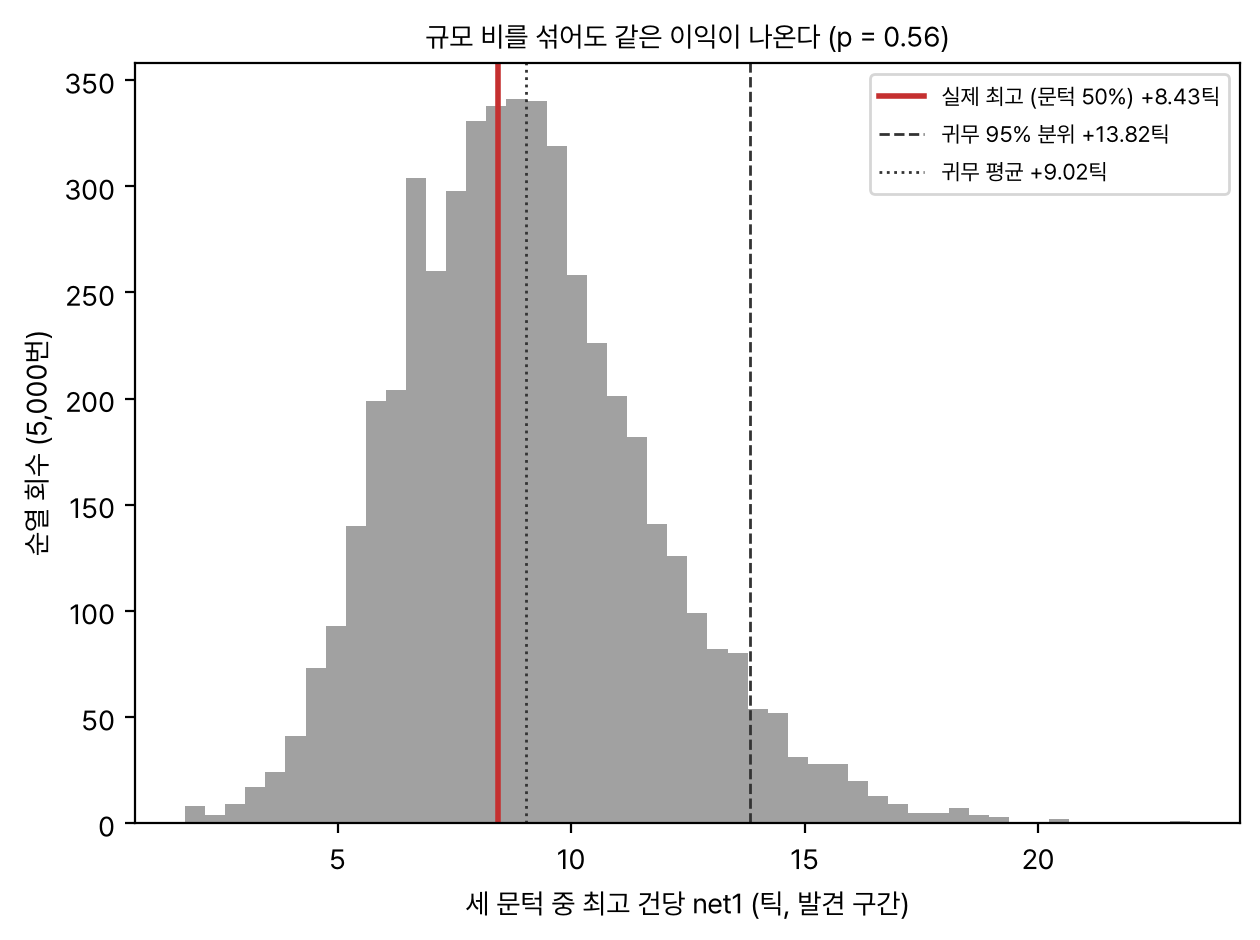
- 입찰 전날 종가 매도, 입찰일 11:00 환매 규칙을 규모 비 상위 절반 회차에만 걸면 발견 구간 건당 +8.4틱이지만, 규모 비를 무작위로 섞어도 평균 +9.0틱이 나온다(선택 인지 순열 p 0.56).
- 2024 ~ 2026 확인 구간 고규모 회차는 +4.0틱(76회, p 0.17), 규모 비 회귀 계수는 표준편차당 −0.3틱(t −0.2)이고, 빈도도 연 22.9회로 모자란다.
- 판정은 폐기다. 탐색에서는 비율이 아니라 발행예정액의 절대 크기가 두 구간 모두에서 10선 약세와 함께 움직였다(표준편차당 −5.2틱, t −3.0). 다음 실험의 출발점이다.
가설과 결론
국고채 경쟁입찰 날에는 입찰에 참여할 딜러가 받을 물량을 미리 헤지하느라 국채선물이 입찰 전 오전까지 약한 경향이 있다. 앞선 실험은 «입찰 전날 종가에 10선을 팔고 입찰일 11:00 에 되사는» 규칙(규칙 S)이 2015 ~ 2023 에는 비용을 넘었지만 2024 년 뒤에는 손실이었음을 보였다. 또 다른 앞선 실험은 기존 잔액 대비 많이 찍는 재개방 회차일수록 입찰 전 현물이 더 싸진다는 것을 보였다. 그렇다면 물량 압력이 큰 회차만 골라 팔면 이익이 커지고 2024 년 뒤에도 남지 않을까 하는 것이 이 실험의 질문이다. 출처는 Federal Reserve 의 이중차분 대조군 선택 논문(Parallel Trends Forest)에서 «처치 강도가 큰 사건과 작은 사건을 나눠 보라» 는 생각을 가져온 것이다.
- 가설
- H420: 발견 구간(2015 ~ 2023)에서 고른 규모 비 문턱 위 회차의 규칙 S 건당 net1 평균 > 0 이고 +2틱 이상. H421: 그 문턱 값을 고정한 확인 구간(2024 ~ 2026-10) 건당 net1 > 0. H422: 전 표본 고규모 회차와 저규모 회차의 net1 차 > 0. H423: 미국 밤사이 금리 변화와 만기를 통제한 OLS 에서 규모 비 계수 < 0(규모 비가 클수록 10선 약세). 넷을 Holm 한 묶음으로 본다.
- 결론
- 넷 다 Holm p 0.25 ~ 0.83 으로 미지지다. 등록한 판정 규칙(H420 과 H421 이 모두 미지지면 폐기)대로 폐기다.
| 가설 | 표본 | 값 | n | 한쪽 p | Holm p | 판정 |
|---|---|---|---|---|---|---|
| H420 고규모 net1 > 0, ≥ +2틱 | 발견 | +8.43틱 | 195 | 0.561 (순열) | 0.825 | 미지지 |
| H421 고규모 net1 > 0 | 확인 | +4.04틱 | 76 | 0.167 | 0.502 | 미지지 |
| H422 고규모 − 저규모 > 0 | 전 표본 | +4.64틱 | 271 + 254 | 0.061 | 0.246 | 미지지 |
| H423 규모 비 계수 < 0 | 전 표본 | −0.31틱 / SD (t −0.22) | 525 | 0.413 | 0.825 | 미지지 |
사전등록 때 «확인 구간 고규모 회차는 0 근처일 것» 이라고 예측했고 결과는 그 예측 범위 안이었다. 입찰일에 팔면 버는 것은 맞지만, 그 이익은 규모 비와 상관없이 모든 입찰 회차에 고르게 있었다.
용어와 기호
- 10선
- 한국거래소 10년 국채선물. 금리가 오르면 가격이 내린다. 거래가 가장 많은 근월물을 이어 붙인 연결 1분봉(라벨은 봉 끝 시각)을 쓴다
- 틱
- 가격의 최소 단위 0.01. 이 페이지의 손익은 모두 1계약당 틱이다
- 사건
- 그날 10, 20, 30, 50년 국고채 경쟁입찰이 하나 이상 있는 날. 10년에는 10년 물가연동국고채 입찰도 들어 있다(한계 참고)
- 재개방, 신규
- 재개방은 이미 있는 종목을 더 찍는 입찰(통합발행), 신규는 새 종목의 첫 입찰이다
- 입찰 전 잔액 B
- 그 종목의 입찰 결과 표에서 입찰일보다 앞선 날짜의 마지막 행의 상장잔액. 경쟁, 비경쟁, 교환, 조기환매 행을 모두 본다. 입찰 행 자체의 상장잔액은 입찰 뒤 값이라 쓰지 않는다
- 기준 잔액
- 재개방은 그 종목의 B. 신규는 같은 만기에서 그 전에 마지막으로 입찰된 다른 종목(직전 지표물)의 B
- 규모 비 R
- R = 그날 발행예정액 합 ÷ 그날 쓰인 기준 잔액의 합(같은 종목은 한 번). 주 정의다
- τ(q), 고규모, 저규모
- τ(q) 는 발견 구간 사건의 R 의 q 분위. 고규모 회차는 R ≥ τ(q*), 저규모는 그 아래
- q*
- q ∈ {50%, 66.7%, 80%} 가운데 발견 구간 고규모 회차의 net1 평균이 가장 큰 것. 이번에는 50% 분위, τ = 0.169 였다
- Pprev, P11
- Pprev 는 직전 거래일 마지막 봉(15:45 종가 단일가) 종가, P11 은 입찰일 11:00 봉 종가
- r1, gross, net1, net2
- r1 = (P11 − Pprev) × 100 틱(10선이 오르면 +). 규칙 S 는 매도이므로 gross = −r1. net1 = gross − 1틱(판정), net2 = gross − 2틱(보고). 1틱은 왕복 비용 가정
- 밤사이, 장중
- 밤사이 = 전날 종가부터 입찰일 개장 첫 봉 종가까지의 매도 손익, 장중 = 개장 첫 봉부터 11:00 까지의 매도 손익. 둘을 더하면 gross 다
- g_us
- 미국 10년 국채 금리의 뉴욕 날짜 종가 변화(bp). 직전 한국 거래일 행을 쓴다. 진입 시각(전날 15:45)에는 아직 모르는 값이라 매매 신호로 쓰지 않고 회귀의 통제 변수로만 쓴다
- z
- log R 을 전체 사건에서 평균 0, 표준편차 1 로 맞춘 값
- 선택 인지 순열
- 발견 구간 사건 사이에서 R 을 무작위로 섞은 뒤 세 문턱 중 최고 평균을 다시 고르는 일을 5,000번 한다(seed 1741). 실제 최고 평균이 이 분포의 어디에 있는지가 p 다. 문턱을 고른 행운까지 귀무에 넣는다
- 월 블록 부트스트랩
- 거래를 달 단위 묶음으로 나눠 묶음을 복원 추출해 평균을 5,000번 다시 계산한다(seed 174). 한쪽 p 와 90% 구간을 준다
- Holm 보정
- 여러 가설을 함께 시험할 때 p 값을 가설 수에 맞춰 키워 우연한 통과를 막는 방법. H420 ~ H423 넷에 건다
- OLS, HAC
- 최소제곱 선형회귀. HAC(Newey-West, 지연 5) 표준오차는 이웃한 사건끼리 닮은 오차를 감안한다. t = 계수 ÷ 표준오차
- 발견 구간, 확인 구간
- 발견 2015-01 ~ 2023-12(문턱을 고름), 확인 2024-01 ~ 2026-10-30(문턱 값 고정)
- 충격 구간
- 코로나(2020-02, 03), 러시아 우크라이나(2022-02, 03), 영국 LDI와 레고랜드(2022-09 ~ 11), SVB(2023-03, 04), 엔 캐리 청산(2024-08, 09), 비상계엄(2024-12, 2025-01), 미국 상호관세(2025-04, 05) 의 달
자료
데이터셋
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 국고채 입찰 결과 표(인포맥스, 구분 8종 4,721행) | 2007-03 ~ 2026-11 | 입찰 1회 종목 1행 | 사건일, 만기, 발행예정액, 종목별 상장잔액 이력 |
| 10선 연결 1분봉 | 2014-12 ~ 2026-10-30 | 1분(시가, 고가, 저가, 종가) | 진입, 청산 가격, 지정가 체결 판정 |
| 3선 연결 1분봉 | 같음 | 1분 | 보조 가설 H425 |
| 미국 10년 금리 일간 변화 g_us | 2012 ~ 2026-10-27 | 일, 뉴욕 날짜 | 통제 변수 |
| 금통위 날짜 | 2012 ~ 2026 | 일 | 독립성 점검 |
결과 지표를 보기 전에 점검한 것: 입찰 행의 상장잔액은 입찰 뒤 값이다(신규 131행 중 96% 가 낙찰금액과 같고, 재개방은 «상장잔액 − 낙찰금액» 이 직전 행 상장잔액과 90% 일치). 기준 잔액을 준 행이 입찰 전날 날짜인 경우는 566건 중 0건이다. 분모가 0 인 날 2일(2015-01-19, 2016-09-28 50년 첫 발행)은 뺐다. 10선 분봉은 2014-12 ~ 2026-10-30 거래일 2,914일이고, 연결표가 빈 날을 하루 거래량 최대 월물로 채운 날은 2026-07-01 ~ 09-10 의 42일뿐이다.
언제 무엇을 아는가
- 발행예정액과 날짜: 월간 국고채 발행계획(전월 하순 17:00)과 입찰 공고가 미리 알린다. 사건별 공고 시각은 확인하지 못했으므로, 그 달 1 ~ 5일 사건을 뺀 결과를 함께 냈다.
- 기준 잔액: 입찰일보다 앞선 날짜의 행만 쓴다. 진입(전날 15:45) 전에 공표된 값이다.
- g_us: 진입 뒤 뉴욕 장에서 정해진다. 매매 규칙에는 들어가지 않고 회귀의 통제로만 쓴다.
- 청산 11:00: 진입 전에 정한 고정 시각이다. 낙찰 결과 발표 시각(보통 11:30 전후)은 쓰지 않는다.
표본과 분할
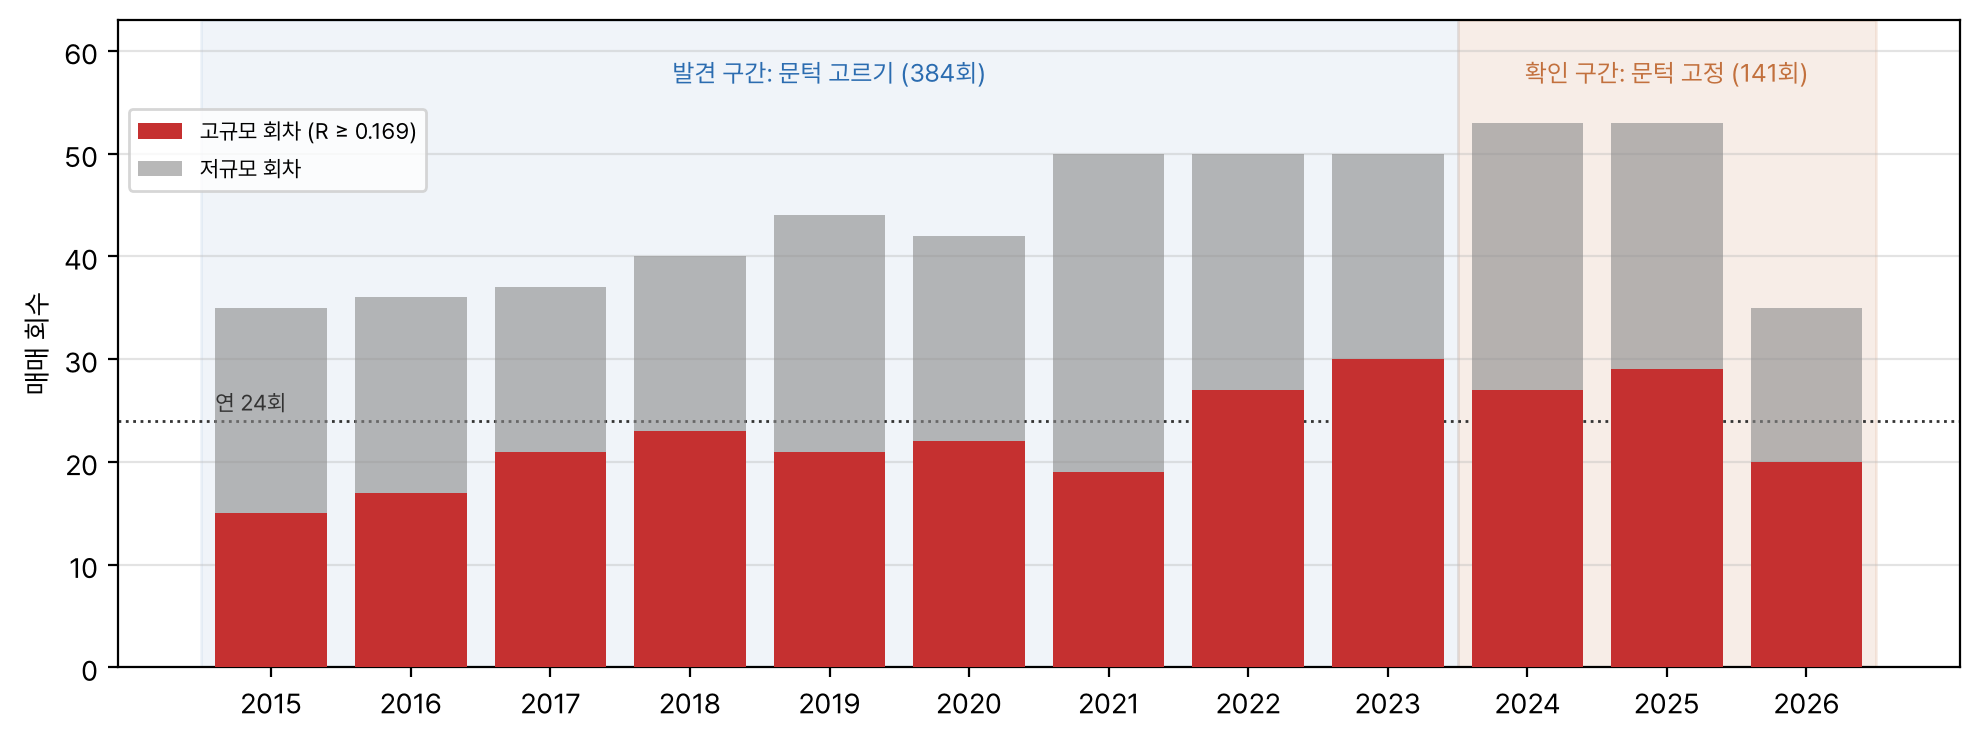
사건 546일 가운데 분모가 있는 544일, 그중 진입 때 아는 조건(입찰일이 만기일이 아님, 입찰일과 직전 거래일이 2026-07-01 ~ 09-10 보충 구간이 아님, 직전 거래일 종가 있음)과 분봉이 있는 날을 남긴 525회가 매매다(발견 384, 확인 141). 입찰일의 개장과 마감 시각은 보지 않는다. 그날이 끝나야 아는 조건이기 때문이다. 2024 ~ 2026 은 무조건 규칙의 손익을 앞선 실험에서 이미 본 구간이라 완전한 표본 밖은 아니다. 규모 비로 조건을 건 손익은 이번에 처음 보았다.
방법
- 사건마다 R 과 규칙 S 의 손익을 잰다. 청산 시각 여섯 개(개장 첫 봉, 10:00, 11:00, 11:30, 13:00, 종가)와 진입 변형(전날 15:30, 15:40 봉), 지정가 환매도 같은 자리에서 잰다.
- 발견 구간에서 세 문턱 중 q* 를 고르고 τ(q*) 값을 고정한다. H420 은 선택 인지 순열로, H421 과 H422 는 월 블록 부트스트랩으로, H423 은 HAC t 로 한쪽 p 를 낸다. 넷에 Holm 을 건다.
- 판정 규칙(사전등록): H420 과 H421 이 모두 지지되고 전 표본 고규모 회차가 연 24회 이상, net2 누적이 양이면 채택. 둘 중 하나만 지지되면 보류. 둘 다 미지지면 폐기.
- 기준선, 정의 비교, 강건성 격자, 실행 변형, 진단은 모두 사전등록했고 판정에는 쓰지 않는다. 결과를 본 뒤 추가한 것은 «탐색» 으로 표시한다.
모델
학습하는 값이 있는 모델은 셋이다. 모두 작은 선형 규칙이라 구조도 대신 학습된 값 자체를 그린다.
- 문턱 규칙(주): 학습하는 값은 문턱 하나(q* = 50% 분위, τ = 0.169). 고규모 회차면 1계약 매도, 아니면 거래 없음.
- 연속 크기 규칙(H424, 보조): 비중 w = 발견 구간 R 의 경험 분포 함수 F(R) ∈ [0, 1]. 학습하는 값은 발견 구간 R 분포.
- OLS(H423): r1 = a + b × z + c × g_us + 만기 더미(20, 30, 50년). 전 표본 525회, HAC 지연 5. 걷기 전진판은 2018 년부터 해마다 그 전 해까지의 사건으로 r1 ~ z + 만기 더미 를 적합하고, 예측 r1 < −1틱이면 판다.
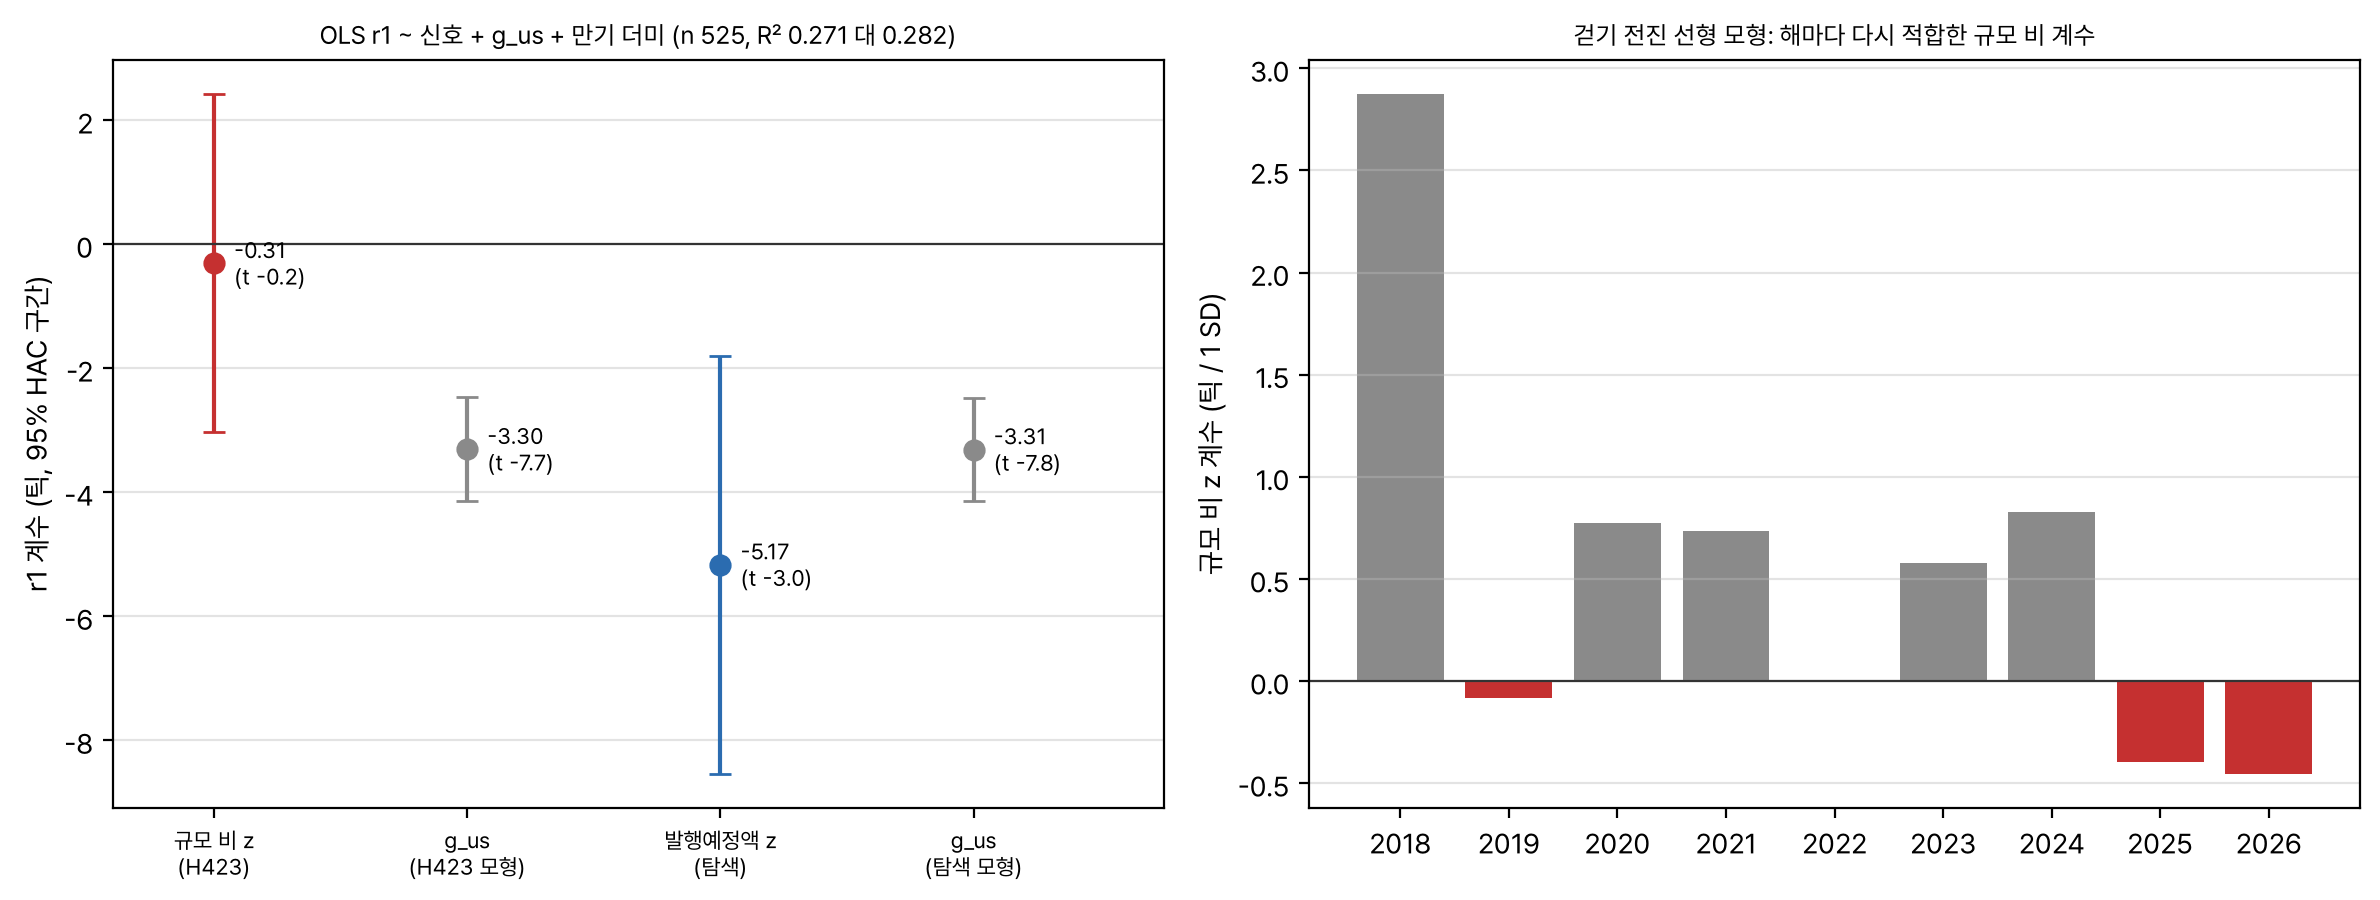
events.csv 에서 다시 적합해 metrics.json 의 계수와 t 를 재현한 뒤 그렸다). 빨강이 규모 비 z(H423), 파랑이 탐색으로 넣은 발행예정액 z 다. 규모 비는 0 을 넓게 걸치고, 설명력은 g_us 하나로 거의 다 나온다(R² 0.271, 규모 비를 더해도 증분 0.000). 오른쪽: 걷기 전진에서 해마다 다시 적합한 규모 비 계수. 부호가 해마다 바뀐다.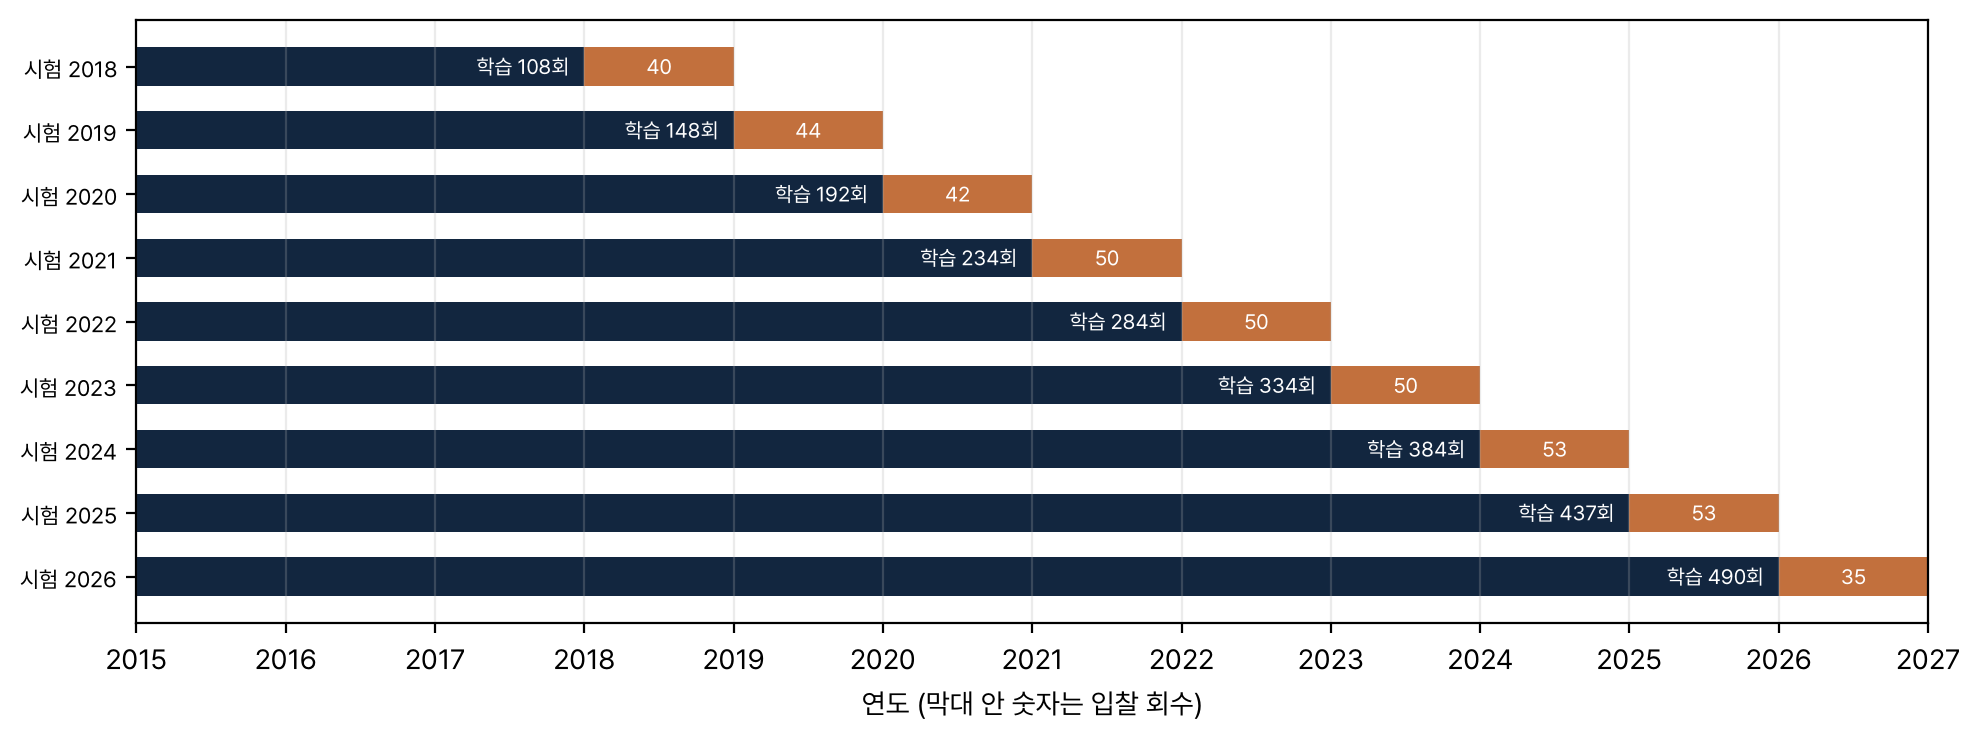
결과
확증 결과
전 표본 고규모 회차는 건당 +7.20틱(271회, 부트스트랩 p 0.002), 12년 중 10년 양, net2 누적 +1,680틱, 충격 구간을 빼면 +8.60틱이다. 그러나 같은 표본의 모든 입찰이 +4.95틱이고 저규모 회차도 +2.56틱이다. 고규모와 저규모의 차는 발견 구간 +2.1틱(p 0.27)에 그친다. 보조 가설 H424(연속 크기)는 건당 +3.07틱(p 0.001)이지만 비중이 늘 0 보다 커 무조건 규칙의 이익을 그대로 담은 것이고 확인 구간은 +0.73틱이다. H425(3선 묶음, 같은 절차)는 +1.18틱(62회, p 0.23)이다.
기준선과 비교
| 기준 | 전 표본 | n | 발견 | 확인 |
|---|---|---|---|---|
| 고규모 회차(주 규칙) | +7.20 | 271 | +8.43 | +4.04 |
| 모든 입찰(무조건 규칙 S) | +4.95 | 525 | +7.42 | −1.77 |
| 저규모 회차 | +2.56 | 254 | +6.38 | −8.57 |
| 비입찰일 같은 창 «항상 매도» | −3.11 | 1,925 | ||
| 비입찰일, 고규모 회차 요일 구성으로 가중 | −7.94 | |||
| 비입찰일 무작위 271일 2,000번(평균, 95% 분위) | −3.14, −0.28 | |||
| 걷기 전진 선형(예측 < −1틱이면 매도, 2018 ~) | +8.42 | 285 | +13.61 | +0.16 |
| 걷기 전진 기간의 모든 입찰 | +5.16 | 417 | +8.70 | −1.77 |
입찰일 효과 자체는 뚜렷하다. 같은 창을 비입찰일에 팔면 −3.0틱이고, 무작위 비입찰일 귀무의 95% 분위(+0.2틱)보다 입찰일 손익이 훨씬 크다. 규모 비가 할 일은 그 위에 더 얹는 것이었는데 그러지 못했다.
| 정의 | 고른 분위 | 건당 net1 | n | 발견 | 확인 | 연 회수 |
|---|---|---|---|---|---|---|
| A 주 정의 R | 50% | +7.20 | 271 | +8.43 | +4.04 | 22.9 |
| B 발행예정액(조원) | 80% (≥ 2.1조) | +14.99 | 128 | +19.47 | +7.28 | 10.8 |
| C 만기 안 순위 | 66.7% | +5.70 | 183 | +7.92 | +0.39 | 15.5 |
| D 재개방만 R | 80% | +5.18 | 100 | +8.70 | −2.65 | 8.5 |
강건성 격자
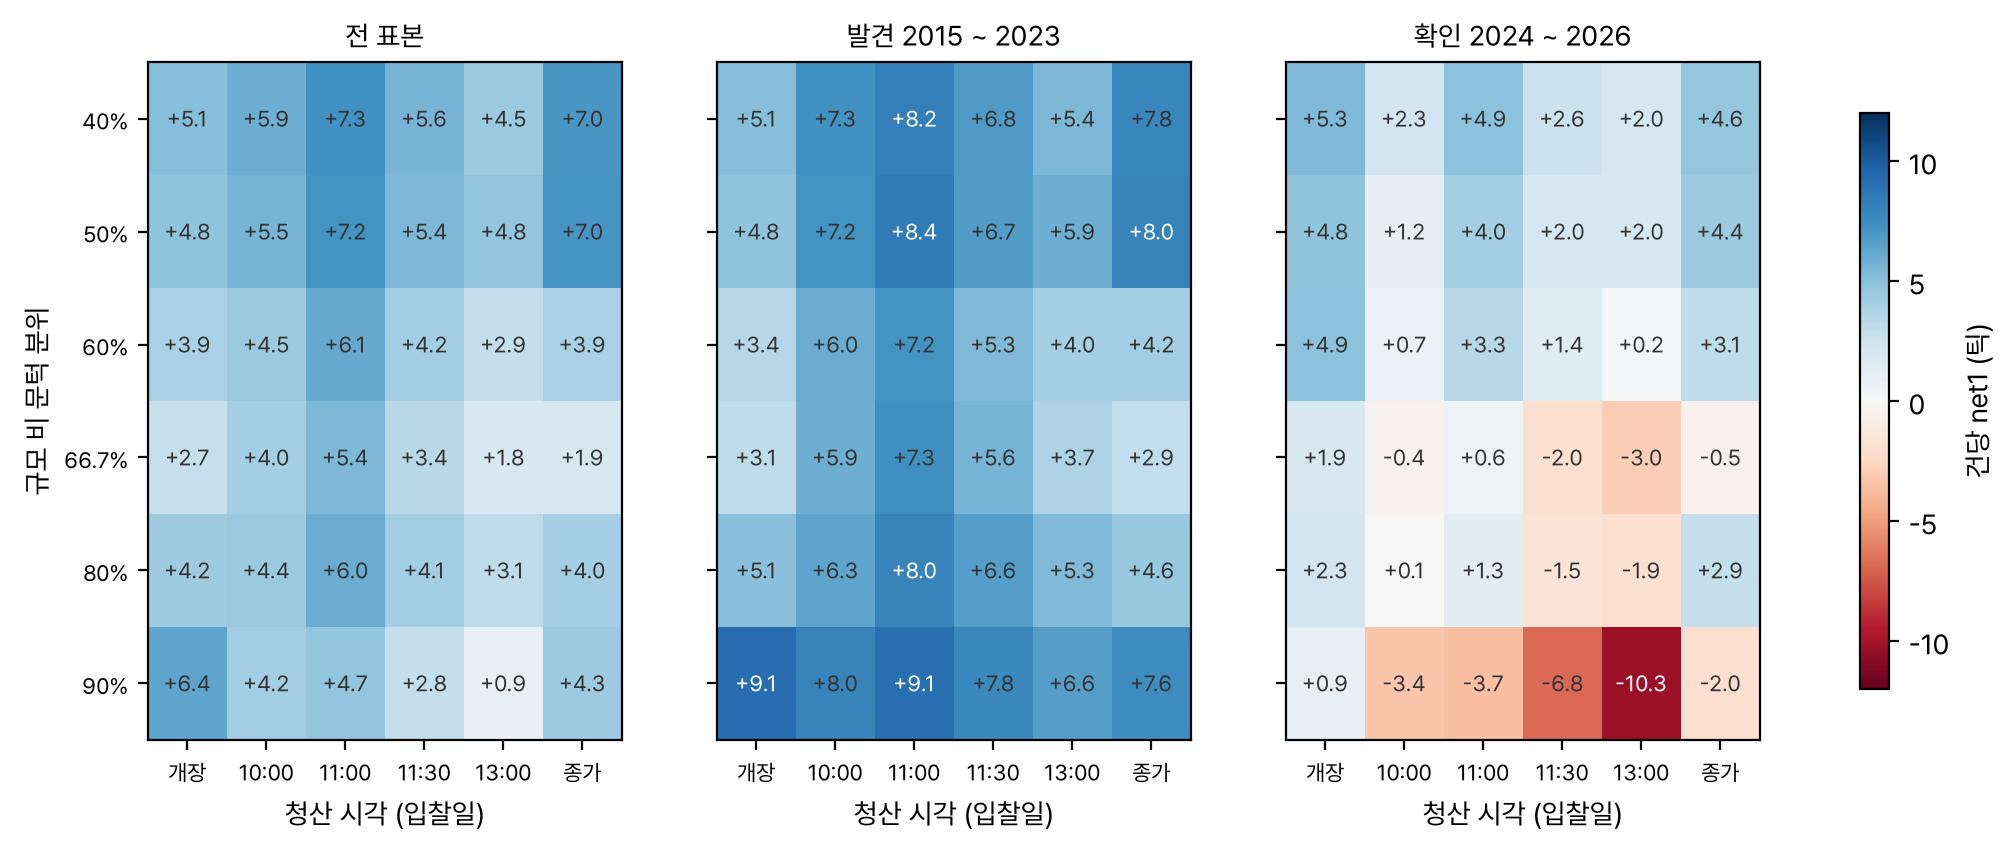
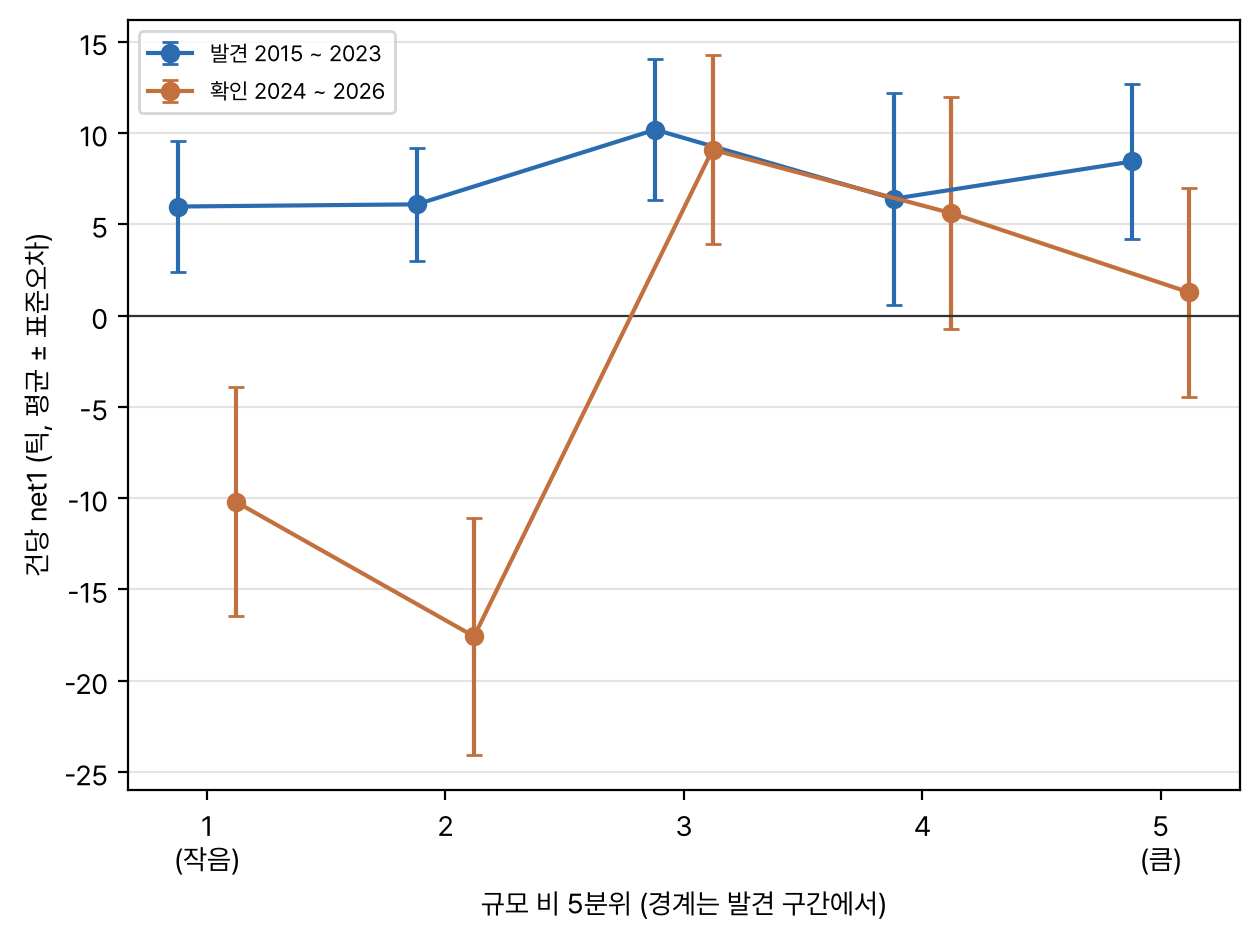
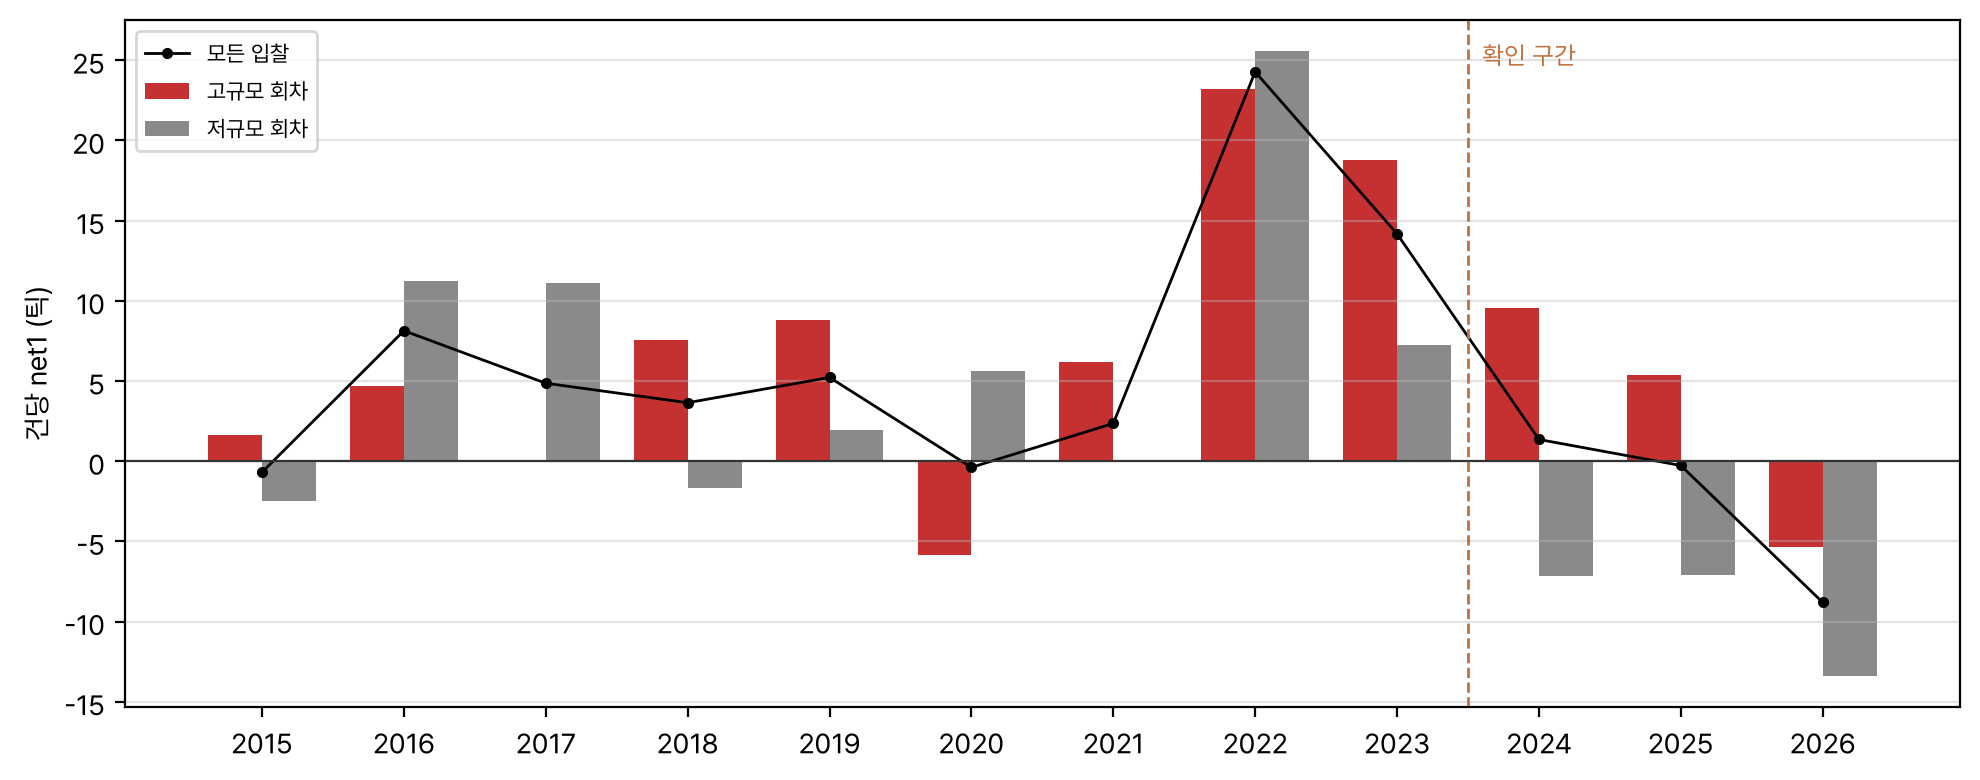
그 달 1 ~ 5일 사건(발행예정액을 늦게 알 수 있는 회차)을 빼면 고규모 회차는 +4.61틱(229회), 확인 구간 −0.82틱이다. 충격 구간을 빼면 +8.60틱(232회)이다.
비용과 실행
왜 안 되는가
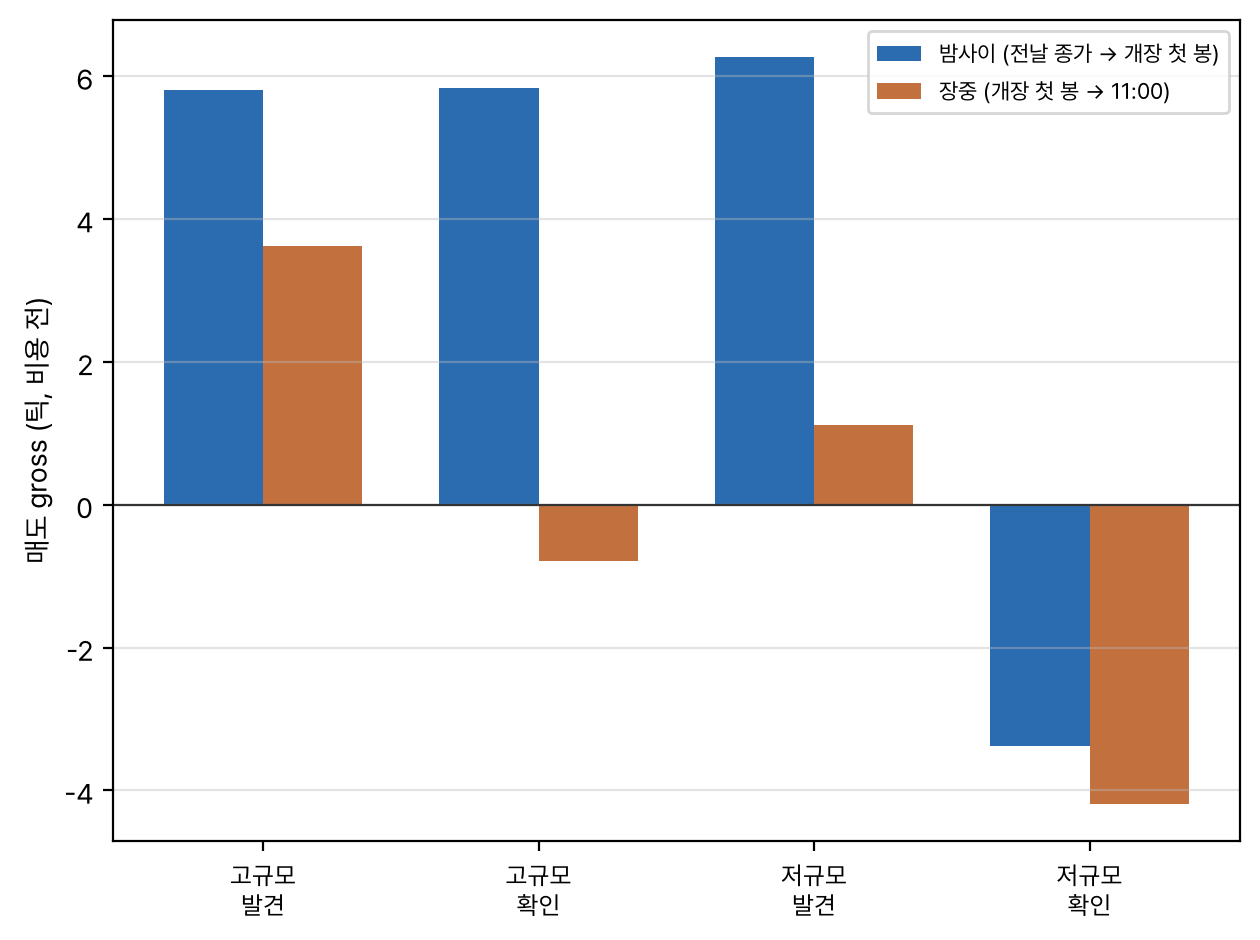
- 규모 비가 순서를 만들지 못한다. 발견 구간 5분위가 평평하고 고규모와 저규모 차가 +2.1틱(p 0.27)이다. 확인 구간에서만 차가 +12.6틱(p 0.010, 탐색)으로 벌어졌는데 고규모가 버틴 것보다 저규모가 −8.6틱으로 진 몫이 크다. 발견 구간에 없던 차라 우연과 구별되지 않는다.
- 이익의 대부분은 밤사이 갭이고 미국 금리가 그 갭을 흔든다. 고규모 회차 gross +8.2틱 중 밤사이가 +5.8틱이다. g_us 와 gross 의 상관은 0.48, 밤사이 갭과는 0.59 다. 확인 구간 저규모 회차의 밤들에는 미국 금리가 평균 0.77bp 내렸다. 비입찰일에서 추정한 g_us 계수(3.31틱/bp)를 빼도 확인 구간 저규모는 −5.0틱, 고규모는 +4.8틱이다.
- 만기 구성이 섞인다. 규모 비 수준이 만기마다 달라(중앙값 10년 0.22, 50년 0.11) 고규모 묶음에 10년 회차가 67%, 50년은 30% 만 든다. 만기별 무조건 손익은 10년 +9.0, 30년 +10.7, 20년 −4.0, 50년 +1.3틱이다. 만기 안 순위(정의 C)로 바꾸면 확인 구간이 +0.4틱이 된다.
- 빈도. 50% 분위에서도 연 22.9회. 더 좁히면 연 9 ~ 15회다.
- 기간. 무조건 규칙은 2년 묶음으로 2021 ~ 2022 +13.3, 2023 ~ 2024 +7.6, 2025 ~ 2026 −3.7틱으로 줄었다. 고규모 회차도 2025 ~ 2026 +1.0틱이다.
탐색 결과
아래는 결과를 본 뒤 고르거나 찾은 것이라 증거가 아니라 다음 실험의 재료다.
- 비율이 아니라 절대 물량. 발행예정액(조원, 표준화)을 g_us 와 만기 더미와 함께 넣으면 표준편차당 −5.2틱(t −3.0), 발견 구간 −6.7(t −2.3), 확인 구간 −6.0(t −2.0)로 두 구간의 부호와 크기가 같다. 세 분위 선택을 순열로 다시 돌려도 p 0.001(관측 +19.5, 귀무 평균 +8.9)이다. 상위 20%(≥ 2.1조) 회차는 건당 +15.0틱(128회), 확인 구간 +7.3틱(47회)이지만 연 10.8회라 드물다. 딜러가 헤지하는 것은 잔액 대비 비율이 아니라 받을 물량의 절대 크기라는 해석과 맞는다.
- 명목 국고채만. 10년 물가연동채 33일을 빼고 같은 절차를 돌리면 고른 문턱이 80% 분위로 바뀌고, 발견 구간 +9.0틱(순열 p 0.49), 확인 구간 고규모 −1.6틱(29회), 규모 비 계수 +0.47(t +0.31)이다. 확인 구간의 벌어짐은 사라진다. 절대 물량 계수는 −4.5틱(t −2.1)으로 남는다.
- 만기 고르기. 10년과 30년 입찰에만 걸면 건당 +9.7틱(311회, 연 26.3회), 발견 +12.2, 확인 +2.7틱이다. 20년과 50년은 −2.0틱이다.
- 독립성. 금통위 전날 10선 매수 규칙과 같은 날 겹치는 고규모 회차는 271회 중 4회다. 손익이 g_us 와 0.48 상관이다. 미국 금리가 밤사이 3bp 이상 움직인 다음 세션 시가에 반대로 들어가는 되돌림 규칙과 견주면, 고규모 회차의 61%(165회)가 그 규칙이 들어가는 날이고 그날 두 손익의 상관은 −0.23 이다(이 규칙 +8.8틱, 되돌림 규칙 +2.5틱, 10선 기준).
한계
사건 정의에 10년 물가연동채 입찰 33일이 들어갔다. 앞선 실험과 같은 필터(만기 칸)를 등록했기 때문이다. 판정은 등록 정의로 했고, 빼고 다시 잰 결과(탐색)는 확인 구간이 더 나빴다.
발행예정액의 공표 시각을 사건마다 확인하지 못했다. 월간 발행계획이 미리 알린다는 가정을 두었고, 가장 보수적인 쪽으로 그 달 1 ~ 5일 사건을 뺀 결과(+4.6틱, 확인 −0.8틱)를 함께 냈다.
2024 ~ 2026 은 완전한 표본 밖이 아니다. 무조건 규칙의 그 구간 손익은 앞선 실험에서 이미 보았다.
독립 감사를 반영해 다시 돌렸다. 첫 런은 입찰일의 첫 봉과 마지막 봉 시각이 정상인 날만 매매에 넣었는데, 그날이 끝나야 아는 조건이다. 이 조건으로 빠졌던 다섯 회차(마지막 봉 15:44 인 2017-09-26, 늦게 연 2021 ~ 2024 의 1월 첫날)를 되살리고, 11:00 봉이 없으면 30분 안 첫 봉으로 청산하게 고쳤다(매매 520 → 525회). 판정은 같다. 감사가 함께 지적한 월물 교체는 해당하지 않았다. 연결 1분봉은 만기일 11:31 에만 월물이 바뀌고 만기일은 달력으로 미리 빼며, 하루 거래량으로 월물을 고른 보충 봉(2026-07-01 ~ 09-10)은 그 날과 다음 날을 처음부터 뺐다.
판정은 1틱 비용으로 했고 10선은 3선보다 호가가 얇아 실제 스프레드가 더 넓을 수 있다. 종가 단일가 체결 수량은 확인하지 않았다. 신규 회차 중 고규모에 든 18회가 건당 +30.9틱으로 커서, 신규 회차 분모 정의를 바꾸면 고규모 평균이 달라질 수 있다. g_us 는 2026-10-27 까지라 그 뒤 3일은 0 으로 두었다.
다음에 해 볼 것
- DV01 물량 신호. 신호 = 그날 발행예정액 × 그 종목 수정 듀레이션(입찰 전날 민평 기준). 문턱을 고르지 않는 연속 크기 규칙(비중 = 발견 구간 경험 분포 함수)으로 발견 구간과 2024 ~ 2026 의 건당 net1 > 0 을 함께 확증한다. 모든 입찰에 걸리므로 빈도 조건을 채운다.
- 진입을 종가 단일가 앞으로. 전날 15:30 진입이 1 ~ 2틱 나았다. 입찰 전날 13:00 ~ 15:45 경로를 분봉으로 재서 약세가 전날 장중에 이미 시작되는지, 어느 시각 진입이 가장 나은지를 사전등록 격자로 본다.
산출물
- 사전등록
protocol.md - 분석과 판정
analysis.md - 확증 코드
code/s1.py - 탐색 코드
code/s2_explore.py,code/s3_nominal.py,code/s4_indep.py - 그림
code/render_figures.py - 정본 런
results/20261103T201329_main/(metrics.json, events.csv, grid.csv, defs.csv, years.csv, wf.csv, explore.json, nominal_only.json, indep.json) - 무효 런
results/20261103T192102_main_void_posthoc/(사후 표본 조건이 있던 첫 런)
Appendix
A. 데이터셋 실물
정본 런 events.csv 의 마지막 여섯 행(사건 하나가 한 행). planned 와 den 은 백만원, 손익은 틱이다. 빈 칸은 2026-07-01 ~ 09-10 보충 구간 다음 날이라 매매에서 뺀 날이다.
| 날짜 | 만기 | 발행예정액 | 기준 잔액 | R | 고규모 | gross | net1 | 밤사이 | 장중 | g_us |
|---|---|---|---|---|---|---|---|---|---|---|
| 2026-09-11 | 50 | 800,000 | 16,394,000 | 0.049 | 아니오(신규) | |||||
| 2026-09-14 | 10 | 2,800,000 | 12,493,000 | 0.224 | 예 | −41 | −42 | −27 | −14 | +1.0 |
| 2026-10-07 | 30 | 1,800,000 | 5,067,000 | 0.355 | 예 | +2 | +1 | −2 | +4 | −4.0 |
| 2026-10-08 | 10 (물가) | 100,000 | 207,000 | 0.483 | 예 | −12 | −13 | −19 | +7 | +1.0 |
| 2026-10-19 | 10 | 2,100,000 | 15,380,000 | 0.137 | 아니오 | +4 | +3 | −1 | +5 | −1.0 |
| 2026-10-27 | 20 | 700,000 | 842,000 | 0.831 | 예 | −9 | −10 | +9 | −18 | 0.0 |
B. 모델 입출력 실물
2026-09-14 10년 재개방 입찰에서 주 규칙이 실제로 받은 입력과 낸 출력이다.
- Request meta
- 사건 2026-09-14(월), 10년 국고04250-3606 통합발행 경쟁입찰, 문턱 τ = 0.169(발견 구간 50% 분위), 진입 직전 거래일 2026-09-11 15:45 종가 단일가, 청산 09-14 11:00 봉 종가, 비용 1틱
- Input
- 발행예정액 2조 8,000억원. 그 종목의 입찰일 앞 마지막 행은 2026-09-04 교환 입찰, 상장잔액 12조 4,930억원. R = 2.8 ÷ 12.493 = 0.224
- Model response
- R ≥ 0.169 이므로 고규모 회차. 2026-09-11 종가 103.68 에 1계약 매도
- Ground truth check
- 09-14 첫 봉(08:46) 종가 103.95, 11:00 봉 종가 104.09. gross = −(104.09 − 103.68) × 100 = −41틱(밤사이 −27, 장중 −14), net1 = −42틱. 그날 밤 미국 10년 금리는 1.0bp 올랐는데도 10선은 갭 상승했다. 11:00 − 1틱 지정가는 체결되어 −40.5틱이었다
C. 실험 설정
- 기간2015-01-01 ~ 2026-10-30, 발견 2015 ~ 2023, 확인 2024-01 ~
- 사건10, 20, 30, 50년 경쟁입찰이 있는 날(10년 물가연동채 포함), 546일 중 분모 있는 544일, 매매 525회
- 규모 비그날 발행예정액 합 ÷ 기준 잔액 합, 기준 잔액은 입찰일 앞 마지막 행의 상장잔액(신규는 직전 지표물)
- 문턱발견 구간 R 의 50, 66.7, 80% 분위 중 고규모 net1 최대(50%, τ 0.169), 값 고정
- 진입, 청산전날 15:45 봉 종가 매도 → 입찰일 11:00 봉 종가 환매(없으면 11:00 ~ 11:30 첫 봉)
- 제외진입 때 아는 것만: 만기일(달력), 2026-07-01 ~ 09-10 보충 구간과 그 다음 날, 직전 거래일 종가 없음, 그날 분봉 없음
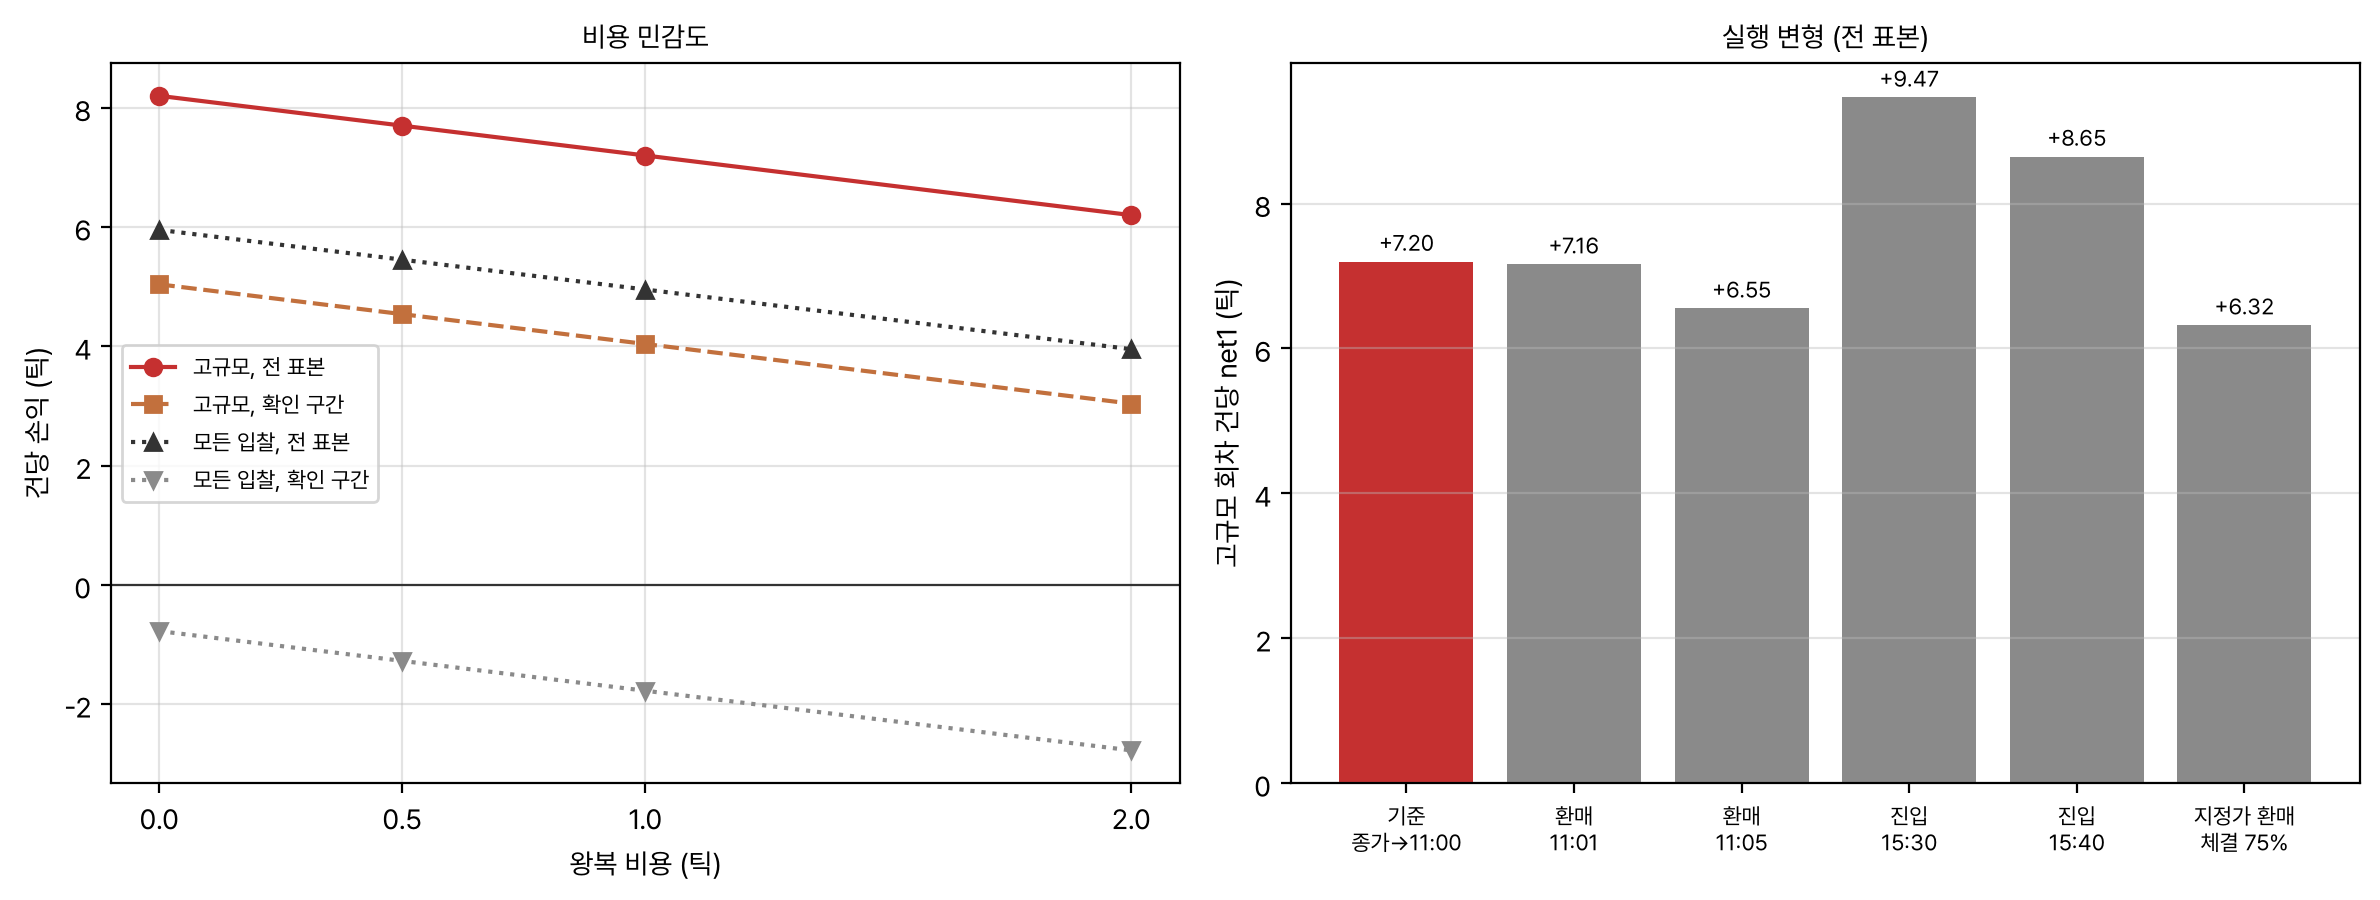
- 비용왕복 1틱(판정), 2틱(보고), 민감도 0, 0.5
- 검정H420 선택 인지 순열 5,000회(seed 1741), H421, H422 월 블록 부트스트랩 5,000회(seed 174), H423 HAC 지연 5 정규 근사, 넷 Holm, 지지 Holm p < 0.05(H420 은 평균 ≥ +2틱도)
- 판정채택: H420, H421 지지, 연 24회 이상, net2 누적 > 0. 보류: 둘 중 하나만. 폐기: 둘 다 미지지
- 격자문턱 40, 50, 60, 66.7, 80, 90% × 청산 개장 첫 봉, 10:00, 11:00, 11:30, 13:00, 종가
- 실행 변형환매 11:01, 11:05, 진입 전날 15:30, 15:40, 지정가 환매 11:00 종가 − 1틱(11:01 ~ 11:30, 저가가 지정가 아래면 체결, 체결 0.5틱 아니면 11:30 시장가 1틱)
- 걷기 전진2018 ~ 2026 해마다 확장 창 OLS r1 ~ z + 만기 더미, 예측 < −1틱(또는 < 0)이면 매도