세 줄 요약
- 속도를 섞은 추세 신호로 10선을 매주 다시 맞추는 규칙은 발견 구간 2018 ~ 2023년에 비용 1틱 뒤 샤프 0.83이었지만, 확인 구간 2024-01 ~ 2026-10에는 샤프 −0.01, 월 블록 부트스트랩 p 0.499였다. 추세 이익은 2024년 이후 멈췄다.
- 비용 탓이 아니다. 회전이 낮아 비용 0에서도 확인 샤프는 0.02다. 신호와 다음 주 가격 변화의 순위상관이 +0.08에서 −0.03으로 사라졌고, 그 기간 10선은 주 단위로 오락가락했다.
- 판정은 폐기(H504)다. 다만 확인 148주는 참 샤프 0.5도 21% 확률로만 잡는 짧은 표본이고, 손대지 않은 2013 ~ 2017년에서는 같은 규칙이 샤프 0.71이었다. 다음은 세 국채선물을 묶어 검정력을 키우는 설계다.
가설과 결론
추세 추종(시계열 모멘텀)은 지난 몇 달 가격이 오른 자산을 사고 내린 자산을 파는 규칙이다. 해외 운용사 연구는 여러 속도(짧은 창과 긴 창)의 추세를 섞으면 한 속도보다 안정적이라고 보고해 왔다. 이 저장소에는 순수 시계열 모멘텀 실험이 없었고, 주 단위라 비용 부담이 작으며 기존 데스크 전략과 독립일 수 있다는 점에서 야간 자동 연구가 이 주제를 골랐다.
- 가설 H504
- 확인 구간(2024-01-01 ~ 2026-10-30)에서 속도 혼합 신호 S 로 정한 10선 포지션의 비용 1틱 뒤 주간 손익 평균이 0보다 크다. 월 블록 부트스트랩 한쪽 p < 0.05, 연율 샤프 > 0.3, 비용 2틱 뒤 누적 > 0을 함께 요구한다. 리밸런스 기회 연 24회 이상, 평가 불가 주 5% 이하가 아니면 보류한다.
- 결론
- 주간 평균 −0.05틱×계약, 샤프 −0.01, p 0.499, 비용 2틱 뒤 누적 −42. 빈도와 결측 조건만 채우고 나머지 넷을 못 채워 폐기다. 확증 가설이 하나라 Holm 보정 p 도 0.499다.
아이디어 단계에서 적었던 두 생각(미국 10년 금리 추세로 거는 갈래가 한국 자체 신호보다 낫거나 같다, 기존 전략과 상관이 낮다)은 사전등록에서 확증 가설로 올리지 않고 비교로 두었다. 미국 신호는 확인 구간 샤프 −1.07로 한국 신호보다 나빴다.
용어와 기호
- 10선
- 한국거래소 10년 국채선물. 가격으로 거래하며 금리가 내리면 가격이 오른다. 분기(3, 6, 9, 12월) 월물이 있고, 만기일에는 만기 월물 거래가 11:30에 끝난다
- 근월물
- 만기가 가장 가까운 월물. 이 실험은 거래소 근월 일정표(근월표)가 가리키는 월물을 쓴다. 근월표는 만기 다음 날 다음 월물로 바뀐다
- 틱, 틱×계약
- 가격의 최소 단위 0.01이 1틱이고 계약당 1만원이다. 손익은 «틱 × 계약 수» 로 적는다. 2계약으로 3틱 벌면 6틱×계약이다
- 롤 조정
- 월물이 바뀌는 날 두 월물의 가격 차이를 수익으로 치지 않도록, 같은 월물의 하루 종가 변화만 이어 붙이는 것
- Δt
- 거래일 t 의 롤 조정 일변화. 근월물 c 의 t 종가 − 같은 c 의 전 거래일 종가(포인트)
- σt
- t 까지 60개 Δ 의 표본 표준편차. 60개 가운데 결측이 있으면 신호 없음
- zk
- k 거래일 추세 점수. zk = (최근 k 개 Δ 의 합) ÷ (σt × √k). k 는 21(약 1개월), 63(3개월), 252(12개월)
- S
- 속도 혼합 신호. S = (tanh z21 + tanh z63 + tanh z252) ÷ 3. −1과 +1 사이이며 양이면 매수 쪽
- 목표 계약 수 N
- N = S × min(50, 100 ÷ σ틱) 을 0 쪽으로 버린 정수. σ틱 은 σ 를 틱으로 바꾼 값이다. 100틱은 하루 위험 예산이다
- tanh
- 쌍곡탄젠트. 큰 z 를 ±1 근처로 눌러 한 창이 신호를 독차지하지 못하게 한다
- 리밸런스
- 포지션을 목표로 다시 맞추는 일. 매주 마지막 한국 거래일 15:45 종가 단일가에 한다
- 샤프
- 주간 손익 평균 ÷ 주간 손익 표준편차 × √52. 무위험 이자는 0으로 둔다
- 월 블록 부트스트랩
- 일별 손익을 달 단위로 묶어 달을 복원 추출하는 재표본. 같은 달 안의 자기상관을 지킨다. 평균을 뺀 귀무 분포에서 관측 평균 이상이 나올 비율이 한쪽 p 다
- 무작위 방향 귀무
- 매 리밸런스의 계약 수 크기는 그대로 두고 부호만 동전 던지기로 정한 규칙을 1,000번 돌린 분포
- Holm
- 여러 가설의 p 를 함께 보정하는 방법. 이 실험의 확증 가설은 하나라 원 p 와 같다
- Spearman 순위상관
- 두 변수의 순위끼리 잰 상관. 여기서는 리밸런스 날 S 와 다음 주 10선 롤 조정 변화(틱)의 순위상관을 신호의 예측력으로 본다
- 주간 추세 효율
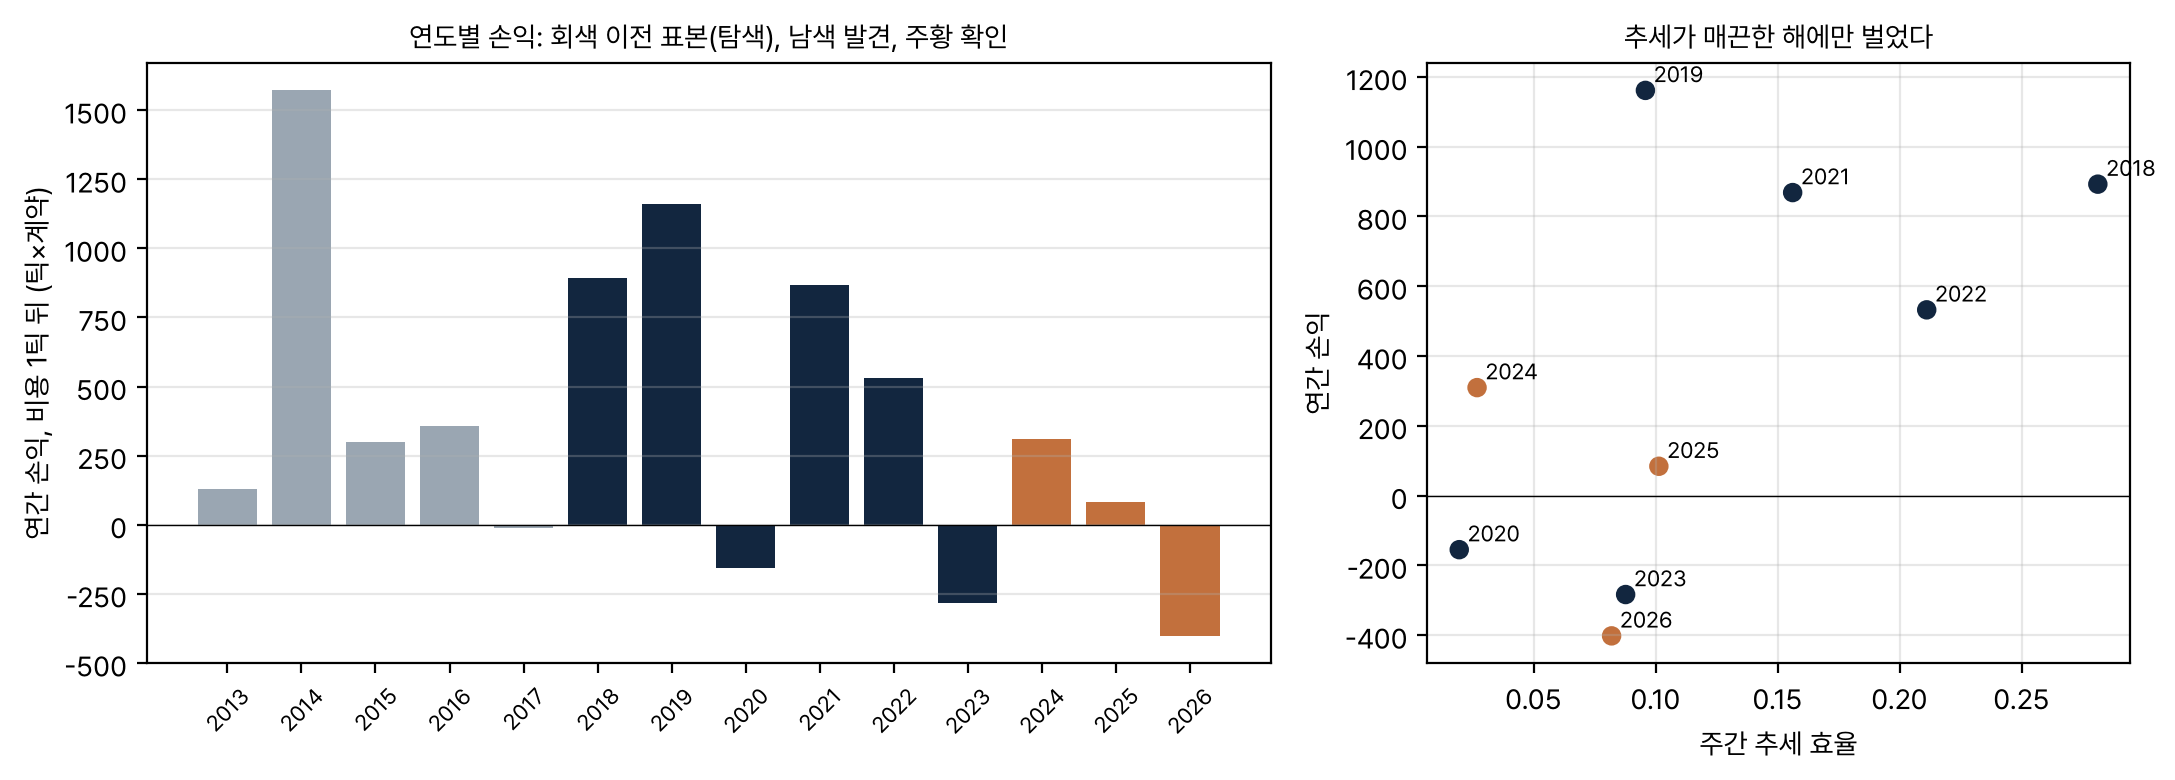
- 한 해 동안의 순변화 절댓값 ÷ 매주 변화 절댓값의 합. 1이면 매주 같은 방향, 0에 가까우면 오락가락
- 충격 구간
- 사전에 고정한 공개 충격일(코로나 확산, 러시아 우크라이나 침공, 한국 비상계엄 등 10개)부터 10거래일
- 발견, 확인
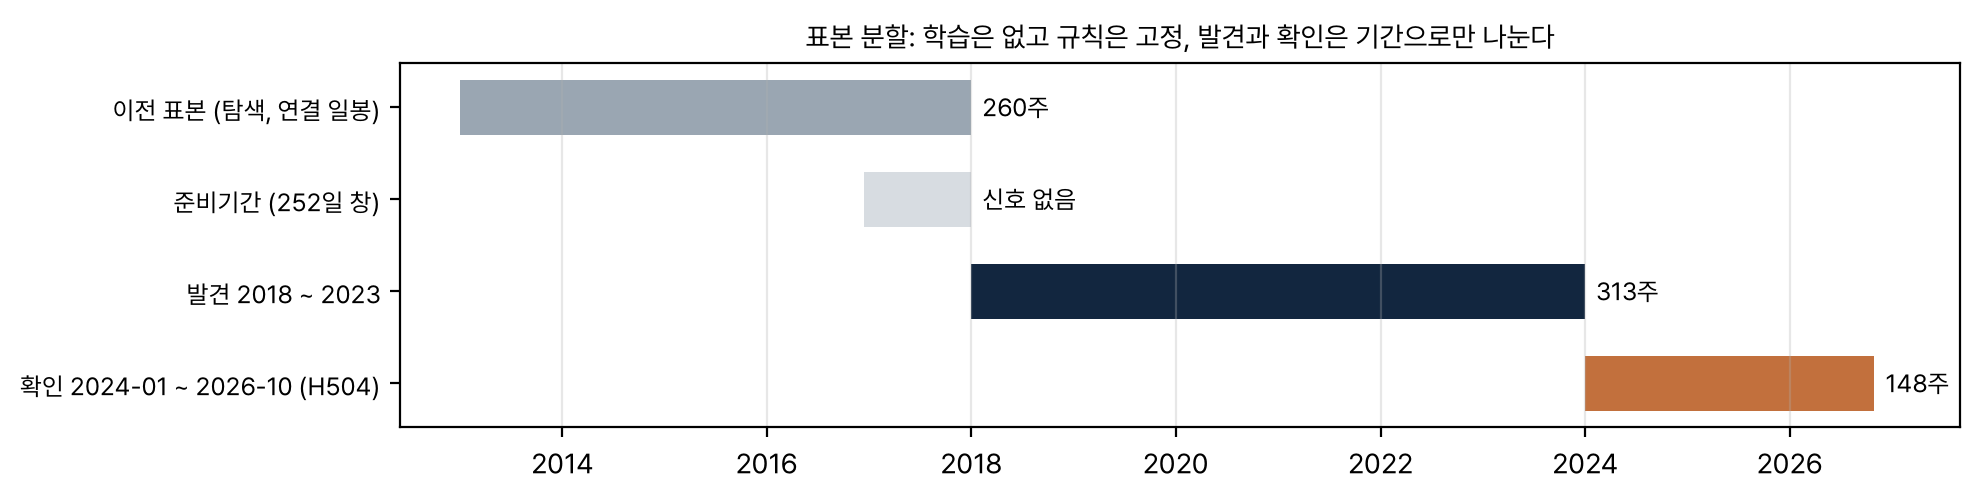
- 발견 구간 2018 ~ 2023은 규칙의 과거 성과를 보는 곳이고, 확인 구간 2024-01 ~ 2026-10이 판정에 쓰는 곳이다. 규칙은 어느 구간에서도 고르지 않고 미리 고정했다
자료
데이터셋
| 자료 | 기간 | 해상도 | 행수, 결측 | 쓰임 |
|---|---|---|---|---|
| 10선 월물별 일봉 (시가, 고가, 저가, 종가) | 2016-12-15 ~ 2026-11-03 | 일 | 4,168행, 41개 월물, 날짜와 월물 중복 0 | 신호, 손익, 손절 판정 |
| 10선 근월표 | 2016-12-14 ~ 2026-11-03 | 일 | 2,421일, 결측 0 | 근월물과 만기일, 거래일 달력 |
| 10선 월물별 1분봉 | 2016-12-15 ~ 2026-11-02 | 1분 | 1,317,395행 | 일봉 대조와 보정, 다음 날 개장 체결가 |
| 미국 10년 국채 금리 (뉴욕 날짜 종가) | 2010-01-05 ~ 2026-11-02 | 일 | 4,190개 관측, 휴장 아닌 빈 평일 11일(2026-07 ~ 09) | 미국 추세 비교 신호 |
| 10선 업체 연결 일봉 | 2012-01-02 ~ 2017-12-31 | 일 | 1,476일 | 탐색: 손대지 않은 이전 표본 |
| 기존 데스크 규칙 일별 손익 | 2023-01-02 ~ | 일 | 3개 규칙 | 탐색: 독립성 |
자료 점검과 보정
결과를 보기 전에 월물별 일봉 종가를 근월표, 같은 월물의 1분봉 마지막 값과 맞대 보았다. 근월물 기준으로 어긋난 날은 셋이었다.
| 날짜 | 월물 | 일봉 종가 | 근월표 종가 | 1분봉 마지막 | 처리 |
|---|---|---|---|---|---|
| 2026-07-21 | 2026-09 월물 | 102.88 | 105.18 | 105.18 | 1분봉 집계로 대체 |
| 2026-07-28 | 2026-09 월물 | 103.00 | 105.55 | 105.55 | 1분봉 집계로 대체 |
| 2026-07-29 | 2026-09 월물 | 없음 | 105.84 | 105.84 | 1분봉 집계로 채움 |
앞의 둘은 3년 국채선물 가격대(약 103)가 섞인 값으로 보인다. 같은 월물의 1분봉에서 시가, 고가, 저가, 종가를 다시 모았으므로 보간이 아니라 관측값이다. 그 밖에 2016-12 첫 다섯 거래일은 월물 일봉이 없어 준비기간 안에서 결측으로 두었고, 월물 일봉과 1분봉 마지막 값이 어긋난 다른 4쌍(전체 3,212쌍)은 근월표와 일치하는 일봉을 그대로 썼다. 보정 뒤 확인 구간의 평가 불가 주는 0이다.
표본 분할
방법
매주 마지막 한국 거래일 F 의 15:45 종가 단일가에서 포지션을 목표 N 으로 맞춘다. 종가를 알고 같은 종가에 체결할 수 없으므로 S 와 σ 는 F 의 전 거래일 종가까지의 자료로 계산한다. 손익은 보유한 실제 월물의 종가 변화로 매일 평가하고, 주 단위로 더해 샤프를 계산한다. 확증 검정은 확인 구간의 일별 손익 평균에 대한 월 블록 부트스트랩(10,000회, 시드 188) 한쪽 검정 하나다.
판정에 쓰지 않는 비교는 다섯 갈래로 미리 정했다. (1) 기준선: 항상 매수, 직전 21일 방향, 무작위 방향 귀무 1,000회. (2) 신호 정의: 부호 평균, 미국 금리 추세, 버림 없는 연속 크기, 단일 속도. (3) 강건성 격자: 창 세 조합 × 주간과 격주 × 신호 문턱 0과 0.25의 12칸, 비용 0.5, 1, 2틱. (4) 실행 시각: 다음 날 시가, 개장 1분 뒤, 5분 뒤. (5) 연도별, 충격 구간 제외, 2021 ~ 2022년 제외.
첫 런 뒤 독립 감사가 실행 규칙의 결함을 찾아 사전등록에 수정 절을 덧붙이고 다시 돌렸다(한계 절). 이 페이지의 수치는 모두 수정 뒤 런이다.
모델
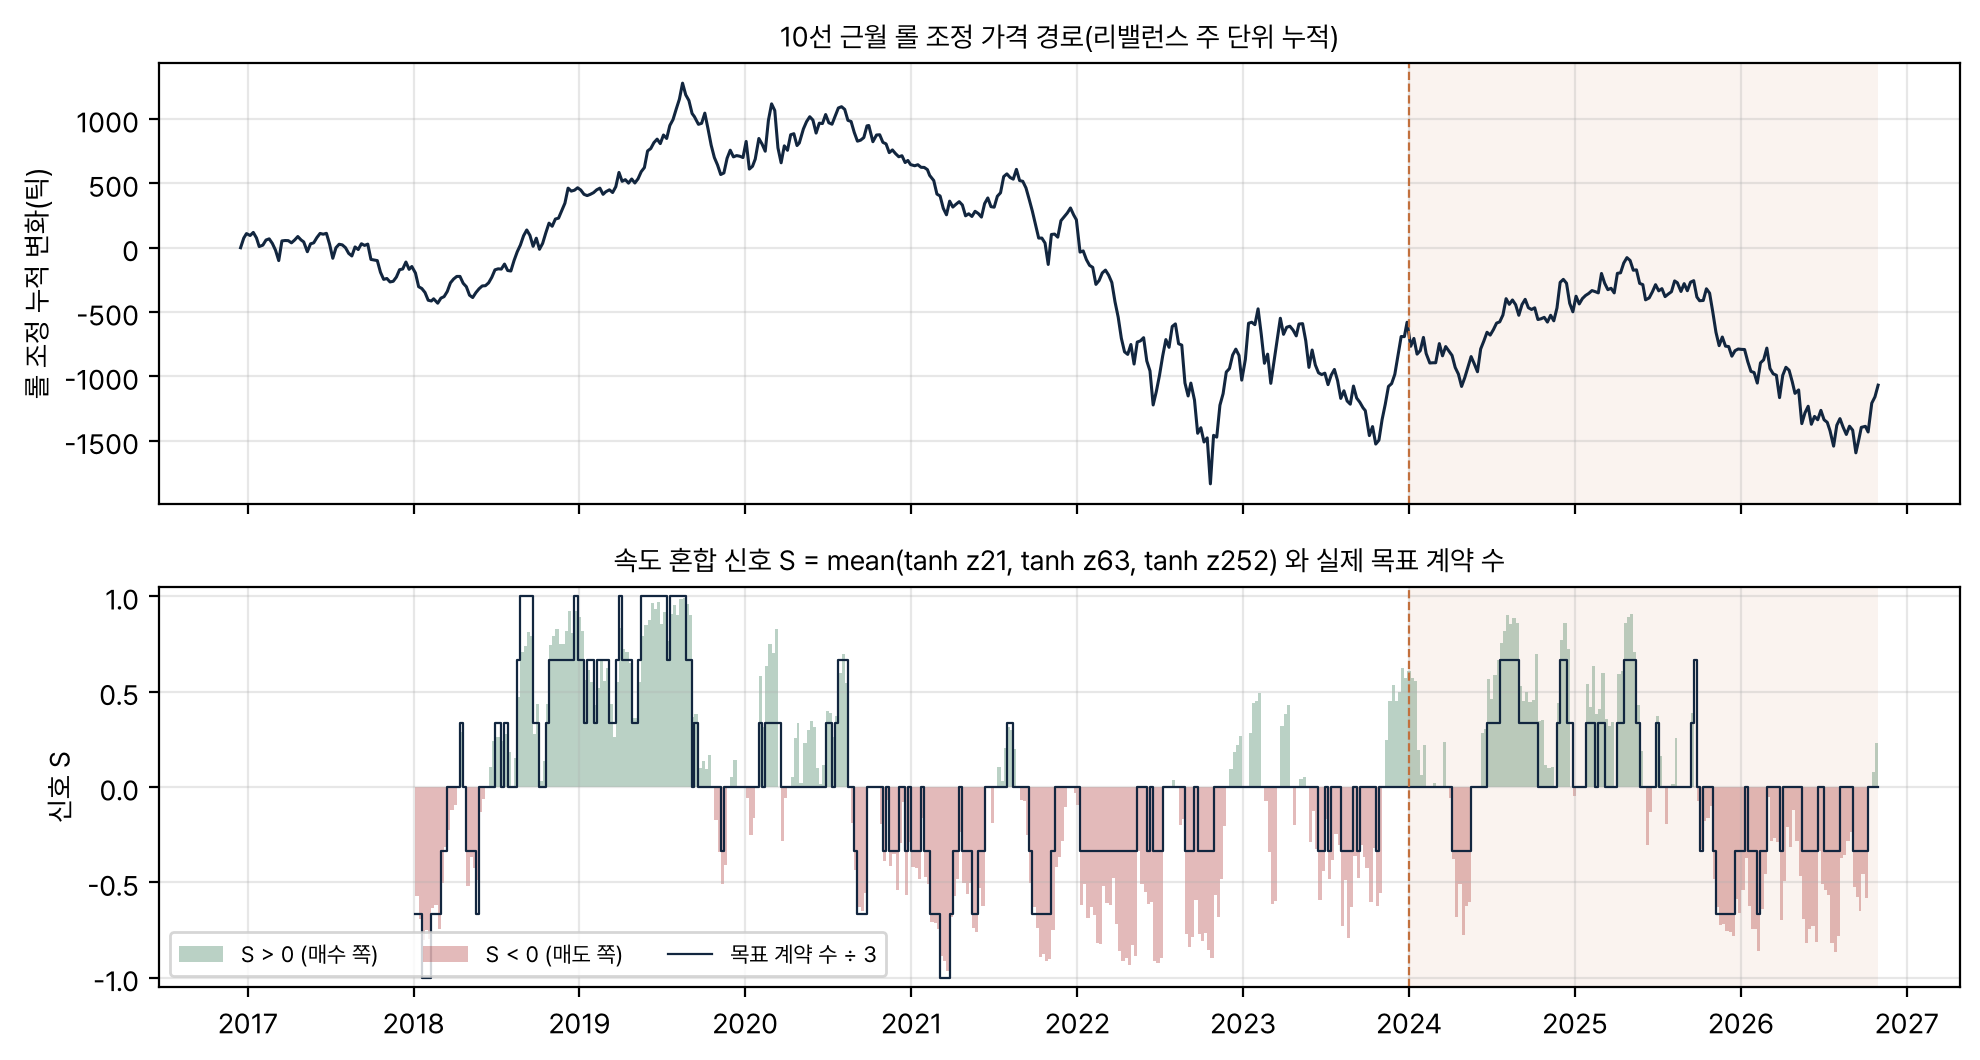
학습하는 모델은 없다. 계열은 선형 추세 규칙이고, 모든 설정은 사전등록에서 정했다. 학습된 모델 객체가 없으므로 구조도 대신 실제 신호와 목표 계약 수를 그림으로 싣는다.
신호와 크기
| 항목 | 값 |
|---|---|
| 추세 창 k | 21, 63, 252 거래일, 같은 비중 |
| 변동성 창 | 60개 롤 조정 일변화, 표본 표준편차 |
| 신호 압축 | tanh(zk) |
| 크기 | S × min(50, 100 ÷ σ틱), 0 쪽 버림, 절댓값 상한 50계약 |
| 신호가 정한 목표 계약 수 분포 (2018 ~) | −3: 6주, −2: 28주, −1: 97주, 0: 222주, +1: 48주, +2: 41주, +3: 19주 |
위험 규칙과 비용
| 규칙 | 내용 | 2018 ~ 2026 발생 |
|---|---|---|
| 손절 | 진입가에서 불리한 쪽 2.5σ. 장중 고가나 저가가 닿으면 그 값보다 1틱 불리하게 체결. 손절 뒤 다음 리밸런스까지 쉼 | 37회 |
| 갭 손절 | 시가가 이미 손절가를 넘으면 시가 체결 | 2회 |
| 휴장 앞 청산 | 다음 거래일이 달력 4일 이상 뒤면(금 → 화 포함) 그날 종가에 청산. 그날이 리밸런스 날이면 목표 0 | 63일, 그날 종가 보유 0 |
| 만기 전 청산 | 다음 거래일이 보유 월물의 만기일 이상이면 그날 15:45 종가에 청산. 그날과 만기일에는 그 월물로 진입하지 않음 | 14회 |
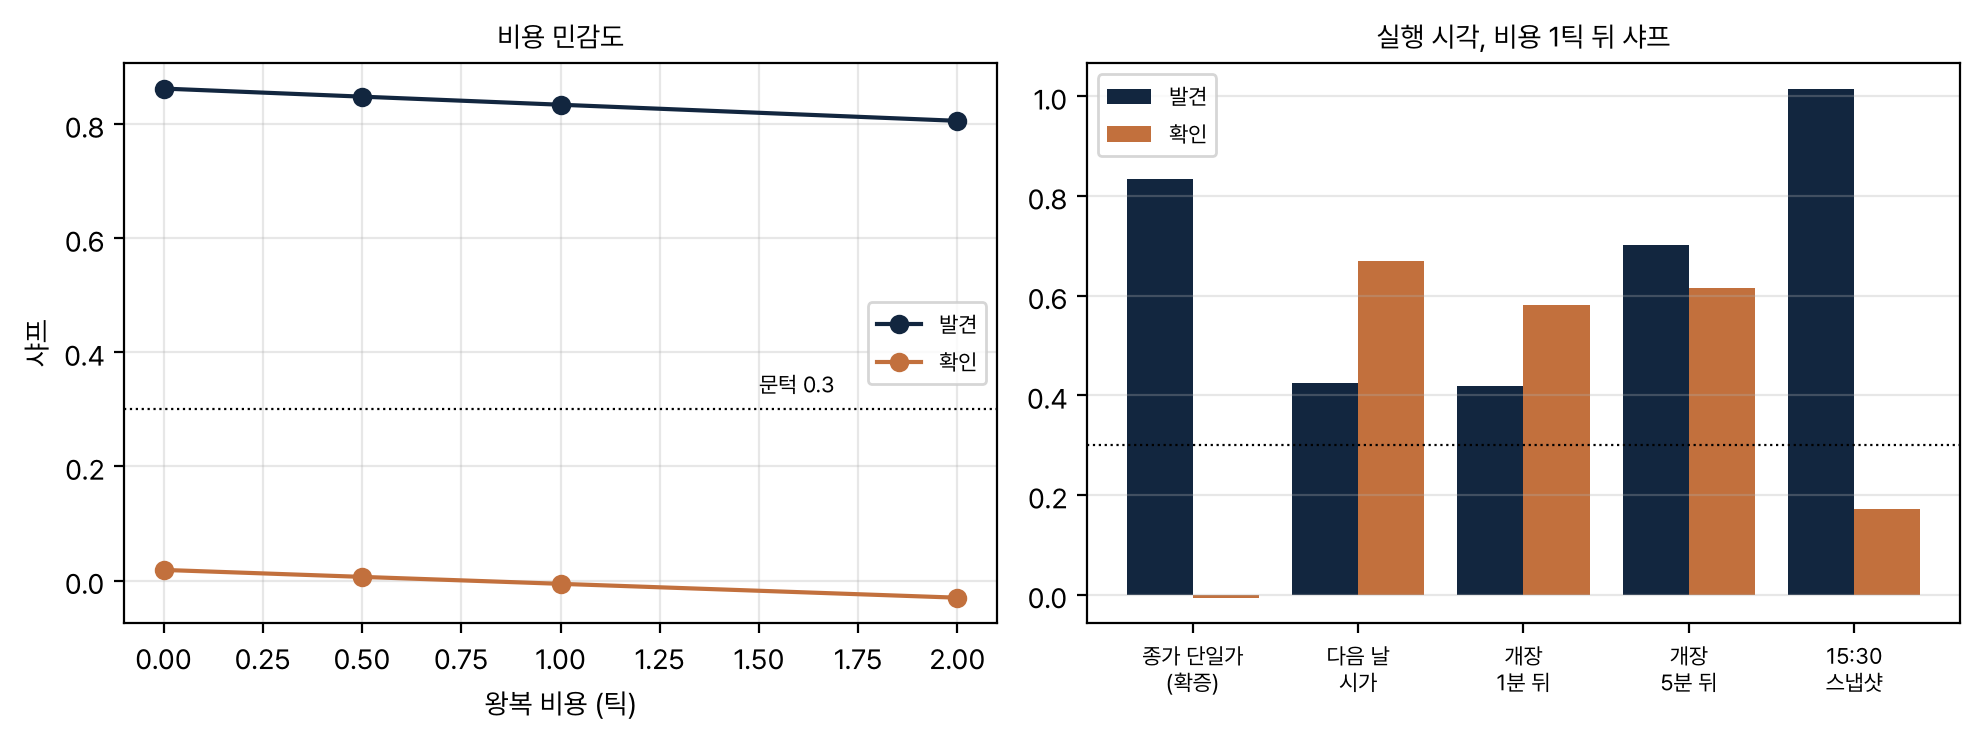
| 비용 | 계약 변화 1개당 편도 0.5틱(왕복 1틱, 판정). 보고는 0.5, 2틱도 |
결과
확증 결과
| 항목 | 확인 2024-01 ~ 2026-10 | 발견 2018 ~ 2023 (참고) |
|---|---|---|
| 주 수 | 148 | 313 |
| 주간 평균, 비용 1틱 뒤 (틱×계약) | −0.05 | +9.64 |
| 샤프, 비용 1틱 뒤 | −0.01 | 0.83 |
| 샤프, 비용 0 / 0.5 / 2틱 | 0.02 / 0.01 / −0.03 | 0.86 / 0.85 / 0.81 |
| 누적, 비용 전 / 1틱 / 2틱 | +26 / −8 / −42 | +3,112 / +3,016 / +2,920 |
| 월 블록 부트스트랩 한쪽 p (Holm) | 0.499 (0.499) | |
| 일평균 90% 구간 | [−1.86, +1.87] | |
| 무작위 방향 귀무 대비 샤프 p | 0.366 | 0.013 |
| 리밸런스 기회 / 실제 포지션 변화 | 연 52.3회 / 61회(연 약 22회) | |
| 보유일 비율, 평가 불가 주 | 38%, 0 | 42%, 0 |
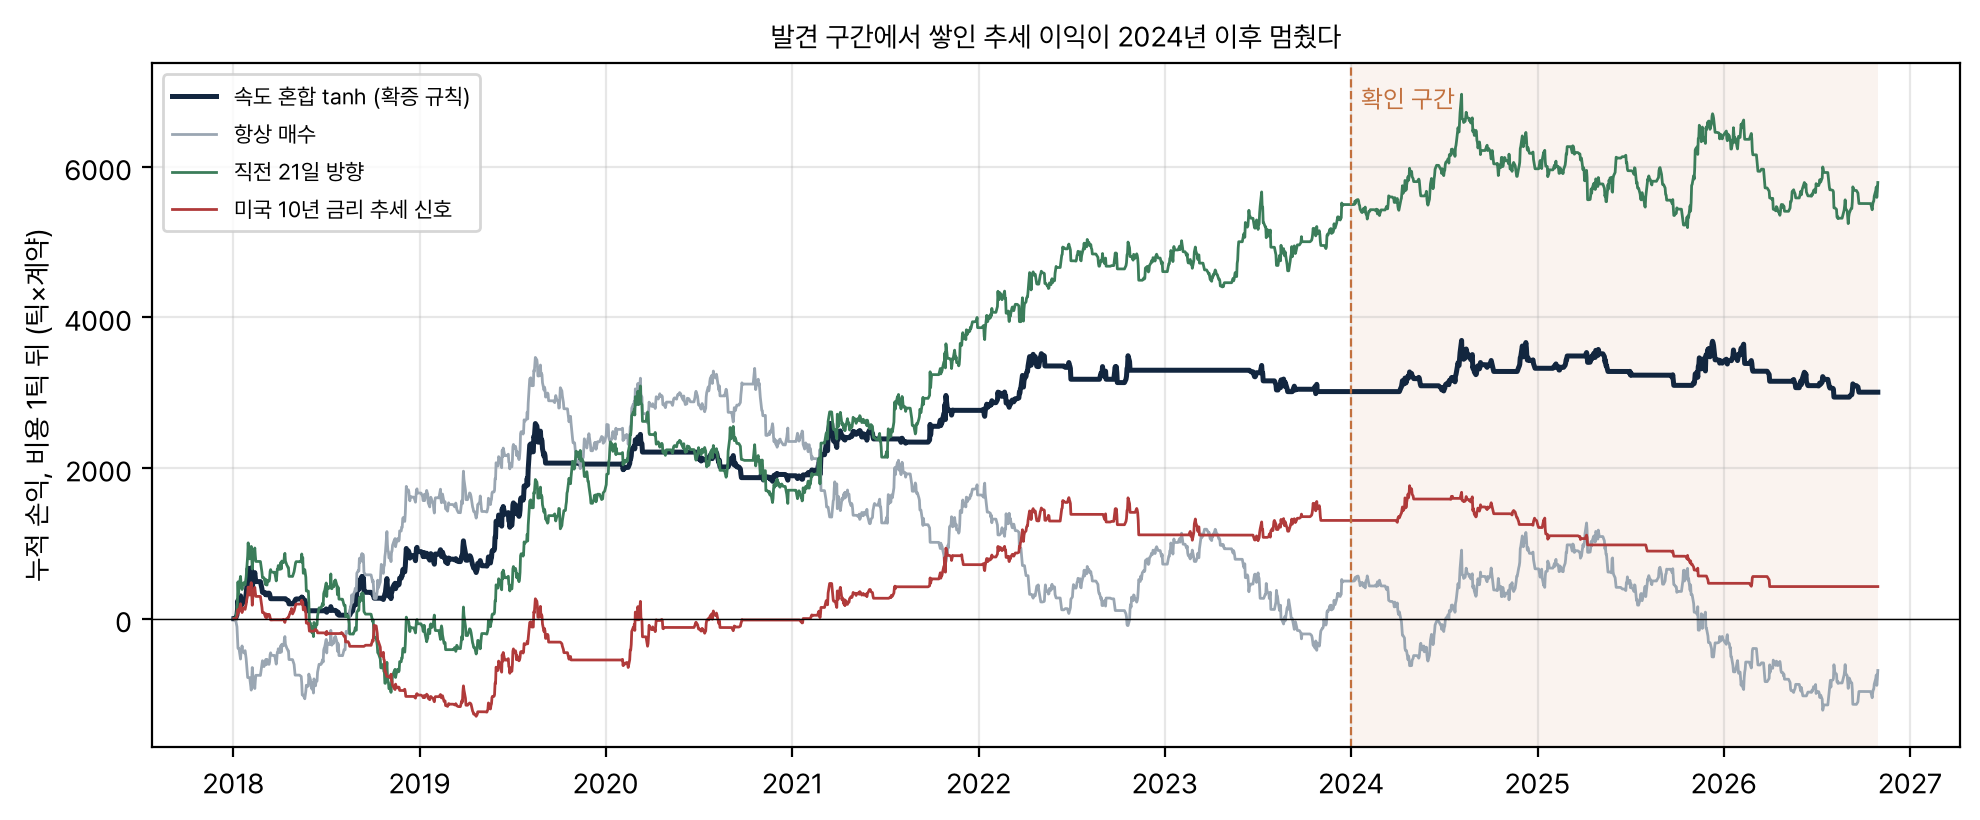
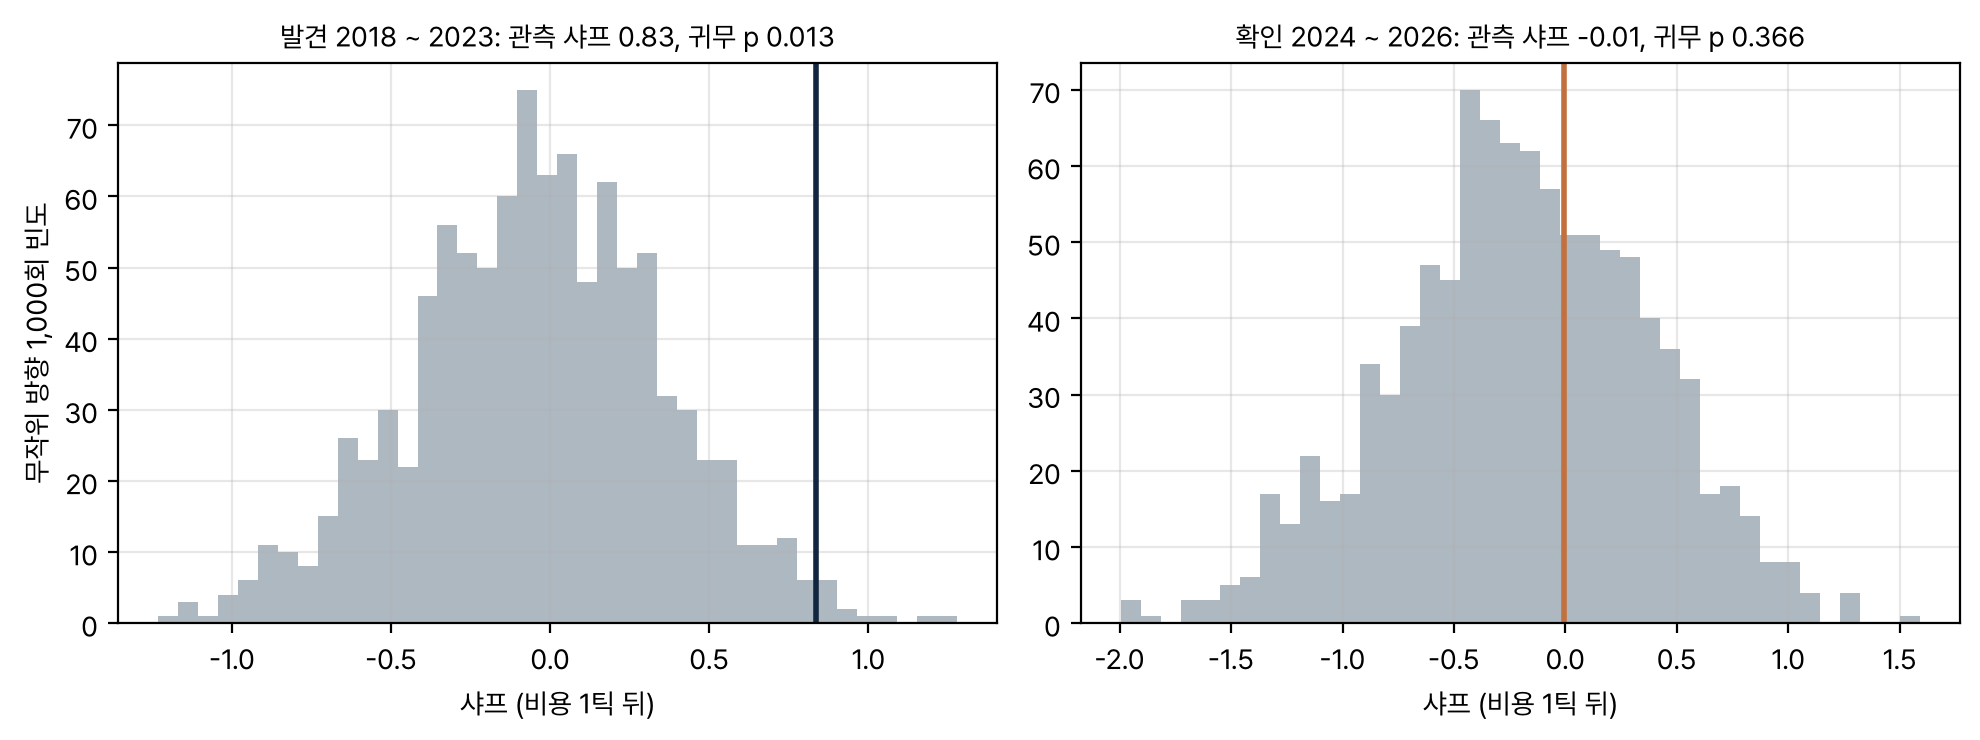
판정 조건 여섯 가운데 빈도와 결측만 채우고 평균, p, 샤프, 비용 2틱 뒤 누적을 못 채워 폐기다.
기준선과 비교
| 규칙 | 발견 샤프 | 확인 샤프 | 확인 누적 | 확인 p |
|---|---|---|---|---|
| 속도 혼합 tanh (확증) | 0.83 | −0.01 | −8 | 0.499 |
| 항상 매수 | 0.08 | −0.40 | −1,187 | 0.771 |
| 직전 21일 방향 (부호만) | 0.83 | 0.09 | +293 | 0.422 |
| 무작위 방향 귀무 5% / 50% / 95% | −0.70 / −0.04 / 0.60 | −1.19 / −0.20 / 0.72 | ||
| 부호 평균 sign(zk) | 1.00 | −0.06 | −142 | 0.533 |
| 미국 10년 금리 추세 신호 | 0.33 | −1.07 | −878 | 0.947 |
| 연속 크기 (버림 없음) | 0.82 | 0.01 | +19 | 0.484 |
| 21일 단일 tanh | 0.85 | 0.05 | +87 | 0.464 |
| 63일 단일 tanh | 0.87 | −0.34 | −555 | 0.748 |
| 252일 단일 tanh | 0.61 | −0.10 | −188 | 0.558 |
| 손절과 휴장 청산 없음 | 0.82 | −0.12 | −190 | 0.592 |
| 손절만 없음 | 0.66 | 0.01 | +19 | 0.501 |
미국 신호는 한국 날짜 F 의 리밸런스에 뉴욕 날짜가 F 보다 이른 금리만 썼고, 휴장이 아닌데 값이 없는 날이 창에 들면 그 주는 신호 없음으로 두었다(확인 구간 16주). 한국 자체 신호 대비 확인 구간 일평균 차이는 −1.27틱×계약(90% 구간 [−3.51, +0.96])이다. 미국 신호와 다음 주 10선 변화의 순위상관은 확인 구간 −0.19였다. 확인 구간에서 단일 속도는 21일만 겨우 양(0.05)이고 섞어도 0을 넘지 못했다.
강건성 격자와 비용
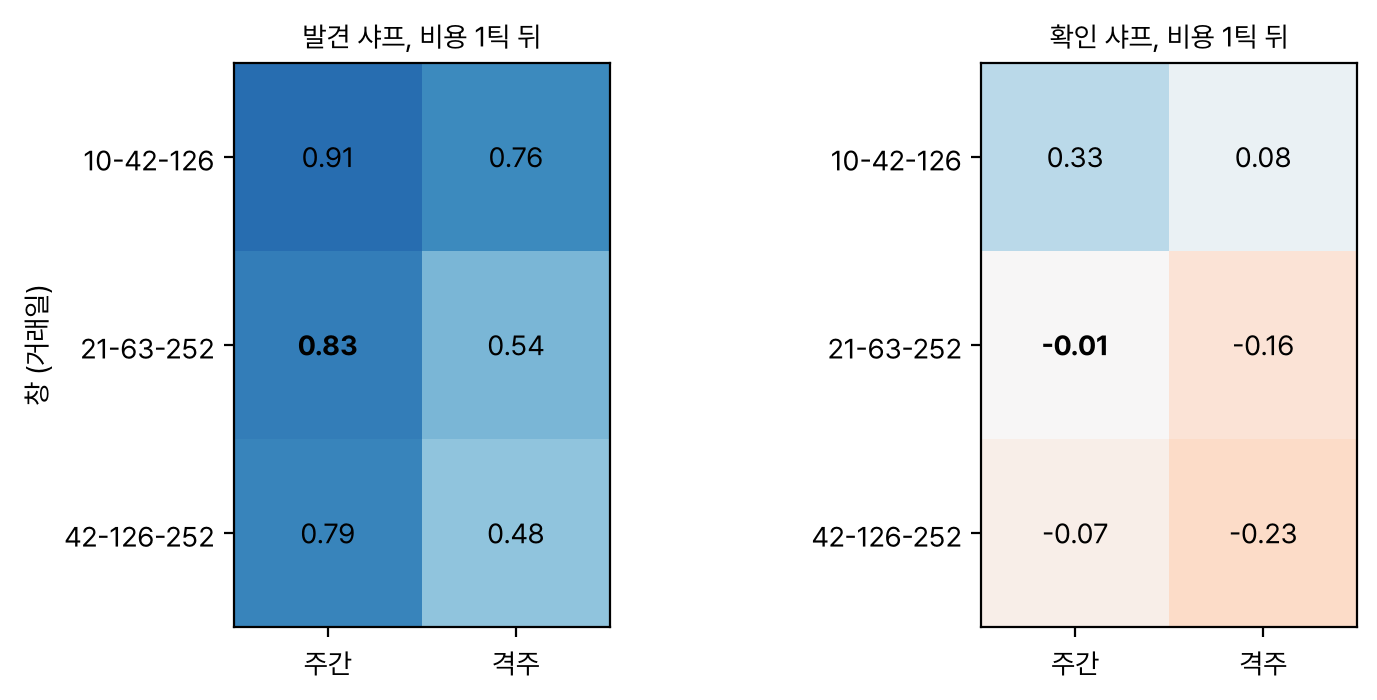
발견 구간은 여섯 칸 모두 샤프 0.46 이상이다. 확인 구간은 가장 빠른 창(10, 42, 126) 주간 한 칸만 0.33으로 0.3을 넘고 나머지 다섯 칸은 −0.23 ~ 0.08이다. 이 칸을 결과를 본 뒤 고르면 사후 선택이다.
실행 시각
| 실행 | 신호 기준 | 발견 샤프 | 확인 샤프 | 확인 p |
|---|---|---|---|---|
| 금요일 종가 단일가 (확증) | 목요일 종가까지 | 0.83 | −0.01 | 0.499 |
| 다음 거래일 시가 | 금요일 종가까지 | 0.43 | 0.67 | 0.112 |
| 다음 거래일 개장 1분 뒤 | 금요일 종가까지 | 0.42 | 0.58 | 0.136 |
| 다음 거래일 개장 5분 뒤 | 금요일 종가까지 | 0.70 | 0.62 | 0.127 |
| 금요일 종가, 신호 15:30 스냅샷 (탐색) | 금요일 15:30까지 | 1.02 | 0.17 | 0.361 |
| 금요일 종가, 신호도 그 종가 (거래 불가 참고) | 금요일 종가까지 | 0.94 | 0.40 |
종가 단일가 뒤에는 정규장 거래가 없으므로 «1분, 5분 늦은 체결» 은 다음 날 아침 실행으로 쟀다. 개장 시각은 날짜별 첫 1분봉에서 읽었다(2025-12 이후 08:45 개장, 1분봉은 끝 시각 라벨이라 첫 봉이 08:46). 다음 날 실행은 확인 구간에서 나았지만 발견 구간에서 크게 나빠 일관되지 않고, 확인 구간 p 0.11 ~ 0.14로 어느 실행 시각도 문턱을 넘지 않았다. 지정가 주문 비교는 종가 단일가의 호가 큐와 체결 여부 자료가 없어 평가 불가로 두었다.
연도별과 충격 구간
| 연도 | 규칙 | 항상 매수 | 10선 연간 변화(틱) | 주간 추세 효율 |
|---|---|---|---|---|
| 2018 | +892 | +1,669 | +612 | 0.28 |
| 2019 | +1,161 | +687 | +248 | 0.10 |
| 2020 | −155 | −2 | −68 | 0.02 |
| 2021 | +868 | −710 | −429 | 0.16 |
| 2022 | +532 | −918 | −1,246 | 0.21 |
| 2023 | −283 | −225 | +450 | 0.09 |
| 2024 | +310 | +163 | +94 | 0.03 |
| 2025 | +84 | −930 | −288 | 0.10 |
| 2026 (10월까지) | −402 | −419 | −295 | 0.08 |
2021 ~ 2022년 인상기를 빼도 발견 구간 샤프는 0.69라, 발견기의 성과가 그 한 번에만 기대지 않았다. 확인 구간 충격일 50일의 손익은 −55이고 빼면 샤프 0.03(p 0.470)이다. 발견 구간 충격일 40일은 +33이고 빼도 0.83이다.
실패 진단
이 절의 결과는 모두 확증 결과를 본 뒤의 탐색이다.
| 물음 | 발견 | 확인 | 읽기 |
|---|---|---|---|
| 회전 계약당 비용 전 손익(틱) | 16.2 | 0.38 | 비용 1틱에 못 미친다. 비용 0에서도 샤프 0.02 |
| S 와 다음 주 변화의 순위상관 | +0.081 | −0.026 | 예측력이 사라졌다 |
| 창별 순위상관 21 / 63 / 252일 | +0.085 / +0.037 / +0.051 | −0.053 / −0.014 / −0.033 | 세 속도 모두 |
| 비용 전 손익 매수 보유일 / 매도 보유일 | +1,855 / +1,257 | +24 / +2 | 확인 구간은 양쪽 다 0 근처 |
| 항상 매수 손익에 대한 주간 베타 | 0.04 | −0.03 | 금리 방향(레벨) 노출로 설명되지 않는다 |
| 발견 대비 확인 일평균 차이 | +2.05, 90% 구간 [−0.44, +4.58], p 0.089 | 소멸 자체도 경계선 | |
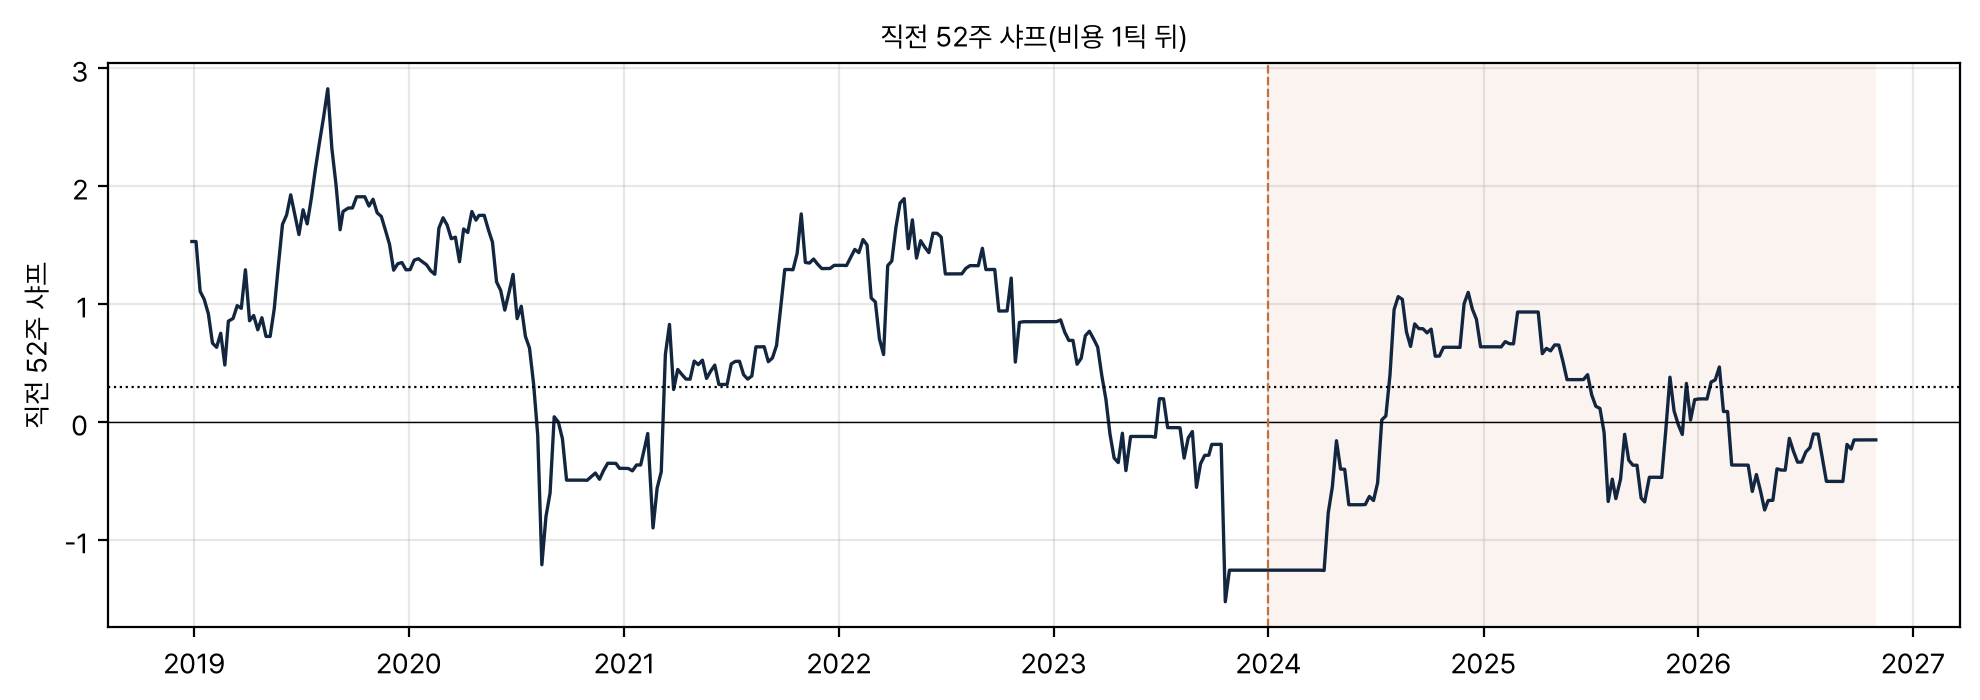
이전 표본. 손대지 않은 2013 ~ 2017년(업체 연결 일봉, 만기일 하루 변화는 0으로 두고 만기 전날 종가에 청산)에서 같은 규칙은 샤프 0.71, 누적 +2,350, 월 블록 p 0.062, 무작위 방향 귀무 p 0.068이었다. 2013 ~ 2026년을 이으면 721주 샤프 0.64, 월 블록 p 0.010이지만, 발견 구간을 포함하므로 확증이 아니다.
검정력. 148주에서 주간 샤프의 표준오차는 연율 0.59이고, 한쪽 p < 0.05를 넘으려면 샤프 0.98이 필요하다. 참 샤프가 0.3이면 13%, 0.5면 21%, 1.0이면 52% 확률로만 통과한다. 이 설계는 추세 추종 문헌이 말하는 크기의 이익이 있어도 놓치기 쉬운 설계였다.
독립성
확인 구간 683일에서 비용 1틱 뒤 일별 손익의 상관은 3년 국채선물 복제 오차 되돌림 −0.03, 3년 국채선물 공통 충격 잔차 −0.01, 데스크 일일 카드 +0.06이었다. 같은 날 함께 보유한 날은 각각 51, 54, 105일이다. 상관은 낮지만 이 규칙이 확인 구간에 이익을 내지 못했으므로 독립성의 쓸모는 작다.
해석
10선의 추세 이익은 2013 ~ 2023년 11년 가운데 8년에서 양이었고, 2024 ~ 2026년에는 0 근처였다. 같은 기간 10선은 2025 ~ 2026년에 내리는 방향이었지만 주 단위로 되돌림이 잦아(주간 추세 효율 0.08 ~ 0.10) 추세 신호가 방향을 늦게 잡고 되돌림에 손절되었다. 확인 구간의 실패는 비용이나 실행 시각 문제가 아니라 신호의 예측력이 그 기간에 없었던 것이다. 다만 2.8년은 추세 추종의 성과를 판정하기에 짧고, 소멸 자체도 p 0.089로 경계선이다. 이 결과만으로 «한국 10선의 추세 프리미엄이 사라졌다» 고 말할 수는 없고, «최근 2.8년 동안 이 규칙으로는 비용 뒤 이익이 없었다» 까지만 말할 수 있다.
한계
감사 뒤 수정. 첫 런 뒤 독립 감사가 실행 규칙의 결함을 지적했다. 만기 월물을 만기일 종가(실제 거래는 11:30에 끝남)에 청산한 것, 휴장 앞 청산 기준을 «사이 휴장 4일 이상» 으로 잘못 읽은 것, 미국 금리 결측을 직전 값으로 이은 것이다. 같은 종가에 진입하고 곧바로 청산하며 비용을 두 번 물린 결함도 함께 찾았다. 사전등록에 수정 절을 덧붙여 고친 뒤 다시 돌렸다. 신호, 창, 크기, 손절, 비용, 분할, 문턱은 바꾸지 않았고, 수정 전 런(확인 샤프 0.04, p 0.468)도 폐기였다.
비용은 왕복 1틱(판정)과 2틱(보고)이다. 10선의 실측 스프레드와 종가 단일가 충격은 3년 국채선물보다 넓을 수 있다. 다만 회전이 낮아 비용 가정의 영향은 작다.
위험 예산 100틱은 1 ~ 3계약을 만든다. 0 쪽 버림 때문에 신호 문턱 격자가 구별되지 않았고 손익이 계약 단위로 계단처럼 움직인다. 연속 크기 비교(확인 샤프 0.01)로 버림의 영향이 작음을 확인했다.
손절가는 진입가 ± 2.5σ 를 틱 단위로 반올림하지 않았다.
미국 신호는 선물 총수익이 아닌 금리이고, 미국 휴장 달력은 연방 공휴일과 성금요일로 근사했다.
이전 표본 2013 ~ 2017은 업체 연결 일봉과 만기일 변화 0 근사로 만든 탐색 결과다. 독립성 비교에 금통위 전날 10선 규칙은 넣지 못했다. 15:30 스냅샷, 이전 표본, 검정력 계산은 확증 결과를 본 뒤 더한 탐색이다.
다음에 해 볼 것
- 세 국채선물을 묶은 추세 추종. 같은 규칙을 3년, 10년, 30년 국채선물에 같은 위험 예산으로 걸고 주간 손익을 합쳐 표준오차를 줄인다. 2013 ~ 2023 표본의 샤프를 사전 기대치로 적고, 2024년 이후와 앞으로 쌓일 주를 확인 표본으로 둔다.
- 빠른 창과 다음 날 실행을 앞으로 검증. 이번 탐색에서 확인 구간에 나았던 빠른 창(10, 42, 126)과 다음 날 시가 실행은 사후 관찰이다. 2013 ~ 2023에서 미리 고정하고, 2024 ~ 2026에는 선택 절차 전체를 무작위 방향 귀무에서 다시 돌려 선택 편향을 잰 뒤, 확증은 2026-11 이후 표본으로만 한다. 직전 52주 주간 추세 효율이 높을 때만 켜는 국면 조건도 같은 방식으로 본다.
산출물
- 사전등록과 수정
protocol.md - 분석과 판정
analysis.md - 정본 런
results/20261104T064034_main/(metrics.json, manifest.json, daily.csv, weekly.csv, grid.csv, signal.csv, null.csv, trades.csv) - 탐색 런
results/20261104T064057_explore/,results/20261104T064106_power/ - 무효 런(수정 전)
results/*_void_audit/ - 코드
code/s1_main.py,code/s2_explore.py,code/s3_power.py,code/render_figures.py
Appendix
A. 데이터셋 실물
정본 런 신호 패널(signal.csv)의 마지막 다섯 리밸런스. S 와 z 는 리밸런스 전 거래일 종가까지의 값이고, sigma_ticks 는 σ 를 틱으로 바꾼 값, target 은 신호가 정한 목표 계약 수 N, S_us 는 미국 금리 추세 신호(빈칸은 252 관측 창에 2026-07 ~ 09 미국 결측일이 들어 신호 없음), next_week_ticks 는 다음 리밸런스까지 10선 롤 조정 변화(틱)다.
| d | S | sigma_ticks | target | z21 | z63 | z252 | S_us | next_week_ticks |
|---|---|---|---|---|---|---|---|---|
| 2026-10-02 | −0.583 | 44.25 | −1 | −0.360 | −0.507 | −1.698 | −44 | |
| 2026-10-08 | −0.260 | 45.30 | 0 | 0.381 | −0.211 | −1.687 | 224 | |
| 2026-10-16 | 0.081 | 47.30 | 0 | 0.960 | 0.349 | −1.213 | 49 | |
| 2026-10-23 | 0.230 | 46.84 | 0 | 1.635 | 0.613 | −1.050 | 91 | |
| 2026-10-30 | 0.331 | 46.32 | 0 | 1.932 | 1.129 | −1.038 |
B. 모델 입출력 실물
입력은 위 신호 패널이고, 출력은 포지션 변화 원장(trades.csv)이다. from 과 to 는 바뀌기 전후 계약 수, price 는 체결 가격, why 는 rebal(리밸런스, 휴장 앞 목표 0 포함), roll(만기 전 청산), stop(손절)이다. 예를 들어 2026-10-02 S = −0.583, σ = 44.25틱이면 N = −0.583 × 100 ÷ 44.25 = −1.32 를 0 쪽으로 버려 −1계약이지만, 다음 거래일이 2026-10-08 인 연휴 앞이라 실제 목표는 0이었다(원장에 행이 없다). 2026-09-14 는 다음 거래일이 2026-09 월물 만기일이라 그날 종가에 청산했고, 2026-09-23 은 추석 연휴 앞이라 목표 0으로 청산했다.
| date | 월물 | from | to | price | why |
|---|---|---|---|---|---|
| 2026-07-31 | 2026-09 월물 | 0 | −1 | 105.82 | rebal |
| 2026-08-05 | 2026-09 월물 | −1 | 0 | 107.01 | stop |
| 2026-09-04 | 2026-09 월물 | 0 | −1 | 105.44 | rebal |
| 2026-09-14 | 2026-09 월물 | −1 | 0 | 103.91 | roll |
| 2026-09-18 | 2026-12 월물 | 0 | −1 | 103.90 | rebal |
| 2026-09-23 | 2026-12 월물 | −1 | 0 | 104.76 | rebal |
C. 실험 설정
| 항목 | 값 |
|---|---|
| 추세 창, 변동성 창 | 21, 63, 252 거래일 / 60개 일변화 |
| 위험 예산, 상한 | 하루 100틱 / 50계약 |
| 리밸런스 | 매주 마지막 한국 거래일 15:45 종가 단일가, 신호는 전 거래일 종가까지 |
| 손절 | 2.5σ, 장중 도달 시 1틱 불리하게, 갭은 시가 |
| 휴장, 만기 | 다음 거래일까지 달력 4일 이상이면 청산 / 다음 거래일이 만기일 이상이면 청산 |
| 비용 | 왕복 1틱 판정, 0.5와 2틱 보고 |
| 분할 | 준비 2017, 발견 2018 ~ 2023, 확인 2024-01-01 ~ 2026-10-30 |
| 검정 | 월 블록 부트스트랩 10,000회 한쪽, 시드 188. 무작위 방향 귀무 1,000회 |
| 판정 문턱 | p < 0.05, 샤프 > 0.3, 비용 2틱 누적 > 0, 연 24회 이상, 결측 주 5% 이하 |
| 강건성 격자 | 창 (10, 42, 126), (21, 63, 252), (42, 126, 252) × 주간, 격주 × 문턱 0, 0.25 |