세 줄 요약
- 사전등록한 검정은 넷 다 통과했다. 헤지 양보에서 비용 2bp 를 뺀 값은 발견 구간 +15.4bp, 확인 구간 +4.2bp(회차 군집 p 0.0004)이다.
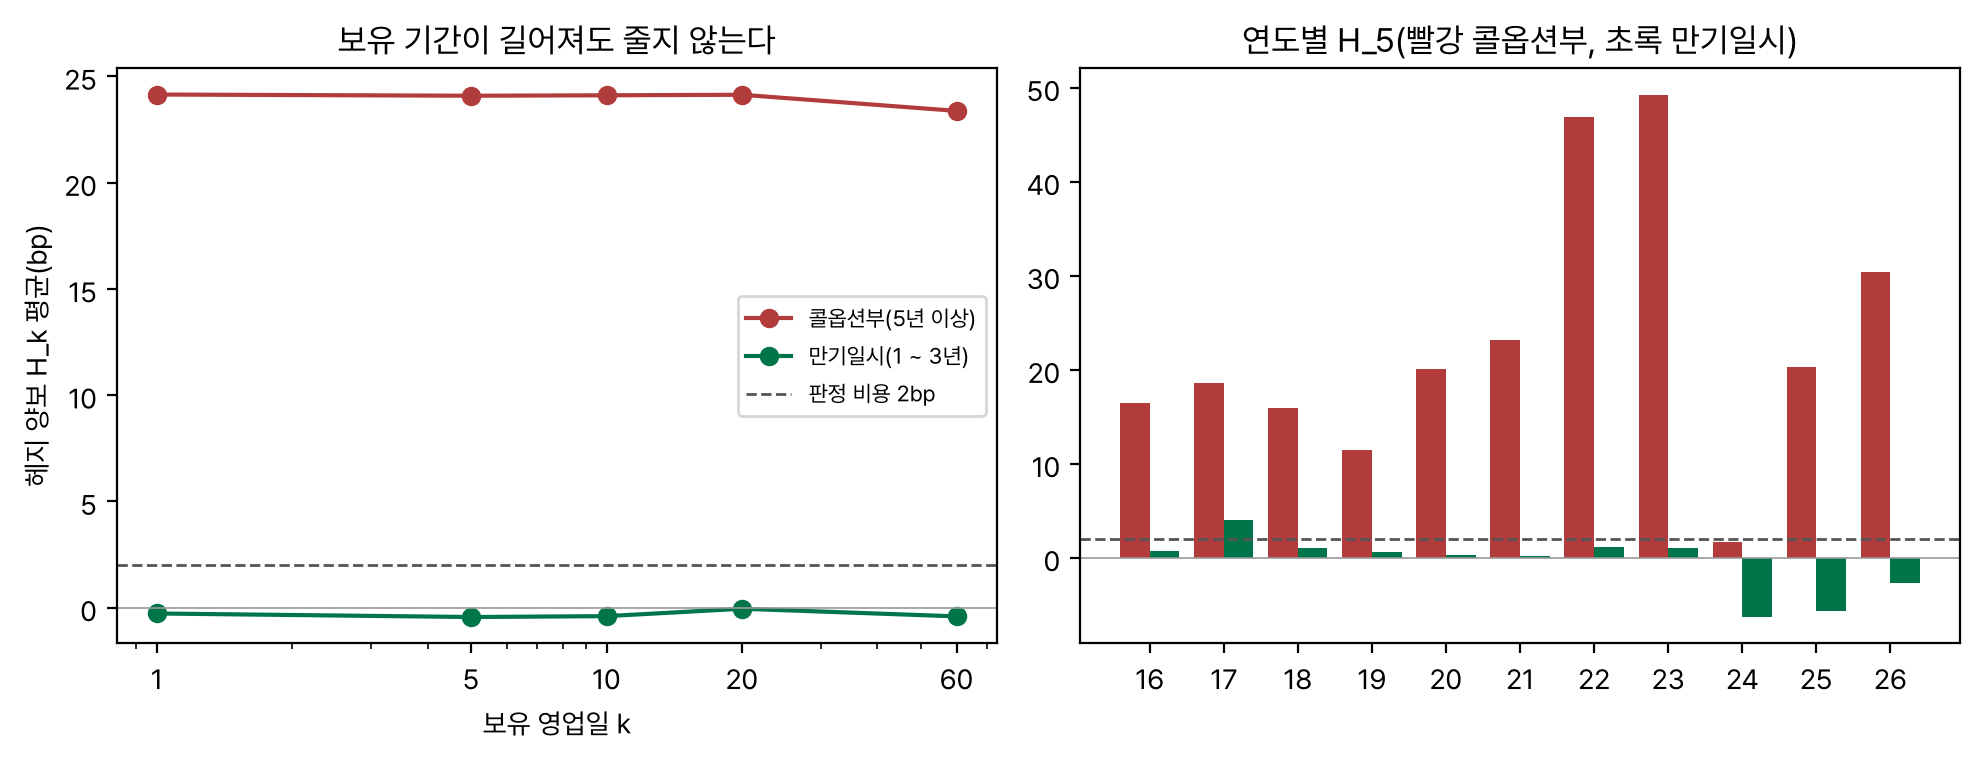
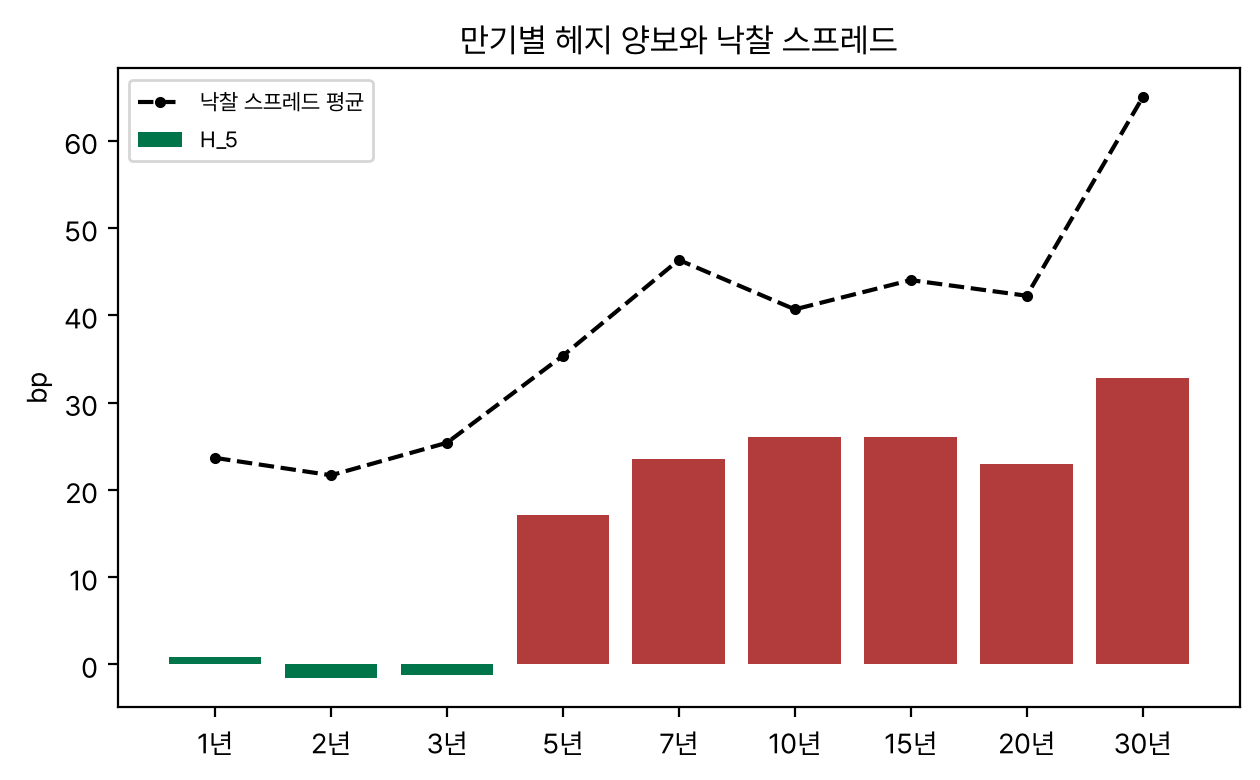
- 그러나 양보는 전부 5년 이상 콜옵션부 트랜치(+24.1bp)에서 나오고, 1 ~ 3년 만기일시 트랜치는 −0.4bp(비용 뒤 −2.4bp)다. 콜옵션부의 +24bp 는 1일 보유든 60일 보유든 같다.
- 보유 기간과 무관한 차는 싸게 받은 몫이 아니라 콜옵션부 MBS 와 대리 곡선의 수준 차(콜옵션 값)다. 실제로 팔 때 받을 수 없으므로 채택하지 않는다. 대리가 맞는 만기일시와 ST 에서는 참여만으로 비용을 넘는 양보가 없다. 콜옵션부는 종목 민평으로 다시 잰다.
가설과 결론
채권 데스크는 주금공 MBS 입찰에 응찰해 돈을 벌 수 있는지 묻는다. 가장 단순한 길은 «입찰에 들어가서 받기만 하면 유통보다 싸다» 는 것이다. 국채 입찰 연구는 단일가격 입찰에서도 작은 저가 발행(핀란드 국채 액면의 0.04%)과 입찰 앞뒤의 가격 압력을 보고한다.
| 가설 | 내용 | 평균 | 90% 구간 | Holm p | 형식 판정 |
|---|---|---|---|---|---|
| H552 | 발견 구간(2016 ~ 2023) net5 > 0 | +15.38bp | +14.0 ~ +16.8 | < 0.001 | 통과 |
| H553 | 확인 구간(2024 ~) net5 > 0 | +4.17bp | +2.1 ~ +6.2 | 0.0004 | 통과 |
| H554 | 콜옵션부 H5 − 만기일시 H5 > 0 | +24.52bp | +22.7 ~ +26.4 | < 0.001 | 통과 |
| H555 | 확인 구간 net20 > 0 | +4.36bp | +2.3 ~ +6.5 | 0.0004 | 통과 |
사전등록 채택 조건(확인 구간 평균 ≥ +1bp, 연도 양 비율 ≥ 60%)도 넘는다(+4.17bp, 91%). 그래도 판정은 보류다. 사전등록 한계 절에 «대리 곡선이 새 종목 민평과 다르면 양보를 과대평가한다» 고 적어 둔 위험이 그대로 일어났고, 그 크기가 결론 전체를 만든다(아래).
용어와 기호
- 주금공 MBS
- 한국주택금융공사가 정책 주택담보대출을 묶어 발행하는 주택저당증권
- 만기일시, 콜옵션부
- 일반 MBS 의 1 ~ 3년 트랜치는 만기에 한 번에 갚는다. 5년 이상은 공사가 미리 갚을 수 있는 콜옵션이 붙는다
- ST
- Straight MBS. 모든 트랜치가 만기일시이고 콜이 없다(1 ~ 5년)
- 실링
- 주관사단이 정한 가산금리 상한. 실링으로 응찰하면 대개 낙찰된다
- 단일가격 입찰
- 낮은 가산금리부터 채우고 마지막 낙찰 가산금리를 모두에게 주는 방식
- 발행금리
- 기준금리(입찰일 포함 3영업일 국고 평균) + 낙찰 스프레드
- 민평
- 민간 채권평가사 세 곳 평가 수익률의 평균
- 대리 곡선
- 주금공 MBS 선순위 AAA 민평 곡선(잔존만기 구간별). 개별 종목 민평이 아니다
- T0, Tk
- 기준 만기. 만기일시는 명목 만기, 콜옵션부는 예상만기. Tk = T0 − k/250 년
- Hk(헤지 양보)
- [발행금리 − 국고T0(D)] − [MBSTk(D+k) − 국고Tk(D+k)], bp. 낙찰 수익률로 사서 입찰일 종가에 같은 만기 국고로 헤지하고 k 영업일 뒤 유통 스프레드로 나갈 때의 수익률 이익
- netk
- Hk − 2bp(판정 비용). 보고 비용은 4bp
- Δb
- 입찰일 당일 국고 − 3일 평균(bp)
- 회차 군집 부트스트랩
- 회차를 묶음으로 복원 추출해 평균을 5,000번 다시 계산하는 방법. 같은 회차 트랜치끼리 닮은 점을 보존한다
- Holm 보정
- 여러 가설을 함께 시험할 때 p 값을 가설 수에 맞춰 키워 우연한 통과를 막는 방법
자료
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 입찰 원장(같은 날 만든 원장 실험의 정본 런) | 2016-01 ~ 2026-10 | 회차 × 트랜치 | 발행금리, 낙찰, 만기, 예상만기, 유형, 미매각 |
| 민평 주금공 MBS 선순위 AAA 곡선 | 2016 ~ 2026-11-03 | 일, 15구간 | 유통 수익률 대리 |
| 민평 국고 곡선 | 같은 기간 | 일, 16구간 | 헤지 다리 |
| 민평 공사채 AAA 곡선 | 같은 기간 | 일 | 기준선(공사채 헤지) |
일반·ST 회차, 기본 만기(1, 2, 3, 5, 7, 10, 15, 20, 30년), 낙찰 스프레드가 있는 트랜치만 쓴다. 242회차, 1,863트랜치(만기일시 707, 콜옵션부 1,156), 연 22회차다. 낙찰이 빈 53행(은행 비경쟁 매입 등)은 입찰 트랜치가 아니어서 뺐다. 첫 런은 이 행을 넣고 돌려 무효로 표시했고 결론은 같다.
방법
- 모든 트랜치에 실링으로 응찰해 낙찰받는다고 본다(미매각 트랜치도 실링에 받는다).
- 입찰일 종가에 같은 만기 국고로 DV01 헤지한다(국고 민평 D).
- k 영업일 뒤 MBS 와 국고 민평을 잔존 Tk 에 보간해 유통 스프레드로 나간다.
- Hk 를 트랜치 동일 가중으로 평균하고 회차 군집 부트스트랩으로 한쪽 p 를 낸다.
결과
확증 결과
위 표와 같다. 연도별로 2024 만 음(−1.3bp)이고 나머지 열 해는 +7 ~ +34bp 다. 2022, 2023 이 +31bp 로 가장 컸다.
양보는 어디서 나오나
| 묶음 | n | H5 | net5 | 한쪽 p(H5 ≤ 0) |
|---|---|---|---|---|
| 만기일시 1 ~ 3년 전체 | 707 | −0.44 | −2.44 | 0.86 |
| 만기일시 발견 | 508 | +1.16 | −0.84 | 0.001 |
| 만기일시 확인 | 199 | −4.52 | −6.52 | 1.00 |
| ST(콜 없음) | 62 | +1.07 | −0.93 | 0.38 |
| 콜옵션부 전체 | 1,156 | +24.09 | +22.09 | < 0.001 |
| 콜옵션부 확인 | 233 | +15.30 | +13.30 | < 0.001 |
신규발행 양보라면 새 종목의 유통 가격이 따라오면서 보유 기간이 길수록 줄어야 한다. 콜옵션부의 Hk 는 k = 1, 5, 10, 20, 60 에서 24.1, 24.1, 24.1, 24.1, 23.4bp 로 줄지 않는다. 이 차는 대리 곡선이 콜이 없는 우량 증권 수준이라 콜옵션부 MBS 의 넓은 스프레드(콜과 확장위험의 값)를 담지 못해 생긴다. 같은 날 끝난 스프레드 사이클 실험은 이 곡선이 2023 년까지 공사채 AAA 와 0.1 ~ 0.8bp 차로 거의 같다는 것을 보였다. 콜옵션부 종목을 실제로 유통에 팔면 그 종목 민평(콜 값이 들어간 높은 수익률)에 팔게 되므로 24bp 는 받을 수 없다.
대리가 맞는 만기일시와 ST 트랜치에서는 참여만으로 남는 양보가 비용보다 작다. 발견 구간 만기일시가 +1.16bp 로 0 보다는 크지만 비용 2bp 를 넘지 못하고, 확인 구간은 −4.5bp 다.
비교와 강건성
- 공사채 AAA 로 헤지한 H5 는 +14.9bp 로 같은 그림이다.
- 무작위 날에 곡선을 사서 5일 들고 있는 몫은 0.00bp(90% −0.15 ~ +0.19)다. 수렴이 아니라 수준 차라는 뜻이다.
- 명목 만기로 재면 콜옵션부 +21.3bp, 발행액 가중 전체 +15.3bp, 충격 구간(2020-03 ~ 04, 2022-09-26 ~ 12)을 빼도 +14.8bp.
- 3일 평균화: 만기일시에서 Δb < −2bp 날 +0.73bp(n 82), Δb > +2bp 날 −2.33bp(n 81). 부호는 기대대로지만 크지 않다.
해석
«입찰에 들어가서 받기만 하면 돈이 된다» 는 이 자료로는 지지되지 않는다. 형식 검정이 통과한 것은 대리 곡선의 구조적 한계 때문이다. 콜옵션부 트랜치에 진짜 양보가 있는지는 아직 모른다. 그것을 재려면 회차마다 새 종목의 민평 경로가 필요하다.
한계
- 유통 가격이 종목 민평이 아니라 버킷 곡선이다. 결론을 바꿀 수 있는 가장 큰 한계다.
- 실링 응찰이 늘 낙찰된다고 봤고 응찰 규모의 시장 영향은 없다고 봤다.
- 비용 2bp 는 가정이다.
- 2024 년부터 대리 곡선이 공사채 AAA 와 4 ~ 5bp 갈라졌다. 산출 방식 변화일 수 있고 확인 구간 만기일시의 음수와 겹친다.
다음에 해 볼 것
- 회차별 신규 종목 코드와 종목별 시가평가(D+1 ~ D+60)를 단말에서 받아 Hk 를 다시 잰다. 같은 종목 민평이면 콜 값이 상쇄된다.
- 대리 곡선의 2024 갈라짐 원인을 확인한다.
실험 설정
- 기간2016-01 ~ 2026-10 입찰, 민평 2026-11-03 까지
- 대상일반·ST 회차, 기본 만기, 낙찰 있음, 은행 비경쟁·스왑 행 제외
- 규칙실링 응찰 낙찰 가정, 입찰일 종가 국고 같은 만기 헤지, k 영업일 뒤 유통 스프레드로 청산
- k 격자1, 5, 10, 20, 60
- 비용판정 2bp, 보고 4bp, 민감도 1bp
- 검정회차 군집 부트스트랩 5,000회, seed 196, 한쪽 p, Holm 4개
- 채택 조건H552, H553 Holm 통과, 확인 net5 ≥ +1bp, 연도 양 ≥ 60%
- 정본 런20261104T154226_main(첫 런은 무효 표시)