세 줄 요약
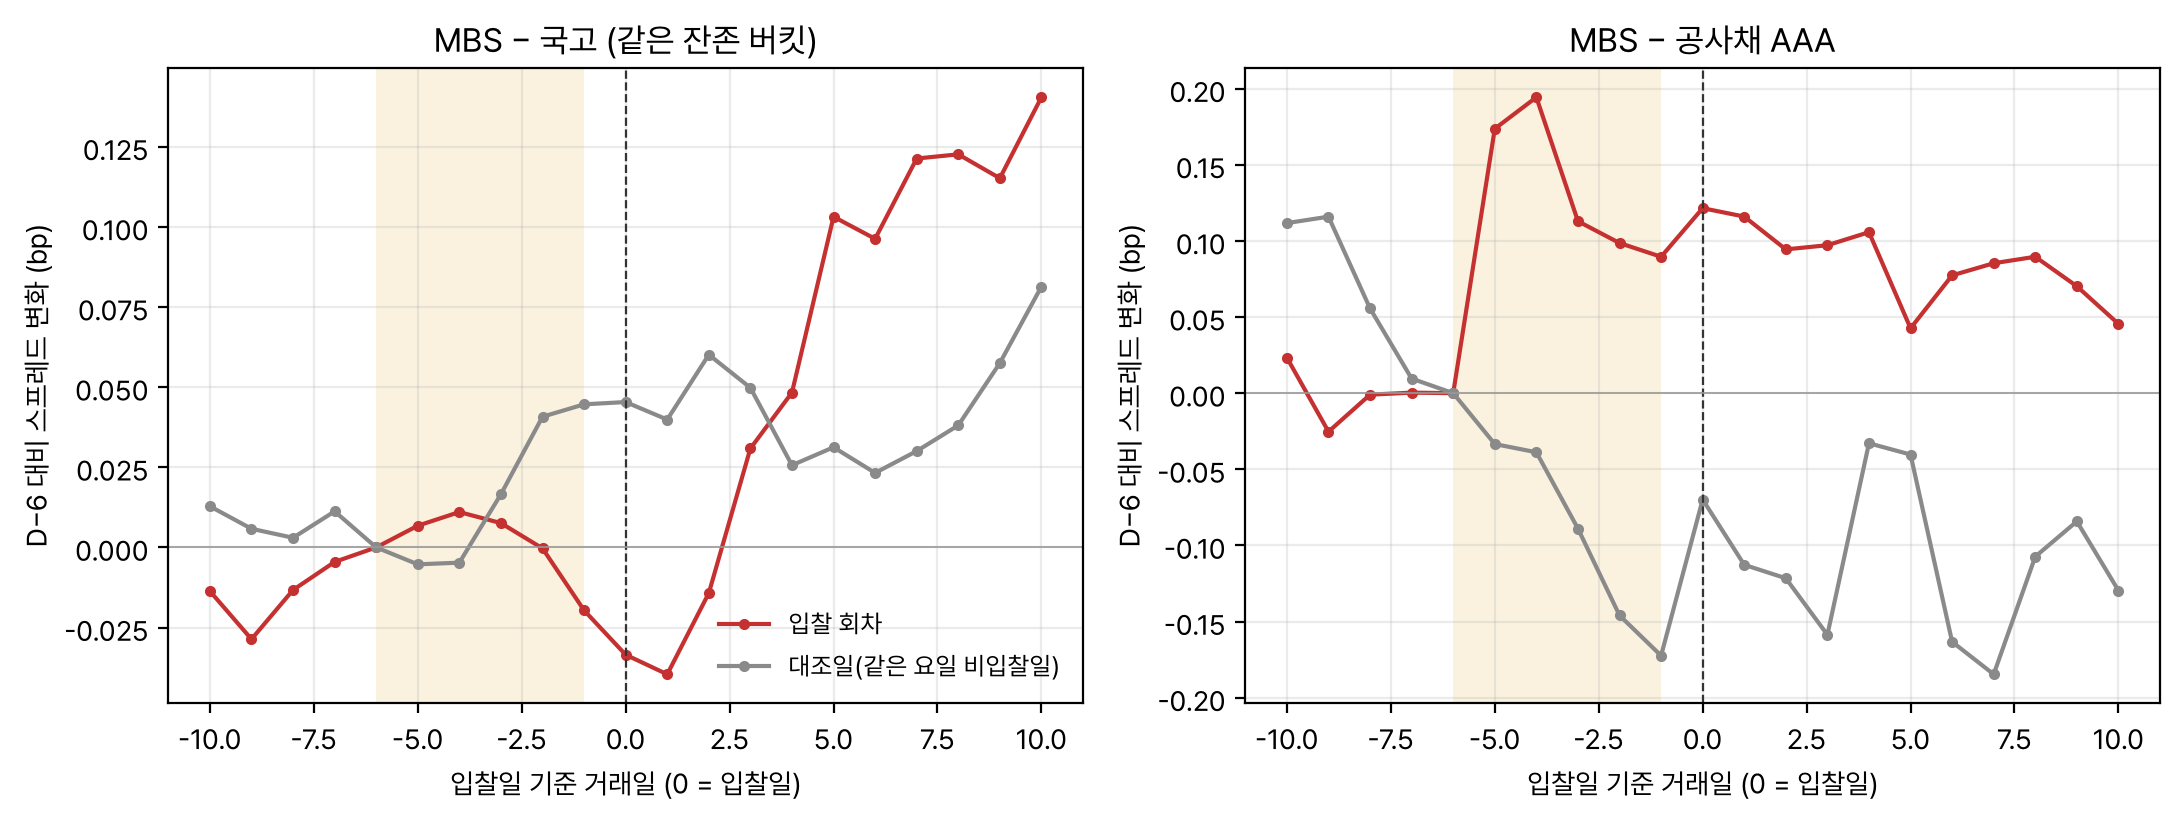
- MBS 입찰 전 5거래일 동안 국고 대비 MBS 스프레드의 초과 변화는 −0.06bp(p 0.77), 입찰 뒤 10거래일은 +0.14bp(예측과 반대). 입찰을 앞둔 스프레드 사이클은 없다.
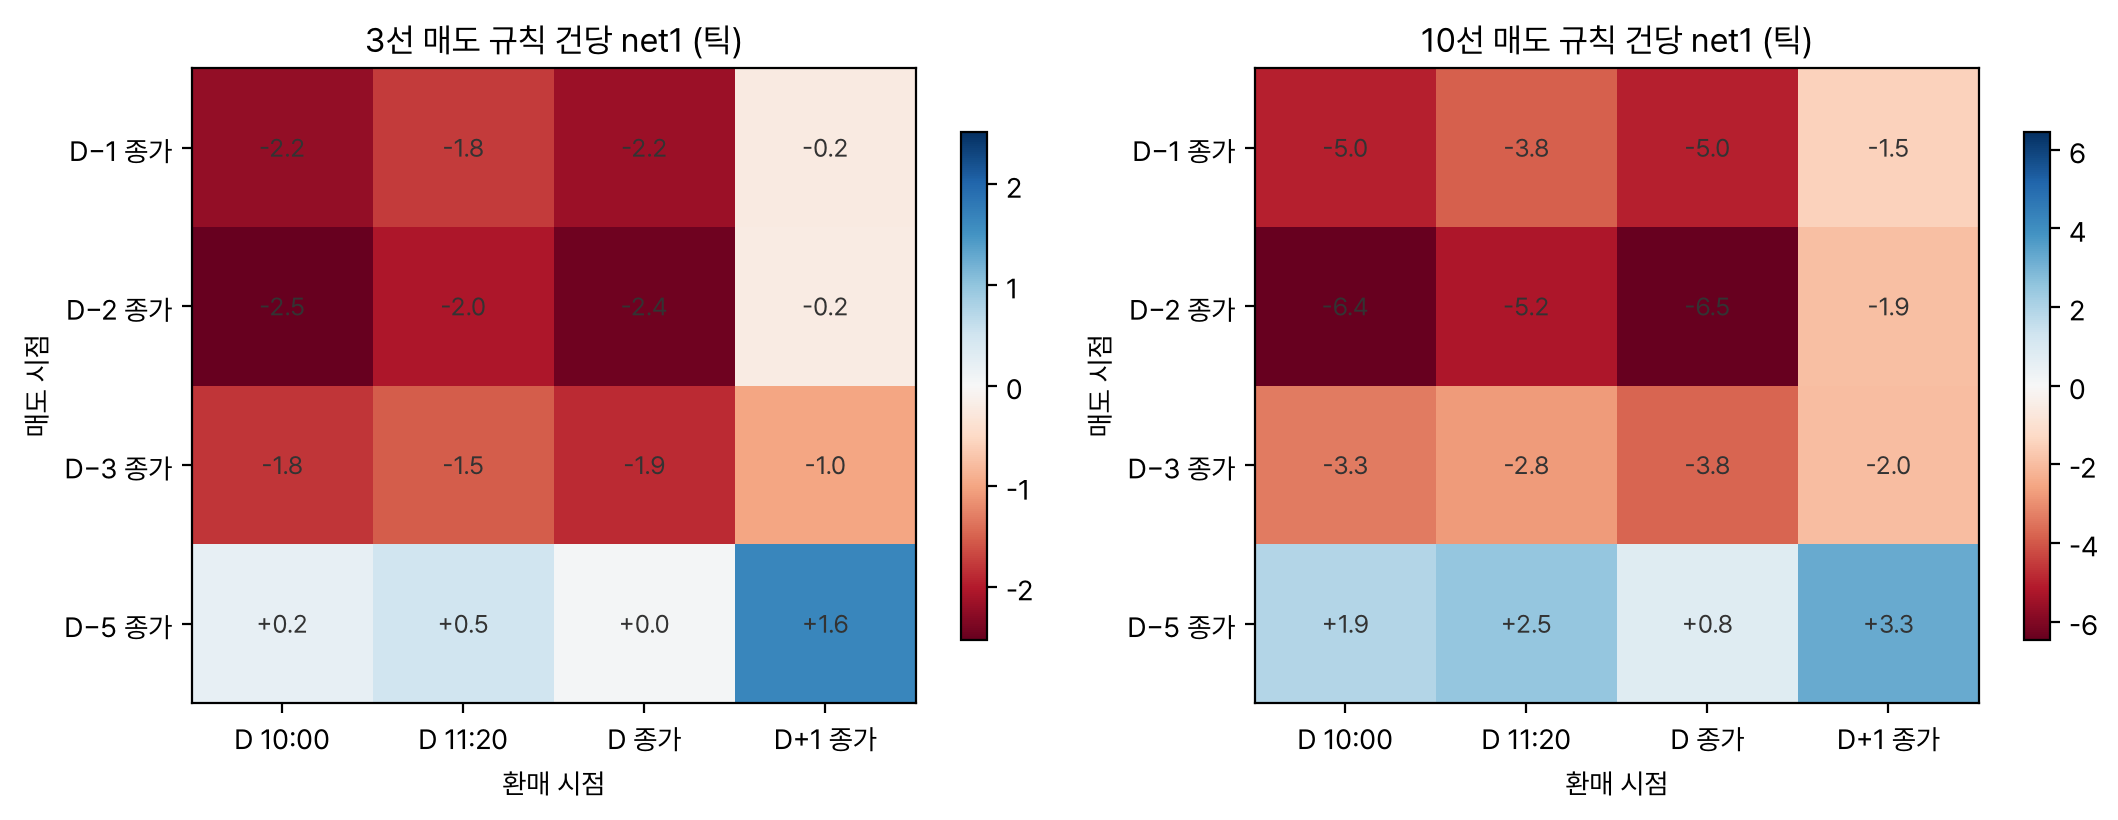
- «입찰 2거래일 전 종가 매도, 입찰일 11:20 환매» 는 10선 건당 −5.20틱, 3선 −2.04틱(비용 1틱 뒤). 손실은 보유 중 미국 10년 밤사이 변화가 설명하고, 그것을 빼면 0틱 근처(10선 절편 −0.12틱, t −0.04)다.
- 판정 폐기. 민평 버킷 곡선은 2023 년까지 공사채 AAA 와 거의 같아 MBS 고유 수급을 못 담는다. 다음은 종목 민평으로 다시 재고, 입찰 창 안의 움직임만 보는 것이다.
무엇을 물었나
미국 국채는 입찰 며칠 전 유통 가격이 내렸다가 입찰 뒤 회복한다(Lou, Yan, Zhang 2013, 딜러의 위험 수용 한계와 느린 최종 투자자 자본). 주금공 MBS 도 월 2 ~ 3회, 회당 4천억 ~ 1조 원 가까이 장기 트랜치를 내놓는다. 그렇다면
- 입찰 전에 MBS 스프레드가 평소보다 넓어지고 입찰 뒤 좁아지는가(H564, H565, 공사채 AAA 대비 H566)?
- 발행액이 클수록 더 넓어지는가(H567)?
- 그 압력이 국채선물에도 번져 «입찰 앞 매도, 입찰 창 끝 환매» 가 비용을 넘는가(H568 10선, H569 3선)?
짝 실험은 국고채 입찰 전날 매도 규칙을 본 0163 이다.
어떻게 쟀나
자료
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 주금공 MBS 입찰 표(주관사단 배포 자료) | 2016-01 ~ 2026-10, 일반·ST 243회(PT, 스왑, 합계 행 제외) | 회차 × 트랜치 | 입찰일, 트랜치 만기, 발행액 |
| MBS 선순위 AAA 민평 곡선 | 2010 ~ 2026-11 | 일, 잔존 버킷 15개 | MBS 금리 |
| 국고채, 공사·공단채 AAA 민평 곡선 | 같음 | 일 | 비교 금리 |
| 3년, 10년 국채선물 연결 1분봉 | 2015 ~ 2026-10-30 | 1분 | 매매 규칙 |
| 국고채 경쟁입찰 원장 | 2015 ~ 2026-10 | 입찰 1회 | 겹침 통제 |
정의와 기호
- D: 입찰일. D−k, D+k 는 k 거래일 전후.
- sK: 트랜치 만기와 같은 잔존 버킷의 MBS 민평 − 국고 민평(bp). sC: MBS 민평 − 공사채 AAA 민평. 회차 스프레드는 트랜치 발행액 가중 평균.
- Δpre = s(D−1) − s(D−6), Δpost = s(D+10) − s(D).
- 대조일: 같은 요일, ±42일 안, 주금공 입찰이 없는 거래일. 사건 회차의 가중치를 그대로 쓴다. A = 사건 변화 − 대조일 평균 변화(초과 변화).
- 규칙 F: D−2 종가 단일가에 1계약 매도, D 의 11:20 봉 종가에 환매. net1 = 비용 전 손익 − 1틱(판정), net2 = −2틱(보고).
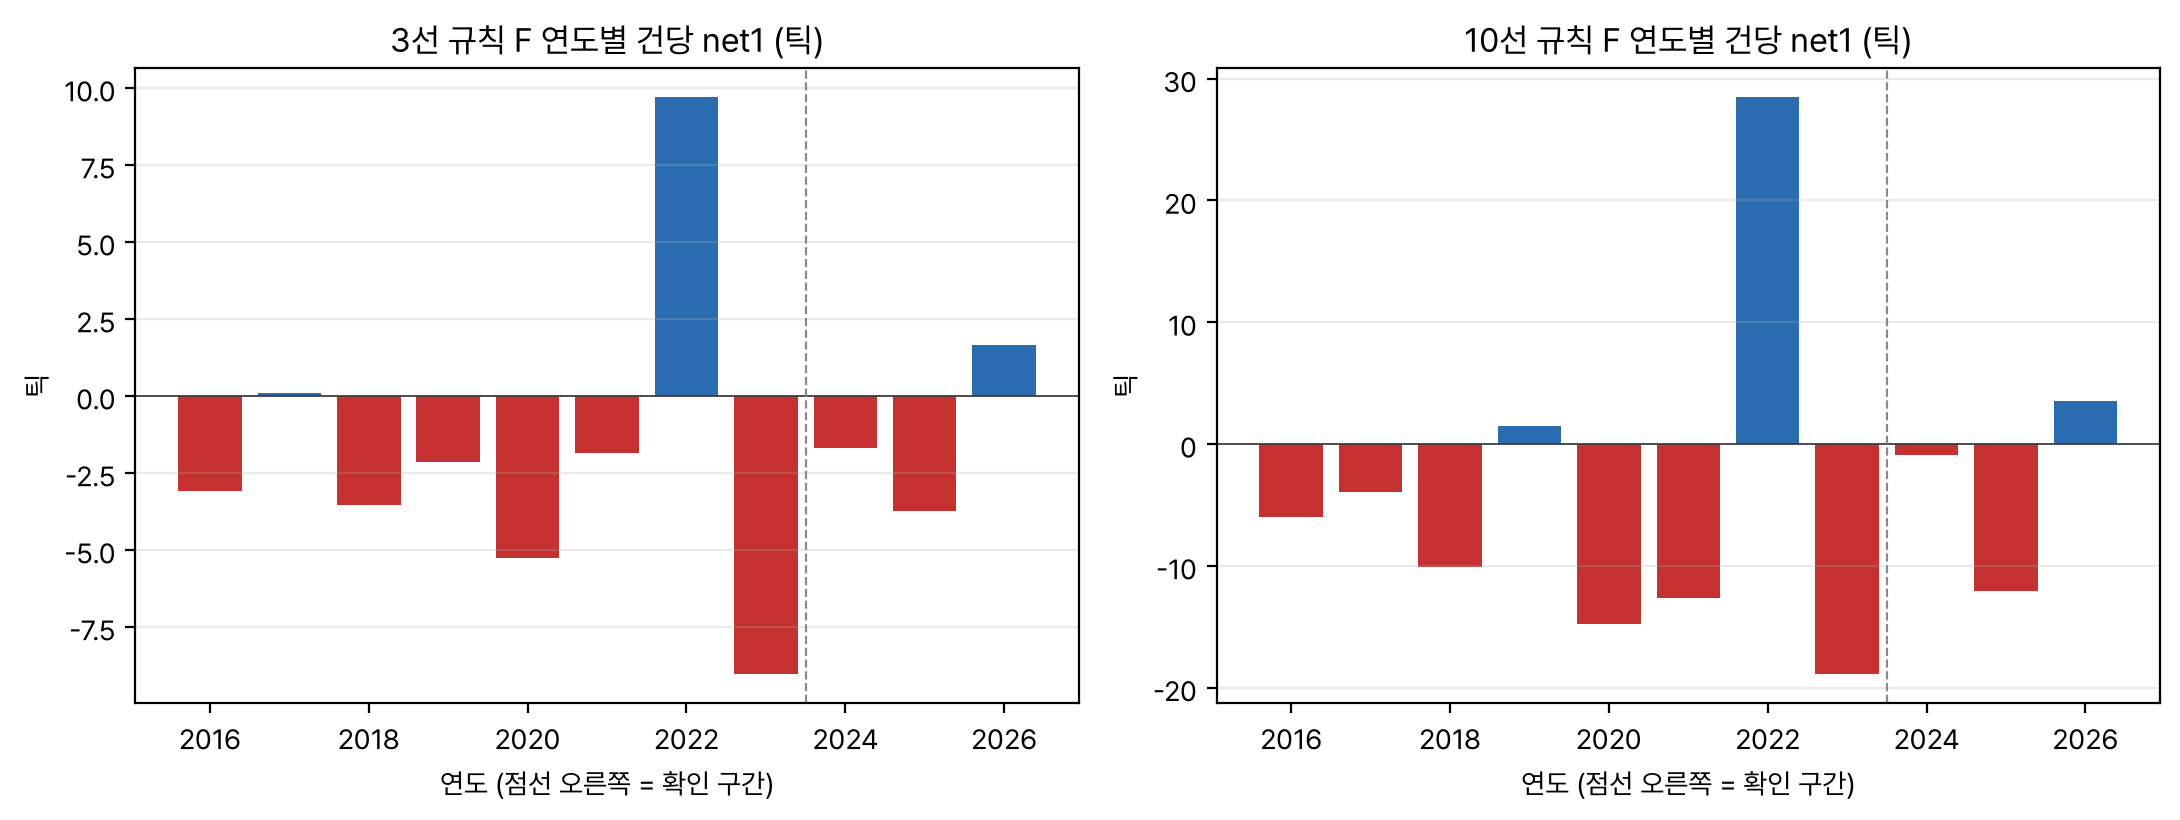
- 검정은 월 블록 부트스트랩 5,000회 한쪽 p, H567 은 HAC t. 6개 가설에 Holm. 발견 2016 ~ 2023, 확인 2024 ~.
결과
확증 가설
| 가설 | 내용 | 평균 | n | 한쪽 p | Holm p | 발견 | 확인 | 충격 제외 |
|---|---|---|---|---|---|---|---|---|
| H564 | 국고 대비 사전 초과 변화 > 0 | −0.06bp | 241 | 0.77 | 1.00 | −0.08 | −0.02 | −0.09 |
| H565 | 국고 대비 사후 초과 변화 < 0 | +0.14bp | 241 | 0.81 | 1.00 | +0.14 | +0.15 | +0.01 |
| H566 | 공사채 AAA 대비 사전 초과 변화 > 0 | +0.26bp | 241 | 0.16 | 0.81 | +0.01 | +1.04 | +0.29 |
| H567 | 발행액 크기 계수 > 0 (t 1.79) | +0.16bp | 235 | 0.037 | 0.22 | |||
| H568 | 규칙 F 10선 net1 > 0 | −5.20틱 | 221 | 0.92 | 1.00 | −6.00 | −2.74 | −6.57 |
| H569 | 규칙 F 3선 net1 > 0 | −2.04틱 | 220 | 0.94 | 1.00 | −2.32 | −1.19 | −1.47 |
H567 은 한쪽 p 0.037 이지만 Holm 뒤 0.22 라 지지되지 않는다. 연 신호는 약 20회로 빈도 조건(24회)에도 못 미치고, net2 누적은 10선 −1,371틱, 3선 −669틱이다. 국고 입찰과 겹친 사건(33%)을 빼도 10선 −4.20틱, 3선 −1.27틱으로 음이다.
스프레드 경로
선물 규칙 격자와 연도
기준선과 실행
| 갈래 | 10선 | 3선 |
|---|---|---|
| 규칙 F (사건) | −5.20 | −2.04 |
| 무조건 매도(비입찰 거래일 전부) | −0.44 | −1.14 |
| 무작위 진입 2,000회 5 ~ 95% | −6.50 ~ +5.32 | −3.11 ~ +0.69 |
| 비용 0.5틱 | −4.70 | −1.54 |
| 비용 2틱 | −6.20 | −3.04 |
| 청산 1분 늦춤 | −5.31 | −2.03 |
| 청산 5분 늦춤 | −5.90 | −2.27 |
사건 평균은 무작위 진입 분포의 아래 10 ~ 22% 에 있다(p 0.91, 0.78). 입찰 앞 이틀은 평소보다 선물이 오히려 강했다.
왜 그런가
미국 금리가 손익을 정한다
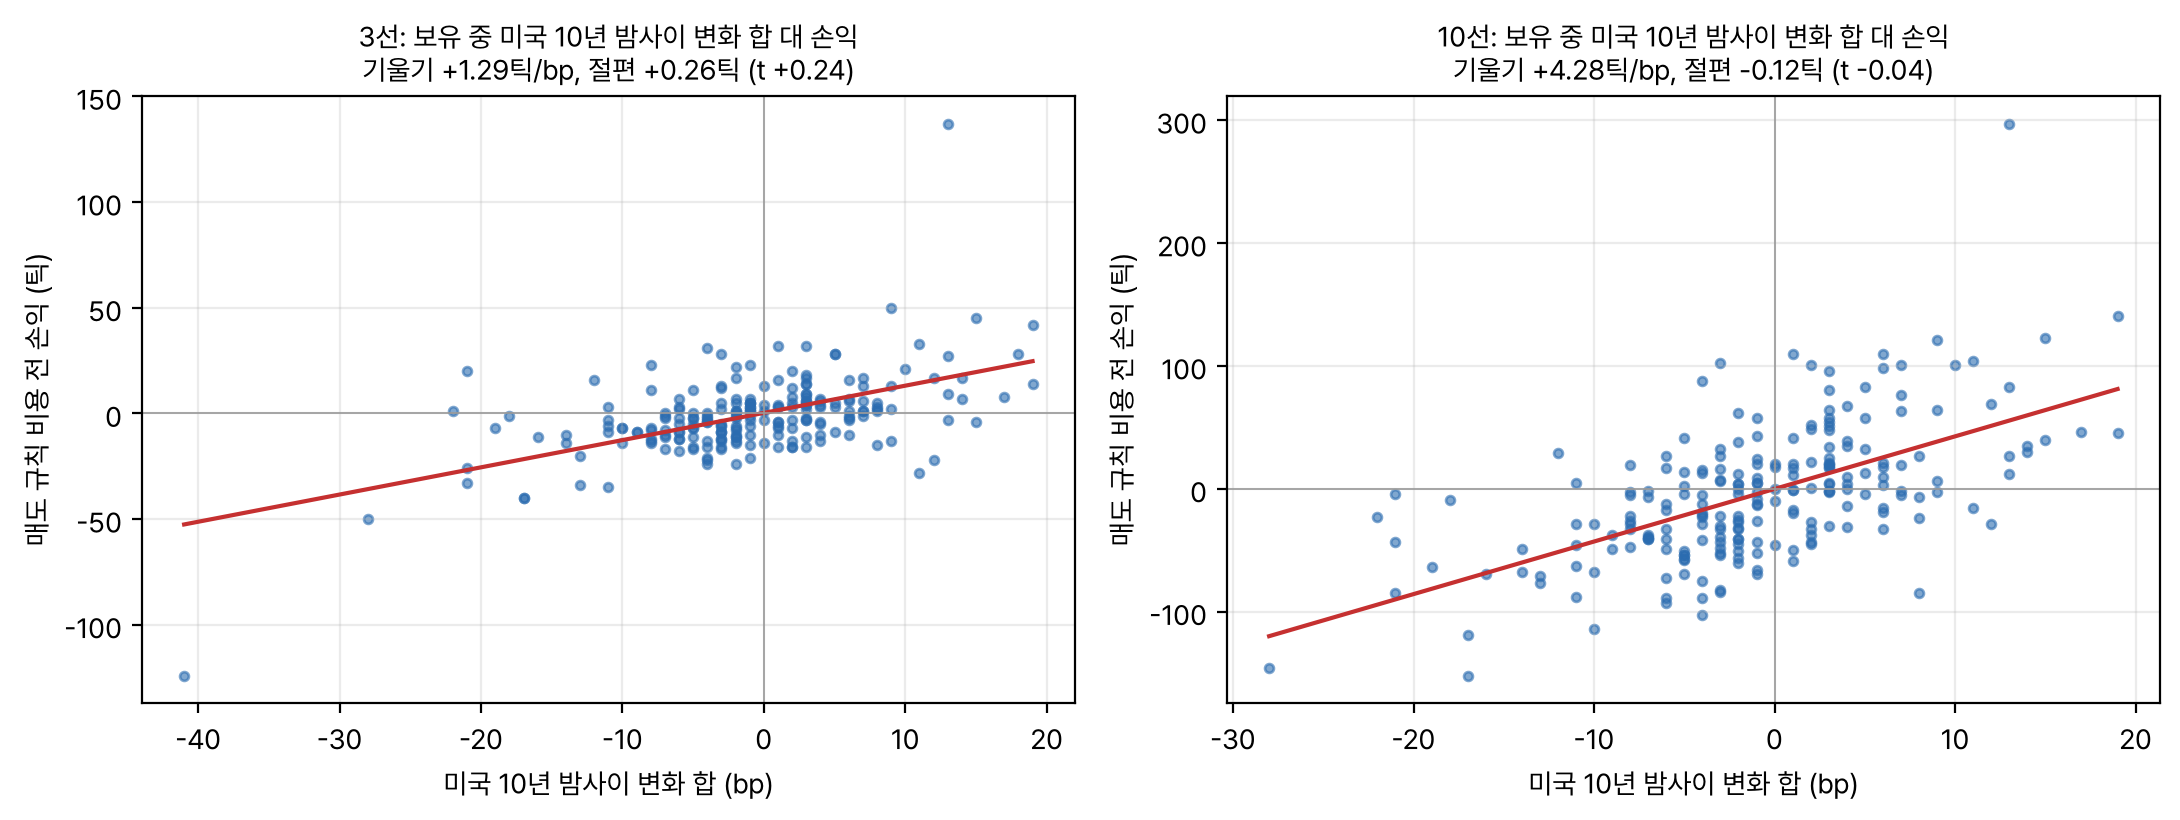
사건 표본에서 보유 구간의 미국 금리가 우연히 내린 쪽으로 치우쳐 매도 손실이 커 보였다. 미국 금리 몫을 빼면 입찰 고유의 가격 압력은 0 이다. 국고 입찰과 겹친 날이 더 나쁜 것(10선 −7.25틱)도 같은 이유로 해석한다. 발행액 3분위별 손익도 소 −1.21, 중 −9.65, 대 −4.69틱으로 크기에 따라 단조롭지 않다.
버킷 곡선의 한계
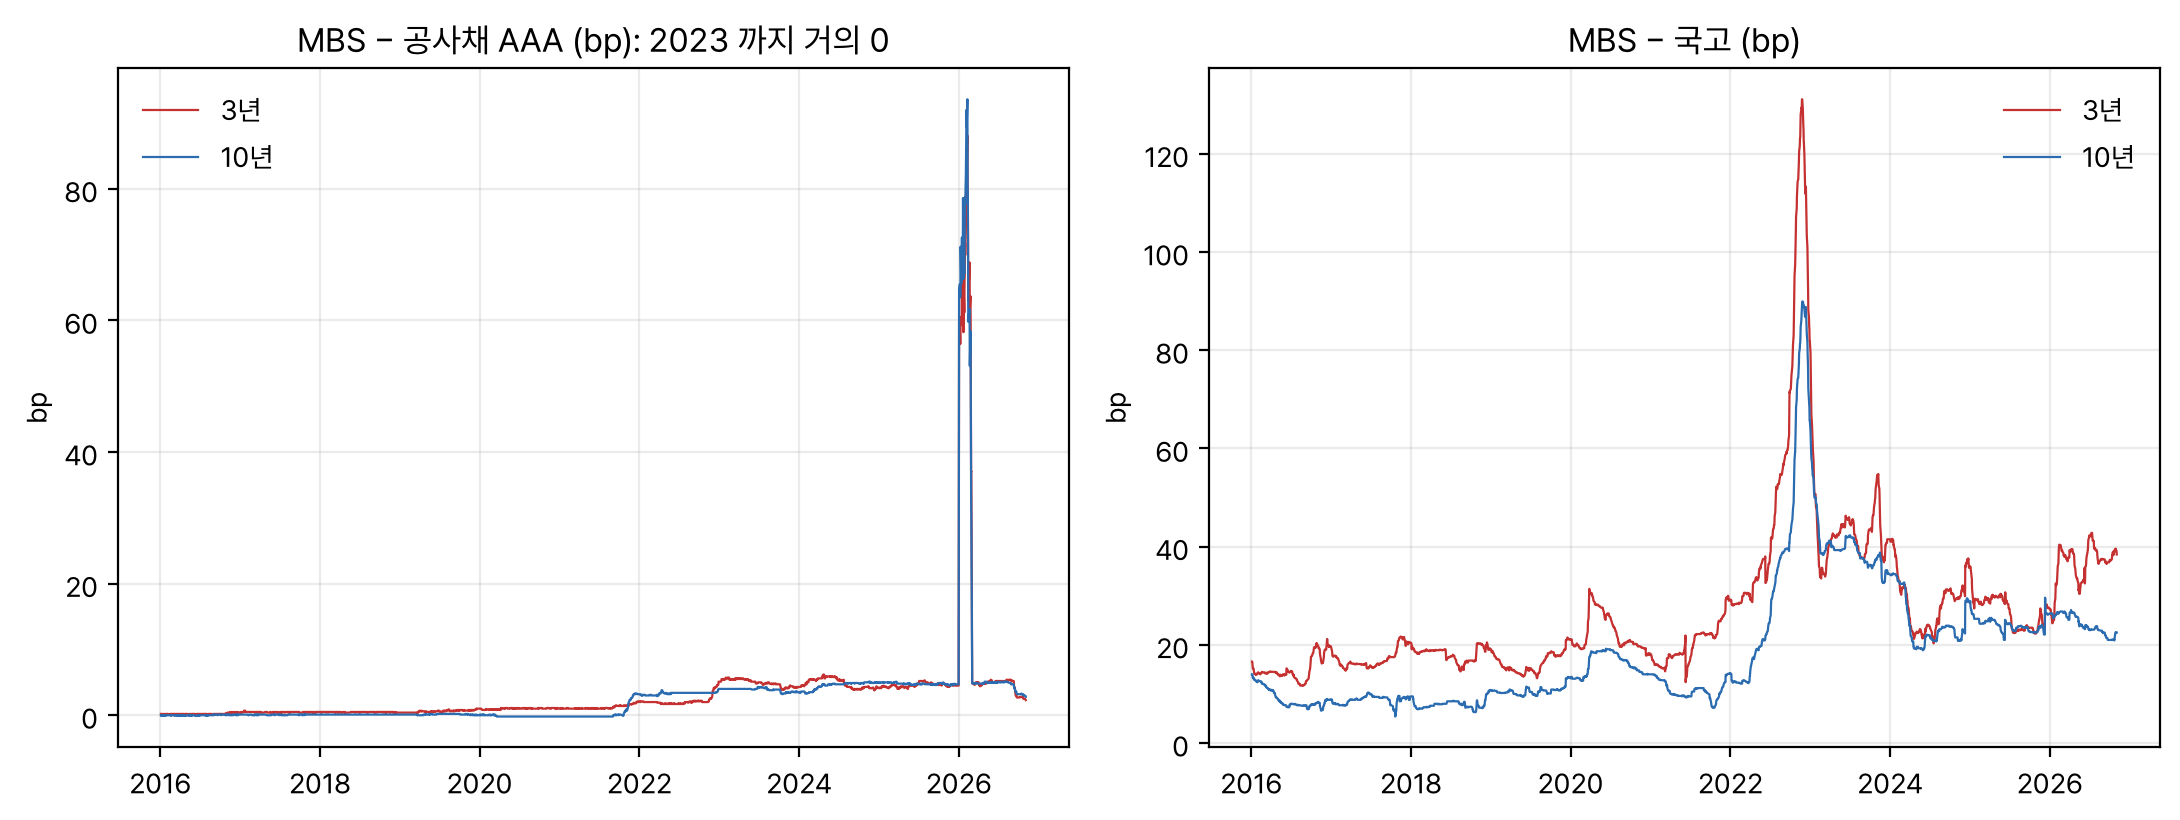
MBS 버킷 곡선과 공사채 AAA 곡선의 차는 2016 ~ 2023 중앙값이 3년 0.8bp, 10년 0.1bp 이고 날마다 70 ~ 87% 가 변하지 않는다. 2024 년부터 4 ~ 5bp 로 벌어지며 움직인다. 즉 2023 년까지의 버킷 곡선은 공사채 AAA 에 고정 가산을 얹은 것에 가깝고 MBS 고유 수급을 담지 못한다. H566 확인 구간의 +1.04bp 도 2026 년 한 해(+2.63bp)에서 나왔다. H567 의 크기 계수 +0.16bp(발행액이 평소의 2배일 때)도 비용보다 훨씬 작다. 국고 대비 창의 크기도 중앙값 0.4 ~ 0.7bp 로 MBS 유통 왕복 비용 가정(2bp)보다 작다.
한계
스프레드는 잔존 버킷 곡선이고 종목 민평이 아니다. 신규 종목의 민평과 장외 체결로 다시 재면 결론이 바뀔 수 있다. 일정을 D−2 전에 안다는 가정은 2016 ~ 2020 공시 시점을 확인하지 않았다. 10선 실제 스프레드는 1틱보다 넓을 수 있다. 30선은 맞는 분봉이 3회뿐이라 보지 않았다.
다음에 해 볼 것
- 종목 민평으로 다시 재기. 회차별 신규 종목의 D+1 ~ D+20 민평과 장외 체결로 입찰 뒤 스프레드 경로를 본다.
- 미국 금리를 뺀 창. 밤사이 정보가 다 들어간 시가 이후, 입찰 창(09:30 ~ 11:20) 안의 움직임만 본다.
산출물
- 사전등록
protocol.md - 분석·판정
analysis.md - 정본 런
results/20261104T154534_main/ - 무효 런(정리본 합계 행 오염)
results/_void_20261104T151306_main/ - 코드
code/s1.py,code/render_figures.py