세 줄 요약
- 응찰자는 3일 평균화로 생긴 기준금리와 시장 금리의 차(Δb)를 낙찰 스프레드에서 거의 보정하지 않는다. 보정 계수 β = 0.14(t 1.0)이고, 2bp 움직임마다 약 1.7bp 가 발행금리에 그대로 남는다.
- 그러나 그 몫을 거래로 거둘 수 없다. 입찰 전날 알 수 있는 정보로 «금리가 내린 날» 만 1 ~ 3년·ST 트랜치에 참여하면 비용 2bp 뒤 −4.0bp(연 7.6건)다. 사후에 알고 골라도 −1.3bp 다.
- 판정은 폐기다. 기본 양보가 0 근처라 덜 보정된 몫(1 ~ 3bp)이 비용을 넘지 못한다. 금리가 오르던 날 미매각이 12% 에서 21% 로 느는 것(Holm 0.008)은 응찰 행동에 대한 사실로 남긴다.
가설과 결론
채권 데스크는 주금공 MBS 입찰에 응찰해 돈을 벌 수 있는지 묻는다. 같은 날 앞선 실험은 «참여만 해서는» 1 ~ 3년 트랜치의 양보가 비용을 넘지 않는다고 보였다. 이 실험은 입찰 규칙 자체의 틈, 곧 기준금리가 3일 평균이라는 점을 노린다.
| 가설 | 내용 | 값 | Holm p | 판정 |
|---|---|---|---|---|
| H570 | 보정 계수 β > 0 | 0.14(t 1.01) | 0.31 | 미지지 |
| H571 | β < 1(덜 보정) | 1 − β = 0.86(t 6.13) | < 0.001 | 지지 |
| H572 | 1 ~ 3년·ST, 금리 내린 날 − 오른 날 양보 차 > 0 | +3.07bp(82 대 81) | 0.16 | 미지지 |
| H573 | 1 ~ 3년·ST, 사전 Δbex < −1bp 참여 net5 > 0 | −4.00bp(76) | 1.00 | 미지지 |
| H574 | 미매각 확률의 Δb 계수 > 0 | +0.144(z 2.87) | 0.008 | 지지 |
판정은 거래 규칙(H573)으로 한다. H573 은 확인 구간(2024 ~)에서도 −8.1bp 이고 연 7.6건이라 빈도 조건에도 못 미친다. H572 는 앞선 실험의 탐색에서 같은 갈래를 본 뒤 등록한 가설이다.
용어와 기호
- 주금공 MBS
- 한국주택금융공사가 정책 주택담보대출을 묶어 발행하는 주택저당증권
- 기준금리
- 입찰일 D 를 포함한 3영업일(D−2, D−1, D) 국고채 시가평가 기준수익률의 평균. 발행금리 = 기준금리 + 낙찰 스프레드
- Kj
- 기준 만기 국고 민평의 D+j 값. 기준 만기는 원칙적으로 트랜치 만기이고 초기 회차의 7·15·20년은 더 짧은 국고다
- 사후 Δb
- K0 − (K−2 + K−1 + K0)/3, bp. 입찰일 종가가 기준금리보다 얼마나 높은가. 입찰 마감 뒤에 확정된다
- 사전 Δbex
- (K−1 − K−2)/3, bp. 입찰일 금리가 전날과 같다고 둔 Δb. 입찰 전날 종가에 안다
- β(보정 계수)
- 낙찰 스프레드를 Δb, 실링, 만기·연도 고정효과에 회귀한 Δb 계수. 1 이면 응찰자가 Δb 를 스프레드로 완전히 보정한다
- 실링
- 주관사단이 입찰 전날 정하는 가산금리 상한
- 미매각
- 응찰이 모자라 주관사단이 실링에 인수한 트랜치(비고 «미매각» 또는 응찰률 1배 미만)
- 묶음 B
- 1 ~ 3년 일반 트랜치와 모든 ST(콜 없는) 트랜치. 유통 대리 곡선이 맞는 묶음
- Hk(헤지 양보)
- [발행금리 − 국고(D)] − [MBS 곡선(D+k) − 국고(D+k)], bp. 낙찰 수익률로 사서 입찰일 종가에 국고로 헤지하고 k 영업일 뒤 유통 스프레드로 나갈 때의 이익
- netk
- Hk − 2bp(판정 비용)
- 회차 군집
- 같은 회차 트랜치끼리 닮은 점을 감안한 표준오차와 부트스트랩(회차를 묶음으로 재표집)
- Holm 보정
- 여러 가설을 함께 시험할 때 p 값을 가설 수에 맞춰 키워 우연한 통과를 막는 방법
자료
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 주금공 MBS 입찰 원장(같은 날 만든 원장 실험) | 2016-01 ~ 2026-10 | 회차 × 트랜치 | 낙찰, 실링, 전회 낙찰, 발행금리, 기준 만기, 미매각 |
| 민평 국고 곡선 | 2016 ~ 2026-11-03 | 일 | Kj, Δb, 헤지 다리 |
| 민평 주금공 MBS 선순위 AAA 곡선 | 같은 기간 | 일 | 묶음 B 의 유통 대리 |
일반·ST 회차, 낙찰이 있고 은행 비경쟁·스왑이 아닌 트랜치 1,879개(242회차, 묶음 B 707개)다. 사후 Δb 표준편차 2.7bp, 사전 Δbex 1.2bp, 둘의 상관 0.38 이다.
방법
- 낙찰 스프레드를 사후 Δb, 실링, 만기·연도 고정효과에 회귀해 β 를 얻는다(회차 군집 표준오차).
- 묶음 B 의 헤지 양보 H5 를 사후 Δb 로 나눠 비교한다.
- 입찰 전날 Δbex < −1bp 인 묶음 B 트랜치에만 참여하는 규칙의 net5 를 잰다.
- 미매각 여부를 Δb, 실링 − 전회 낙찰, 발행액 로그, 만기·연도 고정효과로 로지스틱 회귀한다.
결과
응찰자의 보정
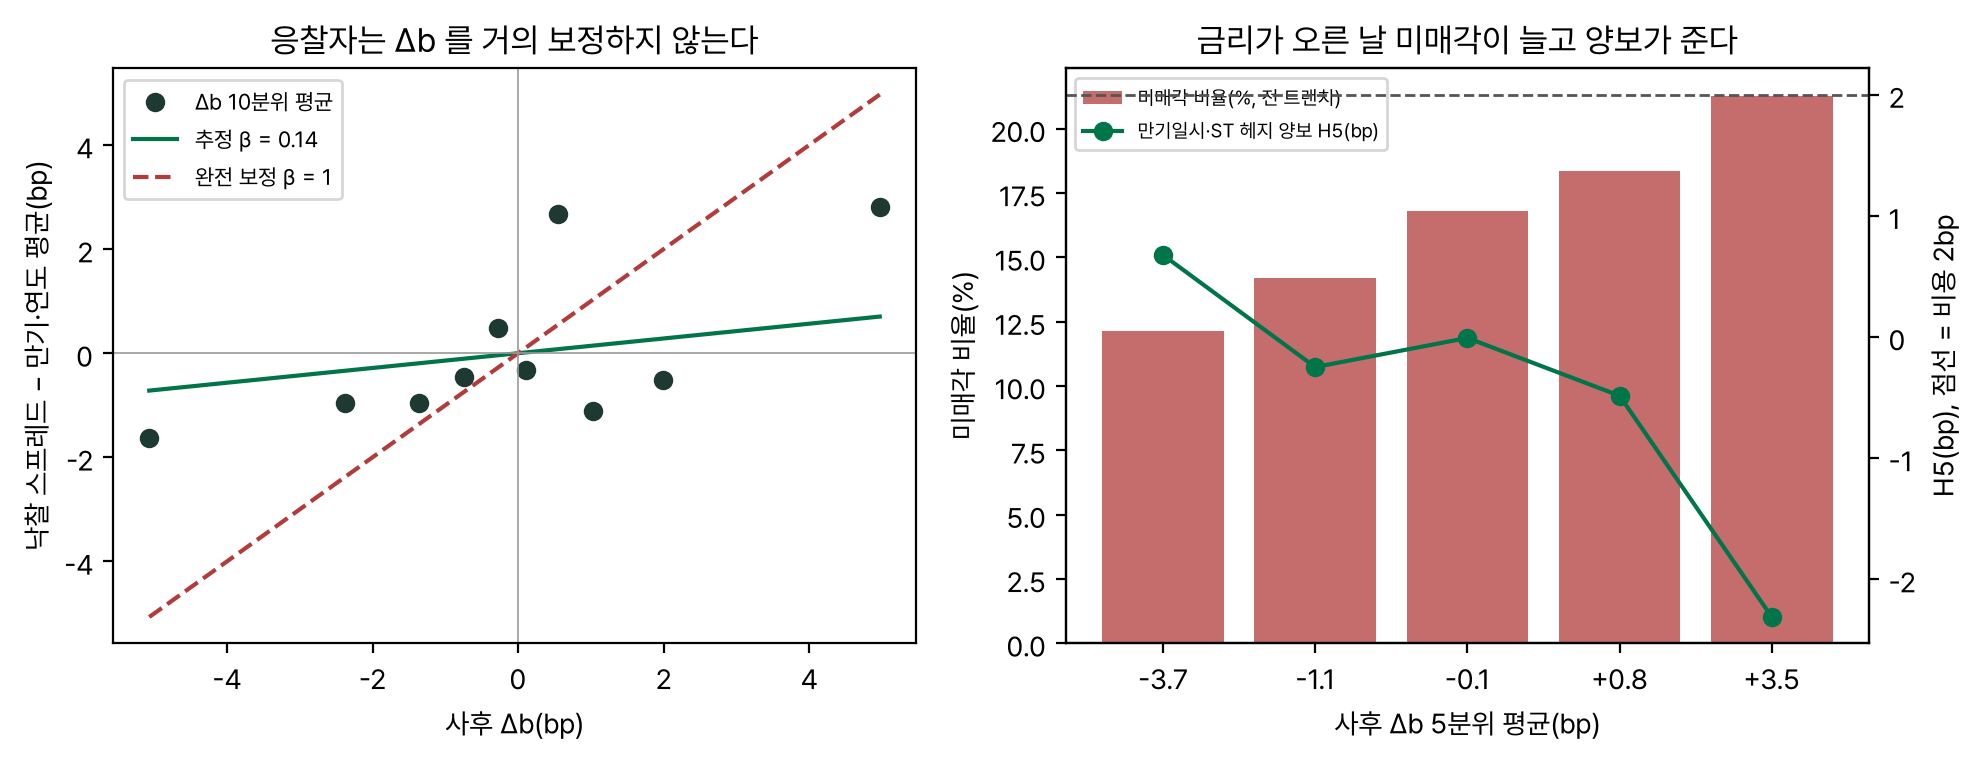
응찰자는 금리가 오르던 날에도 스프레드를 거의 올리지 않는다. 그래서 그런 날 발행금리는 시장보다 낮고(비싸게 산다), 금리가 내리던 날은 시장보다 높다(싸게 산다). 2bp 움직임마다 약 1.7bp 가 보정되지 않는다. 대신 금리가 오르던 날은 응찰이 줄어 미매각이 12.1% 에서 21.3% 로 는다(하위 대 상위 5분위).
전회 낙찰을 통제하면 β 가 0.74(t 2.2)로 커진다. 실링이 전날까지의 금리 움직임을 이미 반영해 Δb 몫을 먹는다는 뜻으로 읽는다. 1 ~ 3년·ST 트랜치는 β 0.45(t 2.8)로 콜옵션부(0.13)보다 더 보정한다.
참여 규칙
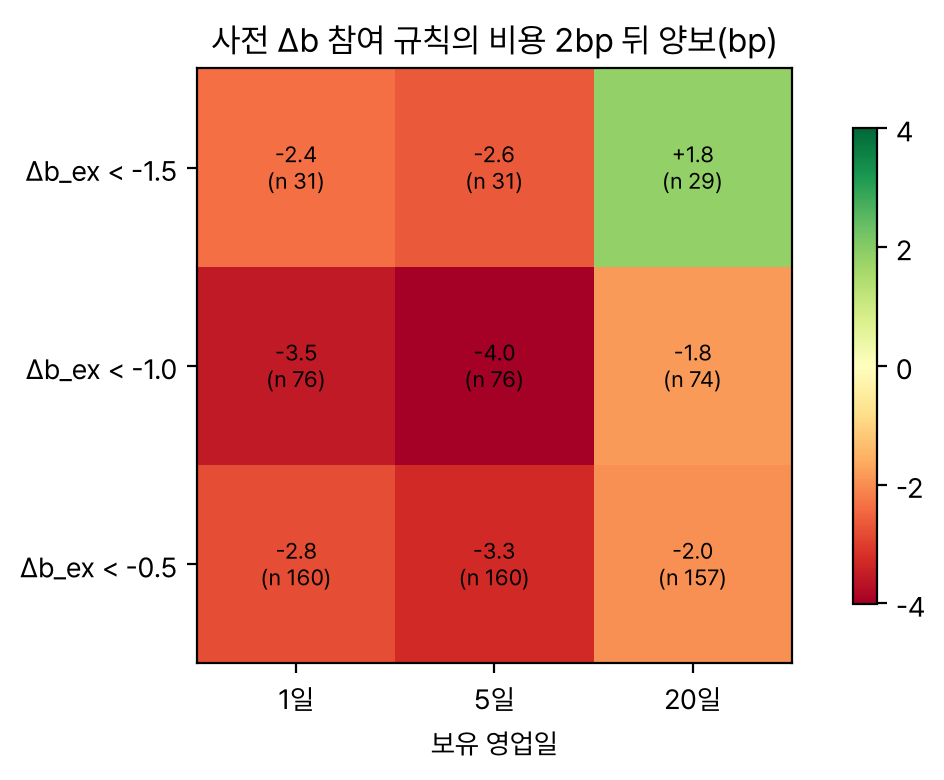
| 규칙 | net5 | n |
|---|---|---|
| 무조건 참여 | −2.44bp | 707 |
| 무작위 참여(같은 76건, 2,000회) | −2.43bp(90% −3.67 ~ −1.13) | 76 |
| 사전 Δbex < −1bp(H573) | −4.00bp | 76 |
| 사후 Δb < −2bp(상한, 입찰일 종가를 알고 고름) | −1.27bp | 82 |
사전 정보로 고르면 무작위보다도 나쁘다(무작위 분포 하위 2%). 입찰일 종가까지 알고 고르는 상한조차 비용 2bp 를 넘지 못한다.
비교와 진단
- 크기: 금리가 2bp 이상 내린 날의 1 ~ 3년·ST 양보는 비용 전 +0.73bp 다. 기본 양보가 −0.4bp 라 덜 보정된 몫을 더해도 2bp 를 넘지 못한다.
- 사전 정보의 약함: Δb 의 대부분은 입찰일 당일 움직임이 만든다. 전날까지의 정보(Δbex)는 사후 Δb 와 상관 0.38 이다.
- 연도: Δbex 신호의 양보는 2022(+1.4bp)만 양이고 2024 ~ 2026 은 −5 ~ −9bp 다. 2024 년부터 대리 곡선이 공사채 AAA 와 갈라진 것과 겹친다.
- 정의: 이틀 변화(K0 − K−2)로 재면 β 0.06, 사전 Δbex 로 재면 −0.05, 충격 구간을 빼면 0.16, 확인 구간만 0.04 다. 회차끼리 Δb 를 섞은 귀무에서 β 의 90% 구간은 −0.20 ~ +0.20 이다.
해석
입찰 규칙에는 틈이 있다. 응찰자는 3일 평균화를 거의 보정하지 않는다. 그러나 1 ~ 3년·ST 트랜치에서는 그 틈이 비용보다 작고, 입찰 전에 미리 알 수 있는 부분은 더 작다. 이 틈만으로 응찰 전략을 세울 수 없다. 금리가 오르던 날 미매각이 는다는 사실은 미매각 예측과 응찰 스프레드 예측의 특징으로 넘긴다.
한계
- 유통 가격이 버킷 곡선 대리라 양보 결론은 1 ~ 3년·ST 로만 냈다. 콜옵션부는 종목 민평이 생기면 다시 잰다.
- 기준금리를 금투협 시가평가 대신 민평 3사 곡선으로 계산했다.
- 사후 Δb 는 응찰 시점 정보가 아니다. 응찰 시각의 장중 국고 금리를 쓰지 않았다.
- 미매각 회귀는 전회 낙찰이 있는 1,325트랜치(167회차)만 쓴다.
다음에 해 볼 것
- 콜옵션부(β 0.13, 보정이 가장 약함)의 Δb 갈래 양보를 종목 민평으로 다시 잰다.
- «실링 − 전회 낙찰» 과 Δbex 의 차로 실링이 금리를 덜 따라온 회차를 골라 낙찰 − 실링 을 예측한다.
실험 설정
- 기간2016-01 ~ 2026-10 입찰, 민평 2026-11-03 까지
- 대상일반·ST, 기본 만기, 낙찰 있음, 은행 비경쟁·스왑 제외
- 보정 회귀낙찰 ~ 사후 Δb + 실링 + 만기·연도 고정효과, 회차 군집 표준오차
- 참여 규칙묶음 B, 사전 Δbex < −1bp, 입찰일 종가 국고 헤지, 5영업일 뒤 청산, 비용 2bp
- 격자문턱 −0.5, −1, −1.5bp × 보유 1, 5, 20일 × 비용 1, 2, 4bp
- 미매각 회귀로지스틱, Δb, 실링 − 전회 낙찰, 발행액 로그, 만기·연도 고정효과
- 검정회차 군집 부트스트랩 5,000회, seed 199, Holm 다섯 개
- 정본 런20261104T164859_main