세 줄 요약
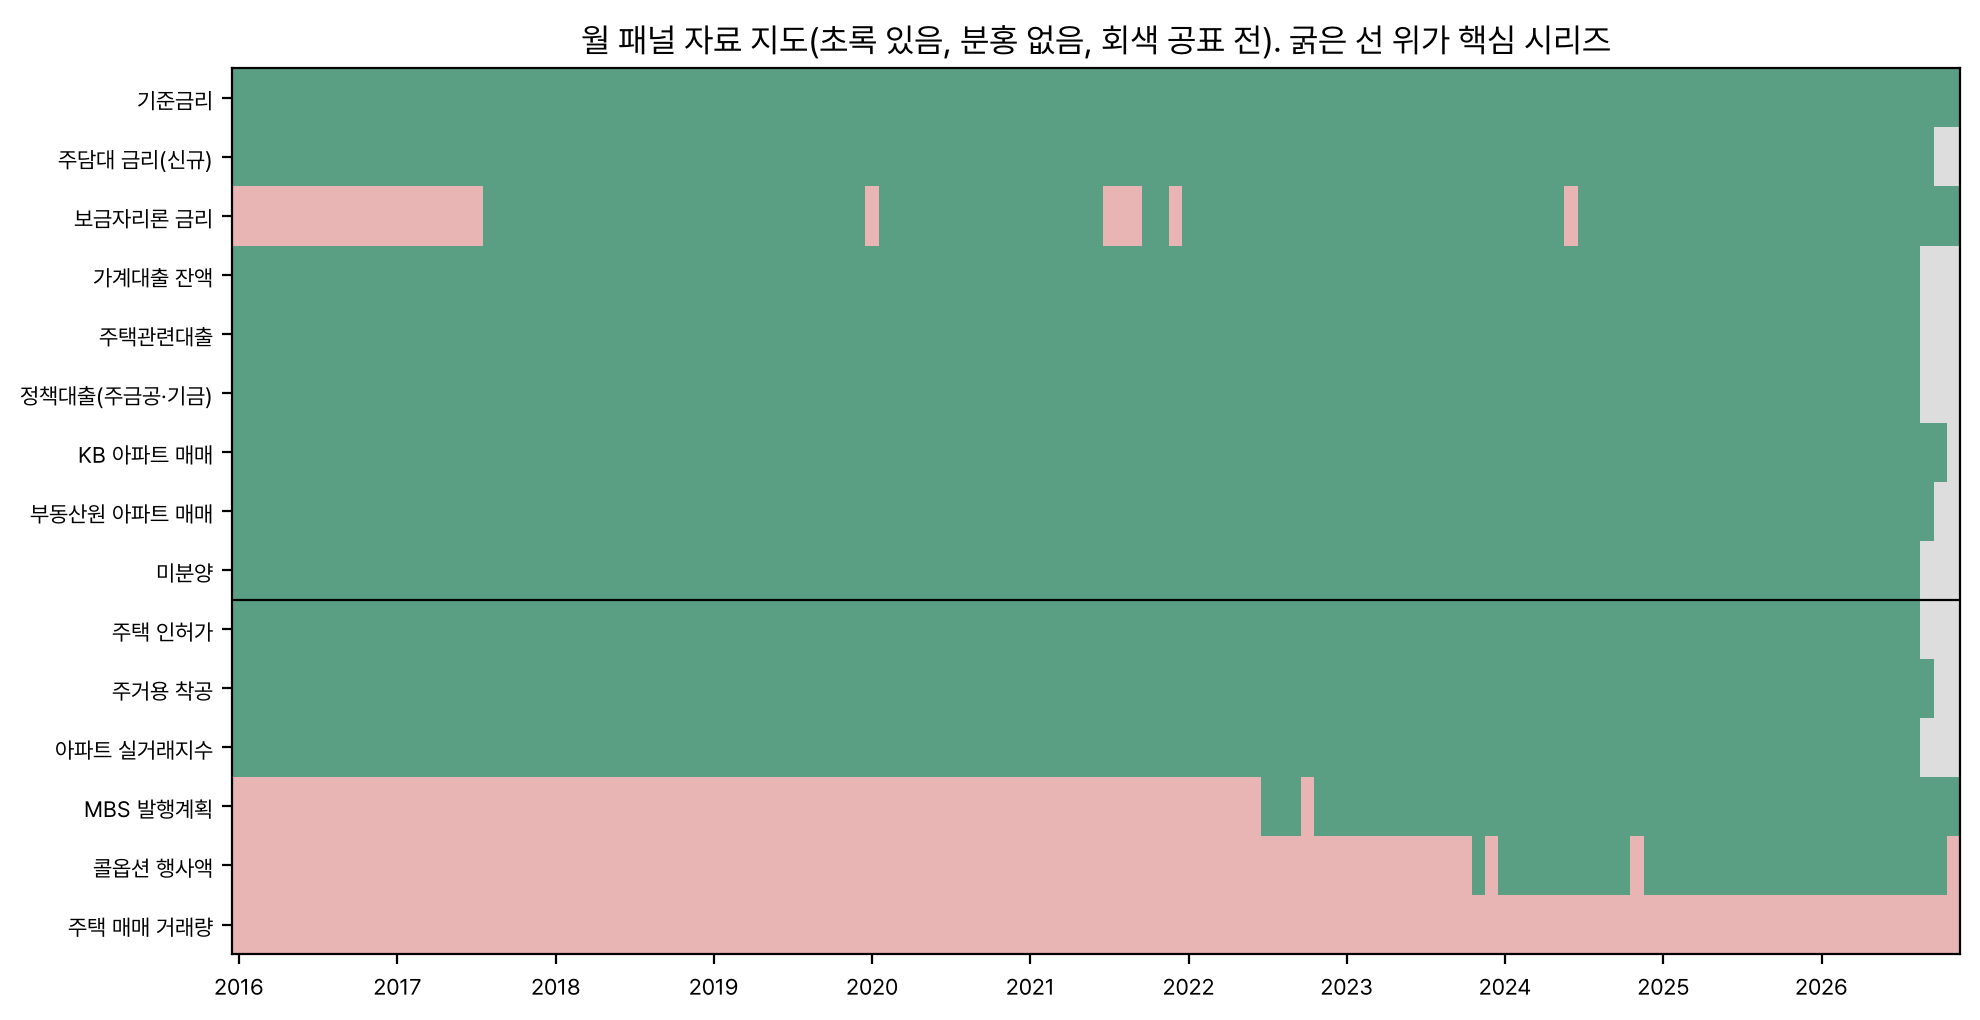
- 한국은행 ECOS 21개 시리즈와 K-MBS 뉴스레터 129호에서 뽑은 보금자리론 금리 등으로 3,083행 패널을 만들었다. 핵심 9개 중 8개는 2016-01 이후 결측 0%, 보금자리론 금리는 19.1% 비었고 주택 매매 거래량은 받지 못했다.
- 결정일마다 패널을 잘라 라벨을 다시 계산하는 절단 검사에서 실시간 라벨 위반 0/1,052, 일부러 누설시킨 라벨은 163/1,055 가 걸렸다. 공표된 값만 쓰는 국면 라벨은 만들 수 있고, 그 사실을 검사로 증명했다.
- 다만 실시간 주담대 금리 추세는 사후 추세와 43.8% 달라 공표 시차(두 달)가 라벨을 크게 바꾼다. 공급 국면도 정책 사건을 두 달 늦게 잡아 사전등록한 정책 창 검정은 p 0.10 으로 미달이다.
가설과 결론
주금공 MBS 의 발행량과 조기상환은 주택 거래, 주담대 금리 대비 보금자리론 금리, 정책(안심전환, 특례보금자리)이 함께 정한다. 그런데 이런 주택 자료는 한두 달 늦게 공표되므로, 입찰 전날 국면을 판단할 때 사후 추세를 쓰면 미래 정보가 섞인다. 이 실험은 값마다 공표일을 붙인 패널을 만들고, 그 시점까지 공표된 값만으로 국면 라벨을 만들 수 있는지, 그 라벨이 쓸 만큼 지속적이고 갈리는지를 미리 정한 여섯 가설로 쟀다. 자료 실험이라 매매 규칙과 손익은 없다.
| 가설 | 내용 | 예측 | 결과 | 판정 |
|---|---|---|---|---|
| H606 | 핵심 9개 시리즈 결측률 < 5%(2016-01 ~ 공표된 마지막 달) | ECOS 0%, 보금자리론 15 ~ 30% | ECOS 8개 0%, 보금자리론 19.1%, 거래량 미수집 | 부분 통과 |
| H607 | 모든 값에 가용일 | 100% | 3,083/3,083 | 통과 |
| H608 | 실시간 라벨 누설 0건, 사보타주 라벨 > 0건 | 0, > 10% | 0/1,052, 163/1,055 | 통과 |
| H609 | 실시간 대 사후 불일치 ≥ 10%(한 차원 이상) | 10 ~ 30% | P 15.4%, R 43.8%, S 18.5% | 통과 |
| H610 | 국면 지속 ≥ 3개월, 입찰 회차에서 10% 넘는 상태 둘 이상 | 3 ~ 8개월 | 4, 3, 7개월, 상태 3, 3, 3 | 통과 |
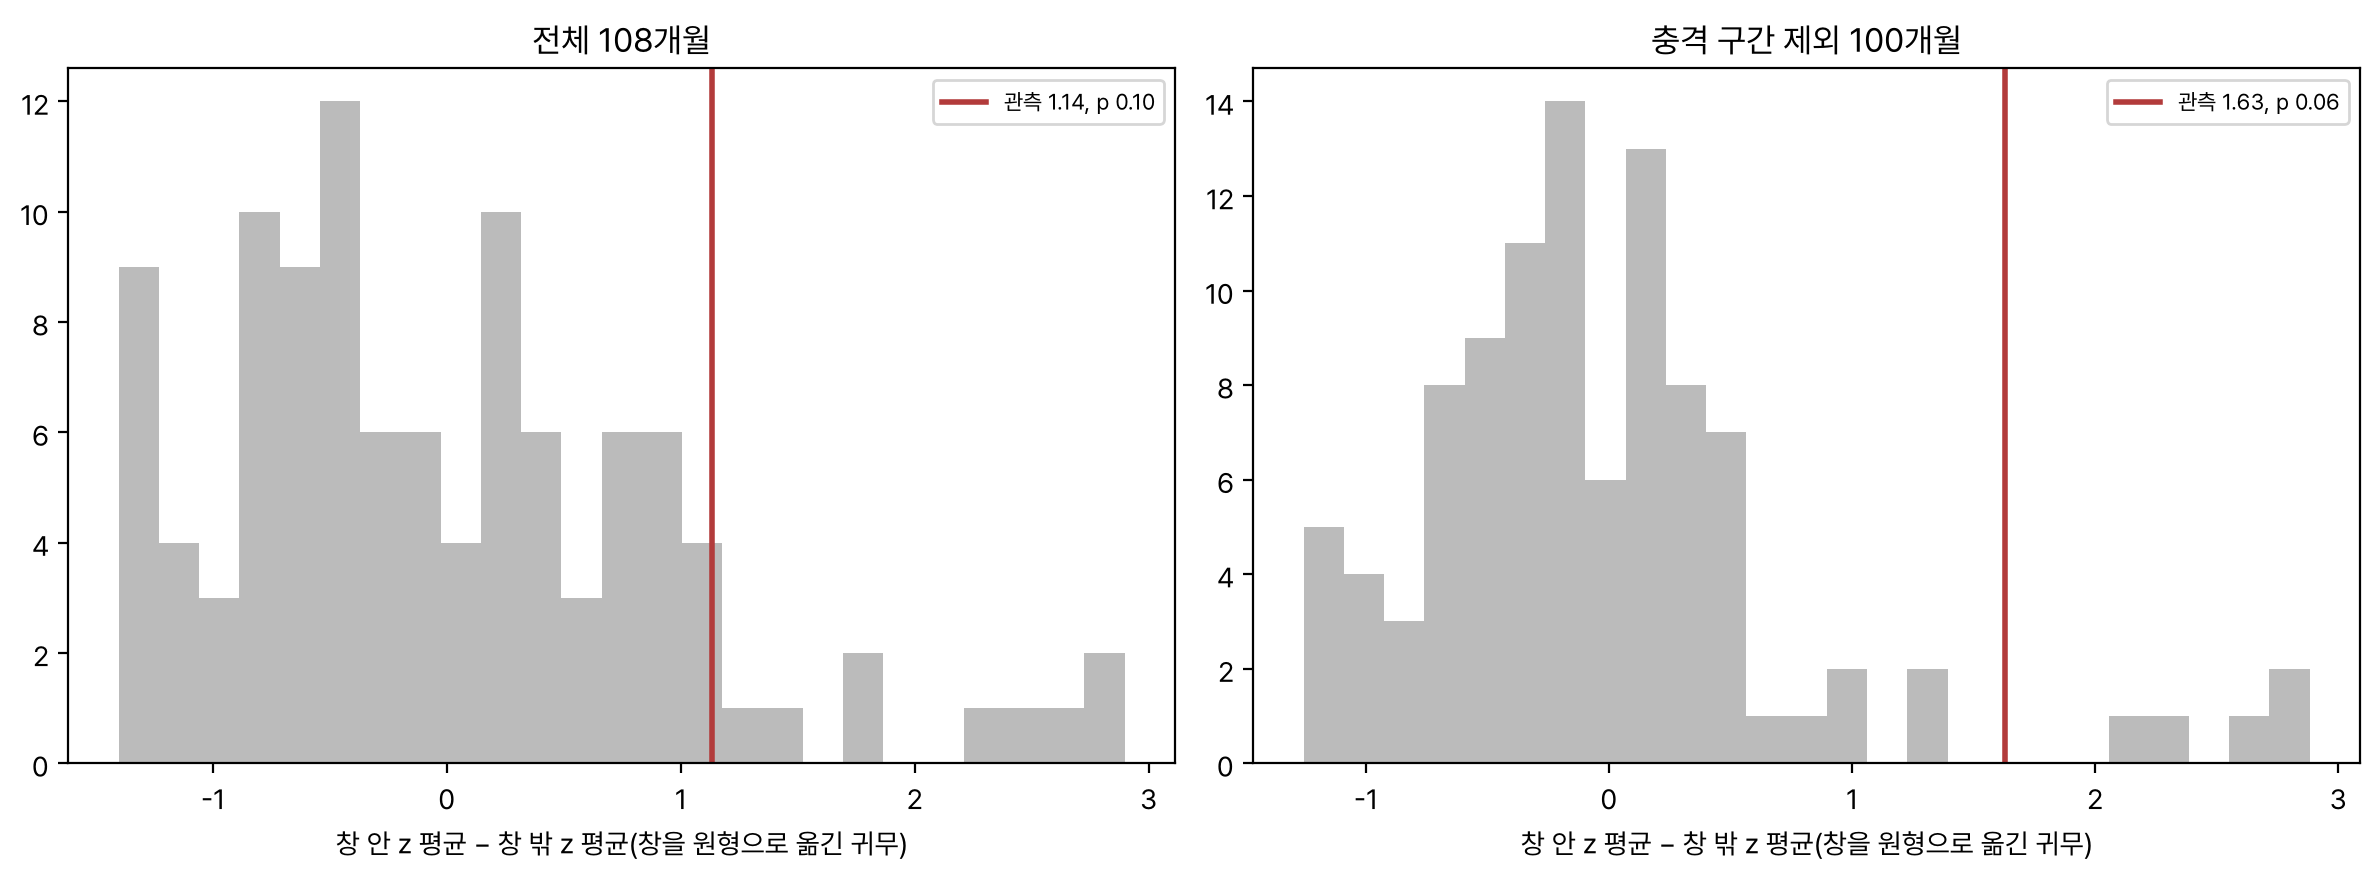
| H611 | 정책 창 안 공급 z > 창 밖, 순열 p < 0.05 | +0.5 이상 | +1.14, p 0.102 | 미달 |
판정 규칙은 사전등록대로 «전부 통과면 보류(자료, 통과), 일부 미달이면 보류(자료, 부분)» 다. 판정은 보류(자료, 부분)이다. 패널과 라벨은 다음 실험이 쓸 수 있으나, 보금자리론 금리 앞부분과 거래량이 비고 공급 라벨이 늦다는 점을 알고 써야 한다.
용어와 기호
- 기준월 m
- 값이 가리키는 달. 9월 주담대 금리의 기준월은 9월이다
- 가용일 avail
- 그 값을 처음 알 수 있었다고 보는 날. 관측(뉴스레터 게시일)이거나 보수적 공표 규칙(예: 기준월 + 2개월 1일)이다
- 결정일 d
- 라벨을 매기는 날. 각 달 마지막 영업일 130개와 MBS 입찰일 전 영업일(D−1) 243개
- as-of 값 x(d)
- avail ≤ d 인 값 가운데 기준월이 가장 늦은 값. 그 기준월을 m*(d) 로 쓴다
- 주택가격 추세 P
- KB 아파트 매매가격지수(전국)의 3개월 변화율 I(m*)/I(m*−3) − 1. +0.5% 초과 «상승», −0.5% 미만 «하락», 그 밖 «보합»
- 주담대 금리 추세 R
- 예금은행 주택담보대출 금리(신규취급)의 3개월 변화. +15bp 초과 «상승», −15bp 미만 «하락», 그 밖 «보합»
- 공급 국면 S
- 주금공과 주택도시기금 정책대출 잔액의 3개월 순증을, d 에 알 수 있는 직전 36개월(최소 24) 순증으로 표준화한 z. +1 초과 «확대», −1 미만 «축소», 그 밖 «평시»
- 사후 라벨
- 같은 정의를 공표 시차 없이 결정일이 속한 달의 값으로 계산한 것(미래 정보를 쓴 비교 기준)
- 사보타주 라벨
- 가용일 대신 기준월 말일을 쓴 일부러 틀린 라벨. 누설 검사가 이것을 잡아야 검사가 작동한다고 본다
- 절단 검사
- 결정일 d 마다 패널을 avail ≤ d 인 행만 남겨 라벨을 다른 코드로 처음부터 다시 계산하고, 저장된 라벨과 다르면 위반으로 센다
- 정책 창 W
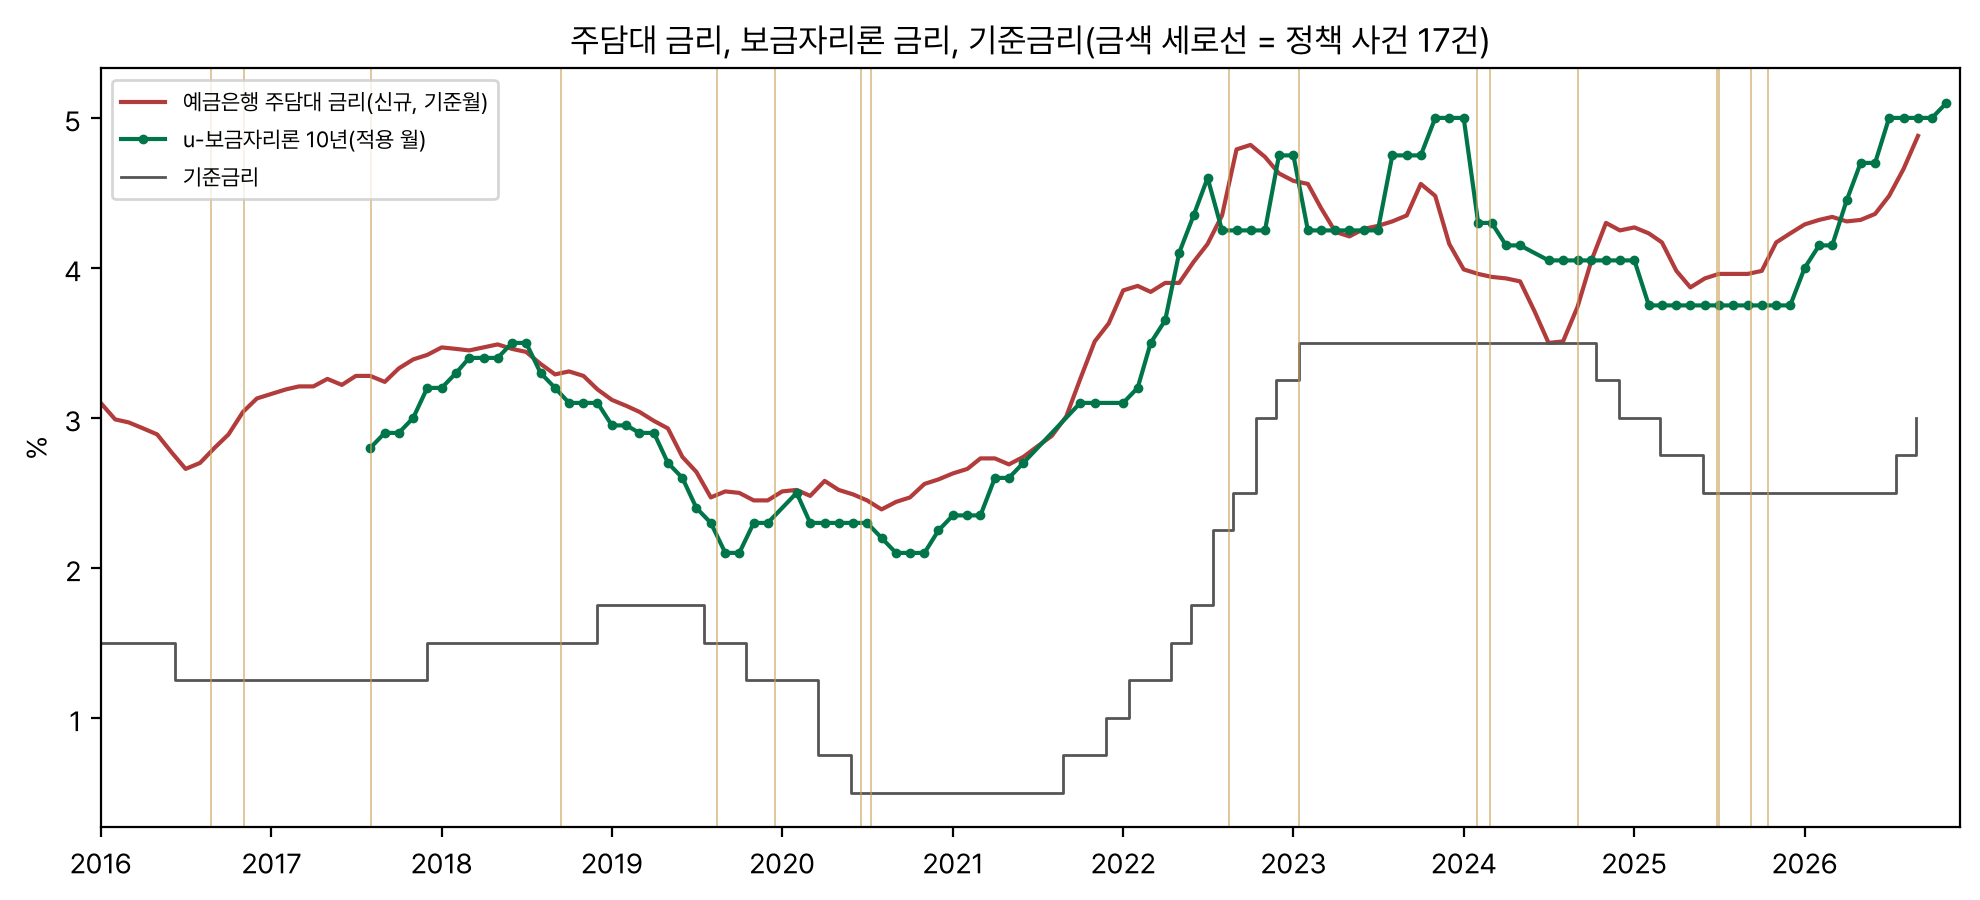
- 공급을 늘린 정책의 발표일부터 취급 종료까지: 서민형 안심전환 2019-08-14 ~ 12-31, 우대형 안심전환 2022-08-16 ~ 12-31, 특례보금자리론 2023-01-12 ~ 2024-01-29
- 보금자리론 금리
- 주금공 고정금리 정책 주담대. 여기서는 u-보금자리론 10년 금리(아낌e 보금자리론 + 0.1%p)
- 대환 유인
- 주담대 금리 − 보금자리론 금리. 양이면 은행 대출을 보금자리론으로 갈아탈 유인이 있다
자료
| 시리즈 | 출처 | 기간 | 가용일 | 구분 |
|---|---|---|---|---|
| 주담대 금리(신규, 고정, 변동, 잔액), 가계대출 금리 | ECOS 121Y006, 121Y015 | 2014-01 ~ 2026-09 | m + 2개월 1일 | 핵심(신규) |
| 가계대출, 주택관련대출, 정책대출, 전세자금대출 잔액 | ECOS 151Y005 | 2014-01 ~ 2026-08 | m + 2개월 20일 | 핵심(앞 셋) |
| KB 아파트 매매(전국, 서울), 총지수, 아파트 전세 | ECOS 901Y062, 901Y063 | 2014-01 ~ 2026-10 | m + 1개월 10일 | 핵심(전국 아파트) |
| 부동산원 아파트 매매(전국) | ECOS 901Y093 + 901Y149 이음 | 2014-01 ~ 2026-09 | m + 2개월 1일 | 핵심 |
| 부동산원 아파트 실거래가격지수(전국, 수도권) | ECOS 901Y089 | 2014-01 ~ 2026-08 | m + 3개월 1일 | 보조 |
| 미분양, 주택 인허가, 주거용 착공 연면적 | ECOS 901Y074, 901Y105, 901Y103 | 2014-01 ~ 2026-08/09 | m + 2개월 10일 | 핵심(미분양) |
| 한은 기준금리(일) | ECOS 722Y001 | 2014-01 ~ 2026-11 | 결정 다음 날 | 핵심 |
| 보금자리론 금리(u 10년) | K-MBS 뉴스레터 | 2017-08 ~ 2026-11 | 게시일(관측) | 핵심 |
| 다음 달 MBS 발행계획, 월 콜옵션 행사액 | K-MBS 뉴스레터 | 2022-07 ~, 2023-11 ~ | 게시일(관측) | 보조 |
| 주택 매매 거래량 | 없음 | 미수집 | 핵심(빈 열) | |
| 정책 사건 17건 | 수기 목록 | 2016-08 ~ 2025-10 | 발표일 | 핵심 |
공표 규칙은 실제 관행보다 늦게 잡았다(보수). 예를 들어 은행 가중평균금리는 기준월 다음 달 말에 공표되므로 «다음다음 달 1일» 로 둔다. 2026-11-04 현재 ECOS 의 마지막 기준월과 대조하면 규칙상 공표됐어야 하는데 없는 달은 0개다. 부동산원 지수는 2021.06 기준 표와 2026.06 기준 표를 겹친 46개월 비의 중앙값 1.0417(범위 1.0407 ~ 1.0424)로 이었다. 보금자리론 금리는 뉴스레터 형식이 네 번 바뀌어 월별 표, 금리현황 표, 본문 숫자, 아낌e 금리 + 0.1%p 의 네 방법으로 읽었다. 같은 달 값이 둘이면 늦게 게시된 것을 쓰고 가용일도 그 날로 잡았다.
방법
- 수집. ECOS 는 정식 키가 없어 공개 sample 키로 10행씩 넘겨 받았다. 뉴스레터는 게시판 목록에서 글 번호, 제목, 게시일을 읽고 PDF 를 받아 본문에서 금리, 발행계획, 콜옵션 행사액을 정규식으로 뽑았다.
- 패널. 한 행이 «시리즈, 기준월, 값, 가용일, 가용일 종류, 출처» 인 긴 형식으로 저장했다.
- 라벨. 결정일마다 as-of 값으로 P, R, S 를 매긴다(벡터 경로). 같은 정의를 사후 기준과 사보타주 기준으로도 매긴다.
- 누설 검사. 절단 경로(다른 코드)로 다시 계산해 벡터 경로와 맞대고, 쓰인 입력의 가용일이 결정일 뒤인 경우도 따로 센다. 사보타주 라벨에도 같은 검사를 돌려 검사가 누설을 잡는지 확인한다.
- H611 검정. 월말 실시간 z 를 정책 창 안과 밖으로 나눠 평균 차를 재고, 창 표시를 원형으로 1 ~ 107칸 옮긴 귀무(모든 이동) 분포에서 한쪽 p 를 낸다.
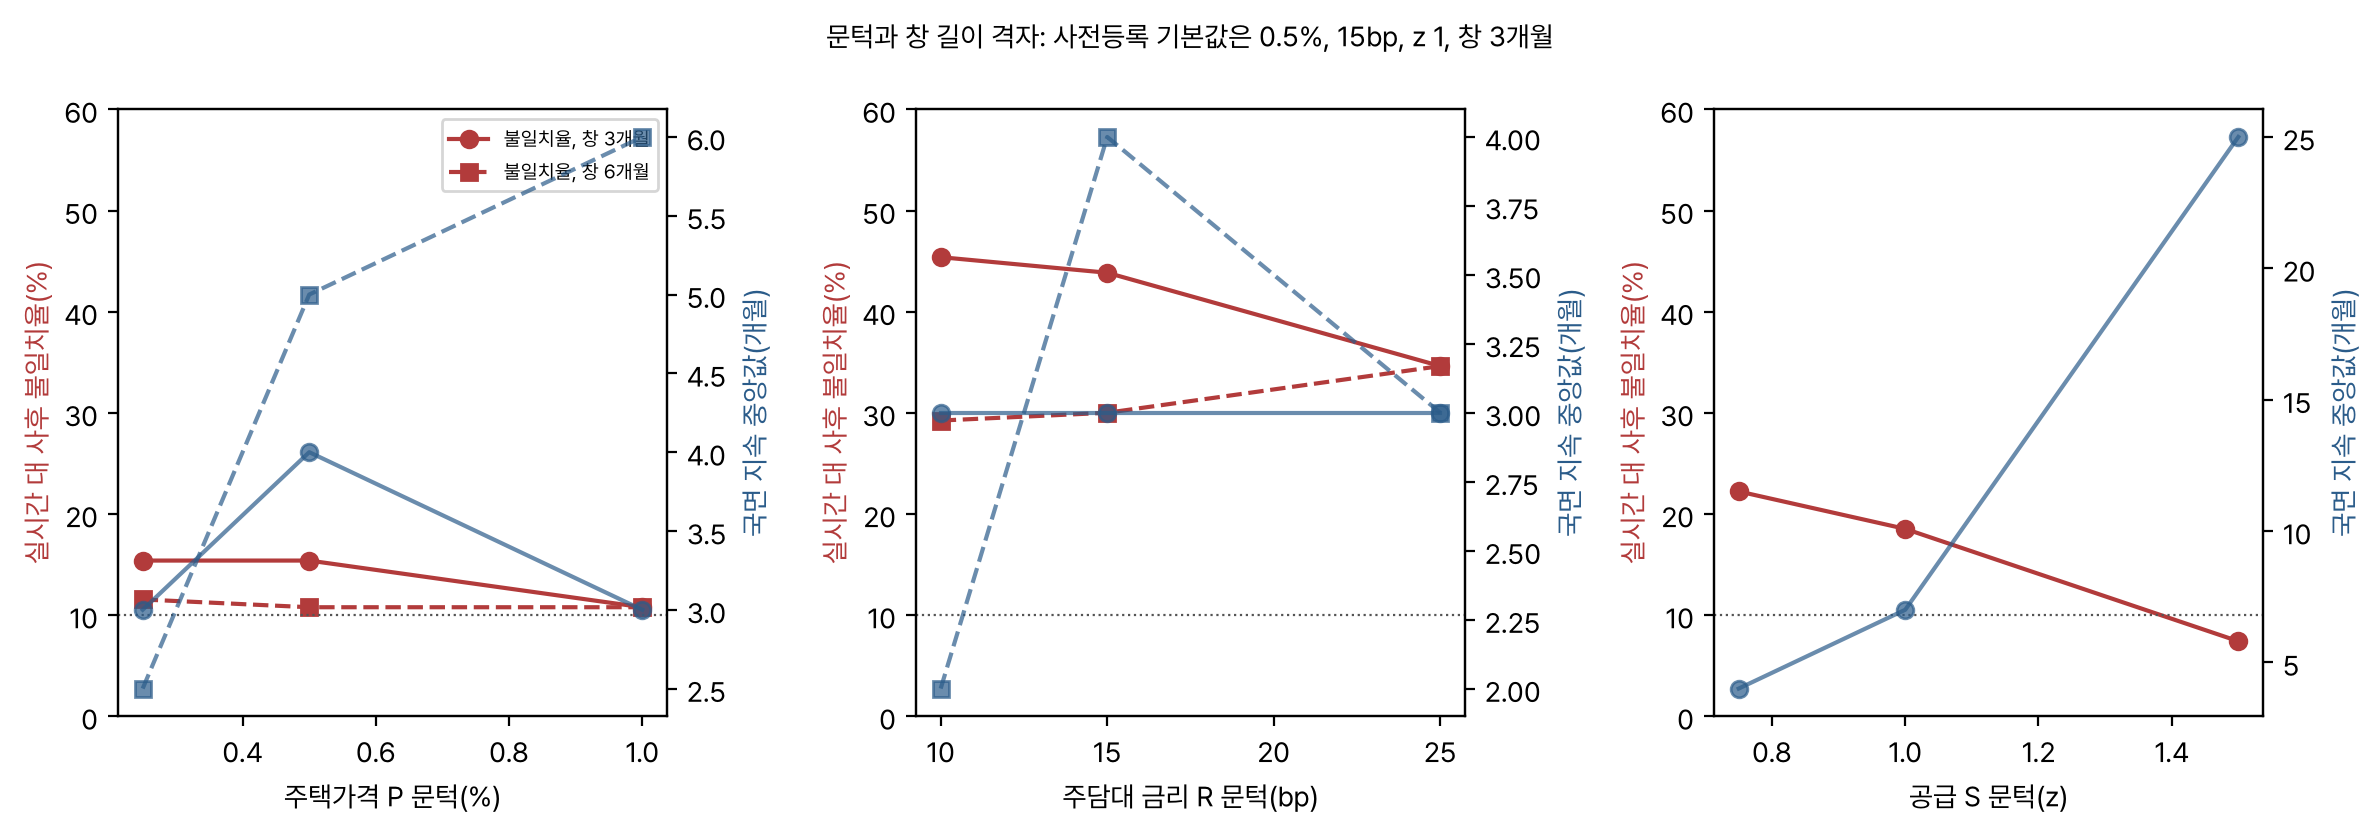
- 강건성. 문턱과 창 길이 격자, 가용일 +1개월, 부동산원판 P, 발견(2016 ~ 2023)과 확인(2024 ~) 분할, 충격 구간(2020-03 ~ 06, 2022-09 ~ 12) 제외를 사전등록했다.
결과
결측과 공표 시차
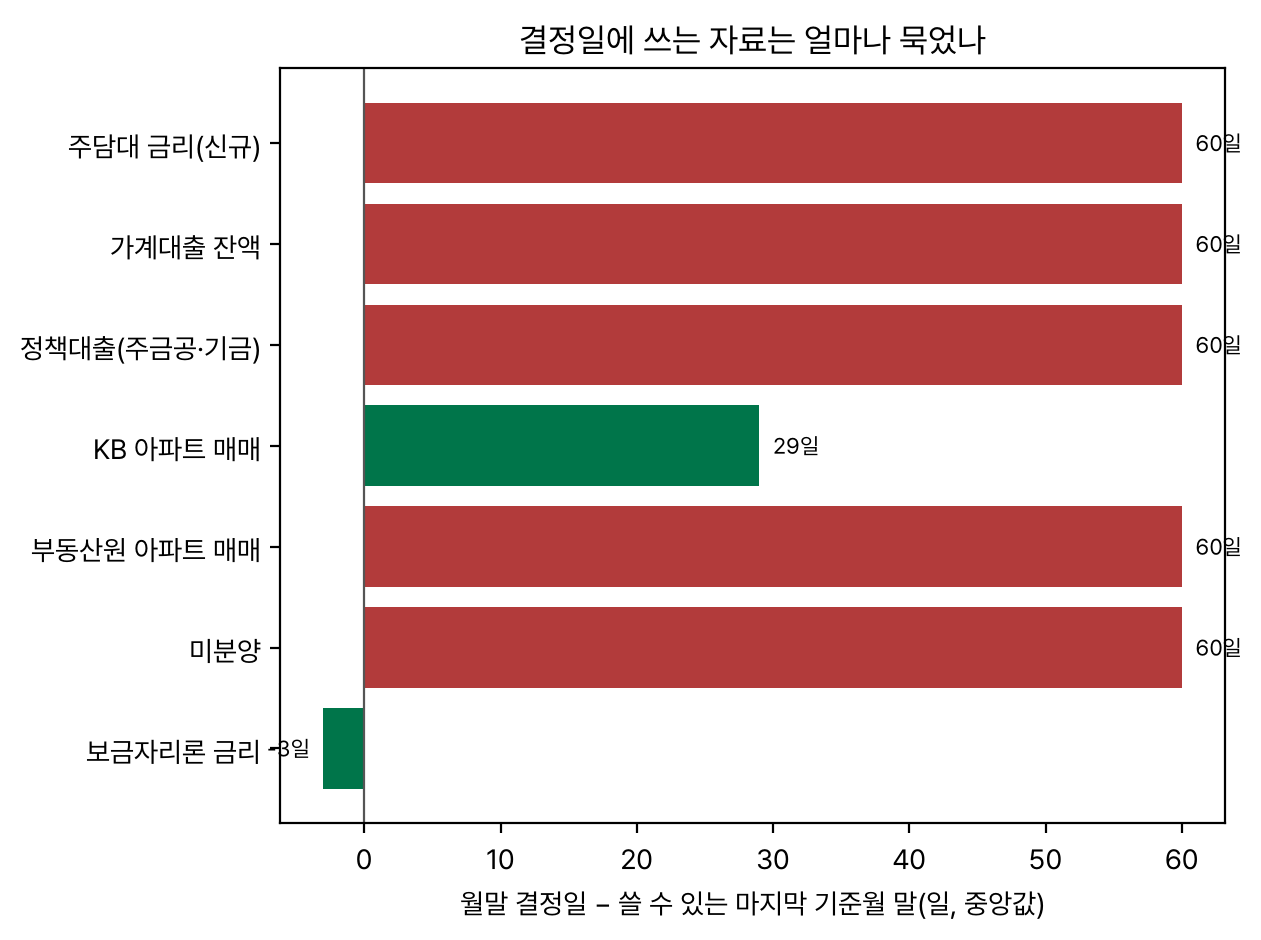
핵심 9개 가운데 ECOS 8개는 2016-01 부터 공표된 마지막 달까지 결측 0%다. 보금자리론 금리는 131개월 중 25개월(19.1%)이 비어 문턱 5% 를 넘는다. 2016-01 ~ 2017-07 의 19개월은 뉴스레터가 없어서, 나머지 6개월(2020-01, 2021-07 ~ 09, 2021-12, 2024-06)은 본문이 비었거나 금리 숫자가 없어서다. 결정일에 쓰는 자료의 나이는 ECOS 월 시리즈가 대부분 60일, KB 가 29일이다. 보금자리론 금리는 적용 월이 시작되기 전에 게시돼 −3일이다.
누설 검사
월말 130개와 입찰 D−1 243개 결정일, 차원 셋에서 비교 가능한 1,052건을 절단 경로로 다시 계산했다. 위반은 0건, 결정일 뒤에 공표된 입력을 쓴 경우도 0건이다. 같은 검사를 사보타주 라벨에 돌리면 1,055건 중 163건(15.5%)이 걸린다. 검사는 누설을 잡을 수 있고, 실시간 라벨에는 누설이 없다. 이 검사는 공표 시점만 본다. ECOS 는 최신 수정값만 주므로 수정 누설은 따로 보아야 한다(탐색 절과 한계).
실시간 대 사후 라벨
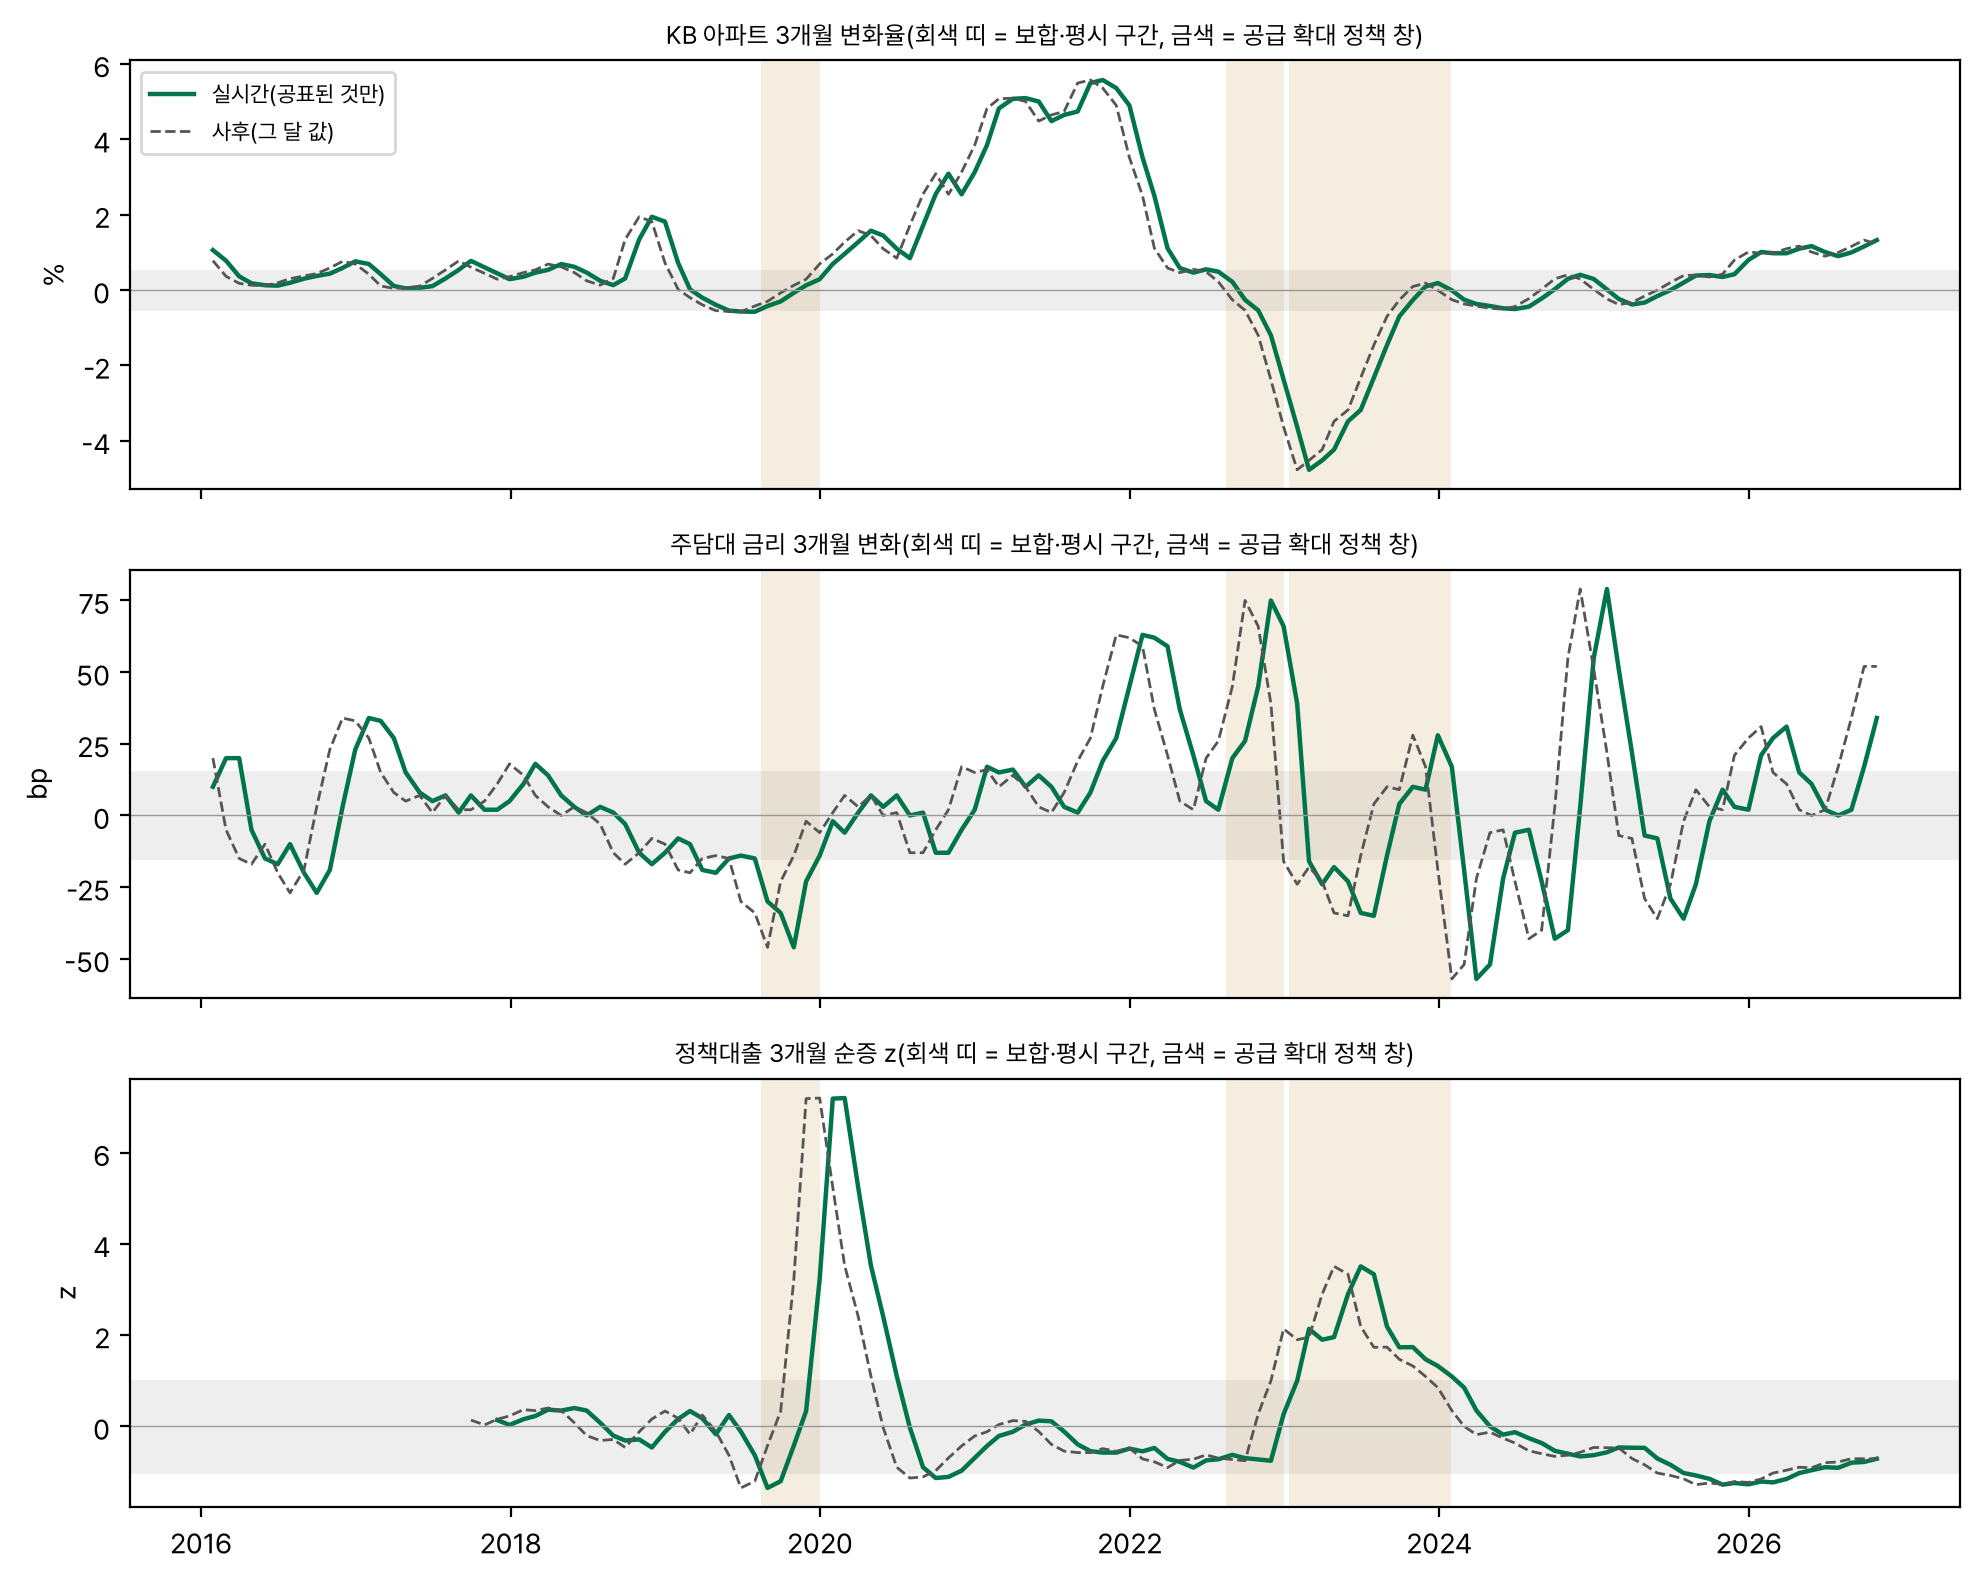
월말 결정일에서 실시간 라벨과 사후 라벨의 불일치는 주택가격 15.4%, 주담대 금리 43.8%, 공급 18.5%다. 주택가격은 KB 가 한 달 만에 나와 차이가 작고(연속값 상관 0.97), 주담대 금리는 두 달 늦은 값의 3개월 변화가 사후 추세와 상관 0.49 에 그친다. 확인 구간(2024 ~)에서는 금리가 짧은 주기로 오르내려 R 불일치가 58.8%로 커졌다(발견 구간 38.5%).
지속성과 입찰 회차 분포
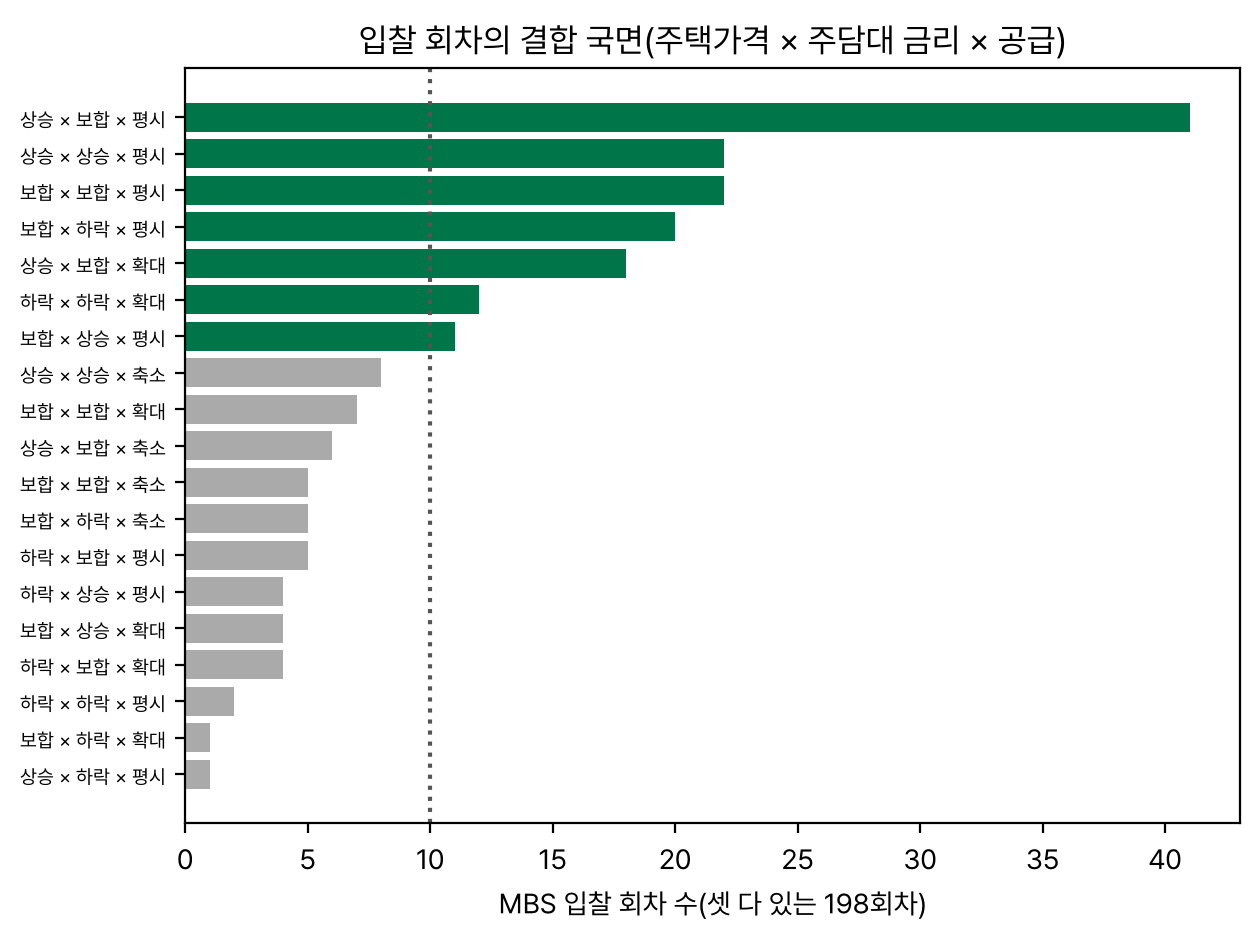
국면 지속 중앙값은 주택가격 4개월(전환 연 1.8회), 주담대 금리 3개월(연 3.4회), 공급 7개월(연 1.1회)이다. 입찰 회차 243개의 D−1 라벨은 P 상승 46.5%, 보합 42.4%, 하락 11.1%, R 보합 55.1%, 상승 25.1%, 하락 19.8%, S 평시 64.7%, 확대 23.2%, 축소 12.1% 로 세 차원 모두 세 상태가 10% 를 넘는다. S 는 정책대출 표가 2015-06 에 시작하고 z 에 24개월이 필요해 2017-10 이전 회차(18.5%)가 비어 있다. 세 차원이 다 있는 198회차는 27칸 중 19칸에 흩어지고 10회차 넘는 칸은 7개다.
공급 국면과 정책 창
정책 창 안 22개월의 실시간 z 평균은 1.05, 창 밖 86개월은 −0.08 로 차는 +1.14 다. 창을 원형으로 옮긴 귀무에서 한쪽 p 0.102 로 사전등록 문턱 0.05 를 넘지 못했다. 충격 구간을 빼면 +1.63, p 0.06 이다. 원인은 공표 시차다. 2019 안심전환 창(8 ~ 12월) 동안 실시간 z 는 아직 오르지 않았고, 정책대출 잔액이 두 달 늦게 공표되어 2020-01 ~ 03 에야 7 근처로 뛴다. 탐색으로 사후 z 를 쓰면 차 +2.30, p 0.045, 창을 2개월 늦추면 +2.23, p 0.046 이다. 공급 라벨은 정책 사건을 맞히지만 두 달 늦게 맞힌다.
강건성 격자
| 항목 | 결과 |
|---|---|
| P 문턱 {0.25, 0.5, 1.0}% × 창 {3, 6} | 불일치 10.8 ~ 15.4%, 지속 2.5 ~ 6개월 |
| R 문턱 {10, 15, 25}bp × 창 {3, 6} | 불일치 29.2 ~ 45.4%, 지속 2 ~ 4개월 |
| S z 문턱 {0.75, 1.0, 1.5} | 불일치 22.2, 18.5, 7.4%, 지속 4, 7, 25개월 |
| ECOS 가용일 +1개월 | 라벨 변화 P 15.4%, R 28.5%, S 9.3% |
| 부동산원판 P 대 KB판 P | 불일치 23.8% |
| 발견(2016 ~ 2023) / 확인(2024 ~) | P 17.7 / 8.8%, R 38.5 / 58.8%, S 20.3 / 14.7% |
탐색: 주담대 추세를 제때 아는 법
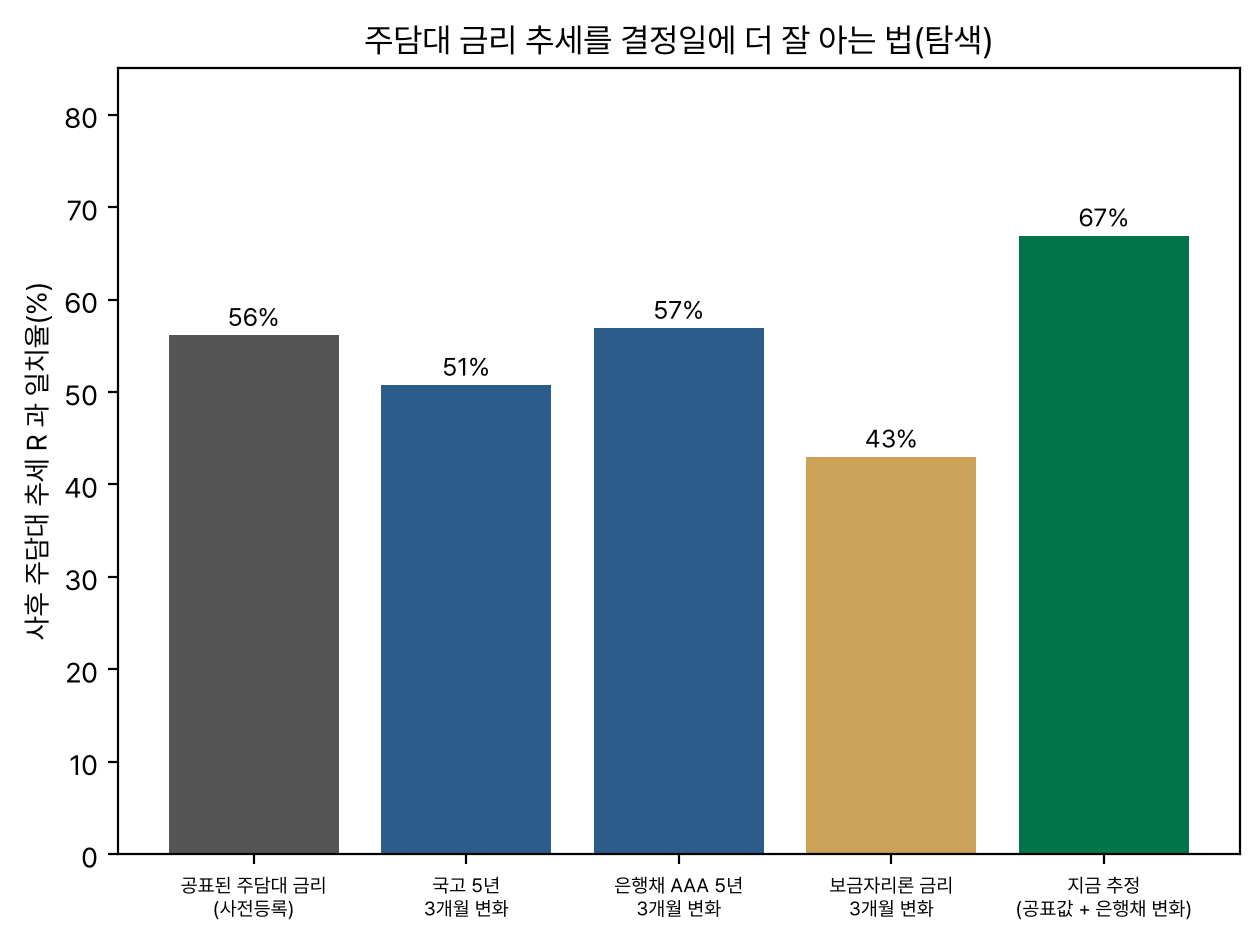
결과를 본 뒤 더한 진단이다(판정에 쓰지 않음). 사후 주담대 추세 R 과의 일치율은 공표된 주담대 금리 56.2%, 국고 5년 3개월 변화 50.8%, 은행채 AAA 5년 56.9%, 보금자리론 금리 43.0% 다. 마지막 공표 주담대 금리에 그 뒤 은행채 5년 월평균 변화를 그대로 더한 지금 추정(β = 1 고정, 적합 없음)은 66.9%, 연속값 상관은 0.49 에서 0.75 로 오른다. 공표값 대비 차 +10.8%p 의 12개월 블록 부트스트랩 90% 구간은 −0.8 ~ +22.3%p(한쪽 p 0.067)라 유의하진 않다. 판 수정의 영향도 보았다. 부동산원 지수의 세 판(2025.03, 2026.01, 2026.06 기준)이 겹치는 53개월에서 3개월 변화율 차는 평균 0.05%p, 라벨 불일치는 3.8% 로 공표 시차가 만드는 차보다 한 자릿수 작다.
탐색: 연도별, 창별, 요인 연관
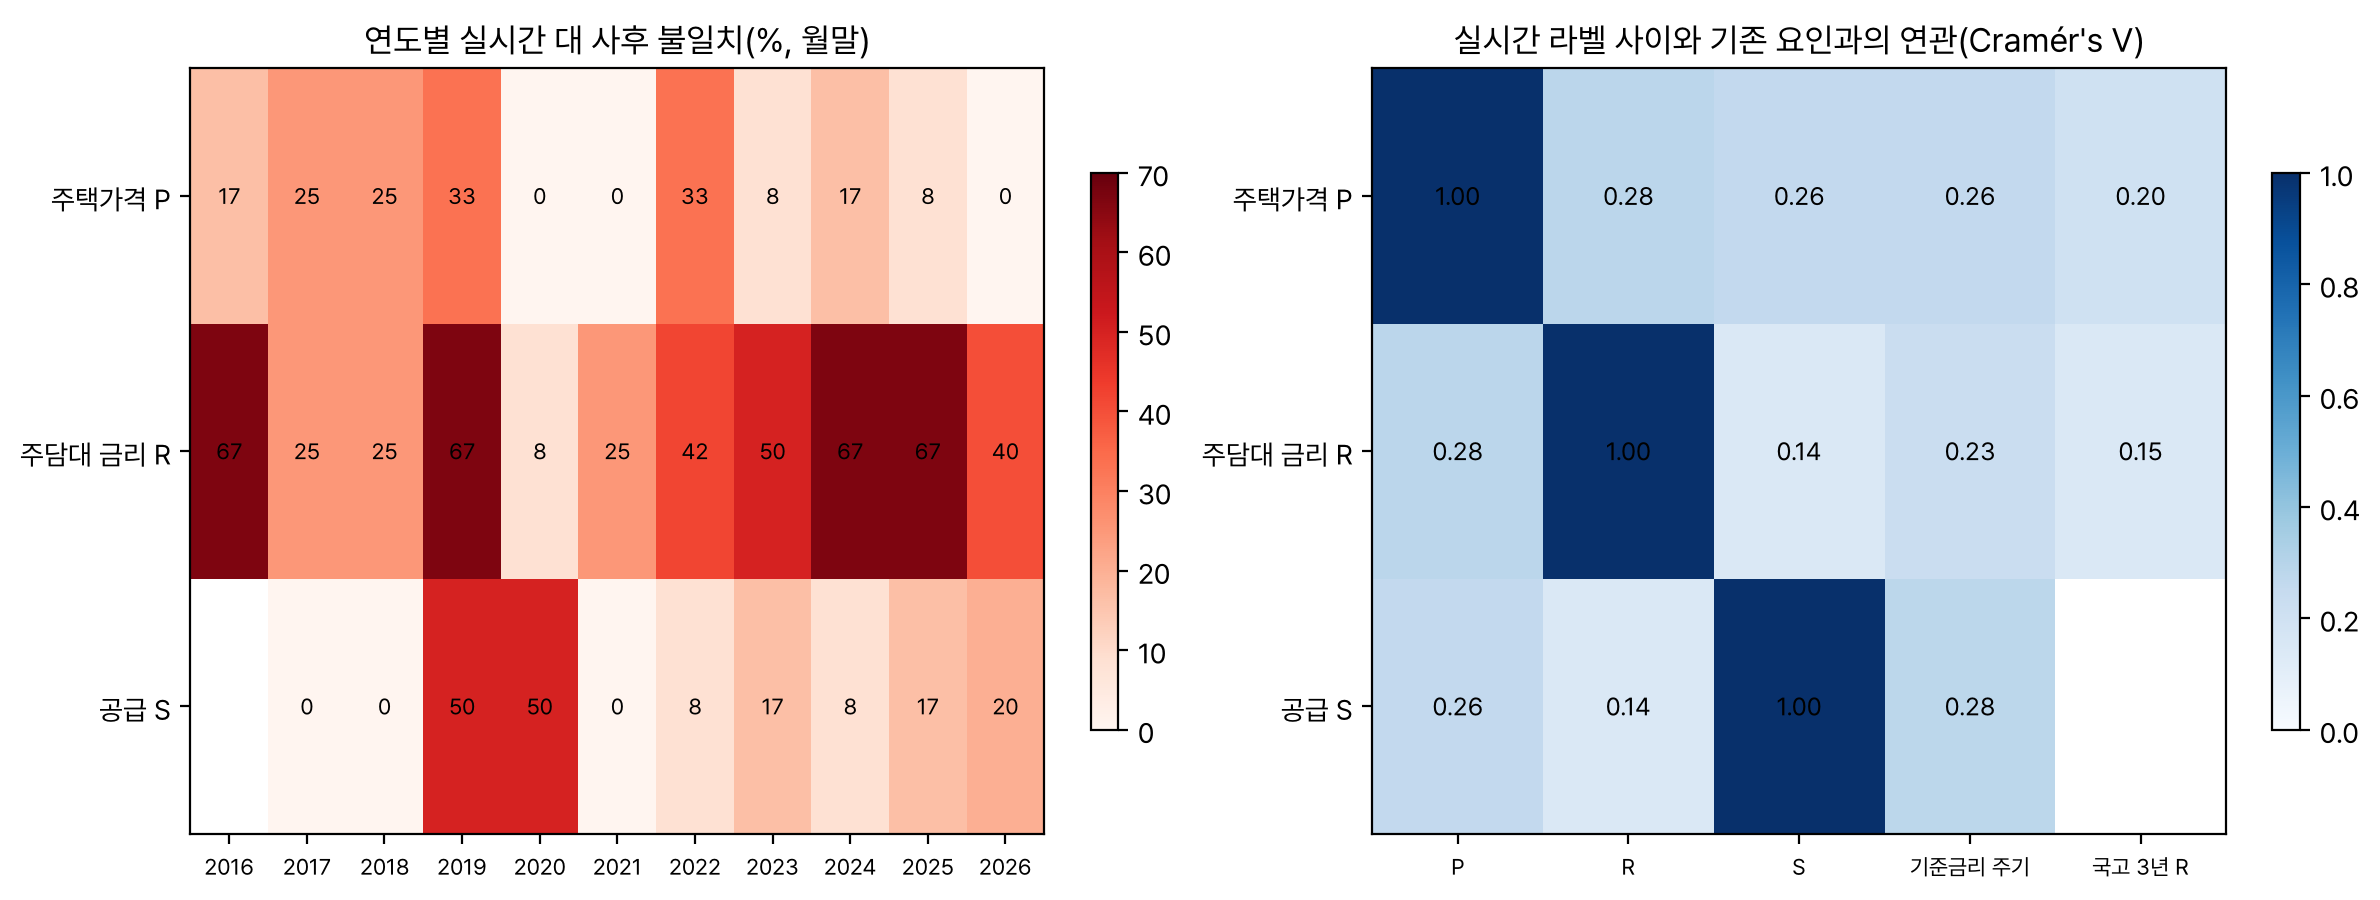
결과를 본 뒤 더한 진단이다(판정에 쓰지 않음). 연도별로 보면 주담대 R 의 불일치는 금리 방향이 바뀐 해에 몰린다. 2016, 2019, 2024, 2025 년은 67%, 2020 년은 8% 다. 입찰 전날(243회차)을 결정일로 잡아도 불일치는 P 18.5%, R 42.8%, S 22.2% 로 월말과 거의 같다. 결정 시점을 달 안에서 옮겨도 시차 문제는 남는다.
| 창 | 달 수 | 창 안 z 평균 | 그 창만 쓴 한쪽 p | 그 창을 뺀 차 |
|---|---|---|---|---|
| 서민형 안심전환 2019-08 ~ 12 | 5 | 0.11 | 0.31 | +1.40(p 0.18) |
| 우대형 안심전환 2022-08 ~ 12 | 5 | −0.51 | 0.60 | +1.62(p 0.06) |
| 특례보금자리론 2023-01 ~ 2024-01 | 12 | 2.10 | 0.08 | −0.38(p 0.53) |
H611 의 차는 특례보금자리론 창 하나에서 나온다. 2019 는 공표 시차로 z 가 창이 끝난 뒤 올랐고, 2022 우대형 안심전환은 정책대출 잔액을 눈에 띄게 늘리지 않았다. 라벨 연관(Cramér's V, 0 은 무관, 1 은 같음)은 P–R 0.28, P–S 0.26, R–S 0.14 로 세 차원이 대체로 따로 움직인다. 실시간 R 과 국고 3년 3개월 변화 라벨의 연관은 0.15(연속값 상관 0.17)지만 사후 R 과는 0.39(상관 0.54)다. 공표 시차 때문에 실시간 주담대 라벨은 지금의 시장 금리와 거의 무관해진다.
보금자리론 빈칸도 다시 보았다. 2017-12 호의 금리 표는 PDF 글자 순서가 뒤섞여 정본 추출기가 놓쳤다(사전등록 추출 규칙 대상이므로 추출 결함). 따로 읽으면 2016-12 ~ 2017-07 이 2.5% 로 나오지만 2016-12-23 언론 보도는 2017-01 부터 0.3%p 올렸다고 적어 2017-01 ~ 07 이 서로 맞지 않는다. 두 출처가 같은 2016-12 만 채우면 결측률은 18.3%로 판정(부분)은 그대로다.
한계
- 주택 매매 거래량이 없다. 국토부, 부동산원 R-ONE, KOSIS 는 인증키가 필요하고 단말 사전에서도 코드를 찾지 못했다. 주간 지수(부동산원, KB)도 같은 이유로 없다.
- ECOS 정식 키 없이 sample 키로 받았다. 값은 같으나 호출이 많다. 정식 키가 생기면 같은 스크립트가 한 번에 받는다.
- 공표일 대부분이 규칙이다. ECOS 값 2,891행은 실제 보도자료 날짜와 맞대지 않은 보수적 규칙이다. 실제가 더 이른 시리즈는 라벨이 필요 이상 늦다.
- 판(vintage)을 갖지 않는다. 절단 검사는 공표 시점 누설만 증명한다. 부동산원 세 판으로 본 수정 영향은 작았다.
- 보금자리론 금리 추출이 일부 흐릿하다. 2021-10 ~ 2024-02 는 본문의 첫 «u-보금자리론» 숫자를 읽었고, 2023 은 특례보금자리론과 금리를 같이 쓴 기간이다. 2023-07 에서 08 로 +0.50%p 뛴 값은 본문의 «0.25% 인상» 과 맞지 않아 한 칸이 잘못 읽혔을 수 있다. 2017-12 호의 뒤섞인 표는 정본 추출기가 놓쳤다(고쳐도 판정 같음).
- 정책 사건 날짜는 수기 목록이다. 발표일이 하루 이틀 어긋날 수 있고 원문 대조는 하지 않았다. 월 단위 검정에는 영향이 작다.
- 자료 실험이라 비용, 신호 빈도, 기존 전략과의 독립성은 해당하지 않는다. 결과를 본 뒤 바꾼 확증 정의는 없다.
다음에 해 볼 것
- 국면별 MBS 신규발행 양보. 입찰 D−1 실시간 P, R 과 정책 사건 열(발표일 뒤 0 ~ 6개월)을 낙찰 스프레드와 종목 민평 양보에 붙여 차원별 주효과를 회차 블록 부트스트랩으로 검정한다. 세 차원 곱은 칸이 모자라 쓰지 않고, R 은 지금 추정판을 확증 정의로 미리 정한다.
- 공급을 제때 잡는 라벨. 늦게 공표되는 정책대출 잔액 대신 뉴스레터의 다음 달 MBS 발행계획(게시일 관측)과 정책 발표일로 공급 서프라이즈를 만들고, 사후 z 와의 일치율과 시차를 잰다.
Appendix
A. 데이터셋 실물
| series | ref | value | avail | avail_kind | source |
|---|---|---|---|---|---|
| mort_rate_new | 2026-09 | 4.88 | 2026-11-01 | rule | ECOS 121Y006 BECBLA0302 |
| kb_apt | 2026-10 | 103.42 | 2026-11-10 | rule | ECOS 901Y062 P63AC |
| policy_loan | 2026-08 | 339,729.9 | 2026-10-20 | rule | ECOS 151Y005 1120093(십억원) |
| bogeum_rate | 2026-11 | 5.10 | 2026-11-02 | observed | K-MBS 뉴스레터 제26-10호(아낌e 5.00 + 0.10) |
| base_rate | 2026-08-27 | 3.00 | 2026-08-28 | rule | ECOS 722Y001(결정일) |
| d | P (m*) | P 값 | R (m*) | R 값 | S (m*) | S z | 사후 P, R, S | 주담대 | 보금자리론 | 대환 유인 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2026-07-31 | 상승 (06) | +0.90% | 보합 (05) | 0bp | 평시 (05) | −0.91 | 상승, 상승, 평시 | 4.32 | 5.00 | −0.68 |
| 2026-08-31 | 상승 (07) | +1.00% | 보합 (06) | +2bp | 평시 (06) | −0.80 | 상승, 상승, 평시 | 4.36 | 5.00 | −0.64 |
| 2026-09-30 | 상승 (08) | +1.15% | 상승 (07) | +17bp | 평시 (07) | −0.78 | 상승, 상승, 평시 | 4.48 | 5.00 | −0.52 |
| 2026-10-30 | 상승 (09) | +1.32% | 상승 (08) | +34bp | 평시 (08) | −0.71 | 상승, 상승, 평시 | 4.66 | 5.00 | −0.34 |
2026-07, 08 월말에는 공표된 주담대 금리가 아직 보합이었지만 사후로는 이미 상승이었다. 실시간 라벨은 9월 말에야 상승으로 바뀐다. 시차가 라벨을 바꾸는 전형적인 예다.
C. 실험 설정
- 패널 기간기준월 2014-01 ~ 2026-11, 평가 창 2016-01 ~ 공표된 마지막 달
- 결정일월말 영업일 130개(2016-01 ~ 2026-10), 입찰 D−1 243개
- PKB 아파트(전국) 3개월 변화율, 문턱 ±0.5%
- R주담대 금리(신규) 3개월 변화, 문턱 ±15bp
- S정책대출 3개월 순증 z, 직전 36개월(최소 24), 문턱 ±1
- 격자P {0.25, 0.5, 1.0}% × {3, 6}개월, R {10, 15, 25}bp × {3, 6}개월, S {0.75, 1.0, 1.5}
- H611 검정창 표시 원형 이동 107가지 전부, 한쪽 p, 문턱 0.05
- 부트스트랩(탐색)12개월 원형 블록, 5,000번, seed 0
- 판정 규칙전부 통과 보류(자료, 통과), 일부 미달 보류(자료, 부분)
- 정본 런20261104T215144_main