세 줄 요약
- 공급 확대 국면(정책 창 또는 정책대출 급증)에도 5영업일 헤지 양보는 그 밖과 같았다(차 +0.09bp, p 0.45). 주택과 주담대 국면은 참여자가 챙기는 양보를 바꾸지 않는다.
- 미매각(−6.9%p)과 낙찰 − 실링(−8.1bp), 스트레스 국면의 장기 대 단기 차(−2.2bp)는 모두 예측과 반대였다. 공급 확대 국면에는 실링이 직전 낙찰보다 13.8bp 넓게 걸리기 때문이다(그 밖 4.7bp, 탐색).
- 국면 칸으로 고른 참여 규칙은 확인 구간에서 무조건 참여보다 +0.25bp 나았지만 순열 귀무 p 0.33, 비용 2bp 뒤 −1.14bp 였다. 판정은 폐기다.
가설과 결론
- 가설
- 주금공 MBS 의 공급은 주택시장과 정책에 따라 크게 출렁인다. 안심전환대출이나 특례보금자리론처럼 정책 모기지가 한꺼번에 풀리면 주금공은 그 대출을 MBS 로 넘겨야 하므로 발행이 몰린다. 공급이 몰리면 입찰 참여자는 더 싼 값(더 높은 가산금리)을 요구하고, 그 몫이 유통 시장에서 되돌려지면 입찰 참여자가 양보를 챙긴다는 것이 첫 가설이다(H648, +3bp 이상). 같은 논리로 공급 확대 국면에는 미매각이 잦고(H649, +10%p 이상) 낙찰이 실링에 가깝다(H652, +2bp 이상). 주택가격이 내려가는 쪽에 주담대 금리가 오르는 쪽이 겹치면 조기상환이 줄어 장기 트랜치의 만기 연장 위험이 커지므로 장기 트랜치 양보가 단기보다 특히 커진다(H650, 차의 차 +2bp 이상). 마지막으로 국면을 보고 참여할 트랜치를 고르면 무조건 참여보다 트랜치당 1bp 이상 낫다(H651).
- 결론
- 다섯 가설 모두 지지되지 않았고, 셋은 예측과 반대 부호였다. 공급 확대 국면 62회차의 5영업일 양보는 그 밖보다 +0.09bp(90% 구간 −0.98 ~ +1.18) 높을 뿐이었다. 미매각은 오히려 6.9%p 적었고 낙찰은 실링에서 8.1bp 더 멀었다. 스트레스 국면의 장기 대 단기 차의 차는 −2.2bp 였다. 국면 칸 규칙의 확인 구간 증분 +0.25bp 는 무작위로 같은 수의 트랜치를 고른 분포의 75 백분위였다. Holm 보정 뒤 p 는 다섯 모두 1.00 이다.
이 질문이 데스크에 중요한 이유는 MBS 입찰 참여 여부를 정할 때 주택시장 뉴스와 정책 일정을 근거로 삼는 일이 흔하기 때문이다. «특례 물량이 쏟아지니 이번 달 MBS 는 싸게 나온다» 는 말이 실제로 참여자의 이익으로 이어지는지를 이 실험은 숫자로 확인했다. 결론은 국면 정보가 입찰 가격(실링과 낙찰 수준)에는 크게 실리지만, 참여자가 실제로 챙기는 «받은 금리와 며칠 뒤 유통 가격의 차» 에는 남지 않는다는 것이다. 국면 판단을 참여 규칙으로 쓰면 비용만큼 손해를 볼 뿐이다.
용어와 기호
- 주금공 MBS
- 한국주택금융공사가 보금자리론 같은 정책 모기지를 기초로 발행하는 주택저당증권. 회차마다 1년에서 30년까지 여러 만기의 트랜치로 나뉜다.
- 회차, 트랜치
- 회차는 한 번의 입찰, 트랜치는 그 회차 안 만기 하나다. 참여 결정의 단위는 트랜치다.
- 만기일시, 콜옵션부
- 1 ~ 3년과 ST(Straight) 트랜치는 만기에 원금을 한 번에 갚는다(만기일시). 일반 회차 5년 이상은 주금공이 조기상환할 수 있는 콜옵션이 붙는다(콜옵션부).
- 실링
- 주관사단이 입찰 전에 트랜치마다 정하는 응찰 상한 가산금리(bp). 낙찰이 실링에 닿거나 응찰이 모자라면 실링이 낙찰이 된다.
- 미매각
- 응찰이 발행액에 못 미쳐 남은 물량을 주관사단이 인수한 트랜치.
- D, D−1
- D 는 입찰일, D−1 은 그 전 영업일이다. 국면 라벨은 D−1 까지 공표된 값만 쓴다.
- H_k (양보)
- [발행금리 − 국고_T0(D)] − [종목 민평(D+k) − 국고_Tk(D+k)], bp. 실링으로 낙찰받고 입찰일 국고로 헤지한 뒤 k 영업일 뒤 그 종목의 유통 민평으로 파는 거래의 헤지 이득이다. 양이면 참여자 이익. 확증은 k = 5.
- T0, Tk
- 헤지 국고의 만기. 만기일시는 명목 만기, 콜옵션부는 예상 만기를 T0 로 두고 Tk = T0 − k/250 이다.
- 종목 민평
- 평가사 세 곳이 매일 내는 그 종목의 시가평가 수익률 평균.
- P, P_stat
- 주택가격 추세. P_stat 은 KB 아파트 매매지수(전국)의 3개월 변화율이고, ±0.5% 를 넘으면 상승 또는 하락, 그 사이는 보합이다.
- R, R_stat
- 주담대 금리 추세. R_stat 은 예금은행 주택담보대출 신규취급 금리의 3개월 변화(%p)이고 ±15bp 가 문턱이다.
- S
- 공급 국면. 정책대출 잔액 3개월 순증을 직전 36개월 분포로 표준화한 z 가 +1 을 넘으면 확대, −1 아래면 축소다.
- 정책 창 W
- 공급 확대형 정책이 접수와 취급 중인 기간. 서민형 안심전환 2019-08-14 ~ 2019-12-31, 우대형 안심전환 2022-08-16 ~ 2022-12-31, 특례보금자리 2023-01-12 ~ 2024-01-29.
- 공급 확대 국면 A
- 입찰일이 정책 창 W 안이거나 S 가 확대인 회차. 확증 정의다. 비교 정의 B 는 S 확대만, C 는 W 만이다.
- 스트레스 국면
- P_stat < 0 이고 R_stat > 0 인 회차(가격 하락 쪽에 금리 상승 쪽). 엄격 정의는 P 가 하락이고 R 이 상승인 칸이다.
- DiD
- 차의 차. [장기(10년 이상) H_5 − 단기(1 ~ 3년) H_5] 를 스트레스 국면과 그 밖에서 구해 뺀 값.
- 발견 구간, 확인 구간
- 2016-01 ~ 2023-12 와 2024-01 ~ 2026-10. 참여 규칙은 발견 구간에서 고르고 확인 구간에서만 평가한다.
- 월 블록 부트스트랩
- 입찰월을 통째로 복원 추출해 통계량을 5,000번 다시 계산하는 방법. 한쪽 p 는 통계량이 0 이하로 나온 비율이다.
- 순열 귀무
- 회차 순서의 국면 라벨 열을 원형으로 밀어 양보와의 짝을 깬 뒤, 칸 선택 절차를 처음부터 다시 돌려 얻은 규칙 증분의 분포. 선택 편향까지 포함한 귀무다.
- Holm
- 가설 여럿의 p 를 작은 것부터 (남은 개수 × p) 로 키우는 다중검정 보정. 다섯 가설에 건다.
자료
데이터셋
입찰 자료는 주관사단 배포 자료와 공고를 정리한 MBS 입찰 원장이다. 원장 규약대로 핵심 행이고 날짜가 확정됐으며 일반 또는 ST 회차이고 낙찰 가산금리가 있는 행만 남겼고, 비고에 은행 비경쟁 매입이나 스왑 표시가 있는 행은 입찰 트랜치가 아니라서 뺐다. 그 결과 2016-01-06 ~ 2026-10-23 의 242회차, 1,867트랜치가 남았다(일반 1,805, ST 62, 콜옵션부 1,160, 만기일시 707). 양보 H_k 에 쓰는 유통 가격은 단말 채권 마스터로 트랜치마다 표준코드를 붙여 받은 종목 민평이다. 만기 버킷 민평 곡선은 콜옵션부 MBS 의 대리가 되지 못해(콜 없는 우량 공사채 곡선과 거의 같다) 쓰지 않았다. 확인 구간은 61회차, 432트랜치다.
주택과 주담대 자료는 한국은행 ECOS 시리즈(주담대 신규금리, 정책대출 잔액, 가계대출, 기준금리)와 KB 아파트 매매지수, K-MBS 뉴스레터를 공표일과 함께 묶은 월 패널이다. 값마다 «언제 알 수 있었나» 를 뜻하는 가용일이 붙어 있고, 결정일마다 패널을 가용일로 잘라 라벨을 다시 계산하는 절단 검사에서 누설이 0건이었다. 이 실험은 그 패널에서 입찰일 전 영업일 D−1 을 기준으로 라벨을 다시 계산했다.
| 자료 | 기간 | 단위 | 행 수 | 쓰임 |
|---|---|---|---|---|
| MBS 입찰 원장(조건 적용) | 2016-01-06 ~ 2026-10-23 | 트랜치 | 1,867 (242회차) | 발행금리, 실링, 낙찰, 미매각 |
| 종목 민평 | 발행일 ~ 입찰일 +130일 | 종목 × 일 | 1,867종목 | H_k 의 유통 가격 |
| 국고채 시가평가 곡선 | 2016 ~ 2026 | 일 × 만기 | 전 기간 | 헤지 다리 |
| 주택, 주담대 월 패널 | 2014-01 ~ 2026-10 | 시리즈 × 기준월 | 3,083 | P, R, S 라벨 |
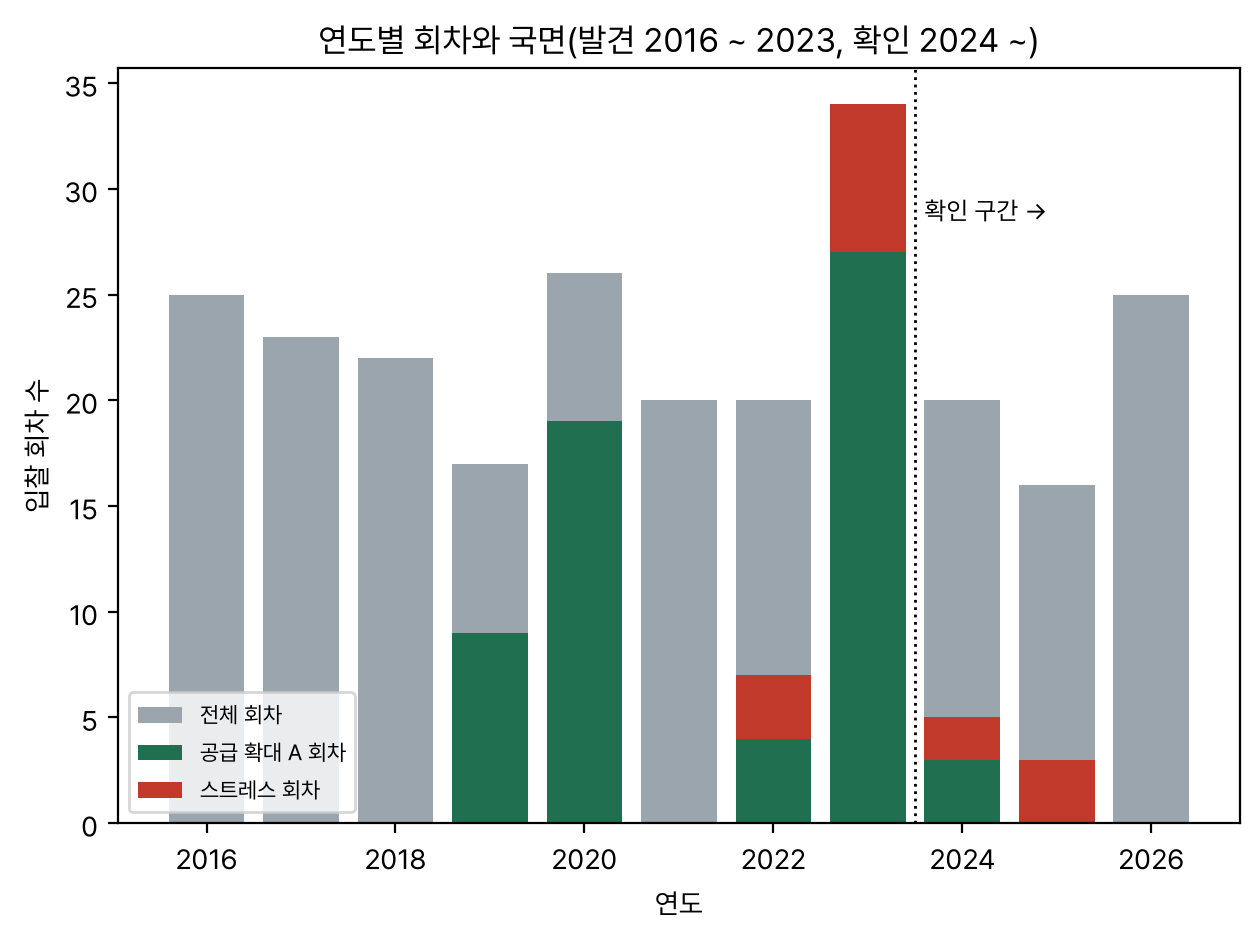
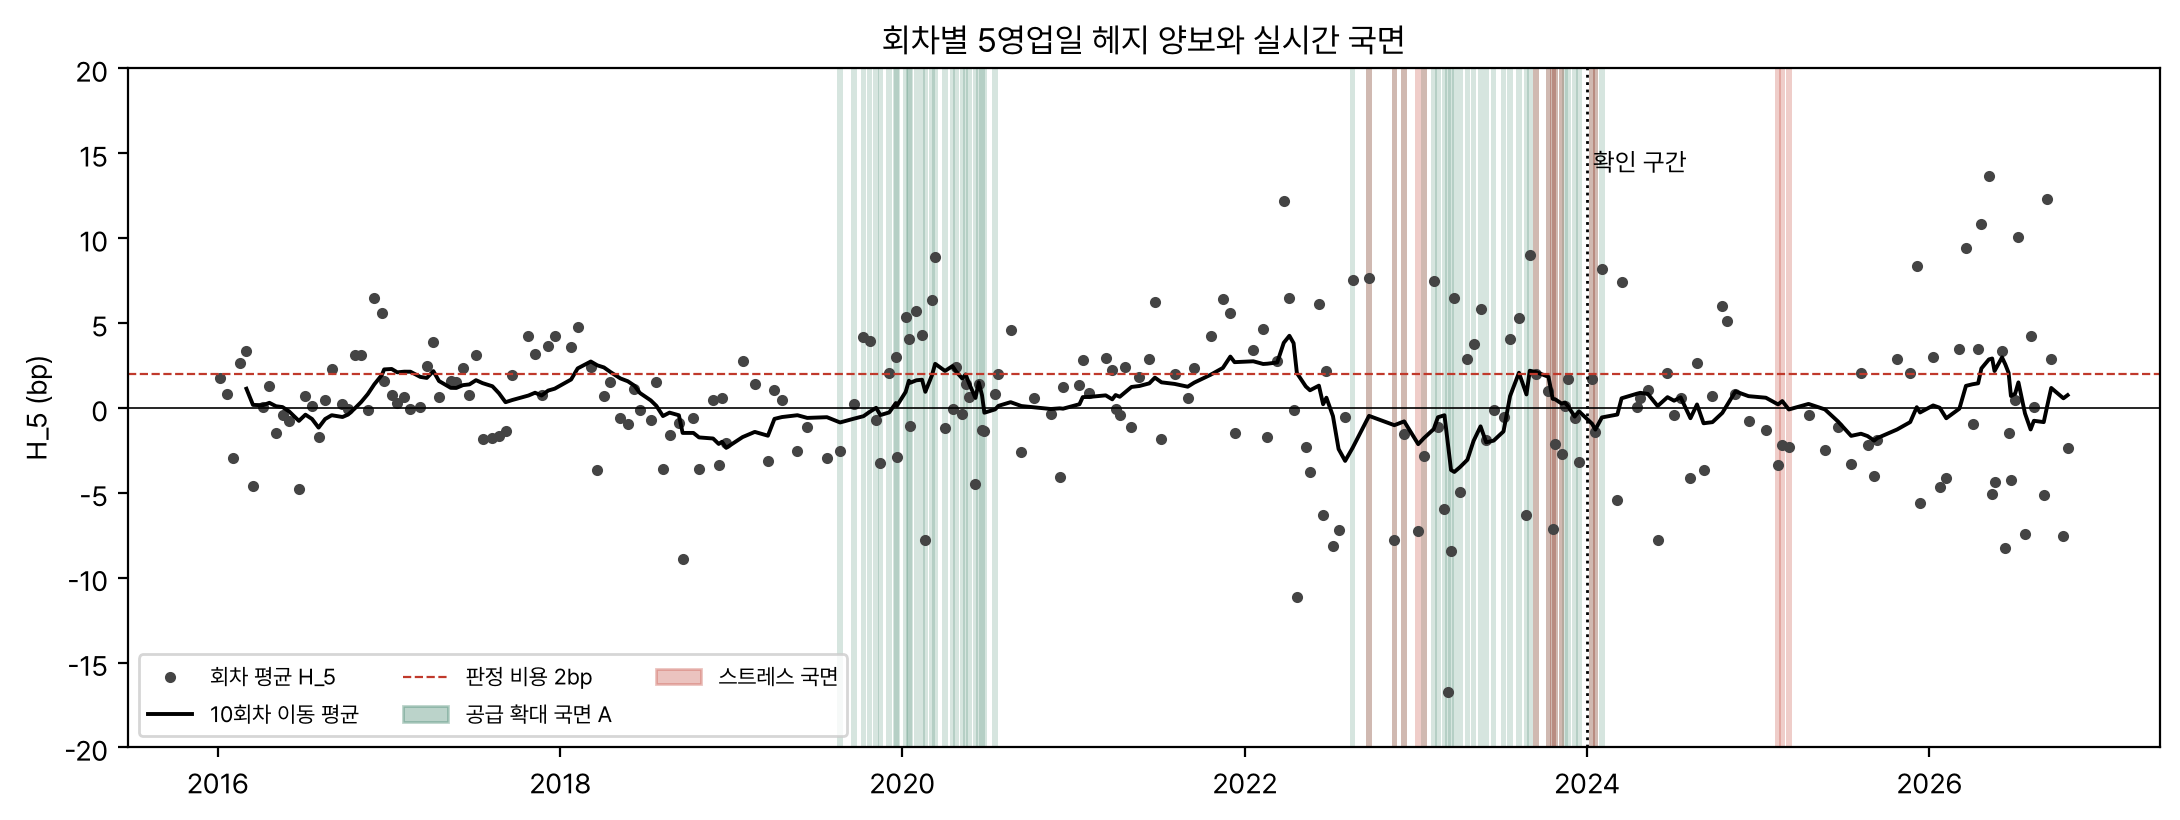
| 공급 확대 국면 A | 2019-08 ~ 2024-08 | 회차 | 62 (발견 59, 확인 3) | H648, H649, H652 |
| 스트레스 국면 | 2022 ~ 2025 | 회차 | 15 (발견 10, 확인 5) | H650 |
| 확인 구간 | 2024-01 ~ 2026-10 | 트랜치 | 432 (61회차) | H651 |
국면 라벨
라벨 분포는 결과를 보기 전에 점검했다. 공급 확대 국면 A 는 발견 구간 59회차, 확인 구간 3회차였고, 엄격 스트레스 칸(P 하락이고 R 상승)은 4회차뿐이며 전부 2022 ~ 2023 이었다. 4회차로는 아무것도 검정할 수 없어서, 결과를 보기 전에 확증 정의를 부호 칸(P_stat < 0 이고 R_stat > 0, 15회차)으로 넓히고 엄격 칸은 비교로 돌렸다. 또 확인 구간에 공급 확대 국면이 거의 없으므로 H648, H649, H652 는 전 구간으로 검정하고 확인 구간 부호는 보고만 하기로 사전등록에 적었다. 무조건 참여의 회차 빈도조차 연 21.7회라 연 24회 문턱을 넘지 못한다는 점도 결과 전에 확인했다. 이 실험에서는 어떤 규칙도 채택이 될 수 없다는 뜻이다.
방법
확증 통계는 다섯 개다. H648, H649, H652 는 공급 확대 국면 A 안 트랜치의 평균에서 밖 트랜치의 평균을 뺀 값이고, 표적은 각각 H_5, 미매각 여부(%), 낙찰 − 실링(bp)이다. 트랜치는 동일 가중으로 평균했다. H650 은 장기(10년 이상) 대 단기(1 ~ 3년) H_5 차를 스트레스 국면과 그 밖에서 구해 뺀 차의 차다. 국면 사이 차이라 왕복 비용은 상쇄되므로 이 넷에는 비용을 빼지 않았다. 검정은 입찰월을 블록으로 다시 뽑는 부트스트랩 5,000회의 한쪽 p 이고, 같은 달 회차끼리 오차가 묶여 있다는 점을 반영한다.
H651 은 참여 규칙이다. 칸은 P(3) × R(3) × 트랜치 유형(2) 18개다. 발견 구간에서 칸마다 평균 H_5 를 구해 트랜치가 30개 이상이고 평균이 발견 구간 전체 평균(+0.52bp)보다 큰 칸만 «참여» 로 정했다. 30개 미만 칸은 정보가 없다고 보고 무조건 참여처럼 «참여» 로 두었다(보수적 선택). 확인 구간에서는 D−1 라벨로 칸을 정하고 참여 칸 트랜치만 받는다. 규칙은 확인 구간에서 다시 학습하지 않는다. 통계는 확인 구간 «규칙 평균 − 무조건 평균» 이고, p 는 확인 구간 월 블록 부트스트랩과 순열 귀무 1,000회 중 큰 값을 썼다. 순열 귀무는 회차 순서의 (P, R) 라벨 열을 30 ~ 211칸 사이에서 원형으로 밀고 칸 선택을 처음부터 다시 해, 칸을 고르는 절차 자체가 만드는 낙관을 귀무에 넣는다. 통과하려면 Holm 보정 p < 0.05, 점추정 +1bp 이상, 비용 2bp 뒤 규칙 평균이 양이어야 한다.
기준선은 네 가지다. 무조건 참여, 확인 구간에서 같은 수(147)의 트랜치를 무작위로 고른 5,000회, «직전 회차의 평균 H_5 가 D−1 까지 확정됐고 양이면 참여» 하는 추세 규칙, 그리고 공급 확대 A × 유형 4칸으로 같은 절차를 돈 비교 규칙이다. 강건성은 사전등록한 격자로 냈다. 라벨 문턱(P 0.25, 0.5, 1.0%, R 10, 15, 25bp, S z 0.75, 1.0, 1.5) 27조합, 보유 기간 k = 5, 10, 20, 60, 비용 1, 2, 4bp, ECOS 공표일을 1개월 더 늦춘 라벨, 충격 구간(2020-03 ~ 04, 2022-09-26 ~ 12-31) 제외, 연도와 만기 고정효과 회귀(월 군집 표준오차)다. 입찰 응찰이라 진입 시각을 몇 분 늦추는 실행 지연은 해당이 없어서, 매도 시점 k 와 비용 c 가 실행 현실화를 대신한다.
모델
확증 규칙은 칸 평균을 비교할 뿐 학습한 모델이 없다. 확증이 실패한 뒤 «칸으로 자르는 방식이 거칠어서 놓쳤는가» 를 보려고 탐색으로 두 모델을 비교했다. 하나는 연속 국면 통계(P_stat, R_stat, 콜옵션부 여부, P_stat × R_stat)를 넣은 선형 회귀이고, 다른 하나는 같은 특징 세 개(교호항 제외)를 넣은 깊이 2 결정나무(잎 최소 60트랜치)다. 둘 다 발견 구간 1,435트랜치로 학습하고, 확인 구간에서 예측 H_5 가 학습 구간 평균보다 크면 참여한다. 아래 그림은 학습된 결정나무 객체에서 그린 것이고, 그리기 전에 같은 자료와 seed 로 다시 적합해 커밋된 확인 구간 예측 432개와 같은지 확인했다.
P_stat ≤ 0.005834 로 갈린다. 상자의 n 은 그 노드에 떨어진 학습 트랜치 수, 잎값은 평균 H_5(bp)다.| 분기 위치 \ 피처 | R_stat | P_stat | callable_f | 합 |
|---|---|---|---|---|
| 깊이 0 (뿌리) | 0 | 1 | 0 | 1 |
| 깊이 1 | 2 | 0 | 0 | 2 |
| 분기 합 | 2 | 1 | 0 | 3 |
뿌리(깊이 0)는 주택가격 변화율, 깊이 1 은 두 가지 모두 주담대 금리 변화로 갈렸다.
나무는 뿌리에서 주택가격 변화율로 갈리고 두 가지 모두 주담대 금리 변화로 다시 갈렸다. 가장 나쁜 잎은 «주택가격 3개월 변화율 1% 이하이고 주담대 금리가 3개월에 31bp 넘게 오른» 칸으로 평균 H_5 가 −4.47bp 였다. 엄격 스트레스 칸과 같은 방향이다. 즉 나무는 «스트레스 국면을 피하라» 는 규칙을 배웠는데, 이것은 장기 트랜치 양보가 스트레스 국면에 커진다는 H650 의 예측과 정반대다. 선형 회귀는 발견 구간 상관 0.23 이 확인 구간에서 0.005 로 사라졌고, 결정나무는 0.32 에서 0.14 로 줄었다.
결과
확증 결과
사전등록한 다섯 통계를 정본 런에서 한 번 계산했다. 공급 확대 국면 A 의 5영업일 양보 차는 +0.09bp 이고 90% 구간이 −0.98 ~ +1.18bp 로 0 을 가운데 둔다. 예측 문턱 +3bp 는 구간의 위 끝보다도 멀다. 발견 구간만 보면 −0.10bp, 충격 구간을 빼면 +0.13bp 로 같은 이야기다. 확인 구간은 +3.33bp 였지만 3회차 22트랜치에서 나온 값이라 p 0.08 이고 해석할 수 없다. 미매각 차는 −6.93%p(90% −11.7 ~ −1.7)로 예측(+10%p)과 부호가 반대이고, 낙찰 − 실링 차도 −8.06bp(−10.4 ~ −5.96)로 반대다. 공급 확대 국면의 낙찰은 실링에 가까워지기는커녕 실링에서 더 멀었다. 국면이 실링과 낙찰의 관계를 바꾸는 것은 맞지만 방향이 가설과 반대이고, 참여자 손익에는 닿지 않는다.
| 가설 | 통계 | 예측 | 점추정 | 90% 구간 | 한쪽 p | Holm | 판정 |
|---|---|---|---|---|---|---|---|
| H648 | 공급 확대 A 안 − 밖 H_5 | ≥ +3bp | +0.09bp | −0.98 ~ +1.18 | 0.445 | 1.000 | 기각 |
| H649 | 공급 확대 A 안 − 밖 미매각 | ≥ +10%p | −6.93%p | −11.7 ~ −1.7 | 0.984 | 1.000 | 기각(반대) |
| H650 | 스트레스 DiD [장기 − 단기] | ≥ +2bp | −2.20bp | −4.31 ~ −0.09 | 0.955 | 1.000 | 기각(반대) |
| H651 | 규칙 − 무조건(확인 구간) | ≥ +1bp | +0.25bp | −1.27 ~ +1.40 | 0.394 | 1.000 | 기각 |
| H652 | 공급 확대 A 안 − 밖 낙찰 − 실링 | ≥ +2bp | −8.06bp | −10.4 ~ −5.96 | 1.000 | 1.000 | 기각(반대) |
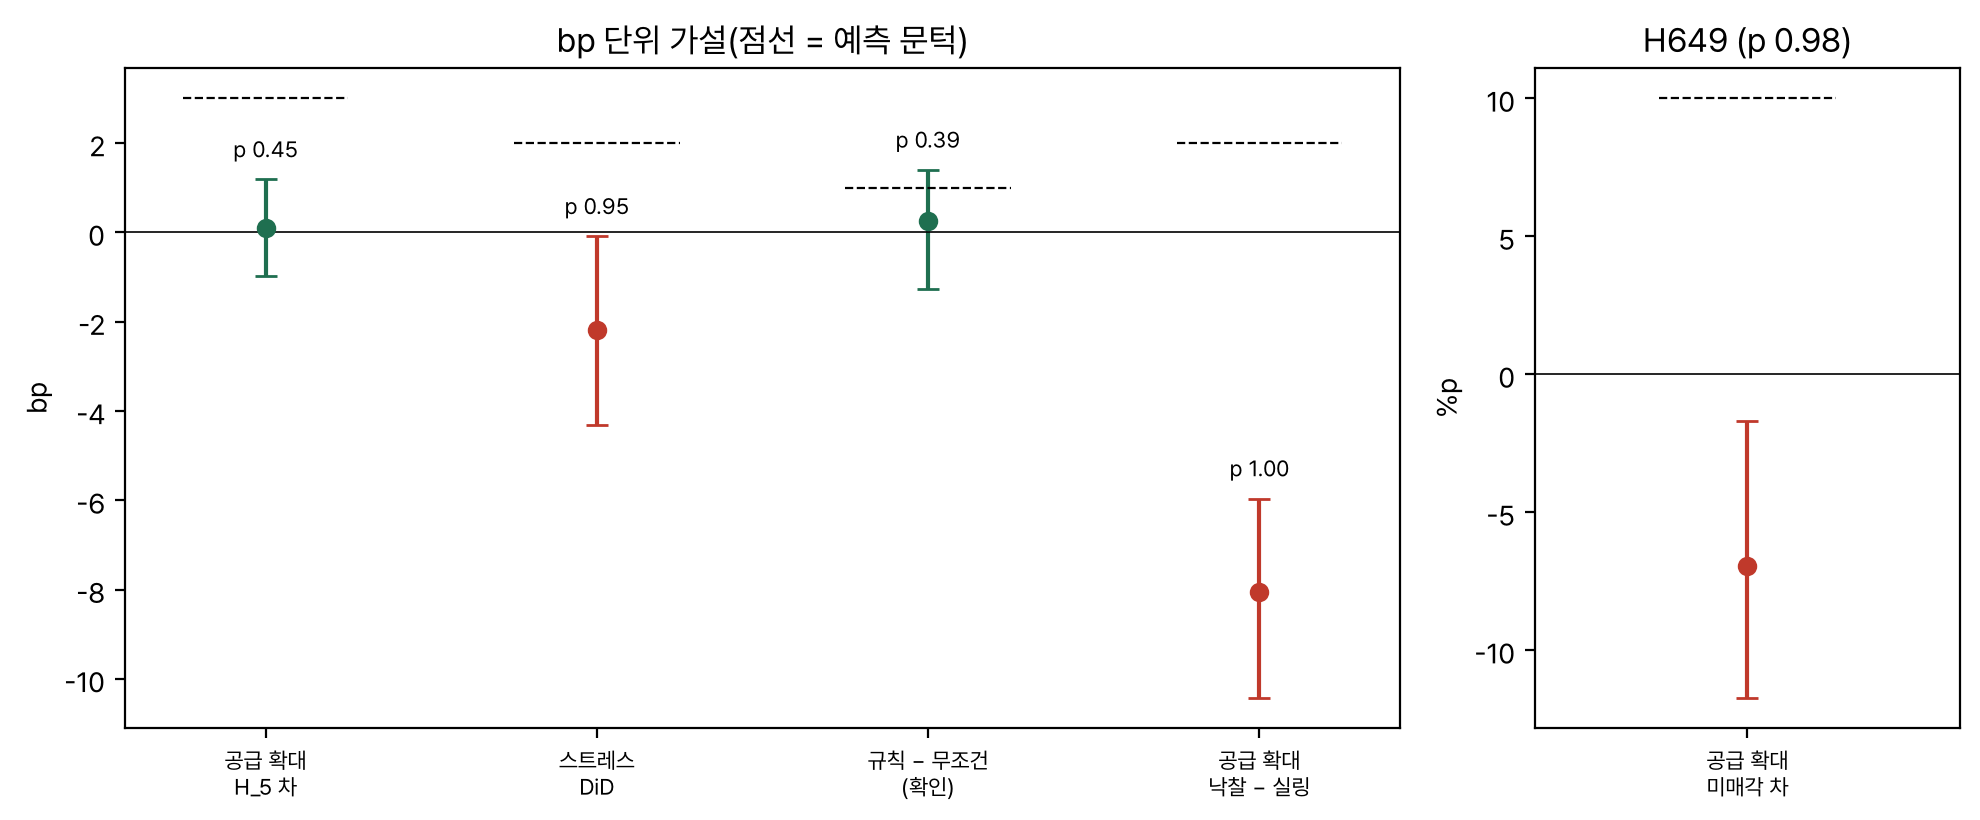
스트레스 국면의 차의 차 −2.20bp 는 장기 트랜치가 스트레스 국면에 오히려 덜 벌었다는 뜻이다. 엄격 칸(4회차)만 보면 H_5 차가 −5.50bp 로 더 크게 음이다. 공급 확대 정의를 바꿔도 결론은 같았다. S 확대만 쓰면 −0.11bp, 정책 창만 쓰면 −0.21bp 다. 연도와 만기 고정효과를 넣은 회귀에서는 공급 확대 A 의 H_5 계수가 +1.75bp(표준오차 1.10, 한쪽 p 0.055)로 커지는데, 같은 해 안에서 국면 회차와 그 밖 회차를 비교한 값이라 2023 처럼 거의 한 해 내내 국면이었던 해의 나머지 한 회차(−7.3bp)에 크게 기댄다. 사전등록 문턱 +3bp 에도 못 미친다.
참여 규칙과 기준선
국면 칸 규칙은 발견 구간 18칸 가운데 10칸을 «참여» 로 골랐다(트랜치 30개 이상이고 평균이 전체보다 큰 칸 5개와 30트랜치 미만 칸 5개). 30트랜치 미만 칸에는 엄격 스트레스 칸 둘(발견 평균 −1.85, −6.35bp)도 들어 있어, 보수적으로 둔 «작은 칸은 참여» 규칙이 나쁜 칸을 걸러 내지 못했다. 확인 구간 432트랜치 중 147개(31회차)가 참여 칸에 들었고 평균 H_5 는 +0.86bp 로 무조건 참여 +0.61bp 보다 0.25bp 높았다. 그러나 같은 수를 무작위로 고르면 평균 +0.61bp, 90% 범위가 −0.00 ~ +1.25bp 이고 규칙은 그 75 백분위에 그친다. 선택 절차를 다시 돈 순열 귀무에서는 관측값 이상이 33.4% 나왔다(95 백분위 +1.04bp). 칸을 골라 얻은 0.25bp 는 칸을 고르는 행위만으로 나오는 크기다. 비용 2bp 를 빼면 규칙 −1.14bp, 무조건 −1.39bp 로 둘 다 손해다.
| 방법 | 트랜치 | 평균 H_5 | 무조건 대비 | 비용 2bp 뒤 |
|---|---|---|---|---|
| 무조건 참여 | 432 | +0.61 | 0 | −1.39 |
| 무작위 같은 수(5,000회 평균) | 147 | +0.61 | 0.00 | −1.39 |
| 직전 회차 H_5 > 0 이면 참여 | 203 | +0.17 | −0.44 | −1.83 |
| 비교 규칙: 공급 확대 A × 유형 | 199 | +0.12 | −0.49 | −1.88 |
| 국면 칸 규칙(H651) | 147 | +0.86 | +0.25 | −1.14 |
| 탐색: 결정나무 규칙 | 158 | +1.31 | +0.70 | −0.69 |
| 탐색: 선형 회귀 규칙 | 125 | +0.49 | −0.12 | −1.51 |
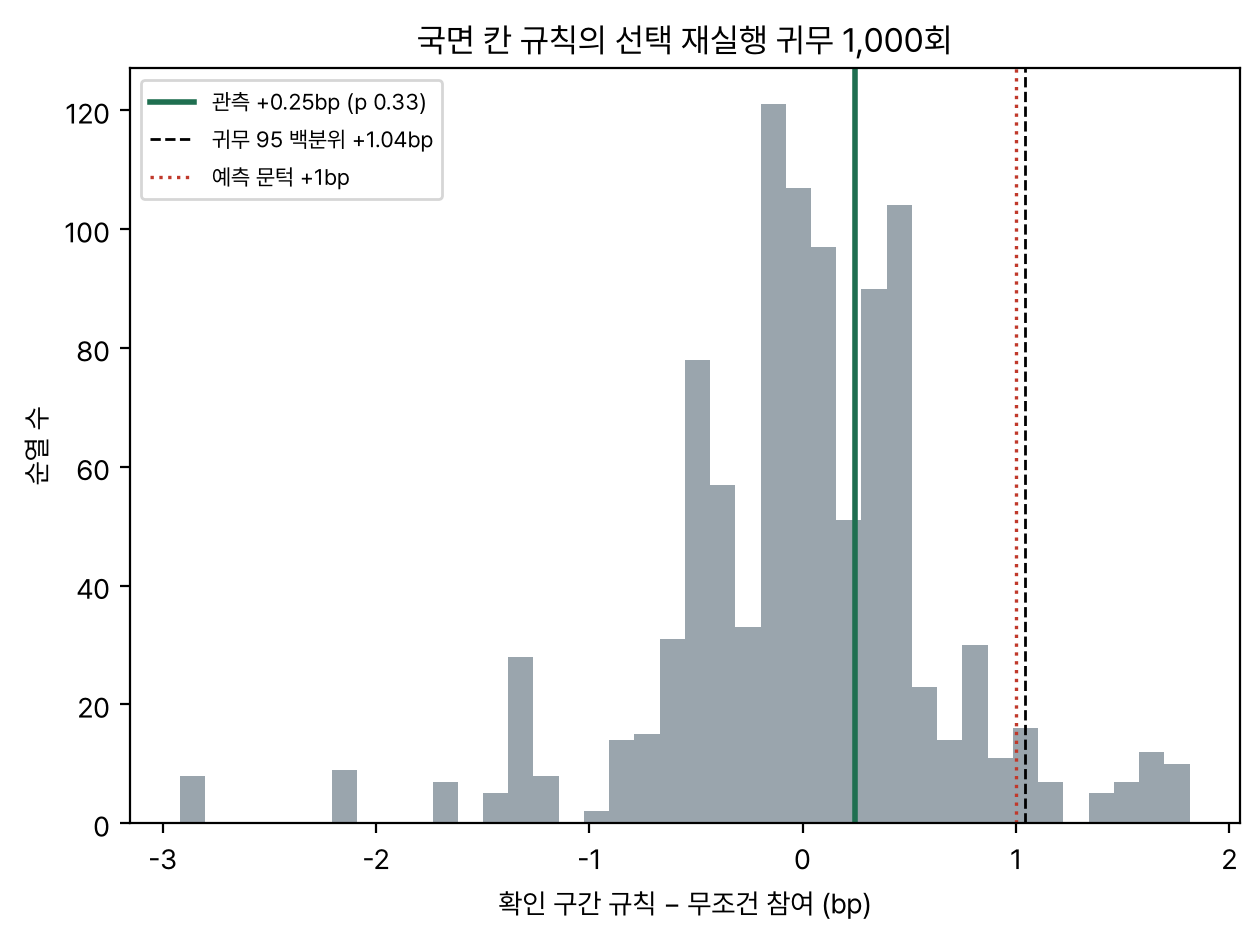
규칙이 참여한 31회차는 연 11.0회다. 무조건 참여도 연 21.7회라 사용자 빈도 기준(연 24회)에 못 미치는데, 국면으로 거르면 그 절반이 된다. 설령 증분이 유의했더라도 보류였을 것이다. 직전 회차의 양보가 양일 때만 참여하는 추세 규칙은 −0.44bp 로 오히려 나빴다. 양보에 회차 사이 지속성이 거의 없다는 뜻이고, 이는 국면처럼 몇 달씩 이어지는 변수로 양보를 맞히기 어려운 이유이기도 하다.
강건성 격자
라벨 문턱 27조합에서 공급 확대 차는 −0.08 ~ +0.10bp 로 변하지 않는다. 공급 확대 A 는 S 문턱과 정책 창에만 의존하므로 P, R 문턱에는 무관하다. H651 증분은 −0.65 ~ +0.25bp 인데, 사전등록 기본값(0.5%, 15bp)이 27조합 중 가장 높고 (P, R) 9조합 중 양은 셋뿐이다. 기본값이 운 좋게 가장 나은 칸이었고, 그마저 귀무를 넘지 못했다. 공표일을 1개월 더 늦춘 라벨에서는 H648 +0.13bp, H651 −0.08bp 로 같은 결론이다.
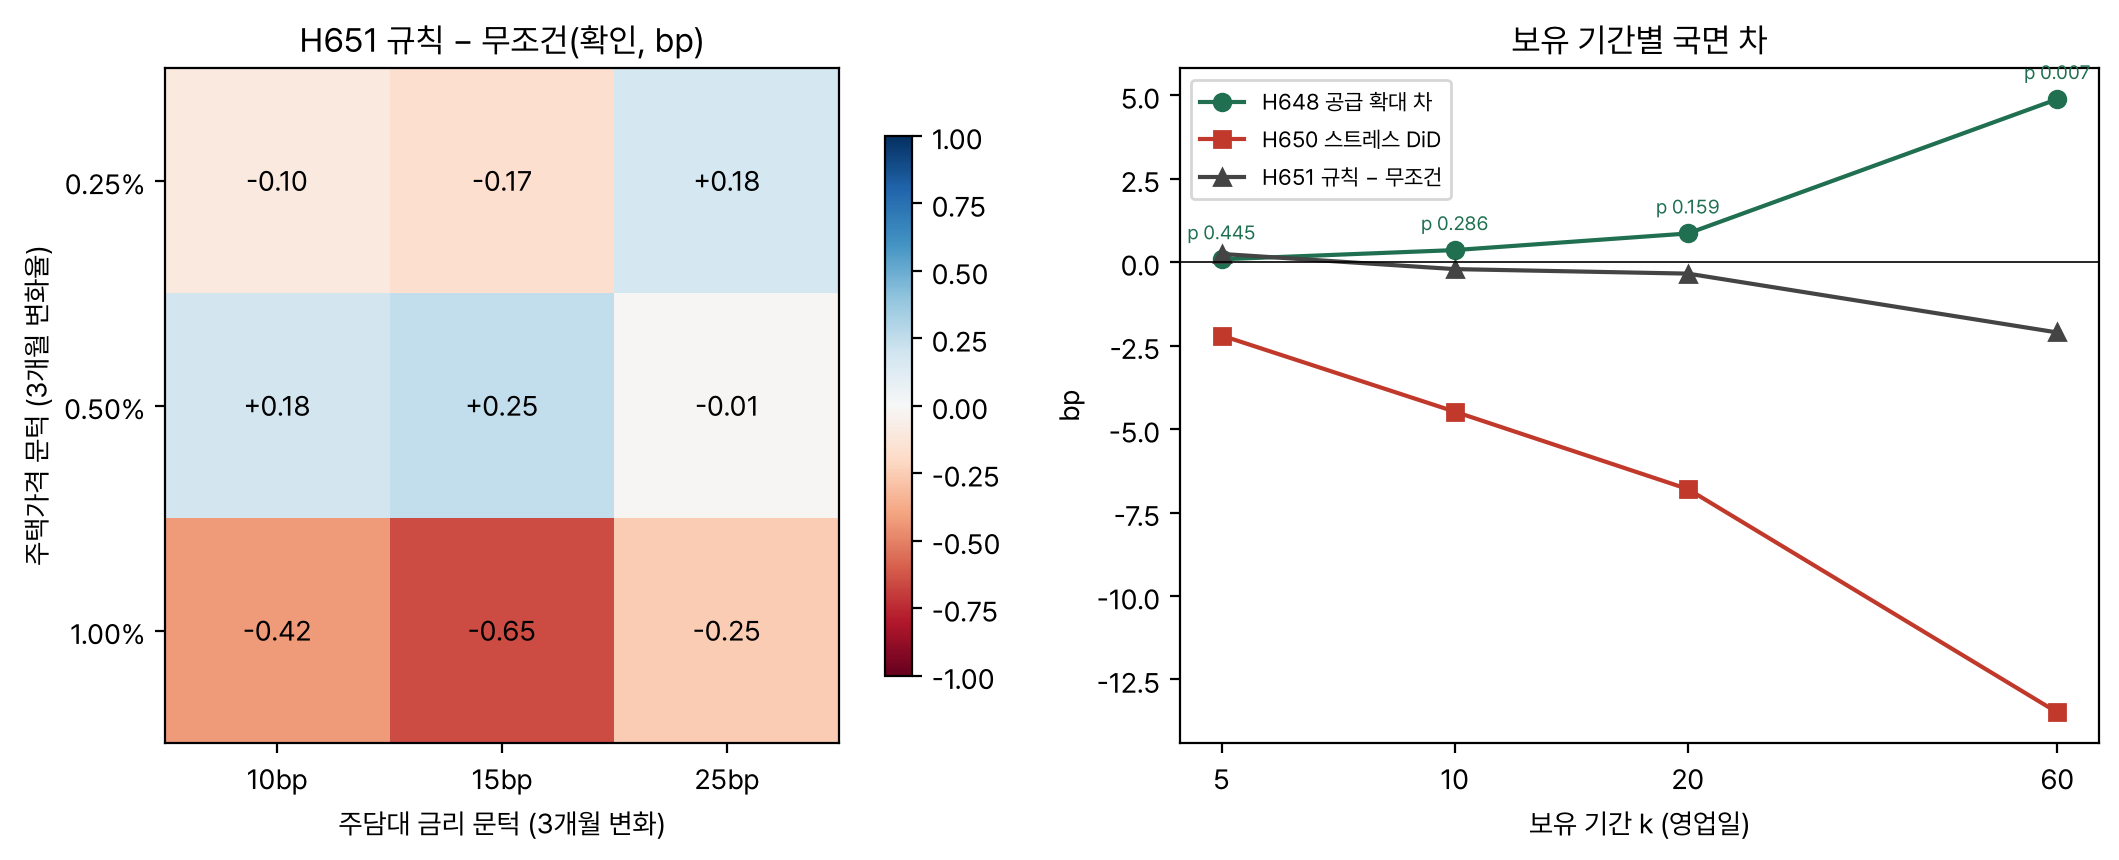
보유 기간을 늘리면 그림이 달라진다. 공급 확대 차는 k = 10, 20, 60 에서 +0.36, +0.86, +4.89bp 로 커지고 60영업일에서는 p 0.007 이다. 반면 스트레스 DiD 는 −4.48, −6.80, −13.49bp 로 길수록 더 반대가 되고, 규칙 증분은 −0.21, −0.34, −2.11bp 로 나빠진다. 60영업일 공급 확대 차는 사전등록 격자 안의 값이지만 확증 지표가 아니고, 다음 절에서 보듯 한 사건에 기댄다. k = 1 은 첫 민평이 대부분 발행일(D+2)에 붙어 관측이 17트랜치뿐이라 계산하지 못했고, 대신 탐색으로 본 k = 2 의 공급 확대 차는 +0.04bp 였다.
| k | 공급 확대 차 | p | 스트레스 DiD | p | 규칙 증분 | 무조건 평균(확인) |
|---|---|---|---|---|---|---|
| 5 | +0.09 | 0.445 | −2.20 | 0.955 | +0.25 | +0.61 |
| 10 | +0.36 | 0.286 | −4.48 | 0.985 | −0.21 | +0.61 |
| 20 | +0.86 | 0.159 | −6.80 | 0.985 | −0.34 | +0.77 |
| 60 | +4.89 | 0.007 | −13.49 | 0.997 | −2.11 | −0.10 |
탐색: 국면은 실링을 움직인다
미매각과 낙찰 − 실링이 왜 반대로 나왔는지 나눠 보았다. 공급 확대 국면에서 «실링 − 직전 같은 만기 낙찰» 은 평균 +13.8bp, 그 밖은 +4.7bp 로 차가 +9.1bp(90% +6.3 ~ +12.0)다. 반면 «낙찰 − 직전 낙찰» 은 +0.53bp 대 +0.76bp 로 차가 없다. 낙찰은 직전 낙찰을 그대로 따라가는데 주관사단이 실링만 넓게 걸었다. 그러니 낙찰 − 실링은 더 음수가 되고, 실링이 넓으니 남는 물량(미매각)도 줄어든다. 실링과 낙찰의 수준 자체도 국면 안이 각각 +33.8, +25.7bp 높은데, 이 시기가 2022 ~ 2023 스프레드가 넓었던 때와 겹치기 때문이다.
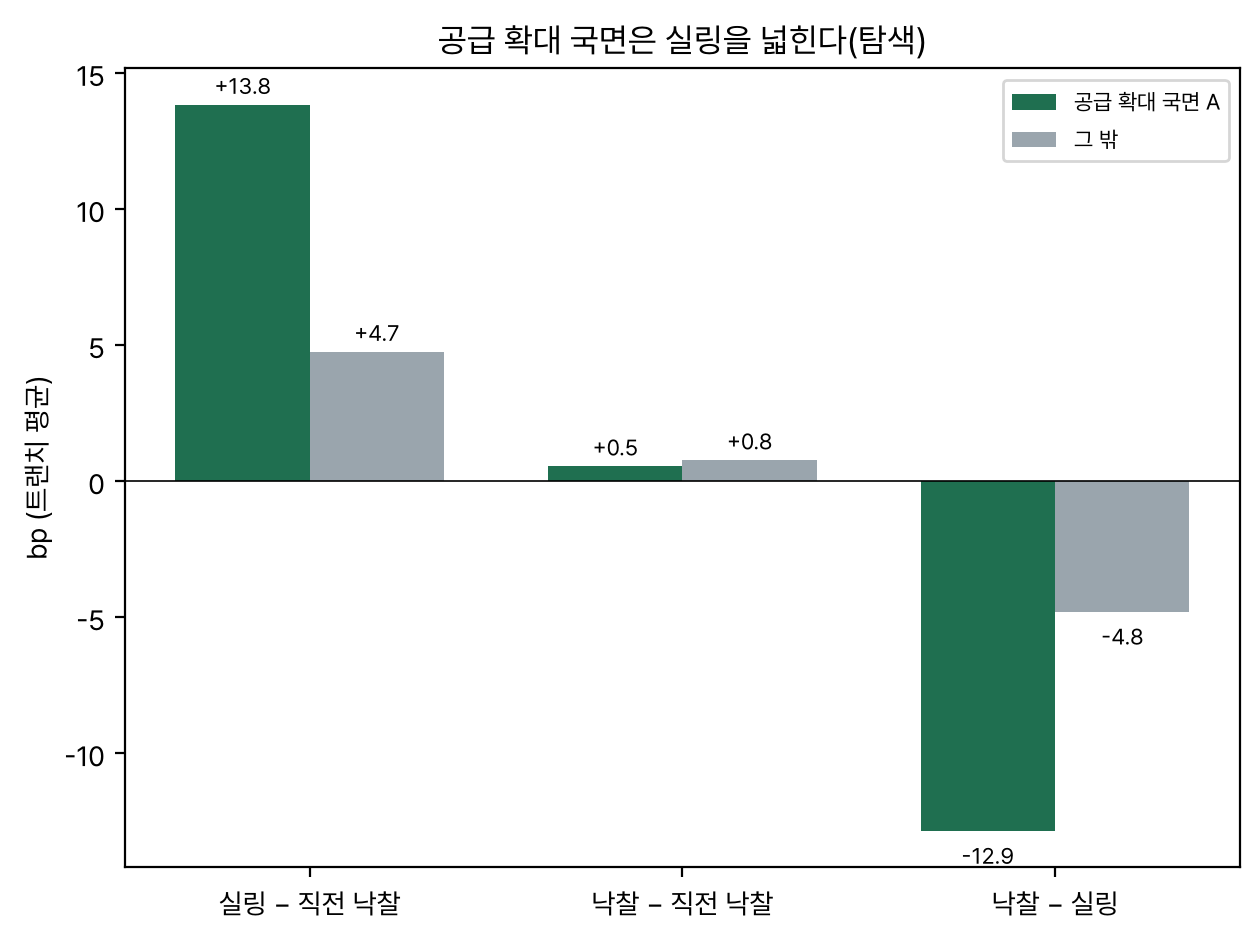
이 분해는 «공급이 몰리면 싸게 나온다» 는 직관이 어디서 맞고 어디서 틀리는지를 보여 준다. 공급이 몰리는 시기의 MBS 는 실제로 높은 가산금리로 발행된다. 하지만 그 높은 가산금리는 그 시기 유통 스프레드도 넓기 때문이고, 발행 직후 평가사는 첫 민평을 낙찰 금리에 맞춘다. 참여자가 챙기는 것은 «넓은 스프레드» 가 아니라 «받은 금리와 유통 가격의 차» 라서, 국면은 그 차를 키우지 않는다.
탐색: 장기 보유와 모델 비교
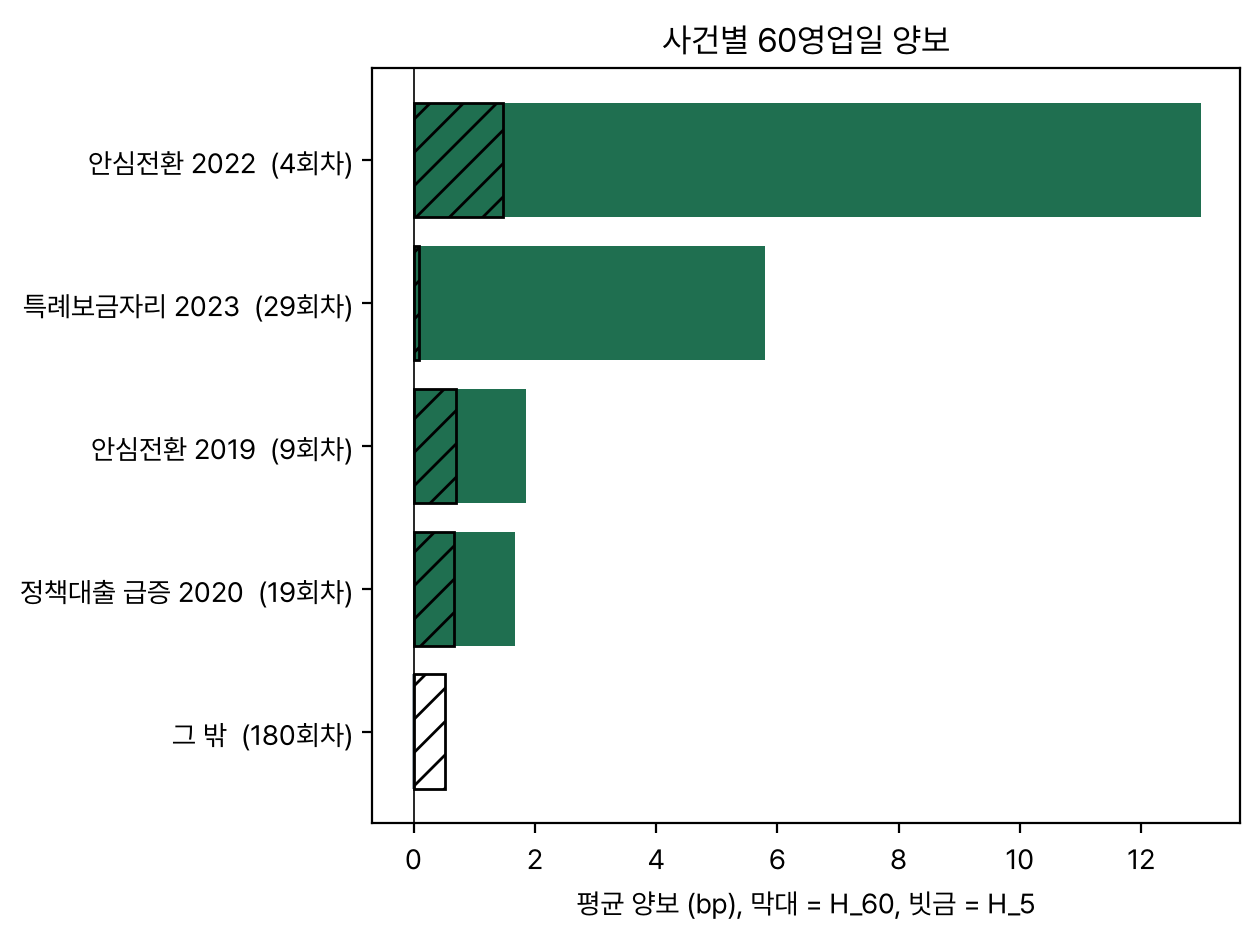
60영업일 공급 확대 차 +4.89bp 를 사건별로 나누면 안심전환 2022(4회차) +12.98bp, 특례보금자리 2023(29회차) +5.80bp, 안심전환 2019(9회차) +1.86bp, 정책대출 급증 2020(19회차) +1.68bp, 그 밖 180회차 −0.03bp 다. 한 사건씩 빼면 특례 2023 을 뺄 때만 차가 +4.03bp, p 0.13 으로 약해진다. 국고 60영업일 변화는 국면 안 −5.2bp, 밖 +7.5bp 로 국면 안이 금리 하락기였다. 국고 변화를 잔차화하면 +4.04bp(p 0.024), 낙찰 스프레드 수준을 잔차화하면 +3.58bp(p 0.034)이고, 연도 고정효과까지 넣으면 +6.6 ~ +7.5bp 지만 p 0.08 ~ 0.11 이다. 장기 보유 차는 국면 자체보다 넓은 스프레드에서 들어가 금리가 내려간 시기의 몫이고, 그 대부분을 특례보금자리 2023 하나가 만든다.
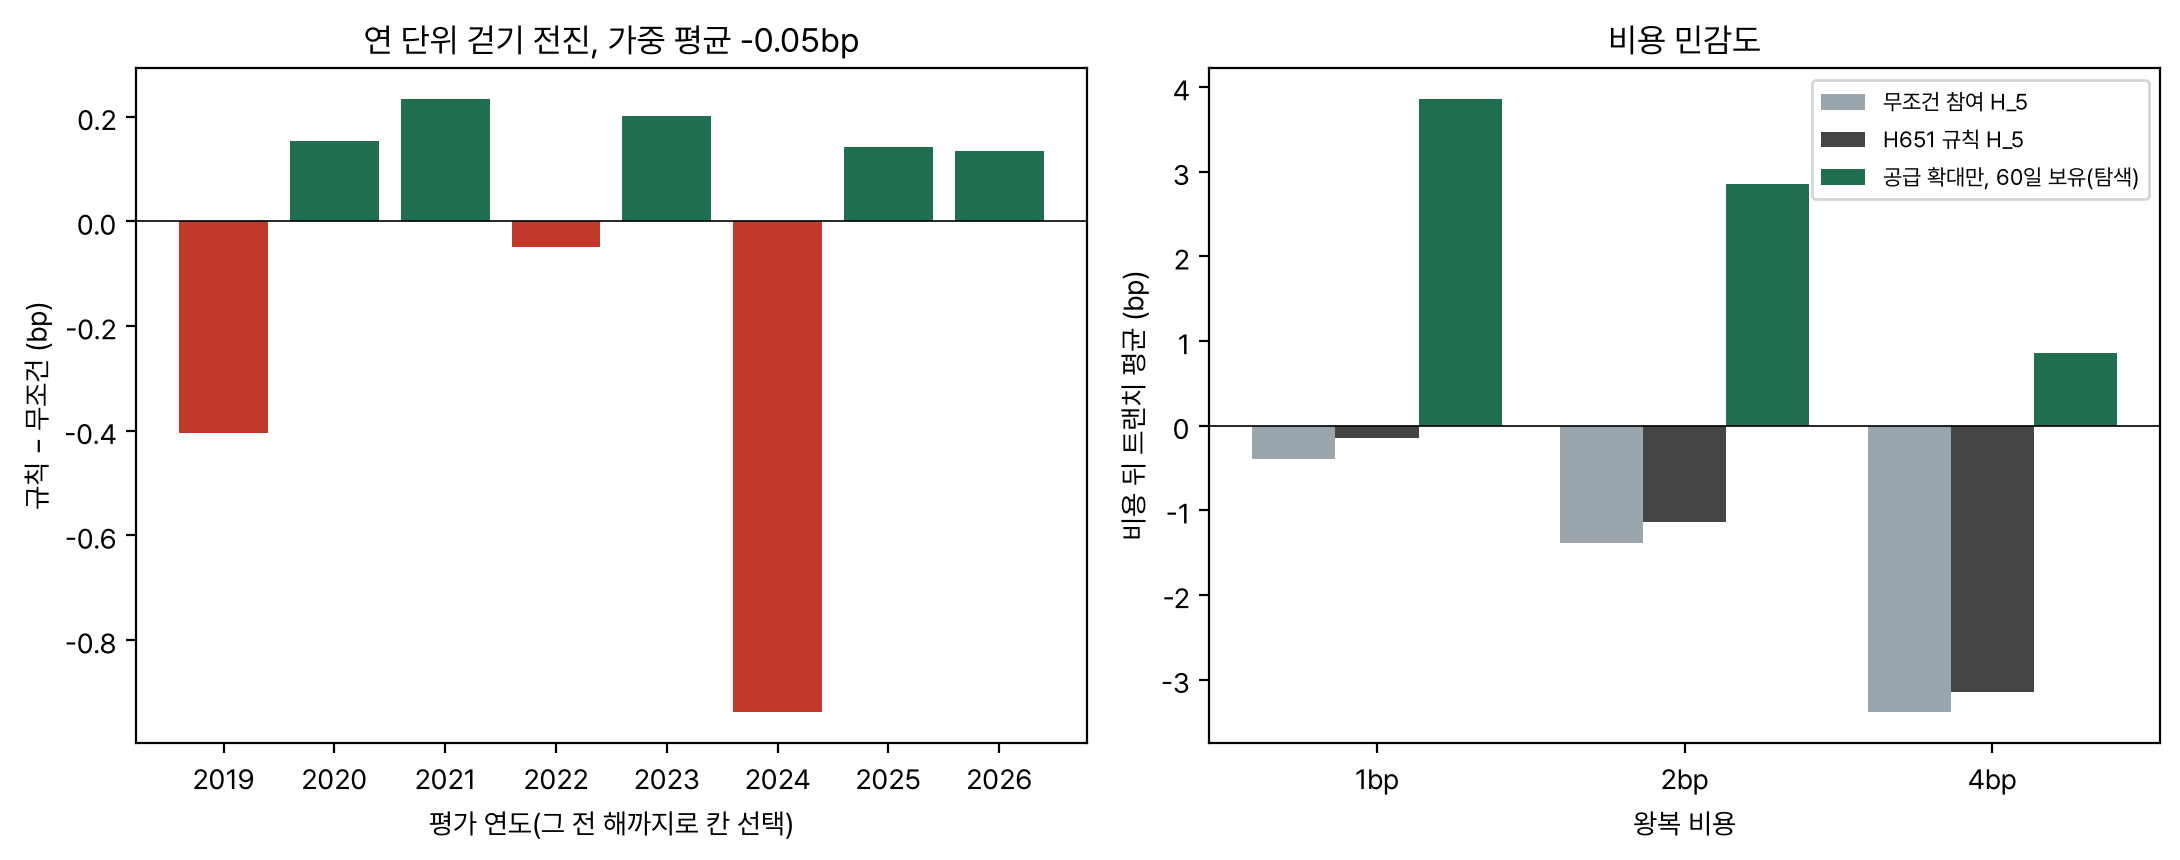
«공급 확대 국면에만 참여하고 60영업일 보유» 하는 변형은 비용 2bp 뒤 +2.86bp, 4bp 뒤 +0.86bp 다. 그러나 연 5.7회차이고 확인 구간에는 3회차뿐이라 사전등록 검정도 빈도 기준도 넘을 수 없다. 연 단위 걷기 전진으로 매년 그 전 해까지의 자료로 칸을 다시 고르면 2019 ~ 2026 8년의 가중 평균 증분은 −0.05bp, 8년 중 5년이 양이고 순열 p 0.52 다. 모델 비교에서는 결정나무가 +0.70bp(순열 p 0.17, 귀무 95 백분위 +1.77bp)로 가장 나았지만 역시 귀무를 넘지 못했다. 금액 가중으로 바꾼 공급 확대 차는 −0.04bp 였다.
탐색: 응찰 위치, 헤지 실행, 기존 요인
정본 양보 H_k 는 발행금리(낙찰 가산금리)를 그대로 받으므로 «가격과 무관하게 언제나 배정되는 공격적 응찰» 의 손익이다. 단일가격 입찰에서는 가산금리 b 로 응찰하면 b 가 낙찰 이하일 때만 배정되고 값은 모두 낙찰 가산금리다. 그래서 응찰 위치는 받는 값을 바꾸지 않고 «어느 회차에 체결되는가» 만 바꾼다. 이것이 선물의 지정가 주문에 해당하는 실행 현실화다. 직전 같은 만기 낙찰 + δ 로 응찰하면 δ 를 −6 에서 +6bp 로 올릴 때 체결률이 91% 에서 17% 로 떨어지지만 체결 조건부 H_5 는 +0.69 ~ +0.83bp 로 거의 그대로다. 실링 − x 로 응찰하면 체결률 25 ~ 83%, 체결 조건부 H_5 +0.48 ~ +0.74bp 다. 공급 확대 국면에서는 실링이 넓어 실링 응찰이 15% 만 체결되고 체결 조건부 H_5 는 −0.11bp 였다. 응찰 위치로 체결을 고르는 방법으로도 양보는 생기지 않고, 응찰 한 건당 비용 2bp 뒤 기대값은 모든 위치에서 음이다.
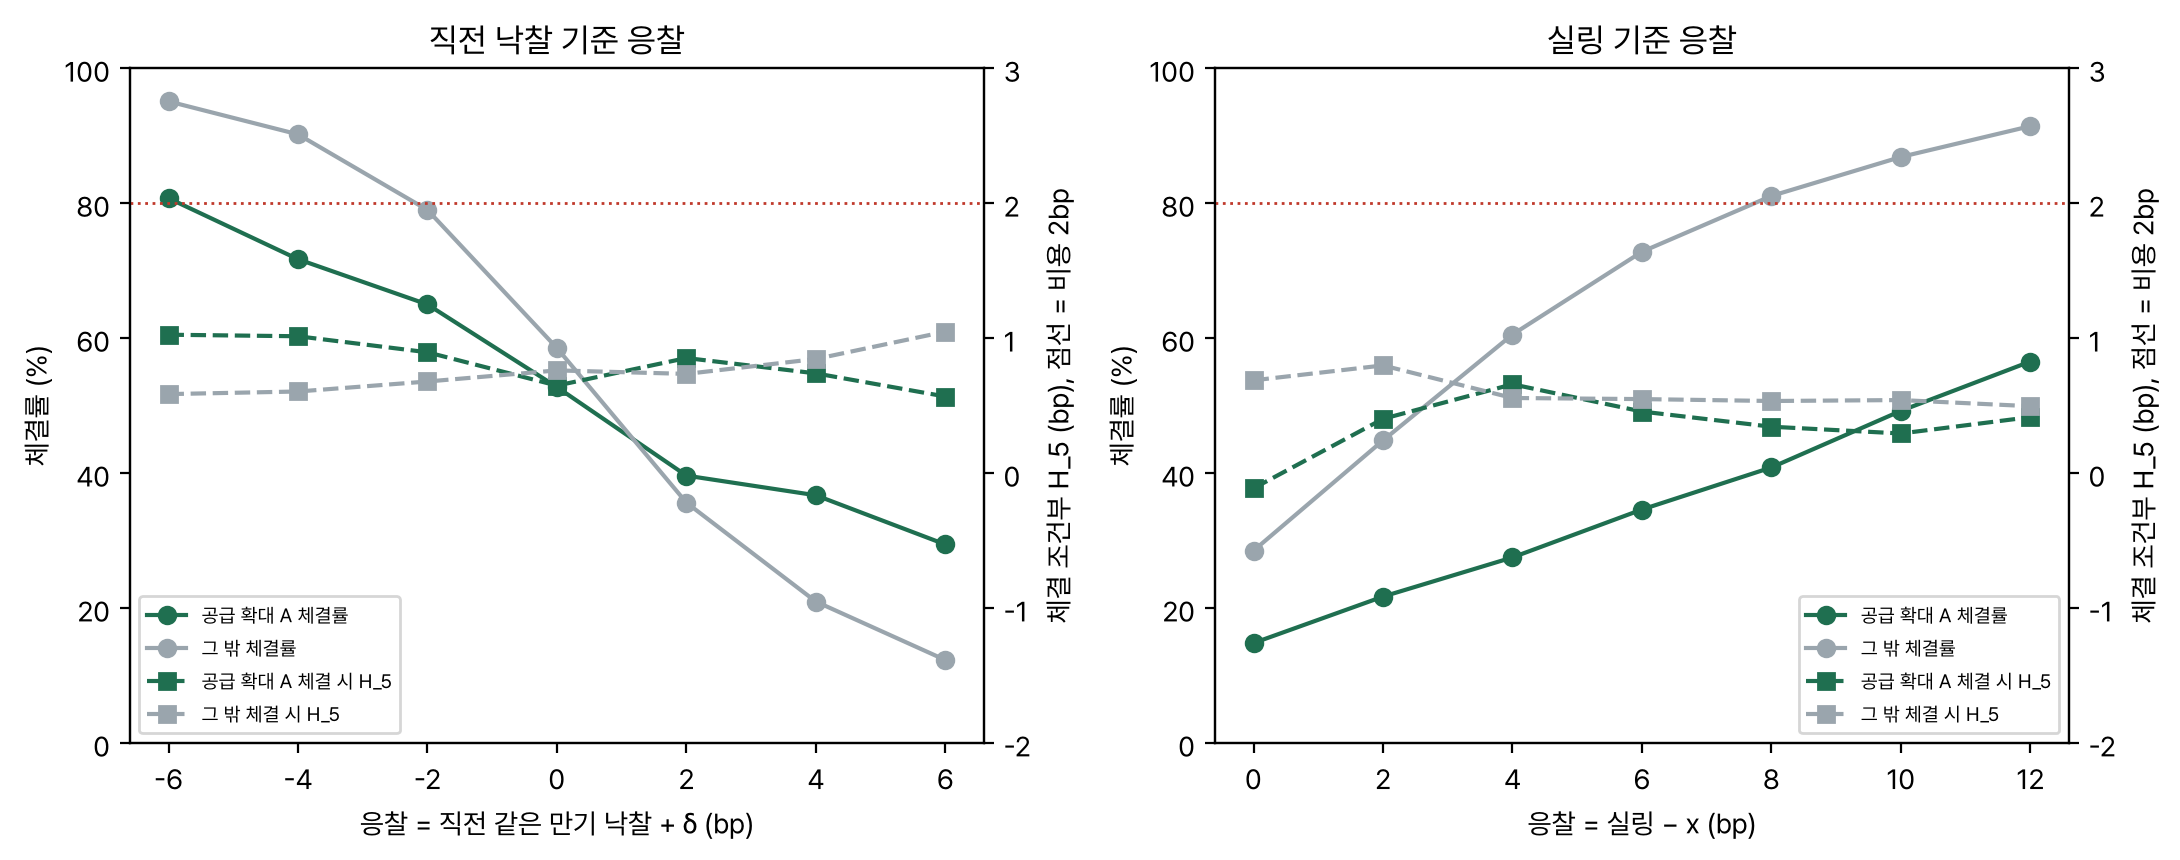
헤지 실행도 바꿔 보았다. 국고 헤지를 하루 늦추면 평균 양보가 +0.54 에서 −0.04bp 로 사라지고, 공급 확대 국면 차는 −0.20bp 다. 공사채 곡선으로 헤지하면 차 −0.20bp, 헤지하지 않으면 +0.25bp 로 어느 실행에서도 국면 차가 없다. 기존 요인으로 H_5 를 설명해 보면 국고 5영업일 변화(계수 +0.38), 낙찰 수준, 미매각 세 변수로 R² 가 0.46 이다. 국고 금리가 오르면 종목 민평이 덜 따라가 헤지 이득이 커지는 «민평 지연» 이 양보 변동의 절반을 만들고, 국면 더미 둘을 더한 R² 증가는 0.0016 에 그친다. 검정력도 확인했다. 공급 확대 차의 표준오차는 0.66bp, 최소 검출 효과(한쪽 5%, 검정력 80%)는 1.6bp 라서 예측 +3bp 는 충분히 잡을 수 있었다. 반면 참여 규칙은 최소 검출 효과가 2.0bp 라 예측 +1bp 를 가려낼 힘이 모자랐다.
| 점검 | 값 | 읽는 법 |
|---|---|---|
| 규칙 변형: 작은 칸 불참 | +0.26bp (순열 p 0.36) | 보수적 «작은 칸 참여» 가 원인이 아니다 |
| 규칙 변형: 충격 구간 제외 | +0.01bp | 증분이 사라진다 |
| 규칙 변형: 20영업일로 선택, 5영업일 평가 | +0.30bp | 선택 표적을 바꿔도 같다 |
| 비용 0.5bp 뒤 규칙, 무조건 | +0.36, +0.11bp | 0.5bp 에서만 양 |
| 헤지 하루 지연 평균 H_5 | −0.04bp | 무조건 양보도 실행 하루에 사라진다 |
| 국면 더미의 R² 증가 | 0.0016 | 기존 요인 R² 0.46 위에 더하는 것 없음 |
| H648, H651 최소 검출 효과 | 1.6, 2.0bp | H648 은 검정력 충분, H651 은 부족 |
| 규칙과 무조건 참여의 회차 손익 상관 | 0.99 | 규칙은 무조건 참여의 부분집합, 독립 전략 아님 |
독립성은 따로 재지 않았다. 효과가 없어 채택 후보가 아니고, 기존 검증 전략(미국 야간 되돌림 3선, 금통위 전날 10선)은 국채선물 일중 거래라 자산과 보유 기간이 이 입찰 참여와 다르다. 규칙 안에서만 보면 규칙이 참여한 회차의 손익이 무조건 참여와 거의 같이 움직여(상관 0.99), 국면 규칙은 새로운 손익원이 아니라 무조건 참여에서 회차를 덜어 낸 것에 가깝다.
해석
주택과 주담대 국면은 MBS 입찰의 가격에는 분명히 실린다. 공급 확대 국면은 실링이 넓고 낙찰도 높은 시기다. 그러나 이 가격 변화는 유통 시장 스프레드와 함께 움직이므로 입찰 참여자가 «유통보다 싸게» 받는 몫으로 남지 않는다. 주관사단은 국면을 보고 실링을 넓히고, 수요자는 직전 낙찰 근처에서 응찰하며, 평가사는 첫 민평을 낙찰 금리에 둔다. 국면 정보가 공개 정보인 만큼 입찰 시점에 이미 가격에 들어가 있다고 읽는 것이 자연스럽다.
스트레스 국면에서 장기 트랜치가 오히려 덜 번 것은 만기 연장 위험이 커지는 시기에 그 위험이 입찰 가격에 충분히 붙지 않았거나, 이후 금리 상승이 이어져 장기 트랜치 유통 스프레드가 더 벌어졌기 때문일 수 있다. 이 국면은 15회차뿐이라 원인을 가르기 어렵지만, 적어도 «스트레스 국면에 장기를 사라» 는 규칙은 근거가 없고 탐색 결정나무는 반대로 그 칸을 피하라고 배웠다. 데스크 실무로 옮기면, 국면 뉴스를 근거로 MBS 입찰 참여를 늘리거나 줄일 이유는 이 자료에서 찾을 수 없다.
한계
이 결론이 틀릴 수 있는 이유는 아래와 같다.
표본이 작고 국면이 한쪽에 몰려 있다. 공급 확대 국면 62회차 중 59회차가 발견 구간이고 확인 구간은 3회차다. 그래서 공급 확대 가설은 사실상 2019 ~ 2023 세 정책 사건과 2020 정책대출 급증의 표본 안 비교이고, 확인 구간의 +3.3bp 는 22트랜치에서 나온 값이라 아무것도 말하지 못한다. 스트레스 국면은 15회차, 엄격 칸은 4회차다. 1 ~ 2bp 크기의 효과는 이 표본으로 가려낼 수 없다.
국면 라벨의 시차와 정의. 주담대 금리는 공표가 한 달 이상 늦어 실시간 라벨이 실제 금리 흐름보다 뒤처진다. 공표일을 더 늦춘 판에서도 결과가 같아 시차가 주원인으로 보이지는 않지만, 더 빠른 대리(국고 3년 변화, 주간 주택가격)를 썼다면 달랐을 수 있다. 정책 사건 날짜는 수기 목록이라 하루 이틀 어긋날 수 있다. 엄격 스트레스 칸이 4회차라 확증 정의를 부호 칸으로 넓힌 것은 결과 전 결정이지만 원래 가설보다 느슨한 정의다.
양보 측정과 비용 가정. 종목 첫 민평의 약 90% 가 발행금리와 같아 입찰 당일 싸게 받은 몫이 있어도 민평으로는 보이지 않는다. H_k 는 그 뒤 스프레드 이동만 잰다. 실제 장외 매도 호가 폭은 재지 못했고 왕복 비용 2bp(판정), 4bp(보고)는 가정이다. 헤지를 국고 현물 곡선으로 잡았으므로 국채선물로 헤지하면 베이시스 비용이 더 붙는다. 계획서에는 «실링 응찰도 전량 배정» 이라고 적었으나 단일가격 방식에서 실링 응찰은 낙찰이 실링에 닿을 때만 배정된다(전 구간 25%). 계산은 낙찰 가산금리를 그대로 썼으므로 정본 양보는 공격적 응찰의 손익이고 판정은 바뀌지 않는다. 공격적 응찰도 경쟁 응찰이 많으면 배정 비율이 줄 수 있다.
결과를 본 뒤 정한 것. 실링 분해, 사건별 분해, 60영업일 통제, 모델 비교, 걷기 전진, 장기 보유 변형은 모두 확증 결과를 본 뒤 정한 탐색이다. 사전등록 격자 안의 60영업일 공급 확대 차(p 0.007)는 격자에서 여러 보유 기간과 문턱을 함께 본 값 중 하나라 다중 비교를 감안하면 더 약하다. k = 1 은 관측이 17트랜치라 표에서 빼고 k = 2 를 탐색으로 보았다. 판정은 사전등록한 확증 다섯으로만 했다.
다음에 해 볼 것
첫째, 실링 설정 모형이다. 국면이 실링을 먼저 움직인다는 탐색 결과를 확증으로 옮긴다. «실링 − 직전 낙찰» 을 국면, 콜 행사 계획, 발행 계획으로 예측하는 모형을 발견 구간에서 고정하고, 예측보다 실링이 좁게 걸린 회차(주관사단이 덜 양보한 회차)는 참여하지 않는 규칙을 사전등록한다. 표적은 20영업일 양보와 미매각이고, 실링은 입찰 전날 공시되므로 실시간으로 쓸 수 있다.
둘째, 넓은 스프레드 진입과 장기 보유다. 60영업일 차가 넓은 스프레드와 금리 하락에서 나왔다면 국면 대신 «낙찰 스프레드의 직전 3년 백분위» 를 조건으로 두고, 국채선물로 DV01 헤지한 60영업일 보유 손익을 연 단위 걷기 전진으로 검정한다. 신호를 회차가 아니라 트랜치로 세면 연 약 170개라 빈도 기준을 넘을 수 있으나, 같은 회차 트랜치가 강하게 묶여 있으므로 검정은 회차 군집으로 해야 한다.
산출물
모든 수치는 아래 정본 런에서 왔다. 그림은 정본 런 파일만 읽어 그렸고, 순열 귀무 분포는 같은 seed 로 다시 돌려 저장된 p 0.334 와 같은지, 결정나무는 커밋된 예측 432개와 같은지 확인한 뒤에만 그렸다.
- 계획
protocol.md(결과 전 커밋) - 분석과 판정
analysis.md - 확증 런
code/s1.py→results/20261105T204727_main/(metrics.json, tranche.csv, cells.csv, grid.csv, horizon.csv, yearly.csv, fe.csv, regime_means.csv) - 탐색
code/s2_explore.py→ 같은 폴더 explore.json, explore_episodes.csv, explore_wf.csv, explore_tree_pred.csv, explore_linear_pred.csv - 깊이 보강
code/s3_depth.py <런 폴더>→ 같은 폴더 depth.json, depth_limit_bid.csv - 그림
code/render_figures.py→paper/assets/, 결정나무 구조도는 이 페이지 모델 절에 주입 - 재현
uv run python experiments/0212_khfc_mbs_regime_concession/code/s1.py다음code/s2_explore.py <런 폴더>, 마지막으로code/render_figures.py
Appendix
A. 데이터셋 실물
정본 런 tranche.csv 의 실제 행이다. 확인 구간 회차 2024-18(입찰 2024-09-06)은 D−1 라벨이 주택가격 보합(3개월 −0.23%), 주담대 금리 하락(−43bp), 공급 평시였다. 가산금리와 양보는 bp, 금리는 %다.
| 만기 | 유형 | 발행금리 | 실링 | 낙찰 | 미매각 | H_5 | H_20 | H_60 | 규칙 참여 |
|---|---|---|---|---|---|---|---|---|---|
| 1년 | 만기일시 | 3.236 | 25 | 22 | 아니오 | −9.79 | −11.28 | −9.68 | 아니오 |
| 2년 | 만기일시 | 3.200 | 22 | 18 | 아니오 | −11.60 | −5.80 | −7.12 | 아니오 |
| 3년 | 만기일시 | 3.115 | 26 | 21 | 아니오 | −1.10 | −1.99 | −4.32 | 아니오 |
| 5년 | 콜옵션부 | 3.174 | 22 | 21 | 아니오 | −2.70 | −0.82 | −4.59 | 아니오 |
| 10년 | 콜옵션부 | 3.212 | 23 | 19 | 아니오 | +1.28 | +3.06 | +2.02 | 아니오 |
| 20년 | 콜옵션부 | 3.195 | 15 | 14 | 아니오 | +0.11 | −0.41 | −0.05 | 아니오 |
| 30년 | 콜옵션부 | 3.165 | 24 | 21 | 아니오 | −5.01 | −5.93 | −1.57 | 아니오 |
공급 확대 국면 회차의 예로 2023-05(입찰 2023-03-03, 특례보금자리 창 안, S 확대, P 하락, R 하락)의 2, 3, 5년 트랜치를 싣는다. 실링이 낙찰보다 8 ~ 14bp 넓게 걸렸고 H_5 는 셋 다 음이었다.
| 만기 | 발행금리 | 실링 | 낙찰 | 낙찰 − 실링 | H_5 | H_60 | 규칙 참여 |
|---|---|---|---|---|---|---|---|
| 2년 | 4.19 | 37 | 29 | −8 | −8.04 | −12.70 | 예 |
| 3년 | 4.13 | 45 | 31 | −14 | −1.67 | −8.10 | 예 |
| 5년 | 4.27 | 55 | 43 | −12 | −11.38 | −14.86 | 아니오 |
B. 모델 입출력 실물
확증 규칙(국면 칸)과 탐색 결정나무가 회차 2024-18 에 실제로 받은 입력과 낸 출력이다(tranche.csv, cells.csv, explore_tree_pred.csv).
- Request meta
- 2024-09-06 입찰 회차 2024-18, 결정 시점 2024-09-05 장 마감 뒤. 규칙은 발견 구간 2016 ~ 2023 의 칸 평균으로 고정, 결정나무는 같은 구간 1,435트랜치로 학습(깊이 2, 잎 최소 60, seed 212)
- Input
- P_stat −0.0023(KB 아파트 3개월 −0.23%, 보합), R_stat −0.43(주담대 금리 3개월 −43bp, 하락), S 평시(z −0.37), 정책 창 밖, 트랜치 유형 만기일시 3개와 콜옵션부 5개
- Model response
- 국면 칸 규칙: 칸 «보합 × 하락 × 만기일시» 의 발견 평균 +0.35bp, «보합 × 하락 × 콜옵션부» 는 −0.23bp 로 둘 다 발견 전체 평균 +0.52bp 아래라 전 트랜치 불참. 결정나무: 잎 «P_stat ≤ 0.01, R_stat ≤ 0.31» 의 예측 +0.23bp 가 학습 평균 +0.52bp 아래라 불참
- Ground truth check
- 실제 회차 평균 H_5 는 −3.67bp 로 두 방법 모두 이 회차를 피한 것이 맞았다. 그러나 확인 구간 전체로는 국면 칸 규칙 증분이 +0.25bp(순열 p 0.33), 결정나무가 +0.70bp(순열 p 0.17)로 우연과 구별되지 않는다
C. 실험 설정
- 표본원장 core, dated, 일반과 ST, 낙찰 있음, 비경쟁과 스왑 제외. 2016-01-06 ~ 2026-10-23, 242회차 1,867트랜치
- 양보H_k, 종목 민평과 국고 곡선, T0 는 만기일시 명목 만기와 콜옵션부 예상 만기, 확증 k = 5
- 라벨D−1 실시간, P ±0.5%, R ±15bp, S z ±1(36개월, 최소 24), 정책 창 세 개
- 분할발견 2016-01 ~ 2023-12, 확인 2024-01 ~ 2026-10
- 검정입찰월 블록 부트스트랩 5,000회 한쪽 p(seed 212), H651 은 순열 귀무 1,000회와 큰 쪽 p, 다섯 가설 Holm
- 규칙P × R × 유형 18칸, 발견 30트랜치 이상이고 평균이 발견 전체 평균 초과면 참여, 30 미만 칸은 참여
- 비용MBS 왕복(헤지 포함) 판정 2bp, 보고 4bp, 민감도 1, 2, 4bp
- 격자P 0.25, 0.5, 1.0% × R 10, 15, 25bp × S 0.75, 1.0, 1.5, 보유 5, 10, 20, 60영업일, 공표 1개월 지연
- 충격 구간2020-03 ~ 04, 2022-09-26 ~ 12-31(강건성에서 제외)
- 탐색 모델선형 회귀(P_stat, R_stat, 콜옵션부, 교호항), 결정나무 깊이 2 잎 최소 60, 순열 300회