세 줄 요약
- 확인 계수 추세는 연 -0.0281틱/bp지만 Holm p=0.645로 감소를 확인하지 못했다.
- 고혼잡의 손익은 0.620틱 낮아 보이지만 저혼잡이 48건, 연 18회뿐이고 새 개장 제도에는 비교군이 없다.
- 최근 비용 1틱 순익은 +0.745틱이나 2틱이면 -0.255틱이다. 우위의 수명과 혼잡 효과에 대한 전체 판정은 보류다.
가설과 결론
- 가설
- H720은 미국 금리에 대한 3선 되돌림 계수의 시간 추세가 음이라는 가설이다. H721은 개장 첫 봉 거래량 비중이 높은 과거 국면에서 건당 우위가 작다는 가설이다. H722는 마지막 온라인 변화 탐지 뒤에도 비용 1틱을 넘는 우위가 남는다는 가설이다.
- 결론
- H720은 감소 미지지로 폐기한다. H721은 저혼잡 집단의 빈도와 월별 비교 표본이 부족해 보류한다. H722는 통계적 미지지와 비용 2틱 실행 조건 미달로 보류한다. 기존 전략의 거래 중단이나 계약 수 변경으로 연결하지 않는다.
대상 규칙은 미국 10년 금리가 전날 뉴욕에서 오른 뒤 한국 3년 국채선물을 개장에 매수하고, 내린 뒤에는 매도해 같은 날 종가에 청산하는 것이다. 미국 금리 변화와 국내 선물 가격 갭은 보통 반대 방향이므로 이후 가격의 되돌림을 거래한다. 이 연구에서는 거래 크기를 항상 1계약으로 고정했다. 최근 필터 계수가 높으면 더 많이 사는 규칙을 시험한 것이 아니라, 같은 규칙의 우위가 시간에 따라 약해지는지를 묻는다.
2024년 이후 확인 구간 243건의 비용 1틱 손익은 건당 +0.745틱이다. 양수이지만 마지막 변화점 선택까지 반복한 검정의 Holm p는 0.392여서 우연을 배제하기 어렵다. 비용을 2틱으로 올리면 건당 -0.255틱이고 누적 -62틱이다. 계수 감소 가설도 확인 추세만 음일 뿐, 2019년 이후 전체 온라인 추세는 양수다. 자료는 우위가 매년 일정하게 닳는다는 설명도, 최근 우위가 비용 오차를 견딜 만큼 확실히 남았다는 설명도 지지하지 않는다.
혼잡의 전체 차이만 보면 예측한 방향처럼 보이지만 사정은 다르다. 새 개장 제도에는 고혼잡 거래 22건과 저혼잡 거래 0건이 들어갔다. 이전 제도 안에서 비교하면 오히려 고혼잡이 0.137틱 더 높다. 그래서 전체 판정은 보류다. 이 결론은 원래 카드의 유효성을 전면 부정하거나 개장 거래량이 무의미하다는 뜻이 아니다. 지금 가진 표본으로 분리할 수 있는 효과와 분리하기 어려운 효과를 구별한 판단이다.
용어와 기호
- 3선
- 한국거래소 3년 국채선물. 이 글의 주 분석 대상이며 가격으로 거래한다.
- 틱
- 선물 가격 0.01포인트. 손익은 1계약당 틱이며 계약 수를 곱한 수익과 구별한다.
- bp
- 금리 0.01%포인트. 미국 금리 변화와 계수의 단위에 사용한다.
- s와 e
- s는 미국 종가의 뉴욕 날짜이고 e는 한국 진입일이다. 이 연구는 달력 하루 뒤인 e만 사용한다.
- d
- 원장에 저장된 뉴욕 날짜 s의 미국 10년 금리 변화. 양수면 금리 상승이다.
- D
- 매매 방향 sign(d). +1은 선물 매수, -1은 매도다.
- O, C와 Y
- 한국 진입일의 일봉 시가, 정산 종가, 매수 방향 일중 변화 100×(C-O)다.
- gross와 net1, net2
- gross=D×Y는 비용 전 손익이다. net1은 1틱, net2는 2틱의 왕복 비용을 뺀 손익이다.
- 국소 수준 모형
- 숨은 계수가 직전 계수 주변에서 조금씩 움직인다고 가정하는 상태공간 모형이다.
- 개장 전 계수
- 현재 한국 종가를 보기 전의 필터 예측값 b_pred다. 현재 종가 뒤 갱신한 b_post와 구별한다.
- Q와 R
- 각각 계수 상태 잡음과 관측 잡음의 분산이다. Q는 (틱/bp)², R은 틱² 단위다.
- r과 q
- r은 당일 첫 봉 거래량 비중이다. q는 오늘을 제외한 직전 60거래일 r의 평균이다.
- 고혼잡과 저혼잡
- q가 그전 이력의 2/3 분위수보다 높거나 1/3 분위수보다 낮은 상태다. 실제 집단 비중을 강제로 같게 만들지 않는다.
- BOCPD
- Bayesian online change point detection. 현재까지의 관측으로 현재 구간의 길이를 확률로 갱신한다.
- hazard
- 관측 한 건마다 새 구간이 시작될 사전 확률이다. 기본값 0.01은 거래 100건당 한 번에 해당한다.
- 최근 구간 질량
- 현재 구간 길이가 5건 이하일 사후 확률의 합이다. 이것이 0.8을 넘는 상향 돌파를 탐지에 쓴다.
- 월 블록 검정
- 같은 달 관측을 함께 처리해 월내 종속성을 남기는 재표본 방법이다. 필터 검정은 같은 달 잔차에 같은 무작위 부호를 곱한다.
- Holm p
- 확증 가설 세 개를 함께 시험하는 데 따른 우연한 통과를 줄이도록 보정한 p 값이다.
- 공통 표본
- 비교하는 모든 진입 가격이 같은 날짜에 있는 거래만 남긴 집합이다.
- 독립 전략
- 다른 규칙과 신호가 단순히 겹치는 정도를 넘어 별도 수익 원천을 가진 전략이다. 원 카드의 부분 집합이라는 사실을 낮은 상관으로 지울 수 없다.
자료
출발점은 이미 고정된 일별 신호 원장이다. 원장의 2,575행은 신호일 기준 2013-01-02부터 2026-08-31까지이고 진입일은 각각 다음 날이다. 실제 분석 끝은 2026-09-01로 고정했다. 뒤의 가격이 더 있어도 원장을 연장하지 않았다. 미국 금리 관측 날짜가 맞지 않는 224행과 만기일 54행을 제외했으며 둘은 2행 겹친다. 최종 유효 관측은 2,299행이고 3bp 문턱을 통과한 거래는 1,202건이다. 문턱 미달 관측도 계수 학습에는 남겨 신호가 큰 날만의 계수로 제한하지 않았다.
| 자료 | 기간 | 행 또는 표본 | 쓰임 |
|---|---|---|---|
| 고정 카드 원장 | 진입 2013-01-03~2026-09-01 | 2,575행 | 날짜와 미국 신호 |
| 3선 월물별 1분봉 | 2016-12-14~2026-11-04 | 1,300,014행 | 거래량, 진입 지연, 지정가 경계 |
| 3선 일봉 | 2012-01-02~2026-11-04 | 3,643행 | 같은 날 시가와 종가 |
| 일별 금리 풀 | 2010-01-05~2026-11-04 | 4,381행 | 미국 날짜 정합과 국내 금리 수준 |
| FRED 계열 보조 패널 | 2012-01-02~2026-10-27 | 3,637행 | 미국 신호 정의 비교 |
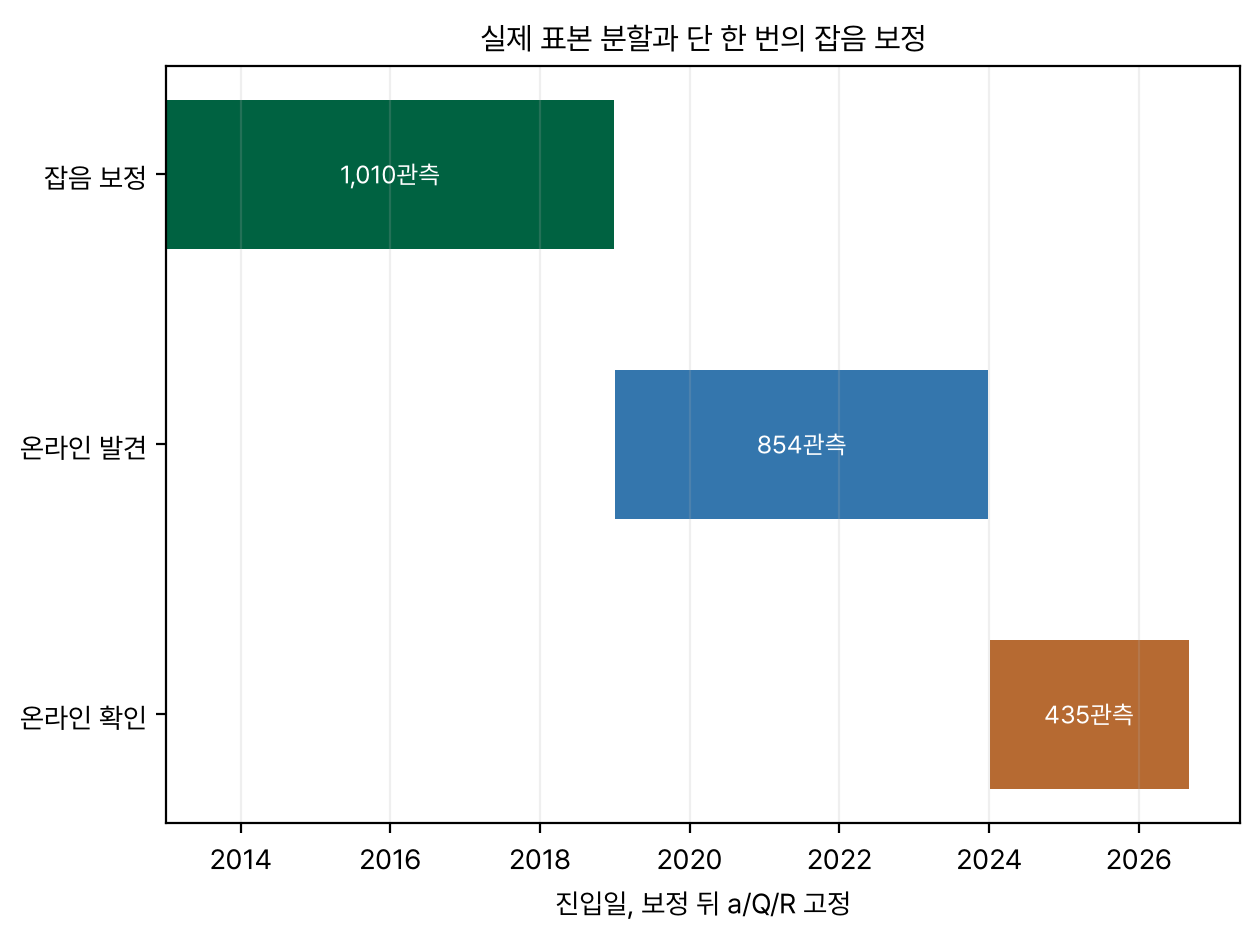
| 고정 확인 표본 | 2024-01-01~2026-09-01 | 435관측, 243거래 | 세 확증 가설의 판정 |
미국 금리의 날짜를 한국 날짜로 읽으면 미래 정보가 들어갈 수 있다. 뉴욕 날짜 s의 종가는 한국 e의 새벽에 알려지고 e 개장 전 특징으로만 사용한다. 미국 휴장과 한국 휴장을 같게 보지 않았고, 풀의 직전 유효 미국 날짜가 별도 미국 관측 달력의 직전 날짜와 같은지 검사했다. 누락이 있으면 여러 날 누적 변화가 하룻밤 변화가 될 수 있어서 해당 행을 제외했다. 한국 장 마감일의 미국 열을 한국 마감 시점 정보로 사용하지 않았다.
분봉은 날짜와 하루 자정부터의 나노초 시간을 합쳐 복원했다. 결합 시각 열은 2025년 33,660행과 2026년 121,320행에서 비어 있었지만 원래 날짜와 시간이 남아 있었다. 복원 뒤 동일 월물과 시각의 중복은 0이었다. 2016년 파일은 12월 중순부터의 12거래일뿐이다. 따라서 2013년부터 분봉으로 체결을 확인했다거나 2016년 전체에 혼잡 특징이 있었다고 소개하지 않는다. 초기 기간에는 일봉 분석만 가능하다.
실제 첫 08:46 봉은 2025-10-27에 나타났다. 이전의 일반 첫 봉은 09:01이었다. 이 전환을 월 표시로 추정하지 않고 실제 시각으로 확인했다. 같은 날 월물이 여럿이면 전일 거래량이 가장 큰 월물을 고르고, 그 월물의 당일 완전성이 부족하면 제외했다. 분봉 종가가 일봉과 1틱 넘게 다른 37일도 실행 비교에서 격리했다. 이 수는 전체 분봉 기간의 정합 수이며 확인 거래 탈락 수와 같지 않다.
방법
확증은 세 질문으로 나눴다. H720은 개장 전에 알고 있는 필터 계수의 연 추세가 음인지, H721은 고혼잡과 저혼잡 거래의 평균 차이가 음인지, H722는 마지막 변화 탐지 다음 거래부터 남은 확인 표본의 비용 후 평균이 양인지 묻는다. 2013~2018년은 잡음과 사전분포 보정, 2019~2023년은 온라인 발견, 2024년 이후는 확인 구간이다. H723~H725의 모형 비교와 실행 격자를 확증 세 가설에 끼워 넣지 않았다. 좋은 셀을 고른 뒤 확인 가설이라고 부르는 절차도 사용하지 않았다.
H720의 귀무는 상수 되돌림 계수다. 날짜와 미국 신호 크기를 고정한 채 같은 한국 달의 잔차에 같은 무작위 부호를 곱해 원 관측을 다시 만들었다. 각 경로에서 필터를 처음부터 다시 굴려 확인 기울기를 계산했다. 반복 수는 5,000회다. 필터 경로 자체의 회귀 t 값을 독립 관측처럼 사용하는 오류를 피한 것이다. 보정 모수까지 잔차 월 블록으로 다시 추출해 1,000번 재추정한 감도도 별도로 실시했다. 이 감도는 주 검정의 p를 대신하지 않는다.
H721의 특징은 오늘 개장 때 알 수 있게 한 거래일 이상 지연했다. 첫 봉 거래량을 그날 같은 월물의 총거래량으로 나눈 r은 종가 뒤에야 완성되므로 오늘 r을 오늘 신호에 넣지 않는다. 직전 60일 평균 q를 만들고 과거 최대 252일 q 분포로 집단 문턱을 정했다. 개장 제도가 바뀌면 이력을 초기화했다. 고/저 차이 검정은 같은 달 두 집단을 함께 뽑는 월 블록 복원추출 5,000회이며, 거래 없는 달도 추출 대상에 남겼다.
H722에서 온라인 탐지는 각 시점까지의 자료만 보지만, 보고 시점의 마지막 탐지를 고르는 행위는 사후 선택이다. 그래서 확인 거래의 평균을 비용 1틱 귀무로 중심화한 월 블록 경로마다 탐지, 재무장, 마지막 탐지 선택과 최소 표본 확인을 반복했다. 탐지가 없거나 표본이 부족한 귀무 반복은 통계량을 음의 무한대로 두고 전체 분모에서 지우지 않았다. 실제 최소조건 미달 가설은 판정 p를 1로 바꾼 다음 세 가설에 Holm을 적용했다. 따라서 표본 부족 가설을 검정 수에서 빼서 다른 가설을 유리하게 만들지 않았다.
일봉 손익은 같은 날 시가부터 정산 종가까지이고, 만기일은 일괄 제외했다. 분봉에서는 현재 결과를 본 뒤 당일 최대 거래량 월물로 골라 바꾸지 않는다. 진입을 1분 또는 5분 미룬 비교는 실제 첫 봉을 기준으로 하고, 첫 봉과 마지막 봉 사이 1분 격자의 99% 이상이 존재해야 한다. 공통 표본 비교는 가격 정의와 날짜가 동시에 달라지는 문제를 줄이기 위한 것이다. 다만 당일 세션 완전성과 종가 일치를 보고 사후 선별한 집합이므로 개장 때 미리 알고 거래할 수 있는 표본과 구분해야 한다. 기본 비용은 왕복 1틱이고 0.5틱과 2틱을 반드시 함께 보고한다.
모델
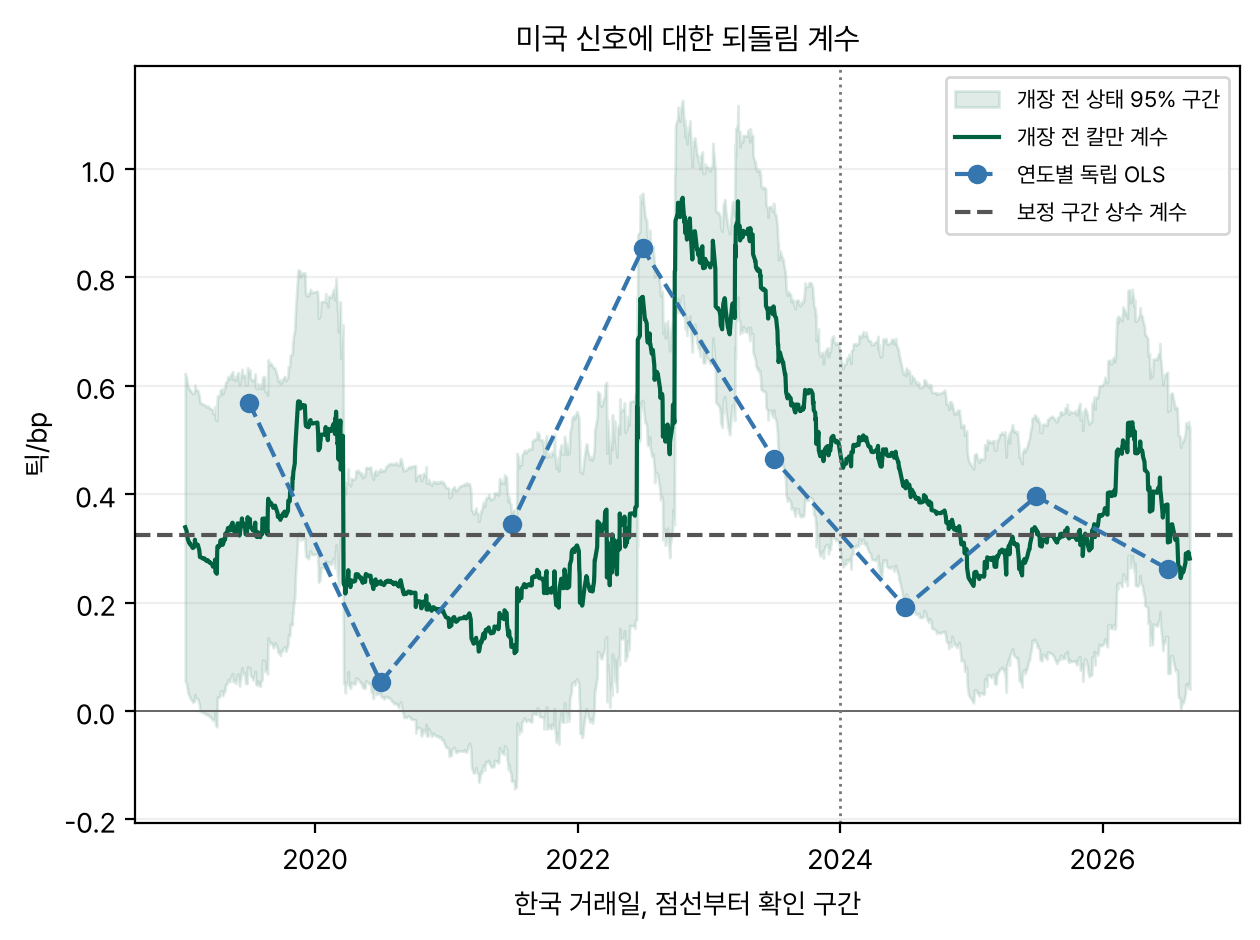
관측식은 Y=a+b×d+잡음이고 계수 b는 직전 상태에 작은 잡음을 더한 랜덤워크다. 미국 금리가 오른 날 국내 선물을 매수하는 규칙이므로 양의 b는 되돌림에 유리하다. 절편과 잡음은 보정 구간으로만 정했다. 초기 60관측으로 상태를 초기화한 뒤 보정 구간의 나머지 관측에서 likelihood를 최적화했다. 이후에는 오늘 종가로 상태를 갱신하더라도 오늘 개장 전 계수와 갱신 뒤 계수를 따로 저장했다. 그림의 계수는 전자이며 미래 관측을 쓰는 평활값은 검정에 사용하지 않았다.
| 설정 또는 적합 모수 | 값 | 역할 |
|---|---|---|
| 절편 a | 0.488864틱 | 보정 뒤 고정 |
| 관측 분산 R | 50.156189 | 일중 가격 잡음 |
| 상태 분산 Q | 0.0000904844 | 계수의 일별 움직임 |
| Q/R | 0.00000180405 | 상태 변화와 관측 잡음의 상대 크기 |
| 초기 b / P | -0.537319 / 1.523919 | 첫 60관측으로 초기화 |
| 상수 계수 기준선 | 0.325375틱/bp | 보정 구간 OLS |
| BOCPD 사전 평균 / 분산 | 1.803383 / 62.776938 | 보정 거래의 비용 전 손익 |
| BOCPD hazard / 문턱 | 0.01 / 0.8 | 거래 수 기준, 최근 구간 길이 5 이하 |
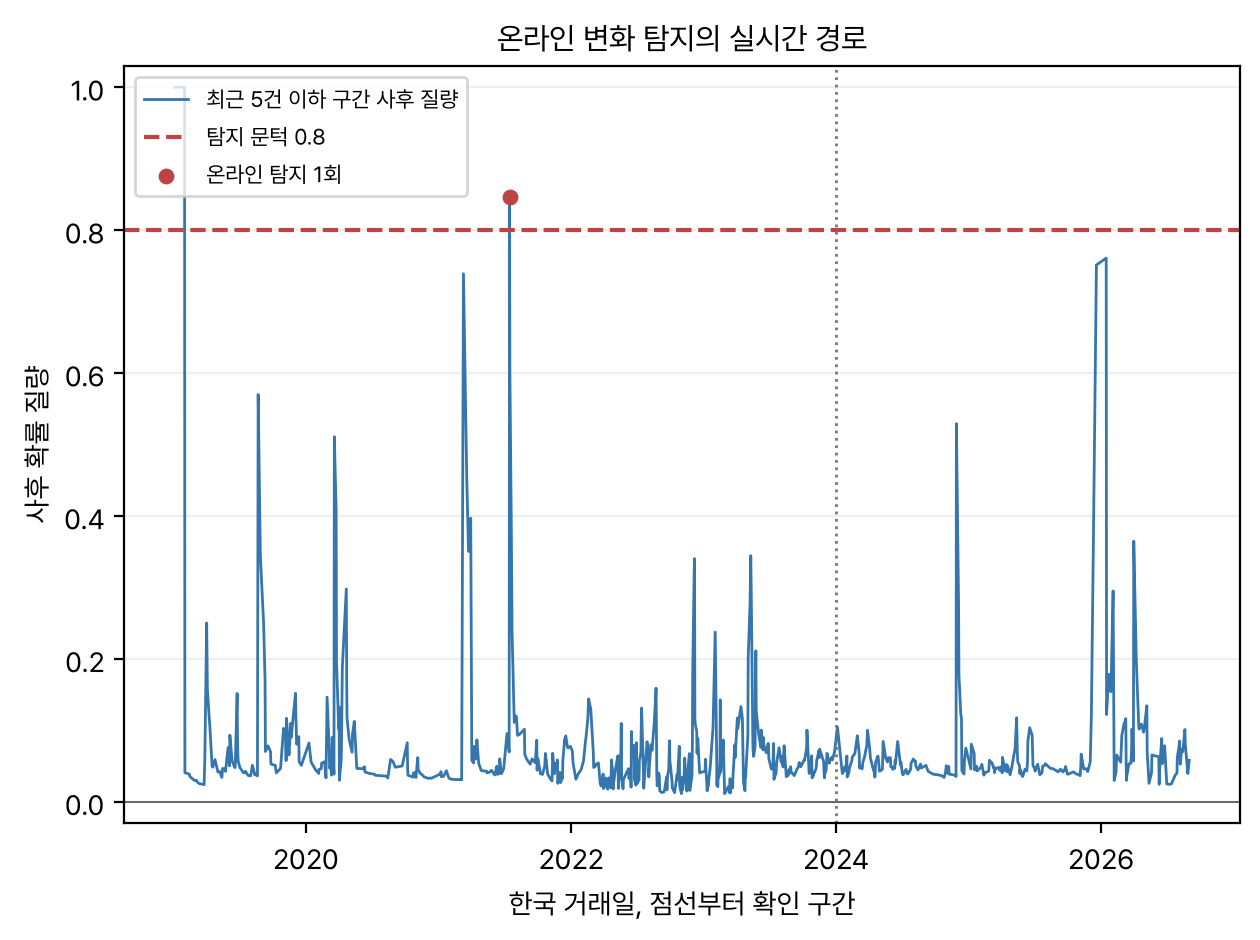
BOCPD의 예측분포는 평균과 분산의 불확실성을 적분한 Student-t 분포다. 상수 hazard 재귀에서 현재 run 길이 0의 질량은 hazard와 같을 수 있으므로 이를 변화 확률로 오해하지 않았다. 대신 길이 5 이하의 질량이 0.8을 처음 넘고 이전 탐지 이후 20거래가 지났을 때 알람을 냈다. 이력 60거래가 쌓이기 전에는 알람을 허용하지 않았다. 추정 변화일과 실제 탐지일을 분리하고 성과는 실제 탐지 다음 거래부터 측정했다.
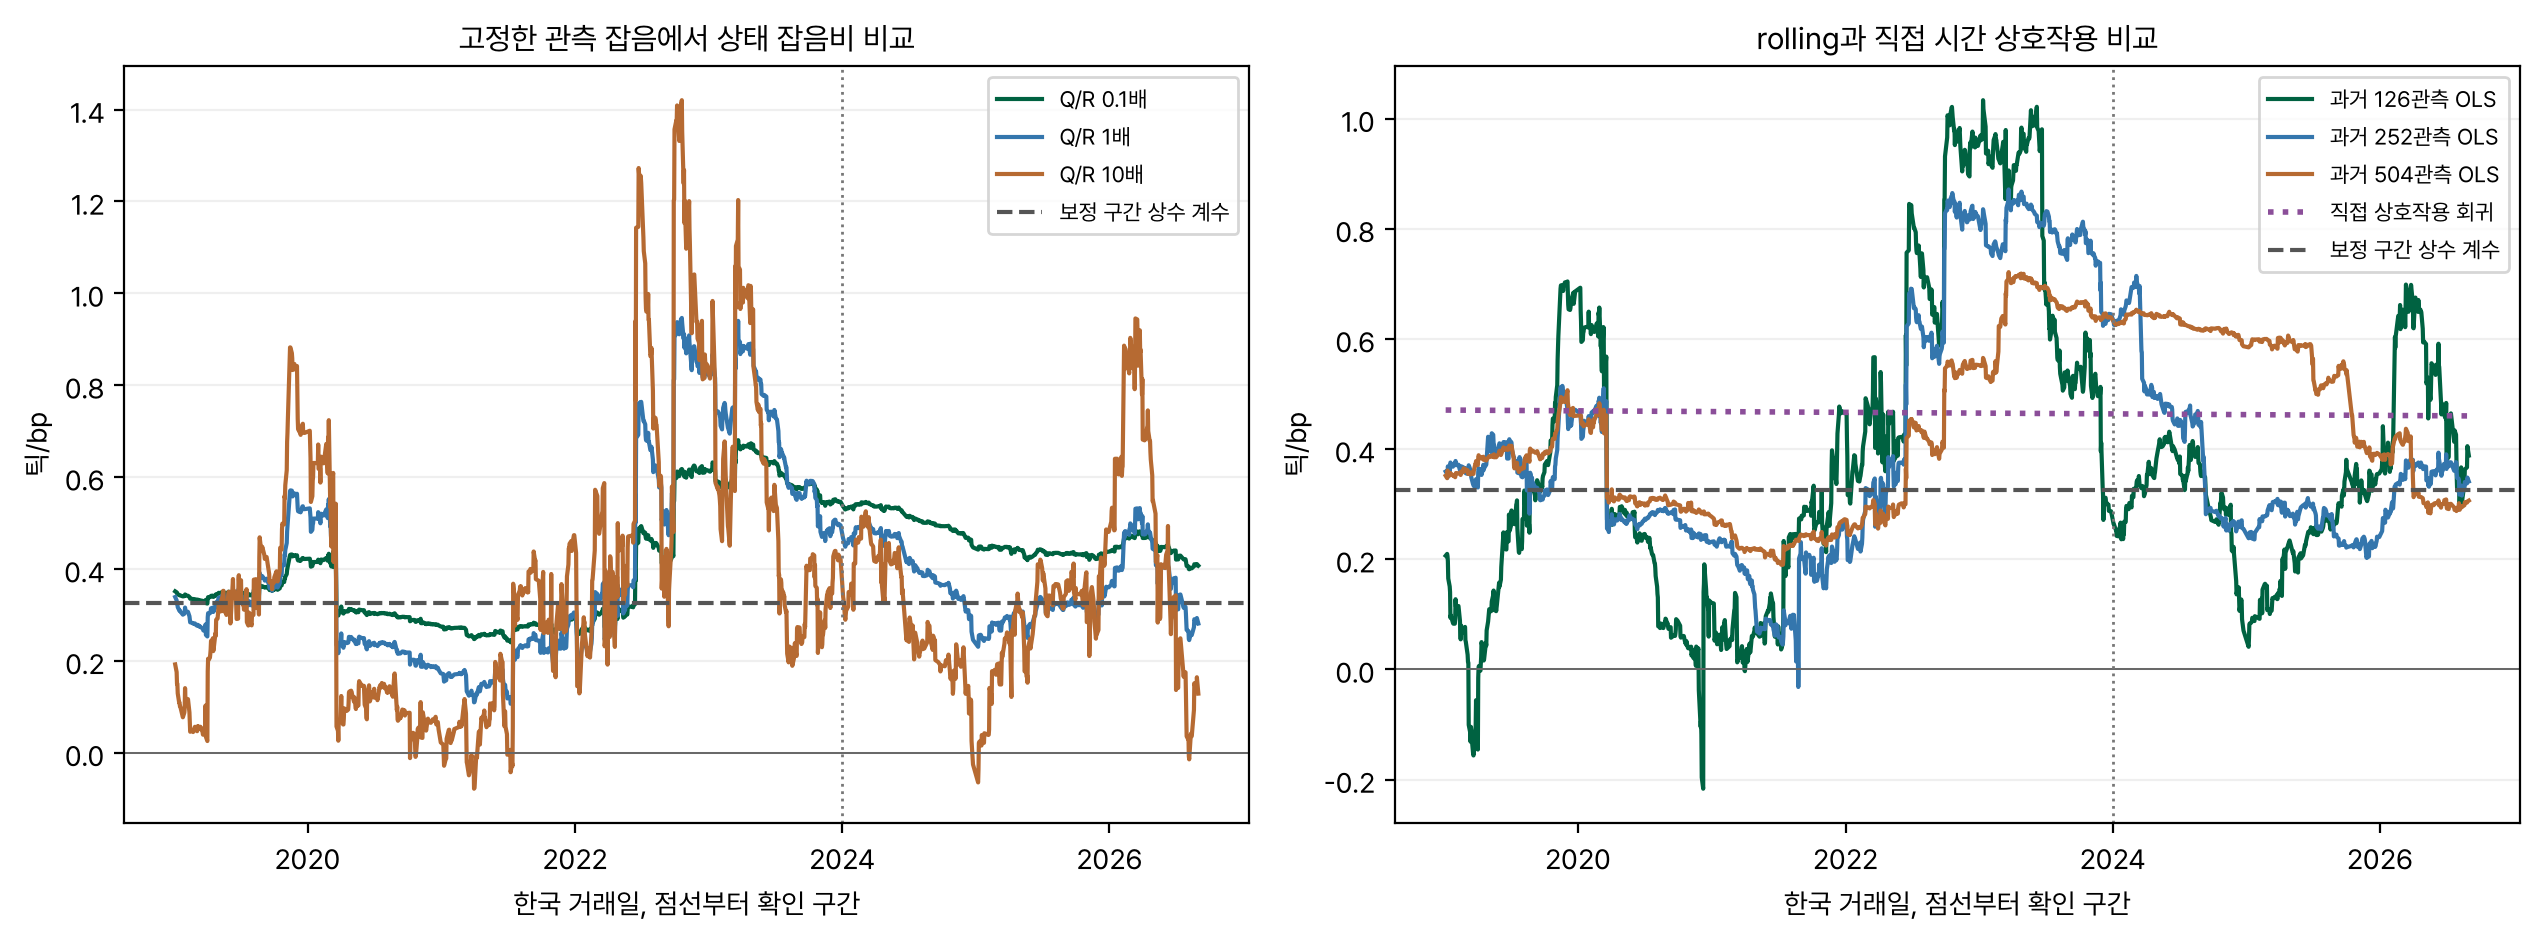
다른 정의에서도 같은 모습인지 보기 위해 상태 잡음비를 0.1배와 10배로 바꾸고, 직전 126, 252, 504관측 OLS와 직접 시간 상호작용 회귀를 비교했다. 이것들은 최고 성과를 찾는 후보가 아니라 결과가 얼마나 정의에 민감한지 보이는 비교다. 빠르게 움직이는 상태 모형과 긴 창 회귀의 기울기는 서로 다를 수 있다. 따라서 그림 하나의 굴곡이나 특정 창의 음의 기울기만으로 반감기를 만들지 않았다.
결과
확증 검정
H720의 확인 기울기는 연 -0.0281틱/bp로 사전 경제적 크기 기준 -0.02보다 더 음수였다. 그러나 같은 상수 계수 귀무에서 이보다 음의 기울기가 나온 비중을 반영한 p는 0.323, Holm p는 0.645다. 귀무 기울기의 95% 범위는 -0.1210부터 +0.1181로 넓다. 이는 모수의 신뢰구간이 아니라 귀무에서 통계량이 움직이는 범위다. 2019년 이후 전체 온라인 기울기는 +0.0172이므로 전체 기간과 확인 기간의 감소 방향도 일치하지 않는다.
| 가설 | 관측 효과 | 원 p | Holm p | 판정과 이유 |
|---|---|---|---|---|
| H720 계수 감소 | -0.0281틱/bp/년 | 0.3227 | 0.6455 | 폐기, 감소 미지지 |
| H721 고혼잡-저혼잡 | -0.6198틱/건 | 1.0000 | 1.0000 | 보류, 빈도와 표본 미달 |
| H722 최근 우위 생존 | +0.7449틱/건 | 0.1306 | 0.3917 | 보류, 비용 2틱 조건 미달 및 통계 미지지 |
보정 모수까지 다시 추정한 1,000회 감도의 p는 0.106이었다. 기본 p보다 작지만 0.05에는 미치지 못했고 사전 고정한 주 검정을 대신할 수도 없다. 직접 원 관측의 시간 상호작용 회귀 계수는 -0.00139이며 월 블록 95% 구간은 -0.0791부터 +0.0598이다. 역시 뚜렷한 감소가 아니다. 반감기를 계산할 확증 조건이 성립하지 않았으므로 우위의 수명을 몇 년이라고 숫자로 제시하지 않는다.
H722의 기본 탐지는 한 번이며 날짜는 2021-07-15다. 이후 확인 거래 243건의 gross 평균 1.745틱에서 1틱을 빼면 +0.745틱이다. 마지막 탐지 선택을 귀무에서도 반복한 p는 0.131이고 Holm p는 0.392다. 적격 귀무 구간 비중은 85.46%였다. 2023년 말까지 탐지를 동결했을 때도 같은 마지막 탐지일이 남아 확인 평균이 같다. 반면 비용 2틱에서는 평균 -0.255틱, 누적 -62틱이므로 비용 추정에 대한 여유가 없다. 사전등록은 이 실행 조건 미달을 보류로 정했으므로 H722의 판정도 보류다. 통계적 미지지와 실행 조건에 따른 보류를 같은 뜻으로 사용하지 않는다.
혼잡과 개장 제도
H721에서 확인 고혼잡 101건의 net1은 -0.099틱이고 저혼잡 48건은 +0.521틱이다. 차이는 -0.620틱으로 예상 방향이지만 월 블록 참고 p는 0.358이고 95% 구간은 -3.481부터 +2.441틱이다. 더 근본적인 문제는 하위 집단이 최소 60건보다 적고 연율 17.98회로 24회 기준에 못 미친다는 점이다. 양 집단 거래가 같은 달에 있는 경우도 두 달뿐이다. 이 표본 문제를 p 값 하나로 가릴 수 없어 판정 p는 1로 처리했다.
| 개장 제도 | 고혼잡 건수 | 저혼잡 건수 | 고혼잡 net1 | 저혼잡 net1 | 차이 |
|---|---|---|---|---|---|
| 전환 전 | 79 | 48 | +0.658 | +0.521 | +0.137 |
| 전환 뒤 | 22 | 0 | -2.818 | 비교 불가 | 비교 불가 |
| 전체 확인 | 101 | 48 | -0.099 | +0.521 | -0.620 |
이전 개장 제도 안의 차이는 +0.137틱으로 전체 차이와 방향이 반대다. 제도 고정 효과를 포함한 고혼잡 계수도 같은 +0.137이며 95% 구간은 -2.826부터 +3.332다. 새 제도의 이력을 초기화한 뒤 특징이 유효해진 첫 날짜는 2026-03-27이었다. 그 뒤 고혼잡만 나타난 표본을 과거 저혼잡과 직접 비교하면 시간 변화와 제도 차이를 함께 비교하게 된다. 현재 음의 혼잡 차이에는 제도와 시기의 혼합이 있어 혼잡이 우위를 약화시켰다는 원인 설명으로 사용할 수 없다.
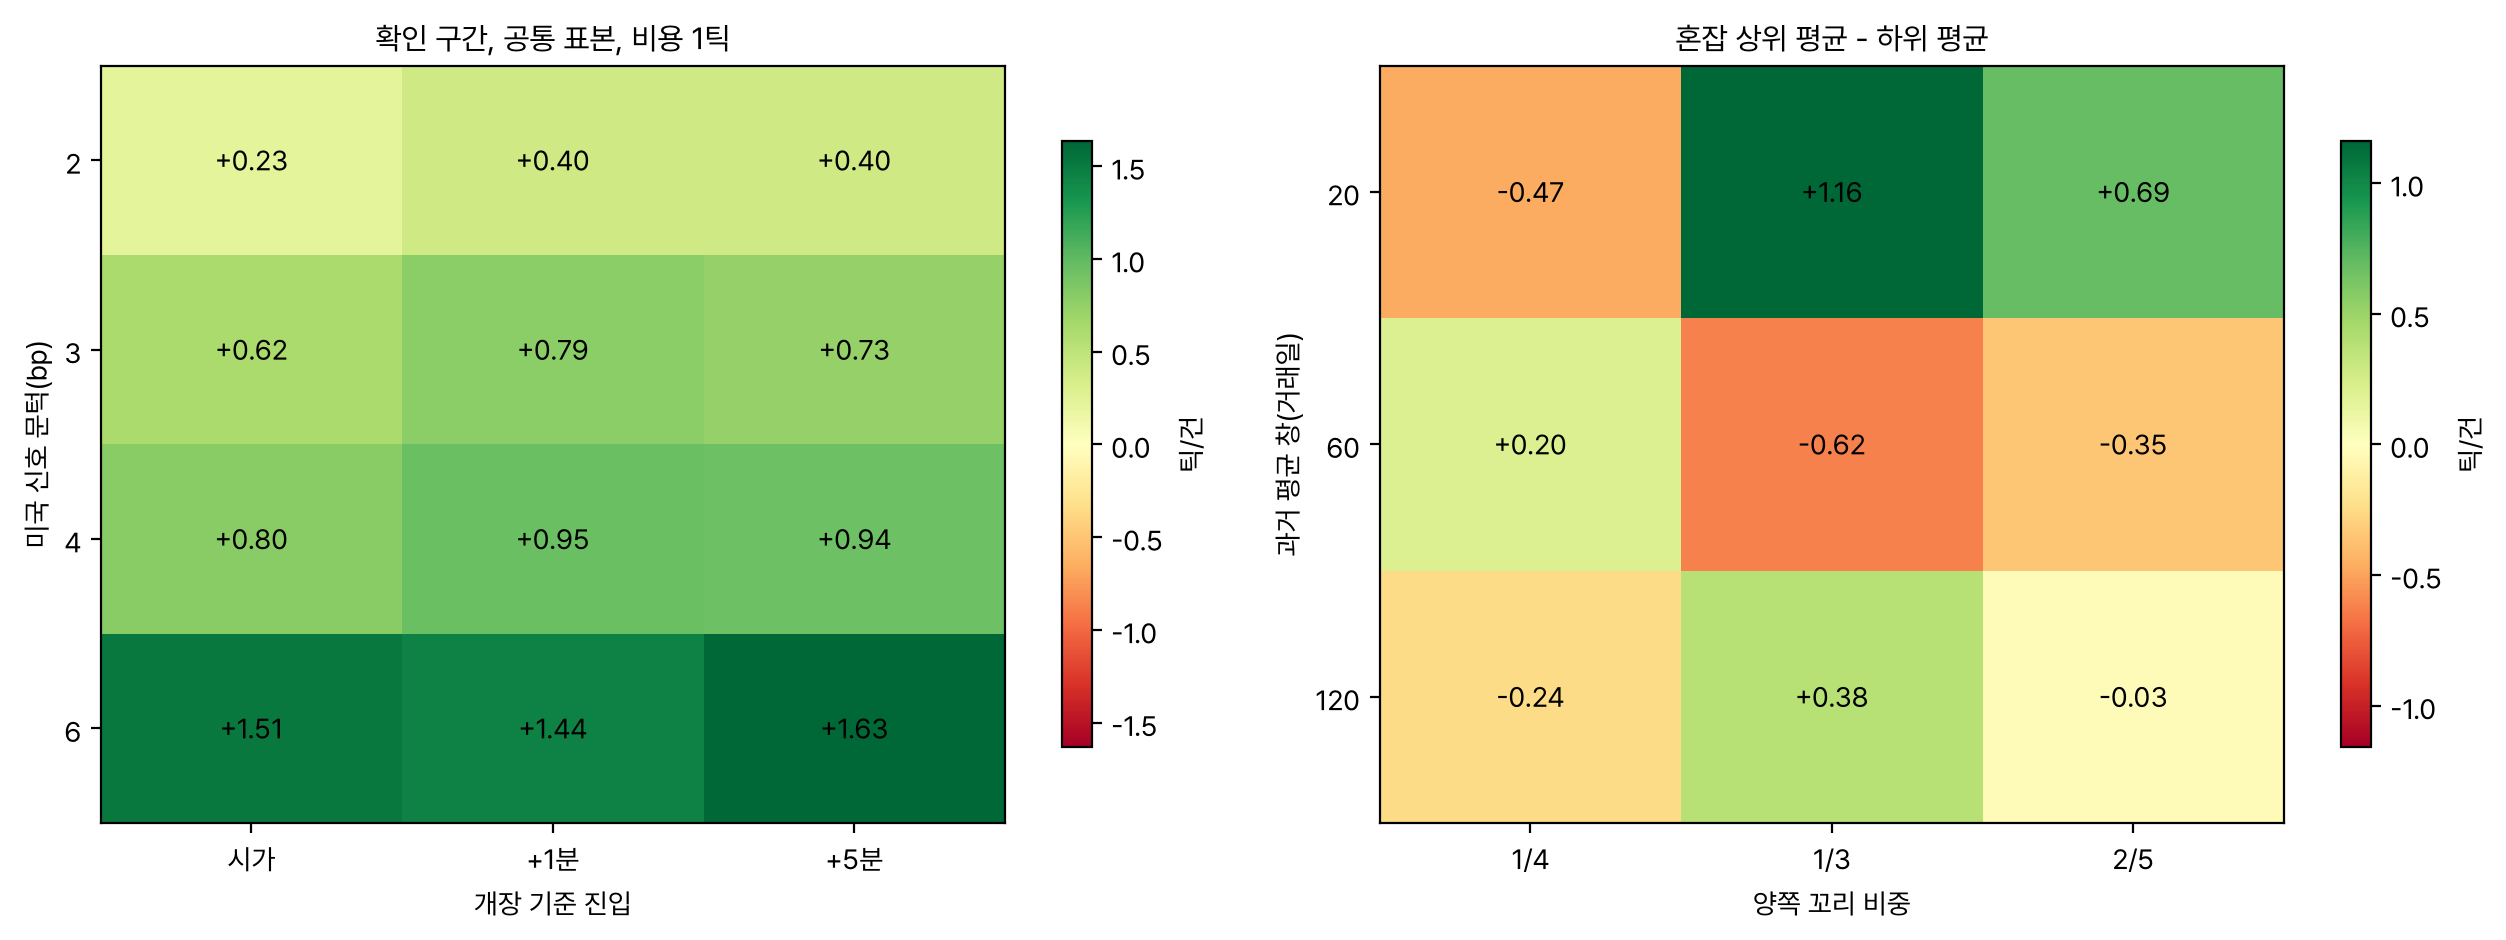
20일, 60일, 120일 창과 세 꼬리 비중을 바꾼 격자에서도 차이의 부호는 안정적이지 않았다. 60일과 1/3이라는 기본 조합이 음수라고 해서 다른 양의 셀을 버리고 이 조합만 대표 결과로 고르지 않았다. 비용이 양 집단에 같은 상수로 들어가면 평균 차이에서는 상쇄된다. 그러므로 혼잡 차이의 비용별 반복 행을 별개의 검증으로 세지 않고, 각 집단 자체의 비용 후 평균도 함께 살폈다.
실행과 강건성
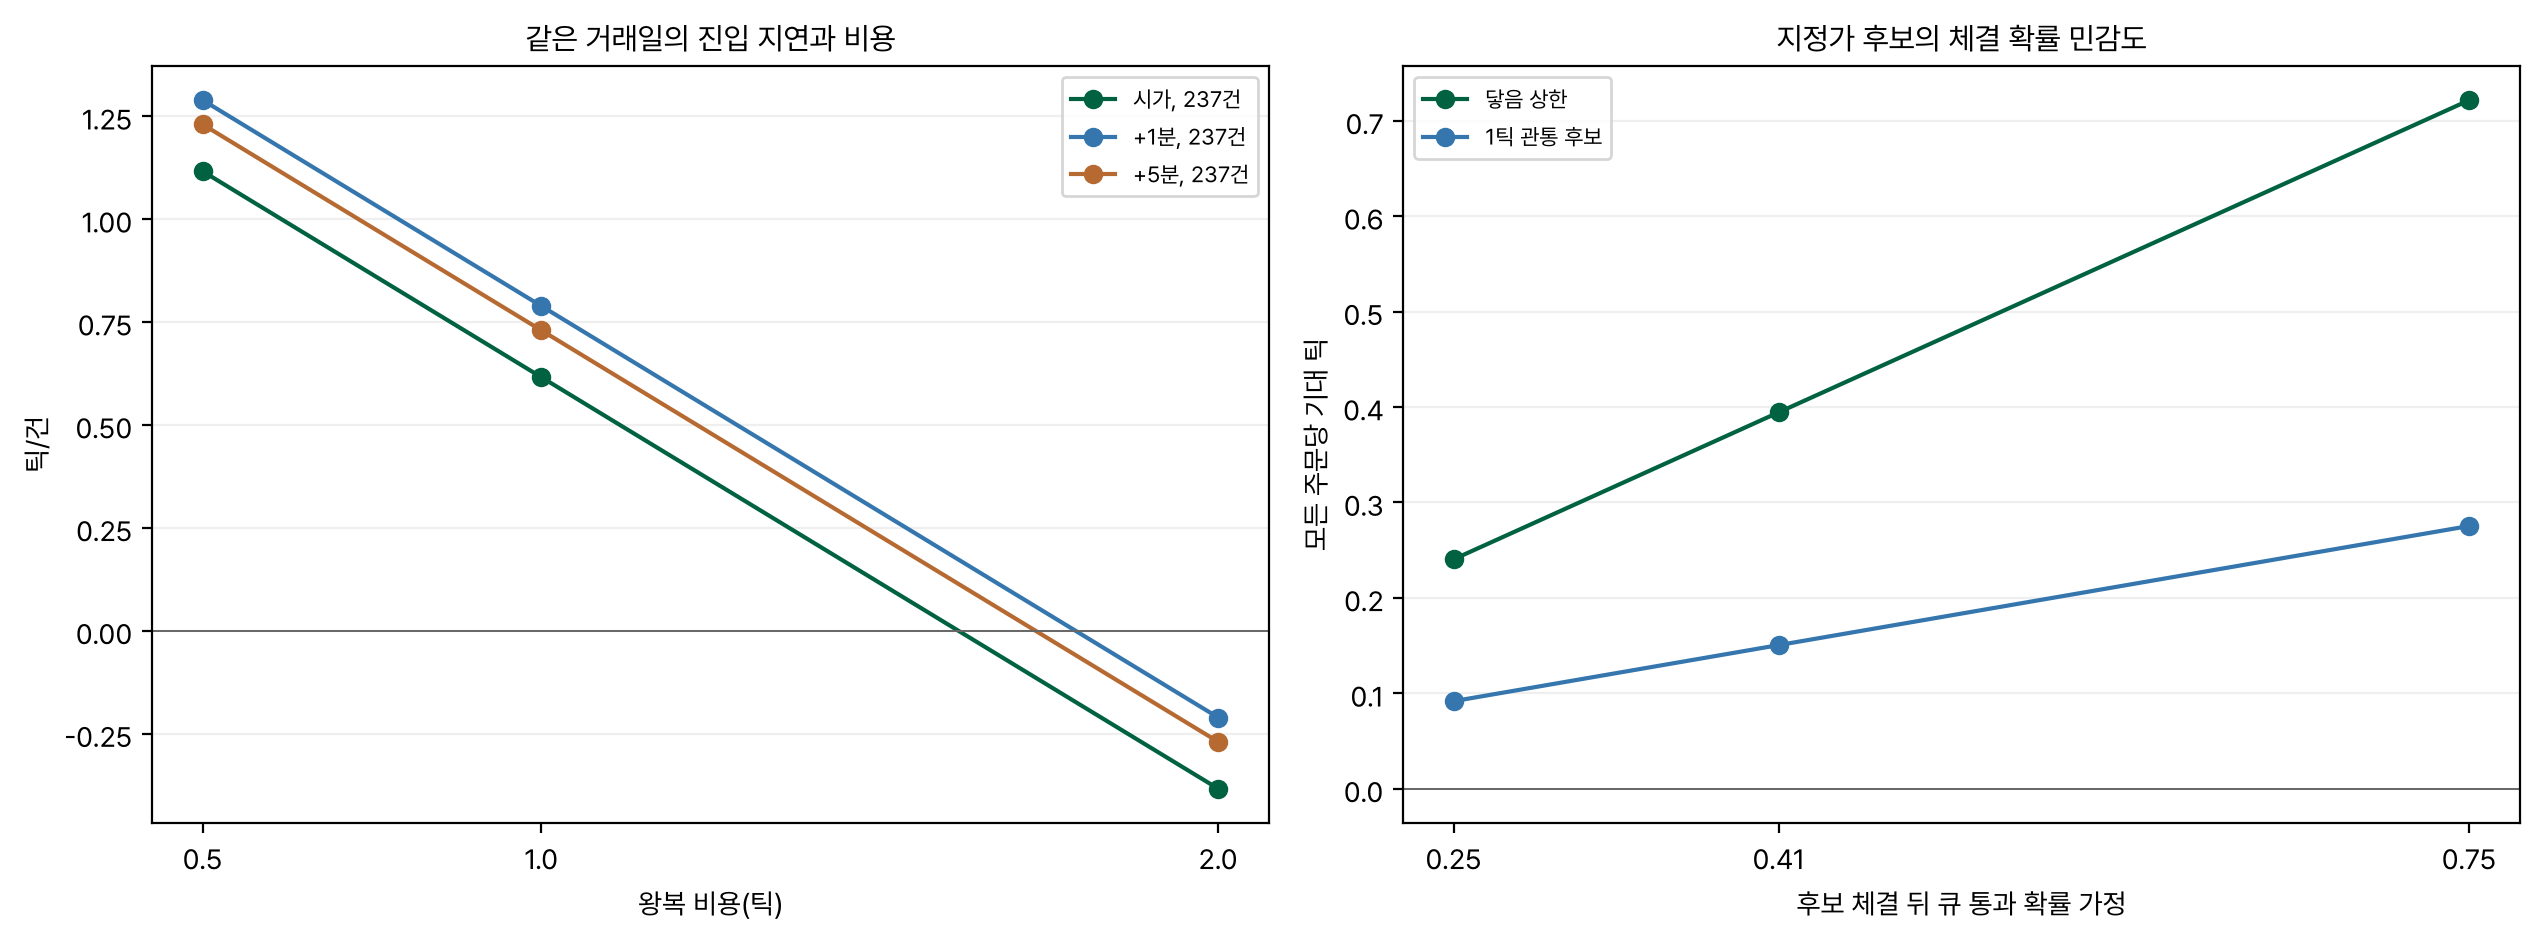
같은 날짜와 같은 월물 종가를 쓰는 공통 237건에서 첫 봉 시가 진입의 net1은 +0.616틱이었다. 개장 1분 뒤에는 +0.789틱, 5분 뒤에는 +0.730틱으로 지연이 반드시 손익을 줄이지는 않았다. 그러나 비용 2틱에서는 각각 -0.384, -0.211, -0.270틱으로 모두 음수다. 원장 일봉 243건의 +0.745틱과 공통 분봉의 +0.616틱은 표본과 가격 정의가 모두 다르므로 두 수의 차이를 순수 실행 지연 효과라고 해석하지 않는다.
| 진입 | 비용 0.5틱 | 비용 1틱 | 비용 2틱 |
|---|---|---|---|
| 같은 월물 첫 봉 시가 | +1.116 | +0.616 | -0.384 |
| 개장 +1분 | +1.289 | +0.789 | -0.211 |
| 개장 +5분 | +1.230 | +0.730 | -0.270 |
미국 문턱 2, 3, 4, 6bp, 진입 세 가지, 비용 세 가지를 발견/확인과 개별/공통 표본으로 나눴다. 더 짧은 30분, 60분 보유와 종가 보유도 비교했다. 모든 가격이 있는 209건에서 1분 진입 후 30분 청산 net1은 -0.880틱이고 60분은 -0.139틱, 종가까지는 +0.727틱이다. 5분 진입도 순서가 비슷하다. 이 비교에서는 짧게 끊는 변형이 비용을 줄여 살리는 해법이 되지 않았다. 사후 최고 문턱의 좋은 숫자는 새 확증 성과로 올리지 않았다.
지정가는 개장가보다 1틱 유리한 가격에 주문하고 5분 안의 닿음과 1틱 관통을 분리했다. 닿음 후보는 196/237건이고 관통 후보는 120/237건이다. 큐 통과 확률을 0.41로 가정하면 관통 후보의 비용 1틱 기대 손익은 전체 주문당 +0.151틱이다. 하지만 기대 체결 빈도는 연 18.43회로 낮아지고 2틱 비용에서는 주문당 -0.057틱이다. 이것은 실제 체결을 관측한 성과가 아니라 불확실한 체결 확률을 반영한 경계 분석이다.
변화 탐지의 hazard와 문턱을 바꾼 아홉 셀도 불안정성을 보인다. 문턱 0.5에서는 마지막 탐지가 2025-12-19 또는 2026-04-01까지 이동하고 그 뒤 평균은 음수다. 각각의 확인 표본은 58건 또는 36건뿐이다. 문턱 0.9에서는 탐지가 없다. 기본 문턱이 유리한 구간을 남겼다는 이유로 이것을 유일한 진짜 구조 변화라고 주장할 수 없다. 탐지가 없다는 상태도 격자 결과로 보존했다.
실패 원인과 비교
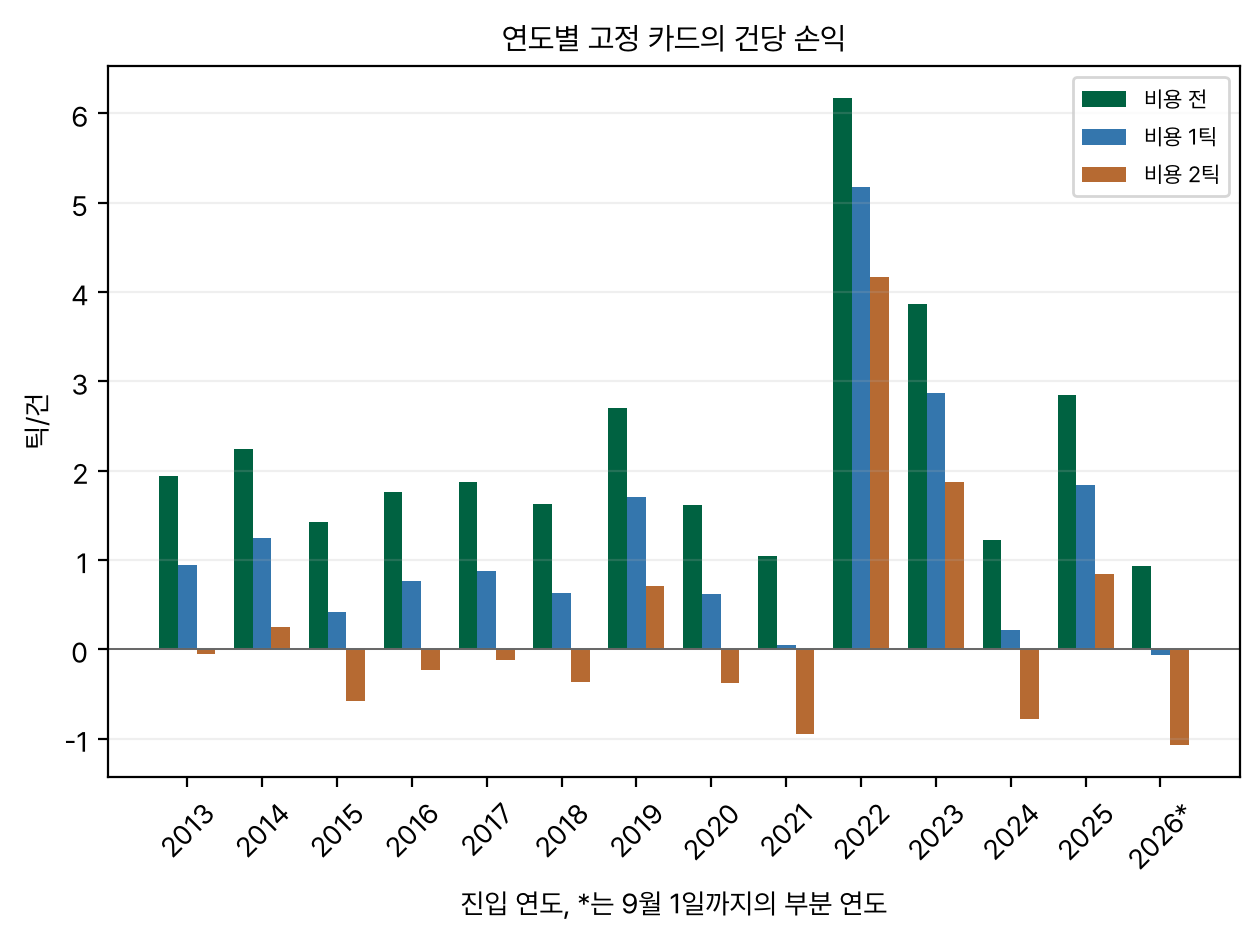
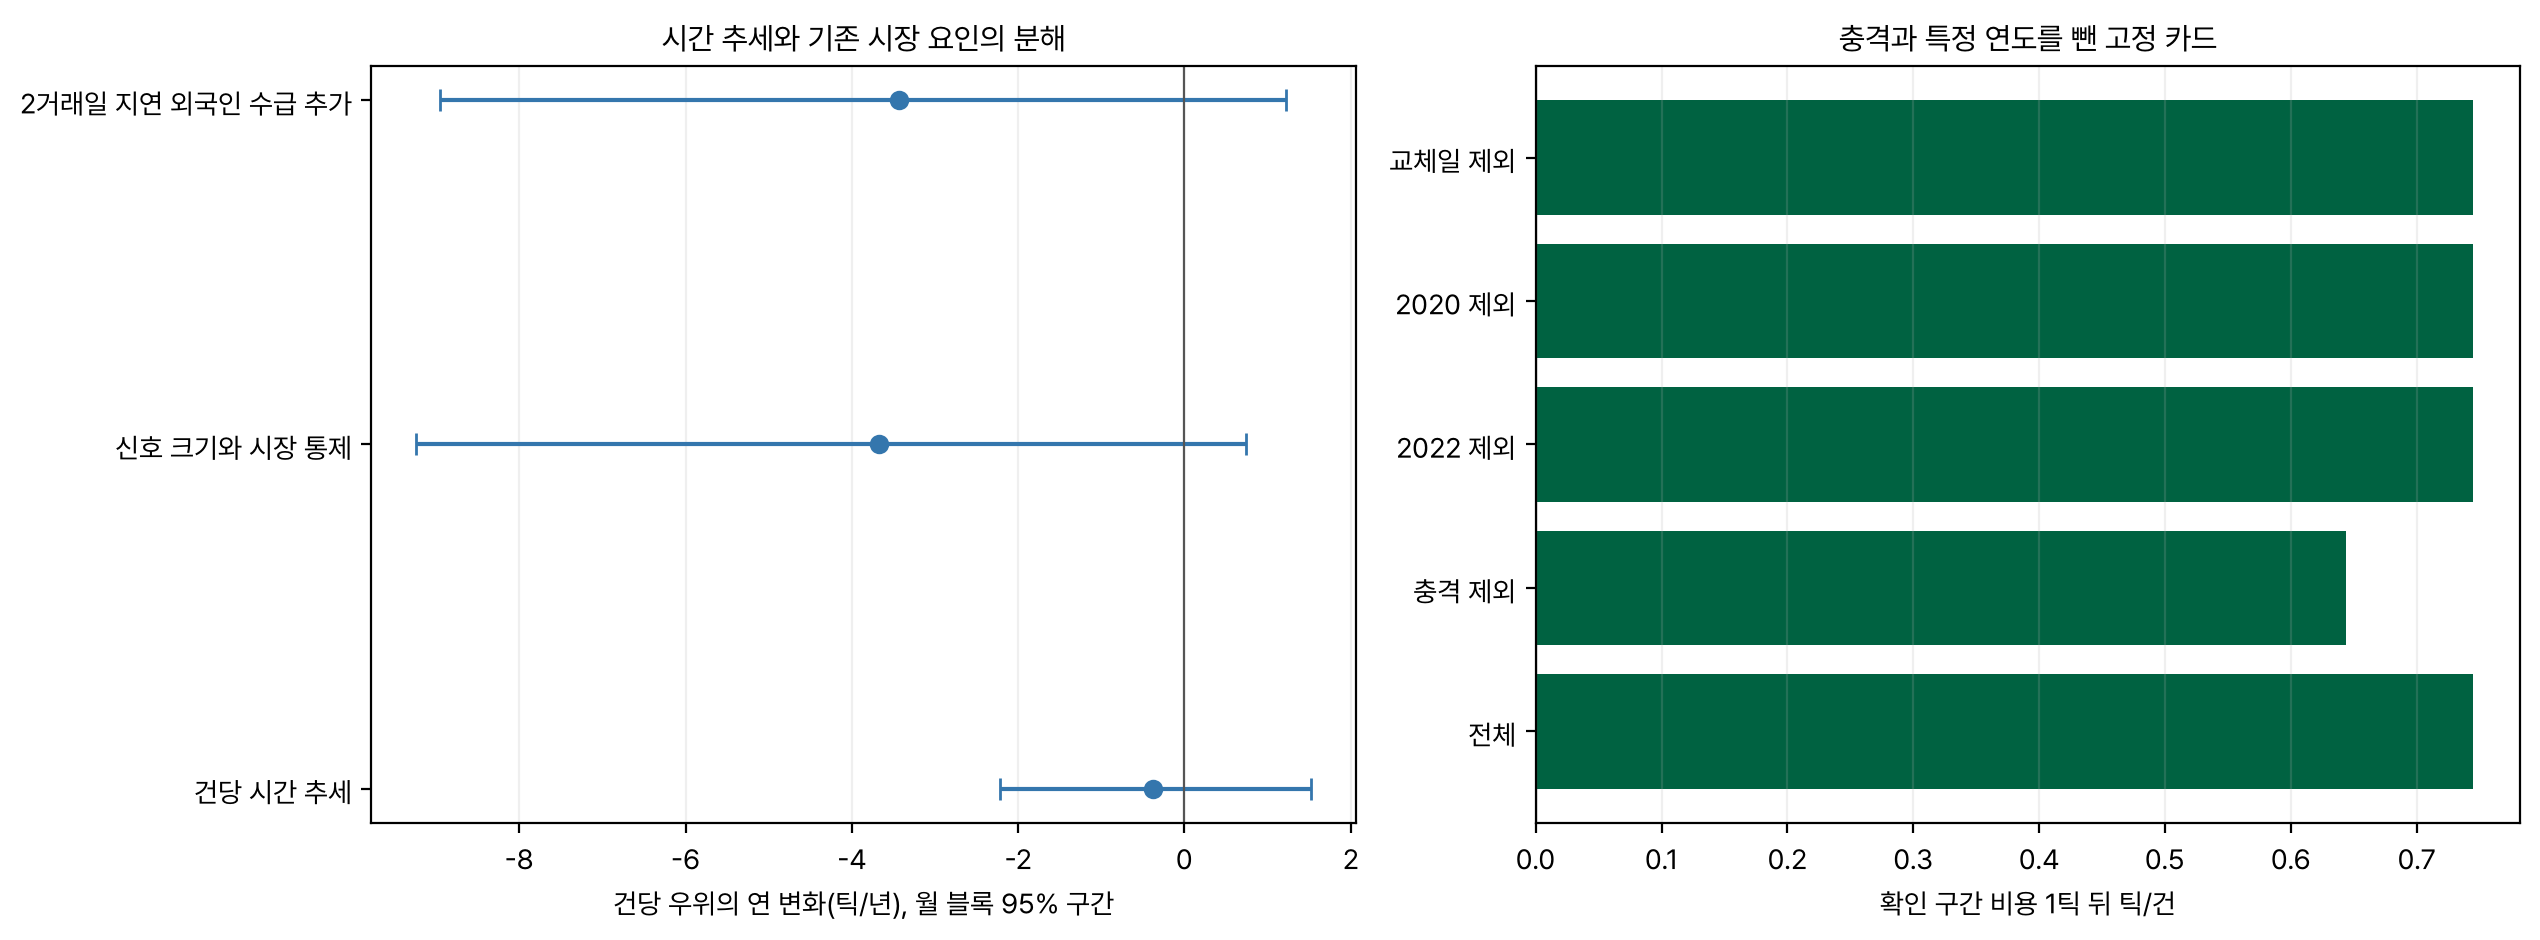
전체 기간의 비용 2틱 누적은 +535틱인데 2022년 한 해는 +513틱이다. 2022년을 빼면 전체 합이 +22틱만 남는다. 높은 손익의 해가 시간 추세를 만들 수 있다는 우려가 실제로 중요했다. 2022년 관측을 필터 갱신에서까지 빼면 확인 기울기는 -0.00121로 거의 0이다. 충격 창을 제외한 확인 net1은 +0.644틱이고 net2는 -0.356틱이다. 충격을 제외해서 우위가 단단해지는 모습보다는 비용에 취약한 작은 평균이 남는 모습이다.
단순 시간 회귀의 확인 추세는 연 -0.382틱이며 월 블록 95% 구간은 -2.222부터 +1.522다. 미국 신호 크기, 변동성, 전일 금리 수준, 개장 제도를 통제하면 -3.678틱으로 더 음수가 되지만 구간은 여전히 0을 포함한다. 2거래일 지연 외국인 수급을 더한 239건에서도 -3.434틱이며 구간은 -8.948부터 +1.224다. 기존 요인을 넣었다고 시간의 인과 효과가 식별된 것은 아니며, 오히려 짧은 확인 표본과 변수 사이 연관성 때문에 불확실성이 크다는 점을 보여 준다.
| 규칙 | 거래 수 | net1 | net2 |
|---|---|---|---|
| 원장 고정 카드 | 243 | +0.745 | -0.255 |
| 항상 매수 | 243 | -0.630 | -1.630 |
| 직전 한국 방향 | 227 | -0.863 | -1.863 |
| FRED 신호 자체 거래 집합 | 267 | -0.146 | -1.146 |
| FRED 방향, 원장 날짜 고정 | 243 | +0.663 | -0.337 |
같은 거래일 무작위 방향의 평균은 -0.998틱이고 원 카드 평균을 넘은 비중은 0.14%였다. 미국 신호를 먼 월 블록으로 순환 이동한 경우에는 -0.982틱과 0.9%였다. 방향 연결이 무작위보다 낫다는 사실과 최근 평균이 충분히 양수라는 주장은 다르다. 실제 고정 카드 평균에 대한 월 블록 p는 0.126이다. 서로 다른 귀무의 작은 확률을 섞어 최근 우위 생존의 유의성으로 사용하지 않았다.
살릴 변형 두 개는 탐색으로만 냈다. 첫 5분의 회복을 확인하고 들어간 95건은 net1 -0.347틱으로 같은 날짜 원 카드보다 2.105틱 낮다. 저혼잡만 거래한 48건은 net1 +0.521틱이지만 net2 -0.479틱이고 빈도도 부족하다. 원 카드와 일별 손익 상관은 각각 0.584와 0.356이다. 두 변형 모두 원 카드의 같은 방향 부분 집합이므로 별도 알파라고 부르지 않는다. 금통위 전날 10선 비교는 22신호와 9일 겹침, 상관 -0.030이지만 짧은 표본의 낮은 상관만으로 안정적인 분산 효과를 약속할 수 없다.
해석
이번 결과의 핵심은 감소가 있다는 단정이 아니라, 감소처럼 보이는 패턴을 어떻게 나눠 읽을지다. 단순히 2022년 이후의 평균이 낮아졌다는 사실은 맞지만 그 전의 우위가 일정하게 높았던 것도 아니다. 계수는 2020년에 낮고 2022년에 높으며 2025년에는 일부 회복한다. 일정한 지수 감소를 전제로 수명을 계산하면 이러한 큰 변동을 하나의 시계로 압축하게 된다. 필터를 쓴다고 그 전제가 검증되는 것은 아니다.
혼잡 대리는 더 조심해서 읽어야 한다. 첫 봉 비중이 높다는 것은 정보가 개장에 더 집중됐거나 세션이 길어졌거나 월물의 거래 분포가 달라졌다는 뜻일 수도 있다. 특히 이번 자료에서는 새 제도와 저조한 특정 시기의 고혼잡 관측이 겹친다. 같은 제도 안에서 음의 차이가 사라진다는 사실을 무시하면 시장 구조의 변화를 혼잡의 해로운 효과로 잘못 부를 수 있다. 참여자별 동시 주문을 보지 않은 이상 AI 사용이나 자기 거래가 원인이라는 결론은 더더욱 낼 수 없다.
실행 측면에서는 비용 1틱과 2틱 사이에 결론이 달라진다는 점이 실질적이다. 최근 평균의 여유가 1틱에 못 미쳐 추가 슬리피지나 체결 실패가 중요해진다. 반면 1분 지연이 항상 나쁘지는 않으므로 개장 단일가만 유일한 실행 통로라고 주장할 근거도 없다. 후속 연구는 더 복잡한 방향 예측기보다 새 표본의 평균과 실제 체결 비용을 먼저 확인하는 편이 이 질문에 직접 답한다.
사전등록의 전체 판정은 보류다. H720의 감소 미지지, H721의 표본 부족과 H722의 실행 조건 미달을 구별했다. H722의 Holm p가 0.392로 유의하지 않다는 사실은 그대로이며, 비용 2틱 누적 -62틱이라는 조건 미달을 사전 규칙에 따라 보류로 분류했다. 통계적으로 감소를 확인하지 못했다는 이유로 우위가 영원히 지속된다고 말하지 않고, 최근 순익이 작다는 이유로 기존 규칙을 즉시 폐기하지도 않는다. 이번 연구가 제공하는 것은 손익의 크기와 불확실성, 그리고 제도별 비교를 위한 자료가 얼마나 더 필요한지에 대한 근거다.
한계
첫째, 확인 구간은 역사 자료다. 기존 카드 연구에서 이미 쓰인 날짜가 포함되므로 이번 절차를 사전에 잠갔더라도 완전히 처음 보는 전진 검증은 아니다. 카드의 평일 연속 제한과 문턱도 선행 연구의 선택을 물려받았다. 원장 끝을 뒤로 늘리거나 유리한 연도만 골라 확인 표본을 바꾸지 않았지만 이 선택 이력 자체가 사라지지는 않는다. 새 표본에서의 재검증이 필요한 이유다.
둘째, 각 귀무는 가정에 조건부다. 필터 검정은 상수 계수와 월별 잔차 대칭성, 변화점 검정은 확인 평균을 중심화한 월 블록 경로에 의존한다. 달을 넘는 장기 종속성과 모든 잠재 비정상성을 포괄하지 않는다. 보정 모수를 다시 추정한 감도에서는 잡음비가 하한에 닿는 경우도 많았다. 상태 모형의 작은 일별 움직임이 충분히 식별됐다고 보기 어려워 그림의 매끈함을 확신의 크기로 읽으면 안 된다.
셋째, 혼잡 표본에는 공통 지지가 부족하다. 새 제도의 저혼잡이 0건이므로 제도 안에서 고/저를 직접 비교할 수 없다. 기존 제도도 같은 달 양 집단이 있는 달이 두 개뿐이다. 월별로 집단을 함께 뽑는다고 이 문제를 해결할 수는 없다. 첫 봉은 순수 단일가 물량이 아니라 연속거래를 포함할 수 있으며, 누락 거래일이 두 입력에 함께 존재하는 경우는 관측 달력 검사만으로 발견하기 어렵다.
넷째, 1틱 비용은 전 기간 실측 스프레드가 아니다. 지정가 큐 확률도 상수 가정이며 체결되는 날의 역선택과 관계를 모른다. 미체결을 0으로 반영해도 확률 가정이 틀리면 기대 손익이 틀린다. 비교한 10선의 실제 스프레드는 더 넓을 수 있다. 짧은 호가 표본과 1계약 분석을 50계약 수용 능력이나 주문 실행 보장으로 확대하지 않는다. 일별 수급은 과거 최초 게시 로그가 없어 두 거래일 지연이면 확정됐다는 보수적 가정을 썼다.
다섯째, 첫 결과를 본 뒤 구현 감사에서 최소조건 p 처리 순서, 관망일 비용, 추정 변화일 표시와 판정 조건을 고쳤다. 최초 실행과 코드는 무효로 보존하고 새 실행을 정본으로 삼았다. 독립 감사 뒤에는 H722의 비용 조건 미달을 보류로 분류하는 판정 분기도 수정 절의 사전 커밋 뒤 복구해 전체 분석을 다시 실행했다. 가설, 문턱과 표본 분할을 바꾸지는 않았지만 결과 열람 뒤의 코드 결함 수정이라는 사실을 명시한다. 이 페이지는 정본 값만 제시하며 이전 숫자를 설명에 섞지 않는다.
다음에 해 볼 것
첫 후속 설계는 2026-09-02 이후를 고정한 새 표본이다. 월말에 그때까지의 계수를 잠그고 다음 달의 1틱 순익과 관계를 검정한다. 필터가 낮을 때 크기를 바꾸기 전에 낮은 계수가 실제 미래 약화를 예고하는지부터 묻는다. 독립된 12개월 이상과 연 24회 이상을 최소 조건으로 정하고 예측에 실패한 달도 그대로 남겨야 한다. 이번 분석 뒤에 새 모형이나 유리한 분할을 고르는 절차는 덧붙이지 않는다.
둘째 설계는 측정 오차를 줄이는 것이다. 초 단위 체결에서 개장 누적 수량과 첫 연속거래 수량의 차로 단일가 물량을 분리한 뒤 첫 봉 비중과 비교한다. 두 개장 제도 안에서 충분한 고/저 관측이 겹치는 표본을 확보하고 같은 달 비교를 우선한다. 참여자별 자료가 없다면 이 단계에서도 AI 혼잡의 인과 효과가 아니라 개장 거래 집중과 우위의 연관성으로 표현한다.
산출물
정본은 results/20261106T103114_main/이다. metrics.json은 판정과 검정 수치, manifest.json은 입력 해시와 환경을 담는다. 원 관측 표, 연도별 표, 필터 경로, 변화점 경로, 귀무 통계량, 격자와 실행 및 독립성 표를 같은 런에 보존했다. 그림은 이 결과만 읽는 code/render_figures.py에서 만들며 필터 경로 재현 오차 1e-10 검사를 통과한 뒤 모형 개요를 그린다.
재현은 실험 폴더에서 아래 명령을 실행한다. 계산은 새 타임스탬프 결과 폴더를 만들고 기존 정본을 덮어쓰지 않는다. 그림 생성은 완료 표시가 있는 최신 정본을 읽는다. 코드와 실제 결과 경로를 함께 남긴 이유는 보고 수치와 그림이 다른 시도의 출력을 참조하지 않도록 하기 위해서다. 상세의 시트는 공용 템플릿의 바이트 사본이며 별도 시각 규칙을 추가하지 않았다.
NUMBA_NUM_THREADS=4 OPENBLAS_NUM_THREADS=1 OMP_NUM_THREADS=1 uv run python code/run_main.py
uv run python code/render_figures.py
Appendix
A. 데이터셋 실물
아래는 확인 구간의 실제 적격 거래 세 행이다. s는 뉴욕 종가 날짜이고 e는 한국 진입일이다. Y는 매수 방향의 일중 변화라 d가 음수인 두 번째 행에서 Y가 음수이면 매도 규칙의 gross는 양수가 된다. 값은 정본 입력 및 결과 표에서 가져왔으며 보기 위해 소수 자리만 줄였다. 단순히 예측 부호만 맞히는 채점과 비용 후 손익을 혼동하지 않도록 두 열을 함께 제시한다.
| e | s | d(bp) | Y(틱) | gross | net1 |
|---|---|---|---|---|---|
| 2024-01-05 | 2024-01-04 | +8.07 | -6 | -6 | -7 |
| 2024-01-12 | 2024-01-11 | -6.25 | -4 | +4 | +3 |
| 2024-01-18 | 2024-01-17 | +4.48 | +14 | +14 | +13 |
B. 모델 입출력 실물
첫 행의 개장 전 계수는 0.464328틱/bp이고 절편을 더한 예측 Y는 +4.235994틱이었다. 실제 Y는 -6틱이어서 종가 뒤 계수는 0.450289로 낮아졌다. 다음 행의 개장 전 계수는 이보다 뒤의 유효 관측까지 반영한 값이다. 모델이 매 거래의 부호를 맞힌다는 보장도, 양의 계수에서 손실이 나지 않는다는 보장도 없다. 검정에는 이 당일 결과를 보기 전의 계수만 사용했다.
| 진입일 | 개장 전 b | 예측 Y | 실제 Y | 종가 뒤 b |
|---|---|---|---|---|
| 2024-01-05 | 0.464328 | +4.235994 | -6 | 0.450289 |
| 2024-01-12 | 0.454234 | -2.350100 | -4 | 0.456046 |
| 2024-01-18 | 0.456046 | +2.531951 | +14 | 0.465135 |
C. 실험 설정
주 검정은 세 개이고 각 5,000회다. H720, H721, H722의 seed는 각각 224720, 224721, 224722다. 보정 모수 재추정 감도는 1,000회이고 무작위 방향은 5,000회, 순환 이동 비교는 1,000회다. G1은 문턱 네 개와 진입 세 개, G2는 창 세 개와 꼬리 비중 세 개, G3은 두 진입과 세 청산을 사용한다. G4는 잡음비 세 개와 rolling 창 세 개, G5는 hazard 세 개와 탐지 문턱 세 개다. 비용 0.5, 1, 2틱과 발견/확인을 나눠 저장했다.
판정에는 Holm p<0.05와 효과 방향을 요구하고, 혼잡은 집단별 최소 60건, 함께 거래가 있는 달 12개, 유효률 70%와 연 24회가 필요하다. 최근 변화 뒤 생존은 최소 60건과 12개 거래 월을 요구하며 비용 2틱 누적도 양수여야 한다. 이러한 조건을 결과를 본 뒤 낮추지 않았다. 사전 최소조건을 통과하지 못한 항목을 검정 목록에서 삭제하지 않고 p=1로 남기는 방식이 세 가설의 전체 판단에 반영됐다.