세 줄 요약
- 국고 5년과 공사 AAA 5년 민평 변화를 부호 제약으로 나눠 만든 국고 고유 충격 f 가 큰 날, 다음 날 종가에 10선을 되돌림 방향으로 잡고 하루 들고 가면 확인 구간 243건에서 건당 −2.82틱(비용 전), 비용 1틱 뒤 −3.82틱(p 0.90)이었다.
- 신호일 10선은 평균 62틱 움직였고 그다음 날 되돌림은 몇 틱뿐이었으며, 그마저 진입 시점(다음 날 종가) 전에 끝났다. 원 국고 변화나 공통 충격으로 같은 규칙을 만들어도 결과는 비슷하게 음수였다.
- 판정은 폐기(H774, H775)다. 시가 진입 같은 탐색 변형의 최고치 +2.26틱(비용 1틱 뒤)도 변형 선택 귀무(p 0.41) 안이다.
가설과 결론
재정 우려가 커지는 날 국채 금리는 오르지만, 가장 안전한 회사채 금리는 같이 오르지 않거나 오히려 내린다. 투자자가 국채를 팔고 신용이 아주 좋은 다른 채권으로 옮기기 때문이다. BIS Working Paper 1364(Financial and real effects of fiscal risk) 는 이 반대 움직임을 부호 제약으로 식별해 재정위험 충격이라 부르고, 그 충격이 물가, 산업생산, 장기금리에 주는 월별 반응을 추정했다. 이 실험은 그 식별을 한국의 일별 민평 금리로 옮기고, 거시 반응 대신 다음 날 10년 국채선물 가격이 어떻게 반응하는지 물었다.
기대한 그림은 이렇다. 국고만 오른 날의 움직임에 공급이나 재정 소식에 대한 과잉 반응이 섞여 있다면, 다음 날 일부가 되돌아온다. 반대로 그 충격이 정보라면 움직임은 이어진다. 데스크에는 이미 «주식과 원화로 설명되지 않는 10선 장중 움직임은 다음 날 되돌아간다» 는 규칙이 있다. 이번에는 닻을 주식과 원화 대신 신용(공사채)으로 바꿔 국고에만 있는 충격을 다른 각도로 걸러 내려 했다.
- 가설
- H774(확증): |f| 가 직전 250 세션 80번째 백분위 이상인 날 다음 날 10선 종가에 되돌림 방향으로 들어가 그다음 날 종가에 나오면, 확인 구간 건당 손익에서 1틱을 뺀 평균이 0 보다 크다(월 블록 부트스트랩 한쪽 p < 0.05). H775(확증): 공통 충격과 당일 10선 변화를 통제한 회귀에서 f 의 기울기가 양이다. H776 ~ H779 는 스테일 진단, 기사 낱말, 변형, 독립성을 보는 탐색이다.
- 결론
- H774 건당 −3.82틱(비용 1틱 뒤, 243건, 원 p 0.901), H775 β_F −4.63틱(HAC t −1.36, 원 p 0.914). Holm 보정 p 는 둘 다 1.00 이다. 판정은 폐기다.
결론은 분명하다. 국고 고유 충격이 큰 날 뒤 10선에서 비용을 넘는 되돌림은 없었다. 발견 구간(2013 ~ 2021) 에서는 비용 전 +1.99틱으로 방향은 맞았으나 비용 2틱을 넘지 못했고, 확인 구간에서는 2022 년 금리 급등기 손실이 겹쳐 비용 전에도 손실이었다. 회귀 기울기는 사전 예측과 반대 부호였다. 실패 이유는 두 가지로 정리된다. 하나는 민평이 장 마감 뒤에 나와 첫 진입이 다음 날 종가로 밀리는데, 되돌림이 있다면 그 전에 끝난다는 점이다. 다른 하나는 국고와 공사 AAA 의 하루 변화가 0.945 의 상관으로 거의 같이 움직여 부호 제약 분해가 가르는 몫이 주로 평가 스프레드의 잡음이라는 점이다.
용어와 기호
- 10선
- 한국거래소 10년 국채선물. 1틱은 0.01 포인트이고 계약당 1만 원이다. 손익은 1계약 매수 기준 틱으로 적는다.
- 민평
- 민간 채권평가사들이 매일 장 마감 뒤 매기는 평가 금리. 만기 구간별 곡선(예: 국고채권 5년 이하)으로 나온다. 체결 금리가 아니라 평가 금리다.
- 공사 AAA 5년
- 공사, 공단채 가운데 AAA 등급 5년 구간 민평. 논문의 «가장 안전한 회사채 묶음» 을 대신하는 닻이다. 비교로 예금보험공사 보증채(예보) 5년도 쓴다.
- Δk, Δp
- 10선 거래일 s 의 국고 5년, 공사 AAA 5년 민평 하루 변화(bp).
- 스프레드 변화
- Δp − Δk. 음수면 공사채가 국고보다 덜 올랐다(국고만 오른 날).
- 부호 제약 분해
- 두 변화를 서로 상관없는 두 구조 충격의 합으로 보되, 각 충격이 두 금리에 주는 영향의 부호만 정해 두고 그 조건을 만족하는 분해를 모두 받아들이는 식별법.
- f (재정 충격)
- 국고 금리를 올리고 스프레드를 좁히는 구조 충격. 허용된 회전들의 중위값이고 단위 분산 척도다. f > 0 은 국고 금리가 고유하게 오른 날이다.
- c (공통 충격)
- 국고와 공사 금리를 함께 올리고 공사 쪽을 같거나 더 많이 올리는 구조 충격.
- 회전
- 공분산의 촐레스키 인자 P 에 곱하는 2×2 직교 행렬 Q(θ). θ 를 1,000개 뽑아 영향 행렬 A = PQ 후보를 만든다.
- 허용 비율
- 1,000개 회전 가운데 부호 제약을 만족한 비율. 확증 정의에서 중위 78% 였다.
- s, s+1, s+2
- 신호일, 그다음 거래일, 그 다음 거래일. 민평은 s 저녁에 나오므로 첫 진입은 s+1 이다.
- y
- s+1 종가(정산가)에서 s+2 종가까지 10선 사슬 수준 변화(틱). 확증 보유 구간의 매수 손익이다.
- d
- 거래 방향 sign(f). f > 0 이면 가격이 떨어진 날이므로 매수, 음수면 매도다. 거래 손익은 d × y.
- 월 블록 부트스트랩
- 거래를 달 단위로 묶어 복원 추출해 평균의 분포를 만드는 재표본법. 한쪽 p 는 평균이 0 이하라는 귀무에서 관측값 이상이 나올 확률이다.
- Holm 보정
- 여러 가설의 p 를 작은 것부터 (남은 개수) 배 해 가며 가족 오류를 묶는 다중검정 보정.
- HAC t
- 자기상관과 이분산에 강건한 Newey-West 표준오차(시차 5)로 계산한 t 값.
자료
자료는 세 갈래다. 신호를 만드는 민평 곡선, 손익을 재는 10선 일봉, 탐색 H777 에 쓰는 인포맥스 1002 채권 기사 제목이다. 민평은 2010 년부터 있지만 10선 일봉이 2012 년부터 있고, 공분산 창 250 세션과 문턱 창 120 세션이 차야 하므로 첫 f 는 2012-10-23, 첫 신호는 2013 년에 생긴다. 확증 판정은 아이디어 단계에서 정한 분할대로 2022-01 ~ 2026-10 확인 구간 하나로 했고, 2024 년 이후만 따로 본 값도 보고한다. 다른 데스크 실험(0229 식 고유 몫 규칙, 미국 야간 되돌림 3선 카드)의 일별 손익은 독립성 비교에만 쓴다.
데이터셋
| 자료 | 기간 | 해상도와 행 수 | 쓰는 곳 |
|---|---|---|---|
| 국고 5년 민평 | 2010-01-04 ~ 2026-11-05 | 일별 4,155행 | Δk |
| 공사 AAA 5년, 예보 5년 민평 | 2010-01-04 ~ 2026-11-05 | 일별 4,155행 | Δp (AAA 확증, 예보 비교) |
| 10선 일봉(정산가, 롤 보정 사슬) | 2012-01-02 ~ 2026-11-05 | 일별 3,644행, 롤 연 4회 | 손익 y, 당일 변화 Δ10 |
| 10선 1분봉(연결) | 2016-06 ~ 2026-10 | 분봉, 2026-07 ~ 08 결측 | 탐색: 시가 지연 진입, 15:30 가격 |
| 3선 일봉 | 2012-01 ~ 2026-11 | 일별 | 탐색: 같은 규칙의 3선판 |
| 1002 채권 기사 제목 | 2020-01-01 ~ 2026-08-14 | 151,172건 | 탐색 H777 |
점검과 시각 정렬
결과 지표를 보기 전에 자료만 점검했다. 민평 두 파일은 중복 날짜와 0 이하 값이 없었다. 하루 변화의 표준편차는 국고 5년 4.19bp, 공사 AAA 5년 4.24bp, 예보 5년 4.06bp 로 비슷했다. 같은 날 변화의 상관은 예보가 0.992, AAA 가 0.945 였다. 예보 보증채는 사실상 국고와 함께 움직여 고유 충격을 가를 여지가 거의 없으므로, 사전등록에서 확증 닻을 AAA 로 정했다.
평가사가 공사채 금리를 국고에 늦게 붙이는지(스테일)도 봤다. 공사 변화와 전날 국고 변화의 상관은 −0.02 ~ −0.03 으로 수준의 하루 지연은 없었다. 그러나 스프레드(예보 − 국고) 변화의 1차 자기상관은 +0.42 였다. 스프레드를 며칠에 걸쳐 나눠 반영하는 평가 관행의 흔적이다. 이 사실은 결과 해석에서 중요해진다.
시각 정렬은 이렇게 했다. 민평은 10선 거래일로 다시 맞춘 뒤 차분했다. 연말처럼 채권은 거래하고 선물은 쉬는 날(2012 년 이후 15일)의 변화는 다음 거래일에 합쳐진다. 10선은 있는데 민평이 없는 2026-08 ~ 09 의 5일은 신호를 내지 않았다. 민평은 장 마감 뒤 확정되므로 s 일 신호로 같은 날 진입하지 않는다. 손익은 10선 정산가 사슬 수준에서 재고, 청산일이 롤일이면 그 거래를 뺐다.
방법
부호 제약 분해
세션 s 의 변화 벡터 x_s = (Δk_s, Δp_s) 를 두 구조 충격의 선형 결합 x_s = A_s e_s 로 본다. A_s 는 2×2 영향 행렬이고 e_s 는 서로 상관없는 단위 분산 충격이다. 먼저 s−250 ~ s−1 세션(엄격히 과거, 최소 200개)의 공분산 Σ_s 를 구하고 촐레스키 인자 P_s 를 얻는다. P_s 에 어떤 직교 행렬 Q 를 곱해도 A = P_s Q 는 같은 공분산을 재현하므로, 자료만으로는 A 를 하나로 정할 수 없다. 부호 제약은 경제적으로 말이 되는 A 만 남기는 방법이다.
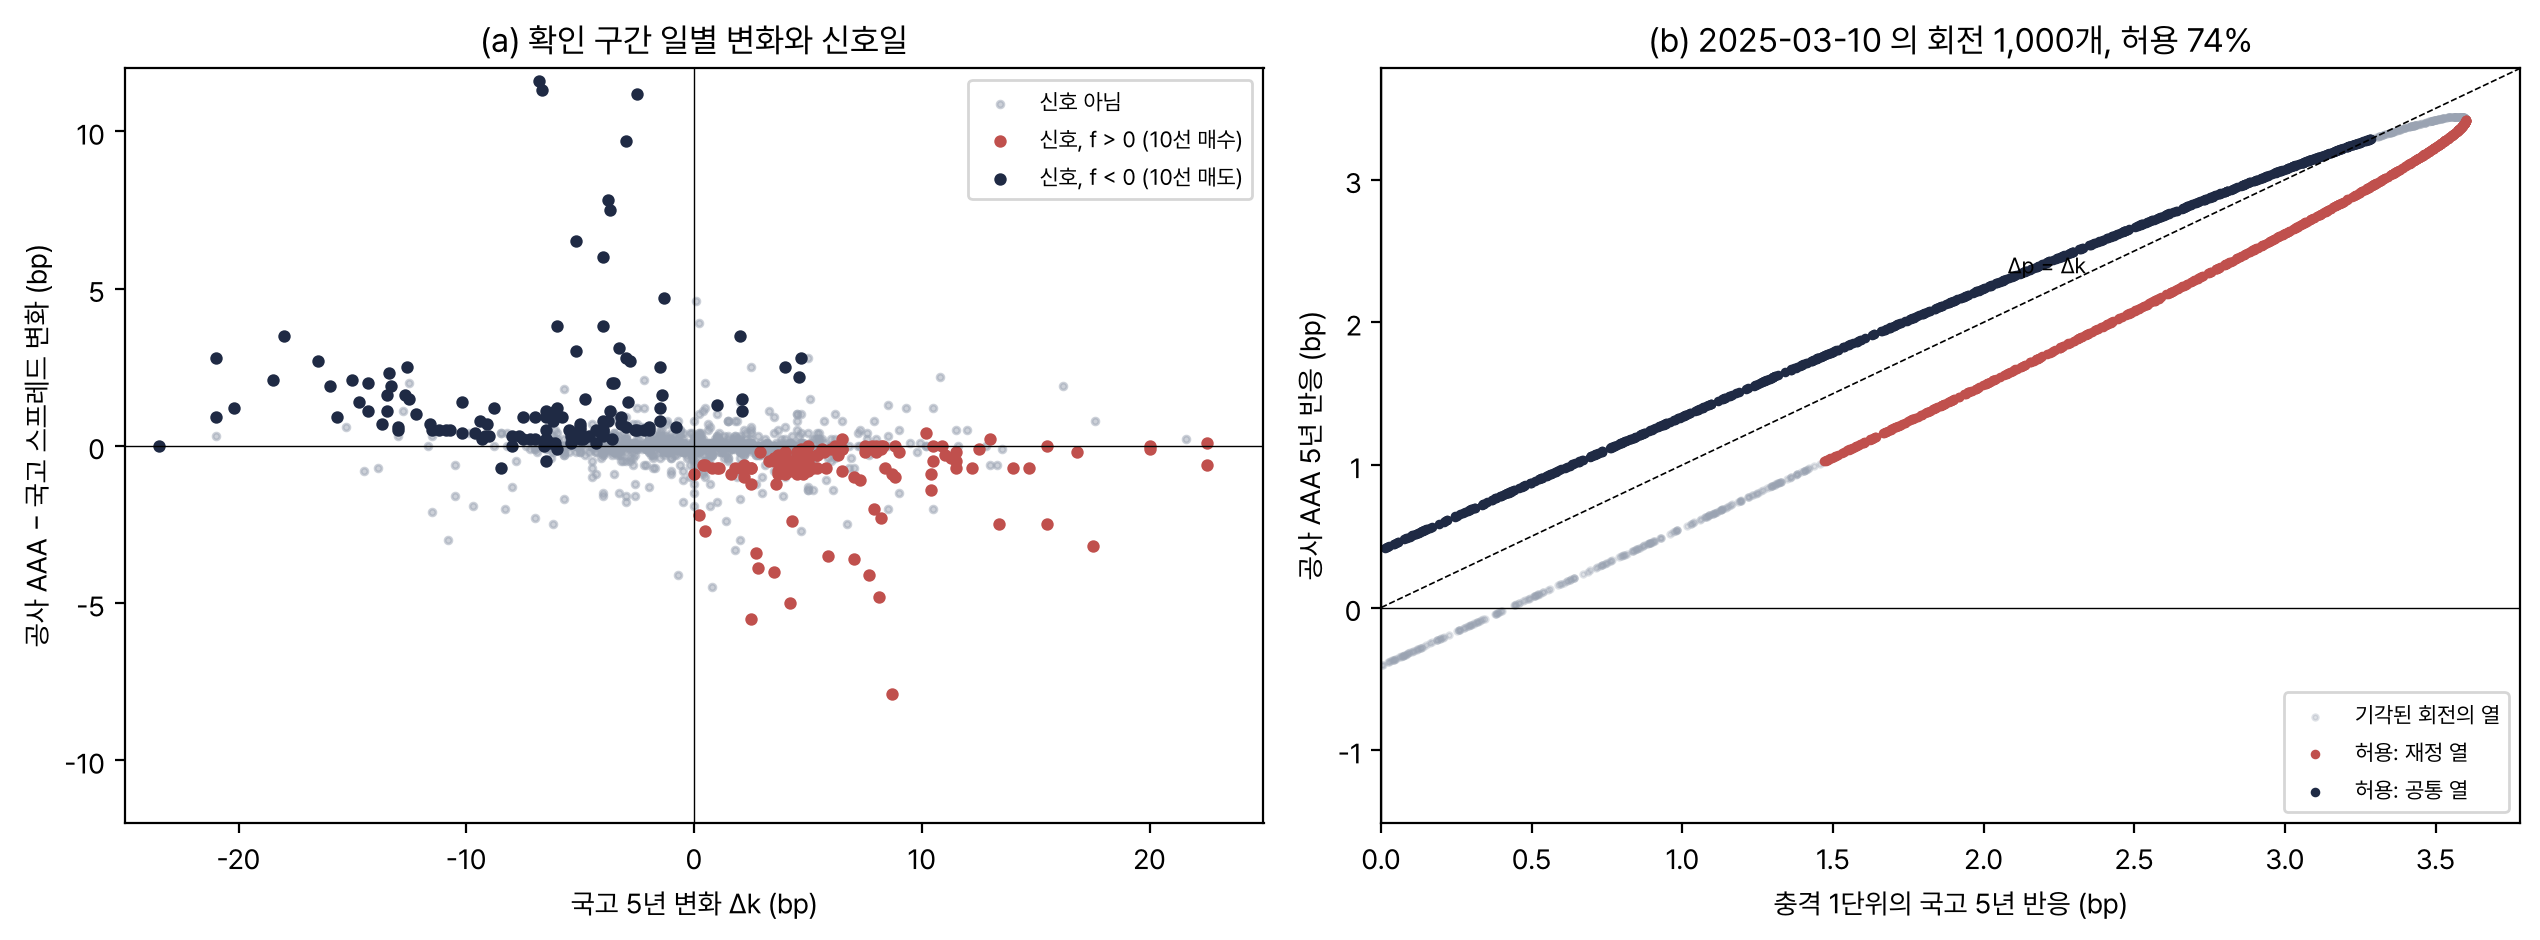
θ 를 [0, 2π) 에서 균등하게 1,000개 뽑아(seed 233 고정) Q(θ) 를 만들고, A 의 각 열을 국고 반응이 양수가 되도록 부호를 맞춘다. 한 열은 재정 열로서 국고를 올리고 스프레드를 좁혀야 한다(Δk > 0, Δp − Δk < 0). 다른 열은 공통 열로서 둘 다 올리고 공사를 같거나 더 올려야 한다(Δk > 0, Δp > 0, Δp − Δk ≥ 0). 두 열 배정 중 하나가 맞으면 그 회전을 허용한다. 허용된 회전마다 e = A^{-1} x_s 를 계산하고, 재정 충격과 공통 충격의 중위값을 f_s, c_s 로 삼는다. 그림 1 의 (b) 는 실제 한 날의 회전 1,000개가 만든 영향 열과 허용 영역이다.
논문은 더 엄격하게 «안전 회사채 금리 하락» 을 요구한다. 이 정의(엄격 부호)는 허용 회전이 중위 6.8% 로 매우 좁아져, 아이디어 단계의 약한 정의(스프레드 축소)를 확증으로 두고 엄격 부호는 탐색 비교로 돌렸다. 공분산 창 120, 500 과 예보 닻도 비교로 냈다.
규칙과 손익
신호 규칙은 사전등록대로 하나다. |f_s| 가 직전 250 세션(s 제외, 최소 120개) |f| 의 80번째 백분위 이상이면 신호다. 방향 d_s = sign(f_s) 로, 국고 금리가 고유하게 오른 날(가격 하락)은 매수, 내린 날은 매도다. 진입은 s+1 종가(정산가), 청산은 s+2 종가다. 손익은 d_s × y_s 이고 비용은 왕복 1틱으로 판정하며 0.5틱과 2틱을 함께 보고한다. 빈도는 연 50회 안팎을 예상했고 실제로 확인 구간 연 51.3회였다. 데스크 공통 규칙의 하한(연 24회)을 넉넉히 넘는다.
검정, 기준선, 귀무
H774 는 확인 구간 거래 손익에서 1틱을 뺀 값의 평균을 월 블록 부트스트랩 5,000회로 검정했다. H775 는 같은 구간 모든 세션에서 y_s = a + β_F f_s + β_C c_s + γ Δ10_s 를 적합하고 β_F 의 HAC t 로 한쪽 검정을 했다. Δ10_s 는 s 일 10선 변화로, 원 가격 변화의 되돌림과 고유 성분의 되돌림을 가르기 위한 통제다. 두 확증 가설은 Holm 으로 묶었다.
기준선은 넷이다. 같은 보유 기간의 항상 매수, 원 국고 5년 변화 |Δk| 에 같은 문턱을 건 규칙, 공통 충격 |c| 규칙, 그리고 코스피200 선물과 달러선물로 설명되지 않는 10선 장중 변화(0229 식 고유 몫)로 같은 날 종가에 들어가는 규칙이다. 귀무는 둘이다. 확인 구간 안에서 f 의 날짜를 1,000번 섞고 문턱 절차를 다시 돌린 순열 귀무와, 같은 건수의 무작위 날과 방향으로 들어가는 무작위 진입 귀무다. 결과를 본 뒤 여러 변형을 비교했으므로, 변형 6개 중 최고값을 고르는 절차 자체를 순열 500회에서 다시 돌린 선택 편향 귀무도 냈다.
결과
확증 결과
확인 구간에서 신호는 243건(연 51.3회) 나왔다. 건당 손익은 비용 전 −2.82틱, 비용 1틱 뒤 −3.82틱, 승률(비용 1틱 뒤 양수 비율) 50.2% 였다. 월 블록 부트스트랩 한쪽 p 는 0.901 로, 이익이 있다는 쪽의 증거가 전혀 없다. 손익 표준편차가 49.9틱으로 커서 평균의 90% 구간은 −8.6 ~ +1.1틱이다. 같은 규칙을 발견 구간에 대면 454건에서 비용 전 +1.99틱이었으니 방향은 한때 맞았지만, 그때도 비용 2틱 뒤 −0.02틱으로 비용을 넘지 못했다.
회귀(H775)는 사전 예측(β_F > 0, f 1 단위당 다음 날 +0.5 ~ +3틱)과 부호가 반대였다. 확인 구간 1,153 세션에서 β_F 는 −4.63틱(t −1.36), 발견 구간 2,225 세션에서는 −5.44틱(t −2.48)이었다. 공통 충격과 당일 10선 변화를 통제하면 국고 고유 충격은 다음 날(s+1 종가 → s+2 종가) 오히려 같은 쪽으로 조금 이어지는 모습이다. f 하나만 넣으면 −0.25틱(t −0.85)으로 0 과 구별되지 않는다. 두 확증 가설 모두 원 p 가 0.9 를 넘어 Holm 보정 p 는 1.00 이다.
| 가설 | 검정 | 값 | 원 p | Holm p |
|---|---|---|---|---|
| H774 | 건당 손익 − 1틱 > 0, 월 블록 부트스트랩 5,000회 | −3.82틱 (243건, 비용 전 −2.82) | 0.901 | 1.00 |
| H775 | β_F > 0, 통제 c 와 Δ10, HAC(5) | −4.63틱 (t −1.36, n 1,153) | 0.914 | 1.00 |
| 구간 | 건수 | 비용 전 | 1틱 뒤 | 2틱 뒤 | p(1틱) |
|---|---|---|---|---|---|
| 발견 2013 ~ 2021 | 454 | +1.99 | +0.99 | −0.02 | 0.30 |
| 확인 2022 ~ 2026-10 | 243 | −2.82 | −3.82 | −4.82 | 0.90 |
| 2024 ~ 2026-10 | 153 | +1.76 | +0.76 | −0.24 | 0.38 |
| 확인, 충격 구간 뺌 | 224 | −2.46 | −3.46 | −4.46 | 0.88 |
기준선과 누적 손익
부호 제약 분해가 원 자료보다 나은 신호를 만들었는지가 이 실험의 핵심 질문이다. 답은 아니다. 원 국고 5년 변화에 같은 문턱을 건 규칙은 확인 구간 263건에서 비용 전 −0.92틱으로, f 규칙(−2.82틱)보다 덜 나빴다. 공통 충격 c 규칙은 −2.45틱, 원 10선 변화 규칙은 −1.58틱, 같은 보유 기간의 항상 매수는 −1.03틱이었다. 모두 비용 전부터 음수라, 이 구간 10선에서 «다음 날 종가부터 하루» 라는 보유 창에는 되돌림이 없었다는 뜻이다.
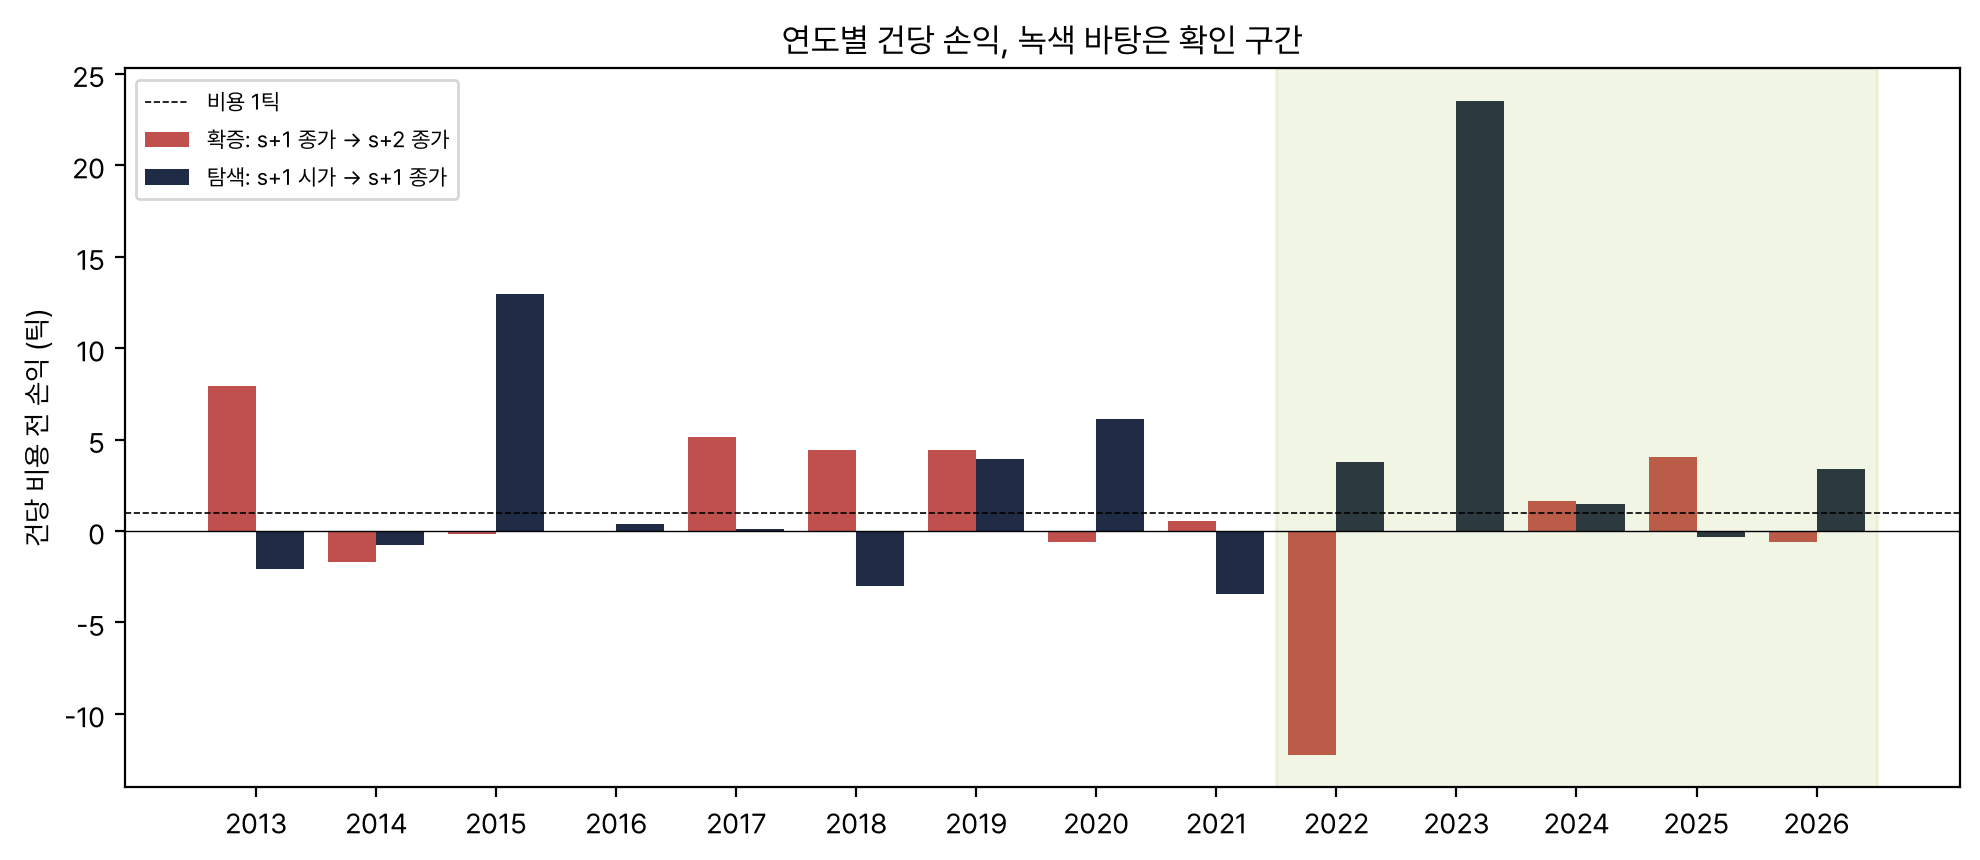
비교로 낸 0229 식 고유 몫 규칙(주식과 원화가 설명하지 못한 10선 장중 변화를 같은 날 종가에 되돌림)은 같은 구간 207건에서 비용 전 +7.03틱(p 0.005)이었다. 그 규칙은 신호를 장중 15:30 에 알고 같은 날 종가 단일가에 들어간다. 정보가 같은 날 손에 들어오느냐가 두 규칙의 가장 큰 차이다. 그림 2 는 세 규칙의 누적 손익이다. f 규칙은 2013 ~ 2021 년에 완만히 올랐다가 2022 년에 크게 꺾였다.
| 규칙 | 건수 | 비용 전 | 1틱 뒤 | p(1틱) |
|---|---|---|---|---|
| H774 f 규칙 | 243 | −2.82 | −3.82 | 0.90 |
| 항상 매수 | 1,157 | −1.03 | −2.03 | 0.91 |
| 원 국고 5년 변화 | 263 | −0.92 | −1.92 | 0.75 |
| 공통 충격 c | 243 | −2.45 | −3.45 | 0.91 |
| 원 10선 변화 | 254 | −1.58 | −2.58 | 0.83 |
| 0229 식 10선 고유 몫 | 207 | +7.03 | +6.03 | 0.005 |
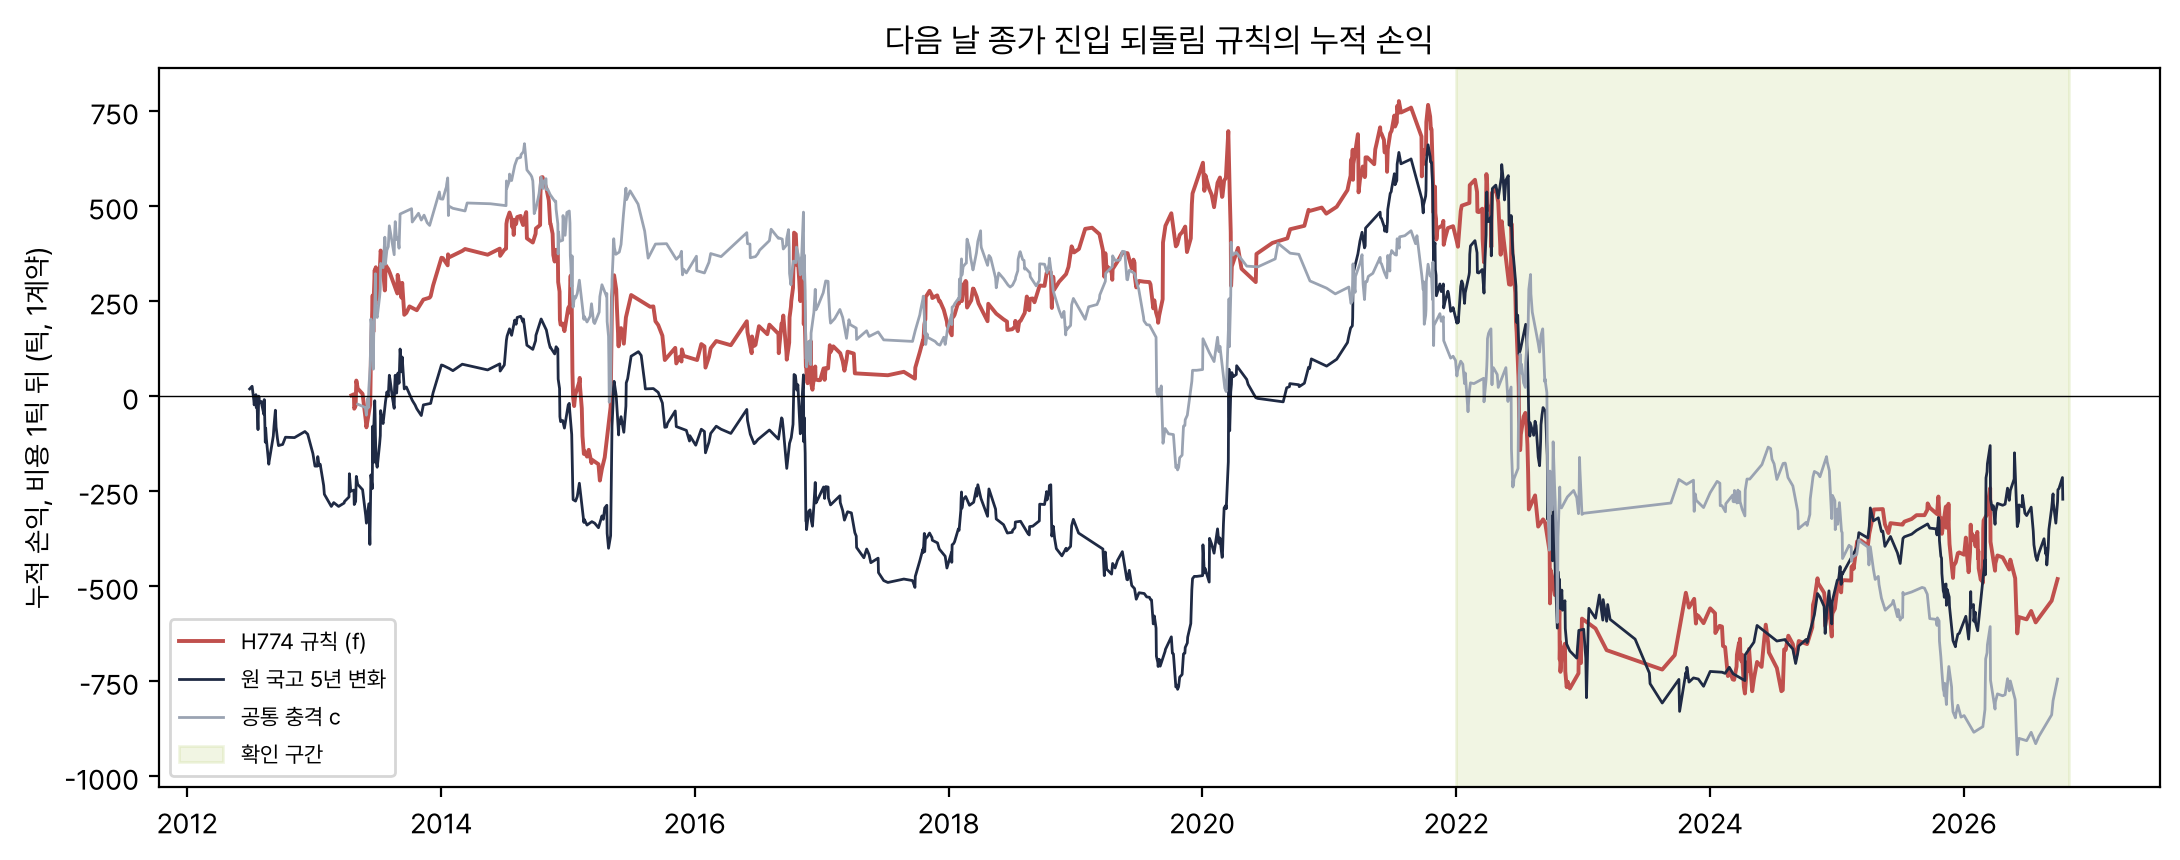
연도별로 보면 손실의 원천이 드러난다. 확인 구간의 건당 비용 전 손익은 2022 년 −12.23틱(78건), 2023 년 0.00틱(12건), 2024 년 +1.62틱(61건), 2025 년 +4.02틱(49건), 2026 년 −0.63틱(43건)이다. 2022 년은 기준금리 인상과 레고랜드 사태로 금리가 한 방향으로 오르던 해라, 큰 충격을 되돌림으로 받는 규칙이 계속 졌다. 2023 년은 2022 년의 큰 |f| 가 문턱을 끌어올려 신호가 12건뿐이었다. 2024 년 이후만 보면 비용 전 +1.76틱이지만 비용 2틱을 넘지 못한다(그림 5).
되돌림은 언제 일어나는가
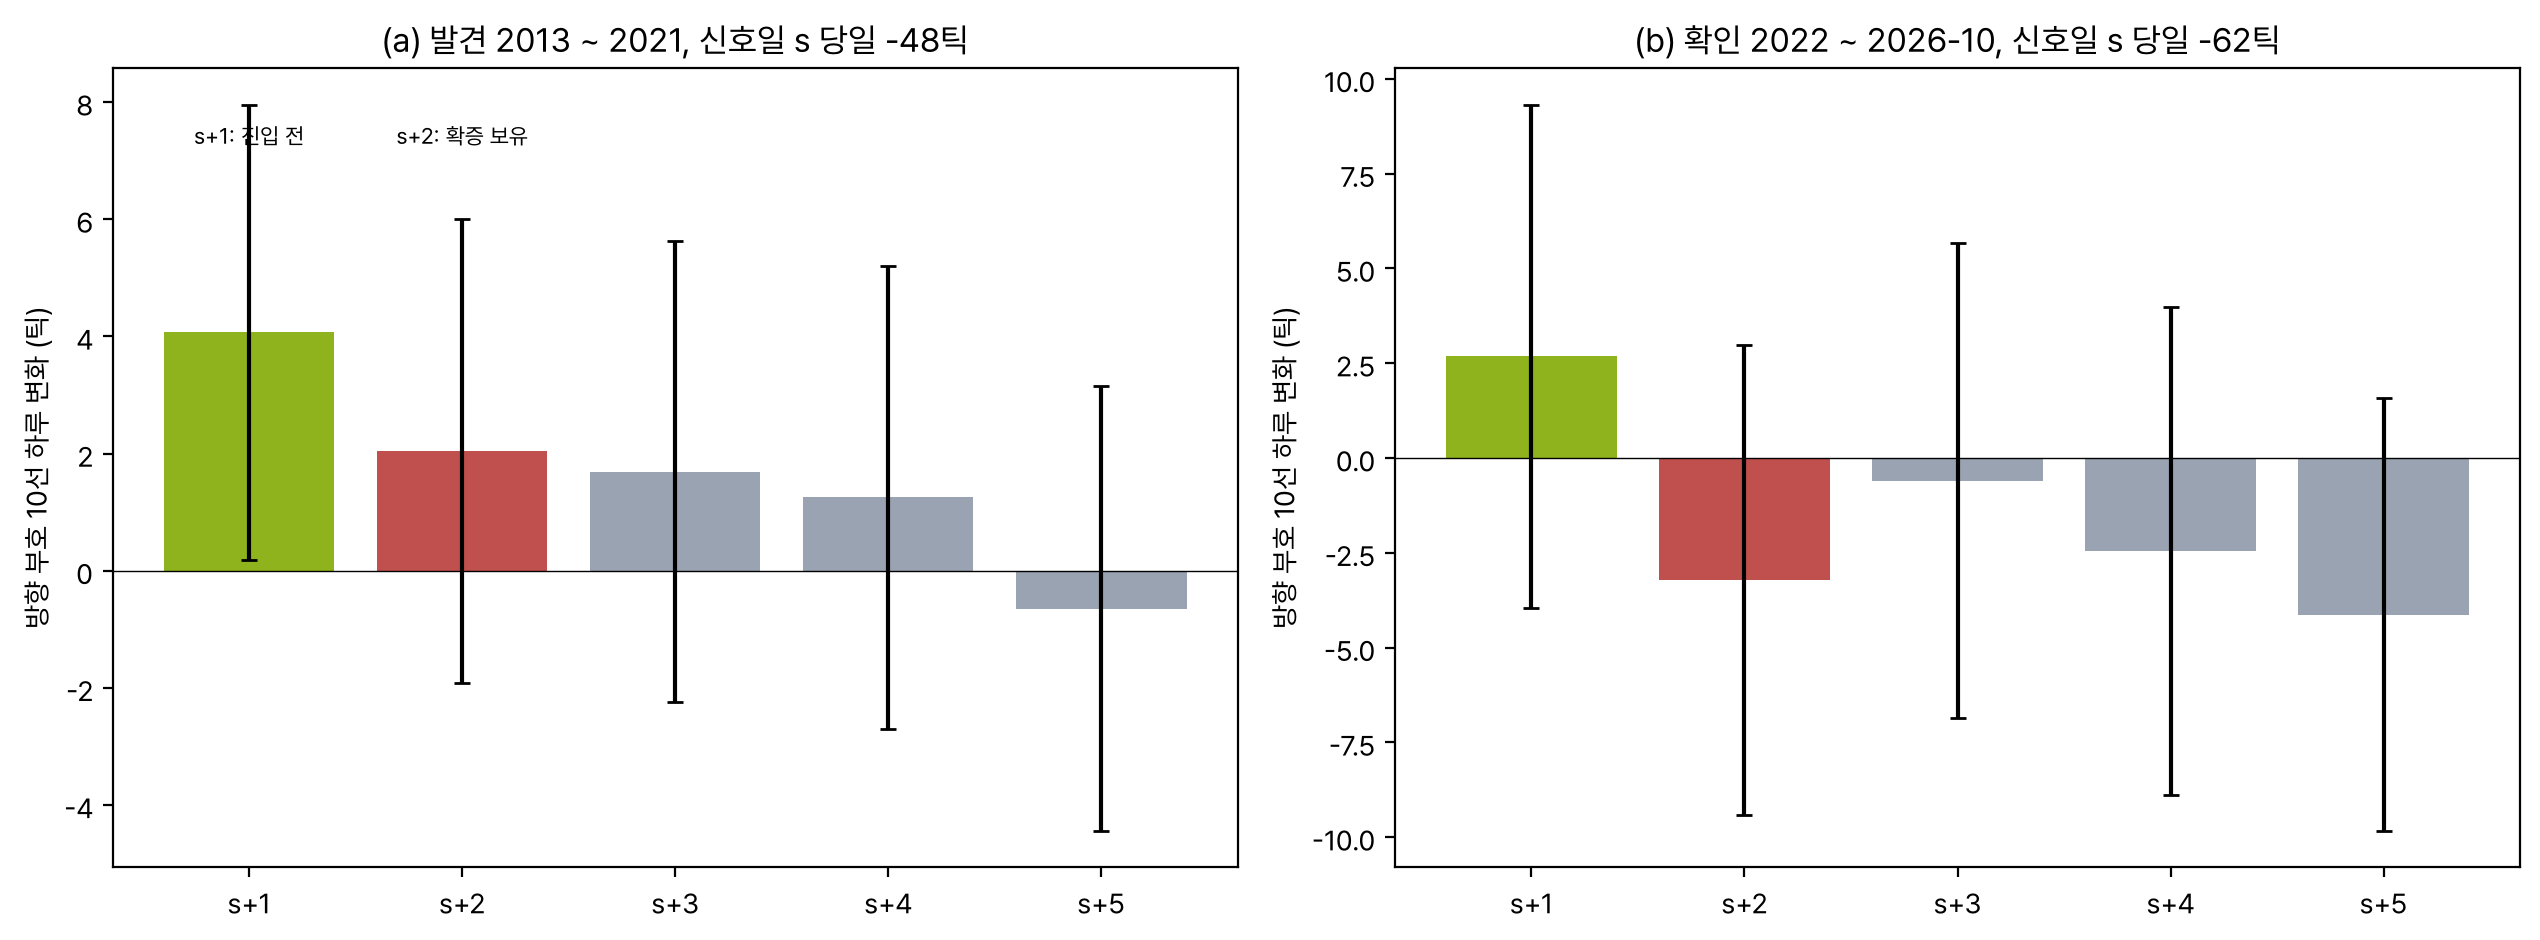
규칙이 진 이유를 찾으려고 신호일 앞뒤의 10선 하루 변화를 방향 부호로 정렬했다(그림 3). 신호일 당일 10선은 방향 반대로 발견 구간 평균 48틱, 확인 구간 62틱 움직였다. 그다음 날(s+1) 되돌림은 발견 구간 +4.07틱(표준오차 1.98), 확인 구간 +2.68틱(표준오차 3.38)이다. 당일 움직임의 6 ~ 8% 정도만 돌아온 셈이고, 그것도 s+1 하루에 몰려 있다.
문제는 사전등록 규칙이 s+1 종가에 들어간다는 점이다. 민평이 s 저녁에야 나오니 s+1 시가 전에 신호를 알 수는 있지만, 아이디어 단계에서 종가 진입을 택했다. 그 결과 확증 보유 구간(s+2)은 발견 구간 +2.05틱, 확인 구간 −3.23틱으로, 되돌림이 이미 끝난 뒤를 들고 있었다. 되돌림이 있다면 민평이 나온 뒤 첫 진입 기회인 s+1 장중에 일어나고, 그 크기도 비용을 겨우 넘는 수준이다.
격자와 비용 민감도
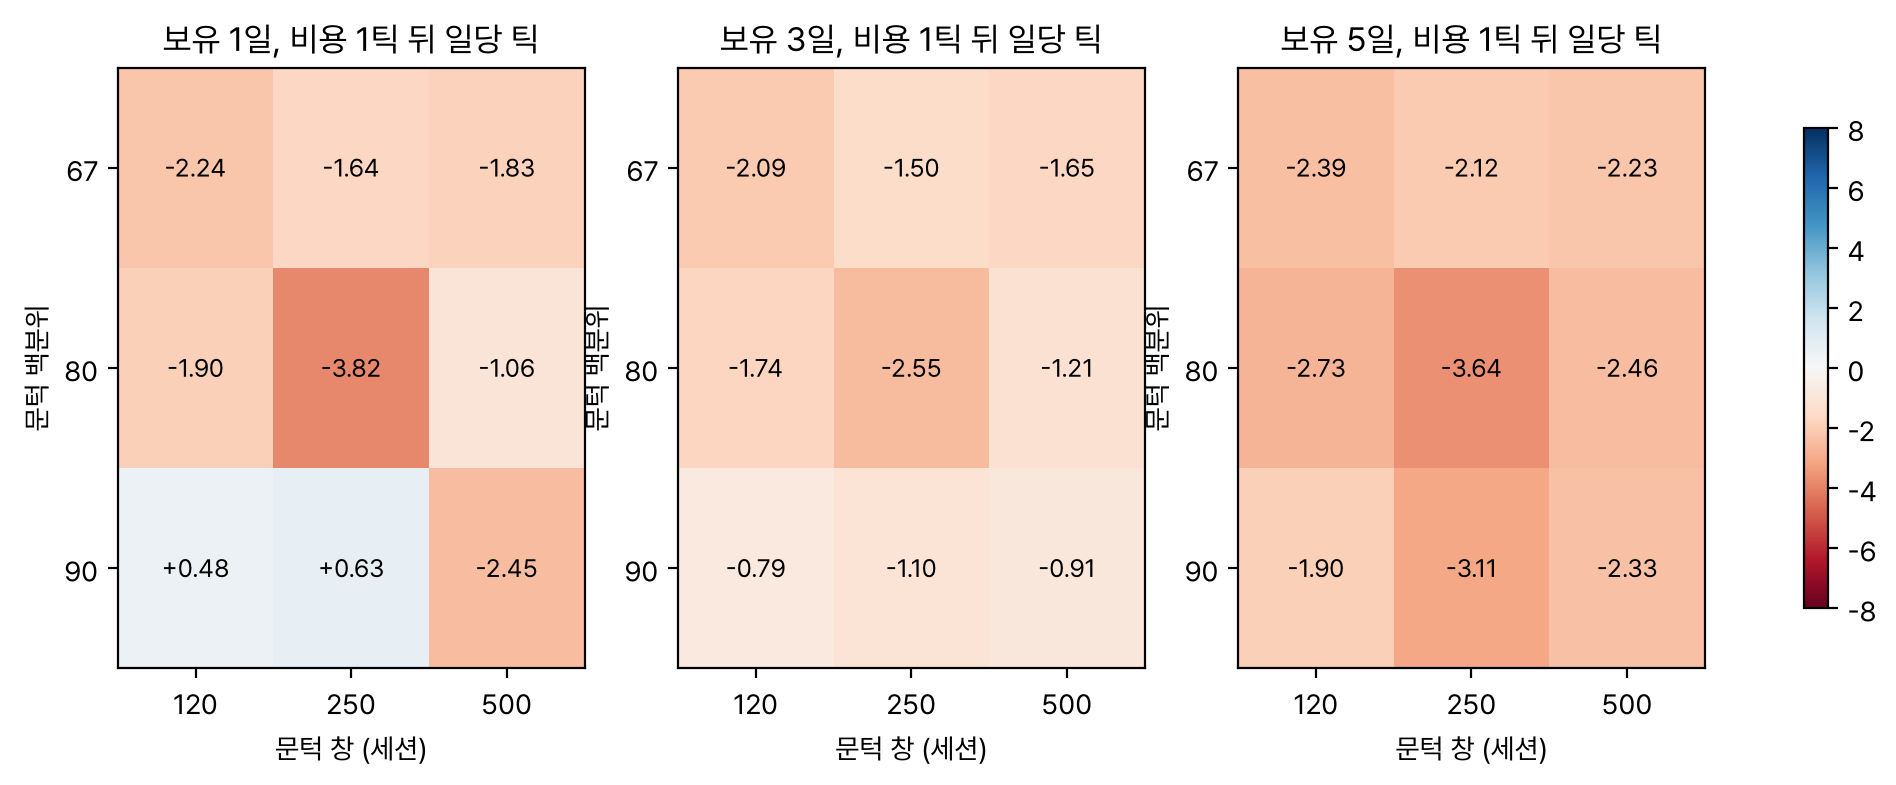
사전등록 격자는 문턱 백분위 {67, 80, 90}, 문턱 창 {120, 250, 500}, 보유 {1, 3, 5}일의 27칸이다. 비용 1틱 뒤 양수는 27칸 중 2칸(90번째 백분위, 창 120 과 250, 보유 1일, +0.48 과 +0.63틱, p 0.44 와 0.46)뿐이다. 보유를 늘릴수록 손익은 나빠져 보유 5일은 모든 칸이 −9틱 아래였다. 되돌림이 아니라 오히려 이어짐이 며칠에 걸쳐 쌓인다는 그림 3 의 확인 구간 모습과 같다. 공분산 창을 120 으로 바꾸면 비용 전 0.00틱, 500 으로 바꾸면 −0.31틱으로 확증 창보다 덜 나쁘지만 1틱을 넘지 못한다.
비용 민감도는 단순하다. 비용 전부터 −2.82틱이므로 비용 0.5틱이면 −3.32틱, 1틱이면 −3.82틱, 2틱이면 −4.82틱이다. 10선의 실제 호가 스프레드와 종가 단일가 충격을 반영하면 더 나빠진다.
귀무와 선택 편향
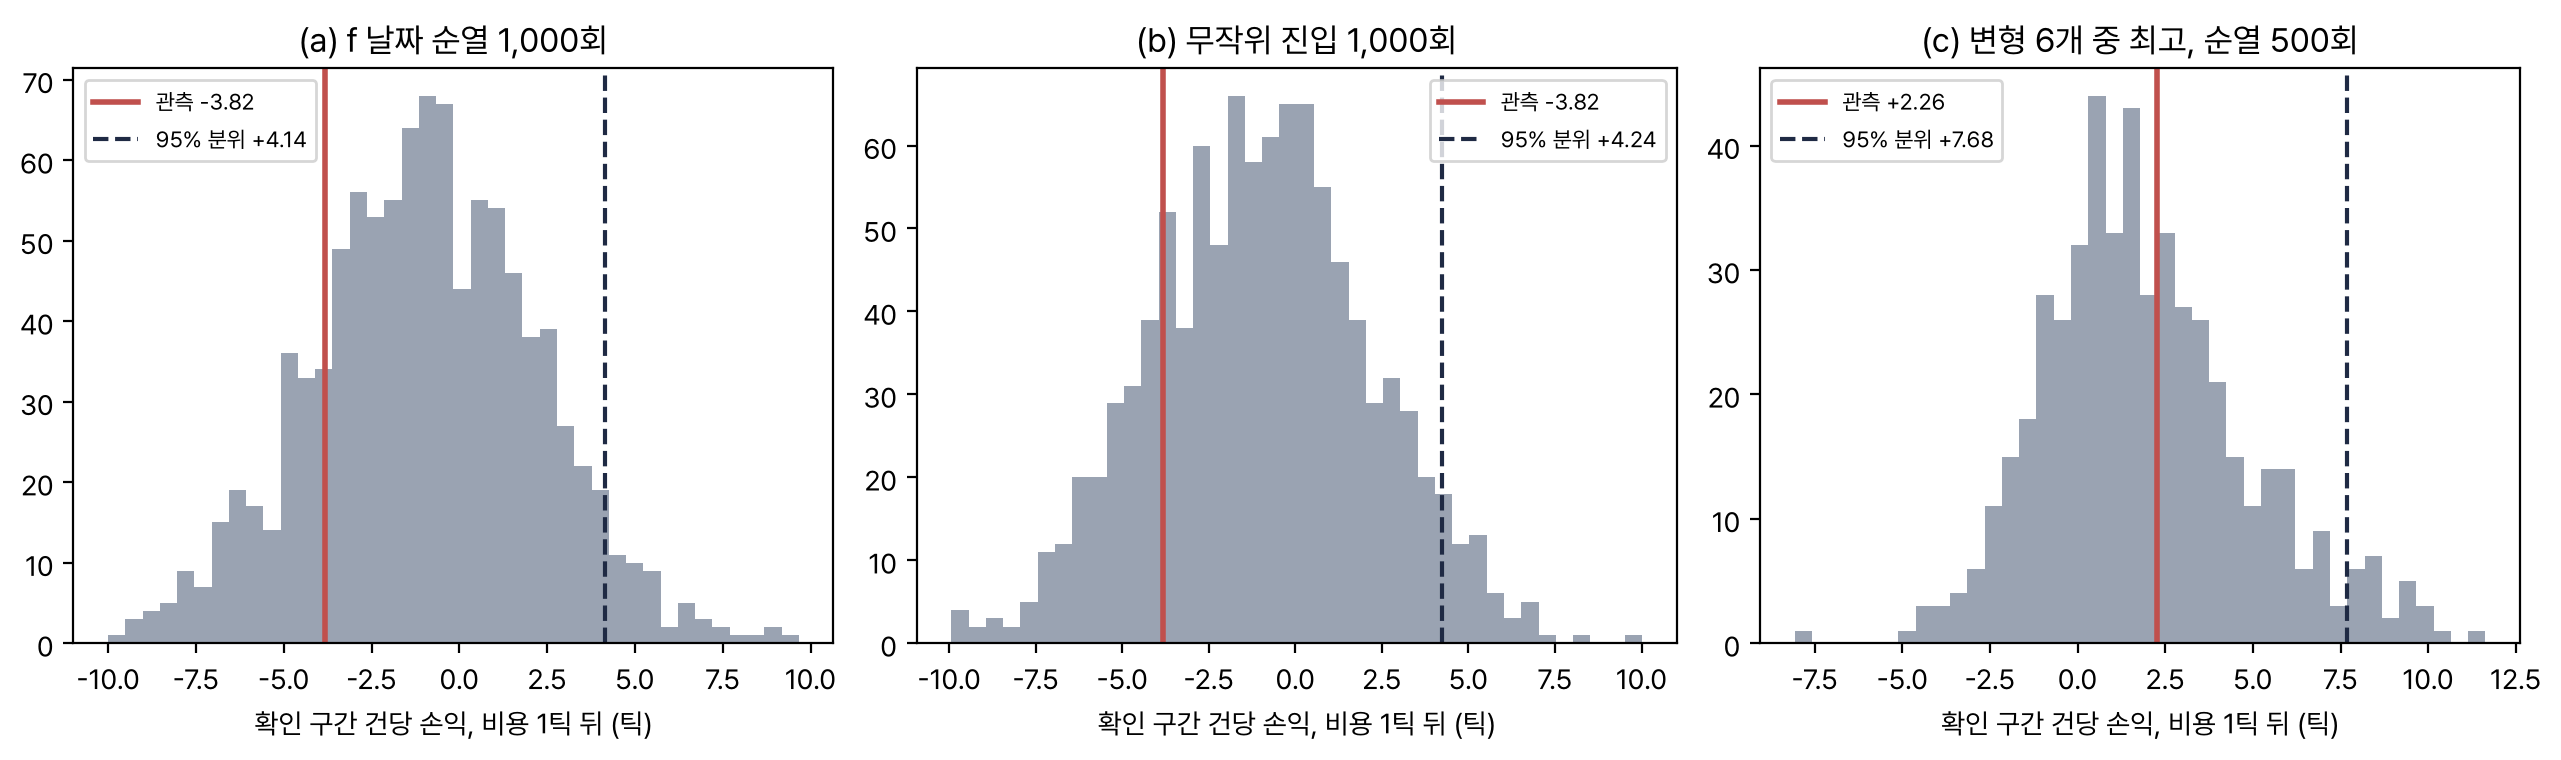
순열 귀무에서 확인 구간 f 의 날짜를 섞고 문턱 절차를 다시 돌리면, 비용 1틱 뒤 건당 손익은 평균 −0.97틱, 95% 분위 +4.14틱이었다. 관측값 −3.82틱은 이 분포의 아래쪽에 있어 한쪽 p 는 0.82 다. 무작위 진입 귀무도 평균 −0.99틱, 95% 분위 +4.24틱, p 0.81 로 같은 이야기다. f 로 날을 고르면 아무 날이나 고를 때보다 오히려 약 3틱 나빴다.
결과를 본 뒤 진입 시점과 방향을 바꾼 변형 6개(종가와 시가 진입 셋, 양방향과 양수만 둘)를 비교했다. 그 가운데 최고값은 s+1 시가 → s+1 종가 양방향의 +2.26틱(비용 1틱 뒤)이었다. 같은 «여섯 중 최고 고르기» 를 f 를 섞은 순열 500회에서 다시 하면 최고값의 평균이 +1.93틱, 95% 분위가 +7.68틱이다. 관측된 최고 변형은 아무 신호 없이 고르기만 해도 나오는 수준이다(p 0.41).
탐색 변형과 실행 현실화
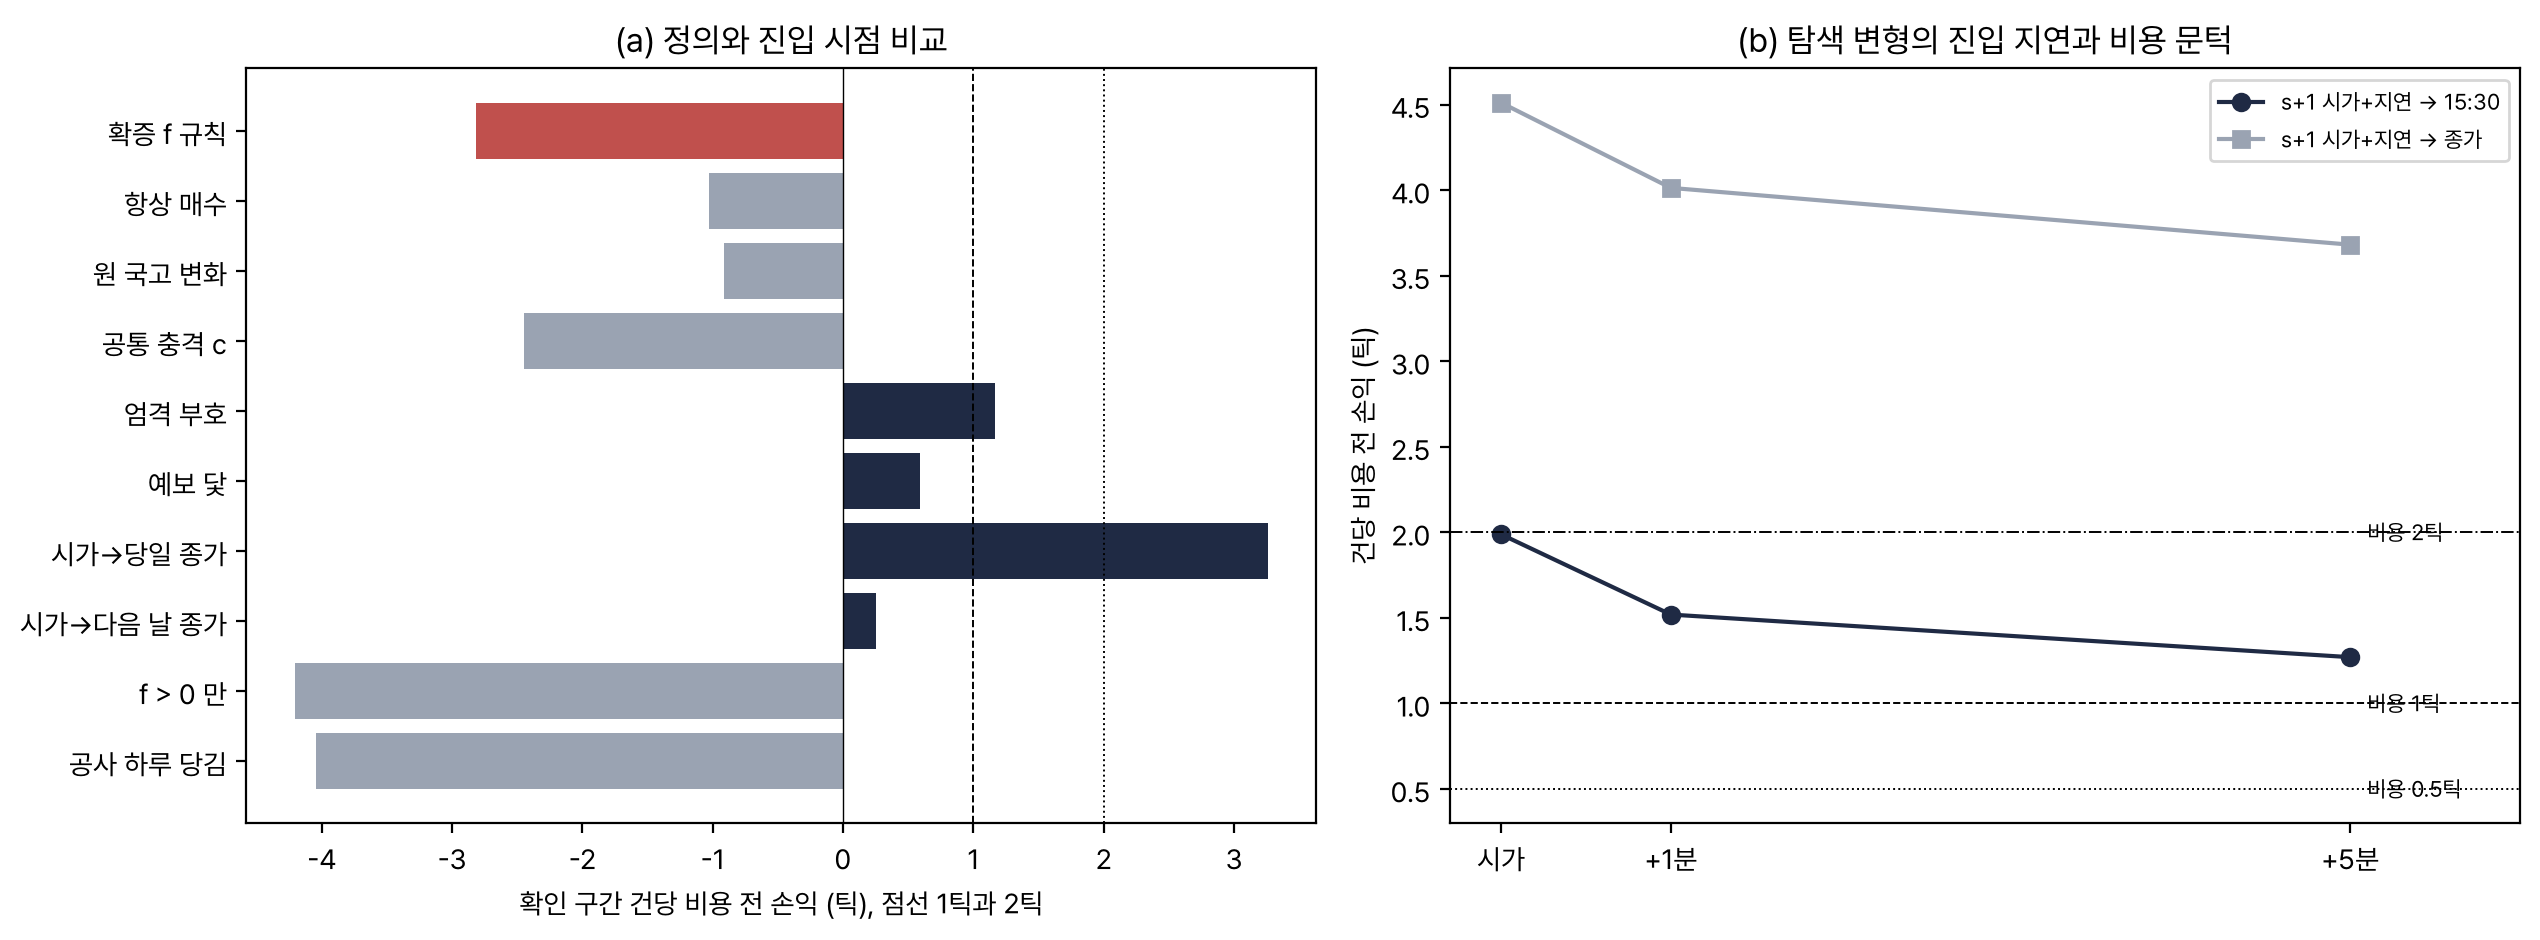
모든 변형은 확인 구간에서 같은 문턱 절차를 썼다. 논문의 엄격 부호(공사 금리 하락 요구)는 비용 전 +1.17틱(p 0.47), 예보 닻은 +0.59틱, 양수 f 날만 매수하면 −4.21틱, 연속 크기(f 를 과거 표준편차로 나눠 ±2 로 자른 크기)는 일 −1.70틱(p 0.91)이었다. 진입 시점을 당긴 판은 s+1 시가 → s+1 종가가 +3.26틱(비용 1틱 뒤 +2.26, p 0.13), s+1 시가 → s+2 종가가 +0.25틱이다. 모두 1틱 비용 뒤 유의하지 않다.
시가 진입 판을 분봉으로 다시 쟀다. 시가에 들어가 같은 날 15:30 연속 거래 가격에 나오면 +1.99틱, 1분 늦추면 +1.52틱, 5분 늦추면 +1.27틱이다. 진입이 늦을수록 되돌림의 앞부분을 놓친다. 같은 진입에서 종가(정산가)로 나오면 +4.51, +4.01, +3.68틱으로 커 보이지만, 그 차이(약 2.5틱)는 15:30 이후 종가 단일가까지의 움직임이고 분봉 결측 때문에 표본도 6건 다르다. 이 차이를 믿고 규칙을 만들 근거는 없다. 이 규칙은 종가 단일가나 시가 진입이라 지정가 대기 진입은 따로 재지 않았다.
| 변형 | 건수 | 비용 전 | 1틱 뒤 | p(1틱) |
|---|---|---|---|---|
| 엄격 부호(공사 금리 하락) | 249 | +1.17 | +0.17 | 0.47 |
| 예보 5년 닻 | 241 | +0.59 | −0.41 | 0.55 |
| s+1 시가 → s+1 종가 | 247 | +3.26 | +2.26 | 0.13 |
| s+1 시가 → s+2 종가 | 243 | +0.25 | −0.75 | 0.60 |
| f > 0 날만 매수 | 122 | −4.21 | −5.21 | 0.91 |
| 공사 변화 하루 당김(실행 불가) | 240 | −4.05 | −5.05 | 0.94 |
| 3선에 같은 규칙 | 243 | −0.56 | −1.56 | 0.95 |
| 20일 추세를 거스르는 날만 | 96 | −2.84 | −3.84 | 0.81 |
스테일, 기사 낱말, 독립성
스테일 진단(H776)에서 신호일 스프레드는 방향 부호로 −0.79bp 움직였고 다음 날에도 −0.20bp 더 같은 쪽으로 갔다. 평가사가 스프레드 변화를 나눠 반영한다는 자료 점검의 결론과 맞는다. 다음 날 공사 변화를 미리 끌어다 쓴 f'(실행할 수 없는 진단용 정의)도 비용 전 −4.05틱으로 나빠, 평가 지연을 바로잡아도 10선 손익은 살아나지 않았다.
기사 낱말(H777)은 가르는 힘이 없었다. 2020-01 ~ 2026-08 신호일 347일 가운데 «추경», «국채 발행», «재정» 같은 낱말이 그날 1002 제목에 있는 날이 224일(65%)로, 전체 거래일의 비율(66%)과 같았다. 낱말 날 −2.30틱, 다른 날 −2.15틱, 차이 −0.15틱(순열 양쪽 p 0.98)이다. 재정 관련 제목이 거의 매일 나오기 때문이다.
독립성(H779)은 높았지만 쓸 데가 없다. f 규칙의 일별 손익은 0229 식 고유 몫 규칙과 상관 0.003(같은 날 겹침 48일), 미국 야간 되돌림 3선 카드와 0.013 이었다. 대신 f 규칙 손익의 16%(R² 0.157)를 보유 중 미국 10년 금리의 밤사이 변화가 설명했고(t −6.4), 그것을 빼고 남은 상수는 −2.67틱(t −0.95)이었다. 보유 구간 손익은 대부분 그 밤 미국 금리가 정한 셈이다.
깊이 보강: 지정가, 기존 요인, 검정력
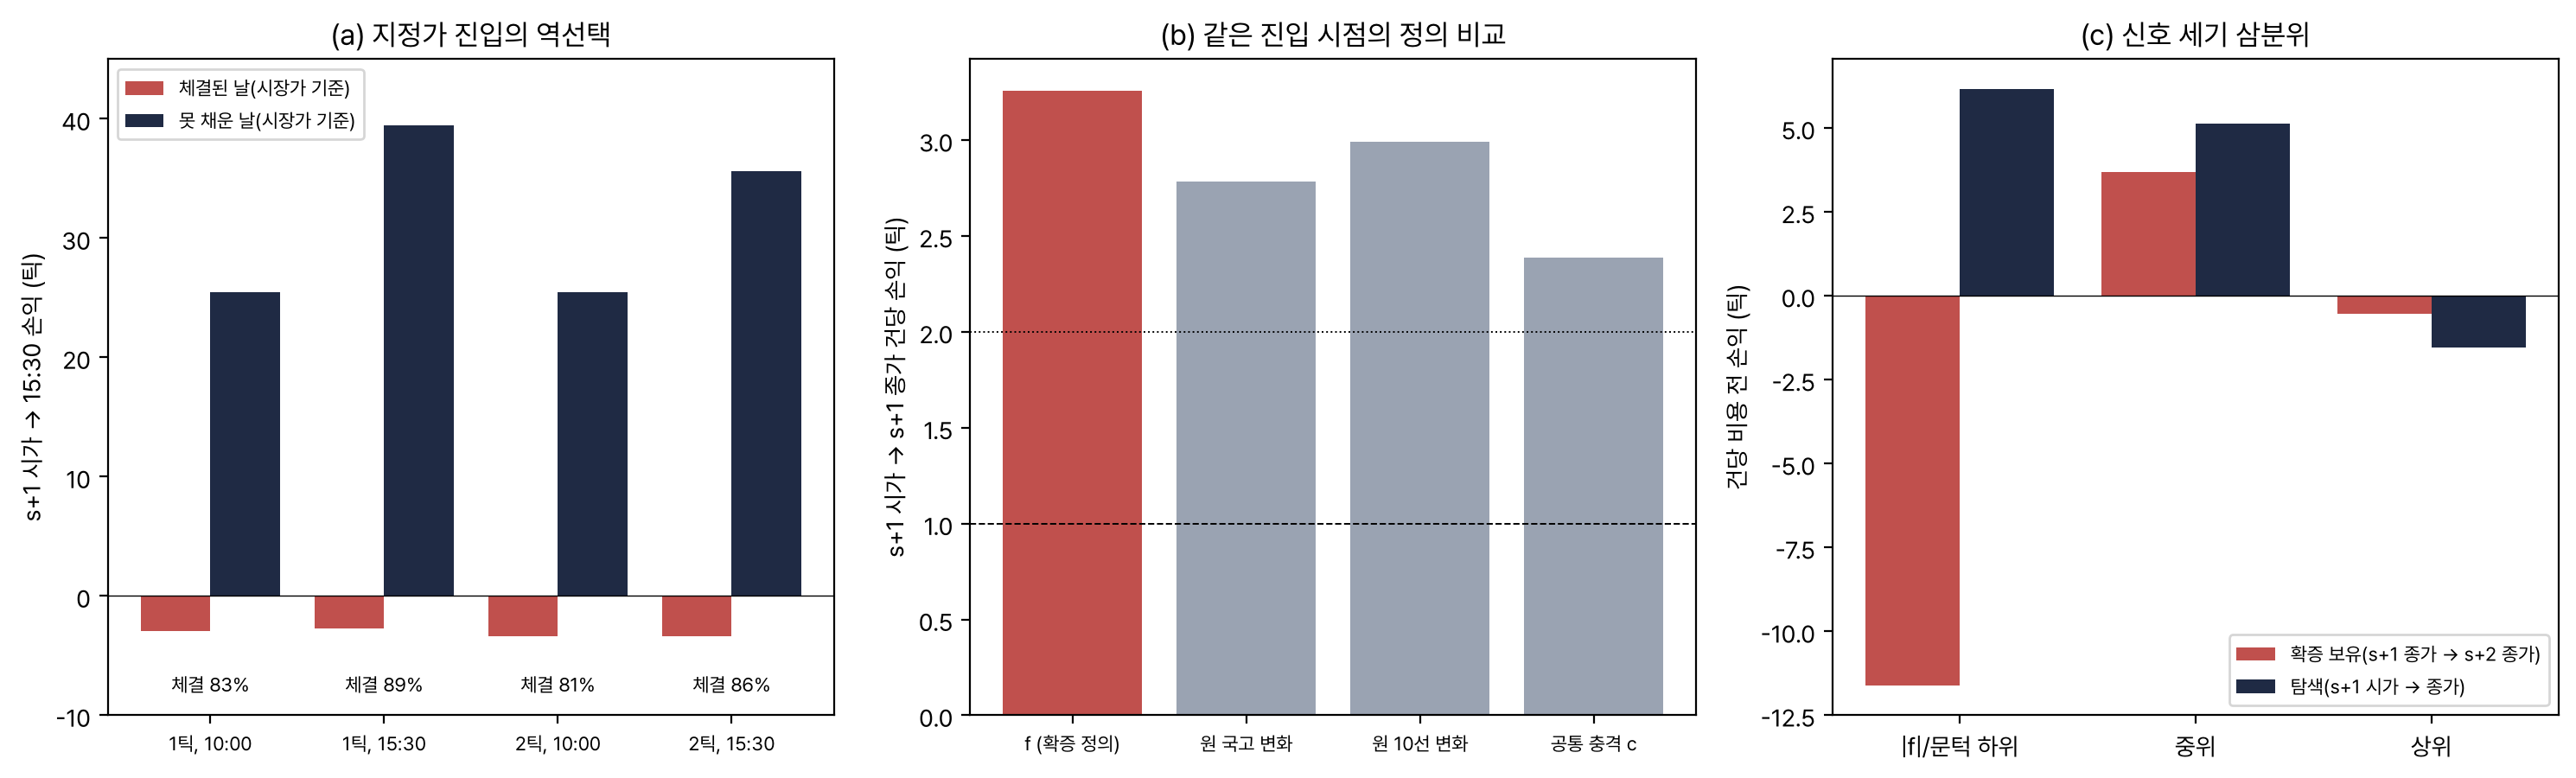
판정 뒤에 탐색으로 네 가지를 더 봤다. 확증 규칙은 바꾸지 않았다. 첫째는 지정가 진입이다. 가장 나았던 시가 변형에서, s+1 시가보다 1틱 또는 2틱 유리한 지정가를 시가에 걸고 10:00 또는 15:30 까지 기다린 뒤 15:30 에 청산했다. 분봉의 시가와 종가 체결이 지정가를 넘어선 경우만 체결로 봤다. 체결률은 81 ~ 89% 로 높았지만, 체결된 날의 시장가 기준 손익은 −2.7 ~ −3.4틱이고 못 채운 날은 +25 ~ +39틱이었다. 되돌림이 곧바로 시작되는 날은 가격이 지정가로 돌아오지 않아 놓치고, 충격이 이어지는 날에만 채워진다. 비용을 절반(0.5틱)만 물려도 신호당 −1.55 ~ −2.04틱(p 0.79 ~ 0.85)으로 같은 날 시장가 진입(+1.99틱)보다 나빴다.
둘째, 가장 유리한 진입 시점(s+1 시가 → s+1 종가)에서 정의를 다시 비교했다. f 는 +3.26틱, 원 국고 변화는 +2.79틱, 원 10선 변화는 +2.99틱, 공통 충격 c 는 +2.39틱으로 서로 비슷하고 모두 비용 1틱 뒤 유의하지 않다(p 0.13 ~ 0.25). 확인 구간 1,172일 전체에서 s+1 장중 변화를 회귀하면 f 단독은 t 0.16 이고, 원 국고 변화 단독은 t 2.01, 셋을 함께 넣으면 f 는 t −1.33 이다. s+1 장중의 작은 되돌림이 있다면 그것은 원 국고 변화 크기의 몫이고 부호 제약 분해가 더한 몫이 아니다.
셋째, 기존 요인을 표준화해 회귀했다. 확증 보유 손익의 설명력 16% 는 거의 전부 보유 중 미국 10년 금리 밤사이 변화(1 표준편차당 −19.8틱, t −6.37)에서 왔고, 10선 공격 체결 불균형, 20일 추세, 레벨, 20일 변동성은 0 근처였다. 시가 변형에서는 신호일 공격 체결 불균형이 거래 방향과 같을수록 손익이 낮았다(−6.3틱, t −2.85). 수급이 민 방향은 다음 날 장중에도 이어진다는 뜻이다. 신호 세기 삼분위로 나누면 확증 보유는 하위 −11.6, 중위 +3.7, 상위 −0.5틱으로 단조 관계가 없고, 가장 큰 충격은 시가 변형에서도 −1.5틱으로 이어졌다.
넷째, 검정력이다. 확증 손익의 표준편차가 49.9틱이므로 243건으로 한쪽 5%, 검정력 80% 에서 잡을 수 있는 최소 평균은 7.96틱이다. 비용 1틱 위로 1틱의 우위를 가리려면 약 15,400건, 연 51회로 300년이 필요하다. 이 신호 빈도와 10선 하루 변동으로는 비용 근처의 우위를 통계로 확인할 길이 없고, 확인 구간 점추정이 음수라 채택 쪽 근거도 없다.
| 분석 | 값 | p |
|---|---|---|
| 지정가 1틱, 10:00 까지 | 체결 83%, 신호당 −2.04 (못 채운 날 시장가 +25.5) | 0.85 |
| 지정가 2틱, 15:30 까지 | 체결 86%, 신호당 −1.59 (못 채운 날 시장가 +35.6) | 0.80 |
| 같은 시점 원 국고 변화 규칙 | 비용 전 +2.79, 1틱 뒤 +1.79 | 0.22 |
| s+1 장중 회귀, f 단독 | t 0.16 (1,172일) | 해당 없음 |
| 확증 보유, 미국 밤사이 요인 | −19.8틱/표준편차 (t −6.37), 상수 −3.72 (t −1.35) | 해당 없음 |
| 최소 탐지 평균(검정력 80%) | 확증 7.96, 시가 변형 6.76 | 해당 없음 |
해석
이 실험이 보여 준 것은 세 가지다. 첫째, 한국의 공사 AAA 5년 민평은 국고 5년과 하루 상관 0.945 로 움직여, 부호 제약 분해가 «국고 고유» 라고 부르는 성분이 사실상 하루 스프레드 변화(f 와 스프레드 변화의 상관 −0.82)다. 그 스프레드 변화에는 평가사가 며칠에 나눠 반영하는 관행(자기상관 +0.42)이 섞여 있어 재정이나 공급 뉴스만 골라내지 못한다. 회전들의 중위값을 쓰는 방식 탓에 국고와 공사가 함께 크게 움직인 날도 f 가 커지는 일이 있었다(f 와 Δk 상관 0.42).
둘째, 민평이라는 자료의 시각이 전략을 막는다. 신호는 장 마감 뒤에야 확정되고, 10선이 큰 충격 뒤 되돌아오는 몇 틱은 다음 날 장중에 끝난다. 같은 날 15:30 에 신호를 아는 0229 식 고유 몫 규칙이 비용 뒤 이익을 낸 것과 대조된다. 이 주제를 살리려면 신호를 장중 체결 금리로 같은 날 만들어야 한다.
셋째, 원 논문의 결과와 이 실험은 모순되지 않는다. 논문은 재정위험 충격이 몇 달에 걸쳐 장기금리를 올린다는 월별 거시 반응을 본 것이지, 다음 날 가격의 되돌림을 말한 것이 아니다. 오히려 H775 의 음의 기울기(조건부 이어짐)는 고유 충격이 하루 정도 같은 방향으로 남는다는 논문 쪽 이야기와 같은 부호다. 다만 그 크기는 통계적으로 구별되지 않았다.
한계
진입 시점이 결과를 좌우했다. 사전등록 규칙의 s+1 종가 진입은 아이디어 그대로였다. 되돌림이 s+1 장중에 몰려 있다는 것은 결과를 본 뒤 안 사실이라 시가 진입 판은 모두 탐색이고, 변형 선택 귀무 p 0.41 로 볼 때 그 우위도 우연과 구별되지 않는다. 결과를 본 뒤 계획을 고치지는 않았고, 앞선 런도 없다(첫 런에서 순열 코드의 읽기 전용 배열 오류를 고친 것 말고는 바꾼 것이 없다).
표본 크기와 기간 집중도 문제다. 확인 구간 243건, 손익 표준편차 49.9틱이라 건당 1 ~ 2틱의 작은 우위는 이 표본으로 가려낼 수 없다. 2022 년 한 해(78건, −12.2틱)가 확인 구간을 크게 끌어내렸고, 2022 년을 빼면 비용 전 약 +1.6틱으로 올라가지만 그것도 비용 2틱을 넘지 못하며 결과를 본 뒤의 제외라 탐색이다.
자료 대리 변수의 한계도 있다. 공사 AAA 5년은 논문의 «수익률이 가장 낮은 회사채 20종목 묶음» 이 아니라 평가사 등급 곡선이다. 체결 기반 금리로 바꾸면 스테일 성분이 줄고 결과가 달라질 수 있다. 회전 중위값 f 는 날마다 다른 회전에서 온 값이라 한 모형의 충격이 아니며, Fry 와 Pagan 이 지적한 중위 목표 문제를 그대로 안고 있다.
비용 가정은 낙관적이다. 판정에 3선 기준 1틱을 썼지만 10선의 실측 스프레드와 종가 단일가 충격은 더 클 수 있다. 1002 기사 자료는 2026-08-14 에서 끝나 H777 은 그 뒤를 보지 못했고, 낱말 목록은 사전에 고정했지만 너무 흔해 검정력이 거의 없었다. 깊이 보강의 지정가 체결 판정은 분봉의 시가와 종가 체결만 봐 분 안의 고저를 놓치고, 큐 위치와 부분 체결은 모형에 없다. 수급 요인은 투자자별 순매수가 아니라 공격 체결 불균형으로 대신했다.
다음에 해 볼 것
첫째, 민평 대신 장중 체결 금리로 같은 날 f 를 만든다. 금투협 체결 정보나 장외 체결 금리에서 국고 5년과 공사채 5년의 오후 체결 금리 변화로 15:30 에 f 를 계산하고, 같은 날 종가 단일가에 10선을 되돌림 방향으로 잡아 다음 날 시가 또는 종가에 청산하는 규칙을 사전등록한다. 이 실험에서 되돌림이 진입 전에 끝났다는 것이 가장 큰 교훈이므로, 정보 시각을 당기는 것이 핵심이다.
둘째, 스프레드 평가 관행 자체를 다룬다. 공사채 민평 스프레드가 국고를 며칠에 걸쳐 따라간다는 사실(자기상관 +0.42)은 국채선물 전략이 아니라 공사채 현물 평가 손익이나 매도 시점 선택에 쓸 수 있다. 국고가 크게 움직인 다음 날 공사채 매도를 미루는 규칙의 평가 손익을 따로 재는 실험으로 설계한다.
산출물
코드는 실험 폴더의 code/ 에 있다. lib.py 는 민평과 10선 적재와 허용 판정을, s0_check.py 는 결과를 보지 않는 자료 점검을, s1_main.py 는 분해와 확증 검정, 기준선, 귀무, 격자, 탐색 H776 ~ H779 를 맡는다. s2_depth.py 는 사건 경로와 분봉 실행, 선택 편향 귀무를, s3_salvage.py 는 3선판과 추세, 0229 일치 필터를, s4_depth2.py 는 지정가 진입, 기존 요인, 검정력, 신호 세기 삼분위를, render_figures.py 는 이 페이지의 그림을 만든다. 정본 런은 results/20261107T083128_main/ 이고 metrics.json, daily.csv, trades.csv, grid.csv, depth.json, salvage.json, depth2.json, limit_entry.csv 가 있다. 자료 점검 결과는 results/stageA_audit.json 이다.
재현 명령은 실험 폴더에서 uv run python code/s1_main.py results/<시각>_main, 이어서 uv run python code/s2_depth.py results/<시각>_main 과 uv run python code/s3_salvage.py results/<시각>_main, uv run python code/s4_depth2.py results/<시각>_main, 마지막으로 uv run python code/render_figures.py 다. 회전과 부트스트랩, 순열은 모두 seed 를 고정해 같은 값을 다시 낸다.
Appendix
A. 데이터셋 실물
원 민평 파일의 마지막 네 행 가운데 쓰는 열이다. 금리는 % 이고, 이 실험은 10선 거래일로 맞춘 뒤 하루 차분을 bp 로 바꿔 쓴다.
| 날짜 | 국고채권 5년 | 공사 AAA 5년 | 공사 예보 5년 |
|---|---|---|---|
| 2026-10-29 | 3.912 | 4.217 | 4.176 |
| 2026-10-30 | 3.855 | 4.160 | 4.119 |
| 2026-11-02 | 3.897 | 4.202 | 4.161 |
| 2026-11-03 | 3.867 | 4.172 | 4.131 |
일별 표(daily.csv)의 한 주 실물이다. 이 주에는 |f| 가 문턱 1.202 를 넘은 날이 없어 신호가 없었다.
| 세션 | dk | dp | f | c | acc | 문턱 | d10 | y |
|---|---|---|---|---|---|---|---|---|
| 2026-10-20 | −3.0 | −3.0 | −0.394 | −0.406 | 0.964 | 1.202 | +34 | +3 |
| 2026-10-21 | −2.5 | −2.5 | −0.329 | −0.338 | 0.964 | 1.202 | +19 | +34 |
| 2026-10-22 | +2.0 | +2.2 | +0.237 | +0.298 | 0.964 | 1.202 | +3 | +37 |
| 2026-10-23 | −2.1 | −2.1 | −0.276 | −0.284 | 0.964 | 1.202 | +34 | +24 |
B. 모델 입출력 실물
학습한 모델은 없다. 규칙의 실제 입력(그날 민평 변화와 분해 결과)과 출력(방향, 손익)을 확인 구간 마지막 네 거래로 싣는다. 2026-09-28 처럼 스프레드가 거의 안 변한 날에도 국고가 13bp 오르면 f 가 1.74 로 커지는 것이 보인다. 회전 중위값 방식의 약점이다.
| 신호일 | dk | dp | f | c | 문턱 | d10 | 방향 | y | gross | net1 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2026-07-14 | +8.8 | +8.8 | +1.294 | +1.323 | 1.215 | −73 | 매수 | +23 | +23 | +22 |
| 2026-07-27 | −9.3 | −9.1 | −1.380 | −1.357 | 1.202 | +97 | 매도 | +29 | −29 | −30 |
| 2026-09-11 | +13.4 | +10.9 | +2.204 | +1.580 | 1.218 | −100 | 매수 | +58 | +58 | +57 |
| 2026-09-28 | +13.0 | +13.2 | +1.741 | +1.852 | 1.218 | −141 | 매수 | +58 | +58 | +57 |
- 입력
- 세션 s 의 Δk, Δp 와 s−250 ~ s−1 의 공분산, 회전 1,000개, 직전 250 세션 |f| 의 80번째 백분위 문턱.
- 출력
- 방향 d ∈ {매수, 매도, 없음}. 진입은 s+1 종가, 청산은 s+2 종가.
C. 실험 설정
| 항목 | 값 |
|---|---|
| 발견 구간, 확인 구간 | 2013 ~ 2021 (454건), 2022-01-03 ~ 2026-10-30 (243건) |
| 공분산 창 | 250 세션, 엄격히 과거, 최소 200 (격자 120, 500) |
| 회전 | θ 균등 1,000개, seed 233 |
| 부호 제약 | 재정 열 Δk > 0, Δp − Δk < 0. 공통 열 Δk > 0, Δp > 0, Δp − Δk ≥ 0 |
| 문턱 | |f| 직전 250 세션 80번째 백분위, 최소 120 (격자 67, 90 과 120, 500) |
| 진입과 청산 | s+1 종가(정산가) 진입, s+2 종가 청산, 청산일 롤이면 제외 (격자 보유 3, 5) |
| 비용 | 판정 1틱, 보고 0.5, 2틱 |
| 충격 구간 | 2022-09-23 ~ 10-31, 2024-08-02 ~ 08-09, 2024-12-03 ~ 12-13, 2025-04-02 ~ 04-15 |
| 검정 | 월 블록 부트스트랩 5,000회, HAC 시차 5, 순열 1,000회, 무작위 진입 1,000회, 선택 귀무 500회, Holm 2개 |
| 판정 문턱 | 채택: H774 Holm p < 0.05, 비용 2틱 평균 > 0, 연 24회 이상. 폐기: H774, H775 원 p 모두 0.05 이상 |