세 줄 요약
- IRS 3년 중간값과 3선 내재 수익률 사이의 괴리 1bp 가운데 15분 안에 IRS 가 0.60bp, 3선이 0.08bp 를 닫았다. 3선 조정 비중 θ 는 0.123(95% 구간 0.075 ~ 0.284)이다. 먼저 움직이는 쪽은 3선이고, IRS 화면 중간값이 그 뒤를 따라온다.
- IRS 가 먼저 움직인 순간에 3선을 그쪽으로 15분 들면 건당 비용 전 +0.05틱, 비용 1틱 뒤 −0.95틱(776건)이다. 3선이 먼저 움직인 순간에 IRS 를 따라 받으면 비용 전 +0.59bp 로 무작위 시각보다 뚜렷이 크지만 0.5bp 비용 뒤 +0.09bp(p 0.22, 78건)다.
- 네 가설의 Holm p 는 0.89, 1.00, 0.89, 1.00 이다. 판정은 폐기다. IRS 쪽 따라옴은 진짜지만 크기가 호가 폭과 같아, 다음은 브로커 실호가로 체결 가능성을 재는 것이다.
가설과 결론
원화 IRS(금리스왑) 3년과 3년 국채선물(3선)은 같은 3년 금리 위험을 다루는 두 시장이다. 둘의 금리 차이(스왑 스프레드)는 신용과 자금 사정에 따라 천천히 움직이므로, 장중 몇 분 안에 그 차이가 평소보다 크게 벌어지면 한쪽이 먼저 움직이고 다른 쪽이 아직 따라오지 않은 상태라고 볼 수 있다. 이 실험은 Bondnote 가 정리한 Maven Securities 의 알파 감쇠(alpha decay) 글에서 출발했다. 그 글은 신호를 늦게 쓸수록 수익이 얼마나 줄어드는지를 재고, 감쇠 비용이 해마다 커진다고 적는다. 그 생각을 시장 간 괴리에 옮겨, 두 시장 가운데 누가 먼저 움직이며 늦은 쪽을 잡을 시간 예산이 몇 분인지를 처음으로 쟀다.
앞선 가격 발견 연구는 국채선물, 거래소 지표 국고채, 메신저 딜러 호가를 비교해 국채선물이 가격 발견을 이끈다고 보았지만 IRS 는 넣지 않았다. IRS 는 데스크가 실제로 거래할 수 있는 수단이라, IRS 가 먼저 움직이면 3선을, 3선이 먼저 움직이면 IRS 를 따라 잡는 두 방향 모두를 시험했다. 예측은 사전등록 때 적어 두었다. 국채선물이 가격 발견을 이끈다는 앞선 결과로 보아 3선 조정 비중은 작고, IRS 를 보고 3선을 사고파는 매매는 진다고 보았다. 반대 방향인 IRS 따라 받기는 양이겠지만 비용을 넘을지는 불확실하다고 적었다.
- 가설
- H798: 괴리의 다음 15분 변화에서 3선이 닫는 몫 θ 가 0.3 이상이고 월 블록 부트스트랩 95% 구간 하한이 0.1 을 넘는다. H799: |z| ≥ 3 이고 직전 5분 IRS 만 움직인 사건에서 3선을 IRS 쪽으로 15분 든 손익이 비용 1틱 뒤 양이다. H800: |z| ≥ 3 이고 직전 5분 3선만 움직인 사건에서 IRS 를 3선 쪽으로 15분 든 손익이 0.5bp 비용 뒤 양이다. H801: 누가 움직였는지 묻지 않고 |z| ≥ 3 인 모든 사건에서 3선을 IRS 쪽으로 든 손익이 비용 1틱 뒤 양이다. 판정은 확인 구간(2024-01 ~ 2026-11)으로만 하고 넷에 Holm 을 쓴다.
- 결론
- H798 θ = 0.123(0.075 ~ 0.284), H799 −0.951틱(776건), H800 +0.090bp(78건), H801 −0.897틱(1,125건). Holm p 는 0.890, 1.000, 0.890, 1.000 으로 넷 다 미지지다. 매매 가설 셋이 모두 미지지라 판정은 폐기다.
3선이 이끌고 IRS 중간값이 1 ~ 60분에 걸쳐 따라오는 구조는 뚜렷하지만, 따라오는 크기가 IRS 호가 폭과 비슷해 독립 매매로는 남지 않는다. IRS 를 보고 3선을 사고파는 쪽은 무작위 시각과 구별되지 않았다.
용어와 기호
- 3선
- 한국거래소 3년 국채선물. 표준물은 액면 100, 쿠폰 5%, 6개월 이표, 만기 3년이다. 1틱은 가격 0.01 이고 금리로는 약 0.32 ~ 0.36bp 다.
- IRS3
- 원화 금리스왑 3년의 1분 화면 중간값(%). 인포맥스 장중 표의 3Y_MID 열이다. 체결가가 아니라 호가 중간값이다.
- FY
- 3선 1분봉 종가를 표준물 가격 공식으로 뒤집어 얻은 내재 수익률(%).
- 스프레드 s
- s_t = (IRS3_t − FY_t) × 100, 단위 bp. 이 실험에서는 대체로 −2 ~ −8bp 다.
- 수준 μ
- 스프레드의 느린 부분. 국소 수준 모형의 상태로, 매분 분산 q 의 임의 보행을 하고 날이 바뀔 때 분산 q_on 이 더해진다.
- 괴리 e
- e_t = s_t − μ_{t−1|t−1}. 직전 분까지의 정보로 추정한 수준과 지금 스프레드의 차이. 양이면 IRS 가 3선보다 금리가 높다(IRS 가 싸다).
- σ_e, z
- σ_e 는 직전 20거래일(최소 10일) 괴리의 표준편차, z_t = e_t / σ_e 다. 그날 정보는 σ_e 에 들어가지 않는다.
- θ (조정 비중)
- ΔIRS 와 ΔFY 를 각각 e 에 회귀한 기울기 b_IRS, b_3선 으로 θ = b_3선 / (b_3선 − b_IRS). 괴리를 닫는 움직임 가운데 3선이 한 몫이다.
- ΔI5, ΔF5
- 직전 5분 IRS3 변화와 FY 변화(bp). ΔF5 를 그 시점 1틱의 bp 로 나눈 것을 ΔF5틱 이라 쓴다.
- A (신선도)
- IRS3 중간값이 마지막으로 바뀐 뒤 지난 분 수. A > 30 이면 멈춘 호가로 본다.
- D
- 매매 방향. D = −sign(e). 3선은 D = +1 이 매수, IRS 는 D 방향으로 금리가 움직이면 이익이다.
- net1, net2
- 3선 매매의 건당 손익에서 왕복 1틱(판정) 또는 2틱(보고)을 뺀 값. IRS 매매는 0.5bp(판정)와 1bp(보고)를 뺀다.
- 발견, 확인 구간
- 발견 2021-01 ~ 2023-12(칼만 분산을 여기서만 정함), 확인 2024-01 ~ 2026-11-05(판정).
- 월 블록 부트스트랩
- 거래를 달 단위로 묶어 복원 추출해 평균의 분포를 만드는 검정. 같은 달 안의 상관을 보존한다. 5,000회, seed 237.
자료
데이터셋
IRS 쪽은 인포맥스 장중 IRS 표의 1분 중간값이다. 하루 390행(09:01 ~ 15:30)이 빈칸 없이 이어지고, 3년 열 외에 2년과 5년 열도 있다. 3선 쪽은 자체 수집한 연결 1분봉이며, 연결 표가 빈 날은 월물별 1분봉에서 그날 거래량이 가장 많은 월물로 채웠다. 두 표가 모두 있는 날은 1,315일이고 만기일 21일을 빼면 1,294일, 그중 IRS 3년 중간값이 분석 창의 80% 이상 있는 1,254일을 썼다. 2024-09 ~ 11 은 IRS 표가 통째로 없고 2025 년은 행의 13.6% 가 빈 값이라 확인 구간이 530일로 짧다. 브로커 메신저 호가는 2026-06-05 ~ 07-06 의 11일만 있어 진단에만 썼다.
| 자료 | 기간 | 해상도 | 쓰임 | 비고 |
|---|---|---|---|---|
| IRS 1분 중간값(3Y_MID) | 2021-01-05 ~ 2026-11-05 | 1분, 끝 시각 라벨 | IRS3, 스프레드 | 2024-09 ~ 11 없음, 15:30 행 버림 |
| 3선 연결 1분봉 | 2021 ~ 2026-11-05 | 1분, 끝 시각 라벨 | FY, 진입과 청산가 | 2025-12 부터 08:45 개장 |
| 3선 월물별 1분봉 | 같음 | 1분 | 연결 표 빈 날 채움 | 그날 거래량 최대 월물 |
| 브로커 메신저 3Y 호가 | 2026-06-05 ~ 07-06 | 초 | 갱신 지연 진단 | 11일, 418줄 |
| 분석 표본 | 발견 724일, 확인 530일 | 분 | 1,254일 | 만기일 21일 제외 |
점검과 정렬
결과 지표를 보기 전에 기간, 빈 날, 중복, 시각 격자를 점검했다. IRS 표의 하루 첫 스탬프는 대개 09:01 이고 마지막은 15:30 이다. 하루가 장 마감 시각에 끝나는 벤더 장중 표의 마지막 행은 관측값이 아니라 마감 뒤 확정되는 종가 호가라 앞서 누설을 일으킨 적이 있으므로 15:30 행은 버렸다. IRS 스탬프와 3선 봉의 끝 시각 라벨은 같은 순간으로 보았다. 3선은 2025-12 부터 08:45 에 열리지만 IRS 가 09:01 부터라 분석 창은 09:05 ~ 15:29 다. 연결 1분봉은 만기일 11:31 에 다음 월물로 넘어가므로 만기일은 통째로 뺐다. IRS 3년 중간값이 바뀌는 분의 비율은 2021 년 4.7% 에서 2026 년 19.0% 로 해마다 다르고, 바뀔 때 크기는 중앙 0.5bp 로 3선 1틱보다 거칠다.
방법
스프레드와 칼만 필터
3선 가격을 그대로 IRS 금리와 비교할 수 없으므로 먼저 3선 1분봉 종가를 표준물 가격 공식으로 뒤집어 내재 수익률 FY 로 바꾸었다. 그다음 스프레드 s = IRS3 − FY 를 bp 로 만들고, 이 스프레드를 «천천히 움직이는 수준 + 순간 잡음» 으로 보는 국소 수준 모형을 칼만 필터로 돌렸다. 수준은 매분 분산 q 의 임의 보행을 하고, 날이 바뀌면 밤사이 변화와 월물 교체를 흡수하도록 분산 q_on 을 더한다. 세 분산 q, q_on, r 은 발견 구간의 우도를 격자 270칸에서 최대화해 한 번 정하고 확인 구간에는 그대로 썼다. 괴리 e 는 직전 분까지의 정보로 추정한 수준과 지금 스프레드의 차이라 실행 시점에 알 수 있는 값이다.
비교 모형으로 시간 가변 베타 모형도 돌렸다. IRS3 를 α_t + β_t × (FY_t − 전일 FY 종가) 로 두고 (α, β) 를 임의 보행 상태로 둔 2상태 칼만이다. 3선 금리 변화가 IRS 에 1 대 1 로 옮겨 가지 않을 가능성을 허용하는 모형이며, 판정에는 쓰지 않고 같은 규칙의 비교로만 보고한다.
조정 비중과 사건 규칙
H798 은 사건을 고르지 않는다. 호가가 살아 있는(A ≤ 30) 모든 분에서 다음 h 분의 IRS 변화와 FY 변화를 각각 괴리에 회귀하고 두 기울기의 비로 3선 조정 비중 θ 를 구한다. 오차수정 모형의 조정 계수와 같은 생각이며, θ 가 0 이면 IRS 만 괴리를 닫고 1 이면 3선만 닫는다. 구간은 달 단위로 부트스트랩했다.
매매 가설은 사건을 고른다. 공통 조건은 09:10 ~ 15:10 사이의 |z| ≥ 3 이다. IRS 선행 사건(H799)은 직전 5분 IRS 가 0.5bp 이상 괴리 방향으로 움직였고 3선은 1틱 미만 움직인 순간이다. 3선 선행 사건(H800)은 직전 5분 3선이 1틱 이상 괴리를 만드는 방향으로 움직였고 IRS 중간값은 그대로였으며 그 호가가 60분 안에 한 번은 바뀐 순간이다. 모든 괴리 사건(H801)은 IRS 호가가 살아 있기만 하면 된다. 진입은 사건 다음 분의 종가, 청산은 진입 뒤 15분의 종가이고, 같은 날 앞 사건의 보유가 끝나기 전 사건은 버린다. 3선 청산은 15:34 를, IRS 청산은 15:29 를 넘지 않는다.
검정, 기준선, 격자
매매 가설의 검정은 건당 판정 비용 뒤 손익의 평균이 0 보다 큰지를 월 블록 부트스트랩 한쪽 p 로 보고, H798 은 부트스트랩 θ 가 0.1 이하인 비율을 p 로 쓴다. 넷을 한 묶음으로 Holm 보정했다. 기준선은 셋이다. 같은 날 같은 창에서 시각만 무작위로 뽑아 같은 방향과 보유로 매매한 귀무를 1,000번 만들었고, IRS 정보 없이 직전 5분 3선 움직임을 거스르는 단순 되돌림과 항상 매수를 같은 시각에 냈다. 사전등록한 격자는 |z| 문턱 {2, 2.5, 3, 4} 와 보유 {5, 10, 15, 30}분, 비용 0.5, 1, 2틱, 진입 지연 1, 2, 5분, 지정가 근사, 신선도 문턱 10, 30, 60분, 연도별 손익과 충격 구간 제외다. 문턱이나 보유를 결과로 고르지 않았으므로 선택 편향 귀무는 필요하지 않았다.
결과
확증 결과
표 2 가 판정에 쓴 확인 구간 결과다. 칼만 분산은 q 0.111, q_on 62.6, r 0.352(bp²)로 정해졌고 정상 상태 이득은 0.299 였다. 이 값은 수준의 반감기가 약 2분 이라는 뜻이다. 우도는 격자의 끝에서 가장 컸으며, 1분 스프레드가 거의 임의 보행이라 느린 수준이 데이터에서 지지되지 않았다는 신호다. 그래서 괴리 e 는 사실상 직전 1 ~ 2분의 스프레드 변화이고, 괴리 척도 σ_e 의 중앙값은 0.367bp 다. |z| ≥ 3 은 대략 1.1bp 넘게 순간적으로 벌어진 경우다. 느린 수준을 쓰면 결론이 달라지는지는 탐색 절에서 따로 보았다.
| 가설 | 건수(연) | 비용 전 | 판정 비용 뒤 | 90% 구간 | 원 p | Holm p |
|---|---|---|---|---|---|---|
| H798 θ (h 15분) | 176,868분 | θ 0.123 | 95% 0.075 ~ 0.284 | 0.222 | 0.890 | |
| H799 IRS 선행, 3선 매매 | 776 (366) | +0.049틱 | −0.951틱 | −1.079 ~ −0.822 | 1.000 | 1.000 |
| H800 3선 선행, IRS 매매 | 78 (37) | +0.590bp | +0.090bp | −0.112 ~ +0.273 | 0.223 | 0.890 |
| H801 모든 괴리, 3선 매매 | 1,125 (531) | +0.103틱 | −0.897틱 | −1.020 ~ −0.784 | 1.000 | 1.000 |
네 가설 모두 문턱에 한참 못 미쳤다. 3선 매매 두 가설은 비용 전 손익이 0.05 ~ 0.10틱이라 1틱 비용의 5 ~ 10% 에 그쳤고, 90% 구간 전체가 −0.8틱 아래다. IRS 매매는 비용 전 0.59bp 로 비용 0.5bp 보다 조금 컸지만 78건으로는 0 과 구별되지 않았다. 세 매매 가설이 모두 미지지라 사전등록 규칙대로 판정은 폐기다.
하루의 모습과 IRS 갱신
그림 1 은 IRS 중간값이 얼마나 자주 바뀌는지를 보여 준다. 분석 창 안에서 3년 중간값이 바뀐 분의 비율은 2021 년 4.7%, 2022 ~ 2025 년 10 ~ 14%, 2026 년 19.0% 다. 2021 년에는 스무 분에 한 번꼴로만 바뀐 셈이라 그해 IRS 는 사실상 멈춘 호가에 가깝다. 하루 중에는 개장 직후가 가장 잦고 13시 무렵 8% 로 가장 드물다. 3선은 거의 매분 가격이 바뀌므로, 두 시장의 갱신 빈도 차이 자체가 «3선이 먼저 움직인다» 는 관측을 만드는 한 원인일 수 있다.
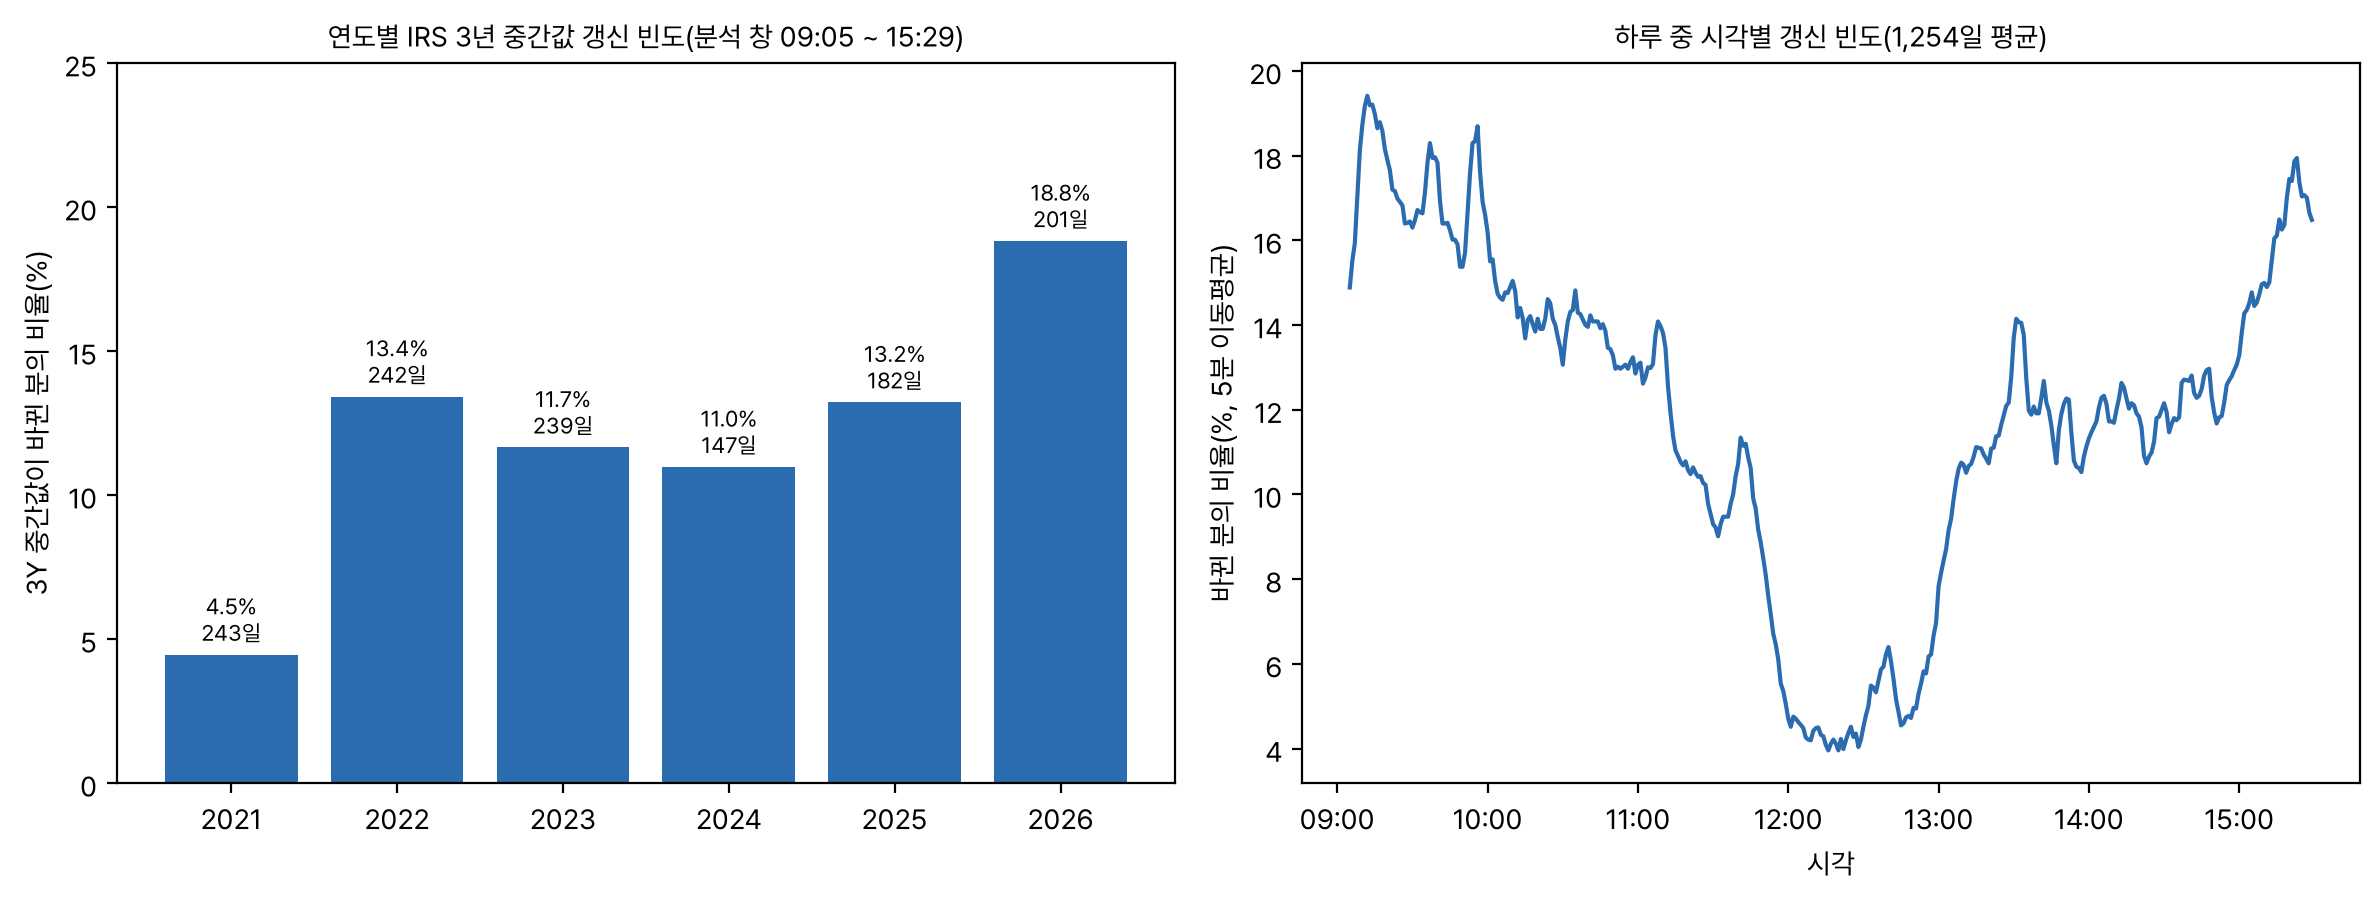
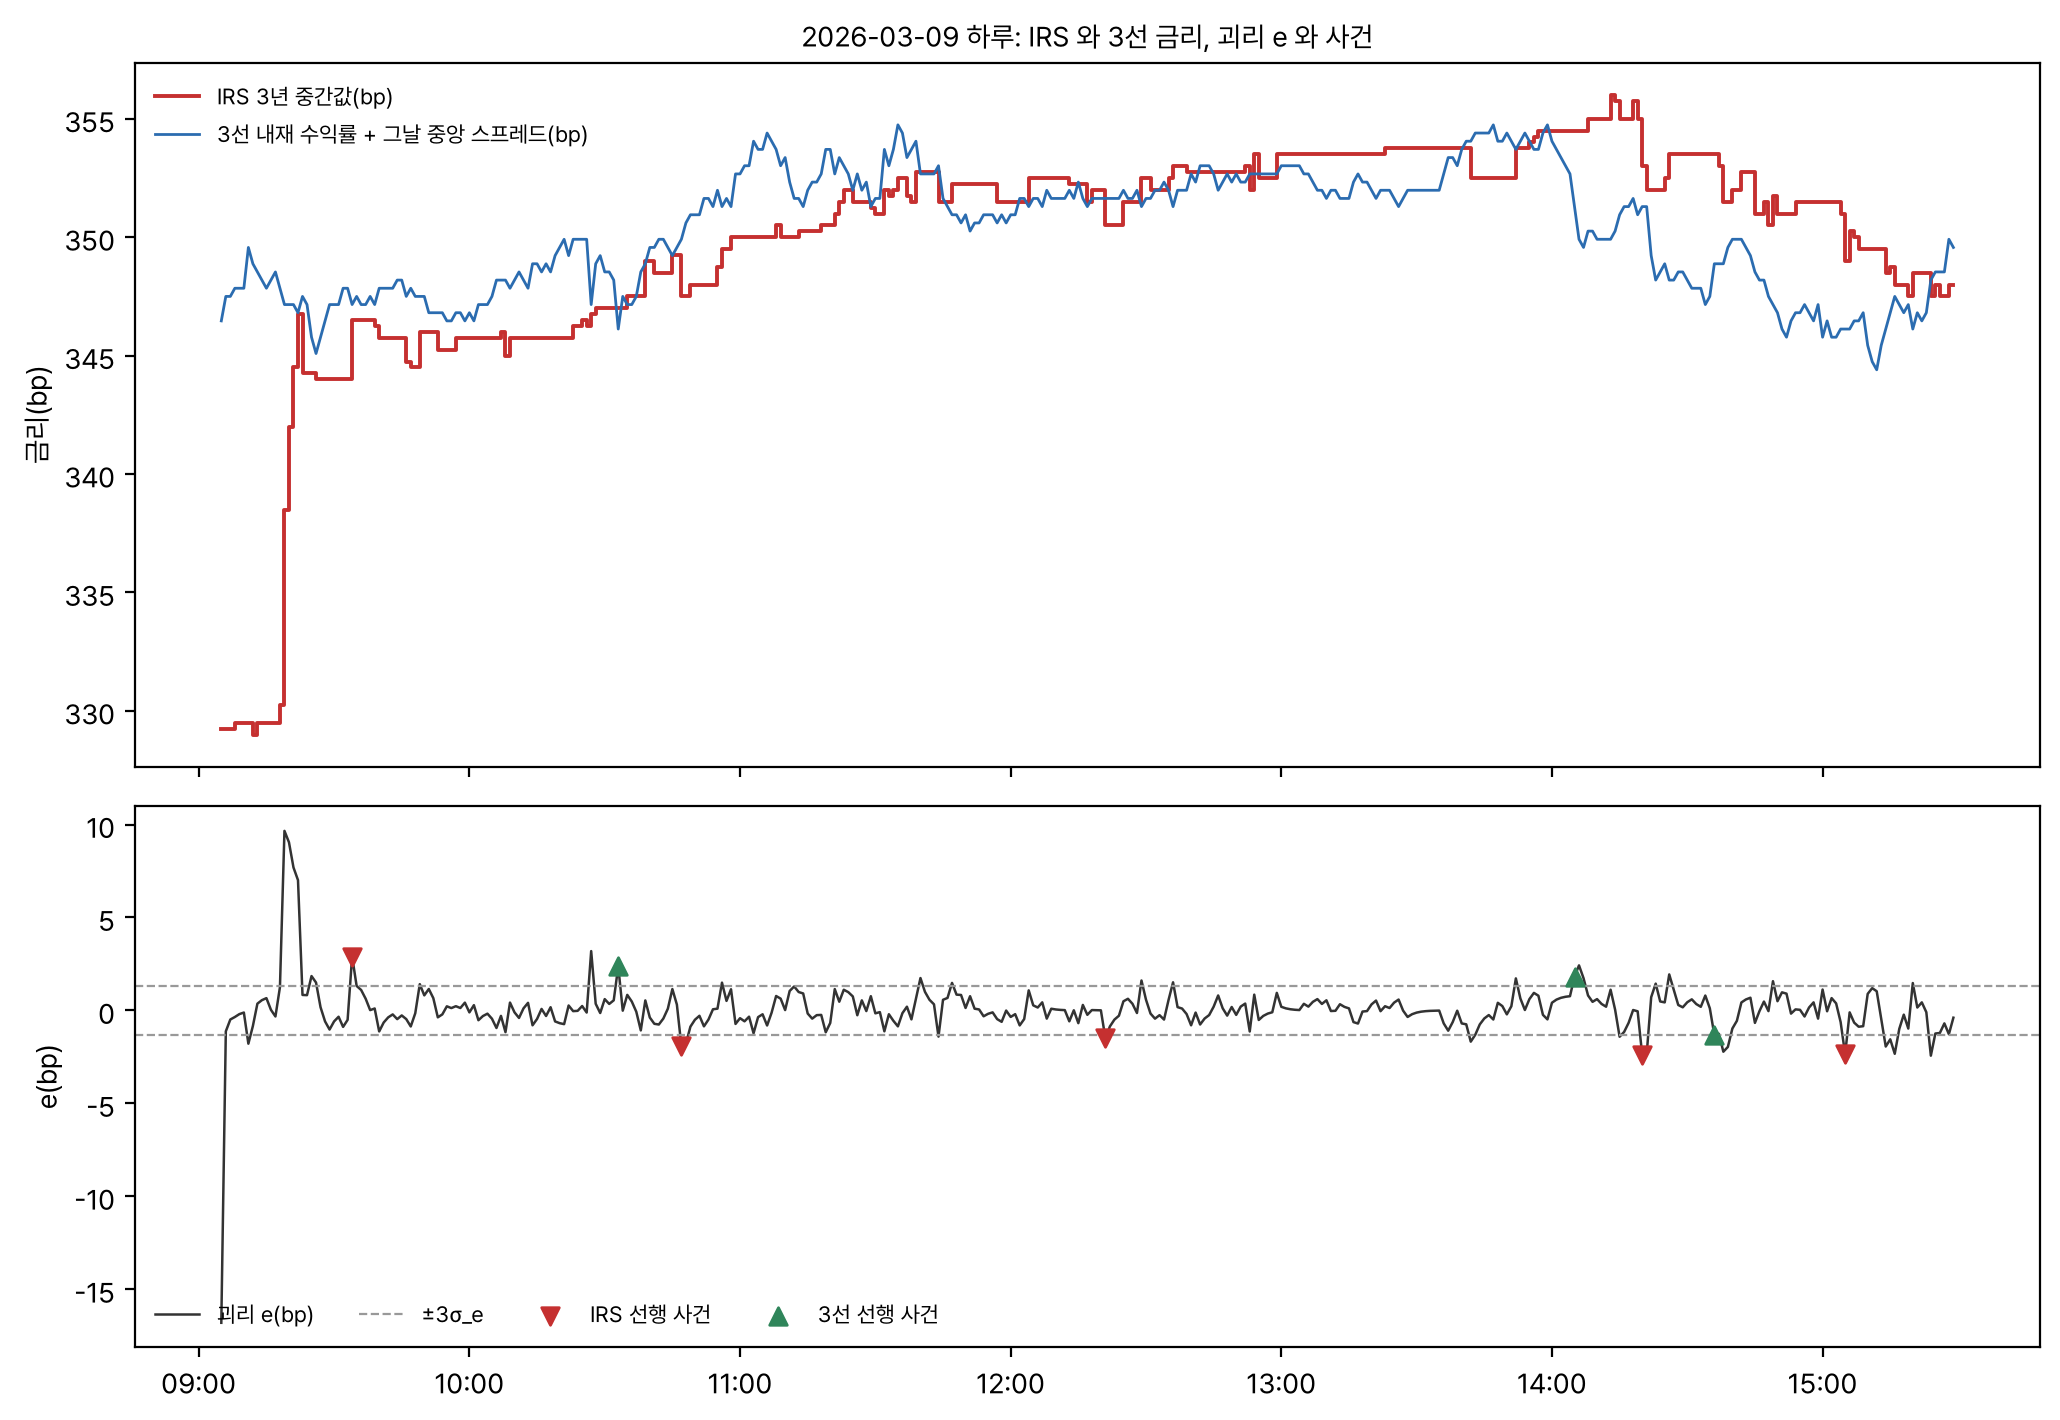
그림 2 는 확인 구간에서 사건이 많았던 2026-03-09 하루다. 위 칸에서 빨간 계단선이 IRS 중간값, 파란 선이 3선 내재 수익률에 그날 중앙 스프레드를 더한 값이다. 3선이 촘촘히 오르내리는 동안 IRS 는 0.25 ~ 0.5bp 단위로 계단을 밟으며 뒤따른다. 아래 칸의 괴리 e 는 대부분 ±3σ_e 안에 있고, 사건은 그 선을 넘는 순간에 생긴다. 이날 아침 09:01 ~ 09:20 에는 IRS 중간값이 전날 수준에 머물다 한 번에 15bp 를 따라 올라갔다. 개장 직후의 이런 멈춘 호가가 결과를 만드는지 따로 보았는데, 확인 구간 IRS 선행 사건 가운데 09:30 이전은 16% 이고 그 건들의 3선 손익은 −0.12틱으로 나머지(+0.08틱)와 결론이 같았다.
누가 괴리를 닫나
그림 3 은 사건 뒤 60분 동안 괴리가 어떻게 닫히는지를 IRS 몫(빨강)과 3선 몫(파랑)으로 나눈 것이다. 세 종류 사건 모두에서 닫는 쪽은 IRS 다. 모든 괴리 사건 2,410건(발견과 확인 합계)에서 15분까지 IRS 가 0.84bp, 3선이 0.09bp 를 닫았다. IRS 선행 사건에서도 3선은 0.05 ~ 0.10bp 만 따라왔고 IRS 가 오히려 처음 움직인 방향을 일부 되돌렸다. 3선 선행 사건에서는 IRS 가 5분에 0.47bp, 15분에 0.66bp, 60분에 1.08bp 로 천천히 따라오는 동안 3선은 반대로 조금 더 멀어졌다. 회색 점선의 |e| 는 1분 만에 1.74bp 에서 1.29bp 로 줄고 5분 뒤 바닥을 친 다음 다시 조금 넓어진다.
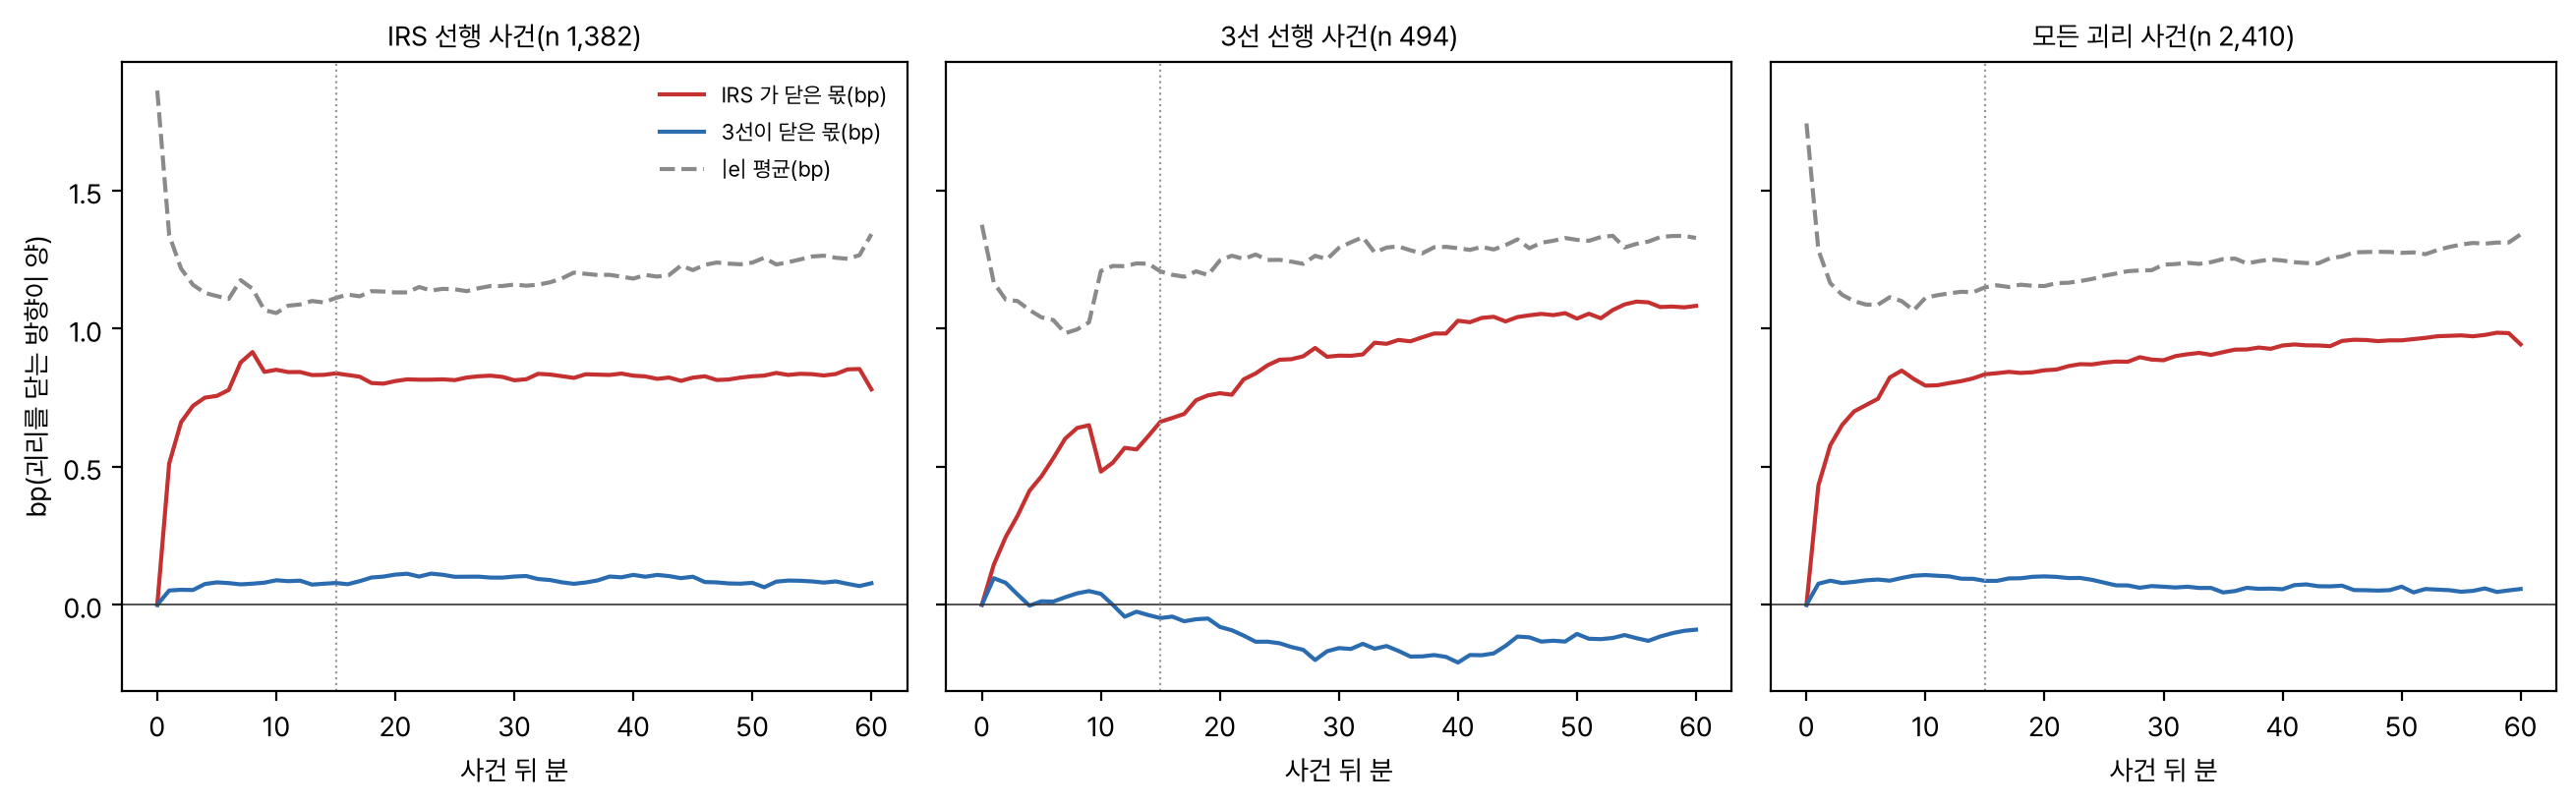
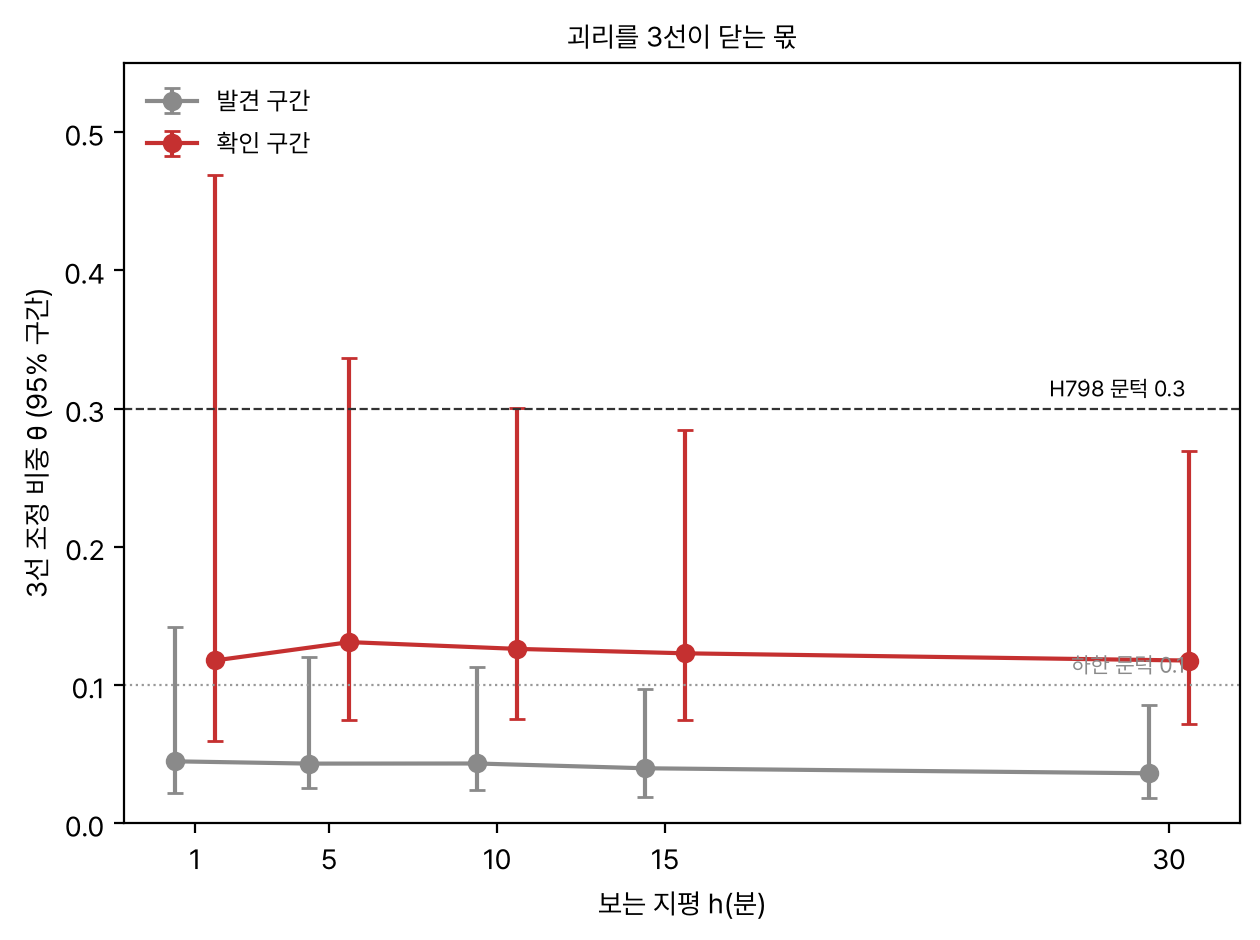
그림 4 는 같은 구조를 회귀 계수로 요약한 θ 다. 확인 구간에서 1, 5, 10, 15, 30분 지평 모두 θ 가 0.12 ~ 0.13 이고, 발견 구간은 0.04 안팎으로 더 낮다. 15분 지평에서 IRS 기울기는 −0.600, 3선 기울기는 +0.084 다. 괴리 1bp 가 생기면 15분 안에 IRS 가 0.60bp 를 되돌리고 3선은 0.08bp 만 움직인다는 뜻이다. 예측대로 3선이 괴리를 닫는 몫은 0.3 에 크게 못 미쳤다. 신선도 문턱 10분과 60분(θ 0.105, 0.127), 시간 가변 베타 모형(θ 0.039)도 같은 결론이다.
매매와 기준선
그림 5 의 왼쪽 판은 3선 매매의 비용 전 손익을 규칙과 기준선으로 나란히 놓은 것이다. IRS 선행 사건에서 3선을 IRS 쪽으로 든 손익은 +0.05틱인데, 같은 날 같은 방향으로 시각만 무작위로 고른 귀무의 평균도 +0.05틱(비용 1틱 뒤 −0.946)이라 둘이 같다(무작위 귀무 p 0.526). IRS 정보 없이 직전 5분 3선 움직임을 거스르는 단순 되돌림은 +0.08틱, 항상 매수는 +0.03틱이다. 모든 괴리 사건의 규칙은 +0.10틱으로 무작위 시각(−0.004틱)보다는 조금 컸고 무작위 귀무 p 는 0.037 이다. 정보가 아주 없지는 않지만 그 크기가 1틱의 10분의 1이다.
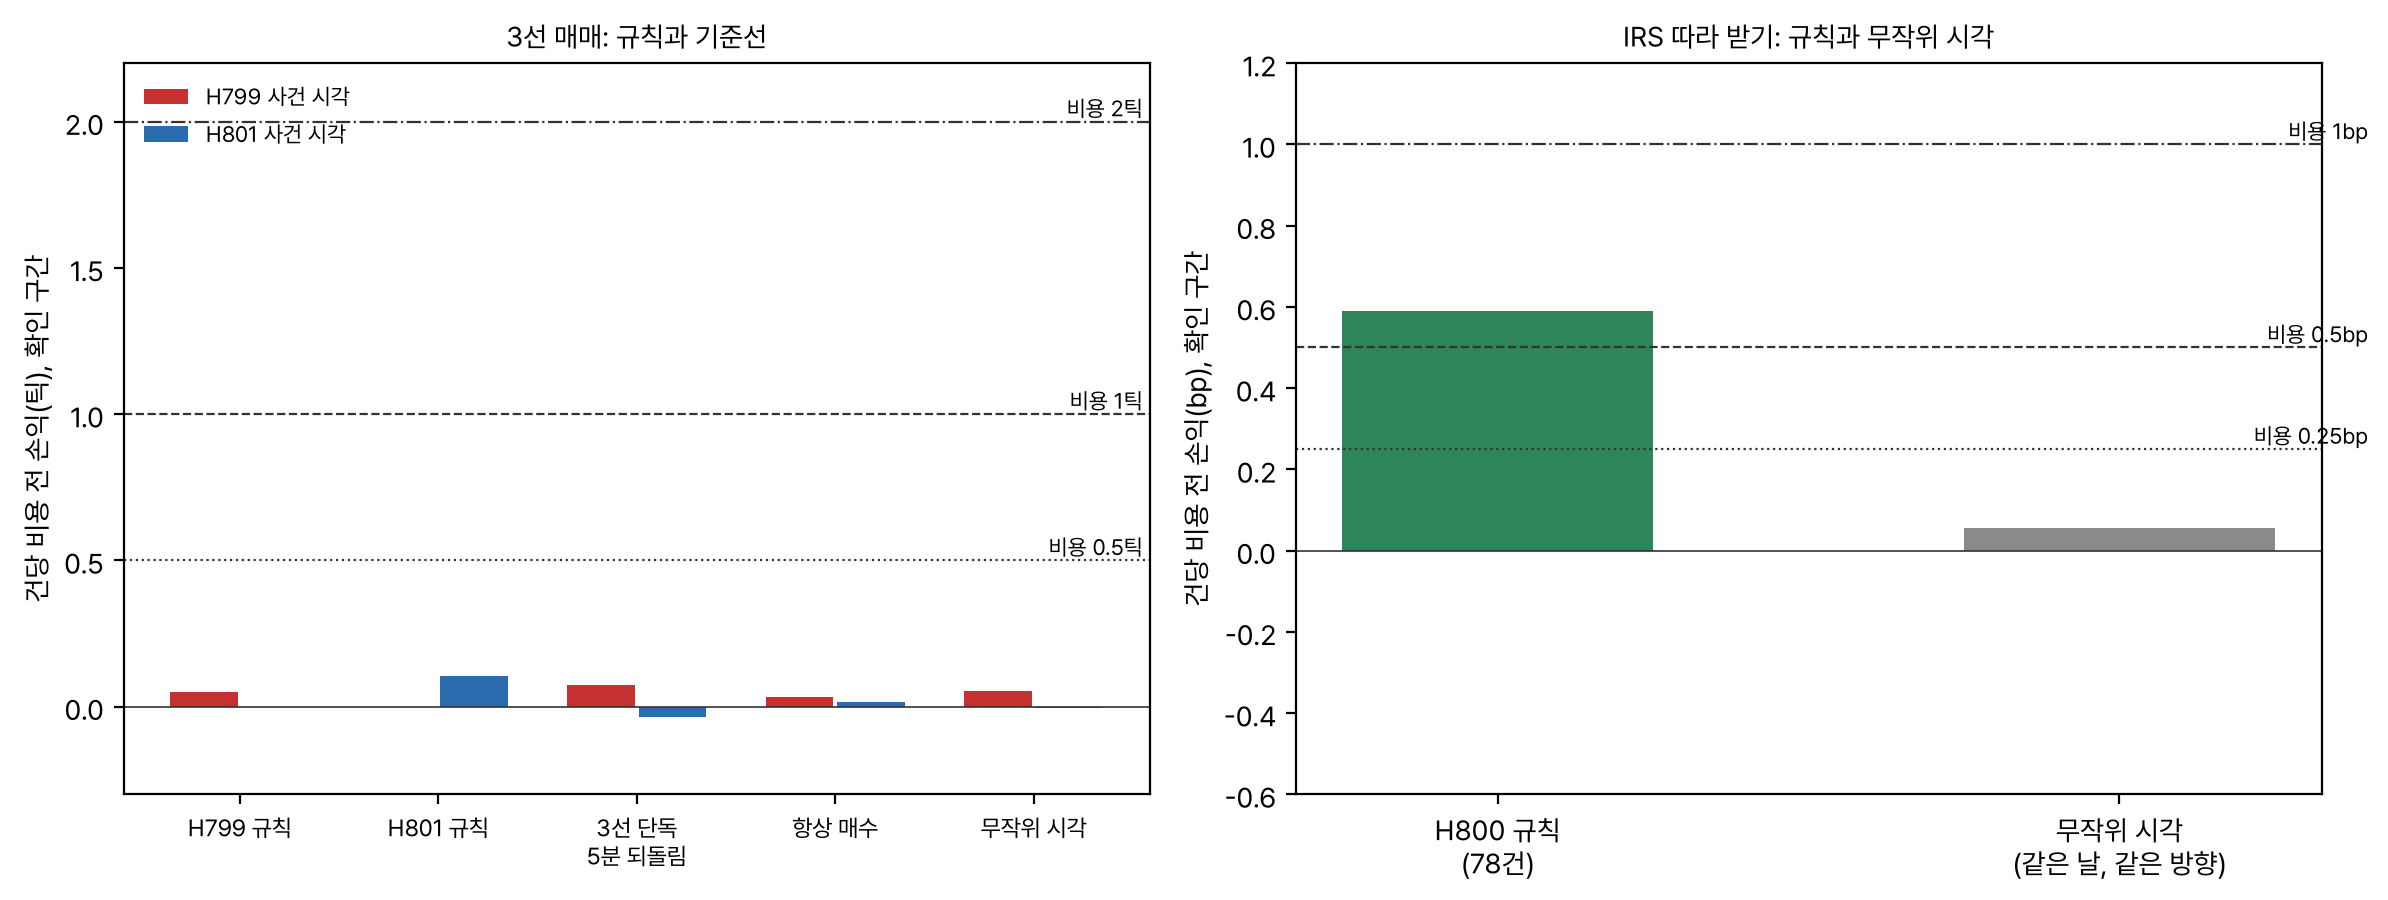
오른쪽 판의 IRS 따라 받기는 사정이 다르다. 규칙의 비용 전 손익 +0.59bp 는 같은 날 같은 방향의 무작위 시각(+0.06bp)보다 훨씬 커서 무작위 귀무 p 가 0.001 이다. 3선이 먼저 움직였을 때 IRS 중간값이 따라온다는 것은 우연이 아니다. 그러나 이 이익은 0.5bp 비용을 겨우 넘고, 보고 비용 1bp 뒤에는 −0.41bp 가 된다. 이긴 거래의 비율도 41% 에 그친다.
격자, 비용, 실행 현실화
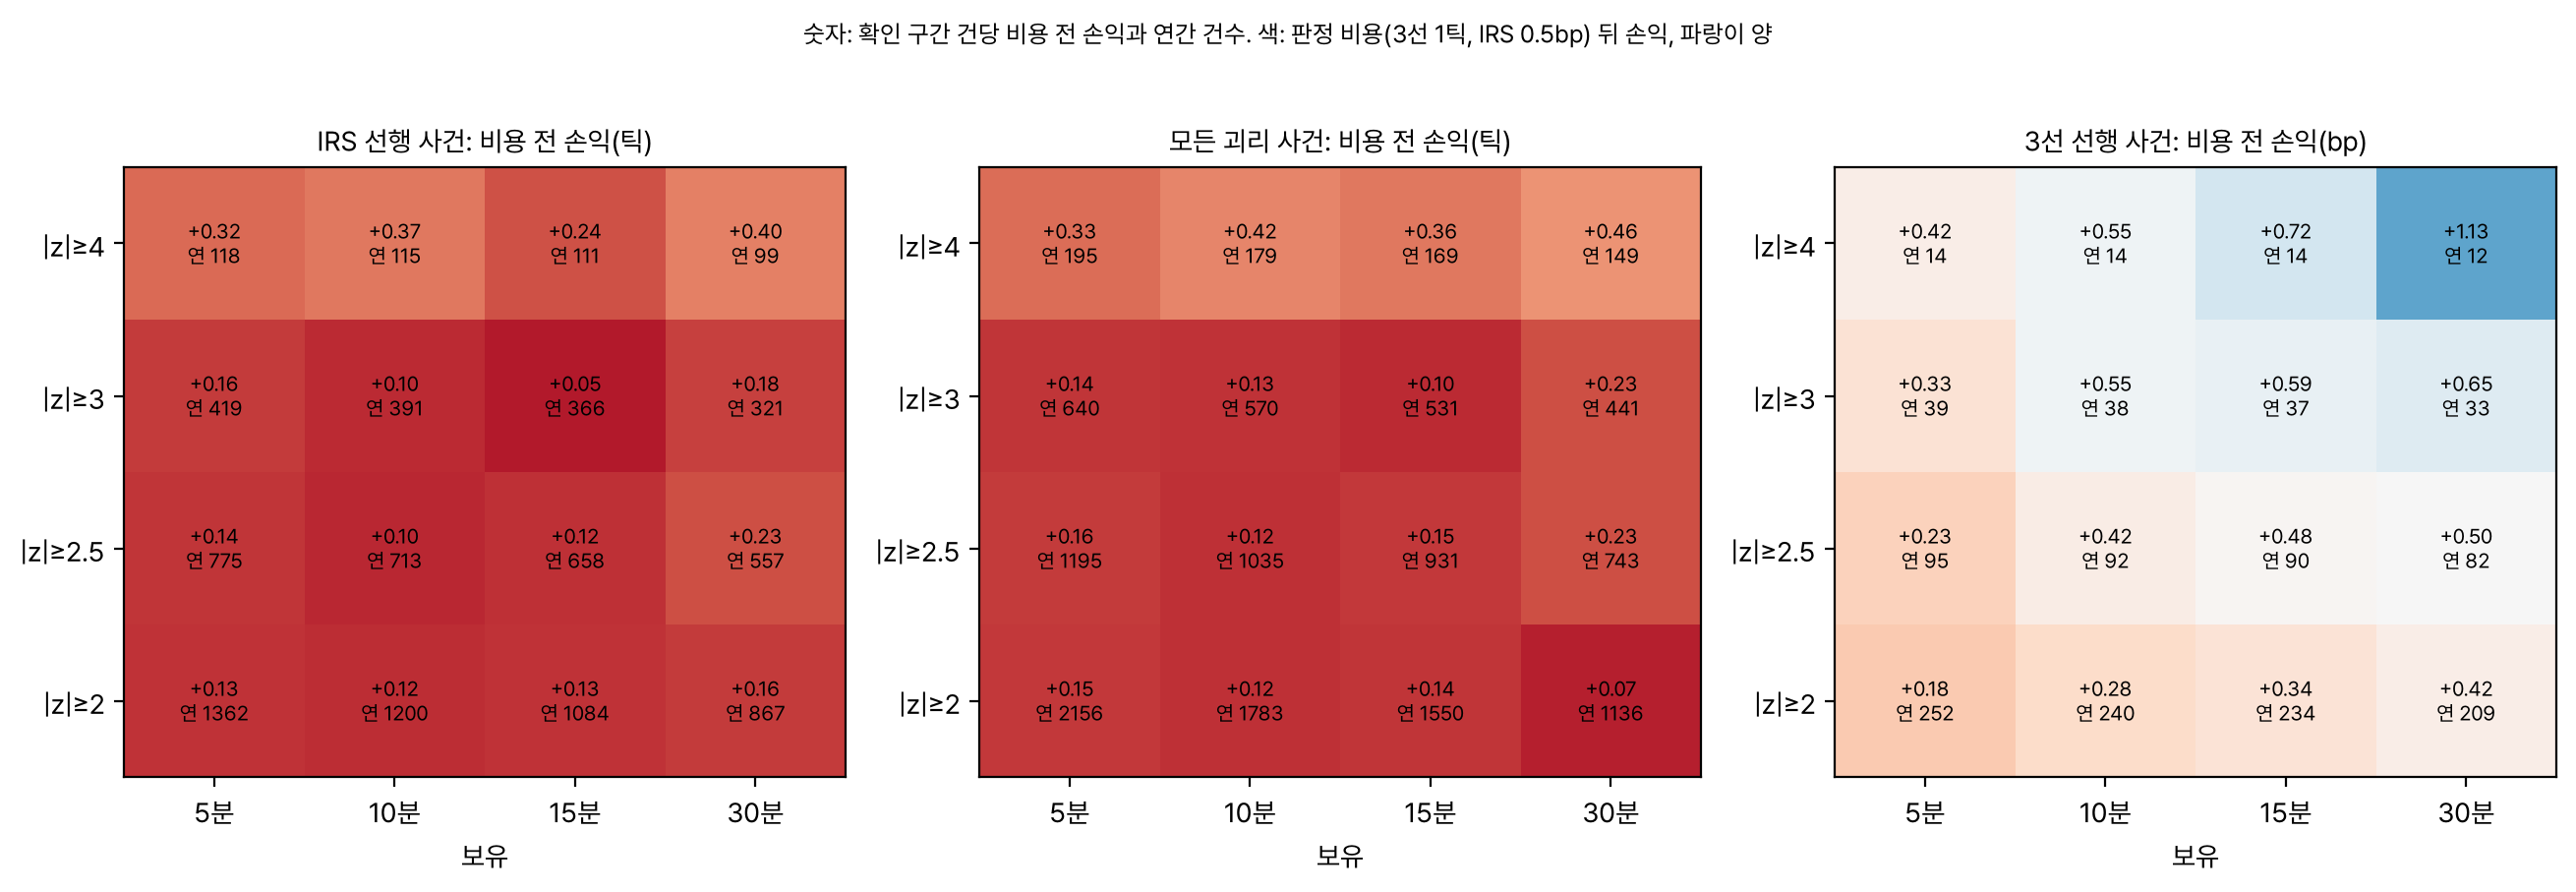
그림 6 은 사전등록한 격자 16칸씩의 확인 구간 비용 전 손익이다. 3선 매매 두 규칙은 어느 칸에서도 0.5틱을 넘지 못했다. 가장 큰 칸은 IRS 선행 사건 |z| ≥ 4, 30분 보유의 +0.40틱(연 99건)과 모든 괴리 사건 |z| ≥ 4, 30분의 +0.46틱이다. 문턱을 높이면 손익이 조금 커지지만 1틱과는 거리가 멀다. IRS 매매는 문턱과 보유가 클수록 커져 |z| ≥ 4, 30분이 +1.13bp 지만 연 12건뿐이다.
| 항목 | H799 IRS 선행 → 3선 | H801 모든 사건 → 3선 | H800 3선 선행 → IRS |
|---|---|---|---|
| 비용 0.5틱(0.25bp) 뒤 | −0.451틱 | −0.397틱 | +0.340bp |
| 비용 1틱(0.5bp) 뒤 | −0.951틱 | −0.897틱 | +0.090bp |
| 비용 2틱(1bp) 뒤 | −1.951틱 | −1.897틱 | −0.410bp |
| 진입 지연 1, 2, 5분 비용 전 | +0.05, +0.10, +0.06 | +0.10, +0.09, +0.06 | +0.59, +0.48, +0.30 |
| 지정가 체결률 | 60.7% | 64.4% | |
| 지정가 체결 건 net1 | −0.448틱 | −0.314틱 | |
| 지정가 신호당 net1(미체결 0) | −0.272틱 | −0.202틱 |
표 3 에서 비용을 0.5틱으로 낮춰도 3선 매매는 −0.40 ~ −0.45틱이다. 지정가로 1틱 유리하게 들어가면 신호당 손실이 −0.20 ~ −0.27틱으로 줄지만 여전히 음이다. 지정가가 체결되는 건은 가격이 불리하게 먼저 움직인 건이라 체결된 건의 손익이 평균보다 나쁘다. IRS 따라 받기는 진입이 늦을수록 빠르게 줄어 5분 늦으면 +0.30bp 로 비용 아래가 된다. 지연 예산으로 말하면 IRS 쪽 신호의 반감기는 약 5분이다.
연도별 손익과 충격 구간
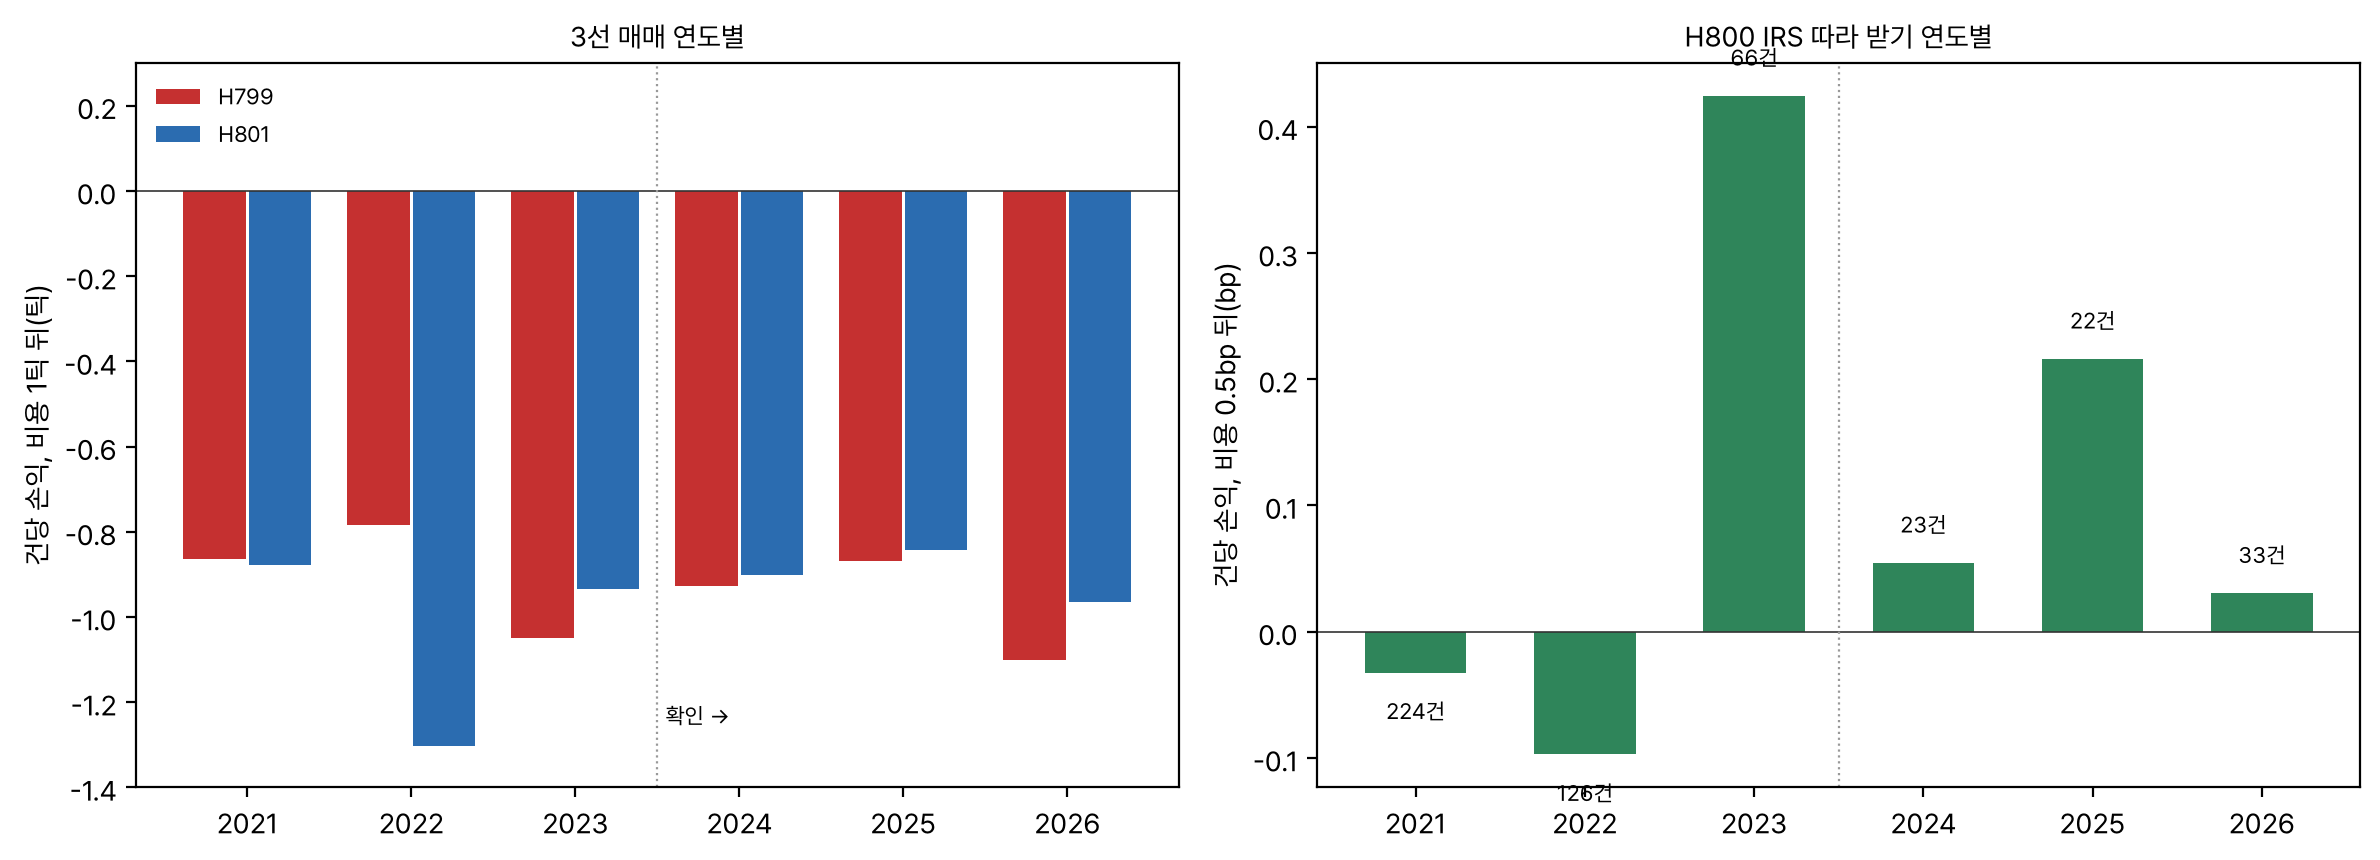
그림 7 은 연도별 판정 비용 뒤 손익이다. H799 와 H801 은 2021 ~ 2026 여섯 해 모두 −0.79 ~ −1.30틱으로 한 해도 0 근처에 오지 않았다. 특정 기간의 실패가 아니라 신호 크기 자체가 작다는 뜻이다. H800 은 0.5bp 비용 뒤 2021 −0.03, 2022 −0.10, 2023 +0.42, 2024 +0.05, 2025 +0.22, 2026 +0.03bp 로 여섯 해 중 넷이 양이지만 2023 년 한 해가 평균을 끌어올린다. 충격 구간(공개 충격 시작일부터 10거래일, 8개)을 빼면 확인 구간 손익은 H799 −0.952틱(725건), H801 −0.887틱(1,053건), H800 +0.141bp(69건)로 결론이 같다.
탐색 변형과 실패 분해
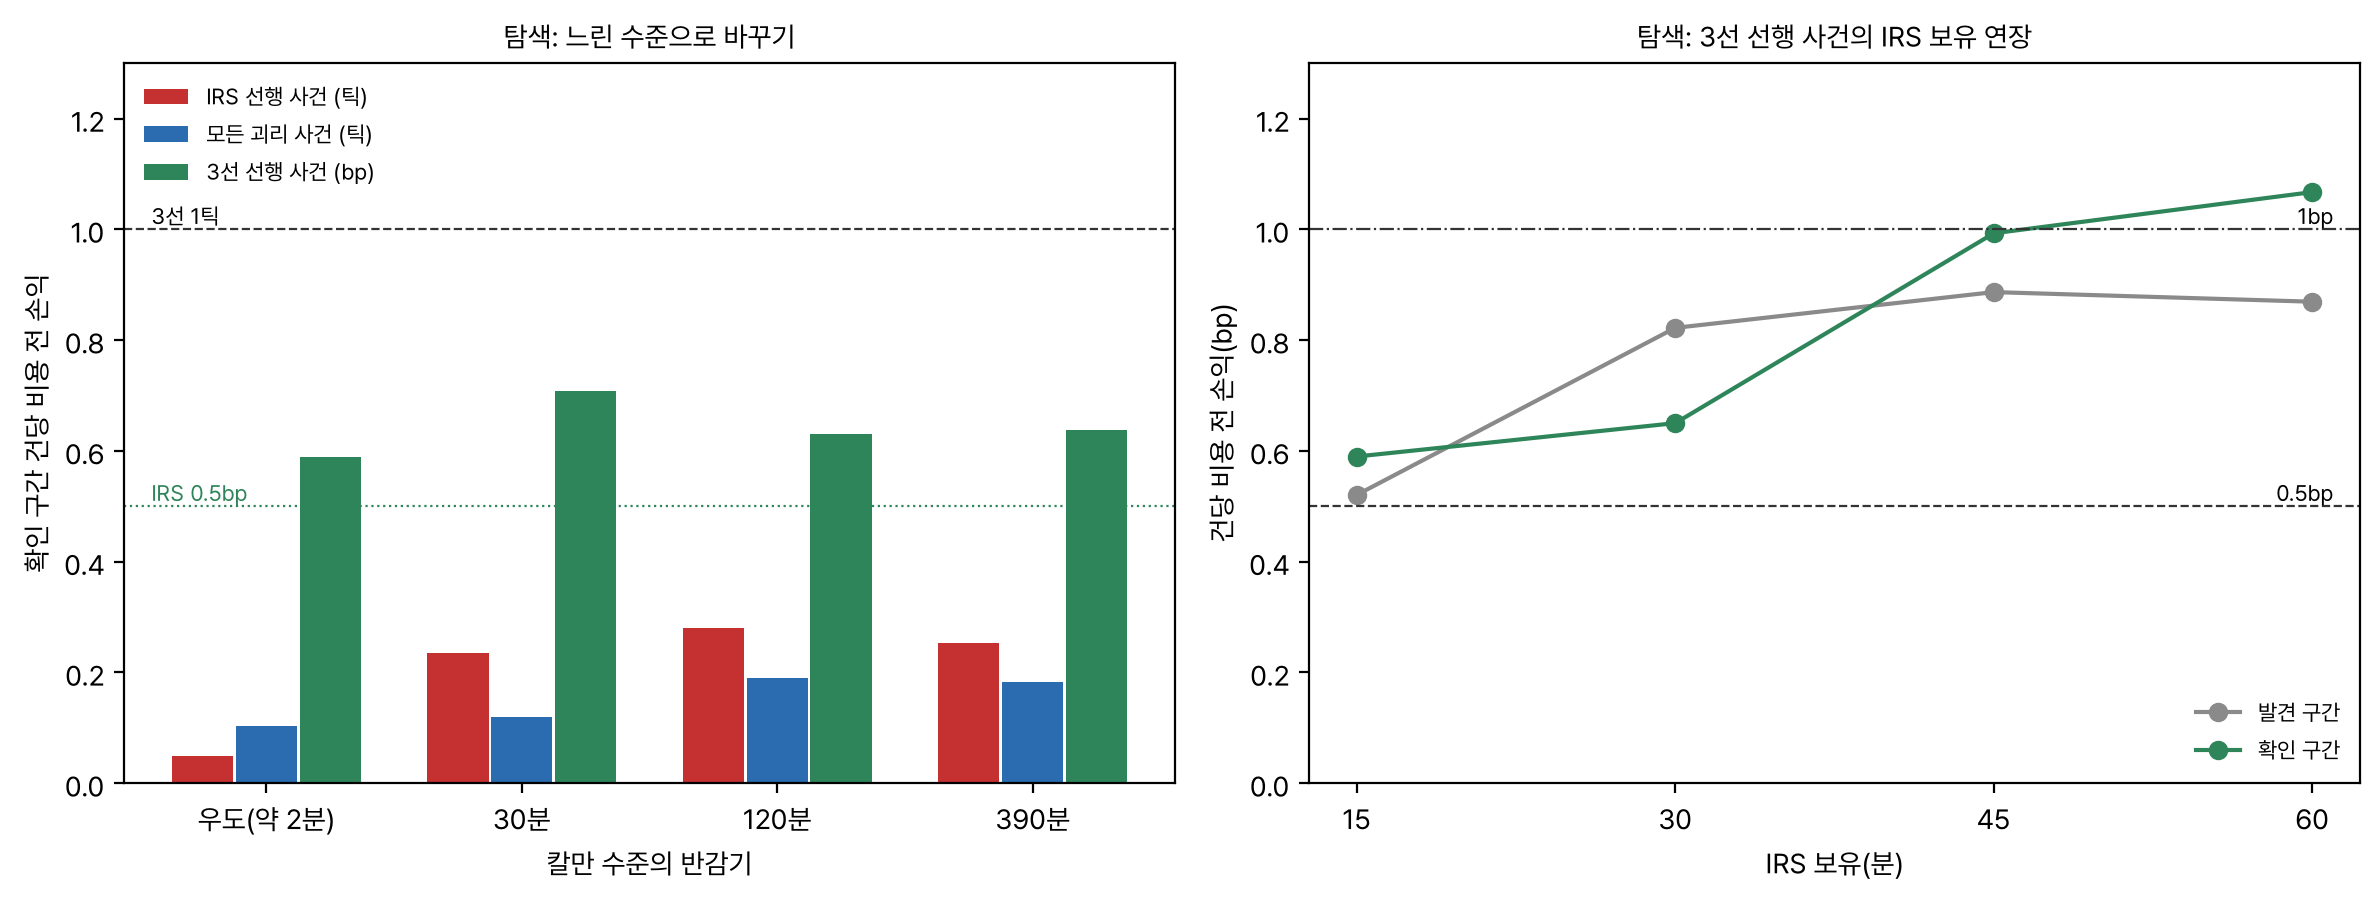
아래는 결과를 본 뒤 돌린 탐색이라 판정에 쓰지 않는다. 첫째, 우도가 2분 반감기를 골랐으므로 아이디어가 뜻한 «느린 스프레드» 를 흉내 내어 수준 반감기를 30, 120, 390분에 고정했다. 사건 수가 줄고(IRS 선행 연 84 ~ 94건) 3선 손익이 +0.24 ~ +0.28틱으로 커졌지만 1틱 뒤 −0.72 ~ −0.77틱이고, θ 는 0.114 로 그대로다. IRS 따라 받기는 +0.63 ~ +0.71bp, 0.5bp 뒤 p 0.06 ~ 0.17 로 역시 유의하지 않았다.
| 보유 | 발견 건수 | 발견 비용 전 | 확인 건수 | 확인 비용 전 | 확인 0.5bp 뒤 | 확인 1bp 뒤 | 확인 p |
|---|---|---|---|---|---|---|---|
| 15분 | 416 | +0.520 | 78 | +0.590 | +0.090 | −0.410 | 0.223 |
| 30분 | 354 | +0.822 | 70 | +0.650 | +0.150 | −0.350 | 0.185 |
| 45분 | 313 | +0.887 | 69 | +0.993 | +0.493 | −0.007 | 0.005 |
| 60분 | 281 | +0.869 | 67 | +1.067 | +0.567 | +0.067 | 0.002 |
둘째, IRS 따라 받기의 보유를 늘리면 따라옴이 계속 쌓인다. 발견 구간에서 가장 좋은 45분을 고르면 확인 구간 0.5bp 뒤 +0.49bp(p 0.005)다. 그러나 이것은 네 칸 가운데 고른 것이고, 비용을 1bp 로 두면 −0.01bp 로 사라진다. 셋째, 같은 3선 선행 사건에서 3선 자신을 거스르는 매매는 발견 −0.63틱, 확인 +0.74틱으로 기간마다 부호가 뒤집혔다. 넷째, 11일치 브로커 메신저 호가 418줄을 보면 브로커 3Y 호가가 올라온 뒤 IRS 중간값이 바뀌기까지 중앙 2분(평균 3.5분), 무작위 분은 중앙 3분(평균 5.4분)이었다. 화면 중간값은 브로커 호가를 1 ~ 2분 늦게 반영하는 살아 있는 호가지만 3선보다 거칠고 느리다.
다섯째, IRS 스탬프와 3선 봉 시각을 같은 순간으로 둔 정렬 가정을 흔들어 보았다. IRS 값을 1분 앞당기거나 늦춰 같은 규칙을 다시 돌리면, 3선 매매는 IRS 선행 사건 +0.17틱과 +0.15틱, 모든 사건 +0.20틱과 +0.15틱으로 여전히 1틱에 한참 못 미치고 θ 도 0.130, 0.117 로 거의 그대로다. 반면 IRS 따라 받기는 앞당기면 +0.45bp, 늦추면 +0.98bp 로 크게 흔들린다. 어느 정렬이 맞는지 이 자료로는 알 수 없으므로 IRS 쪽 따라옴의 크기는 이 범위로 읽어야 한다.
깊이 보강: 요인 분해, 독립성, 선택 편향
여기도 모두 탐색이다. 처음 점검에서 빠진 것은 기존 요인으로 실패를 나눠 보는 진단과 독립성이었다. 그림 9 왼쪽은 3선 선행 사건의 IRS 따라옴(15분, 비용 전)을 사건 조건별로 나눈 것이다. 3선이 많이 움직일수록 따라옴이 커서 전체 구간 기준 1 ~ 2틱이면 +0.35bp, 4틱을 넘으면 +0.67bp 다. 시각대로는 11 ~ 13시가 +0.90bp 로 가장 크고 09 ~ 11시가 +0.27bp 로 가장 작다. 밤사이 미국 금리 변화의 대리 지표로 쓴 3선 개장 갭이 큰 날은 +0.26bp 로 갭이 작은 날(+0.58bp)의 절반 아래다. 금리 수준 3분위에는 일관된 차이가 없었다. 3선 매매 쪽은 갭, 수준, 시각 어느 칸에서도 비용 전 −0.03 ~ +0.17틱이었다. 기존 요인이 실패를 설명한다기보다 어떤 조건에서도 3선 쪽 신호가 작다.
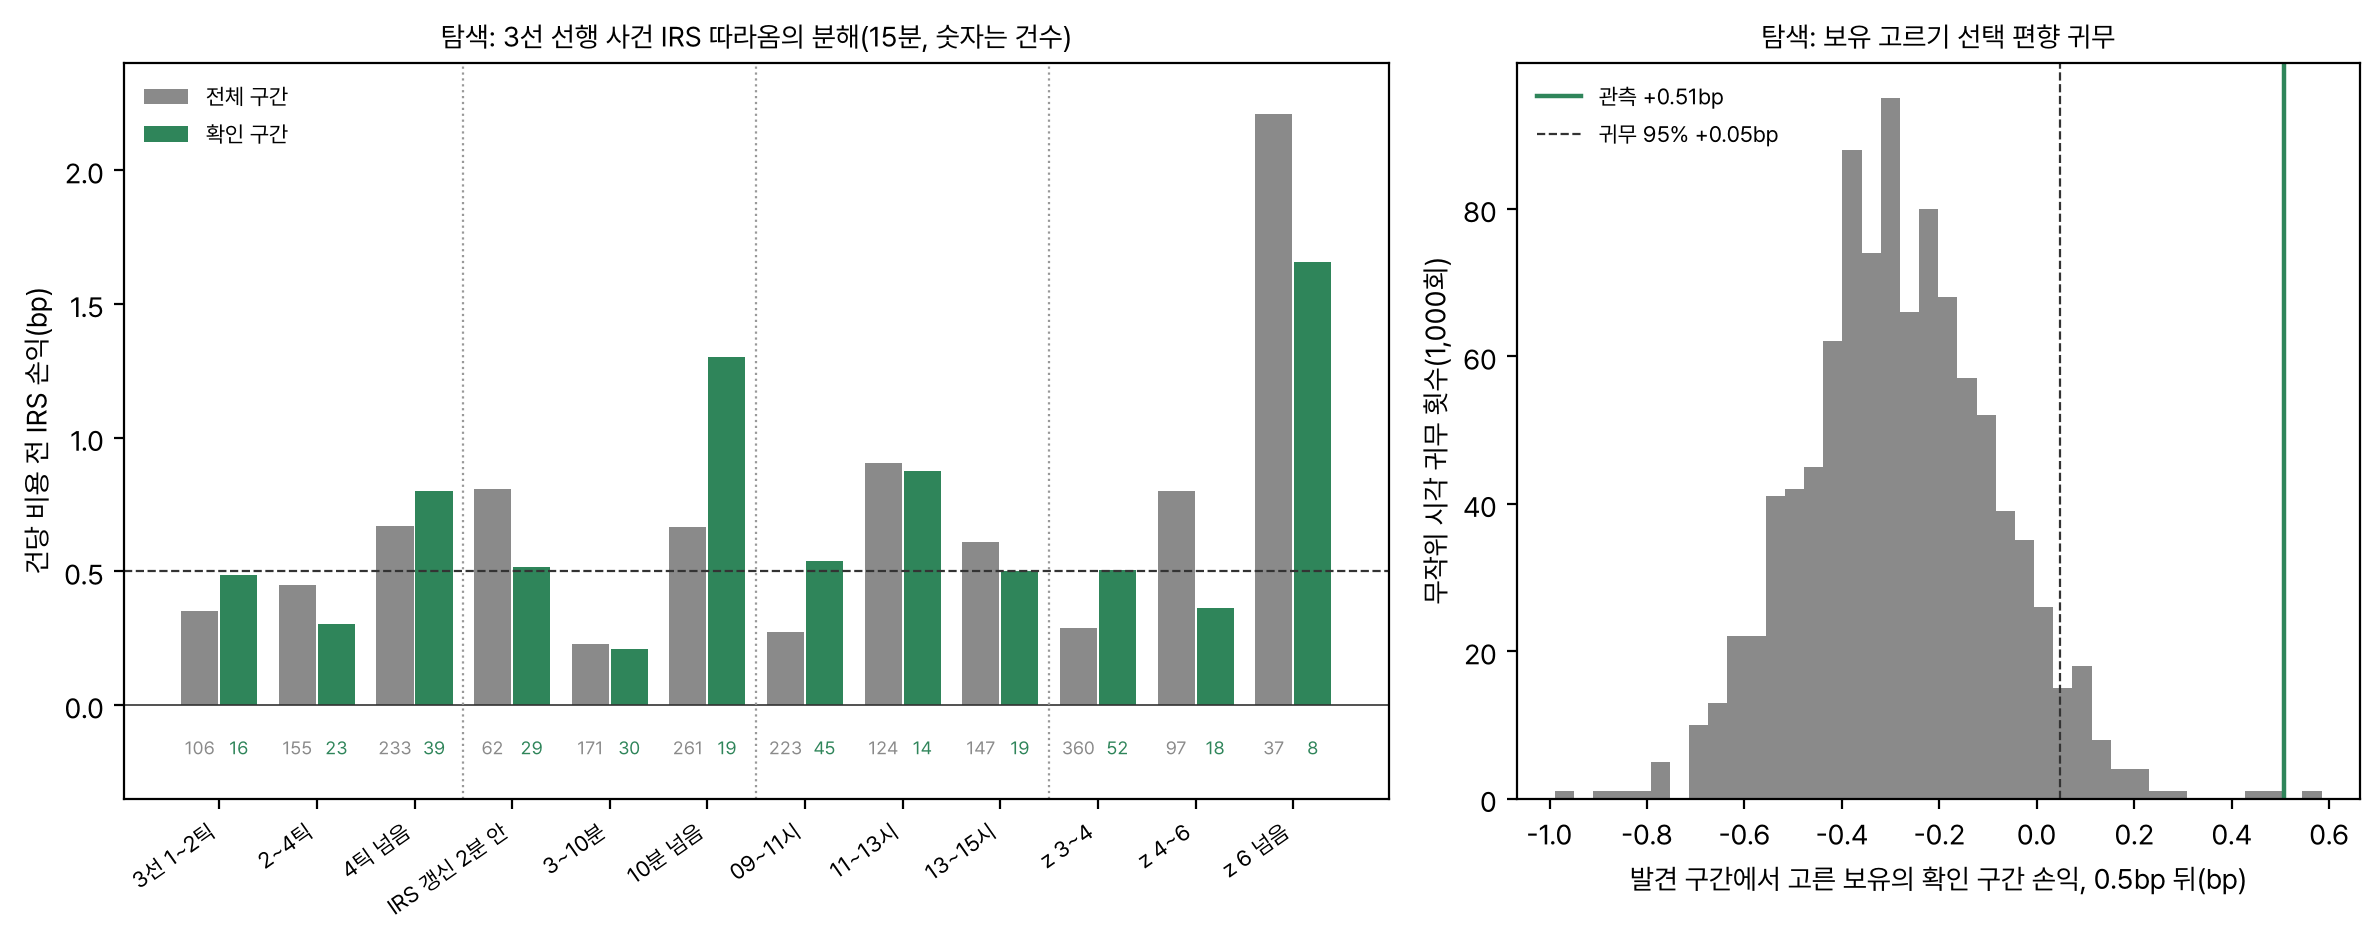
분해에서 |z| 가 6 을 넘는 칸이 크게 보여(모든 괴리 사건 확인 50건 +1.44틱) 문턱을 6 으로 올린 규칙을 따로 돌렸다. 확인 구간 69건(연 33건)의 비용 전 손익은 +1.01틱이지만 1틱 뒤 +0.01틱(p 0.49)이고, 손익 상위 3일을 빼면 −0.41틱, 발견 구간 163건은 −0.08틱이었다. 사건의 40 ~ 50% 가 IRS 중간값이 전날 값에 머무는 09:30 이전이다. 극단 괴리는 몇 날의 큰 움직임이 만든 칸이라 후보가 아니다.
그림 9 오른쪽은 탐색에서 보유 45분을 고른 절차의 선택 편향을 잰 것이다. 3선 선행 사건의 날과 방향은 두고 시각만 무작위로 바꾼 1,000세트에서 발견 구간으로 보유를 고르고 확인 구간 0.5bp 뒤 손익을 재면 평균 −0.28bp, 95% 분위 +0.05bp 다. 관측 +0.51bp(15분 사건 집합에서 다시 잰 값)는 p 0.002 로 그 밖에 있다. 보유를 고른 절차만으로는 이 크기가 나오지 않는다. 다만 이 귀무도 화면 중간값으로 체결된다는 가정은 검정하지 못한다.
| 이 실험의 손익 | 고정 카드 일별 상관 | 월별 상관 | 겹친 날 | 금통위 전날 10선 일별 상관 | 겹친 날 |
|---|---|---|---|---|---|
| IRS 따라 받기 15분(57일) | +0.02 | −0.22 | 23 | −0.14 | 12 |
| IRS 따라 받기 45분(55일) | +0.05 | +0.03 | 22 | −0.15 | 11 |
| 모든 괴리 사건 3선(364일) | −0.01 | +0.10 | 127 | −0.02 | 17 |
표 5 처럼 IRS 따라 받기는 미국 야간 되돌림 3선(고정 카드)과 일별 상관이 +0.02, 금통위 전날 10선과 −0.14 로 기존 전략과 사실상 독립이다. 그러나 독립이라는 것이 비용을 넘는다는 뜻은 아니므로 판정은 그대로다.
해석
IRS 화면 중간값은 3선의 그림자에 가깝다. 3선이 움직이면 IRS 중간값이 계단을 밟듯 1 ~ 60분에 걸쳐 따라오고, IRS 가 먼저 움직인 순간에 3선이 따라오는 몫은 무작위 시각과 구별되지 않았다. 국채선물이 가격 발견을 이끈다는 앞선 관측이 IRS 로도 이어진다. 3선 쪽 실패의 원인은 분명히 신호 크기다. 빈도는 연 370 ~ 530건으로 충분하고 여섯 해 모두 같은 방향으로 졌으므로, 기간이나 빈도의 문제가 아니라 1틱의 10분의 1 정도밖에 안 되는 따라옴의 문제다.
IRS 쪽 따라옴은 진짜 움직임이다. 무작위 시각보다 0.5bp 넘게 크고 발견과 확인 구간에서 비슷한 크기로 나왔다. 하지만 이 크기는 3년 IRS 의 호가 폭과 비슷하고, 우리가 가진 값은 화면 중간값이다. 중간값이 늦게 바뀐 것이 실제 딜러가 늦게 호가를 바꾼 것인지, 화면 표시만 늦은 것인지 이 자료로는 가를 수 없다. 표시만 늦다면 늦은 가격으로 받아 줄 상대가 없다. 그래서 이 결과는 독립 매매보다 IRS 를 어차피 거래할 때의 체결 시점 판단에 더 쓸모가 있다.
한계
이 결론이 틀릴 수 있는 조건을 적는다.
IRS 값은 체결이 아니라 벤더 화면 중간값이다. 0.25bp 단위로 거칠게 바뀌고 2021 년에는 4.7% 의 분에서만 바뀌었다. H800 의 이익은 그 중간값으로 체결된다고 가정한 상한이며, 실제 호가 폭이 0.5bp 보다 넓으면 사라진다. 3선 비용 1틱은 실측 스프레드와 맞지만 시장가 진입 기준이고, 10선이나 30선이었다면 실측 스프레드가 더 넓을 수 있다.
시각 정렬은 IRS 스탬프와 3선 봉 끝 시각이 같은 순간이라고 두었다. IRS 스탬프가 실제로 1분 늦거나 빠르다면 θ 와 H800 손익이 1분만큼 달라진다. 탐색에서 ±1분 이동을 재 보니 3선 매매의 결론은 그대로였지만 IRS 따라 받기는 +0.45 ~ +0.98bp 로 크게 흔들렸다. 칼만 분산은 우도 격자의 끝에서 골라졌으므로 격자를 넓혔다면 더 빠른 수준이 골라졌을 것이다. 결과를 본 뒤 느린 수준 변형을 탐색으로 돌렸고 결론은 같았다.
확인 구간은 530일이고 2024-09 ~ 11 이 빠져 있다. H800 은 확인 구간 78건이라 검정력이 낮다. 브로커 메신저 호가가 11일뿐이라 사전 계획했던 «브로커 호가로 멈춘 구간 빼기» 를 중간값 자체의 경과 분으로 대신했다. 보유 45 ~ 60분 결과는 결과를 보고 고른 값이라 선택 편향이 남는다.
다음에 해 볼 것
첫째, IRS 딜러 실호가로 H800 을 다시 본다. 브로커 메신저 3Y 비드와 오퍼 줄을 최소 60일 모아, 3선이 1틱 이상 움직였고 IRS 중간값이 그대로인 순간에 브로커 호가를 실제로 칠 수 있었는지와 그 뒤 30 ~ 60분 손익을 잰다. 성공 조건은 실호가 기준 건당 +0.3bp 이상과 연 30건 이상이다.
둘째, 3선을 신호로 IRS 체결 시점을 고르는 실행 개선 규칙을 잰다. 데스크가 어차피 IRS 를 거래해야 할 때 직전 5분 3선이 1틱 이상 움직였고 IRS 중간값이 그대로라면, 3선과 같은 방향의 IRS 거래는 즉시, 반대 방향 거래는 15 ~ 45분 기다려 체결하는 규칙이 평균 0.6 ~ 1bp 유리한지를 기다리는 동안의 분산과 함께 본다.
산출물
모든 수치는 아래 정본 런에서 왔다. 분 단위 패널은 저장소 밖 캐시에 두고 코드가 원자료에서 다시 만든다. 사전등록 커밋 뒤 한 번 돌린 런이 정본이고, 탐색은 같은 런 폴더의 하위 폴더에 있다.
- 분석과 판정
analysis.md - 사전등록
protocol.md - 코드
code/lib.py,code/s0_datacheck.py,code/s1.py,code/s2_explore.py,code/s3_timing.py,code/s4_depth.py,code/render_figures.py - 정본 런
results/20261108T001130_main/ - 탐색
results/20261108T001130_main/explore/ - 재현
uv run python experiments/0237_irs_futures_minute_leadlag/code/s1.py뒤code/s2_explore.py <런 폴더>,code/render_figures.py
Appendix
A. 데이터셋 실물
그림 2 의 날(2026-03-09) 10:27 ~ 10:35 와 10:49 의 분 단위 패널이다. 이 날 1틱은 0.345bp, σ_e 는 0.433bp 였다. 10:28 부터 10:33 까지 3선이 104.39 에서 104.47 로 8틱 오르는 동안 IRS 중간값은 3.470% 에 머물러 10:33 에 괴리가 2.38bp(z 5.49)로 벌어졌다.
| 시각 | IRS3 % | 3선 가격 | FY % | s bp | μ bp | e bp | z |
|---|---|---|---|---|---|---|---|
| 10:27 | 3.4675 | 104.44 | 3.4299 | 3.759 | 0.568 | 3.192 | 7.37 |
| 10:28 | 3.4700 | 104.39 | 3.4471 | 2.287 | 1.927 | 0.359 | 0.83 |
| 10:29 | 3.4700 | 104.38 | 3.4506 | 1.942 | 2.080 | −0.138 | −0.32 |
| 10:30 | 3.4700 | 104.40 | 3.4437 | 2.631 | 2.021 | 0.610 | 1.41 |
| 10:31 | 3.4700 | 104.40 | 3.4437 | 2.631 | 2.281 | 0.350 | 0.81 |
| 10:32 | 3.4700 | 104.41 | 3.4402 | 2.976 | 2.430 | 0.545 | 1.26 |
| 10:33 (사건) | 3.4700 | 104.47 | 3.4196 | 5.042 | 2.663 | 2.380 | 5.49 |
| 10:34 (진입) | 3.4700 | 104.43 | 3.4334 | 3.665 | 3.677 | −0.012 | −0.03 |
| 10:35 | 3.4750 | 104.44 | 3.4299 | 4.509 | 3.672 | 0.838 | 1.93 |
| 10:49 (청산) | 3.4800 | 104.33 | 3.4678 | 1.218 | 2.089 | −0.871 | −2.01 |
표의 μ 는 그 분 관측 전의 수준 추정이다. 10:27 의 큰 괴리는 같은 분에 3선이 8틱 오르고 IRS 가 0.5bp 오른 데서 왔다. IRS 도 움직였으므로 3선 선행 사건이 아니다. 10:34 에 수준이 3.68bp 로 따라 올라가 괴리가 곧바로 0 이 된 것은 칼만 이득 0.3 이 만드는 빠른 추적이다.
B. 모델 입출력 실물
학습한 예측 모델은 없다. 칼만 필터와 사건 규칙의 입력과 출력을 위 사건(10:33, 3선 선행) 하나로 싣는다. 이 사건은 H800 과 H801 표본에 함께 들어간다.
- 입력
- 10:33 괴리 e = +2.380bp, σ_e = 0.433bp, z = +5.49. 직전 5분 IRS 변화 ΔI5 = 0bp, 3선 변화 ΔF5틱 = −8.0(내재 수익률 하락, 가격 8틱 상승), IRS 마지막 갱신(10:28) 뒤 경과 A = 5분. 3선 선행 조건(|ΔF5틱| ≥ 1, 3선이 괴리를 만든 방향, IRS 그대로, A ≤ 60)을 모두 채운다.
- 출력
- D = −sign(e) = −1. IRS 매매(H800)는 고정 수취로 IRS 금리 하락에 건다. 10:34 진입 3.470%, 10:49 청산 3.480%, 손익 −1.0bp, 0.5bp 뒤 −1.5bp. 3선 매매(H801)는 3선 매도, 10:34 진입 104.43, 10:49 청산 104.33, 비용 전 +10틱, net1 +9틱.
이 사건에서는 IRS 가 따라오지 않고 오히려 3선이 되돌아왔다. 평균으로는 IRS 가 따라오는 쪽이 우세하지만(그림 3), 한 건 한 건은 이처럼 반대로도 끝나며 3선 선행 사건 확인 구간의 IRS 이긴 비율은 41% 였다.
C. 실험 설정
| 항목 | 값 |
|---|---|
| 분석 창 | IRS 09:05 ~ 15:29(15:30 종가 슬롯 버림), 사건 09:10 ~ 15:10, 3선 청산 상한 15:34 |
| 날 조건 | 두 표가 겹치는 날, 만기일 제외, IRS 3Y 가 창의 80% 이상 |
| 칼만 M1 | 국소 수준, 발견 구간 우도 격자 270칸, q 0.111, q_on 62.6, r 0.352(bp²), 정상 이득 0.299 |
| 칼만 M2(비교) | (α, β) 임의 보행, β 분산 1e-6, 관측 IRS3 대 전일 대비 FY 변화 |
| z | e / 직전 20거래일(최소 10) 표준편차 |
| 사건 | |z| ≥ 3, IRS 선행: |ΔI5| ≥ 0.5bp, |ΔF5틱| < 1; 3선 선행: |ΔF5틱| ≥ 1, ΔI5 = 0, A ≤ 60; 모든 사건: A ≤ 30 |
| 거래 | t+1분 종가 진입, 15분 보유, 같은 날 겹침 제거 |
| 비용 | 3선 판정 1틱, 보고 0.5와 2틱; IRS 판정 0.5bp, 보고 0.25와 1bp |
| 분할 | 발견 2021-01 ~ 2023-12(724일), 확인 2024-01 ~ 2026-11-05(530일) |
| 검정 | 월 블록 부트스트랩 5,000회 seed 237 한쪽, H798 은 θ 부트스트랩 2,000회, Holm 4개 |
| 귀무와 기준선 | 무작위 시각 1,000회(같은 날, 같은 D), 3선 단독 5분 되돌림, 항상 매수 |
| 격자 | |z| {2, 2.5, 3, 4} × 보유 {5, 10, 15, 30}분, 지연 {1, 2, 5}분, 신선도 {10, 30, 60}분 |
| 충격 구간 | 2022-02-24, 2023-03-10, 2023-10-09, 2024-04-15, 2024-08-05, 2024-12-04, 2025-04-03, 2025-06-13 부터 10거래일 |
| 판정 | 채택: 매매 가설 Holm 지지 + 보고 비용 뒤 양 + 연도 과반 양 + 연 24건 이상 |