세 줄 요약
- 체결 비용을 잔존 칸과 종목 계층별로 실측해 매기니 경과물 쌍 왕복이 평균 1.85 ~ 1.89bp 로, 앞선 실험이 가정한 1bp 보다 컸다. 신호가 비용의 두 배를 넘는 칸은 오토인코더의 잔존 2년 칸 하나뿐이었다.
- 그 칸의 확인 구간 253건은 비용 전 +1.30bp 지만 실측 왕복 1.39bp 를 빼면 −0.09bp(한쪽 p 0.60)이고, 이익은 2026년에 몰려 있다. 넬슨 시겔 곡선은 등록할 칸조차 없었다.
- 선택 절차 귀무보다 나은 것을 보면 신호는 진짜지만 크기가 비용의 20 ~ 30% 다. 덜 매끈한 곡선의 큰 편차도 실측 비용을 넘지 못한다. 판정은 폐기.
가설과 결론
- 가설
- 앞선 커널 곡선 실험에서 넬슨 시겔(NS)과 오토인코더(AE) 곡선의 잔차는 커널 곡선보다 신호 순간 편차가 크고 비용 전 손익도 컸다(+0.68, +0.94bp). 그러니 비용을 실측값으로 정확히 매기고, 신호 편차가 비용의 두 배를 넘는 잔존 칸만 골라 교체하면 비용 뒤에도 이익이 남는다. NS 판이 H906, AE 판이 H907 이다. 여러 설정 중 최댓값을 고르는 절차 자체가 운이 아니라는 것은 H908 로 따로 묻는다.
- 결론
- NS 는 실측 비용의 두 배를 넘는 칸이 없어 확증 표본이 비었다. AE 는 잔존 2년 칸 하나가 등록됐지만 확인 구간 비용 뒤 손익이 −0.09bp 로 0 과 다르지 않다. 선택 절차 귀무는 넘었으므로 신호가 무작위보다 낫다는 점은 맞지만, 18개 설정 모두 비용 뒤 음수다. 판정은 폐기다.
이 실험은 두 앞선 실험을 잇는다. 커널 곡선 실험은 날마다 국고채 곡선을 맞추고 곡선보다 평소보다 싸진 종목을 사서 이웃을 파는 교체를 시험했는데, 커널 곡선이 종목을 너무 잘 맞춰서 신호 순간 편차의 중앙값이 0.35bp 에 그쳤고 쌍 왕복 1bp 를 넘지 못했다. 같은 규칙을 NS 와 AE 곡선 잔차로 돌리면 편차가 1.4 ~ 2.3bp 로 컸고 비용 전 손익도 컸다. 그 실험의 다음 지시는 두 가지였다. 큰 편차 규칙을 처음부터 확증으로 등록할 것, 그리고 비용을 가정이 아니라 실측표로 매길 것이다.
비용을 실측한 실험은 장내 국고채 체결 틱으로 지표물 체결 한 번의 비용이 0.1bp 안팎이라고 쟀다. 그러나 이 교체의 두 다리는 지표물이 아니라 경과물이다. 출처 노트(뉴욕 연은의 국채 유동성 노화 연구를 정리한 글)는 같은 만기라도 발행이 오래될수록 거래가 줄고 비용이 늘며, 선물 인도종목은 같은 나이의 다른 종목보다 활발하다고 말한다. 그래서 비용을 만기와 크기뿐 아니라 종목 계층으로도 나눠 매겼다. 결과는 계층 웃돈이 왕복에서 네 번 붙어 경과물 교체를 비싸게 만든다는 것이다.
용어와 기호
- 민평
- 민간 채권평가사 세 곳이 장 마감 뒤 내는 종목별 평가 수익률의 평균. 0.1bp 단위다. 신호와 손익은 모두 민평으로 잰다
- 지표물
- 만기 구간마다 가장 최근에 발행되어 거래가 몰리는 종목. 지표지정일부터 해제 전날까지
- 경과물
- 지표물도 인도종목도 아닌 종목. 이 실험의 거래 대부분이 경과물끼리다
- 인도종목
- 그날 국채선물 3년, 10년, 30년 바스켓에 든 종목. 바스켓 파일이 있는 2016-12 이후만 구분한다
- 잔존 칸
- 잔존 기간으로 나눈 여섯 칸: 2년(2.5년 미만), 3년(2.5 ~ 4), 5년(4 ~ 7.5), 10년(7.5 ~ 15), 20년(15 ~ 25), 30년(25 이상)
- NS
- 넬슨 시겔(스벤손 형태) 수익률 곡선. 단말이 매일 맞춘 모수를 쓰며 2026-08-13 에 끝난다
- AE
- 디노이징 오토인코더 곡선. 곡선 17점을 숫자 3개로 줄였다 되살리며, 해마다 전 해 말까지 자료로 다시 학습한 앞선 실험의 모델을 그대로 쓴다
- KR, LIN
- 비교용 커널 리지 할인곡선과 이웃 선형 보간 곡선
- 잔차 e
- e = (민평 − 곡선 수익률) × 100, 단위 bp. 양수면 곡선보다 싸다
- μ, σ
- 그 종목 잔차의 직전 60영업일 평균과 표준편차(40일 이상, 오늘 제외)
- 편차 d
- d = e − μ(bp). 평소 자리에서 오늘 벗어난 크기
- z
- z = d ÷ σ. |z| ≥ 2 가 신호다. 양이면 싸고 음이면 비싸다
- DV01 중립 교체
- 신호 종목과 이웃의 액면을 수익률 1bp 변화의 가치가 같도록 맞춘 한 쌍. 금리가 평행 이동하면 손익이 거의 0 이다
- c
- 체결 한 번 비용(bp). 지표물 기본 비용에 계층 웃돈을 더한 값
- RT
- 쌍 왕복 비용 = 2 × (ci + cj). 진입 두 다리와 청산 두 다리를 더한 것
- q
- 장외 대리 반 스프레드. 같은 날 같은 투자자 군의 매도 수익률과 매수 수익률 차의 절반(bp)
- bp 손익
- 신호 종목 DV01 1 당 손익을 수익률 bp 로 환산한 값. 비용도 같은 단위로 뺀다
- 월 블록 부트스트랩
- 거래를 진입 달로 묶어 달을 복원 추출하며 평균의 분포를 만드는 검정, 10,000회. 중심화 한쪽 p 를 쓴다
- 원형 이동 귀무
- 종목마다 z 시계열을 무작위 칸만큼 돌려 종목과 시점의 연결을 끊은 가짜 신호. 같은 선택 절차를 500번 다시 돌린다
- Holm
- 여러 가설의 p 를 작은 순서로 (가설 수 − 순위 + 1)배 해 보정하는 다중검정 방법
자료
데이터셋
곡선과 잔차는 앞선 커널 곡선 실험이 만든 잔차 패널을 고치지 않고 그대로 읽었다. 이 패널은 인포맥스 단말의 국고채 종목 일괄 자료에서 고정금리 이표채 156종목의 민평을 모아, 날마다 네 곡선(커널, NS, AE, 이웃 선형)을 맞춘 결과다. 거래 유니버스를 정하는 상장잔액, 장외 거래량, 지표물 일정, 캐리 계산의 CD 91일도 같은 패널에서 왔다. 새로 더한 것은 두 가지다. 선물 인도 바스켓 파일로 종목 계층을 나눴고, 장외 투자자별 체결 수익률로 경과물 비용의 웃돈과 체결 기준 재측정을 했다.
지표물 기본 비용은 앞선 비용 지도 실험의 정본 런에서 옮겼다. 그 실험은 2026-07 ~ 11 의 장내 국고채 체결과 호가 틱으로, 같은 종목 같은 방향 체결이 30초 안에 이어진 묶음을 부모 주문으로 보고 묶음 크기별 비용을 쟀다. 이 실험은 그 표의 100 ~ 290억 칸을 100억 주문, 300억 이상 칸을 300억 주문의 비용으로 쓴다.
| 자료 | 기간 | 크기 | 쓰임 |
|---|---|---|---|
| 국고채 종목 민평과 곡선 잔차(NS, AE, 커널, 이웃 선형) | 2010-01 ~ 2026-11-05 | 4,157일, 156종목, 188,587행 | 신호, 손익 |
| 상장잔액, 장외 거래량, 지표물 일정, CD 91일 | 같은 기간 | 같은 격자 | 거래 유니버스, 캐리 |
| 국채선물 인도 바스켓(3년, 10년, 30년) | 2016-12-14 ~ 2026-11-06 (30년은 2024-02-19 ~) | 2,418일, 30년 654일 | 인도종목 계층 |
| 장내 지표물 묶음 비용(앞선 비용 지도 실험) | 2026-07-08 ~ 11-05 | 73거래일 | 체결 한 번 기본 비용 |
| 투자자별 국채 체결 수익률(장외 포함, 기관 네 군) | 2025-01-02 ~ 2026-11-06 | 445일 | 계층 웃돈, 체결 기준 재측정 |
점검과 시각 정렬
손익을 보기 전에 점검했다. 잔차 패널은 4,157 영업일에 종목일 중복이 0건이다. 거래 유니버스(잔존 1년 이상, 지표물 아님, 발행과 재개방 앞뒤 5영업일 아님, 직전 20일 장외 거래 있음)에 드는 종목은 하루 평균 2012년 14.3개, 2016년 30.0개, 2020년 43.3개, 2024년 58.6개로 늘었다. 유니버스 종목일 가운데 인도종목은 6.5%, 경과물은 93.5% 다. 단말 NS 피팅은 2026-08-13 에 끝나 NS 판의 확인 구간은 그 날까지 청산한 거래로 한정했다. AE 는 해마다 전 해 말까지의 날로만 다시 학습한 모델이라 미래 정보가 섞이지 않는다.
민평은 장 마감 뒤 저녁에 나오므로 날 t 의 민평으로 z 를 계산하고 진입은 다음 영업일 t+1 의 민평으로 한다. z 의 평균과 표준편차는 오늘을 뺀 직전 60일로만 계산한다. 아이디어는 청산가를 장내 체결 수익률로 다시 재라고 했지만, 장내 체결 표는 넉 달뿐이고 99.9% 가 지표물이어서 경과물 다리를 잴 수 없었다. 그래서 장외 기관 체결 수익률(2025-01 ~)로 바꿨고, 이 변경은 사전등록 문서에 적었다. 외부로 반출한 자료는 없다. 결과를 본 뒤 독립 감사가 발행과 재개방 제외 창이 증가일 앞쪽까지 덮어 미래 정보를 쓴다는 것을 찾아, 증가일과 그 뒤 5영업일만 빼도록 고쳤다(한계 절).
방법
매매 규칙
날 t 장 마감 민평으로 거래 유니버스 안에서 |z| 가 2 이상인 종목 i 를 찾는다. z 가 2 이상이면 i 가 곡선보다 싸졌으니 i 를 사고 이웃 j 를 판다. z 가 −2 이하이면 반대로 i 를 팔고 j 를 산다. 매도 다리는 데스크가 들고 있는 재고를 교체하는 것으로 보아 대차가 필요 없다고 두고, 민감도로 대차 수수료 연 2bp 를 따로 뺀다. 이웃 j 는 유니버스 안에서 |z| 가 1 보다 작고 잔존 차이가 max(1년, 잔존의 25%) 이내인 종목 가운데 잔존이 가장 가까운 것이다. 종목 i 에 열린 거래가 있으면 새로 들어가지 않는다.
청산은 «잔차 반감» 이다. 진입일부터 날마다 z 를 보고, 신호 방향으로 잰 z 가 신호일 값의 절반 아래로 처음 내려온 날의 다음 영업일 민평으로 청산한다. 그런 날이 없으면 진입 뒤 10영업일째 민평으로 청산한다. 손익은 가격 항 −[(yi 변화) − (yj 변화)] × 100 과 캐리 항 [(yi − r) ÷ MDi − (yj − r) ÷ MDj] × 일수 ÷ 365 × 100 의 합에 방향 부호를 곱한다(r 은 CD 91일, MD 는 수정 듀레이션). 같은 규칙을 커널과 이웃 선형 곡선으로도 돌려 기준선으로 둔다.
실측 비용 지도
체결 한 번 비용 c 는 두 항의 합이다. 첫 항은 지표물 기본 비용으로, 앞선 실험의 묶음 비용에서 3년 0.145, 5년 0.178, 10년 0.198, 30년 0.346bp(100억)를 가져왔다. 2년과 20년 칸은 묶음 표가 없어서 체결당 비용의 비율(2년 ÷ 3년 1.71, 20년 ÷ 30년 1.56)로 옮겼다. 둘째 항은 계층 웃돈이다. 은행, 외국인, 기금보험, 투신 네 군의 장외 체결에서 종목일마다 매도와 매수 수익률 차의 절반 q 를 구하고, 칸별로 «경과물 평균 − 지표물 평균» 을 웃돈으로 쓴다. 칸 값이 잡음이 커서 칸 값과 전체 값 중 큰 것을 쓰고 음수는 0 으로 둔다. 인도종목은 구지표 라벨의 q 로 같은 계산을 한다.
그 결과 경과물 체결 한 번 비용은 100억 기준 2년 0.36, 3년 0.38, 5년 0.29, 10년 0.55, 20년 0.85, 30년 0.46bp 이고, 인도종목은 0.18 ~ 0.72bp 다. 쌍 왕복 RT 는 신호일의 칸과 계층으로 두 다리 비용을 더해 두 배 한다. 판정은 100억 비용으로 하고, 300억 비용과 실측의 0.5배, 2배, 그리고 평탄 0.5, 1, 2bp 를 함께 보고한다. 공통 규칙의 «3선 1틱» 은 선물 비용이라 현물 교체에 맞지 않아 쓰지 않았다.
칸 등록과 검정
아이디어의 «편차가 비용의 두 배인 칸만» 규칙을 손익을 보기 전에 적용했다. 칸은 신호 종목의 잔존 칸과 주문 크기다. 발견 구간(2012 ~ 2023) 기본 규칙의 신호마다 |d| 와 RT 를 구하고, 칸별 |d| 중앙값이 RT 중앙값의 두 배 이상이고 신호가 20건 이상인 칸만 등록했다. 손익 열은 계산 즉시 버렸다. 이 결과와 함께 사전등록 문서를 커밋한 뒤에야 손익을 냈다.
확증 가설은 셋이다. H906 과 H907 은 각 곡선의 등록 칸 거래가 확인 구간(신호 2024-01-02 ~ 2026-10-31)에서 비용 뒤 평균이 0 보다 큰지를 진입 달 블록 부트스트랩 10,000회의 한쪽 p 로 묻는다. H908 은 곡선 2개 × z 문턱 {1.5, 2, 2.5} × 최대 보유 {5, 10, 20}일 18 설정의 확인 구간 비용 뒤 평균 최댓값이, 종목별 z 원형 이동 귀무에서 같은 18 설정을 다시 돌린 최댓값 500개의 95% 분위 밖인지 묻는다. 확인 구간은 앞선 실험이 이미 한 번 본 기간이라 이 귀무를 함께 냈다. 세 p 를 Holm 으로 묶는다. 채택은 H906 또는 H907 통과, H908 통과, 연 24건 이상이 모두 될 때다.
보조로 거래 단위 크기 문턱(H910, |d| 가 그 거래 RT 의 두 배 이상인 거래만)을 두었고, 탐색으로 계층별 되돌림(H909)과 장외 체결 기준 재측정(H911)을 두었다. 기준선은 같은 날 무작위 종목으로 같은 이웃과 보유를 쓰는 «무조건 이웃 교체» 200회와 커널판, 이웃 선형판이다. 강건성은 격자, 비용 배수, 연도별, 충격 구간 13개 제외, 진입 하루 지연, 싼 쪽과 비싼 쪽 분리로 봤다.
결과
비용 지도와 칸 등록
그림 1 이 체결 한 번 비용이다. 지표물 기본 비용은 3년부터 10년까지 0.15 ~ 0.20bp 로 낮지만, 경과물 웃돈이 3년 0.23, 10년 0.35, 20년 0.31bp 로 붙으면서 경과물 비용은 지표물의 1.6 ~ 2.8배가 된다. 이 값이 진입과 청산, 두 다리에 모두 붙기 때문에 경과물끼리의 쌍 왕복은 잔존 5년 칸이 가장 싼 1.2bp, 20년 칸이 3.4bp 이고, 확인 구간 거래의 평균은 NS 1.89, AE 1.84bp 다. 앞선 커널 실험이 판정에 쓴 1bp 는 경과물 교체에서는 낙관적인 가정이었다.
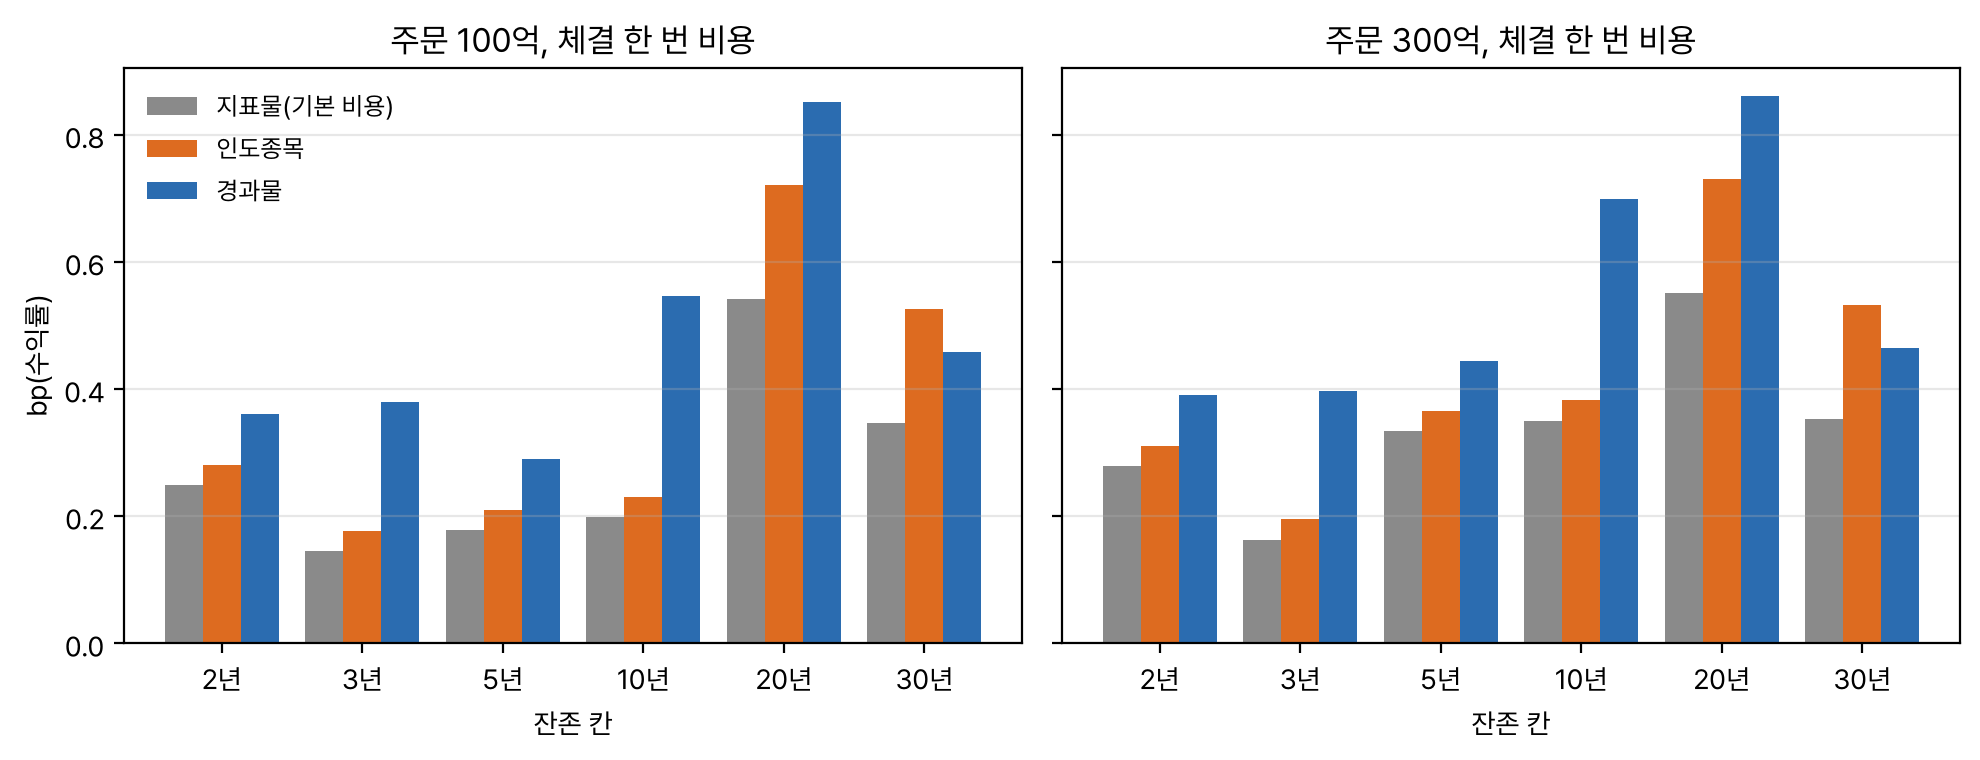
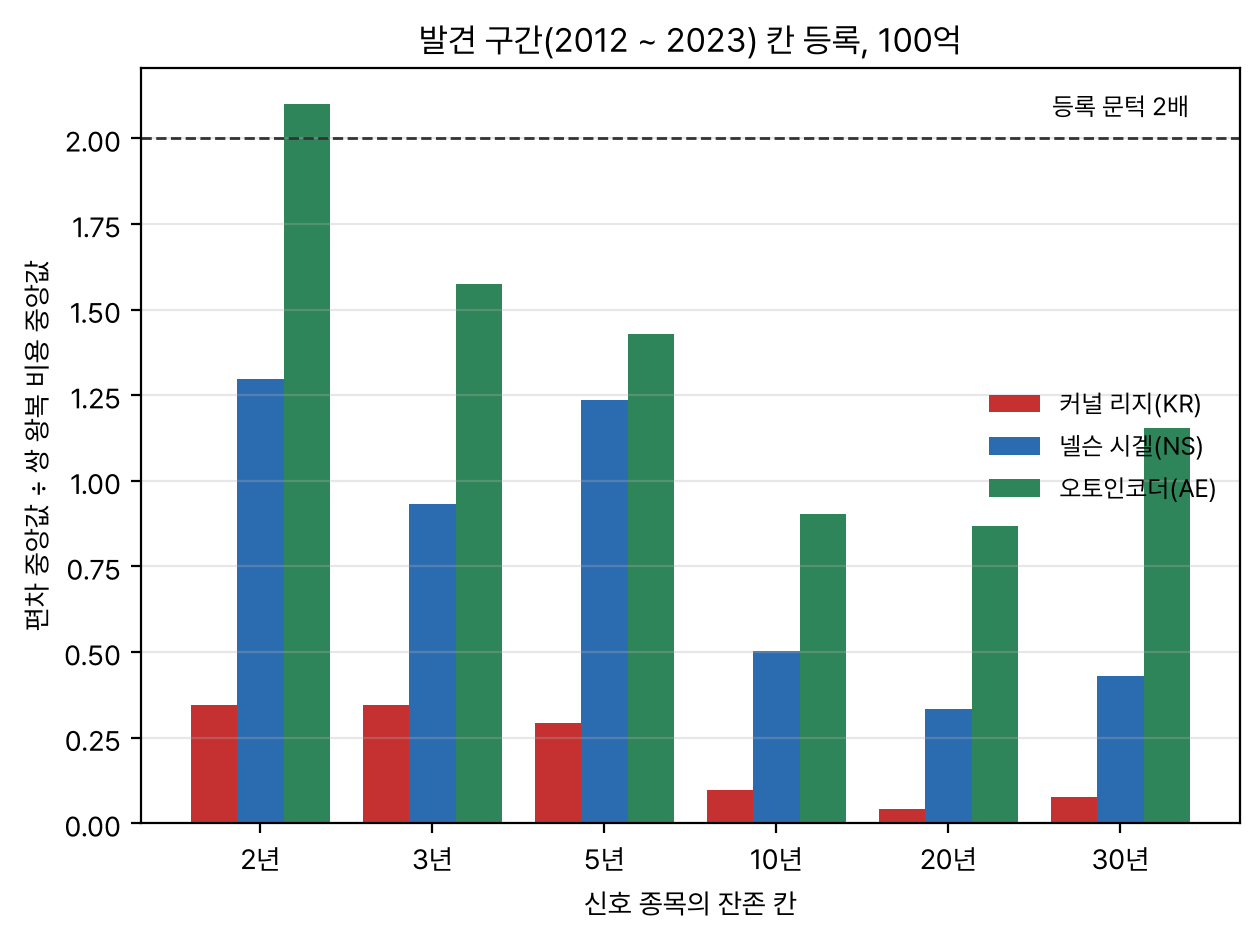
그림 2 는 칸 등록이다. 막대는 발견 구간 신호의 편차 중앙값을 쌍 왕복 비용 중앙값으로 나눈 값이고, 점선이 등록 문턱 2배다. 커널 곡선은 모든 칸에서 0.35배 아래다. NS 는 잔존 2년 칸이 1.30배로 가장 높지만 문턱에 못 미친다. AE 는 잔존 2년 칸이 2.10배(편차 중앙값 3.03bp, 왕복 1.44bp, 발견 신호 511건)로 유일하게 넘었다. 300억으로 크기를 키우면 그 칸도 1.94배로 떨어진다. 즉 손익을 보기도 전에 NS 판은 확증할 칸이 없었고, AE 판은 짧은 끝의 한 칸만 남았다.
확증 결과
표 2 가 사전등록한 세 가설의 결과다. AE 잔존 2년 칸의 확인 구간 거래는 253건으로 30개월에 걸쳐 있고 연 89건이라 빈도 문턱(연 24건)은 넘는다. 거래당 비용 전 손익은 +1.30bp 로 앞선 실험의 전체 칸 값(+0.94)보다 크다. 그러나 이 칸의 평균 실측 왕복이 1.39bp 라서 비용 뒤 평균은 −0.09bp 이고, 90% 구간은 −0.71 ~ +0.59bp, 한쪽 p 는 0.60 이다. 손익분기 비용은 실측 왕복의 0.93배다. 비용 뒤 이긴 거래는 40% 다.
| 가설 | 표본 | 비용 전 | 실측 왕복 | 비용 뒤 | 90% 구간 | 한쪽 p | Holm |
|---|---|---|---|---|---|---|---|
| H906 NS 등록 칸 | 등록 칸 없음 | 1(규약) | 1.00 | ||||
| H907 AE 잔존 2년 칸, 100억 | 253건, 30개월 | +1.30 | 1.39 | −0.09 | [−0.71, +0.59] | 0.60 | 1.00 |
| H908 18 설정 최댓값 대 원형 이동 귀무 | AE z 2, 보유 20일, 993건 | +0.64 | 1.85 | −1.21 | 귀무 95% 분위 −1.80 | < 0.002 | 0.00 |
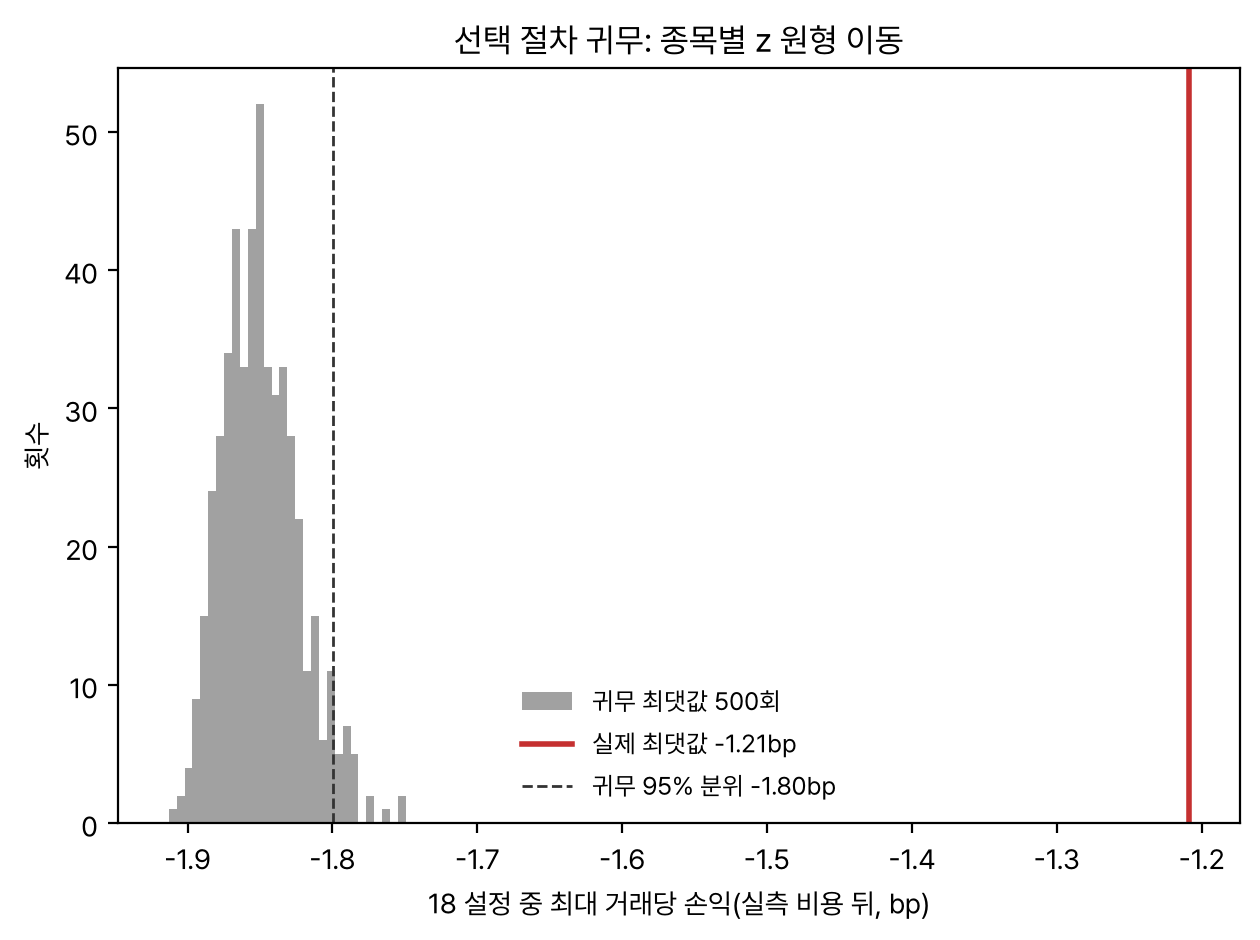
H908 은 통과했다. 18 설정 중 최댓값은 AE z 2, 보유 20일의 −1.21bp 이고, z 를 종목마다 원형 이동한 귀무 500번의 최댓값은 평균 −1.85, 95% 분위 −1.80bp 였다. 실제 값이 귀무 500번 모두보다 높다. 그러나 이 통과는 «고른 최댓값이 운이 아니다» 를 말할 뿐이다. 최댓값 자체가 비용 뒤 음수이므로 이익을 뒷받침하지 않는다. H906 은 등록 칸이 없어 사전등록대로 p 1 로 두었고, H907 은 Holm 보정 뒤 1.00 이다. 판정 규칙에 따라 폐기다.
격자와 선택 절차 귀무
그림 3 은 확인 구간 격자다. 비용 전 손익은 NS +0.23 ~ +0.47, AE +0.27 ~ +0.64bp 로 모두 양수이고, 보유가 길수록 조금씩 커진다. z 문턱을 높이면 편차가 커지지만 신호 수가 줄고 손익은 크게 늘지 않는다. 실측 비용 뒤로는 18칸이 모두 −1.21 ~ −1.68bp 다. 발견 구간 격자도 비용 전 +0.21 ~ +0.59, 비용 뒤 −0.99 ~ −1.58bp 로 같은 모양이라 어느 설정을 골라도 결론이 바뀌지 않는다. 같은 격자를 커널 곡선으로 돌리면 비용 전이 +0.08 ~ +0.22bp 로 더 작다.
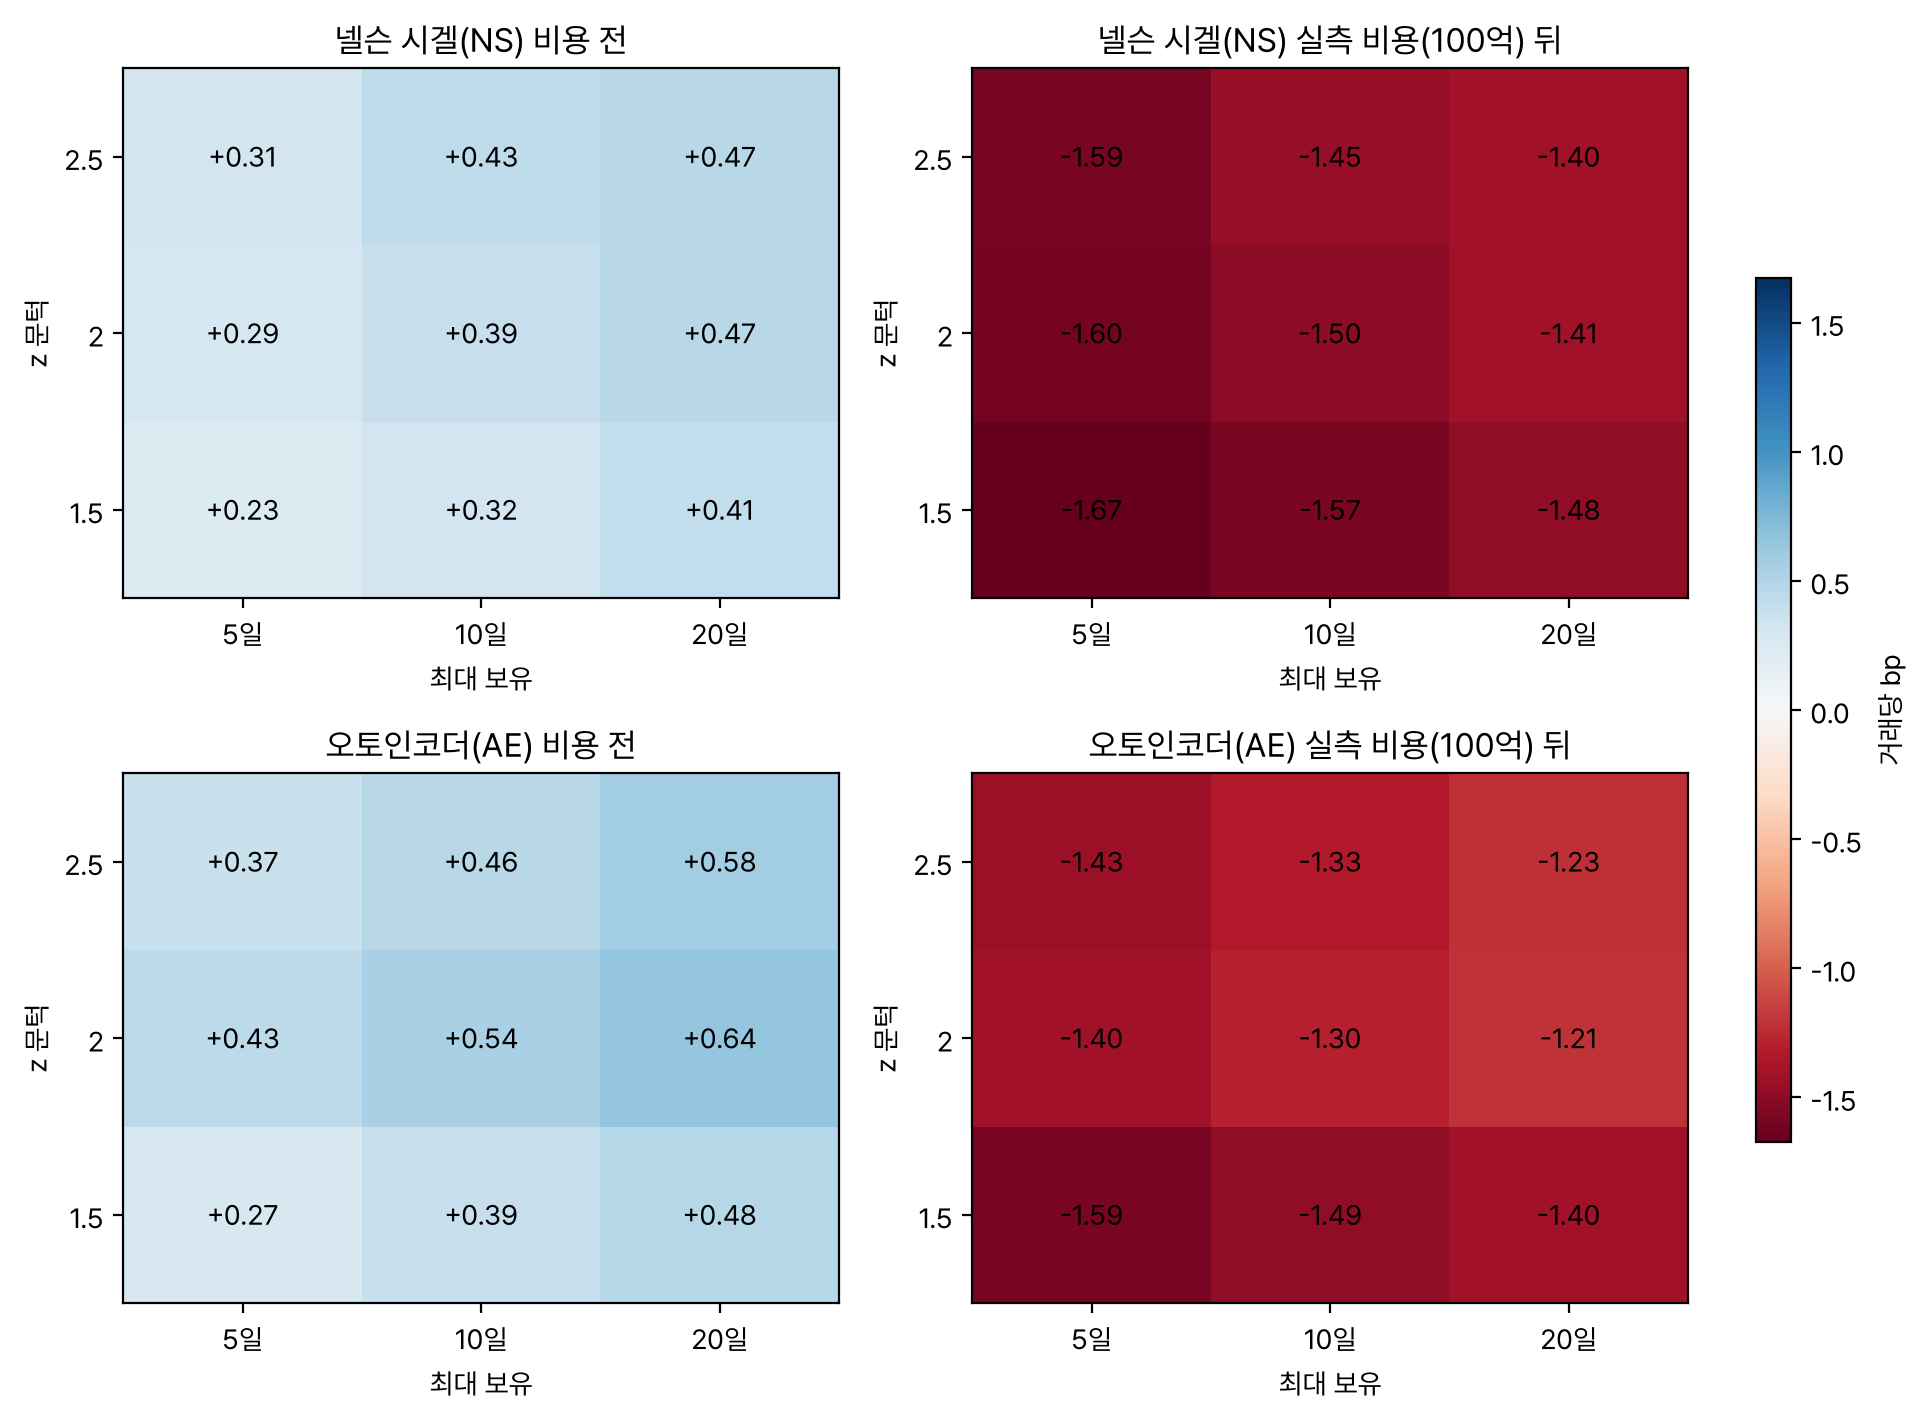
그림 4 는 H908 의 귀무 분포다. 귀무의 최댓값은 −1.92 ~ −1.75bp 범위에 몰려 있는데, 이는 무작위로 고른 종목의 교체가 비용 전 0 근처에서 쌍 왕복만큼 잃는다는 뜻이다. 실제 최댓값 −1.21bp 는 그보다 0.6bp 높다. 같은 날 무작위 종목으로 같은 이웃과 같은 보유를 쓰는 무조건 이웃 교체도 평균 −1.88bp(90% −1.96 ~ −1.80)였다. 신호는 무작위보다 확실히 낫지만, 나은 만큼이 비용의 3분의 1 이다.
편차 크기와 연도
그림 5 는 신호 순간 편차 크기별 손익이다. NS 확인 구간 비용 전은 |d| 0 ~ 1bp +0.06, 1 ~ 2bp +0.26, 2 ~ 3bp +0.52, 3 ~ 5bp +1.10, 5bp 이상 +2.14bp 로 편차에 거의 비례하고, 편차의 약 20 ~ 40% 가 돌아온다. 비용 곡선은 1.5 ~ 2.2bp 로 평평해서 편차 5bp 이상(확인 20건, 연 7건)에서만 비용 전 손익이 비용을 넘는다. AE 도 같은 모양이고 5bp 이상 구간 확인 132건이 비용 뒤 +0.18bp(p 0.39)다. 비용을 넘는 신호는 드물고 유의하지 않다.
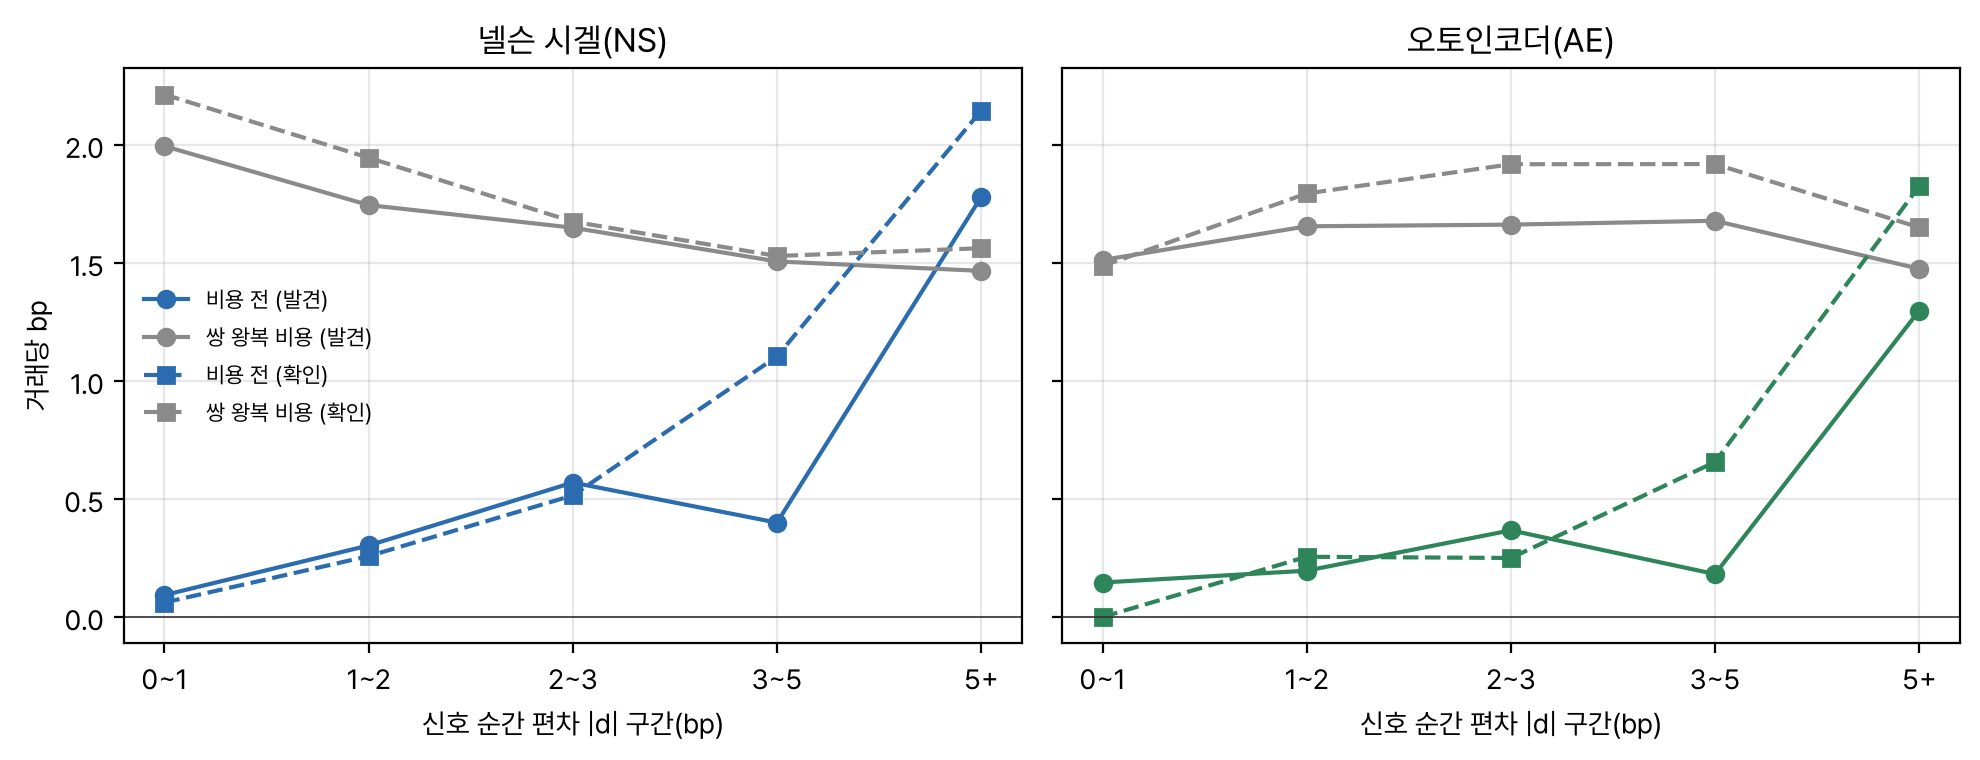
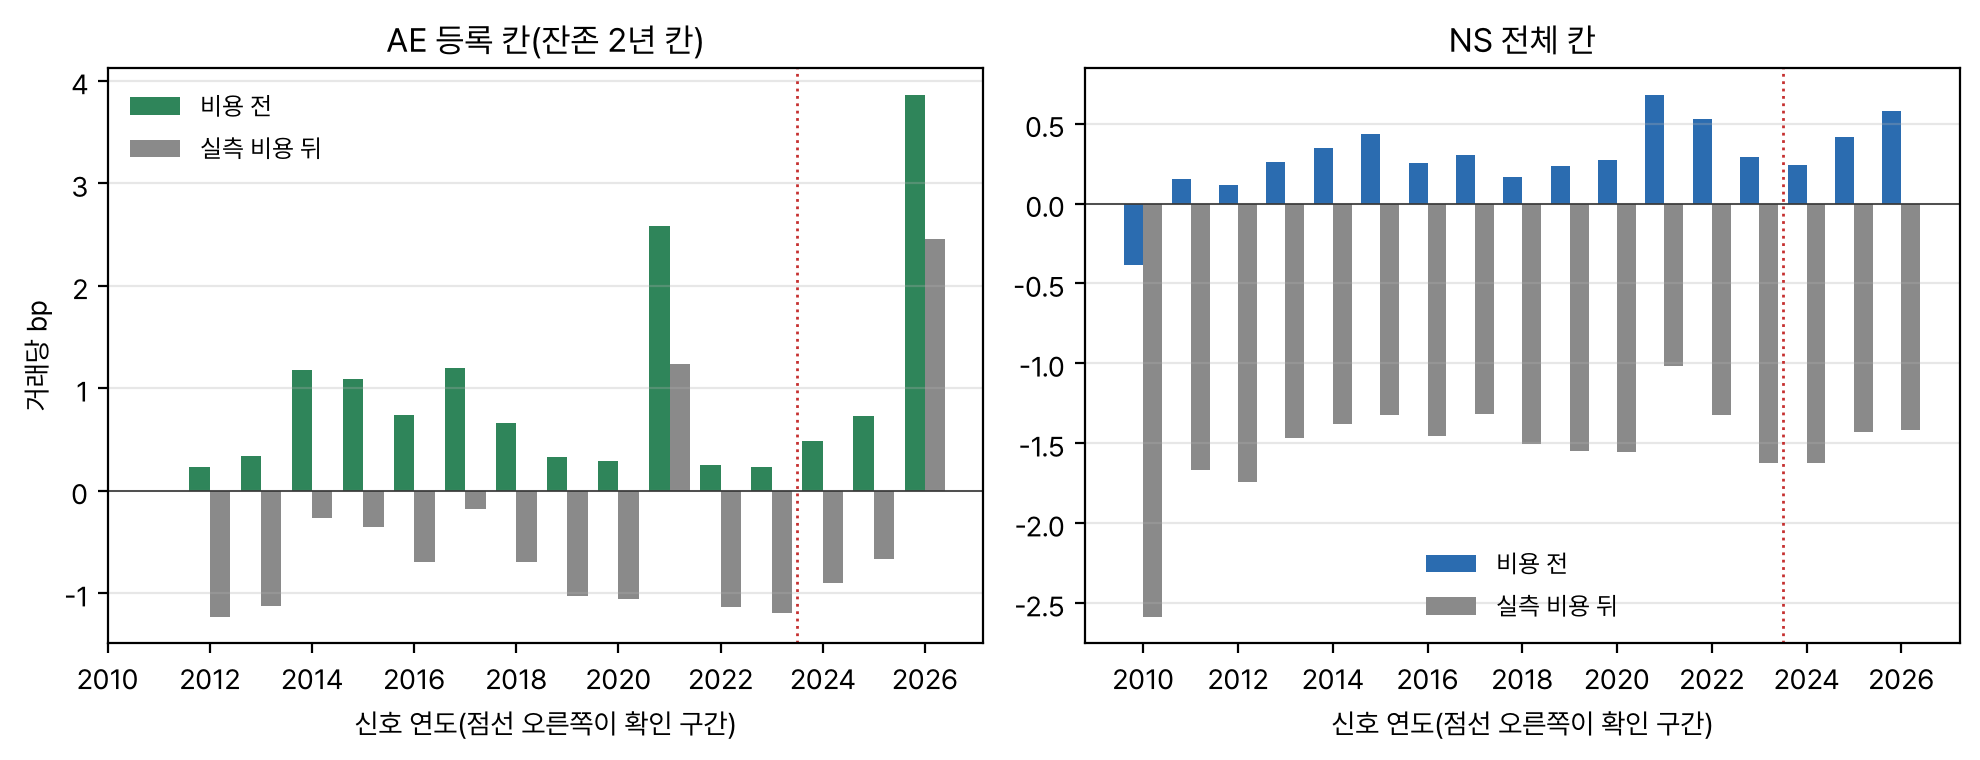
그림 6 은 연도별이다. AE 등록 칸의 비용 전 손익은 2014 ~ 2025 대부분 +0.2 ~ +1.2bp 이지만 2021년 +2.59, 2026년 +3.87bp 가 튄다. 비용 뒤 양수인 해는 이 두 해뿐이다. 확인 구간에서 2026년 54건을 빼면 199건 비용 전 +0.60, 비용 뒤 −0.79bp(p 0.99)다. 확인 구간의 0 근처 결과도 사실상 2026년이 만든 것이다. NS 전체 칸은 해마다 비용 전 +0.1 ~ +0.7bp 로 꾸준히 양수이지만 비용 뒤는 모든 해가 −1.0bp 아래다.
| 곡선 | 칸 | 건수 | 편차 중앙값 | 비용 전 | 실측 왕복 | 비용 뒤 |
|---|---|---|---|---|---|---|
| AE | 2년 | 253 | 3.78 | +1.30 | 1.39 | −0.09 |
| AE | 3년 | 140 | 2.66 | +0.45 | 1.45 | −1.00 |
| AE | 5년 | 192 | 1.86 | +0.28 | 1.22 | −0.93 |
| AE | 10년 | 193 | 2.14 | +0.29 | 1.91 | −1.62 |
| AE | 20년 | 184 | 2.48 | +0.31 | 3.12 | −2.81 |
| NS | 2년 | 235 | 2.48 | +1.22 | 1.40 | −0.18 |
| NS | 5년 | 227 | 1.44 | +0.18 | 1.22 | −1.04 |
| NS | 10년 | 182 | 1.83 | +0.21 | 1.95 | −1.75 |
| NS | 20년 | 214 | 1.18 | +0.16 | 3.26 | −3.11 |
표 3 은 잔존 칸별 성과다. 비용 전 손익은 짧은 끝에 몰린다. 잔존 2년 칸은 NS 와 AE 모두 +1.2 ~ +1.3bp 로 다른 칸의 3 ~ 5배이고, 10년 이상 칸은 +0.1 ~ +0.3bp 로 비용(1.9 ~ 3.3bp)의 10분의 1 이다. 짧은 종목은 같은 bp 편차가 작은 가격 차이라서 평가사 평활이 덜 지워 주고, 듀레이션이 짧아 같은 가격 비용이 bp 로 커지는 것과 맞선다. 유일하게 비용 근처에 간 칸이 등록된 칸과 같다는 것은 등록 규칙이 제 역할을 했다는 뜻이기도 하다.
비용 가정과 실행
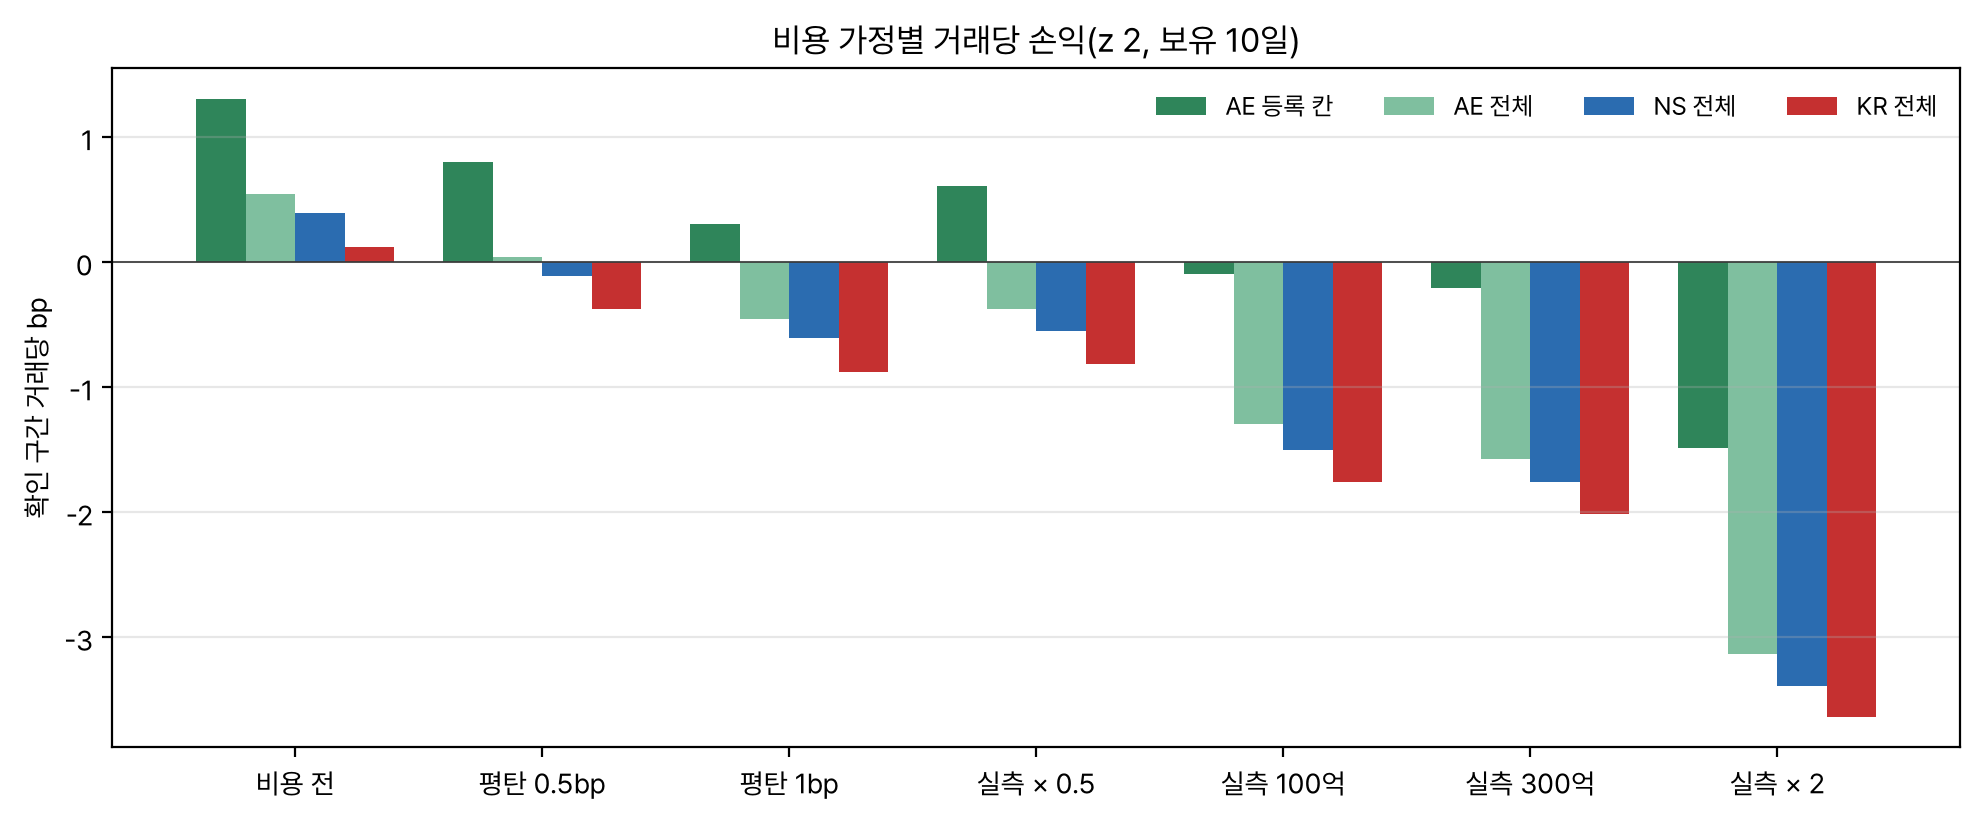
그림 7 은 비용 가정을 바꿔 본 것이다. AE 등록 칸은 평탄 1bp 에서는 +0.30, 실측의 절반에서는 +0.60bp 가 남는다. 다시 말해 결론은 비용 수준에 민감하고, 이 실험의 판정은 «실측 비용 지도가 맞다면» 이라는 조건에 기댄다. 반면 AE 전체, NS 전체, 커널 전체는 평탄 0.5bp 에서도 0 근처이거나 음수라서 어떤 현실적인 비용에서도 남지 않는다. 300억 주문 비용이면 AE 등록 칸도 −0.21bp, 대차 수수료 연 2bp 를 더하면 −0.12bp 다.
| 갈래 | 건수 | 비용 전 | 실측 뒤 | 평탄 1bp 뒤 | 충격 제외 실측 뒤 | 싼 쪽 실측 뒤 | 비싼 쪽 실측 뒤 |
|---|---|---|---|---|---|---|---|
| AE 등록 칸 | 253 | +1.30 | −0.09 | +0.30 | +0.03 | −0.09 | −0.10 |
| AE 전체 | 1,060 | +0.54 | −1.30 | −0.46 | −1.26 | −1.16 | −1.47 |
| NS 전체 | 1,181 | +0.39 | −1.50 | −0.61 | −1.46 | −1.55 | −1.45 |
| 커널 전체 | 1,093 | +0.12 | −1.76 | −0.88 | −1.73 | −1.80 | −1.71 |
| 이웃 선형 전체 | 1,148 | +0.08 | −1.78 | −0.92 | −1.75 | −1.70 | −1.86 |
실행 현실화도 결론을 바꾸지 않는다. 진입을 하루 더 늦추면(t+2) AE 등록 칸은 248건 −0.18bp, NS 전체는 −1.52bp 다. 민평은 일별 값이라 분 단위 지연이나 지정가 체결 확률은 이 자료로 잴 수 없다. 싼 쪽(매수)과 비싼 쪽(매도)은 거의 같아 방향 비대칭이 없고, 충격 구간 13개와 겹친 거래를 빼도 AE 등록 칸은 +0.03bp 로 0 근처다. 가격 항과 보유 기간 금리 수준 변화의 상관은 NS −0.04, AE −0.06 이라 금리 방향이 손익을 설명하지 않는다.
계층과 체결 기준 재측정
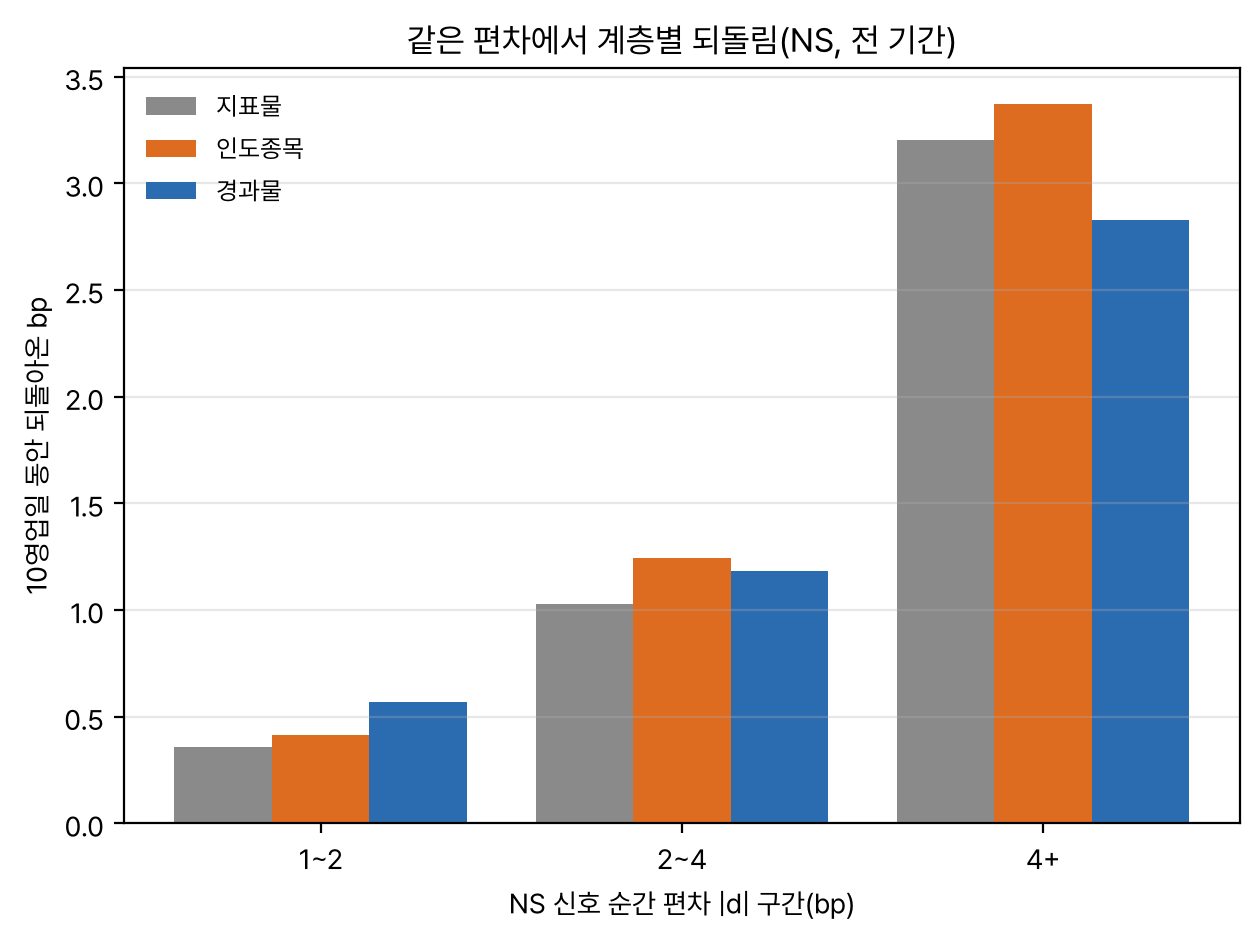
그림 8 은 탐색 H909 다. 지표물까지 넣은 유니버스에서 NS 신호 사건 7,505건(경과물 6,190, 지표물 859, 인도종목 456)을 같은 편차 구간끼리 비교했다. 편차 4bp 이상에서는 인도종목 3.37, 지표물 3.20, 경과물 2.83bp 가 10영업일 안에 돌아와 노트의 방향이지만, 1 ~ 2bp 구간은 경과물이 0.57bp 로 오히려 가장 크다. 구간 평균 차이는 인도 − 경과 +0.15bp(p 0.27), 지표 − 경과 +0.00bp(p 0.45)로 유의하지 않다. 확인 구간 거래 중 인도종목 다리가 있는 거래도 NS 는 비용 전 +0.49 대 +0.37, AE 는 +0.29 대 +0.60bp 로 방향이 엇갈렸다.
탐색 H911 은 민평 손익이 평가사 평활의 착시인지 장외 기관 체결 수익률로 다시 잰 것이다. 2025년 이후 두 다리의 진입일과 청산일에 기관 체결이 모두 있는 거래는 NS 195건, AE 203건이다. 민평 기준 비용 전 NS +0.60, AE +0.96bp 가 체결 기준으로는 NS +0.17, AE −0.88bp 다. 그러나 체결 기준 가격 항의 표준편차가 18bp 로 민평의 7 ~ 10배라 평균의 90% 구간이 ±3bp 에 이르고 판단할 수 없다. 체결 손익을 민평 손익에 회귀한 기울기는 NS 1.08, AE 0.61, 부호 일치는 66%, 69% 다. 잔존 2년 칸만 보면 NS 54건 +1.26 대 +1.16, AE 58건 +2.40 대 +0.79bp 로, 민평의 되돌림이 체결에서도 대체로 보이지만 AE 쪽은 줄어든다.
살릴 만한 변형
실패의 가장 큰 원인이 경과물 다리 둘의 비용이므로, 결과를 본 뒤 탐색으로 이웃만 그날의 지표물(|z| 가 1 보다 작고 같은 잔존 창 안)로 바꿔 봤다. 경과물 다리가 하나가 되어 확인 구간 평균 왕복이 1.4 ~ 1.6bp 에서 짧은 끝 1.1bp 로 준다. 여기에 손익이 몰린 짧은 끝(잔존 4년 미만)과 큰 편차(|d| 3bp 이상)를 더하면 표 8 처럼 AE 갈래가 발견과 확인 모두 비용 뒤 양수다. 확인 구간 90건(연 32건)의 비용 뒤 평균은 +1.56bp, 한쪽 p 0.032 이다.
| 곡선 | 거르기 | 구간 | 건수(연) | 비용 전 | 실측 왕복 | 비용 뒤 | 한쪽 p |
|---|---|---|---|---|---|---|---|
| AE | 전체 | 확인 | 324 (114) | +0.91 | 1.43 | −0.52 | 0.96 |
| AE | 잔존 4년 미만 | 확인 | 159 (56) | +1.58 | 1.10 | +0.48 | 0.19 |
| AE | 잔존 4년 미만, |d| ≥ 3bp | 발견 | 132 (11) | +2.13 | 1.09 | +1.04 | 0.068 |
| AE | 잔존 4년 미만, |d| ≥ 3bp | 확인 | 90 (32) | +2.67 | 1.11 | +1.56 | 0.032 |
| NS | 잔존 4년 미만, |d| ≥ 3bp | 발견 | 109 (9) | +1.24 | 1.10 | +0.14 | 0.42 |
| NS | 잔존 4년 미만, |d| ≥ 3bp | 확인 | 47 (17) | +1.19 | 1.16 | +0.03 | 0.49 |
그러나 이것을 결과로 받아들이면 안 된다. 거르기 셋(이웃 지표물, 잔존 4년 미만, 편차 3bp)은 모두 확증 결과를 본 뒤 골랐고, 이 절차에는 선택 편향 귀무를 돌리지 않았다. 해마다 보면 AE 갈래는 2019년 이전 대부분 비용 뒤 음수이고(해마다 1 ~ 13건), 2021년 +1.03, 2022년 +6.44(16건), 2024년 +1.68, 2026년 +2.55bp 처럼 짧은 끝이 크게 흔들린 해에 몰려 있다. 확인 구간에서 2026년을 빼면 57건 +0.98bp(p 0.13)로 유의성이 사라진다. NS 갈래는 같은 거르기에서도 0 근처다. 다음 실험의 사전등록 후보로만 남긴다. 아래 seed 점검에서 이 값은 여섯 seed 가운데 가장 좋은 값이었다.
seed 안정성과 독립성
깊이 보강으로 세 가지를 더 봤다(모두 탐색이고 확증 판정과 무관하다). 첫째는 오토인코더의 학습 seed 다. 앞선 실험의 오토인코더를 seed 만 1 ~ 5 로 바꿔 같은 자료로 다시 학습했다. 원래 seed 234 는 저장된 잔차를 정확히 재현했고, 다른 seed 의 잔차는 원래와 평균 제곱근 2.5 ~ 3.0bp 만큼 달라진다. 곡선 모양이 seed 에 따라 이만큼 바뀐다는 뜻이다. 그런데도 잔존 2년 칸의 등록 비율은 2.10 ~ 2.30 으로 모든 seed 에서 문턱을 넘어, 등록 결정 자체는 안정적이다.
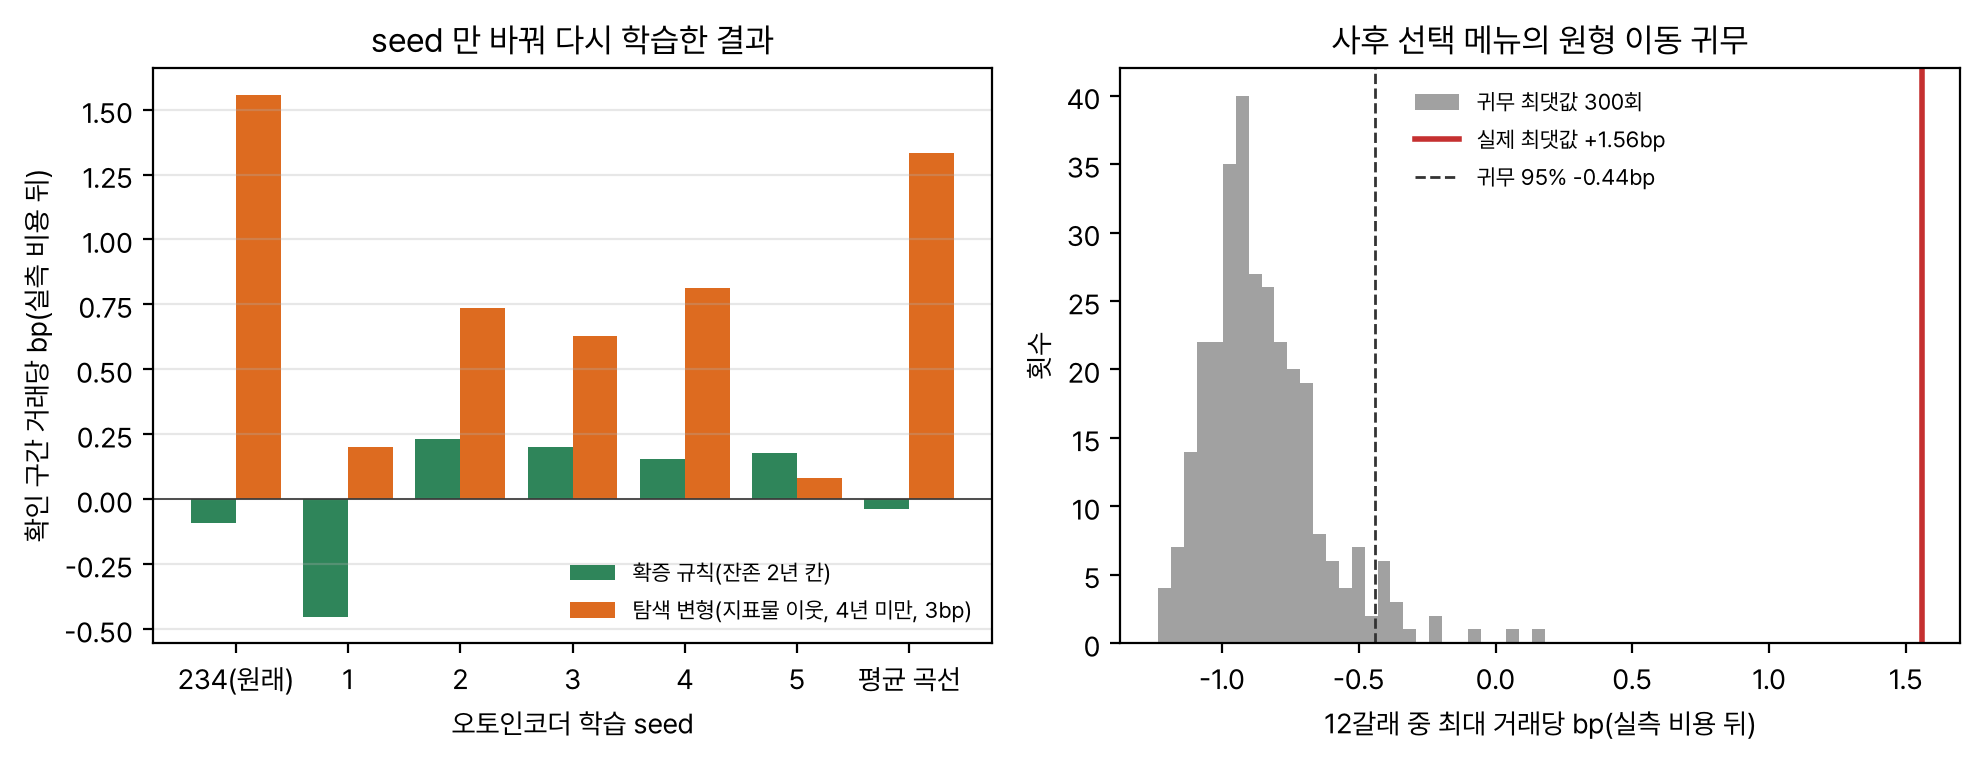
| seed | 원래 잔차와 차이(bp) | 등록 비율(2년 칸) | 확증 규칙 확인 | 변형 발견 | 변형 확인 |
|---|---|---|---|---|---|
| 234(원래) | 0.00 | 2.10 | −0.09 (0.60) | +1.04 (0.07) | +1.56 (0.03) |
| 1 | 2.76 | 2.24 | −0.45 (0.86) | +0.80 (0.15) | +0.20 (0.35) |
| 2 | 3.02 | 2.14 | +0.23 (0.32) | +0.64 (0.18) | +0.74 (0.14) |
| 3 | 2.77 | 2.13 | +0.20 (0.33) | +0.80 (0.11) | +0.63 (0.06) |
| 4 | 2.52 | 2.24 | +0.15 (0.37) | +0.63 (0.16) | +0.81 (0.12) |
| 5 | 2.78 | 2.29 | +0.18 (0.33) | +0.40 (0.24) | +0.08 (0.45) |
| 여섯 seed 평균 곡선 | 1.86 | 2.04 | −0.04 (0.54) | +0.50 (0.12) | +1.33 (0.007) |
표 9 에서 확증 규칙의 확인 구간 비용 뒤는 seed 마다 −0.45 ~ +0.23bp 이고 어느 seed 에서도 유의하지 않다. 그래서 폐기 판정은 seed 에 강건하다. 반면 탐색 변형의 확인 구간 값은 +0.08 ~ +1.56bp 로 흔들리고, 원래 seed 의 +1.56bp 가 여섯 개 가운데 가장 컸다. 여섯 seed 평균은 +0.67bp 이고 발견 구간도 평균 +0.72bp 로 모두 양수지만 유의한 seed 는 없다. 표 8 의 숫자는 seed 하나의 운이 더해진 과대 추정이고, 이 변형을 다시 시험한다면 여러 seed 를 평균한 곡선으로 해야 한다.
그래서 여섯 seed 의 복원 곡선을 평균한 곡선(표 9 마지막 줄)으로 다시 쟀다. 확증 규칙은 −0.04bp(p 0.54)로 판정이 같다. 탐색 변형은 확인 구간 88건 +1.33bp(p 0.007)이고 2026년을 빼도 48건 +1.16bp(p 0.025)다. 해마다 비용 뒤는 2020년 +0.01, 2021년 +0.93, 2022년 +1.82, 2023년 +0.14, 2024년 +1.54, 2025년 +0.52, 2026년 +1.55bp 로 2020년 이후 모든 해가 0 이상이다. 2019년 이전은 해마다 1 ~ 11건뿐이고 대부분 음수라 짧은 끝 지표물 이웃 교체가 최근 국면에서만 작동했을 수 있다. seed 의 운을 걷어 낸 곡선에서도 변형이 남으므로 다음 실험의 1순위 후보로 둔다. 거르기 셋을 결과를 본 뒤 골랐다는 사실은 바뀌지 않는다.
둘째는 사후 선택 귀무다. 곡선 둘, 이웃 둘, 거르기 셋의 12갈래에서 확인 구간 최댓값을 고르는 절차를, 종목마다 z 와 편차를 같은 칸만큼 원형 이동한 귀무 300회에 다시 돌렸다. 귀무 최댓값은 평균 −0.85, 95% 분위 −0.44bp 이고 실제 +1.56bp 는 300회 모두보다 크다(그림 9 오른쪽). 메뉴의 다른 갈래도 짧은 끝 큰 편차에서는 양수(NS 경과물 이웃 +0.46bp 80건, AE 지표물 이웃 잔존 4년 미만 +0.48bp 159건)라 짧은 끝 큰 편차에 신호가 있다는 것은 맞다. 다만 이 귀무는 신호를 통째로 없애므로 크기를 보증하지 않는다.
셋째는 독립성이다. 탐색 변형의 달 단위 손익과 기존 검증 전략의 손익 상관은 10선 잔차 되돌림 거래와 −0.26(28개월), 미국 야간 되돌림 3선 하루 손익과 +0.14(58개월)다. 두 전략이 거의 매주 거래해서 변형 보유 기간의 93 ~ 94% 에 그 전략 거래가 겹치지만 손익은 거의 독립이다. 현물 짧은 끝 상대가치는 선물 방향 전략과 다른 위험이라는 뜻이고, 크기가 확인되면 분산 효과가 있다. 실행 지연은 하루(t+2)만 봤다. 신호와 손익이 장 마감 뒤 일별 민평이라 1분, 5분 지연과 지정가 체결 확률은 이 자료로 정의되지 않는다.
해석
첫째, 앞선 실험의 관찰 «덜 매끈한 곡선일수록 신호가 크다» 는 이 실험에서도 맞았다. 칸별 편차 중앙값이 커널 0.1 ~ 0.7, NS 1.1 ~ 2.5, AE 1.7 ~ 3.8bp 로 커졌다. 그러나 큰 편차에는 곡선 자체의 잘못 맞춤이 그만큼 섞여 있어서, 되돌아오는 몫은 편차의 20 ~ 30% 에 그친다. 편차가 크다고 비용 대비 신호가 커지지 않는다. 곡선을 바꾸는 것보다 편차 크기와 잔존이 손익을 정한다.
둘째, 노트의 «경과물은 비용이 크다» 가 이 전략에서는 결정적이었다. 경과물 웃돈은 체결 한 번에 0.1 ~ 0.35bp 로 작아 보이지만 쌍 왕복에서 네 번 붙는다. 지표물끼리 교체라면 왕복 0.6 ~ 2.2bp 였을 것이 경과물끼리라 1.2 ~ 3.4bp 가 된다. 그래서 비용 전으로는 유효한 상대가치 신호가 실측 비용 뒤에는 짧은 끝 한 칸에서만 손익분기 근처에 간다.
셋째, 인도종목이 더 잘 돌아온다는 노트의 둘째 주장은 큰 편차에서만 약하게 보였다. 인도종목은 경과물 중 유동성이 좋은 쪽이라 비용도 작아서(체결 한 번 0.18 ~ 0.28bp, 10년 이하) 인도종목끼리의 교체라면 비용 면에서 유리하지만, 하루 유니버스의 6.5% 뿐이라 신호가 드물다.
한계
이 결론이 뒤집히거나 과장되었을 수 있는 이유를 적는다.
비용은 직접 잰 값이 아니다. 경과물 비용은 장내 지표물 묶음 비용(2026-07 ~ 11 넉 달)에 장외 기관 대리 반 스프레드 차이를 더해 만들었다. 장외 대리는 하루 평균 수익률 차라서 같은 군 안 거래가 0 으로 끌어내리고, 칸 값의 잡음이 커서 칸 값과 전체 값 중 큰 것을 쓴 것은 보수적인 선택이다. 웃돈을 0 으로 두면 AE 등록 칸 왕복이 평균 0.97bp 로 줄고 비용 뒤 +0.33bp(p 0.21)가 된다. 이 계산은 결과를 본 뒤 한 탐색이다. 또 2년과 20년 칸 기본 비용은 묶음 표가 없어 비율로 옮겼고, 300억 칸은 묶음이 3 ~ 129개뿐이다.
확인 구간의 재사용과 표본 크기. 확인 구간(2024 ~)은 앞선 커널 실험에서 이미 한 번 봤다. 그래서 칸 등록은 발견 구간 신호의 크기만으로 손익 전에 정했고, 선택 절차 귀무를 함께 냈다. 등록 칸의 확인 표본은 253건, 30개월로 2026년 54건이 결과를 좌우하므로 해마다의 운에 크게 흔들린다.
민평 기준 손익. 손익은 평가사 민평으로 쟀다. 장외 기관 체결 수익률로 다시 잰 결과는 잡음이 커서 평활의 착시인지 가르지 못했다. 장내 체결 표는 기간이 짧고 경과물이 거의 없어 쓰지 못했다. 단말 NS 피팅이 2026-08-13 에 끝나 NS 확인 구간은 AE 보다 두 달 반 짧다.
정의와 결과를 본 뒤 고친 것. 아이디어의 «종목 라벨 순열» 은 종목마다 살아 있는 기간이 달라 열 맞바꿈이 정의되지 않으므로 종목별 원형 이동으로 바꿨고, 사전등록 문서에 적었다. 2026년 제외, 편차 5bp 이상, 체결 기준 칸별 분해, 웃돈 0 계산, 인도종목 다리 분해, 지표물 이웃 교체(표 8)는 모두 결과를 본 뒤 고른 탐색이라 판정에 쓰지 않았다. 10년, 30년 선물로 헤지하는 판이라면 선물 쪽 실측 스프레드를 따로 더해야 한다. 오토인코더는 seed 하나(234)로 학습한 곡선이라 잔차가 seed 에 따라 2.5 ~ 3.0bp 달라진다. 확증 판정은 여섯 seed 모두에서 같았지만 탐색 변형의 크기는 seed 에 크게 기댄다.
독립 감사로 고친 것. 첫 런은 앞선 커널 실험의 거래 유니버스를 그대로 써서, 상장잔액이 늘어난 날의 5영업일 전부터 종목을 뺐다. 그날 장 마감에는 알 수 없는 미래 정보다. 확인 구간에서 이것만으로 빠진 종목일이 524개, 그중 AE 신호 종목일이 48개였다. 사전등록 문서에 수정 절을 먼저 커밋하고, 증가일과 그 뒤 5영업일만 빼도록 고쳐 모든 런을 다시 돌렸다. 칸 등록과 확증 수치는 그대로였고 다른 표는 거래 수가 1% 안팎 늘며 소수 둘째 자리가 조금 바뀌었다. 이 페이지의 숫자는 고친 런의 것이다. 감사의 둘째 지적(비용 웃돈을 2025 ~ 2026 장외 자료로 추정해 과거 전체에 썼다)은 고치지 않았다. 비용 지도에는 손익이나 신호 정보가 들어가지 않는 고정 가정이고, 과거 비용이 더 넓었다면 등록이 더 너그러워지는 쪽이라 이미 음수인 확증 결과를 바꾸지 않는다.
다음에 해 볼 것
첫째, 짧은 끝 지표물 이웃 교체의 사전등록판이다. 표 8 의 AE 갈래(잔존 4년 미만 경과물, z 2 이상이고 편차 3bp 이상, 이웃은 지표물)를 그대로 고정해 등록하고, 거르기 셋을 고르는 절차 전체를 원형 이동 귀무에 다시 돌린다. 2021 ~ 2022 년과 2026 년을 뺀 결과, 지표물 다리의 재개방 주기와 선물 인도 영향, 오토인코더는 seed 하나가 아니라 여러 seed 복원 곡선을 평균한 곡선으로 신호를 만든다(seed 하나의 확인 구간 손익이 +0.08 ~ +1.56bp 로 흔들렸고, 여섯 seed 평균 곡선은 +1.33bp 였다). 판정은 2026-11 이후 새 표본으로만 하고, 연 32건이라 빈도 문턱은 넘는다.
둘째, 경과물 비용의 직접 측정이다. 장외 메신저 체결과 금투협 장외 체결 보고에서 경과물 체결 시각과 수익률을 받아 그 시각의 민평 보간 곡선과 비교해 칸별 실효 비용을 잰다. 이 실험의 비용 지도에서 웃돈 항만 그 값으로 바꾸면, AE 잔존 2년 칸(손익분기 0.93배)의 결론이 어느 쪽으로 가는지 바로 다시 판정할 수 있다.
산출물
- 사전등록
protocol.md(커밋 125c2809, 칸 등록 결과 포함) - 분석과 판정
analysis.md - 칸 등록 점검
results/dc/(cost_map.csv, cells.csv, dc.json, 손익을 보기 전) - 정본 런
results/20261109T211448_main/(metrics.json, trades_*.csv, grid.csv, null_selection.csv, costsens.csv, cells.csv, devbins.csv, yearly.csv, tier_reversion.csv, otc_remeasure.csv, baseline_random.csv) - 탐색 진단
results/20261109T211448_main/diag.json,diag_otc_cell.csv,onrun_neighbor.csv,onrun_short_big_yearly.csv,ae_seeds.csv,depth_menu_null.csv,depth.json,ae_ensemble.csv,ae_ensemble_variant_yearly.csv - 코드
code/common.py,code/dc.py,code/s1.py,code/s2_diag.py,code/s3_onrun_neighbor.py,code/s4_depth.py,code/s5_ae_seeds.py,code/s6_ae_ensemble.py,code/render_figures.py
재현 순서는 이렇다. 앞선 커널 곡선 실험의 code/curves.py 가 만든 잔차 패널이 있어야 한다. 그다음 uv run python experiments/0255_ktb_cash_ns_ae_real_cost/code/dc.py 로 비용 지도와 칸 등록을 만들고, code/s1.py --nnull 500 이 확증 검정과 격자, 귀무, 기준선, 탐색을 돌려 정본 런을 만든다(약 6분, 10 프로세스). code/s2_diag.py 20261109T211448_main 이 실패 진단을, code/render_figures.py 가 이 페이지의 그림을 같은 런에서 다시 그린다.
Appendix
A. 데이터셋 실물
잔차 패널은 날짜와 종목마다 한 줄이다. 아래는 2025-06-17 의 세 종목이다. y 는 민평(%), ttm 은 잔존(년), md 는 수정 듀레이션, y_ns 와 y_ae 는 곡선이 매긴 수익률(%), e_ns 와 e_ae 는 잔차(bp)다.
| 종목 | y | ttm | md | y_ns | y_ae | e_ns | e_ae |
|---|---|---|---|---|---|---|---|
| KR103501GD65 | 2.286 | 0.98 | 0.96 | 2.326 | 2.270 | −3.99 | +1.63 |
| KR103501GF30 | 2.431 | 1.73 | 1.67 | 2.397 | 2.382 | +3.39 | +4.91 |
| KR103502G867 | 2.515 | 2.98 | 2.85 | 2.522 | 2.472 | −0.69 | +4.30 |
인도 바스켓 파일은 날짜마다 한 줄이고 바스켓 종목 표준코드가 세 칸에서 네 칸 들어 있다. 장외 투자자별 체결 수익률은 날짜, 종목, 투자자 군마다 한 줄로 매도 수량, 매도 수익률, 매수 수량, 매수 수익률을 담는다. 아래는 원래 모양의 첫 줄들이다(수량 단위는 억원, 수익률 0 은 그 방향 체결 없음).
일자,연결_종가,근월코드,원월코드,…,바스켓1_종목,바스켓2_종목,바스켓3_종목
2016-12-15,124.98,167LC000,167M3000,…,KR103501G562,KR103502G5C6,KR103502G669

일자,표준코드,종목명,매도수량,매도수익률,매수수량,매수수익률,투자자
2025-01-16,KR103502GB33,국고01875-5103(21-2),184.0,2.828,1150.0,2.562,기타법인
B. 모델 입출력 실물
학습한 모델은 없다(앞선 실험의 곡선과 오토인코더를 그대로 쓴다). 규칙의 입력은 신호일의 z 와 편차(신호 종목과 이웃), 두 종목의 잔존과 칸과 계층, 진입일과 청산일의 민평과 수정 듀레이션, CD 91일, 비용 지도다. 출력은 거래 한 줄이다. 아래는 AE 등록 칸 확증 거래표의 첫 세 줄을 그대로 옮겼다(side −1 은 신호 종목이 비싸서 판 거래, px 가격 항, carry 캐리 항, gross 비용 전, rt100 실측 왕복, 모두 bp).
| 신호 | 청산 | 보유 | 신호 종목 | 이웃 | side | z i | d | 계층 i, j | px | carry | gross | rt100 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024-01-02 | 2024-01-12 | 7 | KR1035017S39 | KR103501G562 | −1 | −3.29 | −6.38 | 경과, 경과 | −1.4 | −0.13 | −1.53 | 1.44 |
| 2024-01-02 | 2024-01-12 | 7 | KR103501GB34 | KR103501G562 | −1 | −3.27 | −6.35 | 경과, 경과 | −1.4 | −0.16 | −1.56 | 1.44 |
| 2024-01-02 | 2024-01-11 | 6 | KR103501GCC0 | KR103501G562 | −1 | −4.42 | −6.69 | 인도, 경과 | −0.2 | −0.05 | −0.25 | 1.28 |
첫 줄을 풀면 이렇다. 2024-01-02 저녁 잔존 2.2년 경과물의 AE 잔차가 직전 60일 평소보다 6.4bp(3.3 표준편차) 비싸졌다. 잔존 1.4년의 이웃은 평소 자리(z −0.19)에 있었다. 다음 영업일 민평으로 앞 종목을 팔고 이웃을 DV01 만큼 샀다. z 가 신호일 값의 절반 안쪽으로 돌아온 다음 날 청산해 보유는 7영업일이었는데, 두 종목의 수익률 차는 오히려 1.4bp 더 벌어져 비용 전 −1.53bp, 경과물 두 다리 실측 왕복 1.44bp 를 빼면 −2.97bp 다. 같은 날 같은 이웃을 쓴 거래가 셋인 것은 짧은 끝 여러 종목이 한꺼번에 곡선에서 벗어났기 때문이고, 그런 날은 이웃 한 종목에 매도가 몰린다.
C. 실험 설정
| 항목 | 값 |
|---|---|
| 곡선 | NS(단말 스벤손 모수), AE(17 → 8 → 3 → 8 → 17, 해마다 재학습), 비교 커널과 이웃 선형 |
| z | 직전 60영업일(최소 40일) 평균과 표준편차, 오늘 제외 |
| 기본 규칙 | |z| ≥ 2 양방향, 이웃 |z| < 1 이고 잔존 차이 ≤ max(1년, 25%), 진입 t+1, 청산 잔차 반감 다음 날 또는 10영업일 |
| 거래 유니버스 | 잔존 1년 이상, 지표물 아님, 상장잔액 증가일 ±5영업일 아님, 직전 20일 장외 거래 있음 |
| 비용 | 체결 한 번 = 지표물 묶음 비용(100억, 300억) + 계층 웃돈, 왕복 = 2 × (ci + cj), 판정 100억 |
| 칸 등록 | 발견 신호 |d| 중앙값 ≥ 2 × 왕복 중앙값, 신호 20건 이상 |
| 분할 | 발견 2012-01 ~ 2023-12, 확인 2024-01 ~ 2026-10(NS 청산 2026-08-13 까지) |
| 검정 | 진입 달 블록 부트스트랩 10,000회 중심화 한쪽 p, Holm 3개(H906 ~ H908), 문턱 0.05 |
| 귀무와 기준선 | 종목별 z 원형 이동 500회(18 설정 재실행), 무작위 이웃 교체 200회 |
| 격자 | 곡선 {NS, AE} × z {1.5, 2, 2.5} × 최대 보유 {5, 10, 20}일 |
| 민감도 | 실측 0.5배, 2배, 평탄 0.5, 1, 2bp, 300억, 대차 연 2bp, 진입 t+2, 충격 구간 13개 제외 |