세 줄 요약
- 확인 구간 2022-01-03 ~ 2026-11-06(각 1,183세션)에서 거친 변동성 HAR 의 QLIKE 손실은 카드 예측기보다 3선 12.2% 나빴고(한쪽 p 0.998), 10선 0.6% 좋았지만 우연과 구별되지 않았다(p 0.375). 두 상태 HMM 의 90% 대역 적중률은 3선 92.6%, 10선 91.5% 로 카드(91.5%, 90.1%)보다 명목 90% 에서 더 멀었다.
- 3선에서 진 이유는 1분 실현 분산의 잡음이다. 3선 1분 수익률의 53 ~ 77% 가 0 이고 실현 분산과 고저폭 제곱의 비가 해마다 0.56 ~ 1.54 로 흔들린다. 10선은 0.47 ~ 0.62 로 안정하고, 거기서는 모든 모형이 카드와 1 ~ 2% 안에서 비겼다.
- 판정은 폐기다. 카드의 750세션 로그 회귀는 20일 중앙값보다 QLIKE 가 3선 10%, 10선 7% 낮고 대역도 명목에 맞아 바꿀 이유가 없다. 변동 예측으로 되돌림 거래의 계약 수를 줄이는 탐색은 샤프를 1.91 에서 1.68 ~ 1.78 로 낮췄다.
가설과 결론
매일 아침 카드에는 그날 3선 고저폭의 예상 중심과 80% 대역이 찍힌다. 이 대역은 관망한 날의 채점(실제 고저폭이 대역 상단을 넘었으면 관망은 틀린 판단)과 받을 만했던 단위의 채점에 들어간다. 카드 복기 메모에는 이 예측기가 단순 20일 중앙값과 오차가 비슷하다고 적혀 있었다. 그래서 변동성 예측 문헌에서 잘 알려진 두 갈래, 즉 로그 변동성의 긴 기억을 멱 감쇠 커널 하나로 담는 거친 변동성 모형과 변동 국면을 두 상태로 나누는 마르코프 전환 모형이 이 대역을 더 정확하게 만드는지 물었다. 아이디어의 출처는 국면을 방향 신호가 아니라 위험 시나리오로 쓰라는 Two Sigma 의 국면 모형 노트이고, 거친 변동성은 Gatheral, Jaisson, Rosenbaum(2018)의 예측식을 따랐다.
- 가설
- 확인 구간(2022-01-03 ~ 2026-11-06)에서 거친 HAR 의 평균 QLIKE 가 카드 예측기보다 낮다(3선 H936, 10선 H937, 예측 3 ~ 8% 감소). 두 상태 HMM HAR 의 90% 대역 적중률이 카드의 90% 대역보다 명목 90% 에 더 가깝다(3선 H938, 10선 H939, 예측 2%p 이상). 네 가설을 Holm 으로 묶는다. 크기 조절 손익(H940)과 카드 판정이 바뀌는 날의 비율(H941)은 탐색이다.
- 결론
- 네 확증 가설 모두 지지되지 않았다. 3선 거친 HAR 은 카드보다 QLIKE 가 12.2% 높았고(p 0.998), 10선은 0.6% 낮았지만 p 0.375 다. HMM 대역은 3선 92.6%, 10선 91.5% 로 카드보다 명목에서 더 멀었다(p 0.886, 0.835). Holm 보정 p 는 넷 모두 1.00 이다. 판정은 폐기다.
| 가설 | 비교 | 값 | 한쪽 p | DM p | Holm p | 지지 |
|---|---|---|---|---|---|---|
| H936 3선 | QLIKE 거친 HAR 대 카드 | 0.3955 대 0.3526 | 0.998 | 0.999 | 1.00 | 아니오 |
| H937 10선 | QLIKE 거친 HAR 대 카드 | 0.2863 대 0.2879 | 0.375 | 0.375 | 1.00 | 아니오 |
| H938 3선 | 90% 적중률 카드 대 HMM | 91.5% 대 92.6% | 0.886 | 1.00 | 아니오 | |
| H939 10선 | 90% 적중률 카드 대 HMM | 90.1% 대 91.5% | 0.835 | 1.00 | 아니오 |
카드의 변동성 대역은 이 비교군 어느 모형보다 낫거나 같았다. 이 실험은 카드가 이미 하고 있는 일을 확인한 셈이고, 남은 개선 여지는 10선에서 1 ~ 2% 정도다.
용어와 기호
- 고저폭 yt
- 세션 t 근월 국채선물 일봉의 (고가 − 저가) × 100, 단위는 틱(0.01). 카드의 예측 대상과 같다.
- 실현 분산 RVt
- 세션 t 1분 종가 수익률(틱) 제곱의 합. 첫 봉은 시가 대비 종가, 전일 종가에서 시가로의 갭은 넣지 않는다.
- at
- 세션 t 직전 한국 영업일 뉴욕 종가 기준 미국 10년 금리 하루 변화의 절댓값(bp, 20 상한)을 10 으로 나눈 값. 카드 특징 그대로다.
- 카드 예측기(CARD)
- log yt 를 직전 1일, 5일 평균, 20일 평균 고저폭의 로그와 at 로 OLS 회귀. 최근 750세션으로 매일 다시 적합한다.
- HAR
- Heterogeneous AutoRegressive. 직전 1일, 5일, 22일 평균 실현 분산으로 다음 날 변동을 회귀하는 모형. 로그 HAR 은 로그를 취한 판이다.
- 거친 HAR(RHAR)
- log RV 의 지난 250세션을 무게 wk ∝ 1/((k+½)(k−½)H+½) 로 평균한 Kt 하나와 at 로 log yt 를 회귀하는 모형.
- Hurst 지수 H
- 로그 변동성의 거칠기. 구조함수 m(2, Δ) = 평균 (log RVt+Δ − log RVt)² 가 Δ2H 로 자란다고 보고 기울기에서 추정한다. 0.5 보다 작을수록 거칠다.
- 두 상태 HMM
- 숨은 상태 st ∈ {저변동, 고변동} 에 따라 회귀 계수와 잔차 크기가 바뀌는 마르코프 전환 회귀. 상태는 직전까지의 자료로 걸러 낸 예측 확률로만 쓴다.
- GMM 국면
- 직전 log RV 세 평균에 두 성분 가우스 혼합을 맞춰 얻은 고변동 성분 확률을 로그 HAR 의 특징으로 더한 비교 모형.
- QLIKE
- 분산 예측 손실 y²/h − log(y²/h) − 1. h 는 E[y²] 의 예측이다. 대리 변수에 잡음이 있어도 순위가 보존되는 손실이라 변동성 예측 비교에 흔히 쓴다. 낮을수록 좋다.
- 중심
- 카드에 찍히는 예상 고저폭. 로그 모형은 exp(예측 + 적합 창 로그 잔차 중앙값).
- 80%, 90% 대역
- 적합 창 로그 잔차의 10 ~ 90% 분위, 5 ~ 95% 분위를 예측에 더한 구간. HMM 은 상태 혼합 정규분포의 분위다.
- 적중률
- 확인 구간에서 실제 고저폭이 대역 안에 든 세션의 비율. 명목(80%, 90%)에 가까울수록 좋다.
- Kupiec 검정
- 대역을 벗어난 횟수가 명목 비율과 맞는지 보는 우도비 검정. p 가 작으면 명목과 다르다.
- DM 검정
- Diebold Mariano 검정. 두 예측의 손실 차 평균을 뉴이웨스트 표준오차(지연 20)로 나눈 값.
- 달 블록 부트스트랩
- 손실 차를 달력 달 단위로 묶어 복원 추출 5,000회. 같은 달 안의 자기상관을 보존한다.
- 걷기 전진
- 각 예측일에 그날 전 자료만으로 모형을 적합하고 그날 하나를 예측하는 방식을 날마다 반복하는 평가.
- 확인 구간
- 2022-01-03 ~ 2026-11-06. 판정은 이 구간으로만 한다. 2015 ~ 2021 은 발견 구간으로 서술만 한다.
자료
데이터셋
| 자료 | 기간 | 해상도 | 쓰임 |
|---|---|---|---|
| 3선, 10선 근월 일봉 | 2012-01-02 ~ 2026-11-06 | 일, 고가와 저가 | 목표 고저폭 yt, 카드 특징 |
| 3선, 10선 연결 1분봉 | 2012-01-02 ~ 2026-11-06 | 1분, 라벨은 봉 끝 시각 | 실현 분산 RVt, 5분 RV(탐색) |
| 월물별 1분봉 원자료 | 2026-07-01 ~ 09-10 | 1분 | 연결 1분봉이 빈 날을 거래량 최대 월물로 채움 |
| 일별 풀의 미국 10년 금리 | 2010-01 ~ 2026-11-06 | 일, 뉴욕 종가 | at |
| 카드 이벤트 표(카드 코드가 만듦) | 2012 ~ 2026-11-06 | 세션 | H940 되돌림 손익, H941 단위 채점 |
세션은 일봉 표와 1분봉 표의 합집합으로 3,646개다. 확인 구간 고저폭은 3선 중앙 15틱(사분위 10 ~ 21, 최대 98), 10선 중앙 49틱(36 ~ 67, 최대 214)이다. 3선은 1틱이 하루 움직임의 7% 쯤이라 틱 단위의 이산성이 크고, 10선은 그 3분의 1 쯤이다. 이 차이가 결과를 가른다. 미국 특징은 미국 영업일이 하루가 아닌 날 비어 있고(4.3%), 그날은 적합 창 중앙값으로 채운다. 원자료는 외부로 내보내지 않았고 Kaggle 도 쓰지 않았다.
정합과 거르기
결과 지표를 보기 전에 데이터만 점검했다. 일봉 표에 고저폭이 0 이하이거나 빈 날은 없었다. 일봉 표에 없는 세션이 하루(2026-09-14) 있었고 1분봉 고저로 메웠다. 두 표의 고저폭은 98% 날에서 정확히 같았다. 1분봉이 없는 세션은 3선 19일, 10선 8일(2019 ~ 2023)로, 그날 RV 는 고저폭 제곱에 직전 60세션의 RV 대 고저폭 제곱 비 중앙값을 곱해 메웠다.
연결 1분봉은 만기일 11:31 에 월물을 바꾼다. 미결제약정이 3배 넘게 뛰는 1분을 전환으로 보았고 3선과 10선 모두 49일이 걸렸다. 만기일 아침의 만기 월물은 체결이 얇아 오체결이 섞인다. 10선 2023-12-19 10:54 에 한 분봉이 150틱 빠졌다가 6분 뒤 돌아온 것이 그 예다. 일봉 표도 그날은 새 월물이므로, 만기일 RV 는 전환 뒤 봉만으로 계산해 봉 수 비율로 키웠다.
첫 봉 시각은 2025-10-27 부터 08:46(그전 09:01)이고 마지막 봉은 2017 부터 15:45(그전 15:15)다. 범위와 RV 는 그날 첫 봉부터 계산하고 시각 변경은 보정하지 않았다. 대신 08:46 개장 뒤 252세션을 따로 보고한다. 미국 금리는 뉴욕 종가라 한국 개장 전에 알려진다. 모든 특징은 세션 t−1 까지의 값이다.
방법
걷기 전진 설정
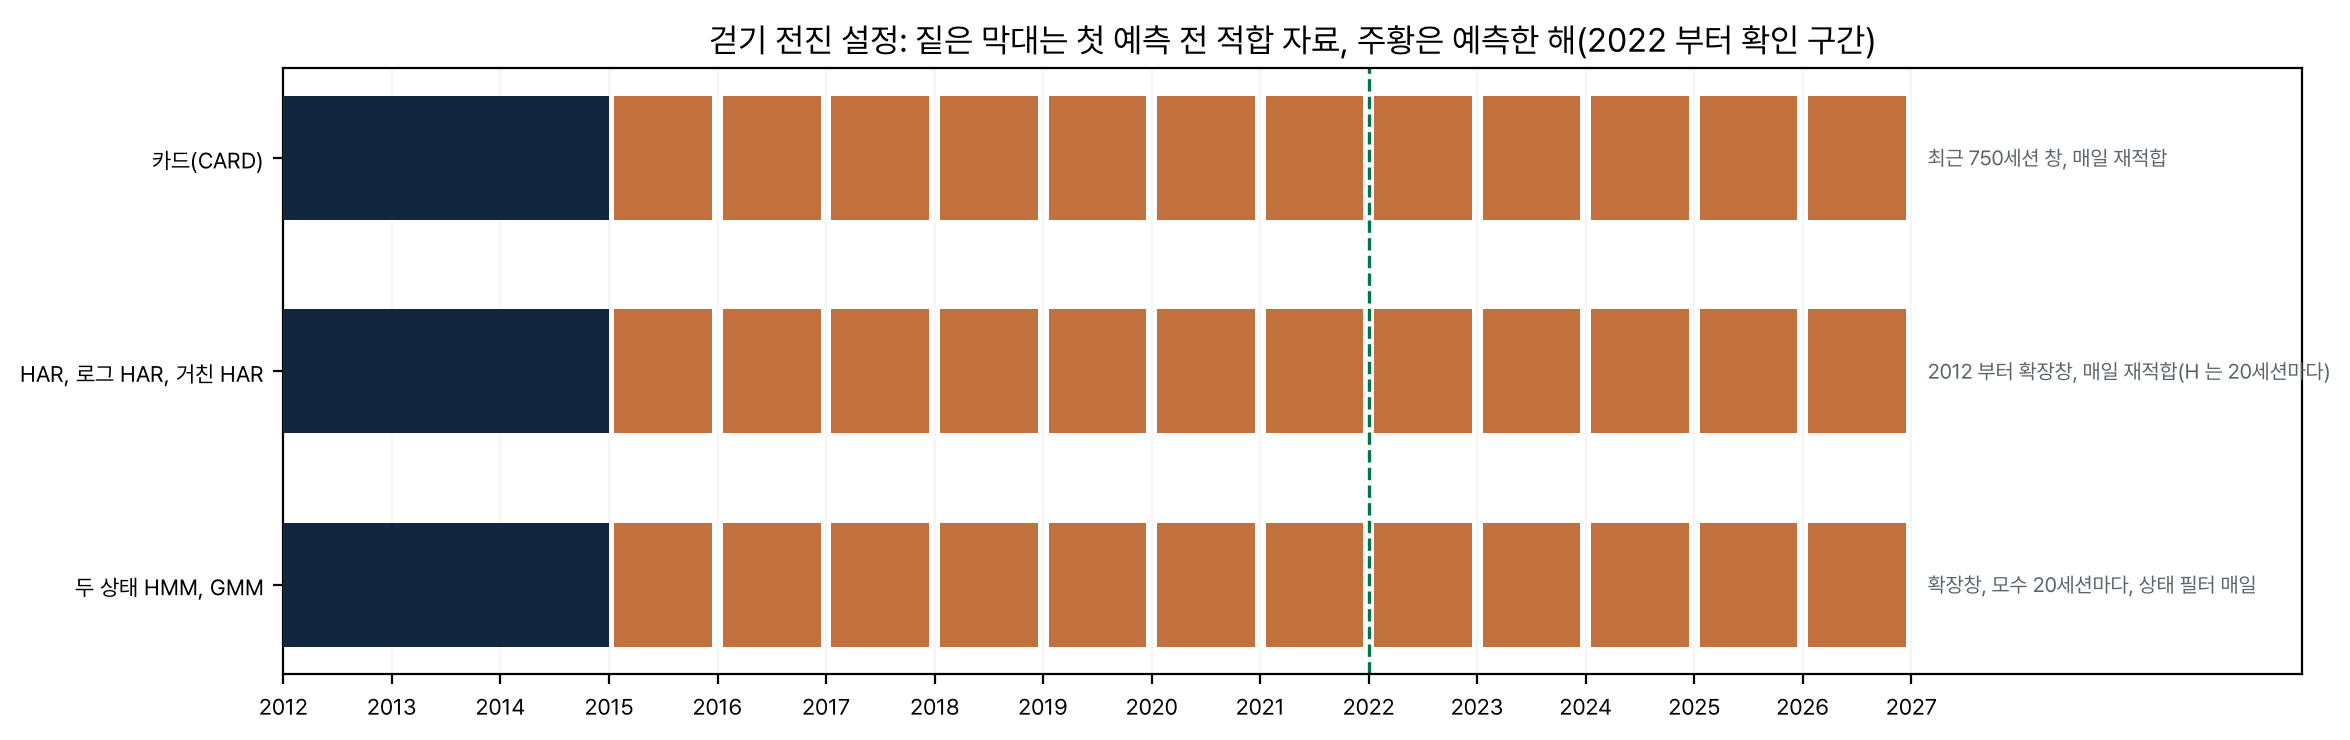
2015-01-02 부터 2026-11-06 까지 세션마다 그날 전 자료만으로 아홉 모형을 적합해 그날 고저폭의 중심, E[y²] 예측, 80% 와 90% 대역을 냈다. 카드는 카드 코드와 같이 최근 750세션 창을 매일 다시 적합한다. 실험 안의 카드 복제는 카드 코드의 적합 함수와 3선 최근 400세션 중 10개 표본에서 로그 오차 최대 1.3e-13 으로 같았다. 새 모형들은 2012-01 부터 늘어나는 확장창을 쓰고 처음 500세션은 예측하지 않는다. 회귀 계수는 매일, 거친 커널의 H 와 HMM, GMM 의 모수는 20세션마다 다시 추정한다. HMM 의 상태 확률은 고정된 모수로 매일 걸러 낸다.
손실과 검정
점 예측의 비교는 QLIKE 로 한다. 대리 변수는 고저폭 제곱이다. 고저폭 제곱의 기댓값은 같은 날의 확산 분산에 비례하므로 QLIKE 의 순위 보존 성질이 유지된다. 예측 h 는 각 모형의 E[y²] 예측이다. 로그 모형은 exp(2 × 예측) 에 적합 창 평균 exp(2 × 잔차)를 곱하는 스미어링으로, 수준 HAR 과 20일 중앙값은 예측 제곱에 적합 창 평균 (y/예측)² 를 곱해 만든다. HMM 은 상태별 로그 정규 기댓값을 예측 확률로 섞는다. 모든 모형에 같은 규칙을 써서 카드도 같은 조건에서 채점된다.
H936 과 H937 은 손실 차 dt = QLIKE(거친 HAR) − QLIKE(카드)의 평균이 0 보다 작은지를 본다. 한쪽 p 는 d 를 평균 0 으로 옮긴 귀무에서 달 블록 부트스트랩 5,000회로 구하고, DM 검정 p 도 함께 요구한다. H938 과 H939 는 D = |적중률(카드) − 0.9| − |적중률(HMM) − 0.9| 가 0 보다 큰지를 달 블록 부트스트랩의 D ≤ 0 비율로 보고, HMM 대역의 Kupiec p ≥ 0.05 를 함께 요구한다. 네 p 를 Holm 으로 보정하고 문턱은 0.05 다. 채택에는 실용 크기(QLIKE 3% 이상 감소 또는 적중률 편차 2%p 이상 축소)도 필요하다. 예측은 매 세션 나오므로 빈도 규칙(연 24회)에 걸리지 않는다.
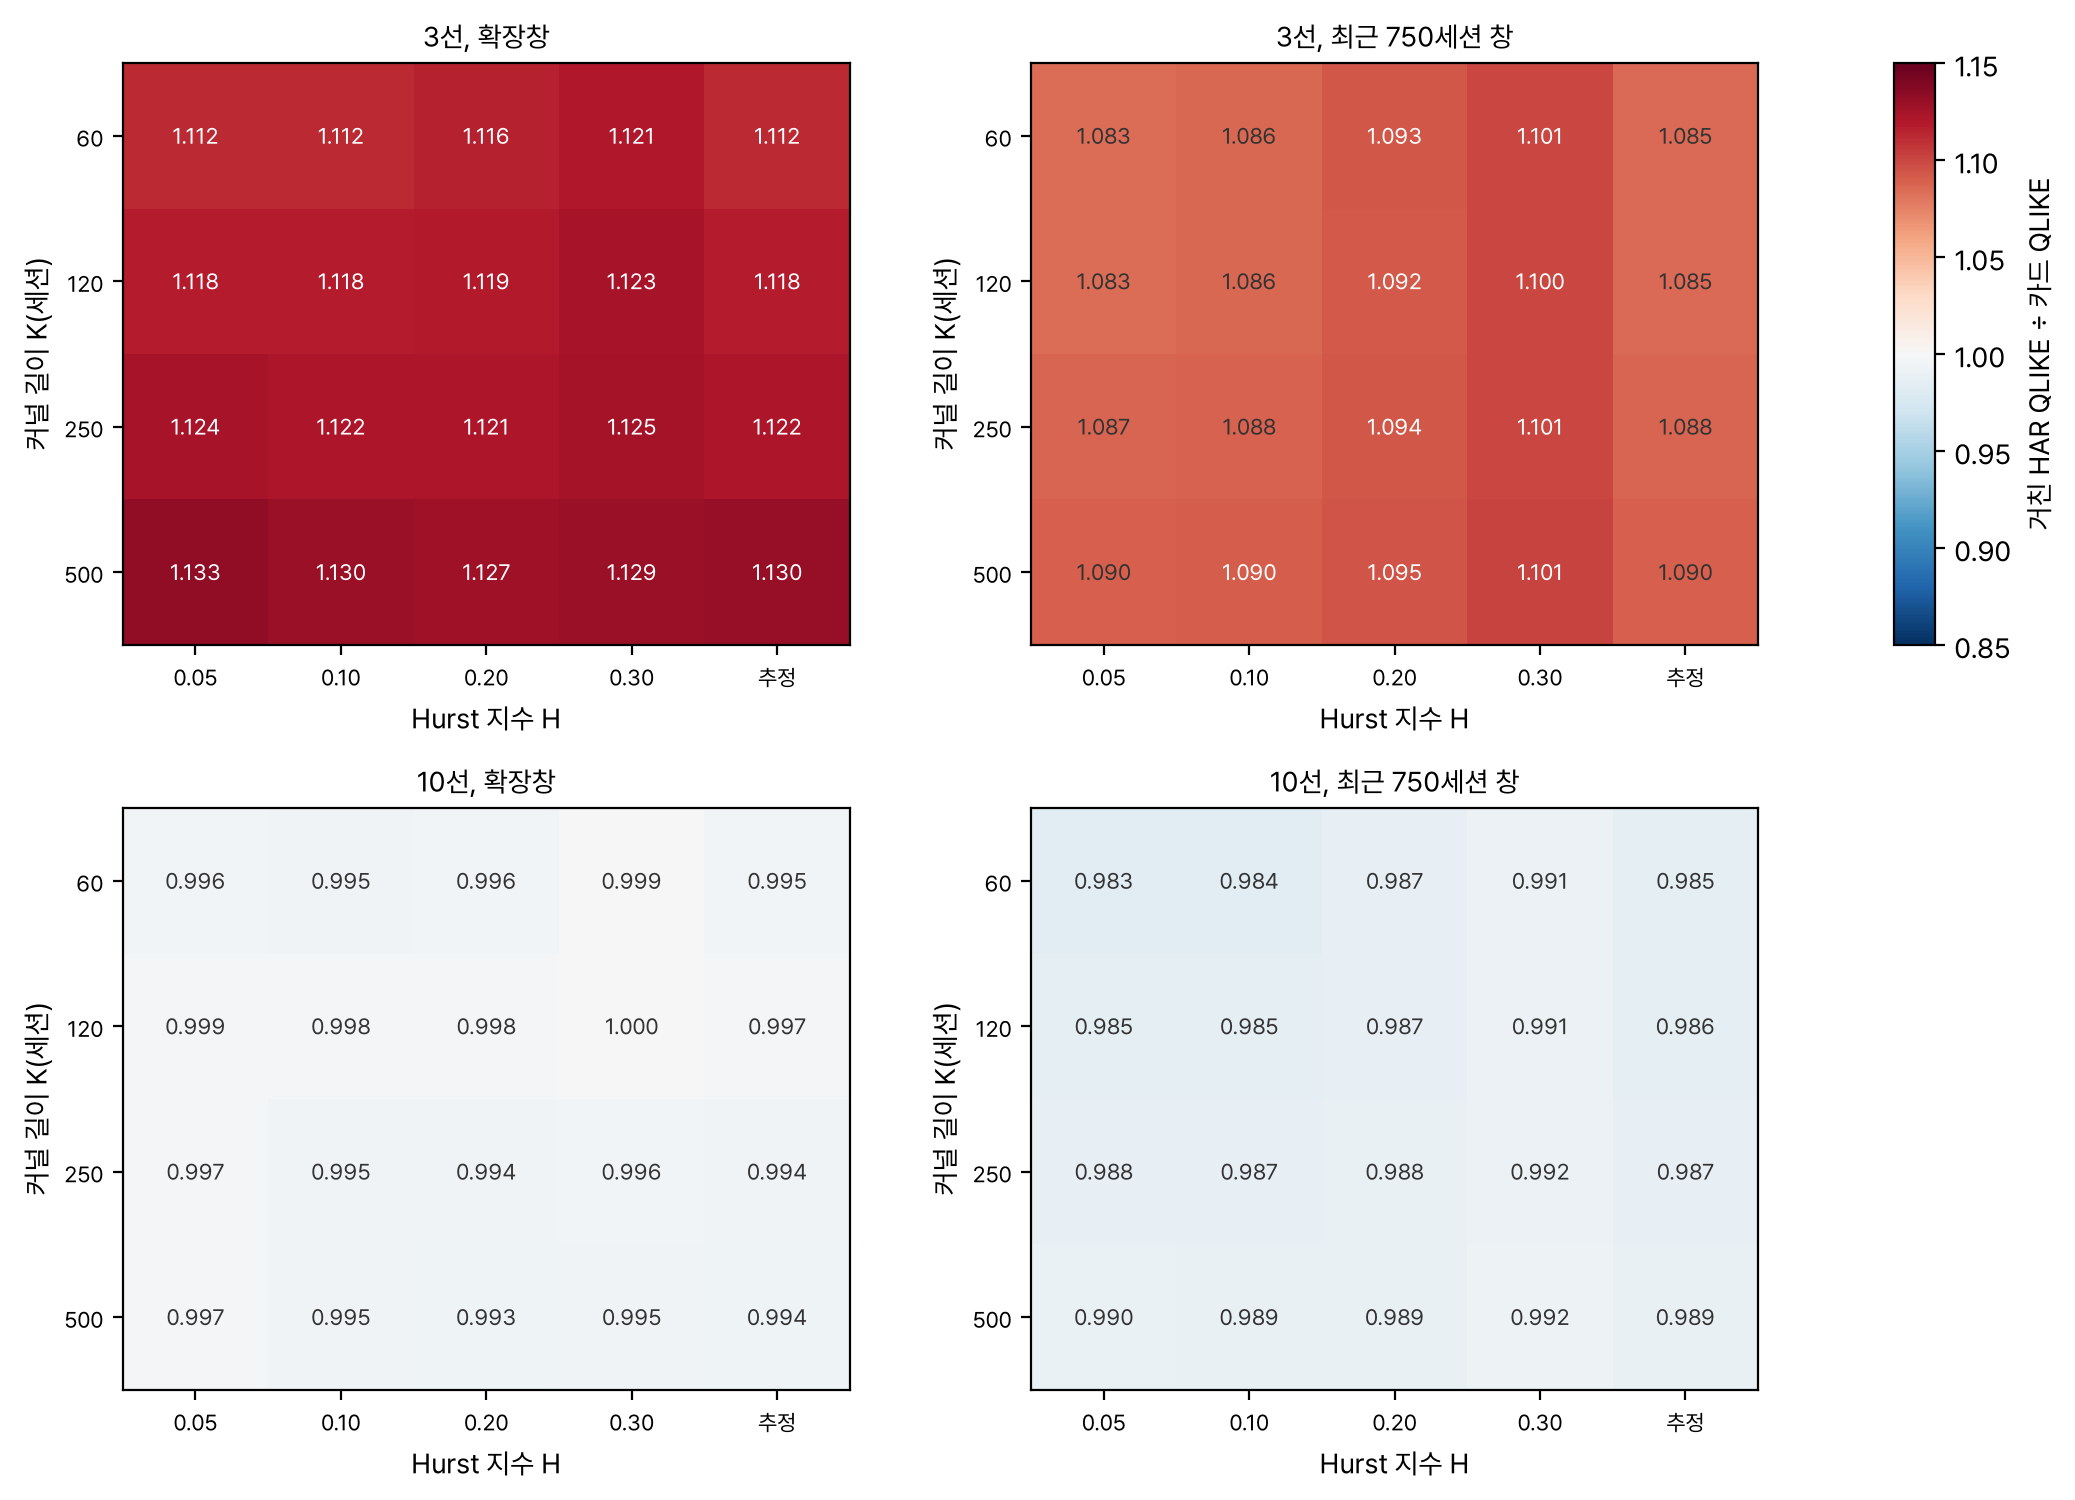
판정에 쓰지 않는 강건성 격자도 미리 적었다. 거친 HAR 의 커널 길이 K(60, 120, 250, 500), H(0.05, 0.10, 0.20, 0.30, 추정), 창(확장, 최근 750세션)의 40칸이다. 격자에서 고르지 않으므로 선택 편향의 귀무를 다시 돌릴 절차는 없다. 그 밖에 연도별, 충격 창 제외(2022-02-24 등 여덟 날부터 10세션), 2024 이후, 08:46 개장 뒤를 따로 낸다.
모델
비교한 아홉 모형
기준선은 둘이다. 카드 예측기는 실제로 매일 쓰이는 것이고, 20일 중앙값은 가장 단순한 규칙이다. 도전자는 확증에 쓴 거친 HAR 과 두 상태 HMM 이고, 나머지는 어디서 차이가 나는지 가르는 비교 모형이다. 로그 HAR 과 거친 HAR 의 차이는 커널 모양만이고, 로그 HAR 과 HMM 의 차이는 국면 전환만이다.
| 모형 | 식 | 창 | 재적합 |
|---|---|---|---|
| 카드(CARD) | log y ~ l1 + m5 + m20 + a (고저폭의 로그) | 최근 750세션 | 매일 |
| 20일 중앙값 | 직전 20세션 고저폭 중앙값 | 대역은 최근 750세션 | 매일 |
| HAR 수준 | y ~ √RV 1일, 5일, 22일 평균 + a | 확장 | 매일 |
| 로그 HAR | log y ~ log RV 1일, 5일, 22일 평균 + a | 확장 | 매일 |
| 거친 HAR | log y ~ Kt(H, 250지연) + a | 확장 | 매일, H 는 20세션 |
| 거친 HAR + RV | 거친 HAR 에 log RVt−1 추가 | 확장 | 매일 |
| 두 상태 HMM | 상태별 로그 HAR 계수와 잔차 크기, 전이 행렬 | 확장 | 모수 20세션, 필터 매일 |
| HMM 카드식 대역 | HMM 중심에 카드 방식(잔차 분위) 대역 | 확장 | 위와 같음 |
| GMM 국면 | 로그 HAR + 고변동 성분 확률 g + g × log RVt−1 | 확장 | GMM 20세션, OLS 매일 |
거친 커널과 두 상태
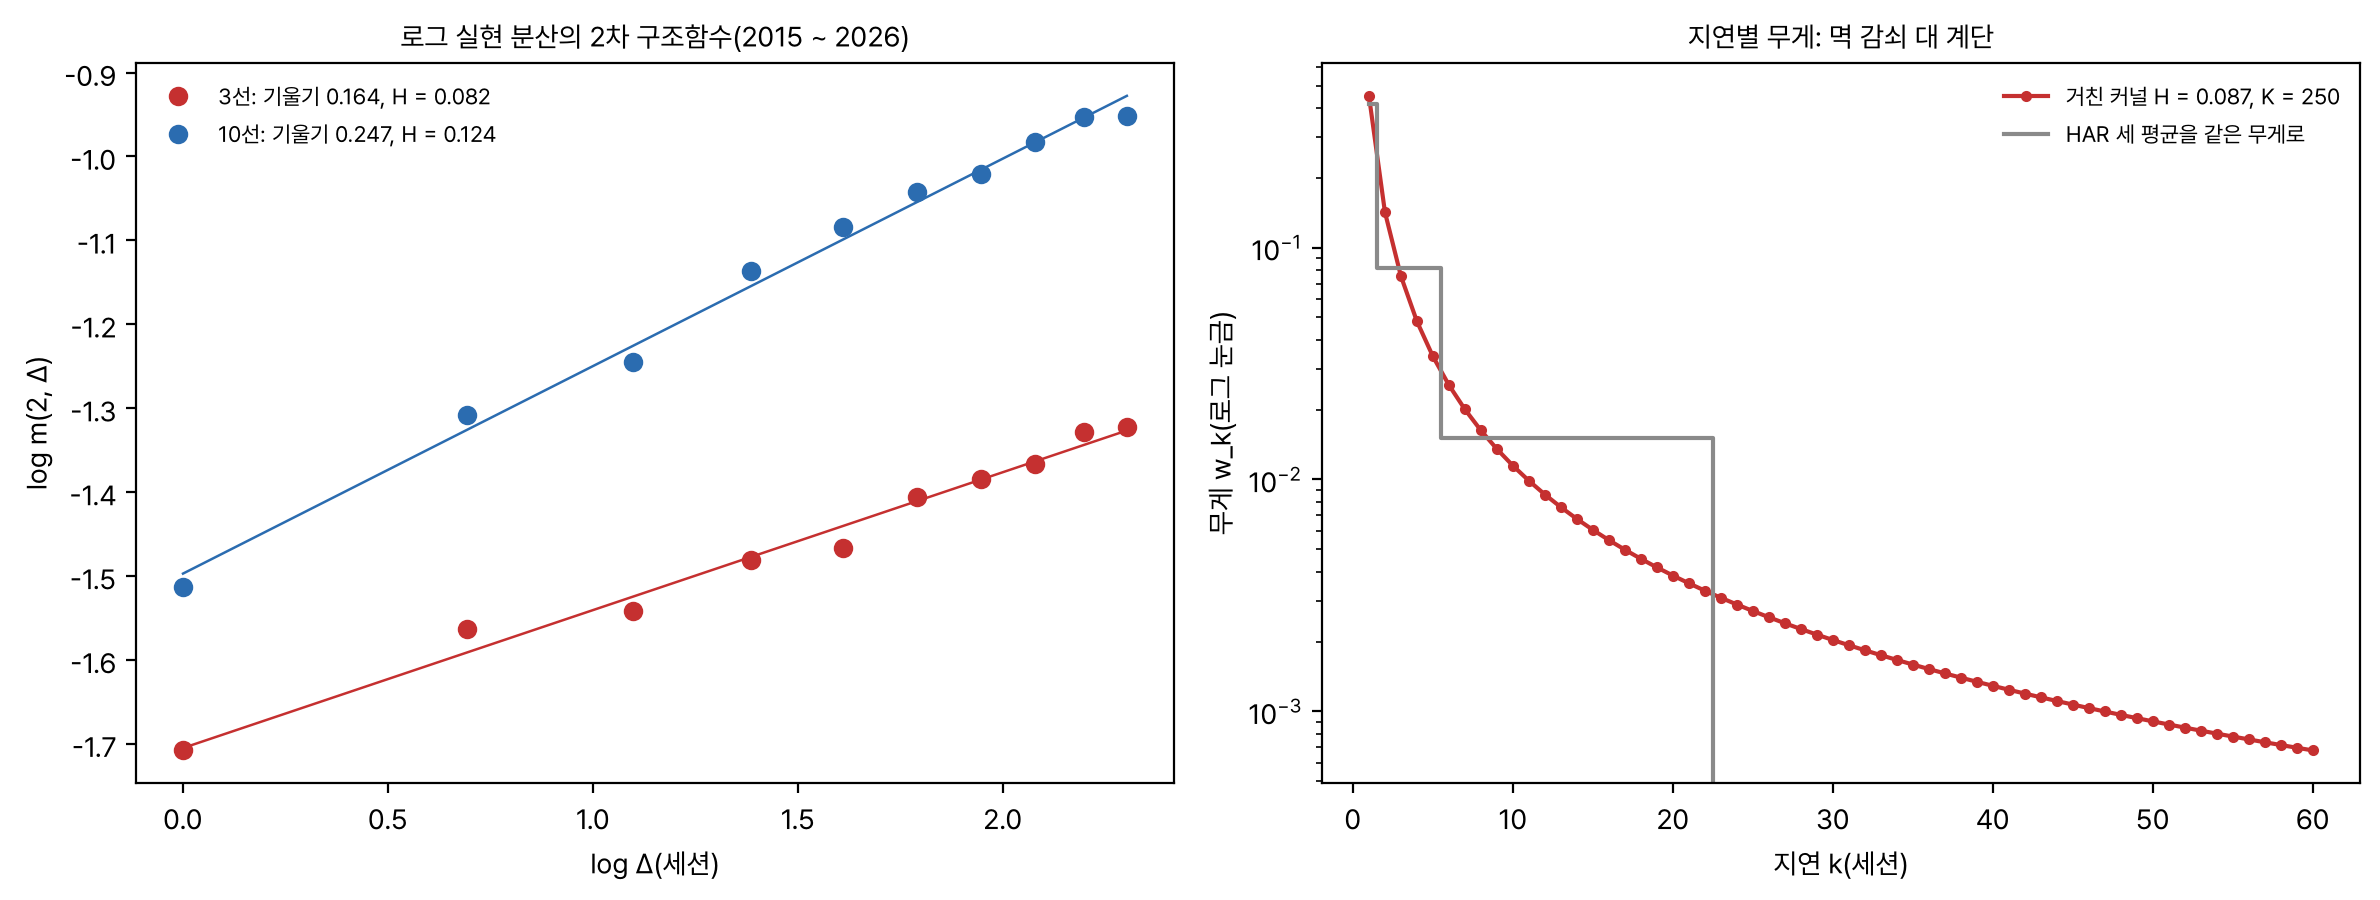
거친 변동성 문헌은 로그 변동성이 H 0.1 안팎의 분수 브라운 운동처럼 움직인다고 보고, 그 경우 다음 날 로그 분산의 조건부 기댓값이 과거 로그 분산을 1/((t−s+1)(t−s)H+½) 꼴로 가중한 평균이 된다는 식을 준다. 이 실험은 그 식을 세션 단위로 이산화해 250지연 무게를 만들고 합을 1 로 맞췄다. 왼쪽 그림처럼 우리 자료의 구조함수 기울기에서 나온 H 는 3선 0.05 ~ 0.11, 10선 0.10 ~ 0.13 으로 문헌 값과 맞는다. 오른쪽 그림은 그 무게가 HAR 의 세 평균(1일, 5일, 22일을 같은 무게로 더한 계단)과 얼마나 비슷한지를 보여 준다. 두 무게는 첫 며칠에 무게를 몰고 꼬리를 천천히 줄인다는 점에서 거의 같은 일을 한다.
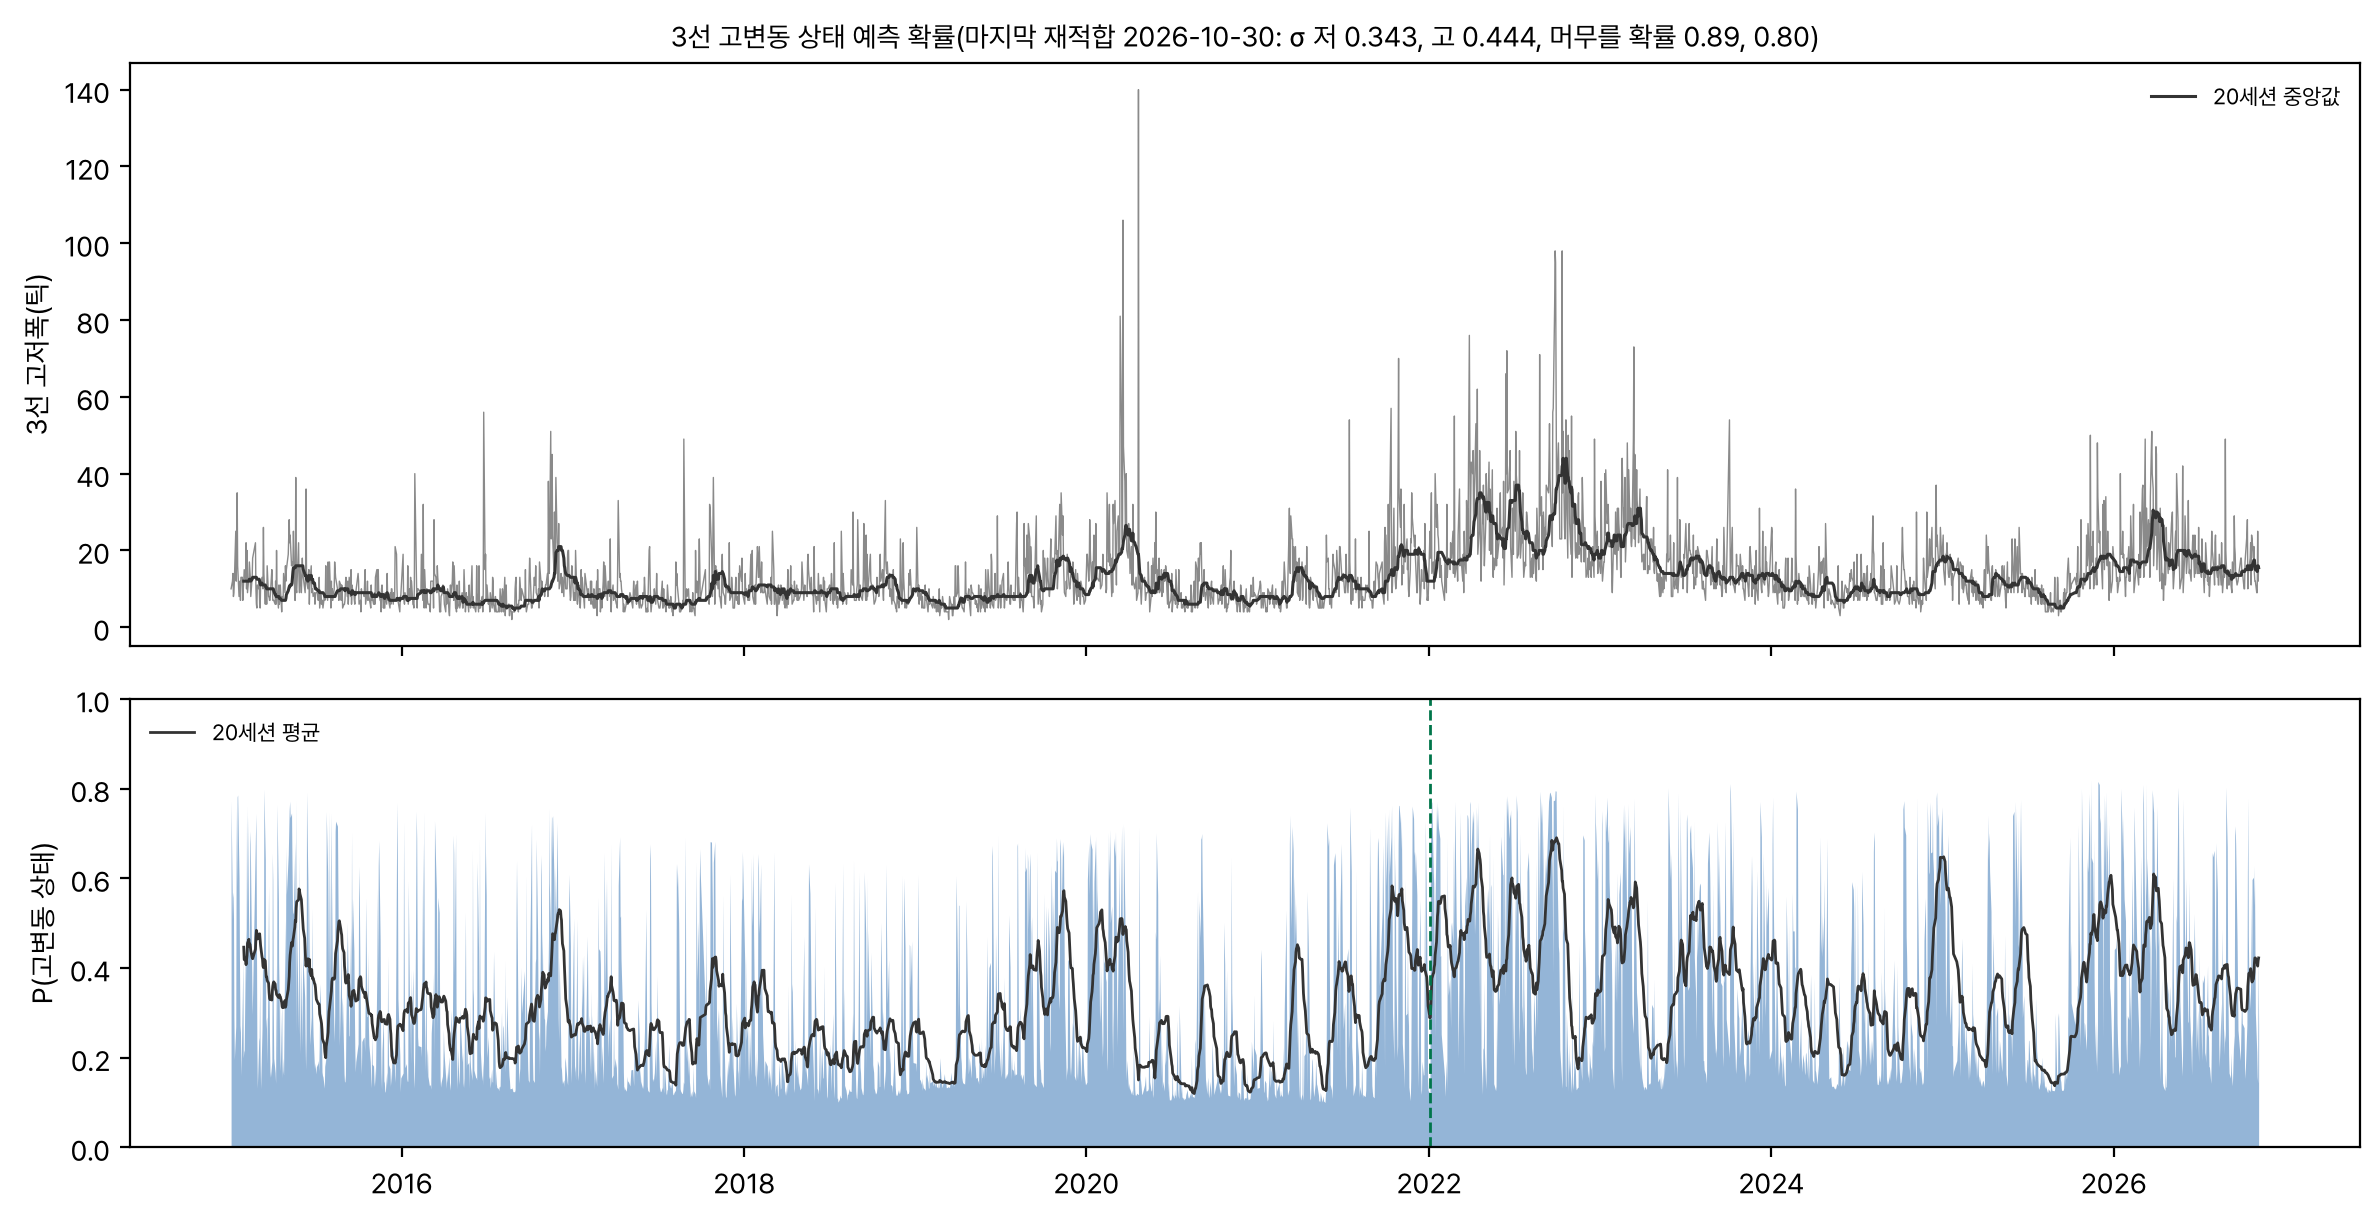
두 상태 HMM 은 로그 HAR 의 계수와 잔차 크기가 숨은 상태에 따라 바뀐다고 본다. 마지막 재적합(2026-10-30, 3선)에서 저변동 상태의 잔차 표준편차는 0.343, 고변동 상태는 0.444 였고, 두 상태에 머무를 확률은 0.89 와 0.80 이었다. 상태가 뚜렷이 갈리는 국면이라기보다 며칠씩 이어지는 두꺼운 꼬리를 잡는 상태에 가깝다. 아래 그림의 고변동 확률이 몇 세션씩 튀었다 내려오는 모양이 그것이다.
학습된 모형의 구조도
아래 두 그림은 확인 구간 마지막 예측일(2026-11-06) 3선의 카드 예측기와 거친 HAR 을 정본 런과 같은 행으로 다시 적합해 그렸다. 다시 적합한 모형의 중심이 정본 런에 기록된 중심과 소수 여섯째 자리까지 같을 때만 그림을 넣는다.
결과
확증 결과
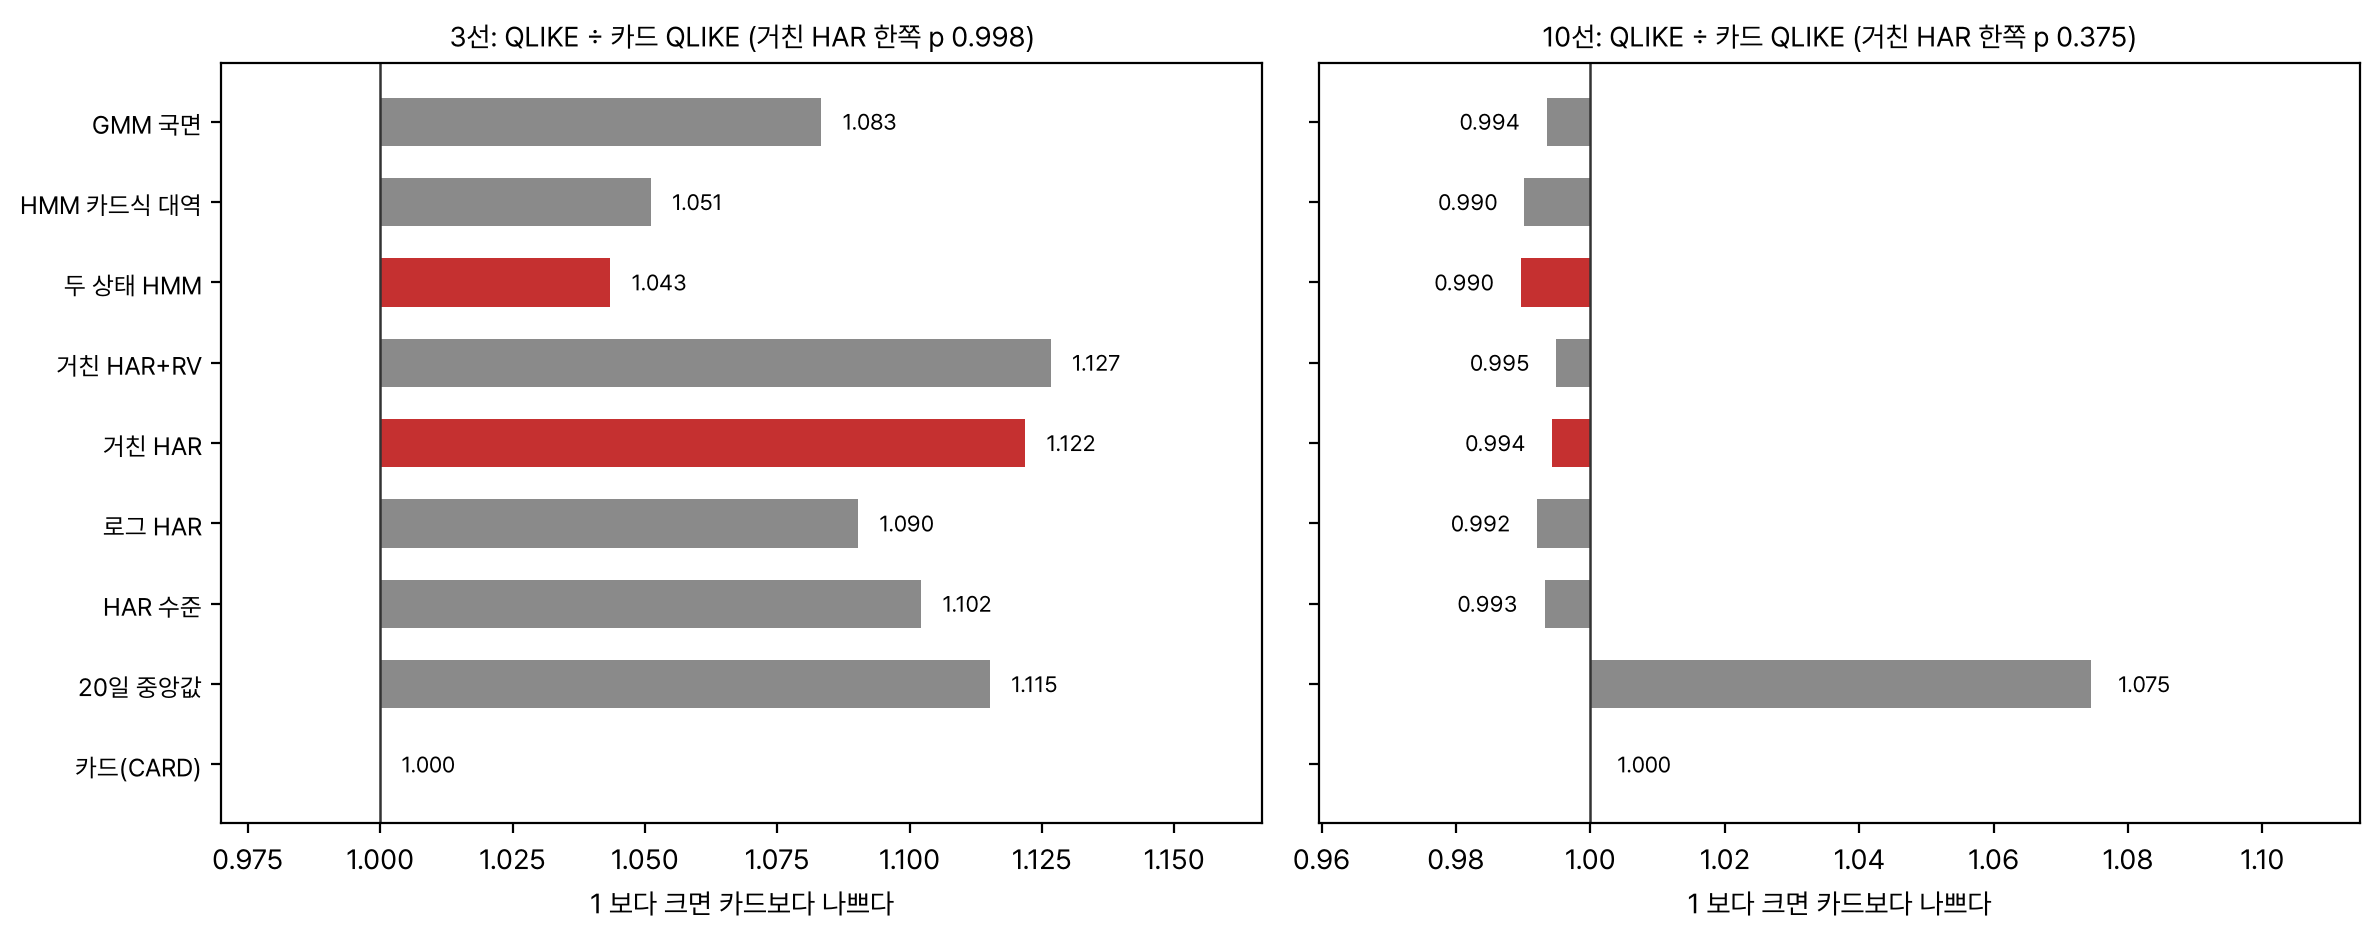
3선에서 거친 HAR 의 평균 QLIKE 는 0.3955 로 카드의 0.3526 보다 12.2% 높았다. 부트스트랩 90% 구간이 0.020 ~ 0.067 로 0 을 넘으므로 우연히 나빠 보인 것이 아니라 분명히 나쁘다(한쪽 p 0.998, DM p 0.999). 1분봉을 쓰는 모형은 3선에서 모두 카드보다 나빴다. 수준 HAR 1.102 배, 로그 HAR 1.090 배, GMM 1.083 배, HMM 1.043 배다. 20일 중앙값은 1.115 배로 카드가 단순 규칙보다 10.3% 낫다(p 0.0006).
10선에서는 거친 HAR 이 0.2863, 카드가 0.2879 로 0.6% 낮았지만 p 0.375 다. 10선에서는 1분봉을 쓰는 다섯 모형이 모두 카드의 0.990 ~ 0.995 배에 몰려 있고 어느 것도 유의하지 않다(가장 나은 HMM 이 1.0% 감소, p 0.20). 20일 중앙값은 1.075 배로 여기서도 카드가 낫다(p 0.004). 10선은 비기고 3선은 지는 결과라 확증 가설 H936, H937 은 지지되지 않는다.
| 모형 | 3선 QLIKE | ÷ 카드 | 로그 MAE | 10선 QLIKE | ÷ 카드 | 로그 MAE |
|---|---|---|---|---|---|---|
| 카드(CARD) | 0.3526 | 1.000 | 0.313 | 0.2879 | 1.000 | 0.291 |
| 20일 중앙값 | 0.3932 | 1.115 | 0.335 | 0.3094 | 1.075 | 0.301 |
| HAR 수준 | 0.3886 | 1.102 | 0.326 | 0.2859 | 0.993 | 0.291 |
| 로그 HAR | 0.3844 | 1.090 | 0.324 | 0.2856 | 0.992 | 0.290 |
| 거친 HAR | 0.3955 | 1.122 | 0.322 | 0.2863 | 0.994 | 0.290 |
| 거친 HAR + RV | 0.3972 | 1.127 | 0.320 | 0.2864 | 0.995 | 0.289 |
| 두 상태 HMM | 0.3679 | 1.043 | 0.315 | 0.2849 | 0.990 | 0.289 |
| HMM 카드식 대역 | 0.3706 | 1.051 | 0.314 | 0.2851 | 0.990 | 0.289 |
| GMM 국면 | 0.3819 | 1.083 | 0.322 | 0.2860 | 0.994 | 0.291 |
카드 자기 검증에 쓰이는 로그 절대 오차(|log(y/중심)|)로 보아도 순위는 같다. 3선 카드 0.313 이 가장 작고, 거친 HAR 은 0.322, HMM 은 0.315 다. 로그 절대 오차가 0.31 이라는 것은 예측 중심이 실제 고저폭에서 평균 약 36% 어긋난다는 뜻이다. 하루 고저폭에는 어떤 모형도 줄이지 못하는 큰 잡음이 있고, 모형 사이 차이는 그 위에서 1 ~ 3% 다.
대역 적중
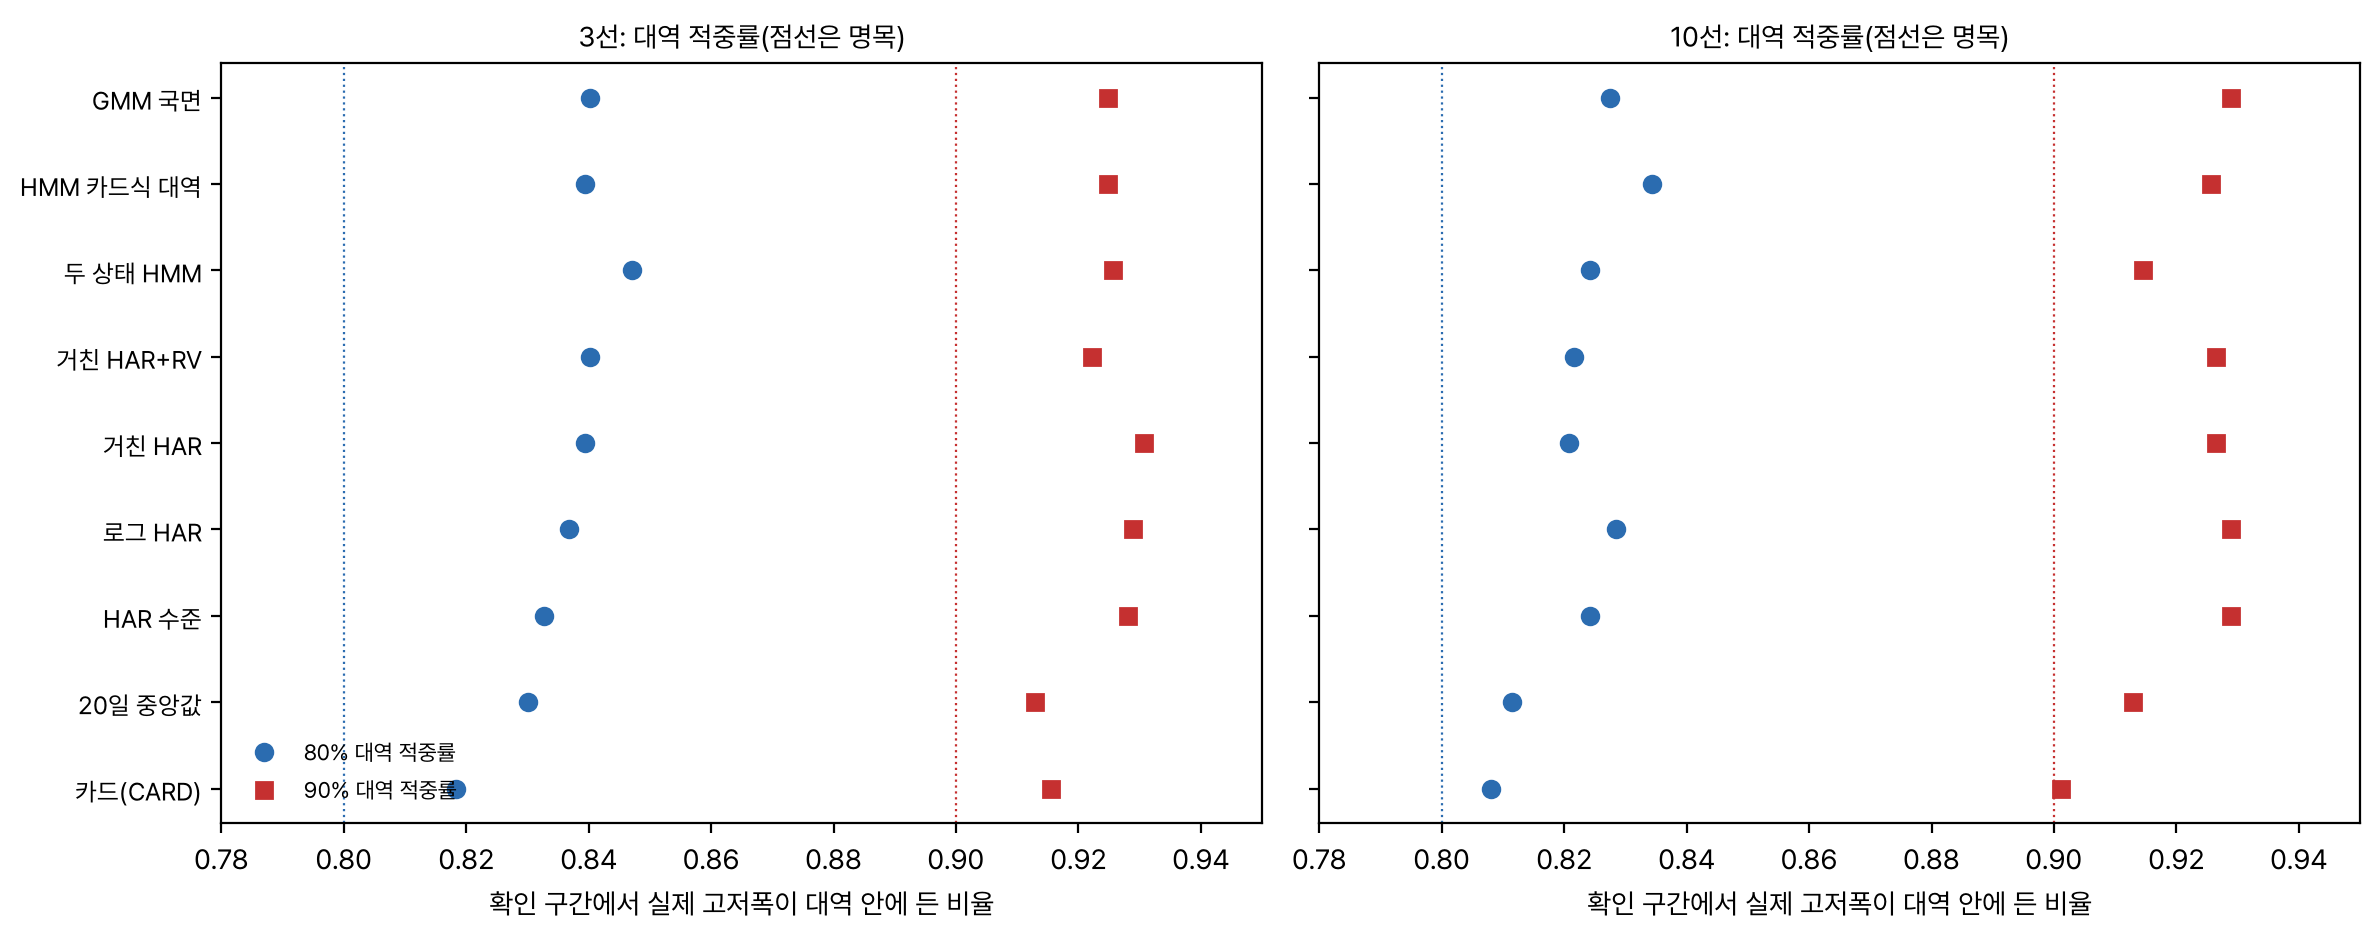
카드 대역은 이미 명목에 맞다. 3선 80% 대역은 81.8%(Kupiec p 0.11), 90% 대역은 91.5%(p 0.07), 10선은 80.8%(p 0.48), 90.1%(p 0.90)다. 벗어난 날의 위아래 비율도 고르다(3선 90% 대역 위 5.0%, 아래 3.5%). 새 모형들의 대역은 거의 모두 명목보다 넓었다. 3선 90% 대역 적중률은 92.2 ~ 93.1% 로 Kupiec p 가 모두 0.008 이하이고, HMM 도 92.6%(p 0.002)다. 10선 HMM 은 91.5%(p 0.086)로 명목에서 기각되지는 않았지만 카드보다 멀다. H938, H939 의 예측과 반대로 HMM 대역은 카드보다 명목에서 더 멀었다.
| 모형 | 3선 80% | 3선 90% | 3선 Winkler 80 | 10선 80% | 10선 90% | 10선 Winkler 80 |
|---|---|---|---|---|---|---|
| 카드(CARD) | 81.8% | 91.5% | 26.9 | 80.8% | 90.1% | 74.1 |
| 20일 중앙값 | 83.0% | 91.3% | 29.1 | 81.1% | 91.3% | 78.5 |
| 거친 HAR | 83.9% | 93.1% | 28.0 | 82.1% | 92.6% | 73.7 |
| 두 상태 HMM | 84.7% | 92.6% | 27.9 | 82.4% | 91.5% | 74.1 |
| HMM 카드식 대역 | 83.9% | 92.5% | 27.7 | 83.4% | 92.6% | 73.7 |
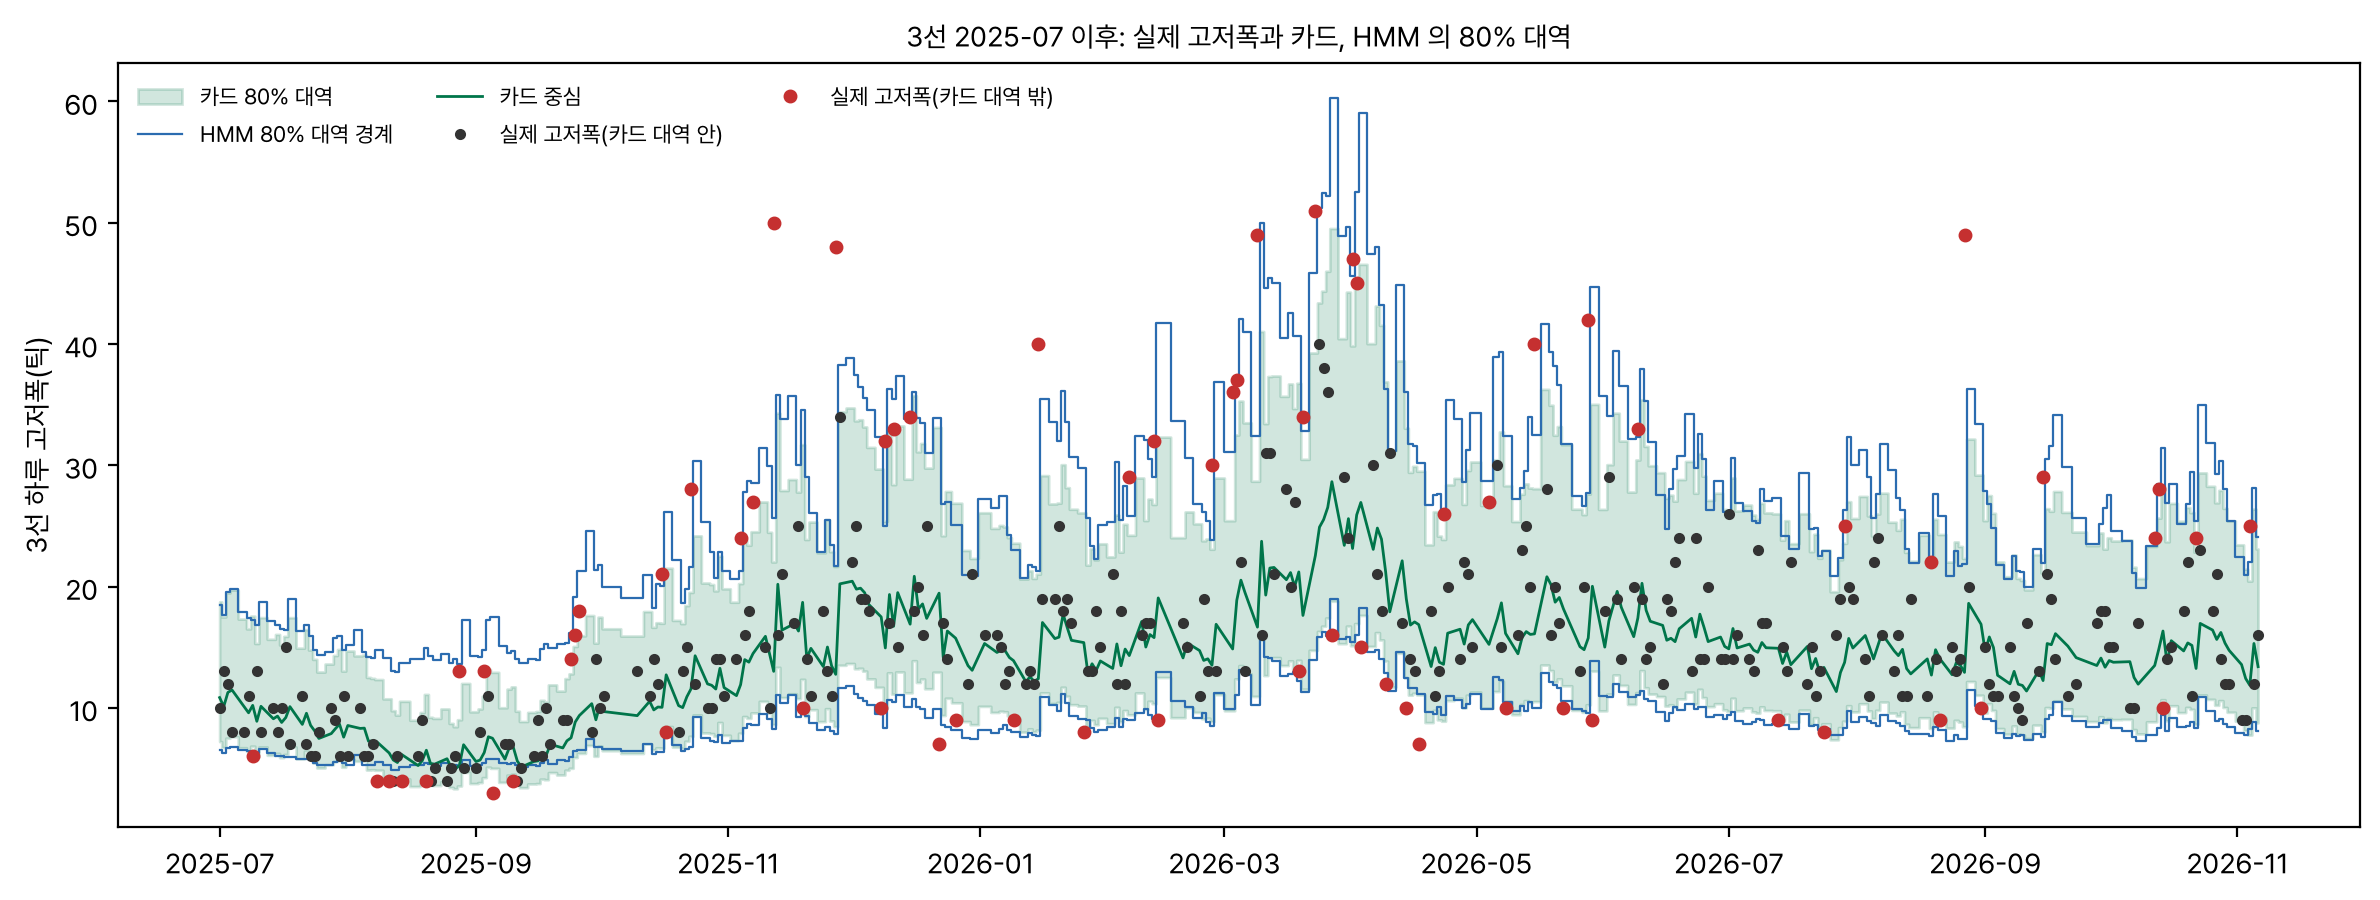
구간 점수(Winkler, 대역 폭에 벗어난 거리의 벌점을 더한 값)로 보면 3선은 카드가 26.9 로 가장 좋고 새 모형은 27.7 ~ 28.0 이다. 10선은 거친 HAR 과 HMM 카드식 대역이 73.7 로 카드 74.1 보다 0.5% 좋지만 대역이 넓어 적중률은 명목보다 높다. 3선 카드의 80% 대역 평균 폭은 17.9틱인데 거친 HAR 은 20.4틱, HMM 은 20.1틱이다. 아래 그림은 2025-07 이후 3선에서 실제 고저폭이 두 대역 사이 어디에 떨어졌는지를 보여 준다.
연도와 구간
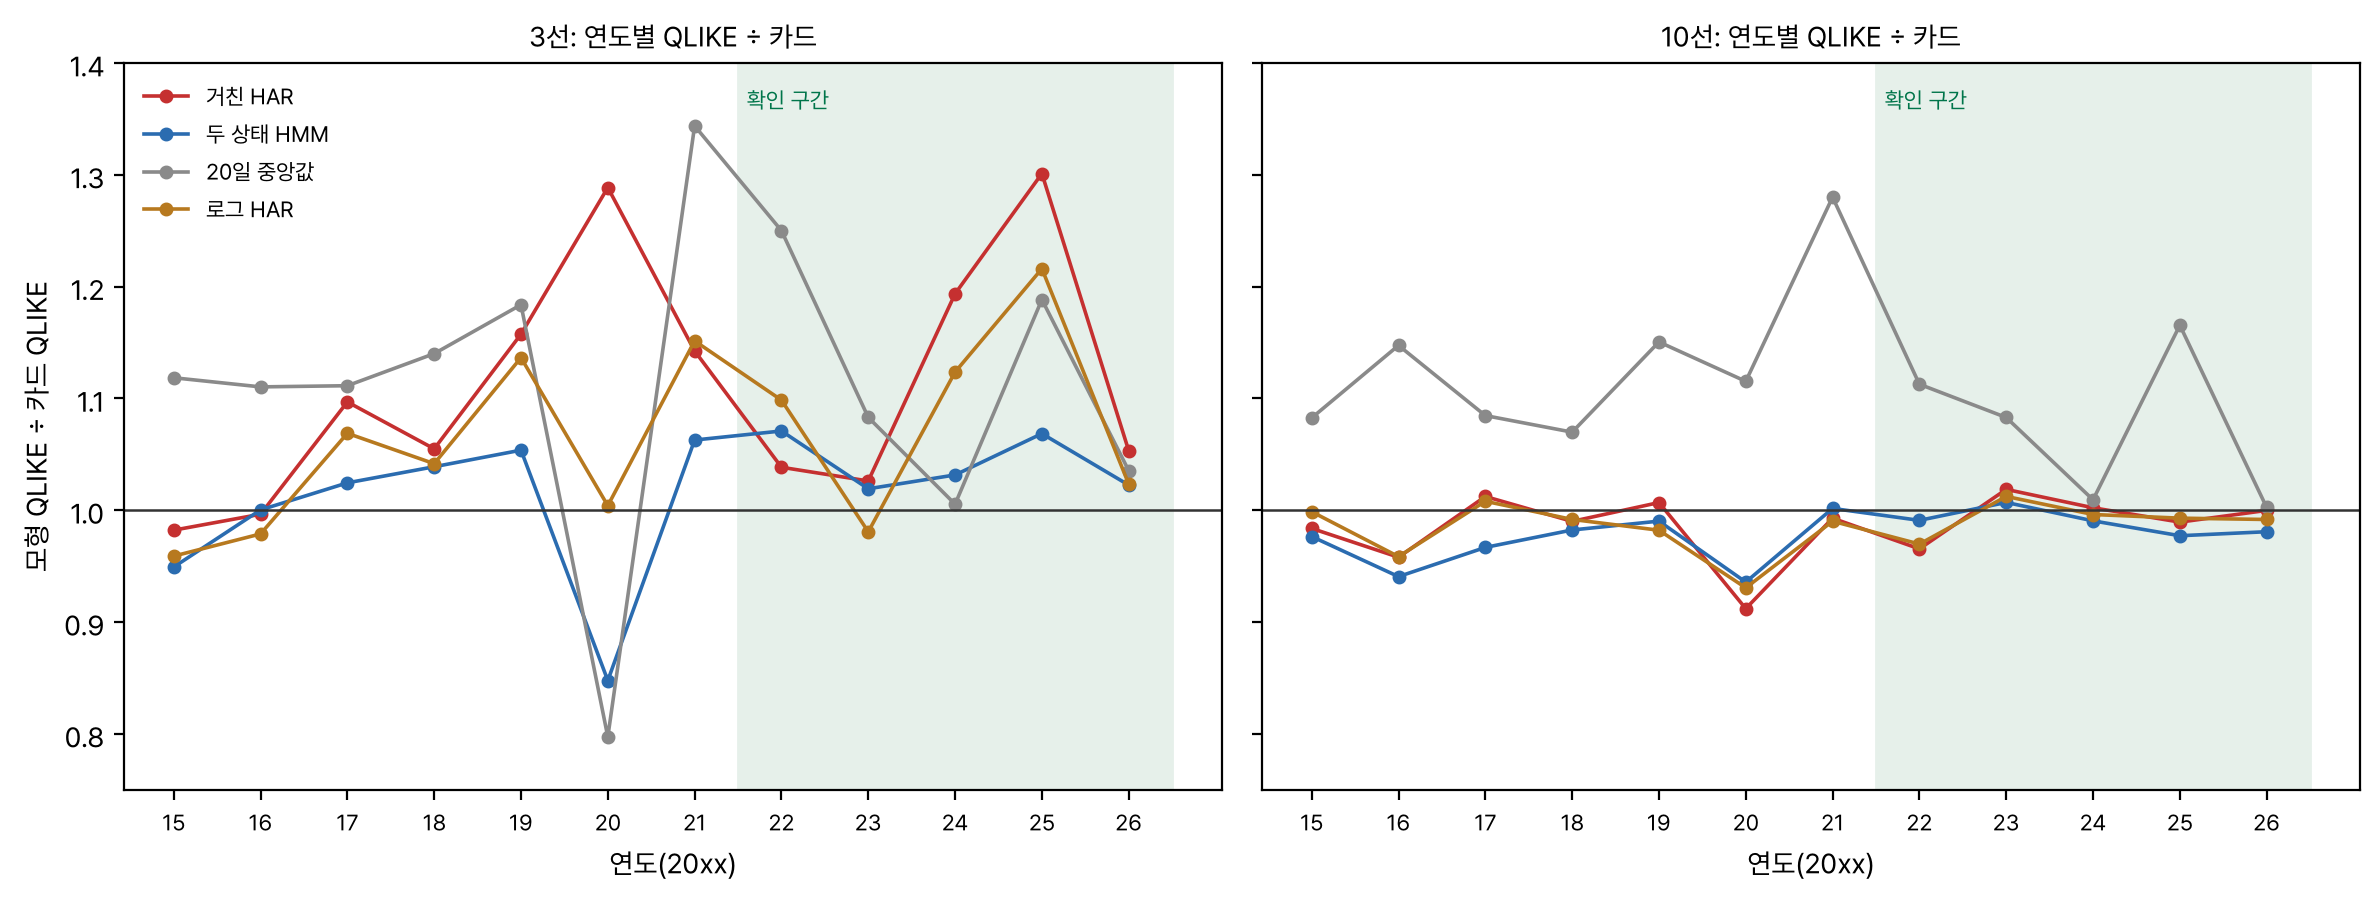
3선에서 거친 HAR 이 진 크기는 해마다 다르다. 2022 년 3.8%, 2023 년 2.6% 로 작다가 2024 년 19.4%, 2025 년 30.1% 로 커지고 2026 년 5.3% 로 줄었다. 충격 창을 빼도 11.8% 나쁘고, 2024 이후만 보면 18.8% 나쁘다. 08:46 개장 뒤 252세션만 보면 거친 HAR 이 2.2% 나았지만 p 0.34 로 우연과 구별되지 않는다. 그림 7 의 회색 선처럼 20일 중앙값도 해마다 카드보다 나빴다(3선 2022 1.25 배, 2024 1.01 배). 발견 구간 2015 ~ 2021 에서는 3선 HMM 이 카드를 조금 이겼지만(0.512 대 0.521) 확인 구간에서 뒤집혔다.
| 구간 | 세션 | 3선 | p | 10선 | p |
|---|---|---|---|---|---|
| 확인 구간 전체 | 1,183 | +12.2% | 0.998 | −0.6% | 0.375 |
| 충격 창 제외 | 1,103 | +11.8% | 0.995 | −1.2% | 0.270 |
| 2024 이후 | 692 | +18.8% | 0.996 | −0.3% | 0.461 |
| 08:46 개장 뒤 | 252 | −2.2% | 0.335 | −1.5% | 0.321 |
| 08:46 개장 전 | 931 | +16.3% | 0.998 | −0.3% | 0.454 |
강건성 격자와 귀무
사전등록한 40칸 격자에서 3선은 한 칸도 카드를 이기지 못했다. 확장창은 1.112 ~ 1.133 배, 최근 750세션 창은 1.083 ~ 1.101 배다. 10선은 확장창 0.993 ~ 1.000 배, 750세션 창 0.983 ~ 0.992 배로 모든 칸이 카드보다 조금 낫다. 커널 길이와 H 를 바꿔도 값은 0.01 안에서만 움직이고, 창을 바꾸면 3 ~ 4%p 움직인다. 결과를 가르는 것은 거칠기가 아니라 어떤 기간의 자료로 적합하느냐다.
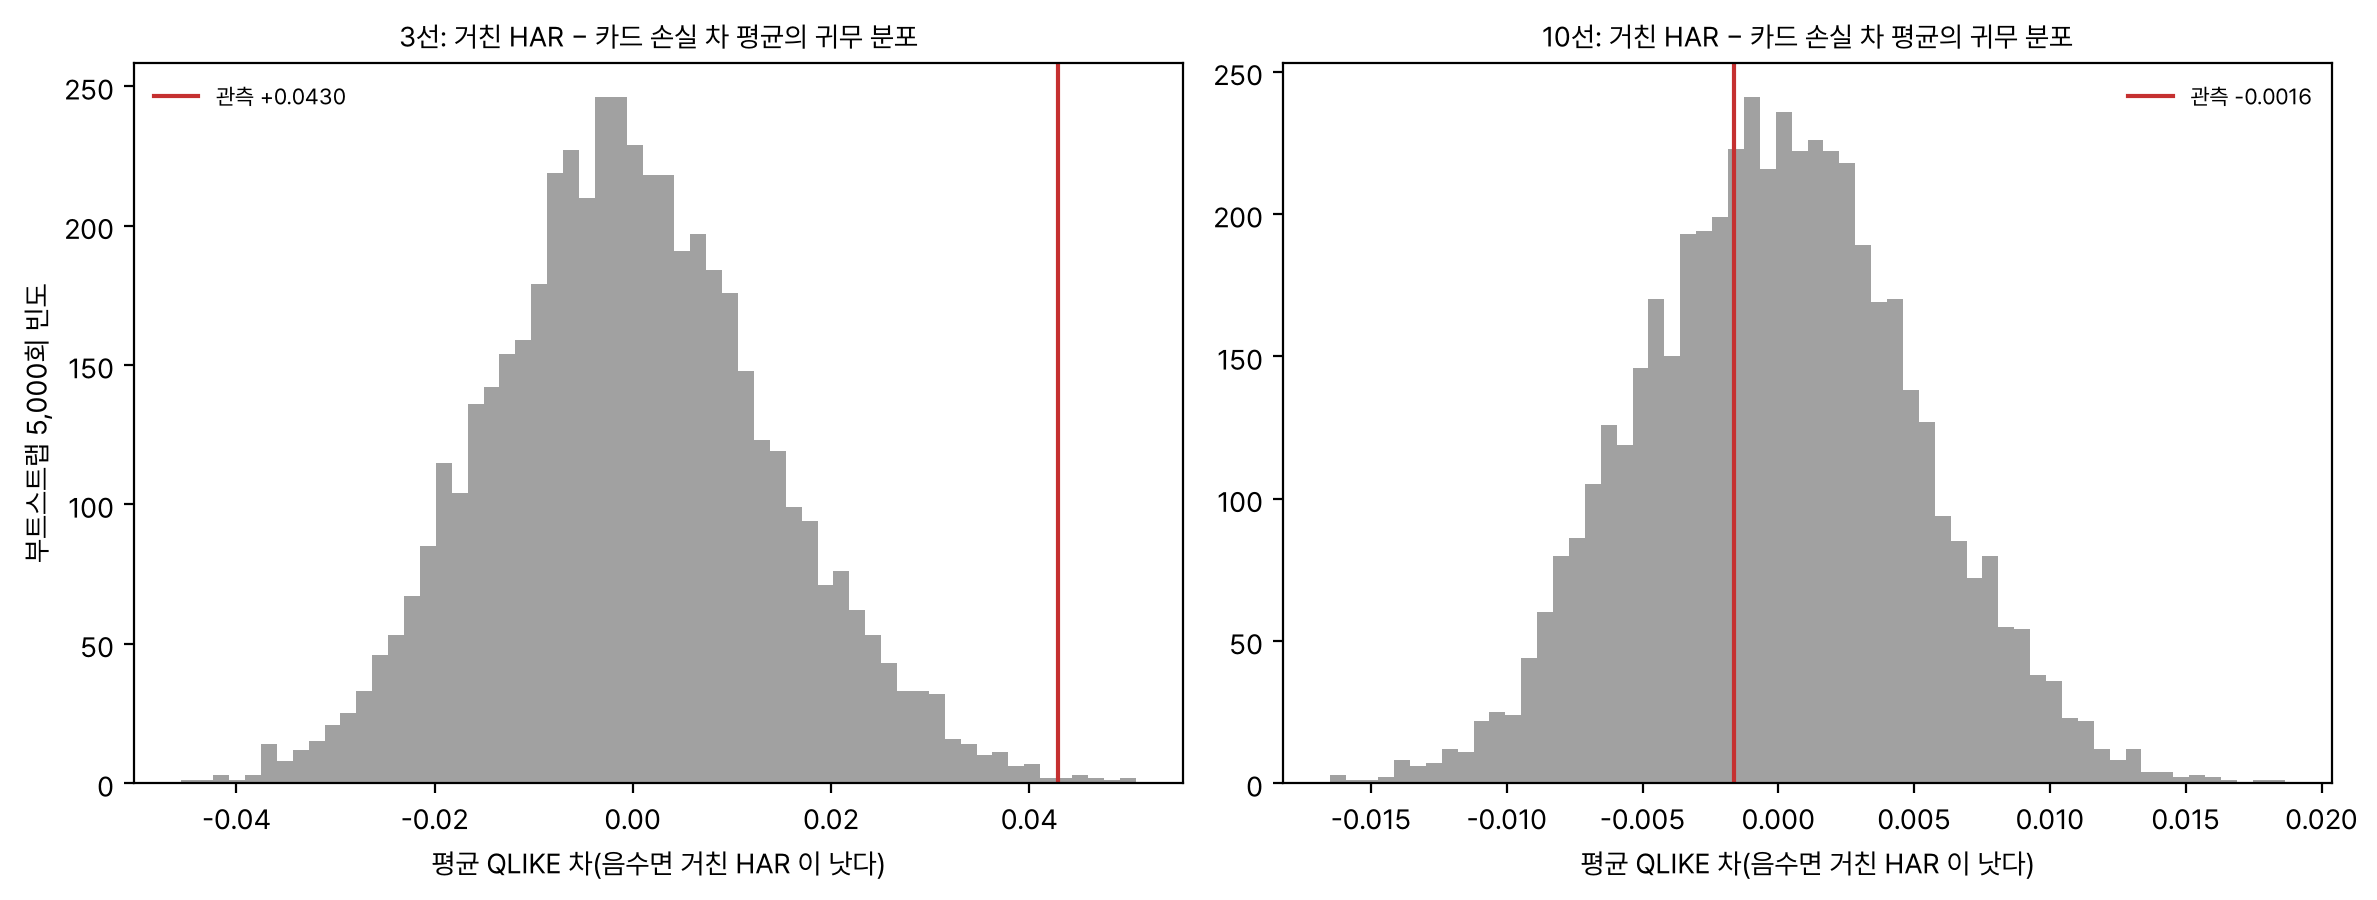
귀무 분포는 손실 차를 평균 0 으로 옮긴 뒤 달 단위로 다시 뽑은 평균이다. 3선 관측값 +0.043 은 귀무 분포의 오른쪽 끝 바깥에 있고(카드가 낫다는 쪽), 10선 관측값 −0.0016 은 귀무 분포 한가운데 있다.
실패 진단
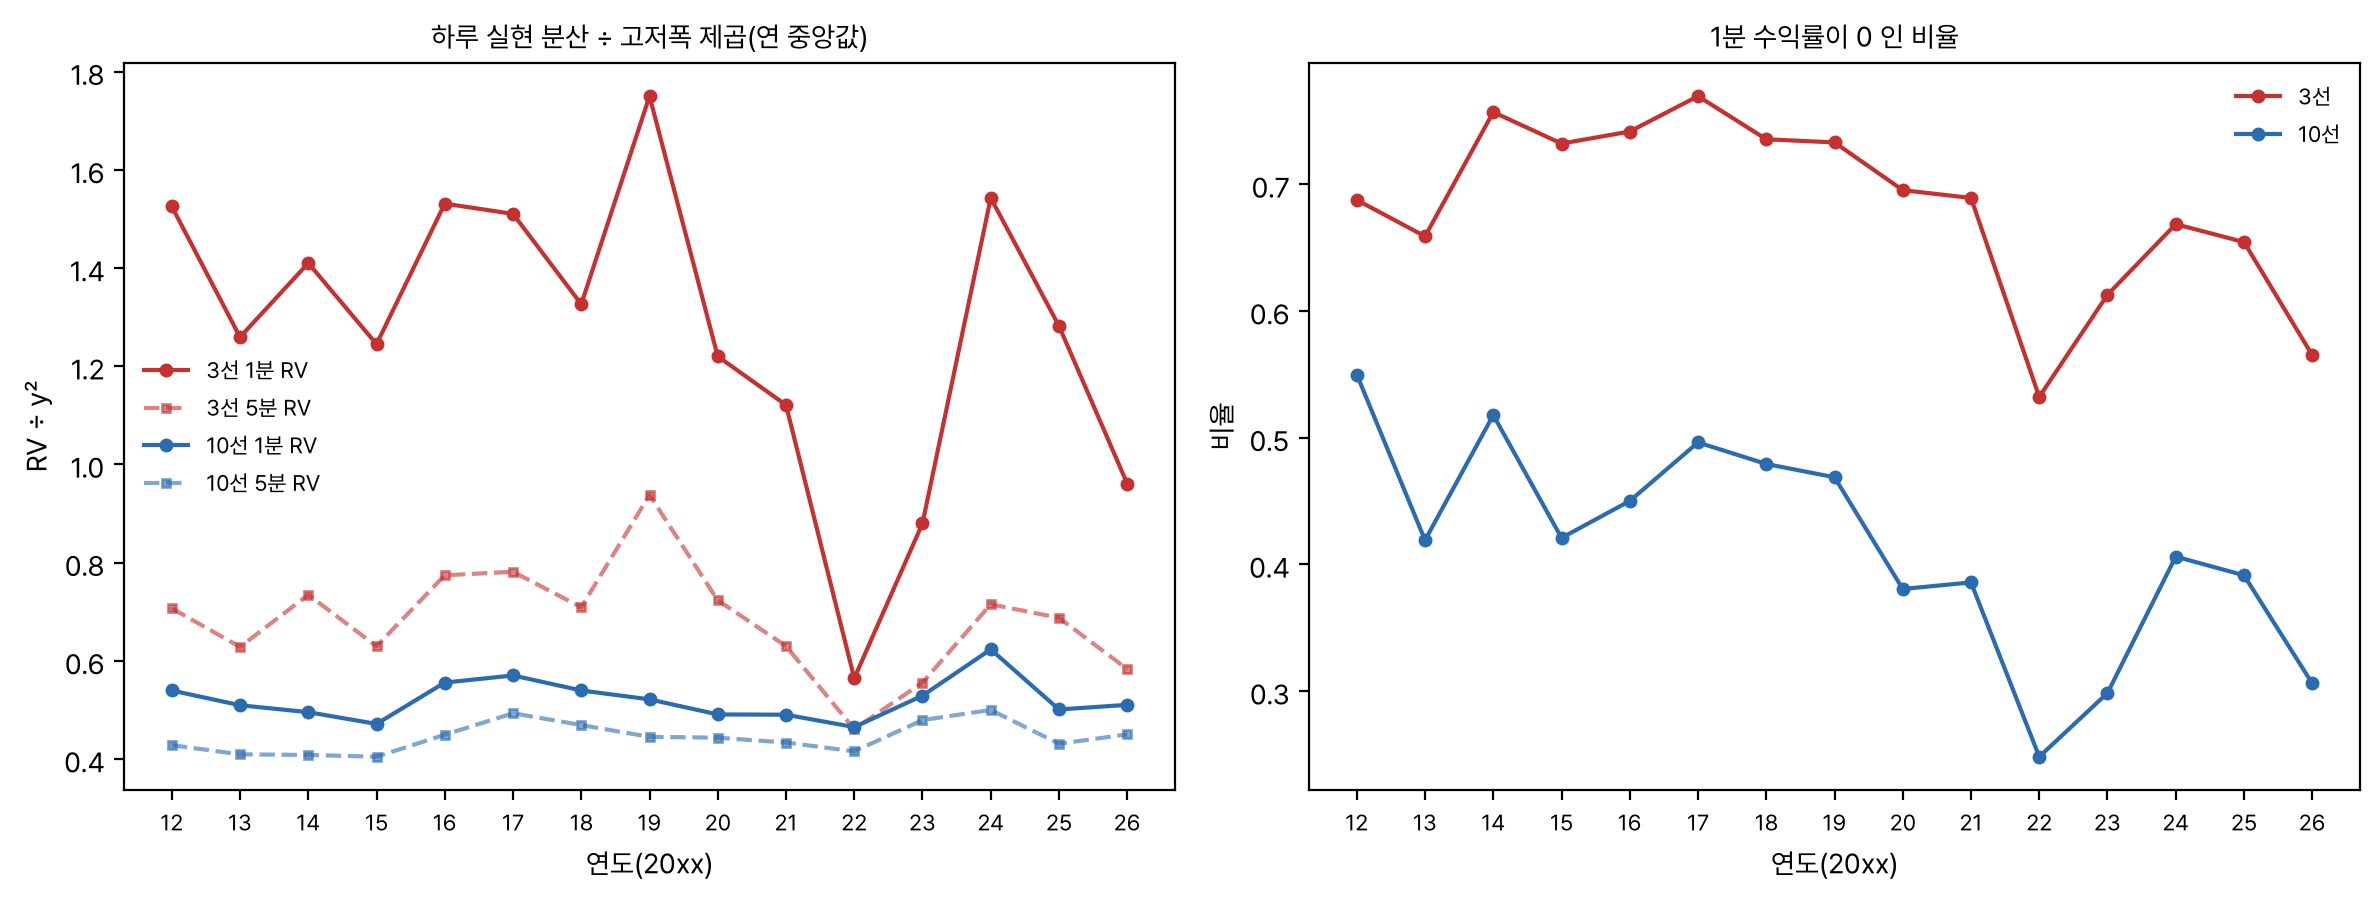
3선에서 1분봉 모형이 지는 이유를 자료에서 찾았다. 3선 1분 수익률의 53 ~ 77% 가 0 이다(10선 25 ~ 55%). 가격이 1틱 사이를 오가는 호가 튕김이 실현 분산을 부풀리는데, 그 정도가 유동성에 따라 해마다 다르다. 그래서 하루 RV 와 고저폭 제곱의 비가 3선은 2022 년 0.56 에서 2024 년 1.54 까지 흔들리고, 10선은 0.47 ~ 0.62 로 안정하다. RV 로 고저폭을 맞히는 모형은 이 비가 오른 2024 ~ 2025 에 3선 중심을 7 ~ 9% 높게 냈다(로그 편향 −0.087, −0.069). 카드는 고저폭을 고저폭으로 맞히므로 이 문제를 겪지 않는다.
결과를 본 뒤 살릴 만한 변형 여섯을 탐색으로 돌렸다. 모두 카드와 같은 750세션 창이다. 카드 설계에 직전 로그 RV 를 더하면 10선 QLIKE 가 1.8% 줄었고(p 0.013), 거친 RV 커널을 더하면 1.6% 줄었다(p 0.038). 3선에서는 두 변형 모두 0.1% 안이다. 5분 RV 로 잡음을 줄이면 3선 거친 HAR 이 1.044 배까지 좁혀지지만 여전히 진다. 고저폭 자체에 거친 커널을 건 모형과 카드 설계 위의 HMM 은 오히려 나빴다. 10선 1.8% 는 변형 여섯 중 가장 좋은 것을 본 뒤의 값이라 선택 편향이 있고 실용 문턱 3% 에도 못 미친다.
| 변형 | 3선 | p | 10선 | p |
|---|---|---|---|---|
| 카드 + 직전 로그 RV | 0.9997 | 0.471 | 0.982 | 0.013 |
| 카드 + 거친 RV 커널 | 0.999 | 0.375 | 0.984 | 0.038 |
| 카드 + 직전 로그 5분 RV | 0.997 | 0.209 | 1.000 | 0.491 |
| 거친 HAR, 5분 RV | 1.044 | 0.959 | 1.014 | 0.795 |
| 고저폭에 거친 커널 | 1.032 | 0.993 | 1.047 | 0.999 |
| 카드 설계 위 두 상태 HMM | 1.024 | 0.998 | 1.007 | 0.849 |
카드 판정과 손익
H941(탐색)은 대역을 바꾸면 카드 채점이 얼마나 달라지는지 셌다. 확인 구간 1,183세션 가운데 80% 대역 안팎 판정이 카드와 다른 날은 거친 HAR 10.1%, HMM 7.6% 였다. 관망 채점에 쓰이는 «대역 상단을 넘었나» 가 다른 날은 4.3%, 3.3% 다. 되돌림 거래가 있었던 472세션에서 받을 만했던 단위 u* 가 바뀌는 날은 7.6%, 4.0% 다. 거친 HAR 의 중심은 31% 날에서 카드와 15% 넘게 달랐다. 차이는 작지 않지만 오차를 줄이는 쪽이 아니라 키우는 쪽이었다.
H940(탐색)은 미국 야간 되돌림 3선(카드 이벤트 규칙, 단위 사다리 17/33/50계약)의 계약 수를 예측 중심의 역수로 0.5 ~ 1.5배 조절했다. 고정 크기의 샤프 1.91 보다 카드 조절 1.78, 거친 HAR 조절 1.68, HMM 조절 1.70 으로 모두 낮았다. 거친 HAR 대 고정의 샤프 차 90% 구간은 −0.46 ~ +0.02 다. 조절분 손익과 기본 손익의 상관이 −0.74 라는 것은, 되돌림 이득이 변동이 큰 날에 몰려 있어 변동으로 크기를 줄이면 그 날을 덜 싣는다는 뜻이다. 더 나은 대역으로 계약 수를 줄이는 것은 이 전략에 해롭다.
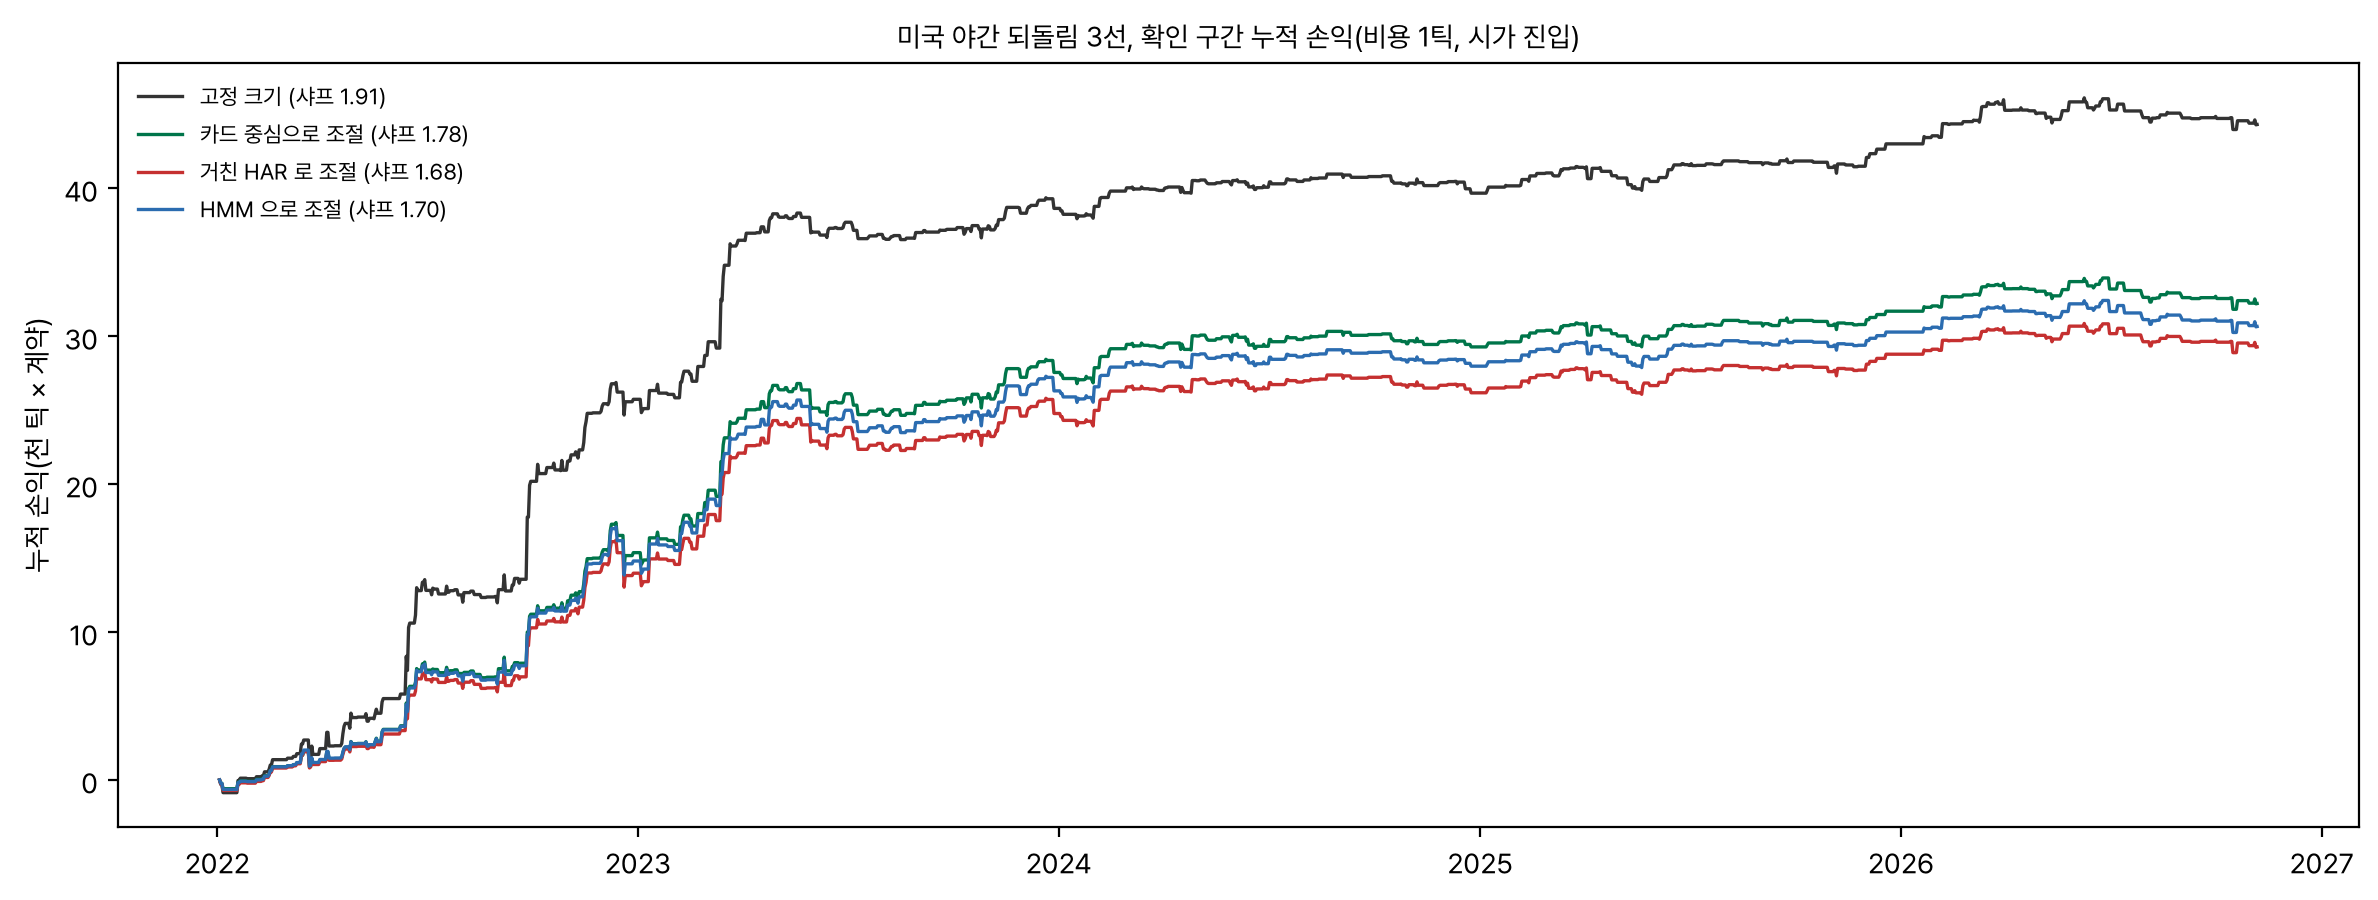
| 크기 | 비용 0.5틱 | 1틱(판정) | 2틱(보고) | 1틱, 5분 늦은 진입 |
|---|---|---|---|---|
| 고정 사다리 | 2.19 | 1.91 | 1.35 | 1.43 |
| 카드 중심으로 조절 | 2.13 | 1.78 | 1.07 | 1.40 |
| 거친 HAR 로 조절 | 2.03 | 1.68 | 0.96 | 1.27 |
| HMM 으로 조절 | 2.05 | 1.70 | 1.00 | 1.27 |
깊이 보강: 포괄 검정과 결합
판정을 낸 뒤 빠진 점검을 탐색으로 더했다(code/s4_depth.py). 결과를 본 뒤의 분석이므로 판정은 바꾸지 않는다. 먼저 세 번째 기준선으로 전날 고저폭을 그대로 내일 예측으로 쓰는 규칙을 더했다. QLIKE 가 카드의 3선 1.51배, 10선 1.66배로 셋 가운데 가장 나쁘다. 대역 적중률은 명목에 맞지만(80% 대역 80.9%, 80.6%) 대역이 넓어서다. 카드는 세 기준선을 모두 이긴다.
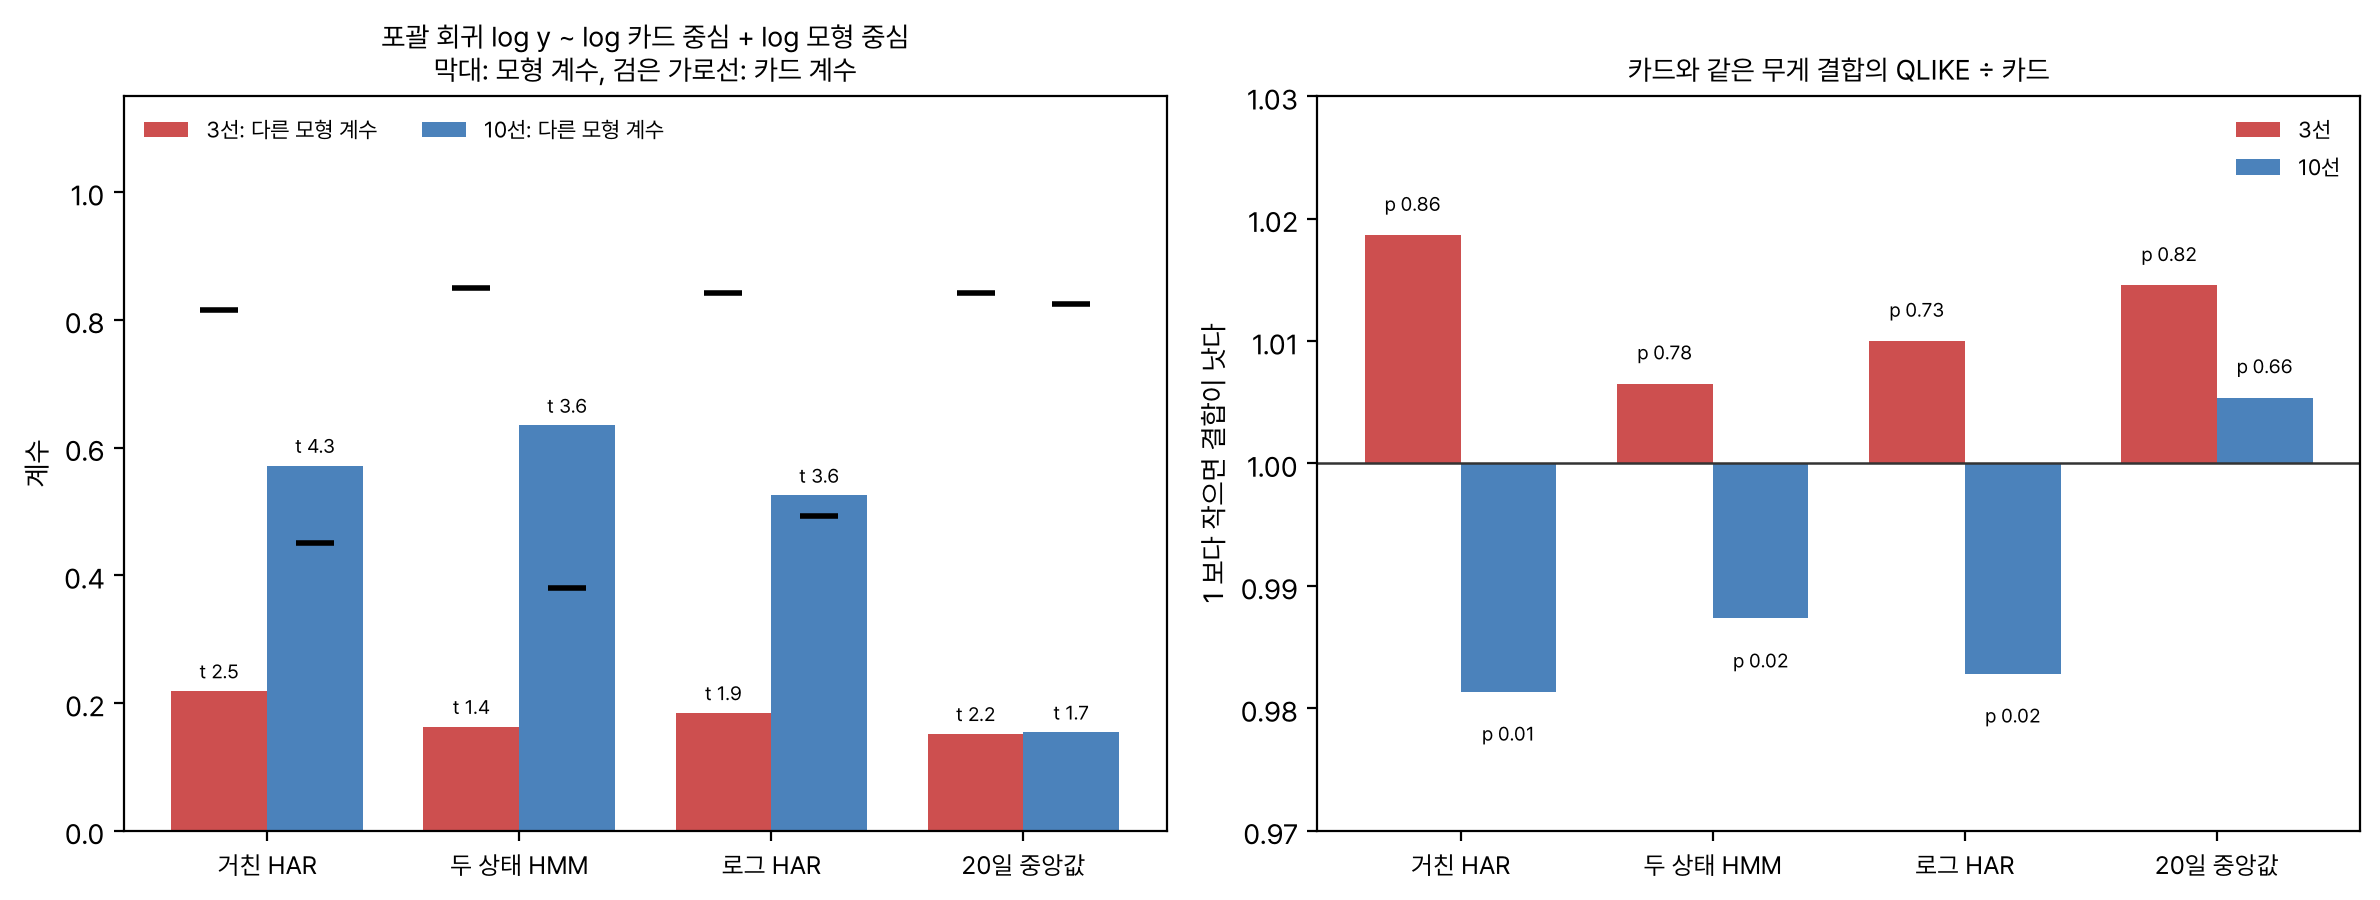
다음으로 예측 포괄 검정을 했다. 실제 log y 를 log 카드 중심과 log 다른 모형 중심에 함께 회귀하면, 다른 모형이 카드에 없는 정보를 담는지 계수로 읽을 수 있다. 3선은 카드 계수가 0.81 ~ 0.85(t 7 ~ 10)이고 다른 모형은 0.15 ~ 0.22 로, 카드가 거의 다 설명한다. 10선은 거친 HAR 계수 0.57(t 4.3), HMM 0.63(t 3.6) 으로 카드 계수(0.38 ~ 0.45)보다 크다. 10선에서는 1분 RV 모형이 카드와 다른 정보를 담고, 둘을 섞으면 조금 낫다.
그래서 카드와 다른 모형의 예측을 같은 무게로 섞었다(h 와 대역 경계의 기하 평균, 무게를 고르지 않음). 10선 카드와 거친 HAR 결합은 QLIKE 가 1.9% 낮았고(한쪽 p 0.014, DM 0.018), 카드와 HMM 결합은 1.3%(p 0.019), 카드와 로그 HAR 결합은 1.7%(p 0.020) 낮았다. 결합 90% 대역 적중률은 91.0 ~ 91.6% 다. 3선에서는 모든 결합이 카드보다 0.7 ~ 1.9% 나빴다. 이득은 실용 문턱 3% 아래이고 결과를 본 뒤 고른 비교라서 다음 실험의 사전등록 후보로만 남긴다.
| 점검 | 3선 | 10선 | 읽기 |
|---|---|---|---|
| 전날 고저폭 기준선 QLIKE ÷ 카드 | 1.51 | 1.66 | 카드가 기준선 셋을 모두 이김 |
| 5분 RV 대리 변수 QLIKE, 거친 HAR ÷ 카드 | 1.44 | 1.14 | 대리 변수를 바꿔도 카드가 나음 |
| 5분 RV 대리 변수 QLIKE, HMM ÷ 카드 | 1.10 | 1.05 | 같은 방향 |
| 로그 제곱 오차, 거친 HAR ÷ 카드 | 1.07 | 0.988 | 10선만 1.2% 나음 |
| HMM 무작위 시작 10개, 로그 우도 개선 | 0.13 ~ 0.19 | 0.4 ~ 6.2 | 10선 2021-12 재적합만 국소 최적 |
| 되돌림 계약당 순손익, 첫 봉 종가 진입 | 2.49틱 | 비용 1틱 | |
| 같은 손익, 1분 늦은 진입 | 2.34틱 | 분당 약 0.15틱 손실 | |
| 같은 손익, 5분 늦은 진입 | 2.23틱 | 크기 조절 결론과 무관 |
진입 시각 점검에서 되돌림 거래의 계약당 순손익(비용 1틱)은 첫 봉 종가 진입 2.49틱에서 1분 늦으면 2.34틱, 5분 늦으면 2.23틱으로 줄었다. 크기 조절이 손해라는 H940 결론은 어느 시각에서도 같다. 지정가 진입은 이 실험에 해당하지 않는다. 변동 예측은 개장 전에 끝나고 H940 은 크기만 바꾸기 때문이다. 채택한 효과가 없으므로 기존 전략과의 독립성 점검도 해당하지 않는다.
해석
카드 예측기는 «20일 중앙값과 같다» 는 인상과 달리 QLIKE 로는 20일 중앙값보다 3선 10%, 10선 7% 낫다. 그 인상은 최근 60세션의 로그 절대 오차에서 나왔고, 60세션으로는 1 ~ 3% 차이를 볼 수 없다. 고저폭을 고저폭의 짧은 역사로 맞히는 750세션 로그 회귀는 이미 변동 수준의 변화를 3년 단위로 따라가고, 잔차 분위로 만든 대역도 명목에 맞다.
거친 변동성의 장점은 긴 기억을 모수 하나로 담는 데 있다. 그러나 일 단위 고저폭 예측에서는 HAR 의 세 평균이 이미 그 모양을 거의 흉내 내고(그림 2 오른쪽), 격자에서 H 와 커널 길이를 바꿔도 결과가 거의 움직이지 않았다. 3선에서는 1분봉이 주는 정보가 호가 튕김 잡음에 가려지고, 2012 부터의 확장창이 저변동기의 수준을 끌고 와 2024 ~ 2025 에 중심을 높게 냈다. 10선처럼 RV 가 안정한 상품에서도 이득은 1% 안팎이다.
국면 모형은 같은 특징의 로그 HAR 보다 3선 QLIKE 를 4.3% 줄였다(p 0.026). 국면이라는 생각이 틀린 것은 아니다. 다만 카드의 750세션 창과 직전 1일, 5일 고저폭이 이미 변동 국면을 따라가므로, 두 상태를 따로 두어도 카드 위에 더할 것이 없다. 노트가 말한 «국면을 위험 시나리오로» 는 이 카드에서 이미 짧은 창의 형태로 들어가 있다.
한계
이 결론이 틀릴 수 있는 이유를 적는다.
대리 변수와 이산성. QLIKE 의 대리 변수인 고저폭 제곱은 틱 단위로 이산이다. 3선은 확인 구간 고저폭 사분위가 10 ~ 21틱이라 1틱 차이가 상대 오차 5 ~ 10% 다. 거친 HAR 이 가장 크게 진 곳은 카드 예측이 가장 낮은 십분위(손실 차 0.225)였고, 저변동 날의 이산 잡음이 비교를 지배했을 수 있다. 다른 대리 변수(5분 RV, 개장 뒤 최대 역행)로 채점하면 순위가 바뀔 수 있다.
표본과 시기. 확인 구간은 상품마다 1,183세션이지만 2022 금리 충격과 2024 ~ 2025 저변동이 함께 들어 있고, 3선 손실 비는 해마다 1.03 ~ 1.30 으로 갈렸다. 08:46 개장 뒤 252세션만 보면 거친 HAR 이 2.2% 나았다(p 0.34). 개장 시각 변경과 2017 종가 단일가 변경은 보정하지 않았다. 750세션 창은 변경 뒤 3년 동안 섞인 자료로 적합한다.
모형 구현. HMM 은 20세션마다 앞 블록의 모수에서 출발하는 EM 으로 재적합했다. 무작위 시작 10개로 다시 확인하니 3선은 문제가 없었지만 10선 2021-12 재적합은 국소 최적(로그 우도 6.2 차)이어서 확인 구간 앞쪽 10선 HMM 성적이 조금 낮게 나왔을 수 있다. 발굴 단계가 든 꼬리 비교 문헌은 확인하지 못해, 벗어남 지표의 1차 자기상관으로 실효 표본을 줄인 Kupiec 검정으로 대신했다(실효 표본은 원표본의 79 ~ 105%, 결론 불변). 만기일은 RV 를 전환 뒤 봉만으로 키워 썼다(49일).
결과를 본 뒤의 일. 탐색 변형 여섯은 확증 결과를 본 뒤 고른 것이다. 10선 «카드 + 직전 로그 RV» 의 p 0.013 은 여섯 가운데 가장 좋은 값이라 선택 편향이 있다. H940 비용은 3선 1틱(판정), 2틱(보고)이고 10선 실측 스프레드는 더 넓을 수 있으나 손익 탐색은 3선만 다뤘다. 계획을 고친 일은 없다.
다음에 해 볼 것
10선 카드에 1분 RV 정보를 더하는 사전등록 재검정. 이번 탐색에서 직전 로그 RV 한 열 추가는 1.8%, 카드와 거친 HAR 같은 무게 결합은 1.9% 감소였다. 무게를 고르지 않는 같은 무게 결합 하나를 미리 정하고 2026-11-10 이후 새 세션 약 250개로만 판정한다. 문턱은 QLIKE 2% 이상 감소와 달 블록 부트스트랩 한쪽 p 0.05 로 미리 잠근다. 3선에는 넣지 않는다.
고저폭 대신 개장 뒤 최대 역행을 맞히는 예측기. 되돌림 거래가 실제로 견디는 것은 진입 뒤 역행 폭이다. 같은 750세션 로그 회귀로 최대 역행을 맞히고, 손절 거리를 그 분위로 둘 때 고정 손절보다 나은지를 사건 단위 부트스트랩으로 본다. 크기는 고정한다(H940 에서 변동으로 크기를 줄이면 손해였다).
산출물
모든 수치는 아래 정본 런에서 옮겼다. 다시 만들려면 저장소 뿌리에서 uv run python experiments/0260_card_vol_band_rough_hmm/code/s1_main.py 를 돌린다(약 5분). 탐색은 같은 폴더의 s2_explore.py 20261110T000500_main 과 s3_rv5.py 20261110T000500_main, 그림은 render_figures.py, 구조도는 render_model.py 다.
- 계획
protocol.md(사전등록 5b948d52, 수정 없음) - 분석, 판정
analysis.md - 코드
code/dataio.py,code/models.py,code/s0_datacheck.py,code/s1_main.py,code/s2_explore.py,code/s3_rv5.py,code/s4_depth.py - 정본 런
results/20261110T000500_main/(metrics.json, summary.csv, yearly.csv, grid.csv, h940.csv, forecasts, qlike, hmm_params) - 탐색 런
results/20261110T001241_explore/,results/20261110T001416_rv5/, 깊이 보강results/20261110T003740_depth/ - 그림
code/render_figures.py,code/render_model.py
Appendix
A. 데이터셋 실물
정본 런이 만든 3선 일별 패널의 실제 행이다. rng 는 일봉 고저폭(틱), rv 는 1분 실현 분산(틱²), first 는 첫 봉 시각, nbar 는 봉 수다. l1, m5, m20 은 카드 특징(직전 고저폭의 로그), lrv_d, lrv_w, lrv_m 은 직전 1일, 5일, 22일 평균 RV 의 로그다. 특징은 모두 그 행보다 앞선 세션에서 만든다.
| 일자 | rng | rv | first | nbar | a | l1 | m5 | m20 | lrv_d | lrv_w | lrv_m |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026-11-03 | 9 | 264 | 08:46 | 420 | 0.16 | 2.197 | 2.610 | 2.794 | 5.347 | 5.347 | 5.406 |
| 2026-11-04 | 25 | 236 | 08:46 | 420 | 0.52 | 2.197 | 2.416 | 2.776 | 5.576 | 5.404 | 5.414 |
| 2026-11-05 | 12 | 183 | 08:46 | 420 | 0.77 | 3.219 | 2.595 | 2.821 | 5.464 | 5.430 | 5.418 |
| 2026-11-06 | 16 | 274 | 08:46 | 420 | 0.52 | 2.485 | 2.595 | 2.827 | 5.209 | 5.416 | 5.417 |
2026-11-04 의 rv 236 은 고저폭 제곱 625 보다 작고, 2026-11-03 의 rv 264 는 고저폭 제곱 81 의 세 배가 넘는다. 3선에서 RV 와 고저폭이 따로 노는 모습이 하루 단위로도 보인다.
B. 모델 입출력 실물
확인 구간 마지막 예측일 2026-11-06 3선에서 세 모형이 실제로 받은 입력과 낸 출력이다(정본 런 forecasts_3선).
- Request meta
- 예측일 2026-11-06 3선. 카드는 직전 750세션으로, 거친 HAR 은 2012-01 부터의 확장창으로 적합(H 0.087, 2026-10-30 재추정). HMM 모수는 2026-10-30 재적합(σ 저 0.343, 고 0.444, 머무를 확률 0.89, 0.80)
- Input
- l1 = log 12 = 2.485(11-05 고저폭 12틱), m5 = 2.595, m20 = 2.827, a = 0.52(미국 10년 5.2bp 변화), lrv_d = 5.209, 거친 커널 평균 K 는 직전 250세션 log RV 의 멱 감쇠 평균
- Model response
- 카드 중심 13.4틱, 80% 대역 8.8 ~ 23.1, 90% 대역 7.9 ~ 26.9. 거친 HAR 중심 14.1틱, 80% 대역 8.5 ~ 25.5. HMM 고변동 확률 0.27, 중심 13.2틱, 80% 대역 8.1 ~ 24.0
- Ground truth check
- 실제 고저폭 16틱. 세 모형 모두 80% 대역 안. QLIKE 는 카드 h 264.8 로 0.001, 거친 HAR h 351.4 로 0.045, HMM h 282.6 으로 0.005. 이틀 전 11-04 는 실제 25틱으로 카드 80% 대역 상단 20.5 를 넘었고 거친 HAR 상단 28.6 안이었다
C. 실험 설정
- 기간세션 2012-01-02 ~ 2026-11-06, 예측 2015-01-02 부터, 확인 2022-01-03 부터
- 목표근월 일봉 고저폭(틱), 일봉에 없는 날은 1분봉 고저
- RV1분 종가 수익률 제곱합, 만기일은 전환 뒤 봉만 쓰고 봉 수 비율로 키움, 빈 날은 직전 60세션 RV 대 y² 중앙 비로 대체
- 창카드 최근 750세션(최소 250), 나머지 확장창(최소 500)
- 재적합OLS 매일, H 와 HMM, GMM 은 20세션마다(HMM 은 EM 최대 200회, 이후 앞 모수에서 60회)
- 거친 커널K 250지연, w_k ∝ 1/((k+½)(k−½)^(H+½)), H 는 지연 1 ~ 10 구조함수 기울기의 절반, 0.01 ~ 0.49 로 자름
- 대역잔차 분위 80%(10 ~ 90), 90%(5 ~ 95), HMM 은 혼합 정규 분위
- 검정달 블록 부트스트랩 5,000회 한쪽 p(seed 260), DM 뉴이웨스트 지연 20, Holm 4개, 문턱 0.05, 실용 크기 QLIKE 3% 또는 적중률 편차 2%p
- H940카드 이벤트 규칙(문턱 3, 6, 10bp, 사다리 17/33/50계약), 계약 수 × 직전 250세션 중심 중앙값 ÷ 오늘 중심(0.5 ~ 1.5배), 비용 0.5, 1, 2틱
- 충격 날2022-02-24, 2023-03-10, 2023-10-09, 2024-04-15, 2024-08-05, 2024-12-04, 2025-04-03, 2025-06-13, 각 10세션