세 줄 요약
- 3선 종가 단일가 충격만으로 맞춘 불변성 공식은 10선 종가 단일가 100계약 편도 충격을 0.76틱으로 예측했고, 이 표본 실측은 0.78틱(95% 구간 0.63 ~ 0.93), 앞선 실험의 실측 구간은 0.65 ~ 0.99 였다. 평균 수준의 교차 상품 전이는 종가 단일가에서 맞았다.
- 장중 공격 체결 묶음의 비용은 같은 방식으로 옮기면 10선을 2.12배, 30선을 2.88배 과대 예측했다. 3선과 10선 스프레드가 거의 늘 1호가 단위에 묶여 있어서다. 날마다의 종가 단일가 예측도 실측과 순위상관 −0.54 로 거꾸로 움직였다.
- 판정은 보류다. 종가 단일가 평균 환산(3선 충격의 약 8배)은 쓸 만하지만 장중 비용은 상품마다 따로 재야 한다. 30선 장중 편도 비용표(1 ~ 50계약에서 0.02 호가 단위로 2.3 ~ 3.9틱)를 남겼다.
가설과 결론
이 데스크의 사전등록은 거의 매번 비용 문턱에서 판정이 갈린다. 지난 밤까지의 결론도 «차이는 실행 비용에서 나온다» 였다. 그런데 비용은 상품마다 따로 잰다. 3선은 체결이 많아 비용 추정이 단단하지만 10선은 표본이 작고, 30선은 하루 체결이 수십 건이라 거의 잰 적이 없다. 만약 한 상품에서 잰 비용을 간단한 법칙으로 다른 상품에 옮길 수 있다면, 모든 실험이 같은 비용 모형을 쓰고 30선 같은 얇은 상품도 비용 가정을 세울 수 있다. 그 법칙의 가장 유명한 후보가 Kyle 과 Obizhaeva 의 시장 미시구조 불변성이다.
불변성은 상품의 «거래 활동» 을 W = 일 수익률 변동성 × 일 거래대금으로 재고, 변동성 단위로 잰 비용이 W 의 −1/3 제곱에 비례한다고 본다. 주문 크기도 거래량 대비 비율에 W 의 2/3 제곱을 곱한 값으로 재면 상품이 달라도 같은 비용 함수를 따른다. 아이디어 출처인 arXiv 2611.08701 은 나스닥 종목에서 학습한 «기다릴지 칠지» 실행 정책을 이 단위로 바꿔 다른 종목, 코인, 다른 거래소에 학습 없이 옮겼고, 비용 차가 주당 0.002 스프레드 안이었다고 보고한다. 우리는 정책이 아니라 비용 함수 자체를 옮긴다.
- 가설
- 3선 자료만으로 불변성 비용 모형을 맞춘 뒤 10선과 30선에 그대로 옮기면 실측 비용을 맞힌다. 판정 가설은 두 개다. H997: 3선 종가 단일가 탄력으로 맞춘 선형 모형이 예측한 10선 종가 단일가 100계약 편도 충격이 앞선 실측 구간 [0.65, 0.99] 틱과 이 표본 실측 95% 구간 안에 든다. H999: 3선 장중 공격 체결 묶음으로 맞춘 모형의 10선 예측 비용 합이 실측 합의 0.8 ~ 1.25배다. 보조로 H996(상품 고정효과 패널 기울기가 −0.5 ~ −0.17), H998(전날까지 W 가 낮은 날 같은 크기 충격이 큼), H1000(30선 비율 0.67 ~ 1.5), H1001(기준선보다 작은 교차 상품 오차)을 두었다.
- 결론
- H997 은 통과했다(예측 0.76틱, 실측 0.78틱, 비율 0.98, 95% 구간 0.76 ~ 1.27). H999 는 실패했다(비율 2.12, 구간 1.70 ~ 2.45). 둘 중 하나만 통과했으므로 사전등록 규칙에 따라 보류다. 보조 가설은 H996(기울기 −0.488, 문턱 −0.5 와 0.01 차이의 경계선 통과)과 H998(상품 안 순위상관 평균 −0.40, Holm p 0.0004)이 통과했고, H1000 과 H1001 은 실패했다. 첫 런에는 근월을 같은 날 거래량으로 고른 상품 × 날이 섞여 있어 감사 뒤 고쳐 다시 돌렸다. 판정 가설 두 개와 판정은 바뀌지 않았다.
결론을 한 문장으로 줄이면 이렇다. 종가 단일가의 평균 충격은 불변성으로 상품 사이를 옮길 수 있었지만, 장중 비용은 호가 단위가 지배해 옮겨지지 않았다. 그리고 종가 단일가에서도 날마다의 변화는 불변성이 말하는 방향과 반대였다. 그래서 이 공식은 «평균 환산표» 로만 쓸 수 있고 날별 비용 예측에는 쓸 수 없다.
용어와 기호
- 3선, 10선, 30선
- 3년, 10년, 30년 국채선물 근월물. 호가 단위는 3선과 10선 0.01포인트, 30선 0.02포인트다. 이 페이지의 «틱» 은 각 상품 자신의 호가 단위다.
- 근월
- 전 영업일 체결표에서 가장 많이 거래된 종목 코드. 같은 날 거래량으로 고르면 미래 정보를 쓰게 되어 전날 기준으로 정했다.
- σ_pre
- 전날까지 20영업일(최소 10일) 일간 종가 변화의 표준편차(포인트). 그날 장 시작 전에 알 수 있다.
- V_pre, A_pre
- 같은 20일의 일 거래량 평균(계약)과 일 거래대금 평균(원).
- W_pre
- 거래 활동. (σ_pre ÷ 전일 종가) × A_pre. 수익률 변동성과 거래대금의 곱이다. W* 는 3선 표본 W_pre 중앙값이며 척도를 고정하는 데만 쓴다.
- Z
- 불변성 단위의 주문 크기. (Q ÷ V_pre) × (W_pre ÷ W*)^(2/3). 활동이 큰 상품일수록 같은 계약 비율이 더 큰 주문으로 취급된다.
- 묶음(메타주문 대리)
- 09:00 ~ 15:30 연속 거래에서 같은 공격 방향의 체결이 이어진 덩어리. 방향이 바뀌거나 60초 넘게 끊기면 새 묶음이다. Q 는 묶음 체결량 합(계약)이다.
- 공격 방향 s
- 체결가가 직전 매도 1호가 이상이면 매수 공격 +1, 매수 1호가 이하이면 매도 공격 −1(Lee-Ready 호가 판정).
- IS
- 편도 실행 비용. s × (묶음 VWAP − 첫 체결 직전 호가 중간값). 스프레드 절반과 1호가를 넘어 걸어 올라간 비용을 함께 담는다.
- PI
- 영구 충격. s × (마지막 체결 60초 뒤 중간값 − 첫 체결 직전 중간값). 격자에서만 쓴다.
- λ_d, I(100)
- 종가 단일가 탄력. 15:40 ~ 15:45 호가 행마다 예상체결가 변화를 순주문 흐름(총매수잔량 − 총매도잔량의 변화)에 원점 통과 회귀한 기울기. I(100) = 100 × λ_d 는 100계약을 더했을 때의 편도 충격이다.
- κ, κ0, κ1
- 3선에서만 맞춘 모형 계수. κ 는 종가 단일가 선형 모형, κ0 는 장중 스프레드 항, κ1 은 장중 크기 항이다.
- 예측/실측 비율
- 대상 상품 전체 묶음(또는 날)의 예측 비용 합 ÷ 실측 비용 합. 1 이면 정확하다.
- 날 부트스트랩, 블록
- 표본 날을 복원 추출해 적합과 예측을 다시 계산하는 구간 추정. H996 은 연속 5영업일 블록으로 뽑았다.
- Holm
- p 값을 내는 가설 여럿(H996, H998, H1001)을 작은 p 부터 차례로 엄격하게 보정하는 방법.
자료
데이터셋
주 자료는 코스콤 국채선물 호가와 체결 틱이다. 거래소 시각이 마이크로초까지 찍혀 있고, 체결마다 직전 호가와 비교해 공격 방향을 정할 수 있다. 2026-07-08 부터 쌓였으며 이번에 쓴 날은 07-31(두 세션이 한 날짜에 섞인 손상일)과 당일 11-10 을 빼고, 전날 근월을 정할 수 없는 첫날 07-08 도 뺀 74거래일(07-09 ~ 11-09)이다. 30선은 전날 근월 코드가 그날 거래되지 않은 09-10 과 전날 자료가 없는 09-11 을 더 뺐다. 체결표는 거래소 누적 거래량의 3선 68%, 10선 66%, 30선 90% 만 담는다. 일부 체결이 빠져 있다는 뜻이고, 묶음이 실제보다 잘게 끊길 수 있다.
종가 단일가 측정에는 예상체결가와 총잔량이 기록된 날만 쓸 수 있다. 3선 45일, 10선 44일이다(07-21 ~ 07-28 과 09-08 이후). 30선은 종가 단일가 호가 행이 하루 중앙 0개라 측정할 수 없었다. W 계산에는 3선과 10선의 긴 일봉(현재가, 전일대비, 거래량, 거래대금)을 썼고, 30선은 긴 일봉이 없어 코스콤 체결표에서 일 거래량, VWAP, 종가를 직접 만들었다. 그래서 30선 W 는 07-27 부터 나온다.
| 데이터셋 | 기간 | 단위 | 쓰임 |
|---|---|---|---|
| 코스콤 국채선물 체결 틱 | 2026-07-09 ~ 11-09 (74일, 07-31 제외) | 체결 한 건, 마이크로초 | 장중 묶음과 IS, 30선 일 거래량과 종가 |
| 코스콤 국채선물 호가 틱(1 ~ 5단, 예상체결가, 총잔량) | 2026-07-08 ~ 11-09, 예상체결가는 07-21 ~ 07-28, 09-08 ~ 11-09 | 호가 변경 한 건 | 직전 중간값, 스프레드, 종가 단일가 탄력 |
| 3선, 10선 일봉 시세 | 2025-06 ~ 2026-11-09 | 하루 | σ_pre, V_pre, A_pre(전날까지 20일) |
| 3선, 10선 자체 1분봉 15:45 봉 | 2026-01 ~ 11-09 | 하루 한 봉 | 격자의 종가 단일가 체결량 V |
| 항목 | 3선 | 10선 | 30선 |
|---|---|---|---|
| 장중 묶음 수 | 77,152 | 175,599 | 1,233 |
| 하루 묶음 수 | 1,043 | 2,373 | 16.7 |
| 묶음 크기 중앙 / 평균(계약) | 17 / 94 | 10 / 21 | 5 / 7.3 |
| 스프레드가 1호가 단위인 비율 | 98.3% | 94.8% | 16.3% |
| σ_pre 중앙(포인트/일) | 0.136 | 0.438 | 0.828 |
| V_pre 중앙(계약/일) | 171,226 | 86,408 | 191 |
| log W_pre 중앙(표준편차) | 23.88 (0.16) | 24.35 (0.22) | 18.90 (0.31) |
| 종가 단일가 측정일 | 45 | 44 | 못 씀 |
표본과 거르기
장중 묶음은 09:00 ~ 15:30 연속 거래 체결만 쓴다. 개장 15분(08:45 ~ 09:00)은 격자에서 포함판으로 따로 봤다. 방향을 못 정한 체결(직전 호가 사이 가격이면서 틱 규칙도 0)과 직전 호가가 교차했거나 빈 체결은 뺐다. 이 비율은 상품마다 거의 0 이었다. 근월 교체일(3선과 30선 09-14, 10선 09-15)은 전날 기준 근월이 그날 거래가 적은 옛 월물일 수 있어 격자에서 빼 보았다. 11-04 와 11-05 는 다른 원천에서 메운 날이라 호가 행이 두 배 촘촘하다. 이 이틀도 같은 격자에서 뺐다.
언제 무엇을 아는가
예측에 들어가는 σ_pre, V_pre, W_pre 는 모두 전날 종가까지의 값으로 계산해 그날 장 시작 전에 알 수 있다. 근월도 전날 거래량으로 정했고, 전날 근월이 없는 상품 × 날은 표본에서 뺐다. 첫 런은 그런 날에 같은 날 거래량 최대 코드를 쓰는 대체 경로가 남아 있었고, 독립 감사가 이를 찾아 등록 문서에 «수정» 절(커밋 343188ad)을 덧붙인 뒤 다시 돌렸다. 비용(IS, λ_d)은 그날 실현값이고 예측의 표적이다. 교차 상품 검정에서 모형 계수는 3선 자료로만 맞췄고 10선과 30선 자료는 적합에 한 번도 들어가지 않았다. 사전등록은 결과를 내는 런보다 먼저 커밋했다(커밋 663b8f95). 다만 등록 전에 앞선 실험의 공개 수치로 손계산해 10선 종가 단일가 예측이 약 0.73틱이 된다는 것을 알고 있었고, 이 사실을 등록 문서에 밝혀 두었다.
방법
불변성은 다음 한 줄로 쓸 수 있다. 비용(포인트) ÷ σ = W^(−1/3) × g(Z). 왼쪽은 변동성 단위 비용이고 오른쪽의 g 는 상품과 무관한 함수다. 상품 사이를 옮긴다는 말은 3선에서 g 를 정한 뒤 10선이나 30선의 σ, W, V 만 바꿔 넣어 비용을 계산한다는 뜻이다. g 의 꼴은 시장마다 다르게 둘 수 있어 두 측정에 서로 다른 꼴을 사전에 정했다.
종가 단일가(H997). 앞선 측정에서 종가 단일가 충격은 주문 크기에 선형이었다(크기 지수 약 1). 그래서 g(Z) = κZ 로 두었다. 정리하면 I(Q) = κ × σ_pre × (W_pre/W*)^(1/3) × Q ÷ V_pre 다. 3선 날마다 실측 I_d(100) 을 이 식의 κ 이외 부분으로 나눠 κ_d 를 얻고 그 평균을 κ 로 썼다(κ = 11.35). 10선 예측은 10선 날마다 그날의 σ_pre, W_pre, V_pre 를 넣은 값의 날 평균이다. 실측은 같은 날들의 λ_d × 100 평균이다. 구간은 3선과 10선 날을 같이 다시 뽑는 날 부트스트랩 5,000회로 냈다.
장중(H999 ~ H1001). 장중 비용에는 크기와 무관한 스프레드 항과 크기에 따라 커지는 충격 항이 함께 있으므로 g(Z) = κ0 + κ1√Z 로 두었다. 3선 묶음을 크기 구간 일곱 개(1, 2 ~ 4, 5 ~ 9, 10 ~ 19, 20 ~ 49, 50 ~ 99, 100계약 이상)로 나누고, 구간마다 IS ÷ (σ_pre × W^(−1/3)) 의 평균을 √Z 평균에 비음수 최소제곱으로 맞췄다(구간 가중은 묶음 수의 제곱근). 결과는 κ0 = 0.0366, κ1 = 0.0619 다. 이 계수로 10선과 30선 묶음 하나하나의 비용을 예측하고, 상품 전체 예측 합을 실측 합으로 나눈 비율로 판정했다.
기준선. 모형이 나은지 보려면 단순한 옮기기 방식과 견줘야 한다. 사전등록한 기준선은 셋이다. 첫째 «틱 상수» 는 3선 크기 구간별 평균 비용(틱)을 같은 계약 수의 다른 상품에 같은 틱 수로 옮긴다. 둘째 «σ 단위 고정» 은 3선 구간별 비용 ÷ σ 를 그대로 옮긴다(W 를 무시). 셋째 «제곱근 법칙» 은 3선 1계약 평균 틱 + Y × σ × √(Q/V) 로, Y 는 3선에서 맞췄다. 교차 상품 오차는 10선과 30선 크기 구간별 |log(예측 ÷ 실측)| 평균이다(묶음 20개 이상 구간만).
상품 안 검정(H996, H998). H996 은 상품 × 날 패널에서 y = log(그날 IS 중앙 ÷ σ_pre) 를 log W_pre 에 상품 고정효과로 회귀한 기울기다. IS 가 틱 단위로 일정하기만 해도 σ_pre 를 나누는 탓에 음의 기울기가 생기므로, 그 기계적 기울기(−cov(log σ, log W) ÷ var(log W))를 함께 냈다. H998 은 상품마다 W_pre 와 종가 단일가 λ_d 의 Spearman 순위상관을 내고 3선과 10선을 평균한 뒤, 상품 안에서 W_pre 를 섞는 순열 10,000회로 한쪽 p 를 냈다.
격자와 하위 표본(사전등록, 판정에 안 씀). 묶음 끊김 간격(10초, 60초, 없음) × 비용 정의(IS, PI), 개장 15분 포함, σ 창(10, 20, 40일), 종가 단일가 창(마지막 5분, 마지막 2분, 전체 10분), H997 의 V 정의(일 거래량, 종가 단일가 체결량)와 g 꼴(선형, 제곱근), 앞 절반과 뒤 절반, 충격일 제외(|일 종가 변화| ÷ σ_pre 상위 5% 네 날), 교체일과 메운 날 제외를 돌렸다. 이 실험은 매매 규칙이 아니라 비용 측정이므로 연 신호 수 규칙과 매매 비용 민감도는 적용하지 않고, 대신 결과를 상품 × 크기 비용표로 냈다.
결과
확증 결과
| 가설 | 측정 | 값 | 95% 구간 | p (Holm) | 판정 |
|---|---|---|---|---|---|
| H996 | 패널 기울기 b | −0.488 | −0.76 ~ −0.32 | < 0.001 (< 0.001) | 통과(경계선) |
| H997 | 10선 종가 단일가 I(100) 예측 / 실측 | 0.76 / 0.78틱 | 실측 0.63 ~ 0.93 | 구간 검사 | 통과 |
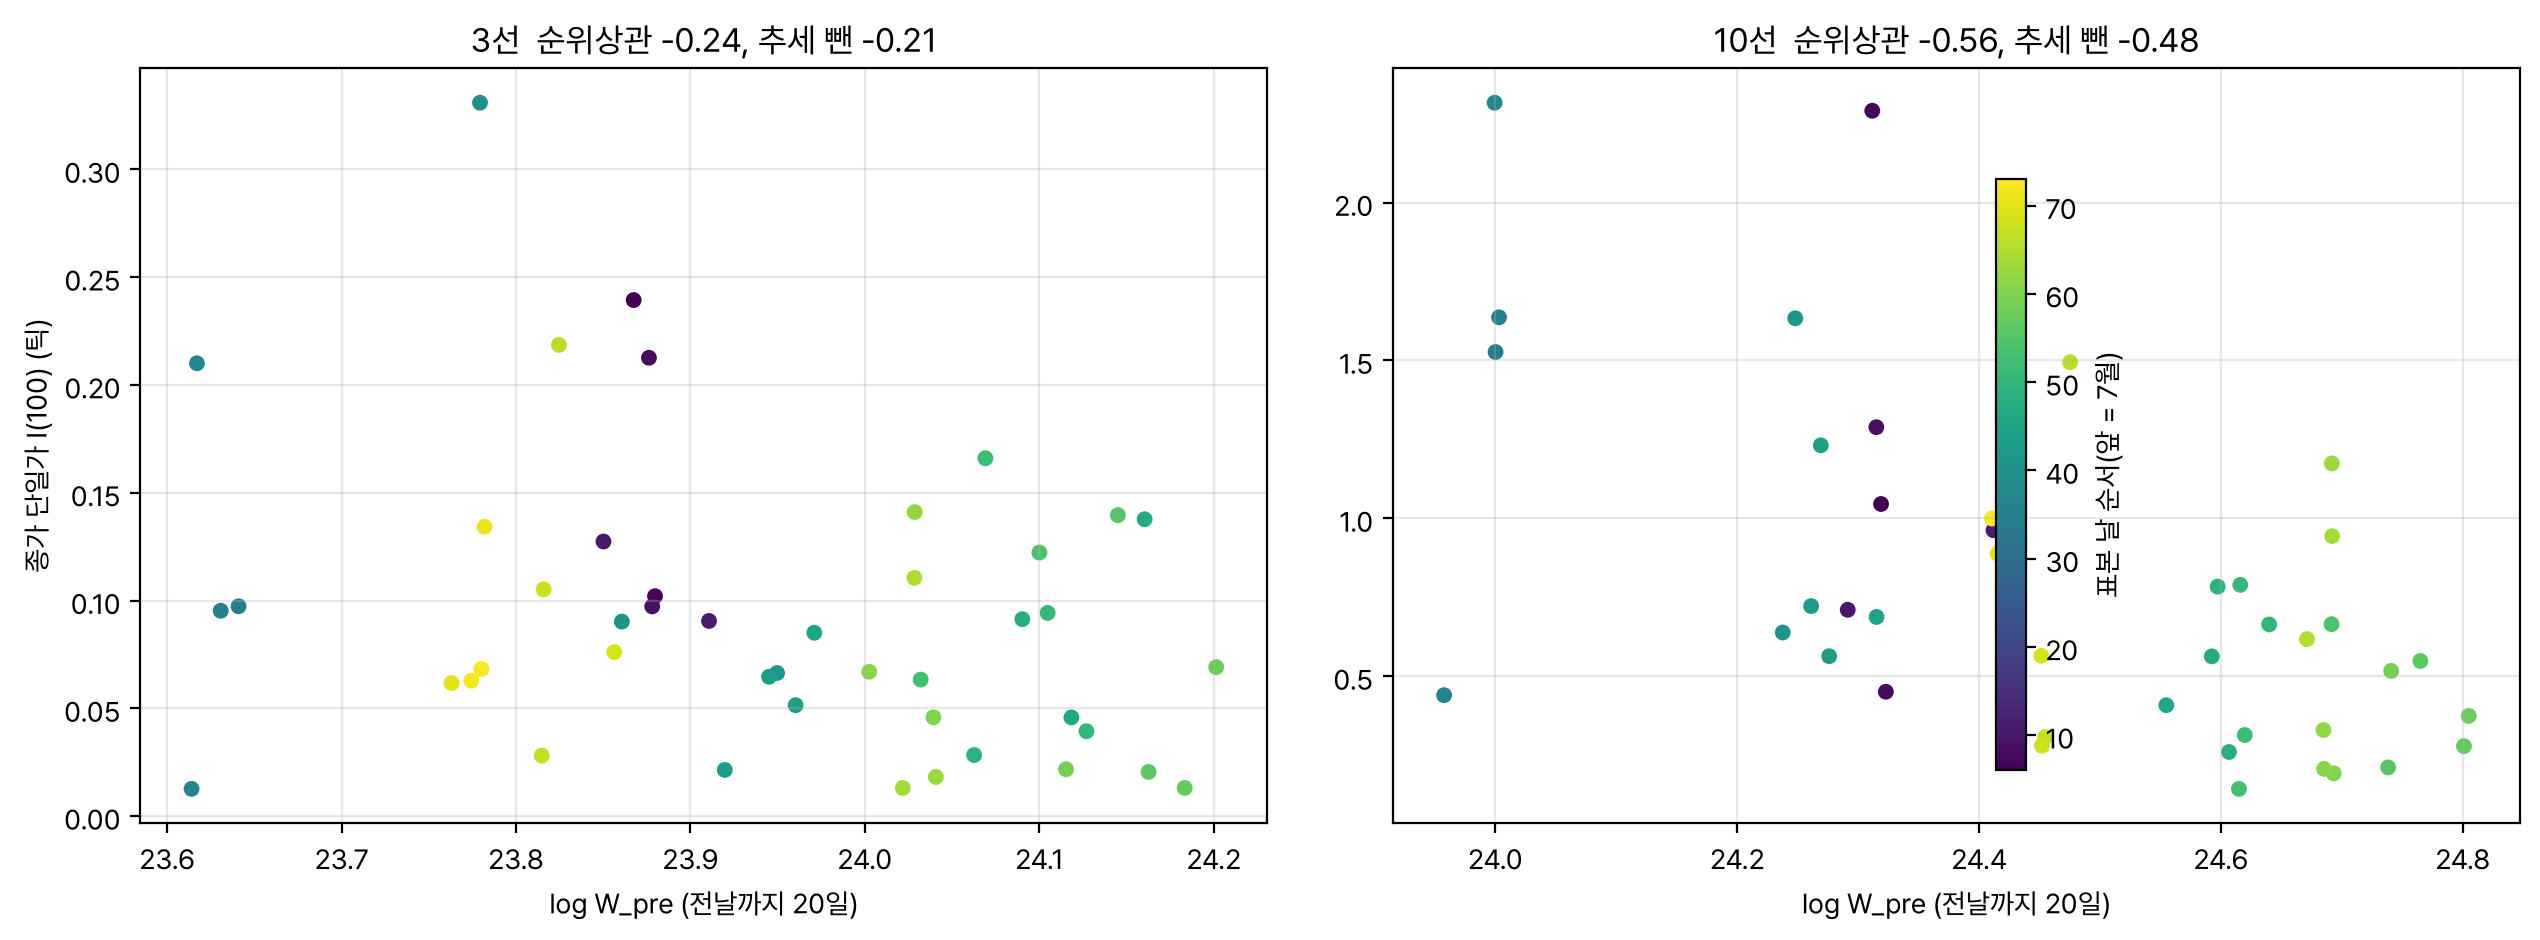
| H998 | 상품 안 순위상관 평균 | −0.40 | 3선 −0.24, 10선 −0.56 | 0.0002 (0.0004) | 통과 |
| H999 | 10선 장중 예측 / 실측 | 2.12 | 1.70 ~ 2.45 | 구간 검사 | 실패 |
| H1000 | 30선 장중 예측 / 실측 | 2.84 | 2.42 ~ 3.38 | 구간 검사 | 실패 |
| H1001 | 모형 오차 − 최선 기준선 오차 | +0.142 | −0.03 ~ +0.31 | 0.95 (0.95) | 실패 |
판정 가설 둘 가운데 종가 단일가 전이(H997)는 통과하고 장중 전이(H999)는 실패했다. 사전등록 규칙은 «둘 다 통과하면 채택, 하나만 통과하면 보류, 둘 다 실패하면 폐기» 였으므로 판정은 보류다. 보조 가설은 H996 과 H998 이 통과했지만 둘 다 판정을 바꾸지 않는 해석용이다. 보조 가설을 보면 그림이 더 분명해진다. 30선 장중 전이도 실패했고, 모형의 교차 상품 오차(0.89)는 W 를 아예 무시하는 «σ 단위 고정» 기준선(0.75)보다 컸다. 불변성의 핵심인 W 보정이 장중에서는 오히려 해가 됐다는 뜻이다.
종가 단일가 전이
3선 종가 단일가 100계약 충격은 평균 0.093틱이다. 이를 κ = 11.35 로 바꿔 10선에 옮기면 0.761틱이 나오고, 같은 날들의 10선 실측은 0.777틱이다. 예측/실측 비율 0.98 은 3선과 10선 날을 같이 다시 뽑아도 0.76 ~ 1.27 안에 있다. 두 상품의 충격 비가 약 8배인데, 그중 σ 비(약 3.2배), 거래량 비(약 2배), W 비의 1/3 제곱(약 1.2배)이 곱해져 거의 그대로 나온 것이다. 0248 이 10선만 따로 재어 얻은 구간(0.65 ~ 0.99)에도 든다.
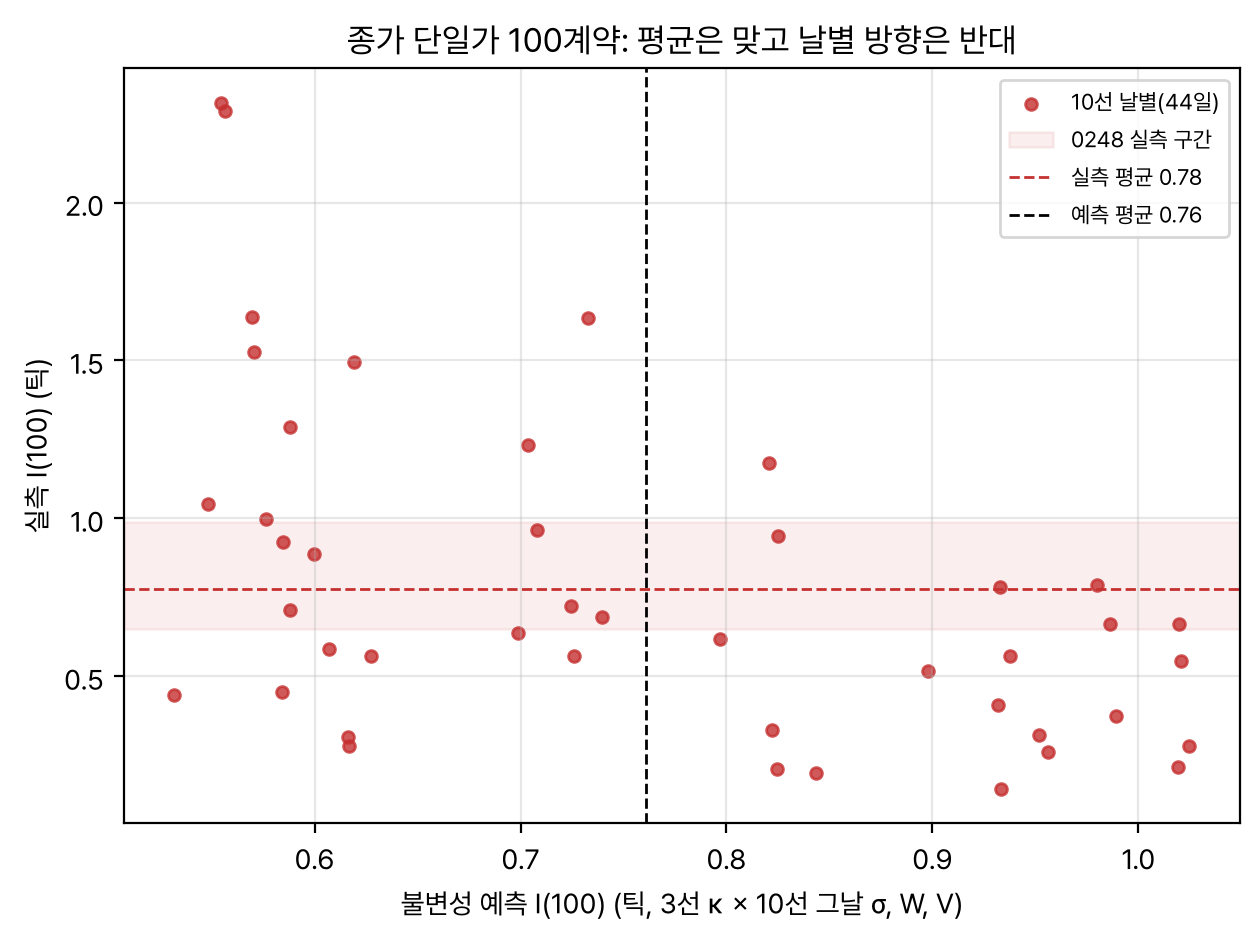
그러나 그림 1 의 점들은 평균선 주위에 고르게 퍼진 것이 아니라 오른쪽 아래로 기울어 있다. 날마다의 불변성 예측과 실측의 순위상관이 −0.54 이고, 예측의 평균 절대 오차 0.48틱은 그냥 표본 평균을 매일 쓰는 것(0.40틱)보다 크다. 선형 g 에서 불변성은 100계약 충격이 σ 의 4/3 제곱에 비례한다고 말한다. 변동성이 컸던 뒤에는 충격도 커야 한다. 실측은 반대로 σ_pre 가 큰 날 충격이 작았다(10선 순위상관 −0.55). 평균은 맞았지만 날마다의 방향은 거꾸로였으므로, 이 공식은 평균 환산표이지 날별 비용 모형이 아니다. 같은 날 3선 κ_d 를 그대로 쓰는 판도 순위상관 +0.17 로 약했다.
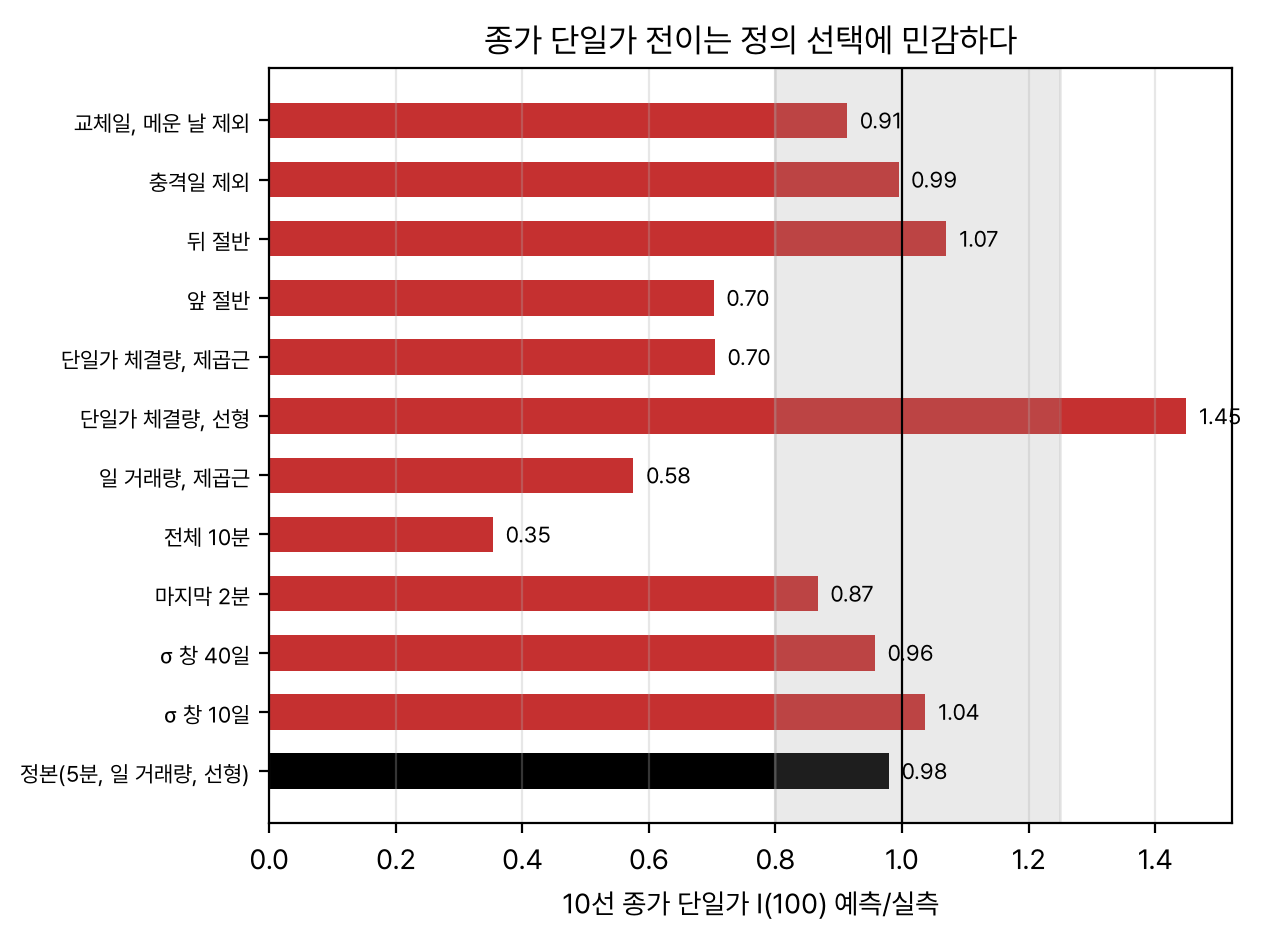
그림 2 는 이 통과가 사전에 고른 정의에 기대고 있음을 보여 준다. σ 창 10일과 40일, 충격일 제외, 교체일 제외, 뒤 절반에서는 비율이 0.91 ~ 1.07 이었다. 앞 절반은 0.70 으로 띠 아래였다. 반면 g 를 제곱근으로 바꾸면 W 가 식에서 빠져 0.58, V 를 종가 단일가 체결량으로 바꾸면 1.45, 회귀 창을 단일가 전체 10분으로 넓히면 실측이 1.84틱으로 커져 0.35 가 된다. 사전등록에서 정본 정의를 0248 의 선형 결과에 맞춰 고른 것이라, 이 통과는 «그 정의 안에서» 의 통과로 읽어야 한다.
장중 비용 전이
장중에서는 3선 묶음 비용이 크기와 거의 무관하게 0.51 ~ 0.54틱이다. 1계약 묶음이나 100계약 넘는 묶음이나 스프레드 절반을 내고 끝난다. 3선 장부가 두꺼워 묶음이 1호가를 거의 넘지 않기 때문이다. 10선은 1계약 0.59틱에서 100계약 이상 1.12틱으로 크기에 따라 분명히 오른다. 30선은 0.02 호가 단위로 2.3 ~ 3.9틱(0.05 ~ 0.08포인트)이다.
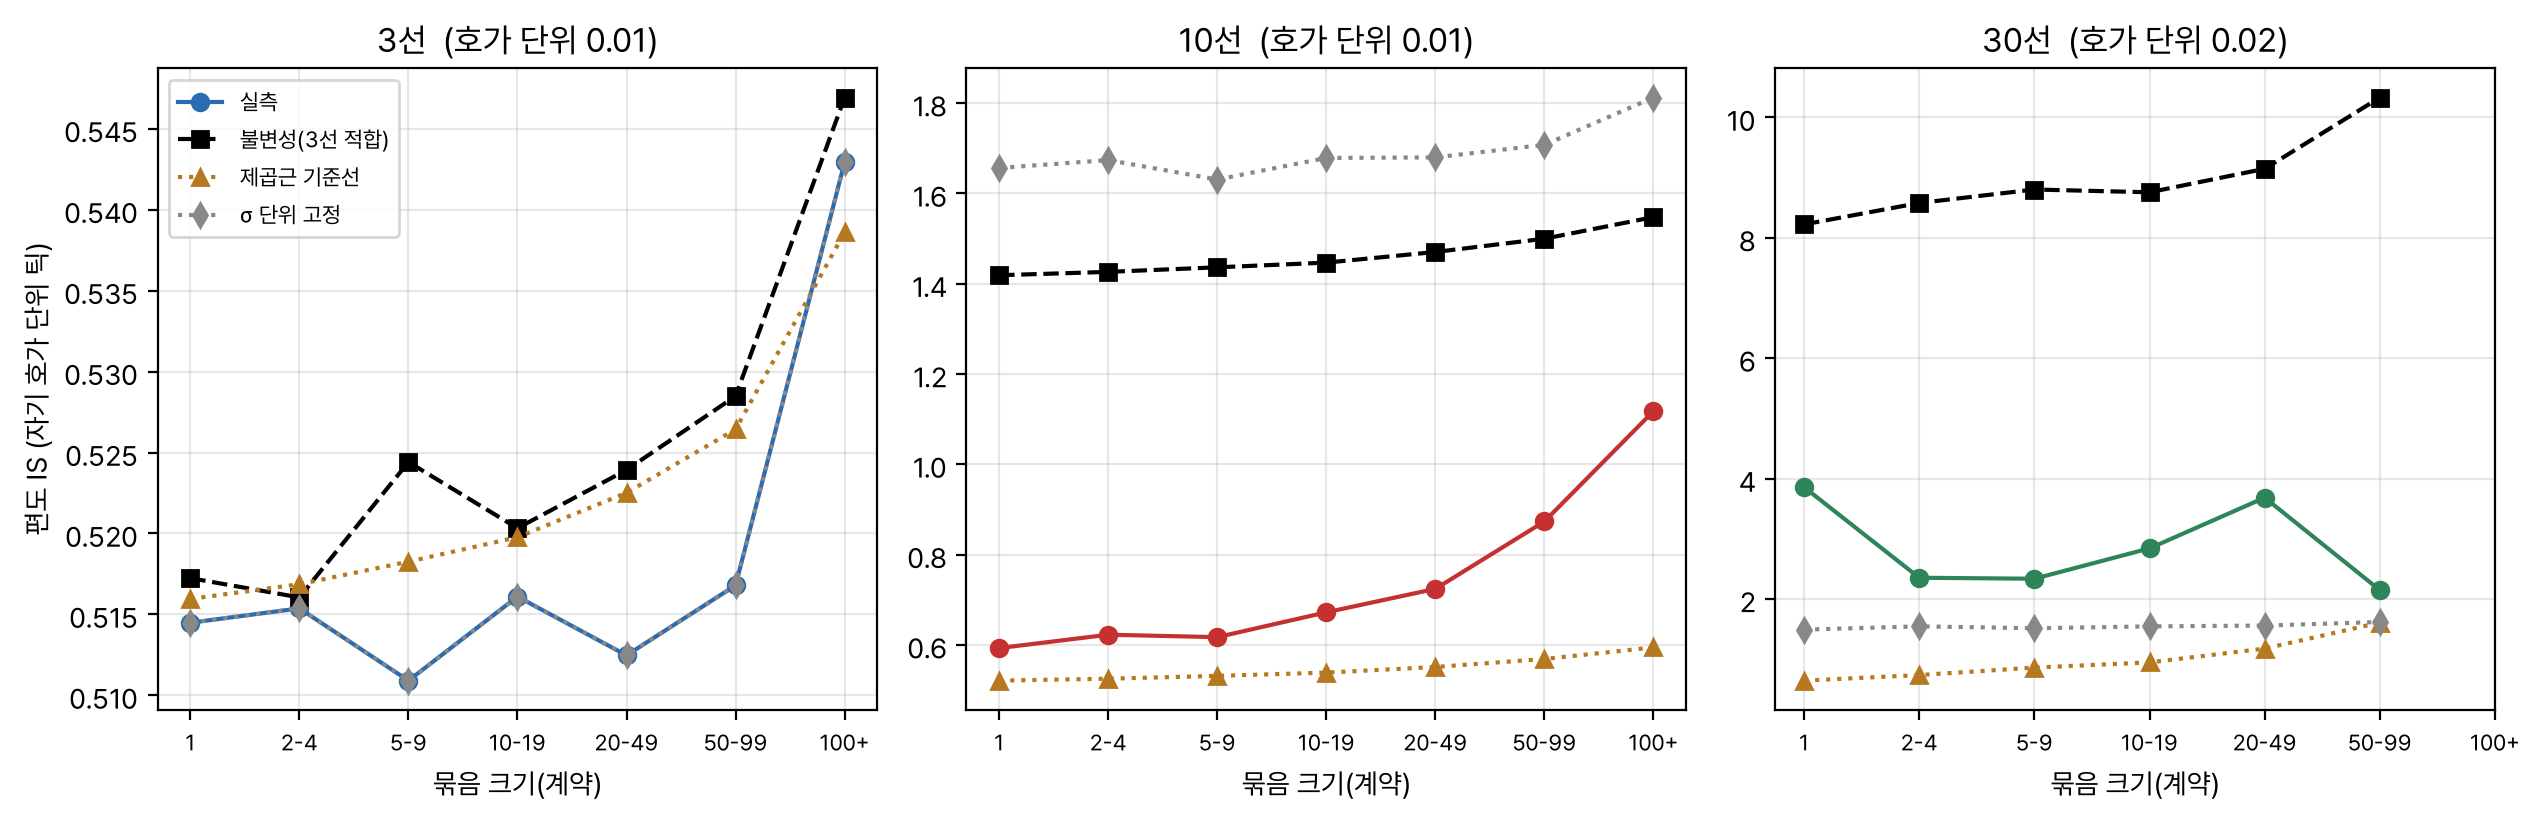
3선에서 맞춘 불변성 모형은 3선 자신은 잘 맞히지만(비율 1.01), 10선 1계약 묶음을 1.42틱으로 예측해 실측 0.59틱의 2.4배가 된다. 큰 묶음으로 갈수록 실측이 올라와 격차가 줄지만 100계약 이상에서도 1.55 대 1.12 다. 전체 비율은 2.12, 30선은 2.88 다. 기준선도 두 상품을 같이 맞히지 못했다. 10선은 제곱근 기준선(오차 0.29)과 틱 상수(0.34)가 가장 가깝고 30선은 σ 단위 고정(0.66)이 가장 가깝다. 상품마다 맞는 옮기기 방식이 달랐다는 것 자체가 «한 법칙으로 옮긴다» 는 생각에 반하는 결과다.
| 상품 | 1 | 2 ~ 4 | 5 ~ 9 | 10 ~ 19 | 20 ~ 49 | 50 ~ 99 | 100+ |
|---|---|---|---|---|---|---|---|
| 3선 | 0.51 / 0.52 | 0.52 / 0.52 | 0.51 / 0.52 | 0.52 / 0.52 | 0.51 / 0.52 | 0.52 / 0.53 | 0.54 / 0.55 |
| 10선 | 0.59 / 1.42 | 0.62 / 1.43 | 0.62 / 1.44 | 0.67 / 1.45 | 0.72 / 1.47 | 0.87 / 1.50 | 1.12 / 1.55 |
| 30선 | 3.86 / 8.22 | 2.35 / 8.61 | 2.33 / 8.80 | 2.84 / 8.76 | 3.68 / 9.15 | 2.15 / 10.3 | 1건 |
상품 안 활동과 비용
H996 의 패널 기울기는 −0.488(구간 −0.76 ~ −0.32)로 사전에 정한 문턱 −0.5 ~ −0.17 안에 들어 통과했다. 다만 문턱과 0.012 차이라 경계선이다. 첫 런에서는 같은 날 거래량으로 근월을 고른 30선 하루가 섞여 −0.504 로 문턱 밖이었으니, 하루짜리 자료에도 판정이 뒤집히는 결과다. 날 평균 IS 를 쓴 판은 −0.46 이다. 더 중요한 것은 IS 가 틱 단위로 일정하기만 해도 나오는 기계적 기울기가 −0.41 이라는 점이다. 관측 기울기의 대부분이 σ_pre 를 나눈 데서 나온 셈이다. 상품별로는 3선 −0.95, 10선 −0.69, 30선 −0.23 이고, −1/3 근처는 호가 단위에 묶이지 않은 30선뿐이다.
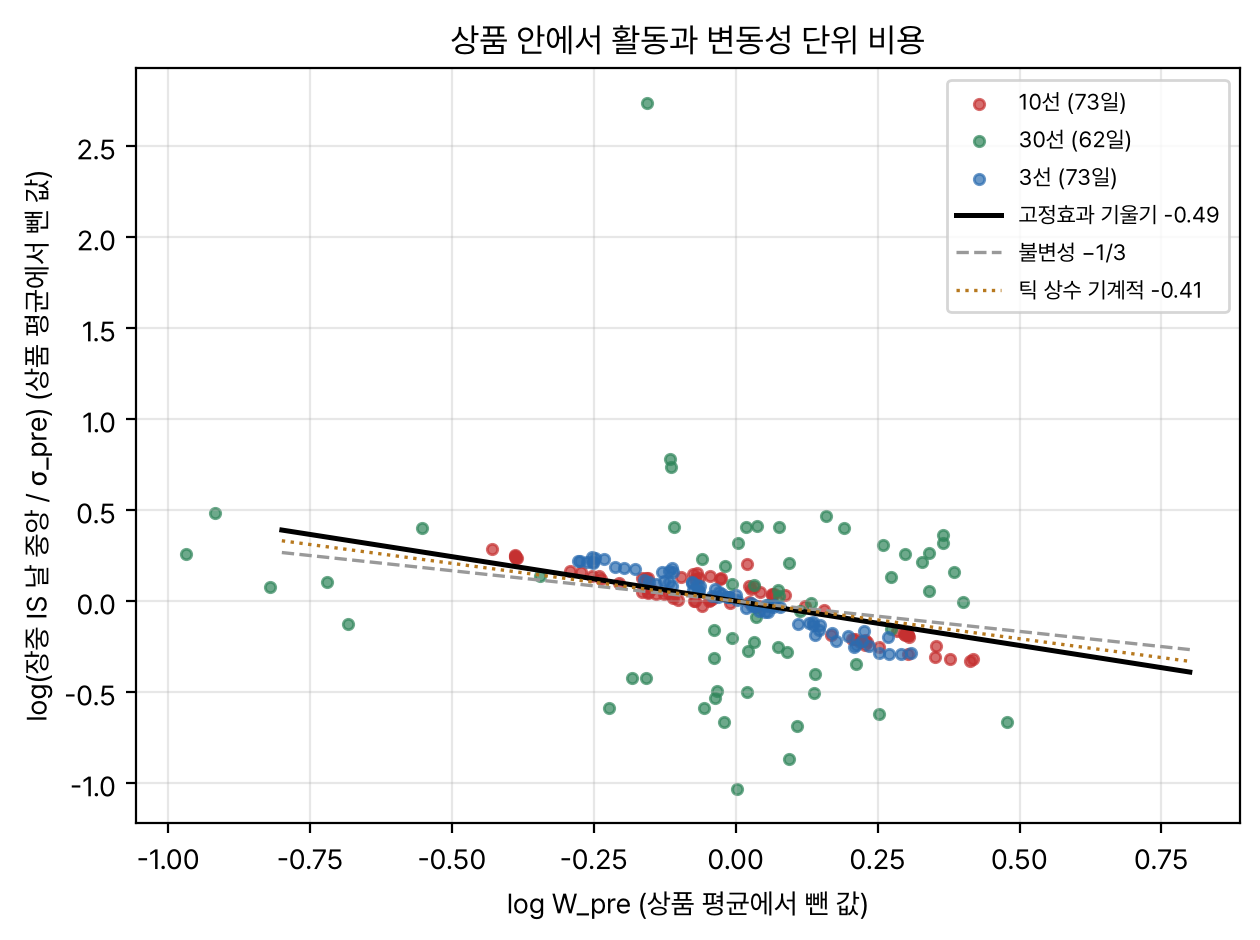
H998 은 통과했다. 전날까지 W 가 낮은 날일수록 같은 100계약의 종가 단일가 충격이 컸다(3선 −0.24, 10선 −0.56, 순열 p 0.0002). 10선 W 하위 3분의 1 날의 평균 충격은 1.15틱으로 전체 평균 0.78틱보다 크다. 하지만 이 관계는 대부분 W 의 σ 성분에서 나온다(10선 log σ_pre 순위상관 −0.55, 거래대금 −0.20). 표본 기간 동안 W 는 올라가고(날 순서와 +0.57) 충격은 내려갔지만(−0.33), 날 순서를 통제해도 부분 순위상관 −0.48 이 남는다. 변동성이 컸던 뒤에는 단일가 장부가 두꺼워졌다(W 와 예상체결가 ±2틱 잔량 +0.50). 이는 불변성의 방향(σ 가 크면 충격도 크다)과 반대다.
강건성 격자
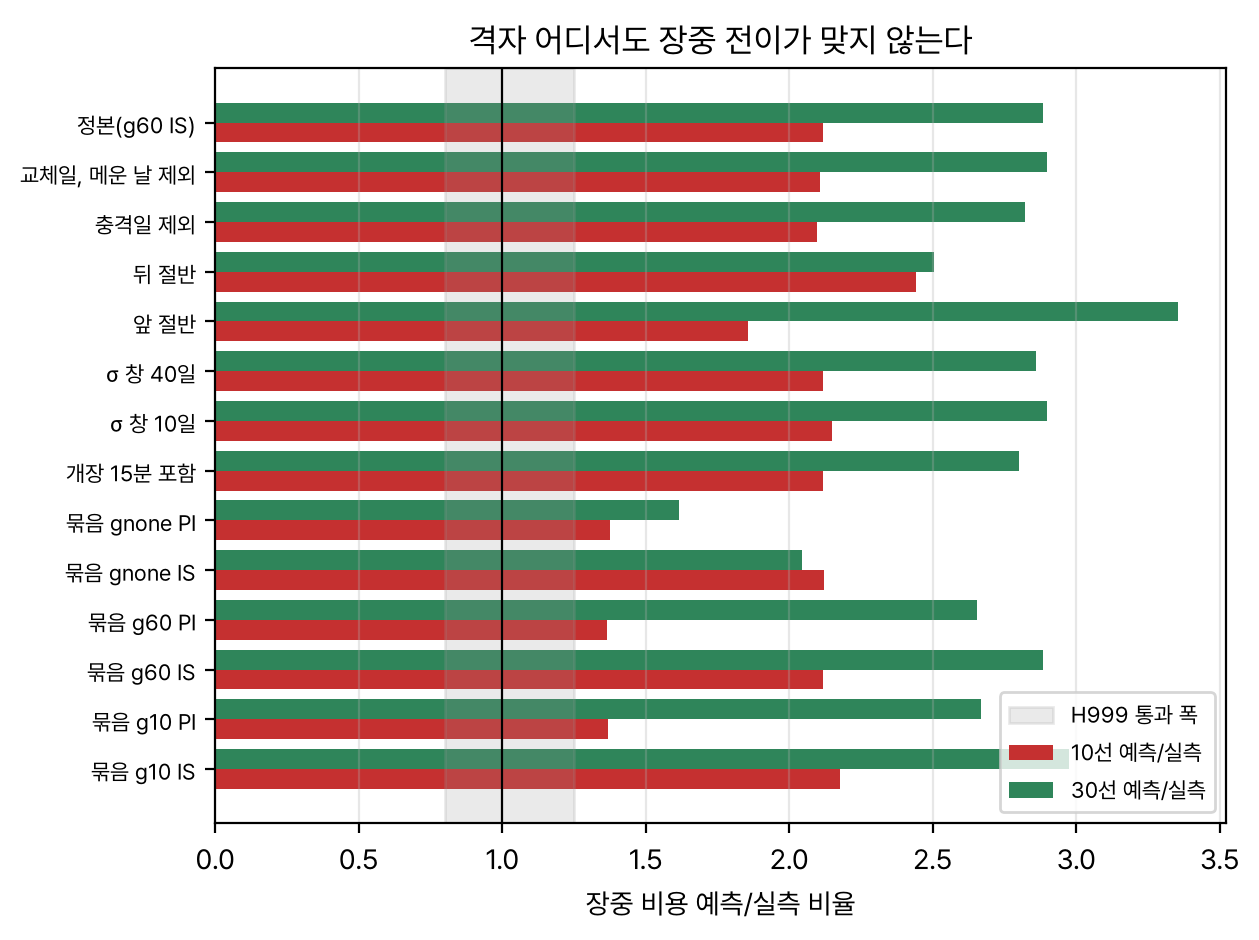
장중 전이 실패는 정의 선택의 우연이 아니다. 묶음 끊김 간격을 10초나 무한으로 바꿔도 10선 비율은 2.12 ~ 2.18, 영구 충격(PI)으로 바꾸면 1.37 ~ 1.38 로 줄지만 여전히 1.25 위다. 개장 15분을 넣어도, σ 창을 10일이나 40일로 바꿔도, 앞뒤 절반이나 충격일과 교체일을 빼도 10선은 1.85 ~ 2.44, 30선은 1.62 ~ 3.35 이다. 사전등록 격자 어디에서도 통과 폭 0.8 ~ 1.25 에 든 칸이 없다.
H998 은 σ 창에 민감했다. σ 창 10일 −0.35, 20일(정본) −0.40 이지만 40일에서는 +0.04 로 사라진다. 종가 단일가 창을 마지막 2분이나 전체로 바꾸면 −0.24, −0.26, 앞 절반 +0.05, 뒤 절반 −0.37, 충격일 제외 −0.39 다. 짧은 창의 최근 변동성이 단일가 장부 두께와 함께 움직인다는 해석과 맞지만, 정의 하나를 바꾸면 사라지는 결과라 강하게 믿기 어렵다.
실패 진단: 호가 단위
장중 전이가 실패한 이유는 스프레드에서 바로 보인다. 불변성은 10선 스프레드가 3선의 2.8배, 30선은 31.3배여야 한다고 예측한다. 실측 평균 스프레드(포인트)는 1.04배와 11.1배였다. 3선과 10선은 시간의 98%, 95% 동안 스프레드가 정확히 1호가 단위다. 반대로 30선은 1호가 단위인 시간이 16% 뿐이라 호가 단위에 묶이지 않았다. 30선 스프레드에서 불변성으로 거꾸로 계산하면 3선의 «잠재 스프레드» 는 0.36틱, 10선은 1.01틱이다.
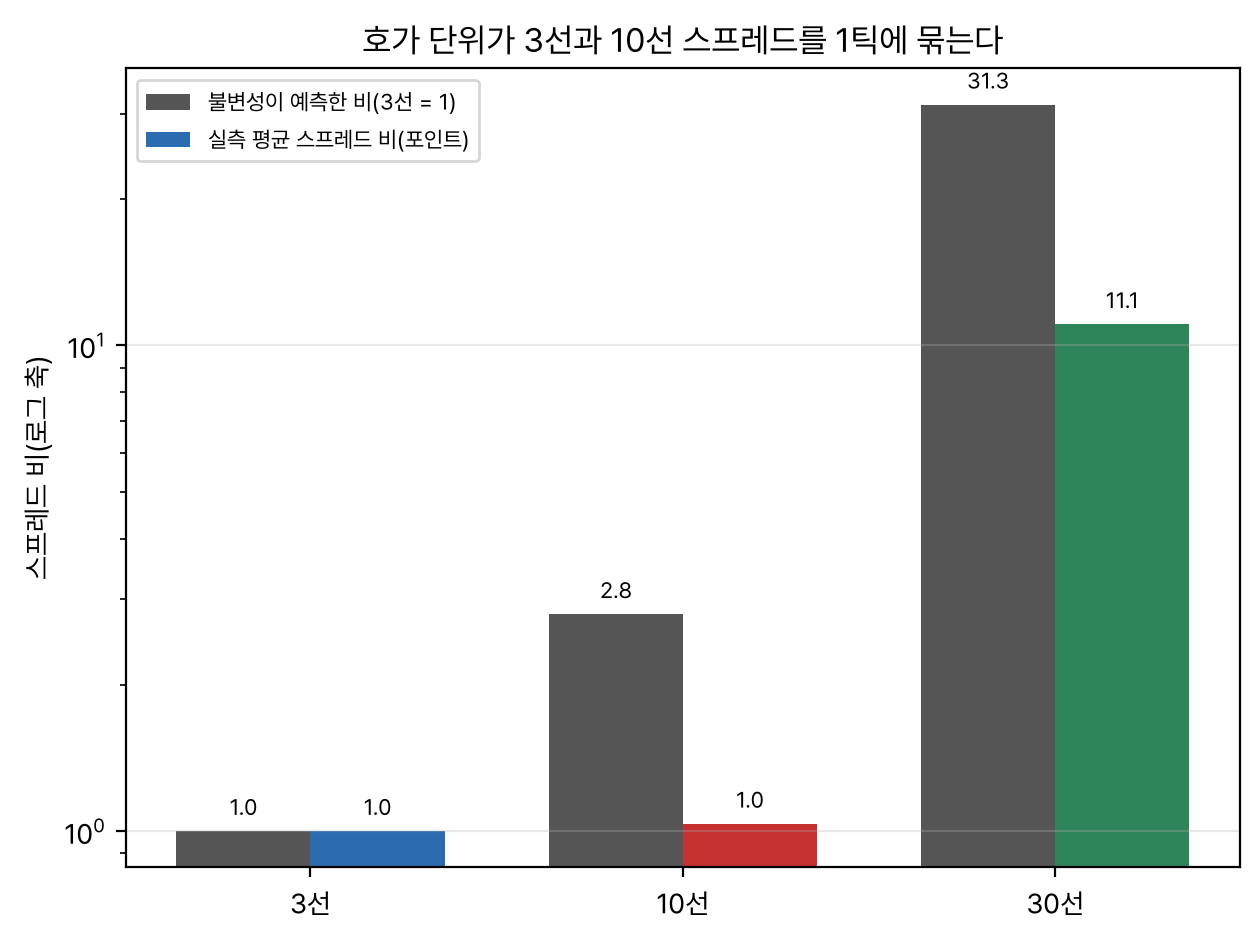
곧 3선은 호가 단위가 없었다면 1틱의 3분의 1 정도 스프레드로 거래될 상품이 1틱에 묶여 있다. 3선에서 맞춘 스프레드 항 κ0 는 이렇게 부풀려진 값이고, 이를 W 로 옮기면 덜 묶인 10선과 묶이지 않은 30선을 두세 배 과대 예측한다. 장중 비용 전이를 막은 것은 불변성 자체보다 호가 단위의 이산성이었다. 스프레드를 뺀 초과 비용(IS − ½ 스프레드)만 옮겨 봐도 3선 초과 비용은 평균 0.013틱으로 거의 0 이라, 10선 초과 비용은 0.24배로 과소, 30선은 2.6배로 과대 예측됐다. 크기 항도 한 법칙으로 옮겨지지 않았다.
탐색 변형과 30선 비용표
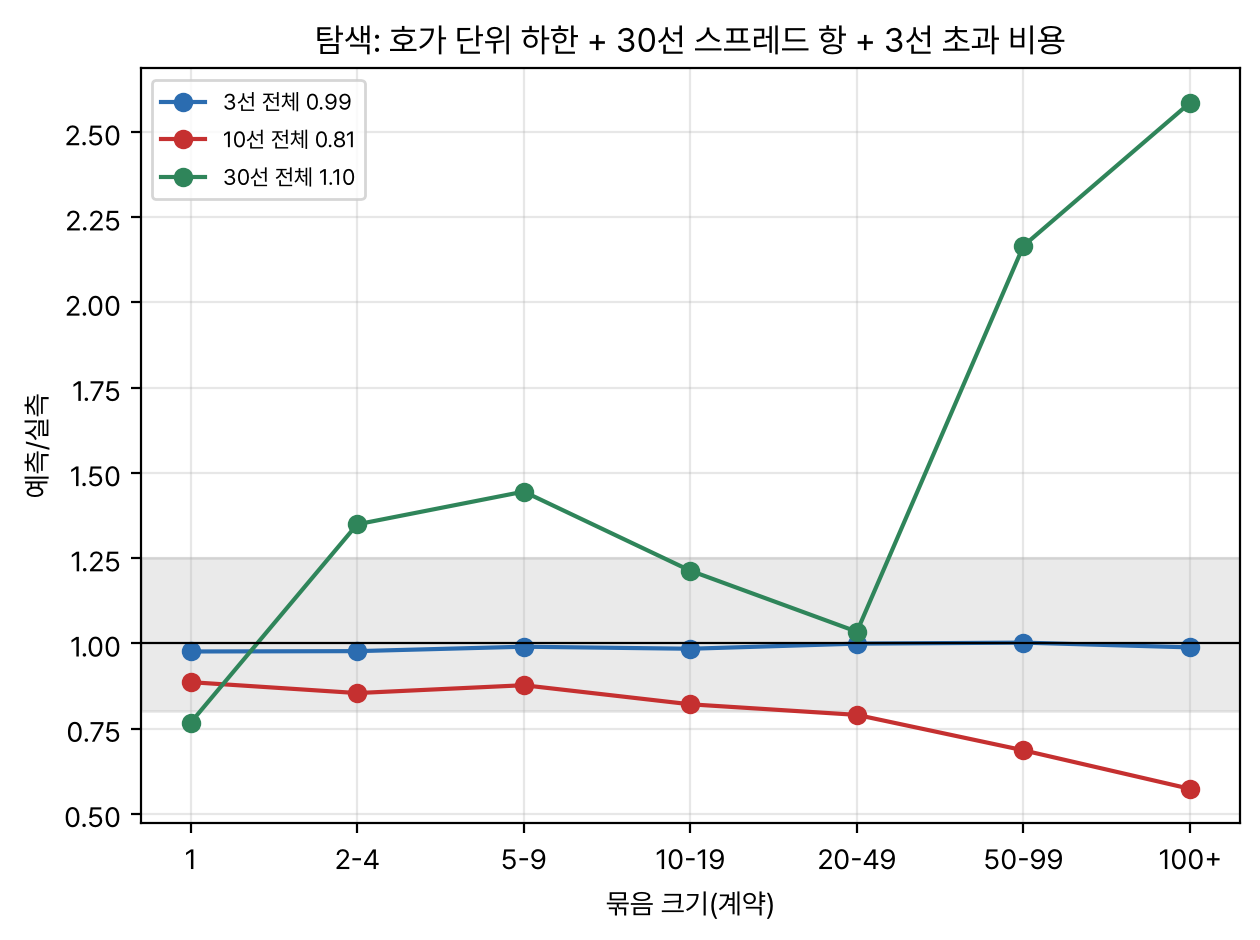
아래는 모두 결과를 본 뒤 정한 탐색이다. 호가 단위 하한을 넣은 혼합 모형, 곧 max(½ 호가 단위, 30선에서 맞춘 스프레드 항) + 3선 초과 비용 전이는 10선 비율 0.81, 30선 1.10 을 냈다. 그러나 30선을 보정에 썼으므로 «3선만으로» 가 아니고, 10선 100계약 이상 묶음은 0.58배로 여전히 과소다. 10선에서 맞춰 30선으로 옮기면 1.71배, 3선으로 옮기면 0.50배였다.
사전 정보로 그날 비용을 맞히는 힘도 비교했다(앞 절반 적합, 뒤 절반 평균 절대 오차, 상수 대비 감소). 10선 종가 단일가에서는 log W_pre 가 43%, log σ_pre 38%, 최근 5일 충격 평균 33% 를 줄였고, 전날 충격이나 전날 장부 두께는 도움이 안 됐다. 3선 종가 단일가는 모두 6% 이하, 10선 장중 20 ~ 49계약 묶음 비용은 W 로 오히려 나빠졌다. 저활동 규칙(10선 W 하위 3분의 1 날 단일가 주문을 50계약으로 줄이기)은 단일가 계약당 비용을 0.78틱에서 0.58틱으로 줄이지만, 3분위 경계를 표본 안에서 정했고 줄인 50계약의 처리 비용은 넣지 않았다.
| 묶음 크기(계약) | 묶음 수 | 평균 IS(틱) | 95% 구간 | 평균 IS(포인트) | 영구 충격 PI(틱) |
|---|---|---|---|---|---|
| 1 | 355 | 3.86 | 3.01 ~ 5.07 | 0.077 | 1.78 |
| 2 ~ 4 | 207 | 2.35 | 2.08 ~ 2.72 | 0.047 | 1.73 |
| 5 ~ 9 | 267 | 2.33 | 2.00 ~ 2.76 | 0.047 | 2.32 |
| 10 ~ 19 | 310 | 2.84 | 2.42 ~ 3.38 | 0.057 | 2.40 |
| 20 ~ 49 | 84 | 3.68 | 2.46 ~ 5.61 | 0.074 | 4.23 |
| 50 ~ 99 | 10 | 2.15 | 1.37 ~ 2.98 | 0.043 | 1.65 |
다음 실험을 위한 사전 점검도 두 가지 했다. 첫째, 30선 스프레드의 날 안 흩어짐(로그 표준편차 0.84)을 그대로 쓰고 잠재 스프레드를 호가 단위로 올리는 반올림 모형은 1호가 단위 비율을 3선 95%(실측 98%), 10선 66%(실측 95%), 30선 5%(실측 16%)로 예측했다. 3선은 거의 맞지만 10선은 크게 모자란다. 둘째, 묶음 크기를 첫 체결 직전 반대편 1호가 잔량 D1 로 나눠 구간을 다시 잡아도 10선과 3선의 초과 비용 차는 평균 0.195틱으로, 계약 수 구간의 0.211틱과 거의 같았다. 아래 표처럼 묶음이 1호가 잔량의 1 ~ 2배일 때 3선은 0.04틱만 더 내고 10선은 0.17틱을 더 낸다. 3선 잔량은 먹히는 동안 곧바로 다시 차기 때문으로 보이며, 정규화 변수는 순간 잔량보다 보충 속도여야 한다.
| Q ÷ D1 | 3선 (묶음 수) | 10선 (묶음 수) | 30선 (묶음 수) |
|---|---|---|---|
| 0.1 미만 | 0.00 (43,898) | 0.06 (49,292) | 0.00 (83) |
| 0.1 ~ 0.25 | 0.01 (8,220) | 0.11 (24,784) | 0.07 (178) |
| 0.25 ~ 0.5 | 0.02 (7,825) | 0.13 (24,846) | 0.01 (127) |
| 0.5 ~ 1 | 0.03 (9,072) | 0.15 (31,436) | 0.13 (224) |
| 1 ~ 2 | 0.04 (5,939) | 0.17 (29,706) | 0.12 (742) |
| 2 ~ 5 | 0.11 (1,768) | 0.45 (11,133) | 1.09 (67) |
| 5 이상 | 0.13 (1,317) | 0.63 (6,486) | 1.81 (47) |
30선 편도 비용은 포인트로 0.04 ~ 0.08 로, 10선 1계약(0.006포인트)의 8 ~ 13배다. 1계약 묶음이 2 ~ 9계약보다 비싼 것은 한 건짜리 체결이 스프레드가 넓을 때 많이 나오기 때문으로 보인다. 30선 100계약은 하루 거래량(약 191계약)의 절반이 넘어 장중이든 종가 단일가든 이 표의 범위 밖이다. 종가 단일가 선형 불변성으로 외삽하면 30선 100계약은 약 47틱(0.93포인트)인데, 30선 종가 단일가 장부가 거의 비어 있어 검증할 수 없다.
깊이 보강: 지정가, 지연, 비용 문턱
이 실험은 매매 규칙이 아니라 비용 측정이라 «진입 지연» 과 «지정가» 를 실행 방식 비교로 바꿔 보았다(모두 탐색). 09:30 ~ 15:00 매 5분 정각에 매수와 매도 주문을 각각 낸다고 두고(3선과 10선 10계약, 30선 1계약, 상품마다 약 9,480 ~ 9,860회), 주문 시점 중간값 대비 편도 비용을 비교했다. 1호가 지정가는 두 판으로 모의했다. 낙관 판은 우리 가격을 치는 공격 체결이 한 건만 있어도 체결로, 보수 판은 그 가격 공격 체결량이 걸 때의 앞 잔량과 우리 수량을 다 채워야 체결로 본다. 못 채우면 그 시점 반대편 1호가에 시장가로 쫓는다.
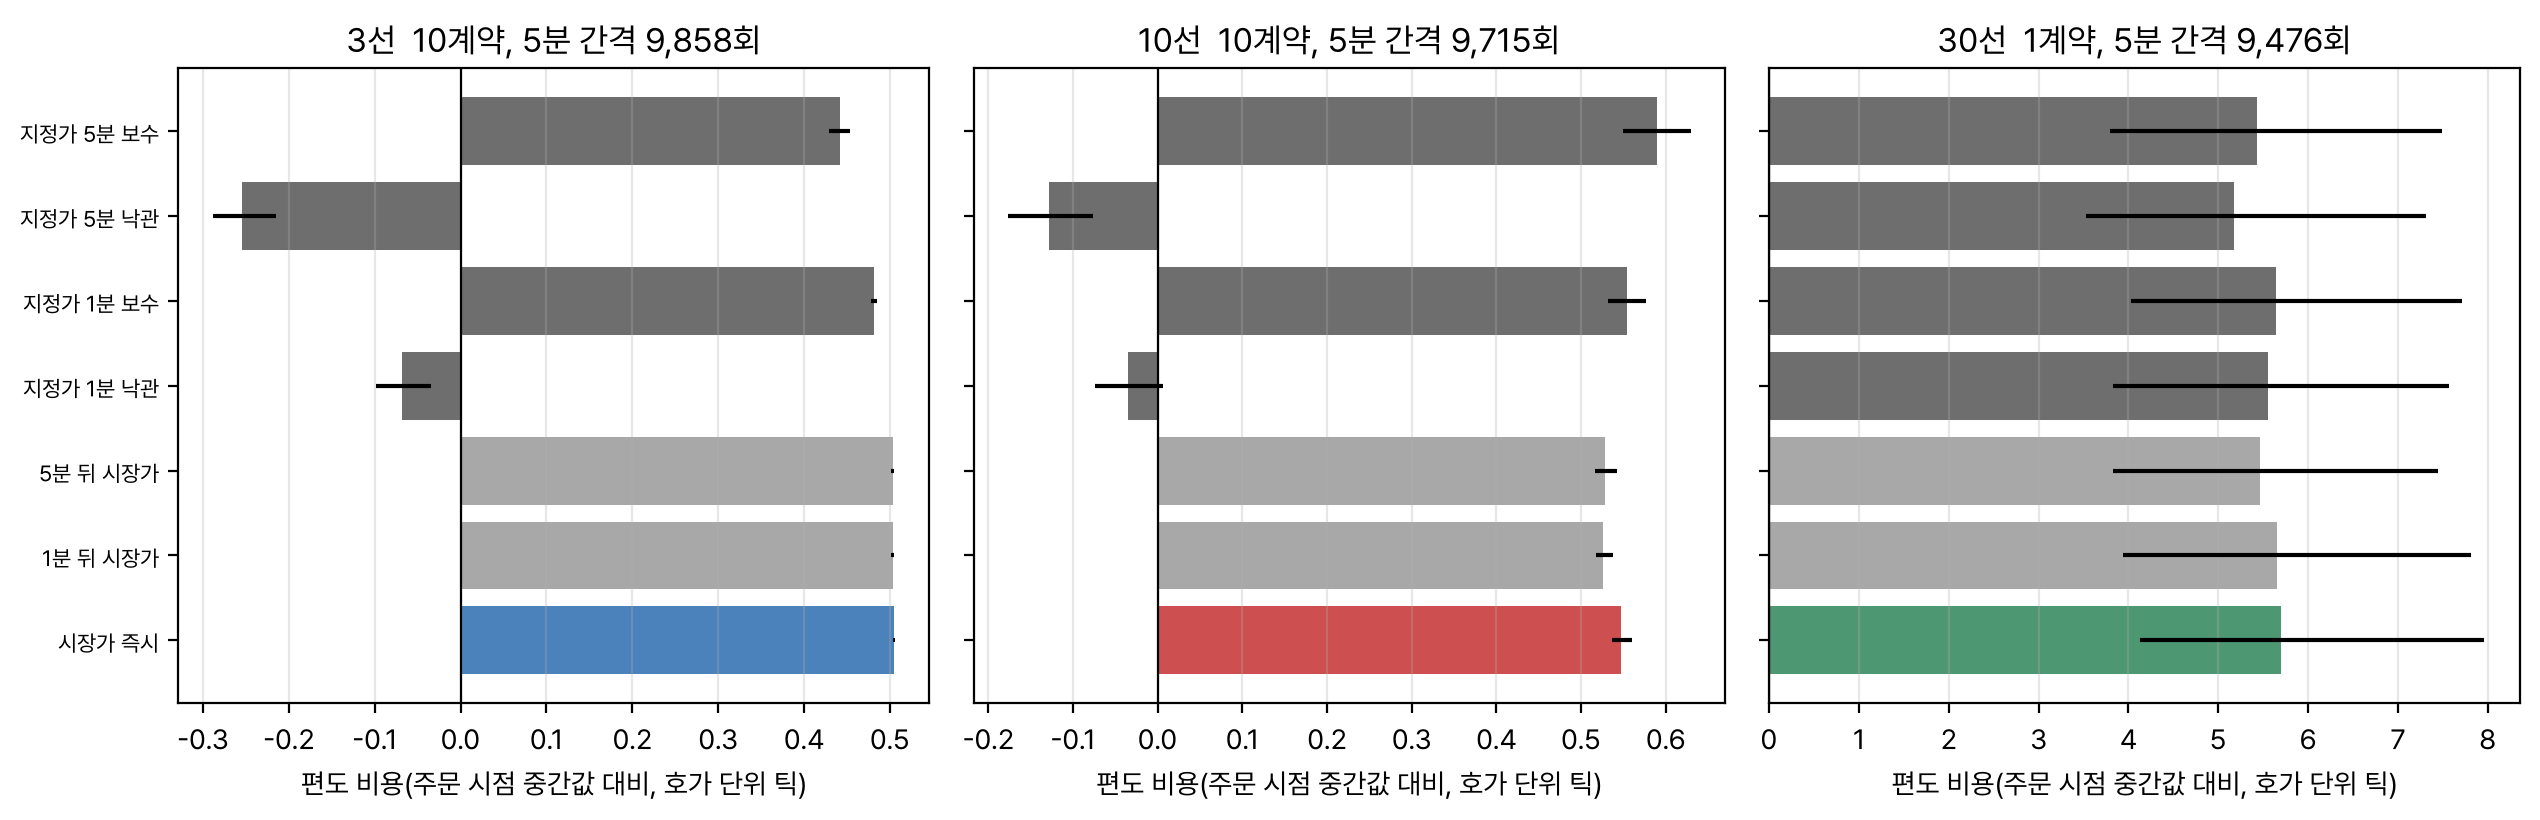
3선과 10선에서 시장가를 1분이나 5분 늦춰도 비용은 0.50 ~ 0.55틱 그대로다. 지정가는 낙관 판이면 5분에 3선 −0.26틱, 10선 −0.13틱으로 오히려 스프레드 일부를 번다(체결률 86%, 87%). 그러나 체결된 지정가 뒤 5분 동안 중간값은 우리에게 불리하게 3선 0.12틱, 10선 0.30틱 움직였다. 이 역선택을 더하면 10선 5분 낙관 판은 약 +0.14틱이고, 줄 뒤에 서는 보수 판은 0.59틱으로 시장가 0.55틱보다 비싸다. 지정가 이득은 줄 앞자리를 얻느냐에 달려 있다. 30선은 무작위 시각 시장가가 5.7틱으로 실제 체결 묶음 비용(2.3 ~ 3.9틱)보다 훨씬 크고, 1호가 지정가는 5분 안에 9% 만 닿는다. 30선 체결은 스프레드가 좁은 순간에 몰려 일어나므로, 30선 비용은 얼마나 치느냐보다 언제 치느냐가 더 크게 정한다.
| 상품 | 1계약 | 10 ~ 19 | 20 ~ 49 | 50 ~ 99 | 100+ | 0.5 / 1 / 2틱 가정 대비 |
|---|---|---|---|---|---|---|
| 3선 | 1.03 | 1.03 | 1.03 | 1.03 | 1.09 | 1틱 살짝 넘고 2틱 아래 |
| 10선 | 1.19 | 1.35 | 1.45 | 1.75 | 2.24 | 100계약부터 2틱도 넘음 |
| 30선(0.02 단위) | 7.71 | 5.68 | 7.36 | 4.29 | 표본 없음 | 모든 크기에서 2틱의 두세 배 이상 |
비용 민감도 0.5, 1, 2틱은 실측 왕복을 그 문턱에 맞대는 방식으로 환산했다. 3선은 모든 크기에서 왕복 1.02 ~ 1.09틱으로 판정용 1틱 가정과 거의 같다. 10선은 크기가 커질수록 1.19틱에서 2.24틱까지 올라 100계약부터 보고용 2틱 가정도 넘는다. 30선은 0.02 단위로 4.3 ~ 7.7틱, 포인트로 0.09 ~ 0.15 라 3선 1틱(0.01포인트)의 9 ~ 15배다. 독립성 점검은 매매 규칙이 아니라 해당 없고, 대신 기존 금통위 전날 10선 종가 단일가 규칙의 비용을 보았다. 표본 안에 측정이 있는 금통위 전날은 2026-10-21 하나로, 그날 100계약 충격은 0.19틱(예측 0.84틱, W 상위 3분의 1)이었다. 한 날이라 결론은 없다.
깊이 보강: 종가 단일가 전이의 기준선
H997 이 통과했으니 «불변성이어서 맞았는가» 를 따져야 한다. 그래서 종가 단일가 전이에도 단순한 옮기기 방식 다섯 가지를 세워 같은 날 부트스트랩으로 견줬다(탐색). 모두 3선 날별 비례 상수를 평균해 10선 그날 값에 곱한다.
| 옮기는 방식 | 예측(틱) | 예측/실측 | 95% 구간 |
|---|---|---|---|
| 틱 상수(3선 충격 그대로) | 0.09 | 0.12 | 0.09 ~ 0.15 |
| σ 비례 | 0.32 | 0.42 | 0.32 ~ 0.54 |
| 단일가 체결량 비 | 0.24 | 0.33 | 0.25 ~ 0.44 |
| 제곱근 σ √(Q/V) | 0.45 | 0.58 | 0.44 ~ 0.74 |
| σ × Q/V (선형, W 없음) | 0.62 | 0.80 | 0.62 ~ 1.02 |
| 불변성 선형 σ W^(1/3) Q/V (정본) | 0.76 | 0.98 | 0.75 ~ 1.26 |
틱 상수(0.12배), σ 비례(0.42배), 단일가 체결량 비(0.33배), 제곱근 법칙(0.58배)은 모두 10선을 크게 과소 예측한다. 맞히는 데 필요한 것은 변동성에 비례하고 일 거래량에 반비례하는 선형 충격이며, 이 부분만으로 비율이 0.80 에 이른다. 불변성의 W^(1/3) 항은 남은 약 1.2배를 메웠다. H997 통과의 대부분은 선형 충격과 변동성, 거래량 정규화에서 오고, W 고유의 몫은 약 1.2배다. 두 상품 단면 한 쌍이라 이 1.2배가 불변성의 증거인지 우연인지는 가를 수 없다.
해석
종가 단일가에서 3선과 10선의 충격 비는 불변성이 예측한 비와 맞았다. 단일가는 한 가격으로 체결되고 예상체결가가 호가 단위 안에서 연속적으로 움직이는 것이 아니라 잔량 장부를 따라 움직이므로, 장중처럼 «스프레드 절반» 이라는 바닥이 없다. 또 앞선 측정에서 충격이 선형이라 선형 g 가 맞는 꼴이었다. 두 조건이 겹쳐 평균 전이가 맞았다고 본다. 다만 이것은 두 상품 단면 한 쌍의 일치이고, 30선이 빠져 세 번째 점으로 확인하지 못했다.
날마다의 변화가 거꾸로 간 것은 다른 이야기다. 불변성은 «활동이 큰 날에는 정보가 많이 들어오고 주문도 크다» 는 그림 위에 있다. 국채선물 종가 단일가는 변동성이 컸던 뒤에 참가자가 단일가 장부에 더 많은 잔량을 쌓아 충격이 줄었다. 이 관계는 불변성이 아니라 장부 두께로 설명되고, 앞선 실험이 찾은 «±2틱 잔량이 충격을 정한다» 는 법칙과 같은 쪽이다. 장중은 3선과 10선이 모두 호가 단위에 묶여 작은 주문 비용이 거의 같고, 큰 주문 비용은 장부 두께 차이(3선 1호가 잔량이 10선의 몇 배)가 정한다. 불변성은 호가 단위와 장부 두께를 모르므로 장중 전이에 실패했다. 실무에 남는 것은 두 가지다. 장중 비용은 상품마다 따로 잰 표를 쓰고, 10선 종가 단일가 평균 비용은 3선 충격의 약 8배라는 환산을 참고로 쓸 수 있다.
한계
첫째, 표본이 작다. 74거래일(종가 단일가 44 ~ 45일), 한 해의 넉 달이다. 상품 안 W 의 로그 표준편차가 0.16 ~ 0.31 로 좁아 H996 과 H998 의 검정력이 낮고, H998 은 σ 창을 40일로 바꾸면 사라진다. 코스콤 틱이 2026-07 부터라 2024 이후 확인 구간을 따로 둘 수 없었고, 앞 절반과 뒤 절반으로만 나눠 보았다. 금리 수준이나 변동성 국면이 다른 해에도 같은 비가 나온다는 보장은 없다.
둘째, 종가 단일가 통과는 맹검이 아니다. 등록 전에 앞선 실험의 공개 수치로 약 0.73틱이 나온다는 것을 계산해 알고 있었고, g 꼴(선형)과 V 정의(일 거래량)도 그 결과에 맞춰 골랐다. 다른 정의에서는 비율이 0.35 ~ 1.45 로 흩어진다. 또 교차 상품 검증이 10선 한 쌍뿐이다. 30선 종가 단일가는 장부가 비어 잴 수 없었다.
셋째, 메타주문 대리는 진짜 메타주문이 아니다. 체결표가 거래량의 3분의 2 만 담아 묶음이 끊기거나 섞이고, 3선 묶음 평균이 94계약으로 큰 것은 여러 알고리즘 주문이 한 묶음에 섞였기 때문일 수 있다. 정보 거래가 섞이면 영구 충격이 부풀 수 있다. 30선은 하루 묶음 16개, 50계약 이상은 표본 전체에 11개뿐이라 큰 주문 비용은 사실상 모른다. 30선 가격 절반이 15:30 에 10분 넘게 묵는다는 앞선 진단도 비용 측정을 거칠게 만든다.
넷째, 비용 정의와 사후 선택이다. IS 는 직전 중간값 대비 편도 비용이고 수수료와 체결되지 않은 몫의 기회 비용은 넣지 않았다. 판정용 3선 1틱 가정과 달리 10선, 30선 실측 스프레드가 더 넓을 수 있다는 점은 30선에서 사실로 확인됐다(평균 5.6 호가 단위). 확증 계산은 사전등록대로 했지만, 혼합 모형과 저활동 규칙을 포함한 탐색은 모두 결과를 본 뒤 정했으므로 낙관적이다. 지정가 모의도 근사다. 체결표가 거래의 3분의 2 만 담고 앞 잔량의 취소를 무시하므로 보수 판은 실제보다 비관적이고, 줄 위치를 무시한 낙관 판은 실제보다 낙관적이다.
다음에 해 볼 것
하나는 호가 단위를 아는 불변성 모형이다. 잠재 스프레드 s* = κ0 × σ × W^(−1/3) 를 두고, 관측 스프레드를 «s* 를 호가 단위로 올린 값» 으로 보는 이산 모형을 세운다. 그러면 1호가 단위 비율과 평균 스프레드를 세 상품에서 함께 맞힐 수 있는지 볼 수 있다. 사전 점검에서 단순 반올림 판은 10선 1호가 비율을 66% 로 예측해 실측 95% 에 못 미쳤으므로 잠재 스프레드의 흩어짐을 상품마다 따로 둔다. 초과 비용은 순간 잔량이 아니라 1호가 잔량이 먹힌 뒤 몇 초 안에 다시 차는 비율(보충 속도)로 정규화해 옮긴다. 3선과 10선으로 맞추고 30선을 보류해 검정한다.
다른 하나는 10선 종가 단일가 날별 비용 예측의 전진 검증이다. 15:40 시점에 보이는 단일가 장부 두께와 σ_pre 로 15:45 체결 충격을 예측하고, 예측이 1틱을 넘는 날에는 주문을 연속 거래와 나누는 규칙을 사전등록한 뒤 2026-11 이후 새 날로 확인한다. 매일 쓰는 규칙이라 빈도 문제가 없다.
산출물
정본 런은 아래 경로에 있다. 재현은 자료 점검, 묶음과 단일가 캐시, 본 런, 탐색, 부록 실물, 그림 순서로 돌린다. 캐시 단계가 약 4분, 본 런은 격자를 포함해 약 30초 걸린다. 첫 본 런은 집계 함수의 열 이름 오류로 확증 일부만 내고 멈췄고, 그 폴더는 무효로 이름을 바꿔 남겼다. 고친 뒤의 확증 수치는 멈추기 전에 찍힌 값과 같다. 그 뒤 감사가 근월 대체 경로의 같은 날 정보를 찾아, 등록 문서를 수정하고 캐시부터 다시 만들어 지금의 정본 런을 냈다.
- 계획(사전등록)
protocol.md(사전등록 커밋 663b8f95, 수정 20261110 커밋 343188ad) - 분석과 판정
analysis.md - 코드
code/common270.py,code/s0_check.py,code/s1_runs.py,code/s2_main.py,code/s3_explore.py,code/s4_dayfit.py,code/s5_exante.py,code/s6_example.py,code/s7_tickdepth.py,code/s8_passive.py,code/s9_close_baselines.py,code/render_figures.py - 정본 런
results/20261110T221749_main/(metrics.json, describe.csv, panel_days.csv, close_days.csv, bins_3y.csv, bins_10y.csv, bins_30y.csv, grid.csv, cost_table.csv, activity.csv) - 탐색
results/20261110T221749_main/explore/(explore.json, dayfit.json, exante.json, excess_bins.csv, cost_30y_bins.csv, cost_pred_table.csv, close_days_depth.csv, close_10y_dayfit.csv, example.json, tickdepth.json, depth_norm_bins.csv, passive.json, passive_sim.csv, threshold_table.csv, close_baselines.json) - 자료 점검, 무효 런
results/_check/days.csv,results/_void_20261110T210343_main_crash/,results/_void_20261110T210410_main_frontfallback/(근월 대체 경로가 남은 첫 정본, 감사 뒤 무효) - 재현 명령
cd experiments/0270_microstructure_invariance_cost_transfer/code && uv run python s0_check.py && uv run python s1_runs.py && uv run python s2_main.py && uv run python s3_explore.py ../results/20261110T221749_main && uv run python s4_dayfit.py ../results/20261110T221749_main && uv run python s5_exante.py ../results/20261110T221749_main && uv run python s6_example.py ../results/20261110T221749_main && uv run python s7_tickdepth.py ../results/20261110T221749_main && uv run python s8_passive.py ../results/20261110T221749_main && uv run python s9_close_baselines.py ../results/20261110T221749_main && uv run python render_figures.py
Appendix
A. 데이터셋 실물
10선 2026-10-15 오전의 20 ~ 49계약 묶음 하나를 따라간다. 10:58:08 부터 10:58:34 까지 26초 동안 매수 공격 체결 7건, 합계 20계약이 모두 매도 1호가 106.33 에 체결됐다. 직전 호가는 106.32 와 106.33, 중간값 106.325 였다. 묶음 VWAP 106.33 에서 중간값을 빼면 IS 는 0.005포인트, 곧 0.5틱이다. 60초 뒤 중간값도 106.325 라 영구 충격은 0 이었다. 이 묶음은 스프레드 절반만 내고 끝난 전형적인 10선 묶음이다.
| 시각 | 체결가 | 수량 | 누적 거래량 | 직전 매수 1호가 | 직전 매도 1호가 | 공격 방향 |
|---|---|---|---|---|---|---|
| 10:58:08.411662 | 106.33 | 1 | 54,840 | 106.32 | 106.33 | 매수 |
| 10:58:12.326934 | 106.33 | 1 | 54,846 | 106.32 | 106.33 | 매수 |
| 10:58:12.327696 | 106.33 | 5 | 54,856 | 106.32 | 106.33 | 매수 |
| 10:58:12.328639 | 106.33 | 1 | 54,857 | 106.32 | 106.33 | 매수 |
| 10:58:17.913744 | 106.33 | 1 | 54,858 | 106.32 | 106.33 | 매수 |
| 10:58:27.017216 | 106.33 | 1 | 54,859 | 106.32 | 106.33 | 매수 |
| 10:58:34.364041 | 106.33 | 10 | 54,869 | 106.32 | 106.33 | 매수 |
누적 거래량이 체결 수량 합보다 빨리 느는 것(54,840 에서 54,846 으로 6 늘었는데 기록된 체결은 1계약)은 체결표가 거래의 일부만 담는다는 점을 보여 준다. 같은 날 종가 단일가 마지막 5분에는 호가 행이 247개 있었다. 아래는 그중 처음 세 행, 가운데 한 행, 마지막 두 행이다. 순주문 x 는 총매수잔량에서 총매도잔량을 뺀 값이다.
| 시각 | 예상체결가 | 총매수잔량 | 총매도잔량 | x | 매수 1호가(잔량) | 매도 1호가(잔량) |
|---|---|---|---|---|---|---|
| 15:40:03.202726 | 106.28 | 3,691 | 3,207 | 484 | 106.28 (2) | 106.30 (72) |
| 15:40:03.281027 | 106.28 | 3,691 | 2,907 | 784 | 106.28 (2) | 106.30 (72) |
| 15:40:04.835407 | 106.27 | 3,691 | 2,917 | 774 | 106.27 (2) | 106.28 (2) |
| 15:43:16.658872 | 106.27 | 7,199 | 6,701 | 498 | 106.27 (16) | 106.28 (2) |
| 15:44:59.396745 | 106.30 | 8,660 | 8,291 | 369 | 106.29 (117) | 106.30 (318) |
| 15:44:59.718577 | 106.30 | 8,660 | 8,302 | 358 | 106.29 (117) | 106.30 (329) |
B. 모델 입출력 실물
같은 날 10선에 대해 두 모형에 들어간 입력과 나온 출력이다. 값은 정본 런의 explore/example.json 에서 옮겼다. 입력은 모두 전날까지의 정보다.
| 항목 | 값 |
|---|---|
| σ_pre(포인트/일) | 0.621 |
| 전일 종가 | 105.74 |
| 수익률 변동성 σ_pre ÷ 전일 종가 | 0.00588 |
| V_pre(계약/일) | 92,885 |
| A_pre(원/일) | 9.69조 |
| W_pre ÷ W* | 2.43 |
| 묶음 Q, Z | 20계약, 0.00039 |
| 모형 | 계산 | 예측(틱) | 실측(틱) |
|---|---|---|---|
| 장중 불변성(3선 적합) | σ × W^(−1/3) × (0.0366 + 0.0619 × √Z) = 0.462 × 0.0378 | 1.75 | 0.50 |
| 종가 단일가 선형 불변성(κ 11.35) | κ × σ × W^(1/3) × 100 ÷ V | 1.02 | 0.55 |
이 날은 직전 20일 변동성이 표본 중앙(0.44)보다 커서 두 모형 모두 높은 비용을 예측했다. 장중 묶음은 실제로 스프레드 절반인 0.5틱만 냈고, 종가 단일가 탄력은 0.55틱으로 예측의 절반이었다. 변동성이 컸던 뒤 비용이 오히려 작았던 날의 전형이며, 그림 1 의 오른쪽 아래 점들이 이런 날이다.
C. 실험 설정
| 항목 | 값 |
|---|---|
| 표본 | 코스콤 L2 2026-07-09 ~ 11-09, 07-31 제외 74일(30선은 09-10, 09-11 도 제외). |
| 종가 단일가 표본 | 종가 단일가는 예상체결가가 있는 3선 45일, 10선 44일 |
| 근월 | 전 영업일 체결량 최대 코드 |
| W | (σ_pre ÷ 전일 종가) × A_pre, 전날까지 20영업일(최소 10), W* = 3선 표본 중앙 |
| 장중 묶음 | 09:00 ~ 15:30, 같은 공격 방향, 60초 넘게 끊기면 새 묶음, 비용 IS |
| 종가 단일가 | 15:40 ~ 15:45 행 단위 원점 통과 회귀, I(100) = 100λ |
| 장중 모형 | g = κ0 + κ1√Z, 3선 크기 구간 7개 평균에 비음수 최소제곱(가중 √n) |
| 종가 모형 | g = κZ, κ = 3선 날별 κ_d 평균 |
| 검정 | 날 부트스트랩 5,000회(H996 은 5일 블록), 순열 10,000회(H998), seed 20261110, H996, H998, H1001 Holm |
| 판정 | H997 과 H999 둘 다 통과 채택, 하나 보류, 둘 다 실패 폐기 |
| 격자 | 끊김 10초, 60초, 없음 × IS, PI; 개장 포함; σ 창 10, 20, 40; 단일가 창 5분, 2분, 10분; V 일 거래량, 단일가 체결량; g 선형, 제곱근 |
| 하위 표본 | 앞뒤 절반, 충격일 제외(08-28, 09-11, 09-28, 10-30), 교체일과 메운 날 제외 |